
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
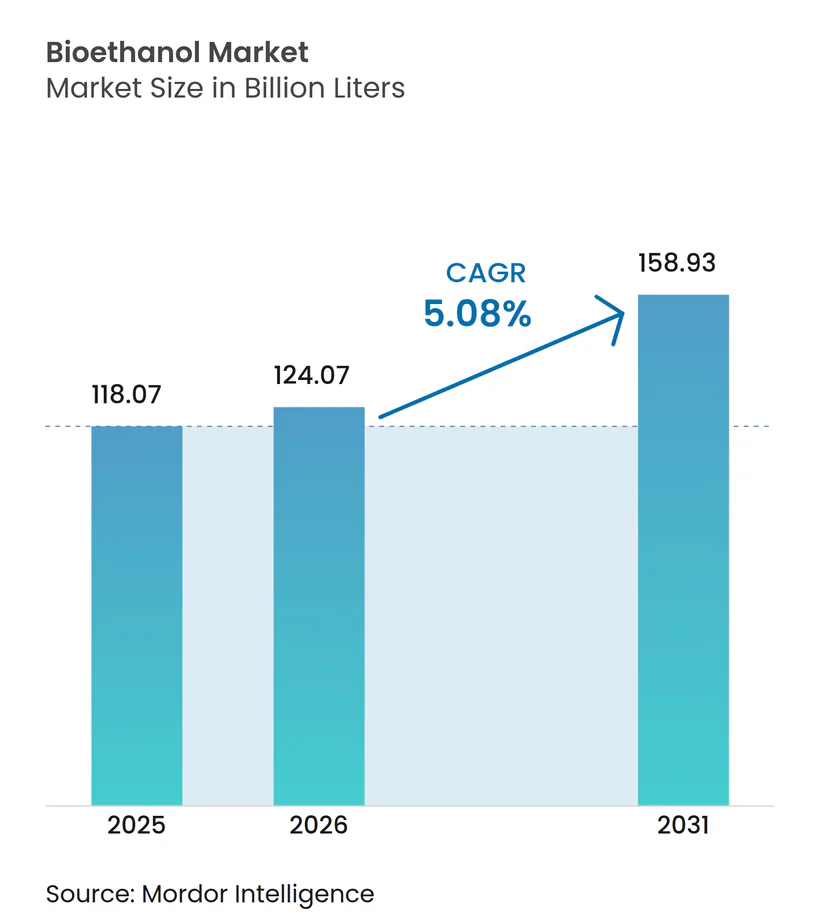
| Volume do Mercado (2026) | 124.07 Bilhões de litros |
| Volume do Mercado (2031) | 158.93 Bilhões de litros |
| Taxa de crescimento (2026 - 2031) | 5.08 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bioetanol por Mordor Intelligence
O Mercado de Bioetanol foi avaliado em 118,07 bilhões de litros em 2025 e estima-se que cresça de 124,07 bilhões de litros em 2026 para atingir 158,93 bilhões de litros até 2031, a um CAGR de 5,08% durante o período de previsão (2026-2031). O contínuo apoio político às misturas E10–E20, o crescente interesse no etanol para combustível de aviação e o abastecimento de matérias-primas com vantagem de custo sustentam essa trajetória, mesmo com o avanço da eletrificação de veículos leves. A capacidade norte-americana baseada em milho, a flexibilidade da cana-de-açúcar brasileira e os novos influxos de capital de investidores do Oriente Médio reforçam a segurança do abastecimento. Enquanto isso, os governos da Ásia-Pacífico aceleram metas agressivas de mistura que ampliam os grupos de demanda regionais, e as refinarias buscam etanol de baixo carbono para atender às métricas ESG cada vez mais rigorosas. Em conjunto, esses fatores sustentam a resiliência do mercado de bioetanol frente às vias concorrentes de descarbonização do transporte.
Principais Conclusões do Relatório
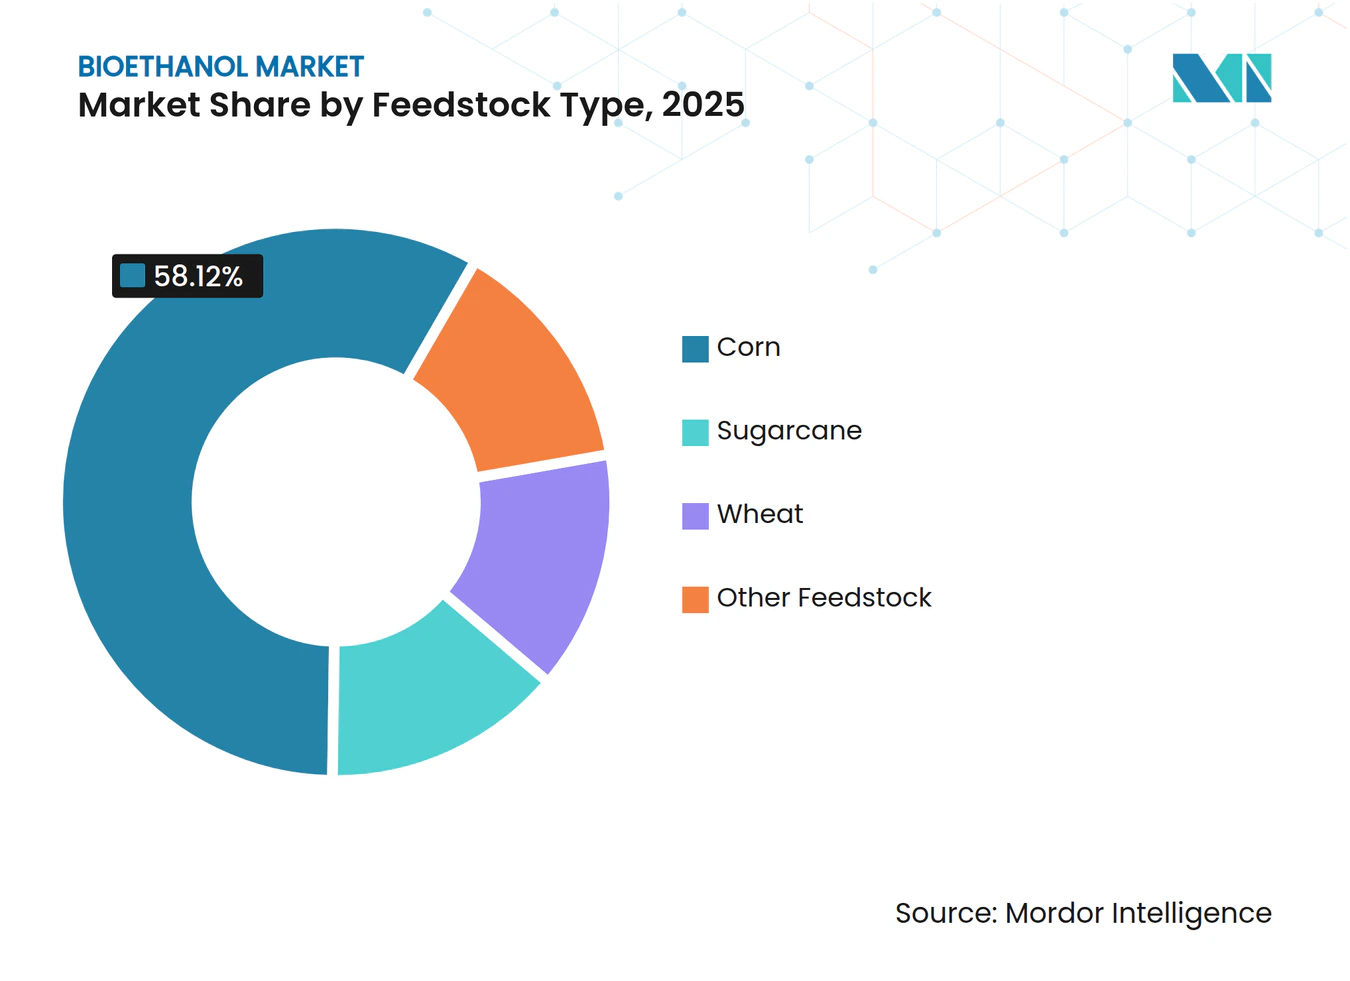
- Por tipo de matéria-prima, o milho deteve 58,12% da participação do mercado de bioetanol em 2025, enquanto a produção baseada em trigo deve expandir a um CAGR de 5,45% até 2031.
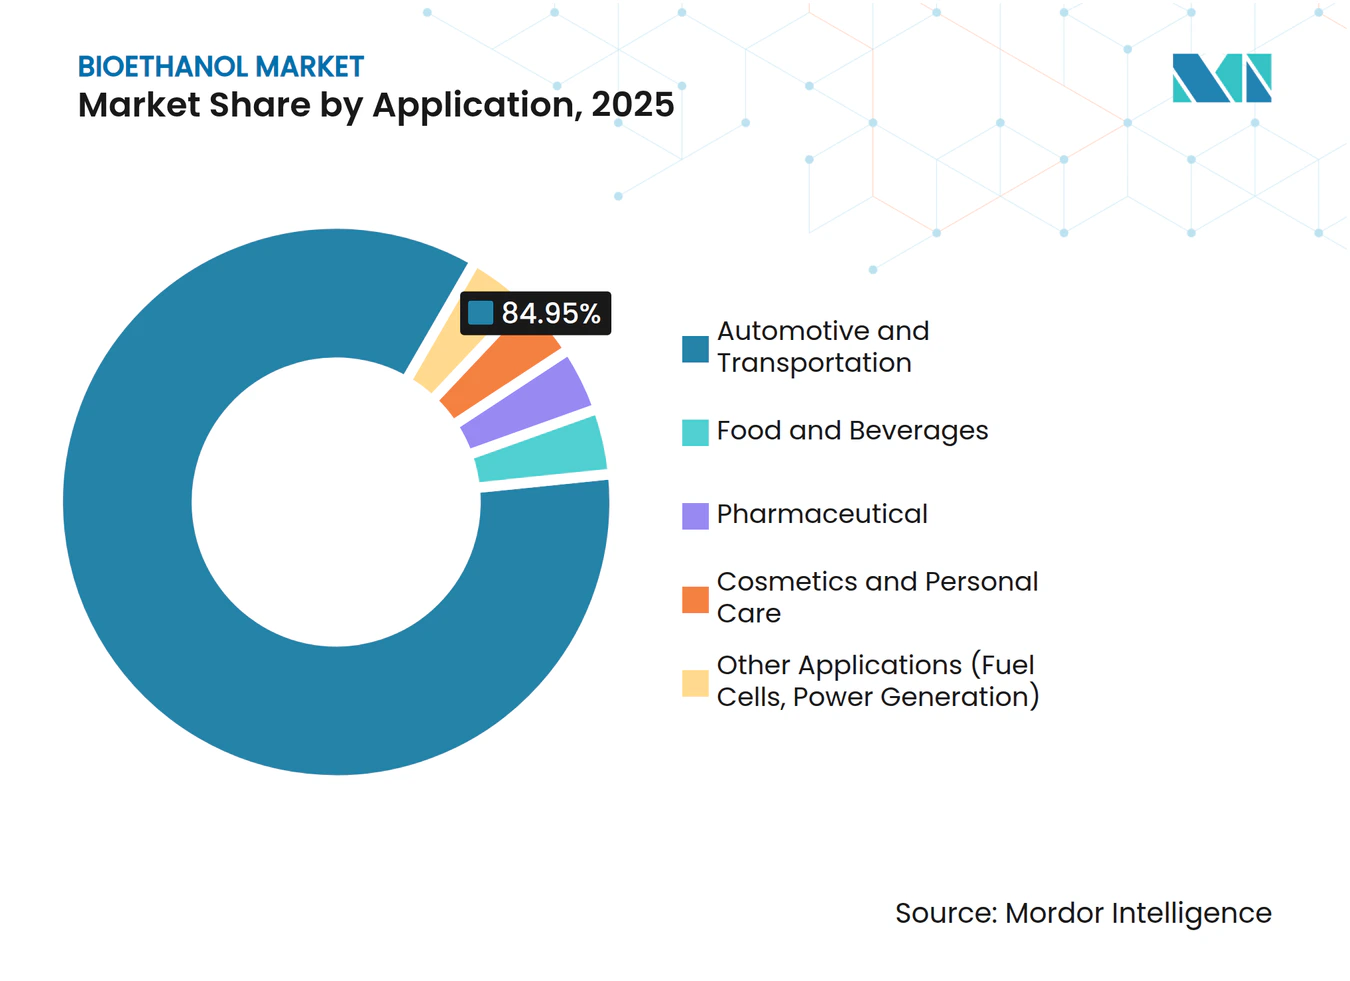
- Por aplicação, o setor automotivo e de transporte dominou com 84,95% do tamanho do mercado de bioetanol em 2025, ao passo que alimentos e bebidas devem crescer a um CAGR de 5,44% até 2031.
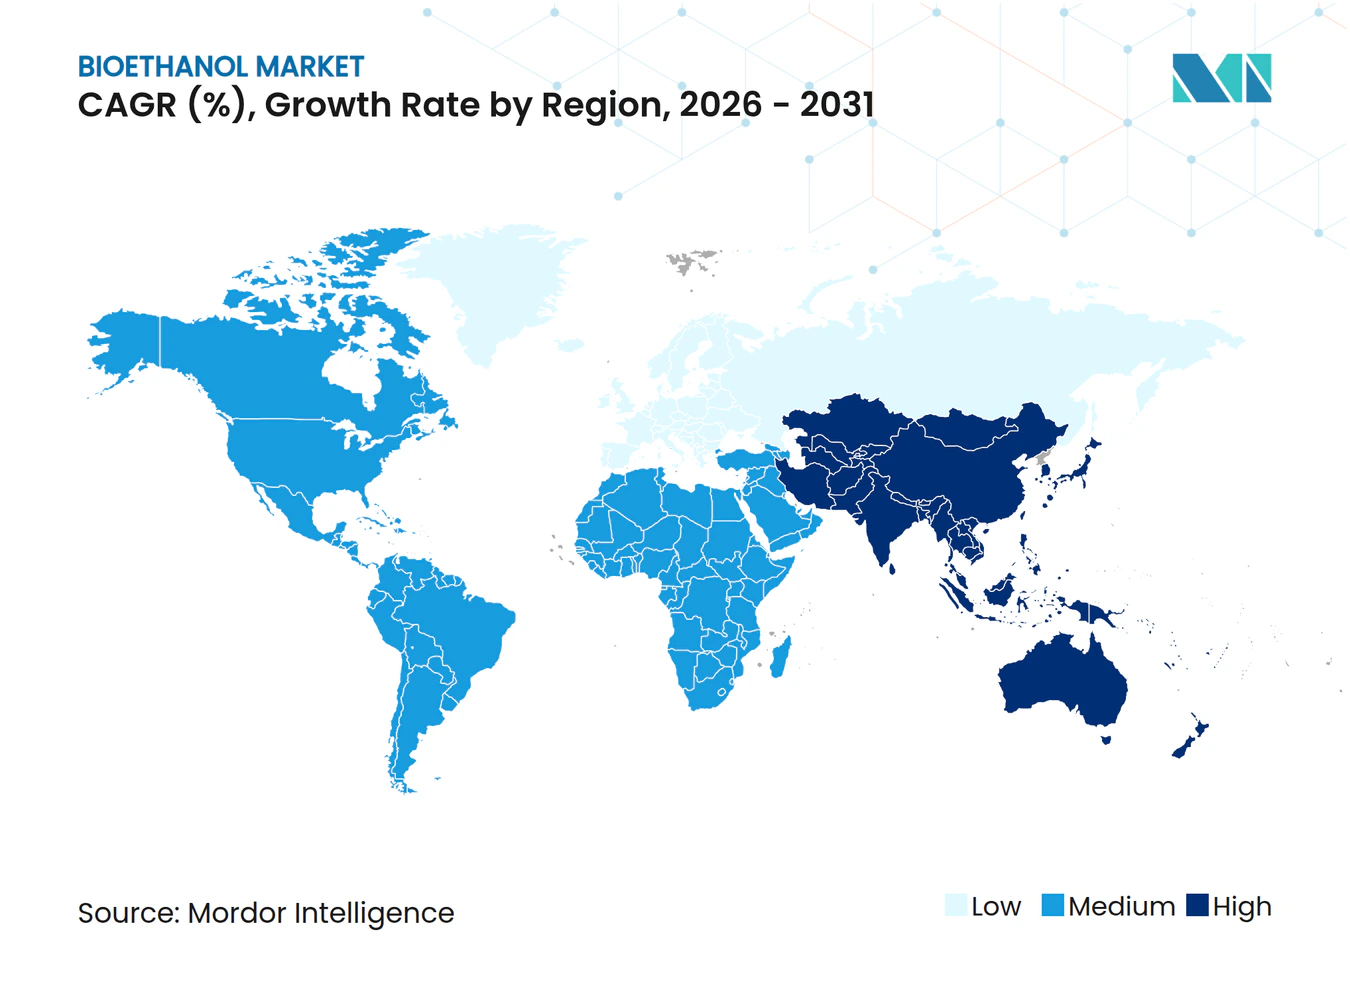
- Por geografia, a América do Norte capturou 55,10% da participação de receita do mercado de bioetanol em 2025, enquanto a região Ásia-Pacífico registra o maior CAGR projetado, de 5,74%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos favoráveis de mistura E10–E20 a nível global | +1.8% | Global; ganhos iniciais no Brasil, Índia e Japão | Médio prazo (2-4 anos) |
| Pressão de redução de carbono e ESG sobre as refinarias | +1.2% | América do Norte e UE; expansão para a APAC | Longo prazo (≥ 4 anos) |
| Vantagem de custo de matéria-prima no milho dos EUA e na cana-de-açúcar do Brasil | +0.9% | América do Norte e América do Sul como núcleo | Curto prazo (≤ 2 anos) |
| Demanda por octanagem impulsionando o etanol como substituto aromático | +0.7% | Global; concentrado nos mercados desenvolvidos | Médio prazo (2-4 anos) |
| Demanda das companhias aéreas por rotas de etanol para combustível sustentável de aviação (SAF) | +0.4% | América do Norte e UE; emergente na APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Favoráveis de Mistura E10–E20 a Nível Global
O fortalecimento dos requisitos de mistura está criando uma demanda de carga base previsível que isola o mercado de bioetanol das oscilações de preço do petróleo bruto, ao mesmo tempo que consolida a expansão da capacidade. O lançamento nacional do E10 no Japão e as zonas piloto de E20, a flexibilidade do teto de 27% no Brasil e a acelerada meta de 30% da Índia, em conjunto, elevam os volumes anuais de consumo e incentivam novos investimentos em plantas[1]. As agências reguladoras apoiam a conformidade por meio de padrões de qualidade de combustível, regras de conteúdo doméstico e controles de importação, garantindo que as metas de mistura se traduzam em entregas físicas e não em créditos teóricos. Essas políticas transformam o mercado de bioetanol em um elemento estrutural das estratégias nacionais de segurança energética, mesmo com o avanço da eletrificação.
Pressão de Redução de Carbono e ESG sobre as Refinarias
As refinarias sujeitas a escrutínio de investidores e a rigorosos padrões de carbono passaram a enxergar o bioetanol de baixa intensidade como um diferencial estratégico, e não mais como mero componente de conformidade. A atualização de 2024 da Norma de Combustíveis de Baixo Carbono da Califórnia (Low Carbon Fuel Standard) reduziu os limites de carbono, recompensando fornecimentos certificados por esquemas como o ISCC. A Diretiva de Energia Renovável revisada da UE também privilegia o etanol com rastreabilidade e proveniente de fontes sustentáveis. Em resposta, empresas como BP integraram verticalmente a montante por meio da aquisição de Bunge Bioenergia por USD 1,4 bilhão, assegurando controle da matéria-prima e das emissões do ciclo de vida em uma única etapa. A demanda premium emerge em mercados onde a adoção de conteúdo renovável supera os pisos dos mandatos, sustentando spreads de preço favoráveis aos produtores de menor carbono.
Vantagem de Custo de Matéria-Prima no Milho dos EUA e na Cana-de-Açúcar do Brasil
Produções recordes de milho nos EUA, plantas de moagem a seco eficientes e a otimização de coprodutos conferem aos produtores americanos uma margem de custo que protege as margens quando os preços do milho sobem. Vantagens paralelas no Brasil surgem da colheita de cana-de-açúcar durante todo o ano, da cogeração de energia a partir do bagaço e da crescente capacidade de etanol de milho que atenua as lacunas sazonais de abastecimento. O USDA projeta uma elevação de 5% na área plantada de milho para 2025, reforçando a disponibilidade de matéria-prima. Essas dinâmicas posicionam ambas as regiões como fornecedores reguladores do mercado de bioetanol, capazes de ampliar as exportações quando outras regiões enfrentam escassez de matéria-prima.
Demanda por Octanagem Impulsionando o Etanol como Substituto Aromático
Normas mais rígidas de qualidade do ar reduzem progressivamente o teor de benzeno, tolueno e xileno na gasolina, levando as refinarias a buscar substitutos limpos de alta octanagem. O número de octanas de pesquisa de 113 do etanol preenche essa lacuna ao mesmo tempo que reduz as emissões tóxicas, estimulando uma demanda incremental independente das cotas de combustíveis renováveis. Veículos de alto desempenho em centros urbanos atraem misturas premium de etanol, e os projetos de motores otimizados para maior teor de etanol reforçam essa demanda. Consequentemente, o consumo impulsionado pela octanagem oferece ao mercado de bioetanol uma cobertura adicional contra a queda dos volumes de gasolina nas economias maduras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida eletrificação de veículos leves | -1.4% | América do Norte e UE; expansão para a APAC | Médio prazo (2-4 anos) |
| Controvérsia alimentos versus combustível e uso da terra | -0.8% | Global; agudo nas regiões importadoras de alimentos | Curto prazo (≤ 2 anos) |
| Pontuação mais rigorosa de intensidade de carbono baseada em ILUC | -0.6% | UE e Califórnia; expansão para outras regiões | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Eletrificação de Veículos Leves
A rápida adoção de veículos elétricos (EVs) reduz os tetos de demanda por gasolina nos mercados centrais. A Noruega atingiu 94% de penetração de EVs nas vendas de carros novos em 2024, a China superou 35%, e a Agência Internacional de Energia (AIE) prevê uma participação de 30% nos veículos leves globais até 2030. Como resultado, as refinarias enfrentam pools de mistura cada vez menores, obrigando os produtores de bioetanol a se voltar para a aviação, o transporte pesado e estratégias orientadas para exportação. A divergência de demanda regional persiste porque as economias emergentes ficam atrás na eletrificação de veículos, criando oportunidades para a diversificação geográfica dentro do mercado de bioetanol.
Controvérsia Alimentos versus Combustível e Uso da Terra
A investida da Índia para atingir 30% de mistura transformou-a de exportadora em importadora de milho em 2024, inflacionando os custos de ração para avicultores e intensificando o escrutínio sobre os biocombustíveis de primeira geração. O IFPRI adverte que desviar culturas alimentares para combustível durante ciclos de oferta restrita de grãos pode agravar a insegurança alimentar, levando os formuladores de políticas a recalibrar os mandatos. Essa narrativa pressiona os governos a favorecer a diversificação de matérias-primas em direção a resíduos e culturas não alimentares, complicando as decisões de investimento para os produtores convencionais e moderando o crescimento do mercado de bioetanol nas regiões politicamente sensíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Matéria-Prima:
A Dominância do Milho Enfrenta a Inovação do TrigoA produção baseada em milho contribuiu com 58,12% do tamanho do mercado de bioetanol em 2025, ancorada pelo Meio-Oeste dos EUA, pela expansão do Mato Grosso no Brasil e por logística ferroviária e fluvial bem estabelecida. Os produtores alavancam avanços em enzimas e a valorização de coprodutos — notadamente grãos de destilaria para alimentação animal e CO2 capturado para bebidas — para comprimir os custos unitários e melhorar os índices de carbono. Os contínuos investimentos em captura de carbono e em clusters de armazenamento subterrâneo em todo o Midcontinent reforçam ainda mais as credenciais de desempenho do ciclo de vida.
O etanol de trigo deve registrar um CAGR de 5,45% até 2031, o crescimento mais rápido entre as matérias-primas convencionais. Os players europeus aproveitam os incentivos políticos para a diversificação doméstica de grãos, enquanto os ciclos abundantes de trigo da Austrália oferecem oportunidades de exportação. Os prêmios crescentes de proteína tornam os grãos de destilaria de trigo atraentes para os criadores de animais, compensando os custos mais elevados do amido. Avanços tecnológicos que permitem a fermentação de alta gravidade e a destilação fracionada melhoram as taxas de utilização das plantas, fortalecendo a competitividade do trigo no mercado de bioetanol.
Outras matérias-primas, como cana-de-açúcar, mandioca e fontes lignocelulósicas emergentes, fornecem volumes de nicho, mas estratégicos, que protegem contra oscilações climáticas nas colheitas. A cana-de-açúcar brasileira mantém uma vantagem de custo estrutural por meio da cogeração a bagaço, enquanto os projetos piloto de palma nipa da Indonésia e de agave do México visam desbloquear a produção em terras marginais. Essa diversificação amortece a volatilidade dos preços e se alinha com a pressão dos formuladores de políticas para minimizar o deslocamento de culturas alimentares.



Por Aplicação:
Dominância Automotiva com Crescimento do Setor de AlimentosOs usos finais automotivos e de transporte absorveram 84,95% do volume total em 2025, consolidando seu status como a espinha dorsal de receita do mercado de bioetanol. As paredes de mistura obrigatórias nos Estados Unidos, no Brasil e na UE garantem uma demanda de base mesmo quando os preços do petróleo caem. As refinarias valorizam a contribuição do etanol para a octanagem, permitindo-lhes cumprir os limites aromáticos sem onerosas reformas nas refinarias.
Alimentos e bebidas representam a aplicação de expansão mais rápida, com crescimento esperado de 5,44% de CAGR até 2031. O crescimento depende do aumento da demanda por destilados premium, extratos naturais de sabor e substratos de fermentação que exigem etanol de alta pureza. Os destiladores se beneficiam de preços flexíveis vinculados a prêmios de qualidade para grau de bebida, isolando-os dos ciclos de preço do etanol combustível. Os usos farmacêuticos, cosméticos e de antissépticos agregam um consumo estável respaldado por rigorosos padrões ISO e de farmacopeia que garantem margens estáveis dentro do amplo mercado de bioetanol.
A incipiente rota de etanol para combustível de aviação abre um canal premium adicional. As companhias aéreas que preferem soluções drop-in a reformulações radicais das aeronaves sustentam acordos de offtake que financiam novas plantas de conversão. Embora ainda pequeno em litros absolutos, o potencial do SAF reformula a economia dos produtores ao oferecer múltiplos dos preços de combustível rodoviário para matérias-primas qualificadas, evidenciando a diversificação de aplicações em curso.

Análise Geográfica
Mercado de Bioetanol da América do Norte
A América do Norte manteve 55,10% do volume global em 2025 graças à infraestrutura consolidada de milho, às metas estáveis do Padrão de Combustível Renovável e às iniciativas estaduais de apoio a Combustíveis de Baixo Carbono. Os produtores integram captura de carbono, captura direta de ar e redes de dutos que reduzem a intensidade de carbono do etanol de milho, qualificando-o para mercados de crédito de alto valor. O Canadá aproveita os clusters de matérias-primas de trigo e milho, enquanto o aumento da demanda do México absorve as exportações dos Estados Unidos, reforçando os fluxos comerciais continentais que estabilizam o equilíbrio regional.
Mercado de Bioetanol da Ásia-Pacífico
A Ásia-Pacífico registra o maior CAGR previsto, de 5,74% até 2031, à medida que a meta de mistura de 30% da Índia e o apetite de importação da China ampliam o consumo. Os governos regionais enquadram a expansão do bioetanol como suporte à renda rural e economia de divisas, incentivando o investimento local em biorrefinarias de múltiplas matérias-primas. Tailândia, Filipinas e Vietnã avançam nos mandatos de mistura alinhados aos planos de modernização agrícola, enquanto a Indonésia pilota rotas de nipa para etanol a fim de contornar as restrições às culturas alimentares.
Mercado de Bioetanol da EMEA e da América do Sul
A Europa enfatiza a certificação de sustentabilidade e favorece o etanol à base de resíduos que cumpre os rigorosos limites de economia de gases de efeito estufa. Os sistemas de cotas na Alemanha e na França sustentam a demanda, e a Obrigação de Combustível de Transporte Renovável do Reino Unido prioriza o SAF, impulsionando indiretamente as rotas de etanol para combustível de aviação. A América do Sul, dominada pelo Brasil, atrai capital estrangeiro — notadamente o compromisso dos Emirados Árabes Unidos de 13,5 bilhões de USD — para expandir ativos integrados que combinam cana-de-açúcar, milho e cogeração. O Oriente Médio e a África permanecem nichos em ascensão, catalisados por programas da FAO para soluções de cozimento limpo que posicionam o etanol como alternativa de energia doméstica.
Edições regionais
Análise da cadeia de valor
A cadeia de valor do bioetanol começa com a origem e a agregação da matéria-prima (milho, cana-de-açúcar, trigo e outras biomassas), seguida pela moagem e conversão em biorrefinarias (fermentação, destilação, desidratação). Em seguida, abrange o manuseio de coprodutos (DDGS, óleo de milho e CO2 recuperado) e a logística de saída para misturadores, revendedores de combustível e usuários industriais. A América do Norte ancora a escala upstream e a densidade de processamento, apoiada por cerca de 200 biorrefinarias e 31,9 bilhões de galões de produção de etanol combustível em 2025, enquanto o Brasil combina a moagem de cana-de-açúcar com uma base crescente de etanol de milho que ajuda a suavizar a oferta sazonal e apoia as exportações.
As etapas intermediárias e finais são cada vez mais moldadas por requisitos de qualificação de baixo carbono e infraestrutura de mistura. Em abril de 2026, a EPA dos EUA estabeleceu os volumes do Renewable Fuel Standard para 2026-2027, reforçando a demanda impulsionada pela conformidade das partes obrigadas em relação a fornecedores de etanol certificado. Novos modelos de colaboração também abordam gargalos em sistemas emergentes de importação e distribuição: em março de 2026, o U.S. Grains and BioProducts Council e a Pertamina New and Renewable Energy assinaram um memorando de entendimento focado no desenvolvimento técnico e comercial da cadeia de suprimentos para apoiar a transição da Indonésia para o E10 e a futura preparação para o E20. Em julho de 2026, VIVESCIA, Roquette e Siplec E.Leclerc formaram uma parceria de três anos na França abrangendo agricultura regenerativa, produção de etanol de baixo carbono e distribuição de combustível, refletindo a mudança para rastreabilidade e canais de compra integrados, à medida que programas como o US 45Z Clean Fuel Production Credit (em vigor a partir de 2025) influenciam decisões de investimento.
Cenário Competitivo
Concentração do Mercado
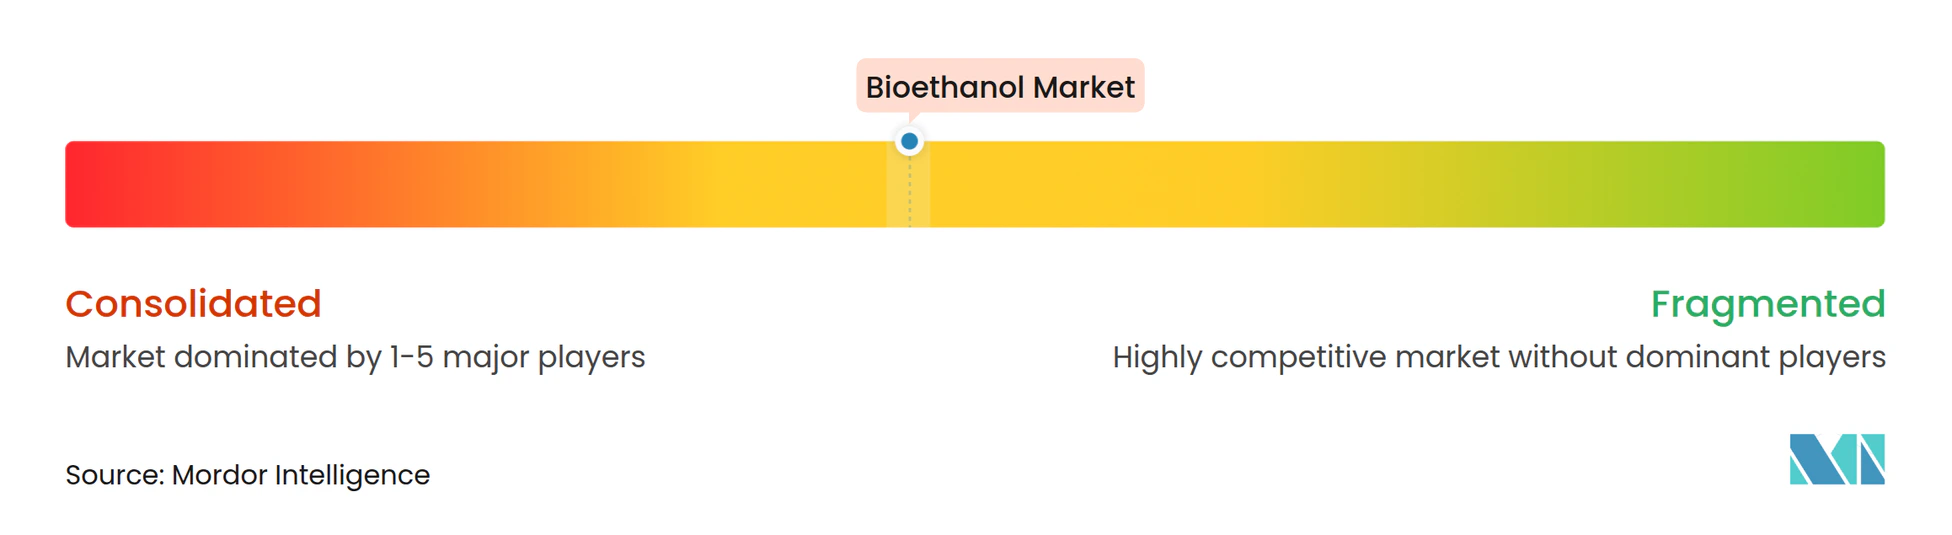
O setor de bioetanol é moderadamente fragmentado. A aquisição da Red Trail Energy pela Gevo ampliou sua presença em Dakota do Norte e adicionou expertise em sequestro de carbono in situ, ilustrando o crescente valor do CCS integrado. A diferenciação tecnológica centra-se em coquetéis de enzimas que elevam o rendimento da fermentação, sistemas de controle avançados que utilizam inteligência artificial para otimização de energia em tempo real e plataformas internas de contabilidade de carbono certificadas pela ISO 14067. Os produtores que avançam rumo à implantação de etanol para combustível de aviação asseguram cartas de offtake de companhias aéreas para sustentar o financiamento, com a planta da LanzaJet na Geórgia e a Net-Zero 1 da Gevo em Dakota do Sul servindo como primeiros modelos.
Líderes do Setor de Bioetanol
-
POET LLC
-
ADM
-
Valero
-
Raizen
-
Green Plains Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bioetanol Empresas cobertas neste relatório
- Abengoa
- ADM
- Alto Ingredients Inc.
- Blue Biofuels Inc.
- BP p.l.c.
- Cenovus Energy
- Cristalco
- CropEnergies AG
- Ethanol Technologies
- GranBio Investimentos SA
- Green Plains Inc.
- Henan Tianguan Group Co. Ltd
- Jilin Fuel Ethanol Co. Ltd
- KWST
- Lantmannen
- POET LLC
- Raizen
- SEKAB
- SUNCOR Energy Inc.
- Tereos
- Valero
- VERBIO Vereinigte Bioenergie AG
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é a expansão da disponibilidade de misturas mais elevadas e da infraestrutura de varejo compatível, que transforma mandatos e incentivos em compras físicas efetivas, particularmente onde a atenção regulatória está voltada para o E15 e misturas superiores. Nos Estados Unidos, os volumes finais do Renewable Fuel Standard da EPA de abril de 2026 para 2026 e 2027 (incluindo 15 bilhões de galões de biocombustível convencional) mantêm a demanda de conformidade central nas decisões de compra, e projetos do lado da oferta estão se expandindo para atender aos requisitos de mistura e baixo carbono. Adições de capacidade e desbloqueio de gargalos também estão em andamento em grandes produtores: a POET iniciou uma grande expansão em Shelbyville, Indiana, para 193 milhões de galões por ano a partir de 98 milhões (projeto anunciado em janeiro de 2026 e posteriormente colocado em execução), e a Gevo anunciou planos em março de 2026 para adicionar uma segunda unidade de 75 milhões de galões por ano em Richardton, Dakota do Norte, reforçando o investimento em escala e flexibilidade operacional.
Uma segunda área de oportunidade é a diferenciação do etanol de baixo carbono, apoiada por contabilidade de carbono, otimização de energia de processo e certificação, o que pode favorecer o posicionamento premium em mercados orientados por créditos e melhorar o acesso a usos finais emergentes, como o etanol para combustível de aviação. Ações corporativas e nacionais também expandem os pools de demanda endereçáveis além dos mercados de gasolina maduros: a aprovação formal pela Índia dos padrões de combustível E100 em junho de 2026 apoia casos de uso de combustível flexível e alto teor de etanol, enquanto o CNPE do Brasil determinou um aumento na mistura de gasolina para E32 a partir de 1º de agosto de 2026, criando um aumento imediato na demanda de mistura doméstica. Na América do Sul, investimentos em etanol de milho também fortalecem a oferta pronta para exportação: a CerradinhoBio começou a operar uma planta expandida em Chapadão do Céu, Goiás, em junho de 2026, e a FS iniciou a construção de uma nova instalação de 580 milhões de litros por ano em Querência, Mato Grosso, em junho de 2026, ampliando o pipeline de produção incremental conectado aos mercados de coprodutos DDGS e óleo de milho.
Desenvolvimentos industriais recentes em Mercado de Bioetanol
- Junho de 2026: a POET deu início a uma expansão em sua unidade de bioprocessamento em Shelbyville, Indiana, para elevar a capacidade de bioetanol de 98 milhões para 193 milhões de galões por ano. O projeto adiciona produção incremental em grande escala em um corredor central de produção nos EUA e melhora a capacidade da POET de atender a programas de demanda de misturas mais elevadas e baixo carbono.
- Novembro de 2025: a ADM e a Tallgrass iniciaram operações em um projeto de captura e armazenamento de carbono no Complexo de Processamento de Milho da ADM em Columbus, Nebraska, descrito pelas empresas como a maior instalação de CCS de bioetanol do mundo. Ao se conectar à rede de dutos de CO2 Trailblazer da Tallgrass, o projeto apoia o fornecimento de etanol de menor carbono e melhora o acesso a mercados de combustíveis sensíveis a créditos.
- Junho de 2024: a Raízen inaugurou sua planta de etanol de segunda geração em Piracicaba, convertendo bagaço em cerca de 42 milhões de litros de etanol celulósico por ano. O início das operações amplia a capacidade comercial de 2G no Brasil e apoia a diversificação de matérias-primas, afastando-se de culturas alimentares, ao mesmo tempo em que aproveita a logística existente de moagem de cana-de-açúcar.
Mercado de Bioetanol Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o bioetanol produzido a partir de matérias-primas de origem biomassa e fornecido para uso final em mistura com combustíveis e usos não combustíveis. O dimensionamento acompanha o equilíbrio total entre oferta e demanda em termos de volume, alinhado ao bioetanol comercial que chega aos usuários finais por meio de canais formais.
Exclusões de escopo: Excluímos o etanol de origem fóssil, os volumes de testes cativos no local não liberados ao mercado e a dupla contagem entre transferências intermediárias e consumo final.
Visão Geral da Segmentação
- Por Tipo de Matéria-Prima
- Cana-de-açúcar
- Milho
- Trigo
- Outras Matérias-Primas
- Por Aplicação
- Automotivo e Transporte
- Alimentos e Bebidas
- Farmacêutico
- Cosméticos e Cuidados Pessoais
- Outras Aplicações (Células a Combustível, Geração de Energia)
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Resto do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de uma base de fatos consistente sobre produção, demanda de mistura e fluxos comerciais, uma vez que estes são os pilares de um mercado volumétrico como o do bioetanol. Recorremos principalmente a fontes públicas, como agências nacionais de energia e notificações de mandatos de combustíveis, portais de estatísticas aduaneiras e de comércio, ministérios da agricultura e balanços de safras, além de conjuntos de dados internacionais de organizações como FAO, IEA e EIA dos EUA.
Para tornar o modelo utilizável em diferentes regiões, compilamos também sinais de suporte provenientes de relatórios anuais de empresas, apresentações a investidores, sites de associações e cobertura jornalística de fontes confiáveis sobre adições de capacidade, utilização de plantas e mudanças na política de mistura. Quando necessário, cruzamos dados financeiros selecionados de empresas, atividade de patentes e indicadores de comércio em nvel de embarque por meio de assinaturas de bases de dados pagas, que ajudam a preencher lacunas e reduzir erros manuais. Essas fontes são meramente ilustrativas, e muitas outras referências foram utilizadas para coletar, validar e esclarecer pontos de dados ao longo do trabalho.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para confirmar o que os dados documentais não conseguem explicar completamente, especialmente as faixas reais de utilização, as premissas típicas de rendimento e como as metas de mistura se traduzem em captação efetiva. Conversamos com um conjunto de produtores, distribuidores, partes interessadas em matérias-primas e compradores a jusante na APAC, EMEA e nas Américas, e utilizamos suas contribuições para ajustar fatores de conversão, vazamentos comerciais e sensibilidade da demanda no curto prazo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 38% | CXOs: 14% | APAC: 43% |
| Nível intermediário: 47% | Líderes Funcionais/de Unidade: 36% | EMEA: 37% |
| Participantes menores: 15% | Gerentes: 50% | Américas: 20% |
Dimensionamento e Previsão de Mercado
O dimensionamento central utiliza uma abordagem de cima para baixo, na qual produão, comércio e programas de mistura obrigatória são reconstruídos em um conjunto de demanda por país, que é então consolidado em totais regionais e globais. Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, como verificações de capacidade instalada de plantas amostradas versus utilização, verificações de canais de distribuição e verificações pontuais de volumes médios realizados nos principais usos finais.
No bioetanol, alguns insumos determinam o resultado de forma mais significativa: capacidade instalada por país, taxas operacionais típicas, disponibilidade de matérias-primas e faixas de rendimento, consumo de gasolina e adesão à taxa de mistura, e saldos líquidos de importação ou exportação. Quando o cenário muda, isso geralmente se manifesta primeiro em movimentos de política (adoção de E10 ou E15, aplicação de mandatos) e no diferencial entre os custos de matérias-primas e os preços dos combustíveis, de modo que tratamos esses fatores como indicadores de alerta antecipado.
Para as previsões, aplicamos principalmente análise de cenários apoiada por verificações de sensibilidade do tipo regressão, uma vez que as mudanças na demanda estão fortemente ligadas a mandatos de mistura, demanda por combustíveis e expansões de capacidade. Quando um proxy de baixo para cima é escasso para um país menor, tratamos a lacuna utilizando índices de intensidade de países comparáveis e, em seguida, revisitamos a premissa durante os acompanhamentos primários antes de a previsão ser finalizada.
Ciclo de Validação de Dados e Atualização
A validação é realizada comparando os resultados com sinais independentes, como volumes nacionais de mistura reportados, consistência das estatísticas de comércio e mudanças de capacidade conhecidas, verificando em seguida se os movimentos parecem razoáveis de um ano para o outro. Se um país apresentar um salto incomum, rastreamos o fator determinante até um dos alavancadores do modelo e corrigimos a premissa ou a justificamos com evidências de suporte.
Antes da aprovação final, o trabalho passa por revisões analíticas em múltiplas etapas, nas quais as tabelas principais são verificadas novamente e os cálculos são replicados. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como revisões de mandatos, paralisações importantes de plantas ou grandes adições de capacidade. Imediatamente antes da entrega, realizamos uma revisão final para que os números reflitam as publicações públicas mais recentes disponíveis e o feedback de mercado verificado.
Tamanho do Mercado de Bioetanol da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o bioetanol frequentemente não se alinham porque a unidade de medida subjacente, os usos finais incluídos e a forma como os volumes impulsionados por políticas são tratados podem diferir. As diferenças também decorrem do ano selecionado como ponto de partida, do momento da conversão cambial e de se a produção, o consumo ou a receita de vendas está sendo representada.
A tabela de referência mostra uma divisão clara entre relatórios baseados em volume e relatórios baseados em receita, e no modelo da Mordor Intelligence o mercado é expresso em bilhões de litros vinculados aos fundamentos de oferta e mistura, em vez de uma única conversão de preço médio global. Outra lacuna comum é que algumas estimativas dependem fortemente de aumentos assumidos de preço médio de venda e de combinações amplas de aplicações, enquanto outras refletem conformidade conservadora com políticas ou excluem o comércio informal, o que altera os totais finais mesmo quando os mesmos países são cobertos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 124,07 bilhões de litros (2026) | |
| Consultoria Global A | 84,02 bilhões de USD (2025) | Reportado em termos de valor em USD, o que pode variar materialmente com base nos preços médios assumidos e no momento da conversão cambial, podendo misturar aplicações de combustível e não combustível sob um escopo de receita mais amplo. |
| Editora do Setor B | 67,71 bilhões de USD (2024) | Utiliza um ano base diferente e uma perspectiva de receita que pode subestimar ou superestimar os volumes quando a conformidade com a mistura, os saldos comerciais e as mudanças de utilização são simplificados em uma única curva de crescimento. |
Analisando os três valores em conjunto, a dispersão é explicada principalmente pela escolha da unidade, pelo ano inicial e pela forma como a política de mistura é traduzida em captação real. Nossa abordagem permanece rastreável porque os totais principais são construídos a partir de capacidade, utilização, comércio e taxas de mistura, e então verificados em relação a sinais públicos independentes antes que o caminho de previsão seja finalizado.
Principais Questões Respondidas no Relatório
Qual é o crescimento volumétrico previsto para o bioetanol global até 2031?
O volume global deve aumentar de 124,07 bilhões de litros em 2026 para 158,93 bilhões de litros até 2031, refletindo um CAGR de 5,08%.
Qual região adicionará a maior quantidade incremental de litros de demanda?
A Ásia-Pacífico, impulsionada pela meta de mistura de 30% da Índia e pela demanda sustentada de importações da China, registra o maior CAGR, de 5,74%, até 2031.
Qual é o domínio do milho na produção atual de bioetanol?
O milho representa 58,12% do abastecimento de 2025, tornando-se a maior matéria-prima individual dentro do mix global.
Qual segmento além do combustível oferece o crescimento de receita mais rápido?
Alimentos e bebidas lideram as aplicações não combustíveis, expandindo a um CAGR de 5,44% com a crescente demanda por etanol de grau de bebida e para processamento de alimentos.
Como os produtores estão lidando com as pressões de intensidade de carbono?
Investimentos em captura de carbono, certificação de matérias-primas sustentáveis e rotas de etanol para combustível de aviação permitem aos produtores reduzir as emissões do ciclo de vida e acessar mercados premium.
Quais forças poderiam restringir o crescimento futuro da demanda?
A aceleração da adoção de veículos elétricos nos mercados desenvolvidos e as crescentes preocupações com alimentos versus combustível podem reduzir a demanda por misturas de gasolina e o apoio político.