
Tamanho e Participação do Mercado de Motores de Direção Assistida Automotiva
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
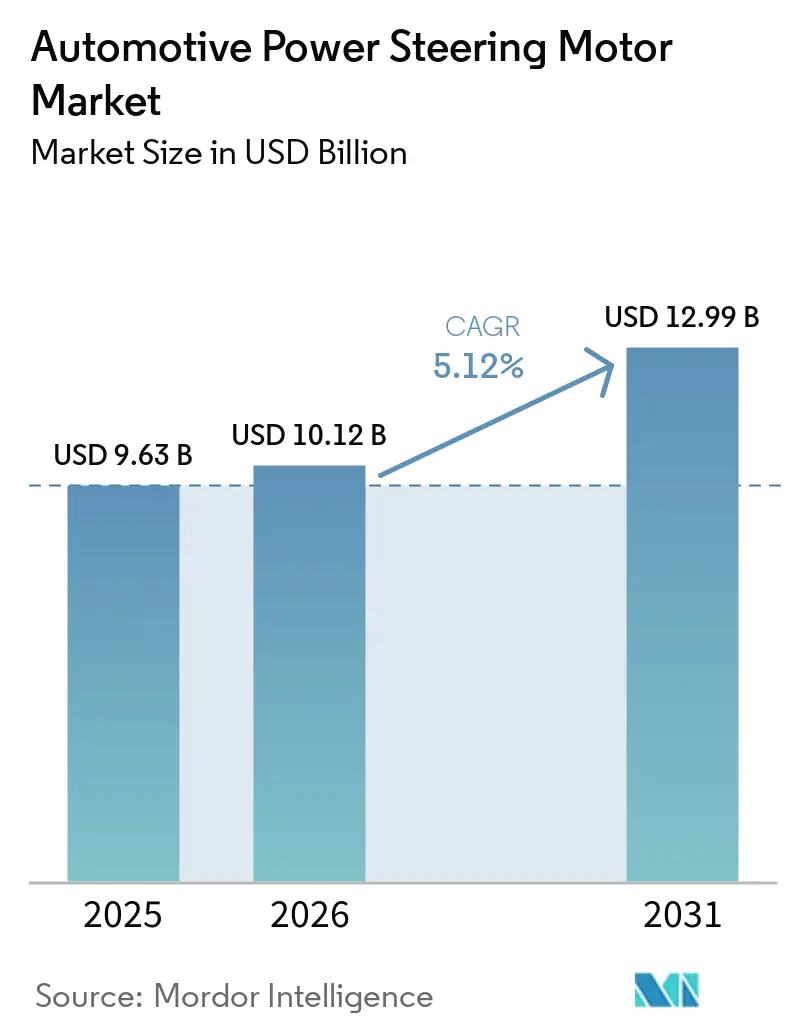
| Tamanho do Mercado (2026) | 10.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.99 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.12 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Motores de Direção Assistida Automotiva por Mordor Intelligence
O tamanho do mercado de motores de direção assistida automotiva foi avaliado em 9,63 bilhões de USD em 2025 e estima-se que cresça de 10,12 bilhões de USD em 2026 para atingir 12,99 bilhões de USD até 2031, registrando um CAGR de 5,12% durante o período de previsão (2026–2031). A rápida adoção do EPS é impulsionada por regulamentações mais rígidas de economia de combustível e emissões de CO₂, pela integração com recursos avançados de assistência ao condutor e pela transição para plataformas de veículos definidos por software. Os fabricantes de automóveis consideram os motores de direção como habilitadores críticos de arquiteturas de direção por fio (steer-by-wire) que suportam níveis mais elevados de automação, ao mesmo tempo que reduzem os custos de manutenção ao longo da vida útil. A Ásia-Pacífico continua sendo o principal polo de fabricação, beneficiando-se de cadeias de fornecimento de eletrônicos densas e de uma forte produção de veículos elétricos a bateria. Em contrapartida, as estratégias de localização na ASEAN e no México estão ajudando a mitigar os riscos de fornecimento de terras raras e semicondutores. Em todas as regiões, os motores de corrente contínua sem escovas ganham participação à medida que os inversores de carboneto de silício tornam a eletrônica de potência de maior eficiência financeiramente viável e em conformidade com os futuros padrões de cibersegurança.
Principais Conclusões do Relatório
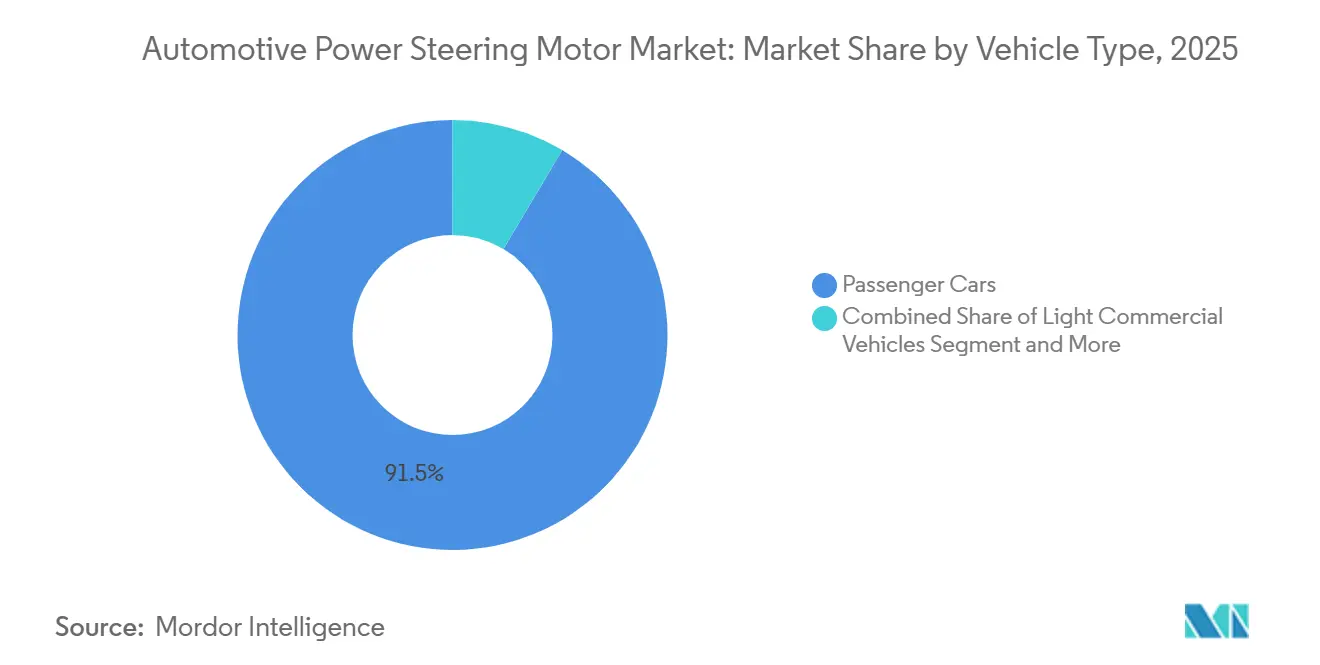
- Por tipo de veículo, os automóveis de passeio responderam por 91,48% da participação no mercado de motores de direção assistida automotiva em 2025, enquanto os veículos comerciais leves devem crescer a um CAGR de 7,12% até 2031.
- Por tipo de direção assistida, a direção elétrica assistida (EPS) dominou com 70,31% da participação no mercado de motores de direção assistida automotiva em 2025 e também deve registrar o crescimento mais rápido, a um CAGR de 8,18% até 2031.
- Por tipo de produto, o EPS de assistência na coluna (CEPS) liderou com 41,28% da participação no mercado de motores de direção assistida automotiva em 2025, enquanto o EPS de assistência na cremalheira (REPS) deve expandir a um CAGR de 11,22% até 2031.
- Por tecnologia de motor, os motores de corrente contínua com escovas compreenderam 57,45% do mercado de motores de direção assistida automotiva em 2025, enquanto os motores de corrente contínua sem escovas devem crescer a um CAGR de 8,72% até 2031.
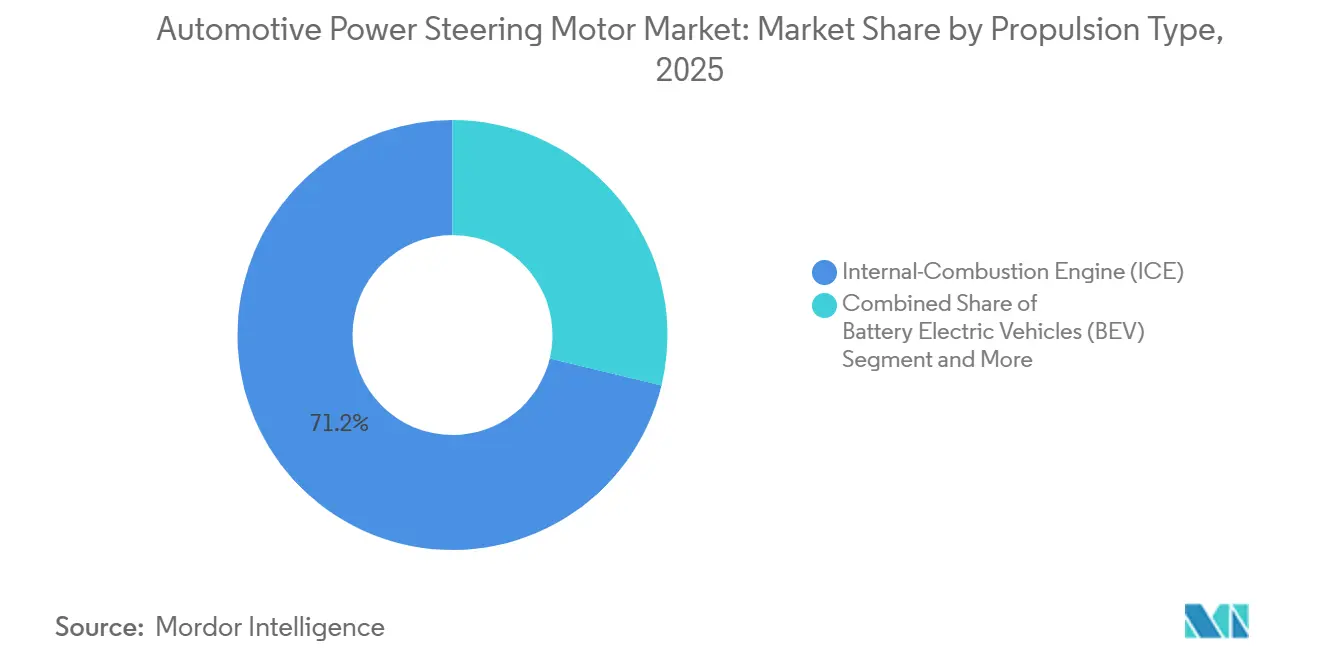
- Por tipo de propulsão, os veículos com motor de combustão interna (ICE) detinham 71,22% da participação no mercado de motores de direção assistida automotiva em 2025, enquanto os veículos elétricos a bateria (BEVs) devem crescer rapidamente a um CAGR de 12,25% até 2031.
- Por canal de vendas, os canais OEM capturaram 94,35% da receita do mercado de motores de direção assistida automotiva em 2025, enquanto o segmento de pós-venda deve expandir a um CAGR de 8,79% até 2031.
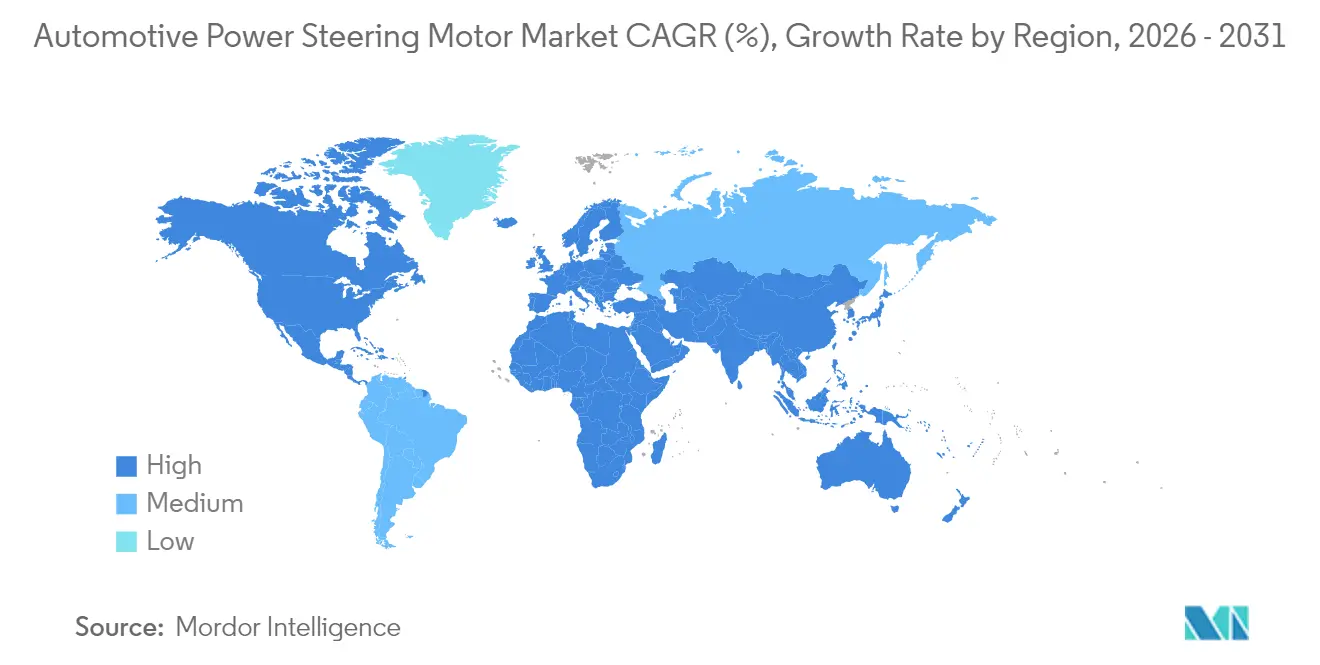
- Por geografia, a Ásia-Pacífico liderou o mercado com 54,55% da participação no mercado de motores de direção assistida automotiva em 2025, enquanto o Oriente Médio e África deve registrar o crescimento mais rápido, a um CAGR de 9,35% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Transição para EPS para Conformidade com Economia de Combustível e CO₂ | +1.2% | Global, com a UE e a China Liderando a Pressão Regulatória | Médio prazo (2-4 anos) |
| Produção de Veículos Eletrificados na China e na Índia | +1.1% | Núcleo da APAC, com Expansão para os Mercados da ASEAN | Curto prazo (≤ 2 anos) |
| Integração com ADAS e Direção por Fio (Steer-by-Wire) | +0.9% | América do Norte e Segmentos Premium da UE, com a Ásia-Pacífico a Seguir | Longo prazo (≥ 4 anos) |
| Localização de Fornecedores na ASEAN e no México | +0.7% | ASEAN-5, México, com Benefícios na Cadeia de Fornecimento para o NAFTA | Médio prazo (2-4 anos) |
| Redução de Custos de Inversores de Carbeto de Silício | +0.6% | Global, com Adoção Antecipada em Segmentos de VE Premium | Médio prazo (2-4 anos) |
| Atualizações de Mapa de Torque via OTA pelos OEM | +0.4% | América do Norte e UE, com Expansão para Modelos Premium da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Transição para EPS para Conformidade com Economia de Combustível e CO2
A pressão regulatória impulsiona a adoção de EPS à medida que os fabricantes de automóveis buscam melhorias de 2-4% na economia de combustível em relação aos sistemas hidráulicos, sendo que a tecnologia elimina as bombas hidráulicas acionadas pelo motor que consomem 2-6 cavalos de potência de forma contínua. As metas de emissão de CO2 da União Europeia de 95g/km até 2025 e a política de duplo crédito da China criam urgência de conformidade que se estende além dos cálculos tradicionais de custo-benefício[1]. Este impulso regulatório acelera a penetração de EPS em segmentos de veículos de entrada, onde os fabricantes anteriormente evitavam a tecnologia devido aos custos iniciais mais elevados. A transição permite que os fabricantes de automóveis alcancem reduções de emissões em toda a frota sem comprometer o desempenho do veículo, uma vez que os sistemas EPS fornecem assistência de direção apenas quando necessário, em vez de manter pressão hidráulica constante. Os fabricantes de veículos comerciais adotam cada vez mais EPS para atender a padrões rigorosos de emissões, ao mesmo tempo que reduzem o custo total de propriedade por meio da eliminação da manutenção do fluido hidráulico e da melhoria da eficiência de combustível.
Rápida Produção de Veículos Eletrificados na China e na Índia
O aumento da produção de BEV na China cria demanda concentrada por motores EPS, com fabricantes domésticos como a BYD e players emergentes necessitando de sistemas de direção otimizados para arquiteturas de veículos elétricos, em vez de adaptações para ICE. As políticas emergentes de eletrificação da Índia ampliam essa demanda, à medida que fabricantes como a Tata Motors atingem 80% de localização para componentes de VE, incluindo produção própria de motores para reduzir a dependência de importações. Esta concentração regional cria eficiências na cadeia de fornecimento para fabricantes de motores EPS capazes de estabelecer capacidades de produção local, ao mesmo tempo que expõe o mercado a riscos geopolíticos relacionados ao acesso a materiais de terras raras e requisitos de transferência de tecnologia.
Integração com Roteiros de ADAS e Direção por Fio
Os sistemas EPS servem como hardware fundamental para recursos de condução automatizada, com motores de direção fornecendo o controlo preciso do torque necessário para assistência de manutenção de faixa, estacionamento automatizado e intervenções de direção de emergência. A recente implantação de direção por fio da ZF no Nio ET9 demonstra como a eliminação das conexões mecânicas de direção permite um controlo avançado da dinâmica do veículo impossível com sistemas tradicionais. Esta integração cria efeitos de bloqueio de fornecedor, pois os fabricantes de automóveis que desenvolvem capacidades de condução autónoma requerem fornecedores de direção capazes de entregar soluções integradas de hardware-software, em vez de componentes mecânicos isolados. O roteiro tecnológico vai além das aplicações de ADAS atuais, com sistemas de direção por fio que permitem relações de direção variáveis, experiências de condução personalizáveis e redundância à prova de falhas para níveis mais elevados de automação. O desenvolvimento do sistema de direção modular da Volkswagen para veículos da Plataforma Elétrica Premium ilustra como a integração de EPS torna-se central para arquiteturas de veículos definidas por software, exigindo atualizações contínuas por via OTA e otimização de desempenho.
Localização de Fornecedores de Nível 1 na ASEAN e no México
A localização da fabricação acelera à medida que os fornecedores de Nível 1 estabelecem capacidades de produção regional para atender às crescentes operações de montagem automotiva na Tailândia, Indonésia, Malásia e México. A expansão da Nexteer no México com um novo centro técnico criando mais de 350 empregos até 2026 exemplifica essa tendência, com foco em direção assistida elétrica e inovações em colunas de direção com capacidades de prototipagem em pré-produção[2]. A produção de veículos na região da ASEAN tem previsão de atingir 6 milhões de unidades em meados da década de 2030, impulsionada pelos investimentos de OEM chineses na fabricação de VE e pela expansão da capacidade dos fabricantes de automóveis japoneses[3]. Esta localização reduz os custos logísticos e a exposição cambial, ao mesmo tempo que permite uma resposta mais rápida às necessidades regionais dos OEM, especialmente à medida que o México se posiciona para se tornar o 5.º maior produtor mundial de veículos até 2025, com forte foco em componentes de eletrificação.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aperto na Cadeia de Fornecimento de Semicondutores 2025–27 | -1.1% | Global, com Pressão Particular em Componentes de Grau Automotivo | Médio prazo (2-4 anos) |
| Alto Custo de Reparação de EPS para Segmentos de Veículos de Entrada | -0.8% | Global, com Impacto Agudo em Mercados Emergentes Sensíveis a Preço | Curto prazo (≤ 2 anos) |
| Volatilidade de Preços de Ímanes de Terras Raras | -0.7% | Global, com Risco de Concentração de Fornecimento Decorrente das Políticas de Exportação da China | Curto prazo (≤ 2 anos) |
| Encargo dos Custos de Conformidade com Cibersegurança | -0.5% | Mercados Regulatórios da América do Norte e da UE, com Expansão Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aperto na Cadeia de Fornecimento de Semicondutores 2025-27
As escassez de semicondutores de grau automotivo continuam a afetar a produção de motores EPS, com circuitos integrados de gestão de energia e processadores de controlo de motores a experienciar prazos de entrega prolongados que perturbam os cronogramas de fabricação e aumentam os custos dos componentes. A transição da indústria automotiva para arquiteturas elétricas de 800V agrava este desafio, exigindo semicondutores de carbeto de silício especializados com capacidade de produção limitada e rigorosos requisitos de qualificação automotiva. Os fabricantes de EPS enfrentam restrições de alocação por parte de fornecedores de semicondutores que priorizam a eletrônica de consumo de maior volume em detrimento das aplicações automotivas, apesar da maior lucratividade por unidade do setor automotivo. Este aperto de fornecimento força acordos de fornecimento de longo prazo e reservas de inventário que aumentam as necessidades de capital de giro, ao mesmo tempo que limitam a flexibilidade de produção para responder às flutuações da demanda.
Alto Custo de Reparação de EPS para Segmentos de Veículos de Entrada
Os custos de substituição do sistema EPS que variam de USD 800 a 1.500 criam barreiras de acessibilidade em mercados sensíveis a preço, onde os valores dos veículos podem não justificar as despesas de reparação, particularmente para veículos de entrada mais antigos que se aproximam do fim da vida útil. Esta estrutura de custos leva os consumidores a optar por alternativas de pós-venda ou substituição do veículo em vez de reparações OEM, limitando a expansão do mercado em regiões com ciclos de vida prolongados de veículos e rendimentos disponíveis mais baixos. A complexidade da integração da unidade de controlo do motor EPS requer equipamentos de diagnóstico especializados e formação de técnicos que muitas oficinas independentes não possuem, concentrando as capacidades de reparação entre concessionários autorizados com tarifas de mão de obra mais elevadas. Os fabricantes de veículos de entrada enfrentam compromissos de conceção entre competitividade de custo inicial e capacidade de manutenção a longo prazo, uma vez que arquiteturas EPS simplificadas podem reduzir os custos iniciais, mas aumentam a complexidade de reparação quando ocorrem falhas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Os Segmentos Comerciais Impulsionam a EletrificaçãoOs automóveis de passeio responderam por 91,48% da participação no mercado de motores de direção assistida automotiva em 2025, impulsionados pela conformidade regulatória e pela demanda dos consumidores por recursos avançados de assistência ao condutor que exigem controle eletrônico de direção preciso. Os veículos comerciais pesados adotam os sistemas EPS de forma mais gradual devido aos maiores requisitos de potência e às preocupações com durabilidade. No entanto, as aplicações emergentes em veículos comerciais elétricos criam novas oportunidades para projetos de motores de alto torque. Os veículos comerciais leves apresentarão o crescimento mais rápido, a um CAGR de 7,12% durante 2026-2031, superando os automóveis de passeio apesar de representarem uma participação de mercado menor, à medida que os operadores de frotas priorizam os benefícios do custo total de propriedade dos sistemas EPS, incluindo manutenção reduzida e maior eficiência de combustível.
A transição dos veículos comerciais reflete mandatos mais amplos de eletrificação de frotas, nos quais os operadores buscam soluções integradas que combinem controles de direção, frenagem e trem de força para otimizar a eficiência do veículo e reduzir a complexidade operacional. Os sistemas de gestão de frotas exigem cada vez mais capacidades de diagnóstico remoto e manutenção preditiva que os sistemas EPS viabilizam por meio de sensores integrados e protocolos de comunicação. Isso cria oportunidades de diferenciação para fornecedores capazes de entregar soluções otimizadas para frotas com intervalos de serviço estendidos e capacidades de monitoramento remoto que reduzem os custos de inatividade.


Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Tipo de Direção Assistida:
A Dominância do EPS AceleraA direção elétrica assistida comandou 70,31% da participação no mercado de motores de direção assistida automotiva em 2025 e crescerá a um CAGR de 8,18% até 2031, refletindo a evolução da tecnologia de uma solução de economia de combustível para uma plataforma habilitadora de recursos avançados de veículos. Os sistemas de direção assistida hidráulica enfrentam demanda decrescente à medida que os fabricantes de automóveis eliminam componentes hidráulicos para reduzir a complexidade e viabilizar a eletrificação, embora a tecnologia persista em aplicações de serviço pesado que exigem força máxima de direção. A direção assistida eletro-hidráulica serve como tecnologia de transição para fabricantes que atualizam plataformas existentes, combinando assistência de motor elétrico com suporte hidráulico para aplicações que exigem maior potência do que os sistemas EPS puros podem fornecer.
A trajetória de crescimento do EPS acelera além das curvas de adoção tradicionais à medida que a tecnologia se torna um pré-requisito para a integração de ADAS e o desenvolvimento de direção autônoma. Os fabricantes de automóveis especificam cada vez mais sistemas EPS por suas capacidades de atualização de software e integração com o controle de estabilidade do veículo, criando parcerias com fornecedores que vão além do fornecimento de componentes para serviços de desenvolvimento e validação de software. Essa mudança transforma os fornecedores de EPS de provedores de componentes mecânicos em parceiros tecnológicos integrados capazes de entregar soluções completas de direção com inteligência embarcada e recursos de conectividade.
Por Tipo de Produto:
Os Sistemas de Assistência na Cremalheira Ganham TraçãoO EPS de assistência na coluna (CEPS) manteve 41,28% da participação no mercado de motores de direção assistida automotiva em 2025 devido a vantagens de custo e compatibilidade de retrofit com arquiteturas de veículos existentes, particularmente em automóveis de passeio compactos e de médio porte, onde as restrições de espaço favorecem soluções integradas montadas na coluna. O EPS de assistência na cremalheira (REPS) acelerará mais rapidamente, a um CAGR de 11,22%, impulsionado por características de desempenho superiores e vantagens de integração em plataformas de veículos elétricos, onde os sistemas de direção exigem maior precisão e capacidade de resposta. O EPS de assistência no pinhão (PEPS) atende aplicações especializadas que exigem níveis de potência intermediários, enquanto o EPS de pinhão duplo (DPEPS) atende veículos de alto desempenho que demandam máxima precisão de direção e redundância de segurança.
As configurações emergentes de EPS de eixo paralelo (PA-EPS) permitem flexibilidade de embalagem para projetos de veículos elétricos onde os layouts tradicionais de coluna de direção conflitam com o posicionamento da bateria e a otimização do espaço interior. A evolução do produto reflete a mudança dos fabricantes de automóveis em direção a soluções de direção específicas para plataformas, em vez de aplicações universais, criando oportunidades para fornecedores capazes de entregar projetos de motores personalizados e algoritmos de controle. Topologias avançadas de motores, incluindo projetos de ímã permanente de fluxo axial, permitem maior densidade de torque e comprimento axial reduzido, abordando restrições de espaço em arquiteturas de veículos modernos.
Por Tecnologia de Motor:
Motores Sem Escovas AvançamOs motores DC com escovas retiveram 57,45% da participação no mercado de motores de direção assistida automotiva em 2025 devido a vantagens de custo e cadeias de fornecimento estabelecidas. No entanto, os motores DC sem escovas devem crescer a um CAGR de 8,72% até 2031, à medida que as demandas de eficiência e durabilidade favorecem as características de desempenho superiores da tecnologia. Os motores sem escovas eliminam pontos de desgaste mecânico e permitem o controle preciso de velocidade necessário para recursos avançados de assistência ao condutor, embora os custos iniciais mais elevados limitem a adoção em segmentos de veículos de baixo custo. A transição tecnológica reflete tendências mais amplas de eletrificação automotiva, onde a eficiência do motor impacta diretamente a autonomia do veículo e a vida útil da bateria.
A eletrônica de potência de carboneto de silício reduz os custos dos motores sem escovas ao melhorar a eficiência do inversor e reduzir os requisitos de resfriamento. Espera-se que o mercado de dispositivos SiC experimente forte crescimento até 2031, com aplicações automotivas representando uma parcela substancial da demanda por SiC de potência. Essa convergência de custos acelera a adoção de motores sem escovas à medida que o custo total do sistema se aproxima das alternativas com escovas, ao mesmo tempo que oferece desempenho e confiabilidade superiores. Alternativas a ímãs de terras raras, incluindo materiais de ferrita e NdFeB reciclado, abordam vulnerabilidades da cadeia de fornecimento enquanto mantêm os padrões de desempenho do motor exigidos para aplicações automotivas.
Por Tipo de Propulsão:
O Crescimento de BEV Transforma os RequisitosOs veículos com motor de combustão interna mantiveram 71,22% da participação no mercado de motores de direção assistida automotiva em 2025, embora os veículos elétricos a bateria devam crescer a um CAGR de 12,25% à medida que os mandatos de eletrificação e as preferências dos consumidores impulsionam a adoção nos mercados globais. Os sistemas de direção de BEV exigem integração com sistemas de frenagem regenerativa e controle de estabilidade do veículo, criando oportunidades para fornecedores capazes de entregar soluções de chassi coordenadas em vez de componentes de direção independentes. Os veículos elétricos híbridos servem como tecnologia de transição, exigindo sistemas de direção compatíveis com trens de força elétricos e de combustão, ao mesmo tempo que otimizam a eficiência em todos os modos de operação.
A evolução do mix de propulsão cria requisitos distintos para o projeto de motores de direção, com os BEVs permitindo operação em tensão mais alta e gestão térmica integrada, enquanto os veículos ICE exigem compatibilidade com sistemas elétricos de 12V e isolamento de vibração do motor. Espera-se que mais de 50% dos veículos elétricos a bateria utilizem trens de força de carboneto de silício até 2027, ante 30% atualmente, permitindo sistemas de direção de maior eficiência com consumo de energia reduzido. Essa transição cria desafios no roteiro tecnológico para fornecedores que atendem frotas de propulsão mista, ao mesmo tempo que desenvolvem soluções de próxima geração para plataformas totalmente elétricas.

Nota: As participações dos segmentos individuais estão disponíveis mediante a compra do relatório
Por Canal de Vendas:
Oportunidades de Pós-Venda EmergemA demanda OEM dominou com 94,35% da participação no mercado de motores de direção assistida automotiva em 2025, refletindo a natureza integrada dos sistemas EPS modernos que exigem instalação em fábrica e calibração com os sistemas de controle do veículo. A demanda de pós-venda deve crescer a um CAGR de 8,79% até 2031, impulsionada pelo envelhecimento das frotas de veículos que exigem retrofits e componentes de reposição de EPS, particularmente em regiões com ciclos de vida de veículos estendidos e infraestrutura de serviços em crescimento. A expansão do pós-venda enfrenta desafios decorrentes da complexidade do sistema e dos requisitos de diagnóstico que limitam as capacidades de reparo independente, concentrando as oportunidades de serviço entre revendedores autorizados e centros de serviço especializados.
O crescimento do pós-venda acelera à medida que os sistemas EPS atingem os intervalos de substituição nos veículos de adoção inicial, criando demanda por componentes remanufaturados e soluções de atualização que melhoram o desempenho em relação ao equipamento original. O pós-venda automotivo projeta crescimento significativo até 2031, embora a adoção de veículos elétricos represente desafios de longo prazo, pois os VEs exigem menos intervenções de manutenção do que os veículos ICE. Essa dinâmica cria oportunidades para fornecedores capazes de entregar soluções de retrofit que atualizam sistemas hidráulicos para EPS, mantendo a compatibilidade com as arquiteturas e sistemas de controle dos veículos existentes.
Análise Geográfica
Mercado de Motores de Direção Assistida Automotiva da APAC
A Ásia-Pacífico reteve 54,55% do mercado de motores de direção assistida automotiva em 2025, devido à liderança da China na produção de veículos e ao acelerado crescimento dos volumes de veículos elétricos a bateria. A produção local de motores beneficia-se da montagem de back-end de semicondutores regional e de uma densa cadeia de fornecimento de ímãs. Os fornecedores Tier-1 japoneses e coreanos lideram no design de algoritmos de precisão, enquanto os fornecedores chineses impulsionam vantagens de escala nos mercados de exportação. A Índia amplifica o momentum com incentivos de localização que aumentam o conteúdo de valor doméstico nos novos modelos de veículos elétricos.
Mercado de Motores de Direção Assistida Automotiva do MEA
Embora ainda pequena, a região do Oriente Médio e África tem previsão de registrar o CAGR mais rápido de 9,35% até 2031, à medida que Marrocos e a Arábia Saudita fomentam plantas de montagem orientadas para exportação. Zonas industriais apoiadas pelo governo oferecem isenções fiscais e preços de energia renovável que reduzem os custos operacionais das plantas de motores de direção. O crescimento regional também mitiga as preocupações europeias com riscos de fornecimento, adicionando diversidade geográfica no abastecimento de componentes críticos.
Mercado de Motores de Direção Assistida Automotiva da Europa e América do Norte
A Europa e a América do Norte transitam de forma constante em direção à eletrificação e à assistência ao condutor de Nível 2+, estimulando a demanda por motores capazes de receber atualizações ciberseguras conforme a norma ISO/SAE 21434. As regras europeias de segurança em colisões e emissões consolidam o EPS como especificação padrão em todas as classes de veículos. Ao mesmo tempo, os Estados Unidos aproveitam o acordo comercial USMCA para atrair a produção de componentes para os corredores industriais mexicanos. A escassez de semicondutores permanece um obstáculo, mas estratégias de múltiplos fornecedores e subsídios para relocalização ajudam a amortecer os choques de fornecimento. Em conjunto, as regiões maduras respondem por mais de um terço do mercado de motores de direção assistida automotiva, com a expansão futura vinculada principalmente à monetização de software e a módulos de direção preparados para a condução autônoma.
Panorama regulatório
A regulamentação de equipamentos de direção continua a se intensificar em torno do desempenho de segurança, da segurança funcional e do controle eletrônico ciberseguro, reforçando a transição da assistência hidráulica para plataformas de motor EPS e prontas para steer-by-wire. O Regulamento nº 79 da UNECE (equipamentos de direção) continua a ser uma referência fundamental para a homologação de tipo em muitos mercados, enquanto o alinhamento de segurança funcional com a ISO 26262 continua a moldar os requisitos de validação e desenvolvimento de software para as unidades de controle de motor EPS.
Em 2026, a governança do steer-by-wire tornou-se mais explícita. A ISO publicou a ISO 19725:2026, com diretrizes de segurança de sistema para steer-by-wire, e a China avançou na padronização de sistemas de direção, incluindo a GB 17675-2025, que se torna obrigatória a partir de julho de 2026. No âmbito comercial, o Departamento de Comércio dos EUA abriu uma janela de inclusões de 1 a 14 de abril de 2026 vinculada ao processo de inclusões tarifárias da Seção 232 para peças automotivas, aumentando o escrutínio de conformidade e de fornecimento para o comércio transfronteiriço de motores de direção, controladores e submontagens relacionadas.
Análise da cadeia de valor
A cadeia de valor vai desde materiais upstream (aço elétrico, enrolamentos de cobre, rolamentos e ímãs permanentes) até a eletrônica de potência (circuitos integrados de controle de motor, dispositivos SiC, sensores) e software (algoritmos de controle, diagnósticos, artefatos de segurança e cibersegurança). Em seguida, avança para a fabricação de motores, integração de módulos EPS (CEPS/REPS/outras arquiteturas) e montagem de veículos pela OEM, com calibração no final da linha. Fornecedores de direção de nível 1 e grupos eletromecânicos verticalmente integrados estão cada vez mais agrupando motores com inversores, controladores e software, o que amplia o escopo de qualificação e desloca a diferenciação para a capacidade de validação e as cadeias de ferramentas de software embarcado.
Dois estrangulamentos continuam a afetar a cadeia. Primeiro, a disponibilidade de ímãs de terras raras e a volatilidade de preços têm levado os fornecedores a arquiteturas de motor alternativas e a um fornecimento mais diversificado. Segundo, a escassez de semicondutores de grau automotivo continua a impulsionar um planejamento de prazos de entrega mais longos e o multissourcing para controladores e componentes de potência. A atividade de localização e parceria também é visível na camada de integração, incluindo o início da produção em série de steer-by-wire pela ZF para o NIO ET9 em fevereiro de 2025 e a expansão da ZF Rane Automotive India para EPS de acionamento por cremalheira e o licenciamento de tecnologia de acionamento por coluna em janeiro de 2025, para encurtar as linhas de fornecimento e alinhar-se às plataformas regionais das OEMs. Na ASEAN, um memorando de entendimento assinado em novembro de 2025 pela subsidiária da China Automotive Systems, Hubei Henglong, com a KYB-UMW, para localizar a fabricação de EPS na Malásia, aponta para o desenvolvimento de capacidade downstream mais próxima da montagem de veículos.
Panorama Competitivo
Concentração do Mercado
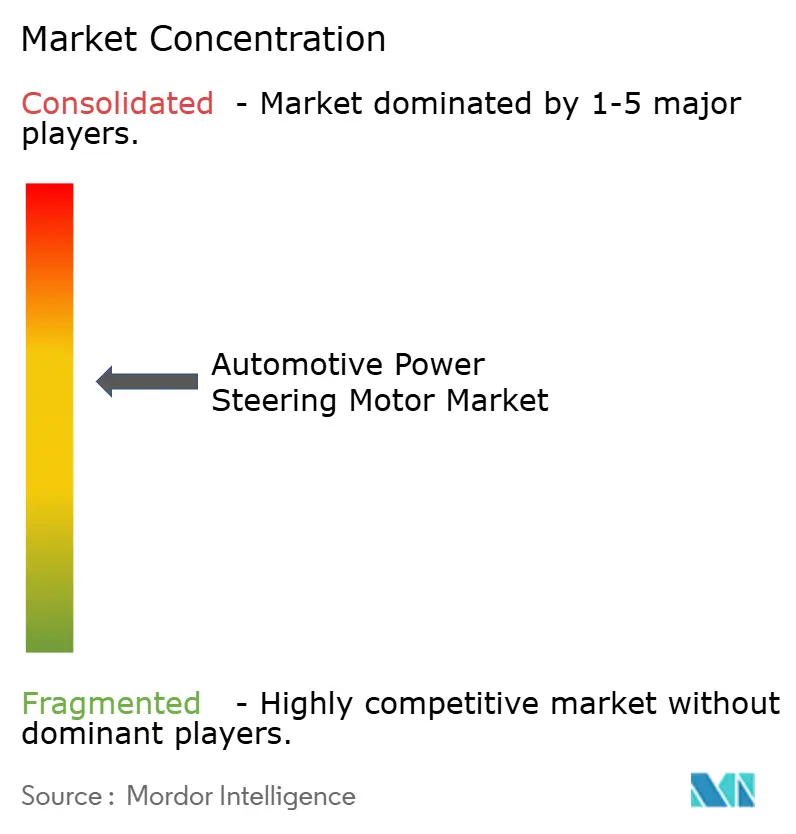
O mercado de motores de direção assistida automotiva é moderadamente concentrado: os principais fornecedores de primeiro nível globais mantêm vantagens competitivas por meio de propriedade intelectual proprietária de controle de motores, inversores integrados e acordos de fornecimento de longo prazo. Bosch, JTEKT, Nexteer, ZF e Hyundai Mobis fornecem coletivamente a maioria das cremalheiras EPS para plataformas de alto volume. Seus investimentos iniciais em algoritmos sem escovas e interfaces ADAS estabelecem altas barreiras de troca para concorrentes menores.
Fusões e aquisições estratégicas aprimoram a integração vertical. A fusão da Schaeffler com a Vitesco em 2024 cria um gigante eletromecânico diversificado que abrange eixos elétricos, inversores e acionamentos de direção, permitindo ofertas de chassi agrupadas que reduzem a complexidade da lista de materiais para os OEMs. Inovações em motores sem terras raras, como a unidade I2SM da ZF, demonstram como os líderes de mercado protegem o risco de materiais enquanto prometem desempenho comparável, potencialmente reformulando os modelos de fornecimento se a adoção escalar.
As parcerias entre especialistas em direção e provedores de software se intensificam. Os fabricantes de automóveis exigem cadeias de ferramentas em conformidade com a ISO 26262 e servidores de atualização seguros, levando a acordos de codesenvolvimento com empresas de software embarcado. Os fornecedores de primeiro nível, reciprocamente, assinam acordos de capacidade de wafer com fabricantes de semicondutores de potência para garantir o fornecimento de SiC. A intensidade competitiva migra, assim, da produção mecânica para a qualidade do software, a ciberdefesa e a resiliência da cadeia de fornecimento — áreas onde os participantes estabelecidos ainda detêm vantagens notáveis.
Líderes do Setor de Motores de Direção Assistida Automotiva
-
JTEKT Corporation
-
Robert Bosch GmbH
-
Nexteer Automotive Corp.
-
ZF Friedrichshafen AG
-
NSK Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Motores de Direção Assistida Automotiva Empresas cobertas neste relatório
- JTEKT Corporation
- Robert Bosch GmbH
- Nexteer Automotive Corp.
- ZF Friedrichshafen AG
- NSK Ltd.
- Hyundai Mobis Co. Ltd.
- Hitachi Astemo CO. Ltd.
- Thyssenkrupp AG
- Mando Corp.
- DENSO Corporation
- Nidec Corporation
- Mitsubishi Electric Corp.
- DY Auto
- BorgWarner Inc.
Oportunidades de mercado e perspectivas futuras
O steer-by-wire e os módulos EPS de maior conteúdo criam espaço em branco para fornecedores que possam oferecer motores, controladores e casos de segurança como um pacote integrado e pronto para produção. Um sinal concreto é o início da produção em série de um sistema steer-by-wire pela Nexteer em abril de 2026 para um importante fabricante chinês de veículos de nova energia, o que aumenta a demanda por controle de motor de alta precisão, conceitos de redundância e serviços de validação alinhados aos roteiros de veículos definidos por software das OEMs.
Os programas regionais de localização e exportação também ampliam a base endereçável para os fornecedores de motores EPS, particularmente na Ásia-Pacífico e em outros corredores de fabricação emergentes. A China Automotive Systems iniciou envios em volume de sistemas EPS em maio de 2026 para uma divisão europeia de uma montadora global, com meta de 300.000 unidades anuais, e os requisitos de fornecimento reforçam a necessidade de plataformas de motor competitivas em custo e conformes. A eletrificação de veículos comerciais adiciona outro segmento de oportunidade, com a Nabtesco anunciando planos em maio de 2026 para produzir em massa direção elétrica totalmente assistida para veículos comerciais de grande porte, começando pela China, e a Knorr-Bremse relatando um pedido em série de direção elétrica assistida na Ásia-Pacífico em junho de 2026, com início de produção (SOP) previsto para 2028. Esses movimentos sustentam a demanda de desenvolvimento por projetos de motor de maior torque e arquiteturas focadas em durabilidade.
Desenvolvimentos industriais recentes em Mercado de Motores de Direção Assistida Automotiva
- Maio de 2026: A JTEKT Corporation nomeou seu sistema de direção por fio (steer-by-wire) de Syncusteer e apresentou um pedido de registro de marca. Essa etapa formalizou o posicionamento do produto à medida que a direção por fio se torna uma arquitetura de direção de maior conteúdo e apoia uma comercialização mais clara e o engajamento de programas OEM em torno das ofertas SbW da marca JTEKT.
- Abril de 2026: A Nexteer Automotive iniciou a produção em série de seu sistema de Direção por Fio (Steer-by-Wire) para um programa de veículo de passeio de produção com um fabricante chinês de veículos de nova energia. Esse marco move a direção por fio de demonstrações piloto para a produção de veículos em escala, elevando os requisitos de segurança no controle de motores, conceitos de redundância e validação de fabricação nas cadeias de fornecimento de EPS.
Mercado de Motores de Direção Assistida Automotiva Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por motores utilizados para fornecer assistência de direção em veículos de passeio e comerciais, tanto em montagem OEM quanto em reposição no pós-venda, contabilizada no ponto em que o valor do motor de direção é realizado na cadeia de fornecimento.
Exclusões de escopo: Exclui aplicações de direção não automotivas e peças mais amplas do sistema de direção que não contêm um motor de assistência de direção.
Visão Geral da Segmentação
- Por Tipo de Veículo
- Automóveis de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Pesados
- Por Tipo de Direção Assistida
- Direção Assistida Hidráulica (HPS)
- Direção Assistida Eletro-Hidráulica (EHPS)
- Direção Assistida Elétrica (EPS)
- Por Tipo de Produto
- EPS de Assistência na Cremalheira (REPS)
- EPS de Assistência na Coluna (CEPS)
- EPS de Assistência no Pinhão (PEPS)
- EPS de Pinhão Duplo (DPEPS)
- EPS de Eixo Paralelo (PA-EPS)
- Por Tecnologia de Motor
- Motor DC Sem Escovas
- Motor DC Com Escovas
- Por Tipo de Propulsão
- Motor de Combustão Interna (ICE)
- Veículo Elétrico Híbrido (HEV/PHEV)
- Veículo Elétrico a Bateria (BEV)
- Veículos Elétricos Híbridos Plug-in
- Por Canal de Vendas
- OEM
- Pós-Venda
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Indonésia
- Vietname
- Filipinas
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Egito
- Turquia
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Começamos estabelecendo uma base de fatos sólida sobre produção de veículos, parque e adoção de tecnologia de direção, para que as premissas posteriores não fiquem sem fundamento. As fontes públicas utilizadas rotineiramente incluem estatísticas de produção da OICA, avisos de regulamentação de segurança e veículos da UNECE e da NHTSA, indicadores de eletrificação do Departamento de Energia dos EUA e da AIE, séries de comércio e manufatura do Eurostat, e literatura técnica da SAE e de periódicos revisados por pares.
Em seguida, incorporamos registros de empresas, apresentações para investidores, catlogos de produtos e imprensa automotiva de renome para entender como os mixes de EPS, EHPS e HPS estão evoluindo e onde o conteúdo de motor por veículo muda (por exemplo, assistência na cremalheira versus assistência na coluna). Para verificações de realidade de preços, também recorremos a uma assinatura paga de dados financeiros e notícias de empresas, e a um banco de dados de patentes para acompanhar a direção do projeto de motores e controladores. Essas fontes documentais não são exaustivas, e muitas outras referências públicas são utilizadas para coletar dados, validar valores e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
Nossa equipe valida o modelo com entrevistas e pesquisas ao longo da cadeia de valor, cobrindo perspectivas de compras de OEMs, integradores de sistemas de direção, fornecedores de motores e eletrônicos e participantes do canal de pós-venda. Por ser um mercado global, as discussões são distribuídas pelos principais polos de produção de veículos e regiões de importação intensiva, para que os padrões de penetração, precificação e reposição possam ser confirmados antes da aprovação final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 13% | APAC: 46% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 36% | EMEA: 35% |
| Participantes menores: 18% | Gerentes: 51% | Américas: 19% |
Dimensionamento de Mercado e Previsão
O dimensionamento central é construído usando uma reconstrução de cima para baixo do pool de demanda, que parte da produção e do parque de veículos por região e, em seguida, aplica a penetração da tecnologia de direção e o conteúdo de motor por veículo. Quando a arquitetura de direção difere, a contribuição do motor é ajustada com base no tipo de assistência (coluna, pinhão, cremalheira) e nas necessidades típicas de potência, seguida pela lógica de divisão entre OEM e pós-venda.
Para manter os totais fundamentados, aproximações seletivas de baixo para cima são usadas como verificações cruzadas, como o preço médio de venda amostrado multiplicado pelos volumes estimados para grupos de veículos-chave, verificações de canal sobre ciclos de reposição e testes de sanidade dos padrões de receita dos fornecedores. Os insumos que geralmente importam aqui incluem a produção regional de veículos leves, o mix de veículos comerciais, as taxas de adoção de EPS e EHPS, a progressão do preço médio de venda do motor por classe de plataforma e as premissas de taxa de reposição vinculadas à idade do parque e aos padrões de serviço.
Para a previsão, aplicamos análise de cenários apoiada por relações multivariadas simples entre a perspectiva de produção de veículos, a participação de eletrificação e as tendências de migração do sistema de direção, e então alinhamos o caminho com o feedback de especialistas das discussões primárias. Onde lacunas de cobertura aparecem em regiões menores ou categorias de veículos de nicho, o modelo usa interpolação baseada em proporções ancorada em mercados similares e é então verificado novamente em relação aos sinais de produção e comércio regionais.
Ciclo de Validação de Dados e Atualização
Realizamos verificações em múltiplas etapas antes de finalizar os números, incluindo a verificação cruzada dos motores implícitos por veículo em relação aos layouts de direção conhecidos e o teste dos totais regionais em relação a indicadores independentes, como produção de veículos, crescimento do parque e direção de importação e exportação. Os valores discrepantes são investigados e as premissas são recontactadas quando grandes variações aparecem em relação ao feedback das entrevistas ou a dados públicos recém-divulgados.
Cada relatório é atualizado anualmente, e atualizações intermediárias são feitas quando há eventos materiais que podem alterar volumes ou preços, como revisões acentuadas na produção de veículos ou mudanças regulatórias que aceleram a adoção do EPS. Antes da entrega, um analista realiza uma nova revisão dos principais insumos e cálculos para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Motores de Direção Assistida Automotiva da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para motores de direção frequentemente não coincidem porque a linha de escopo é traçada de forma diferente e, em seguida, diferentes premissas de precificação e penetração são aplicadas sobre ela. O ano escolhido para o valor inicial, o momento da conversão cambial e a forma como OEM e pós-venda são tratados também criam diferenças visíveis.
Algumas estimativas incorporam o valor mais amplo do sistema de direção ou contam apenas os motores EPS usados em automóveis de passeio, o que pode elevar ou reduzir o total dependendo do mix assumido. Para a Mordor Intelligence, a contagem é limitada aos motores de direção assistida automotiva em EPS, EHPS e HPS, e é mantida consistente pela reconciliação da produção de veículos, do mix de tipo de assistência e da demanda de reposição no mesmo ano base.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,12 bilhões de USD (2026) | |
| Publicação Especializada A | 8,70 bilhões de USD (2025) | Utiliza uma abordagem focada apenas em motores EPS com um pool de demanda concentrado em automóveis de passeio, e o ano de referência é anterior, portanto o mix de tecnologia e a progressão do preço médio de venda não são incorporados ao ciclo posterior. |
| Consultoria Regional B | 2,55 bilhões de USD (2025) | Trata o mercado como remessas de motores de direção elétrica assistida vinculadas a uma definição mais restrita, que normalmente exclui motores EHPS e HPS e pode omitir a montagem em veículos comerciais e as reposições no pós-venda. |
A tabela mostra que a maior parte da diferença vem do que é contabilizado como mercado de motores de direção e de como o pool de demanda é construído por tipo de veículo e tecnologia. Ao vincular as etapas de dimensionamento a indicadores observáveis, como produção, arquitetura de assistência e comportamento de reposição, o número final permanece rastreável e pode ser reproduzido quando as premissas são atualizadas.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de motores de direção assistida automotiva?
Estima-se que o tamanho do mercado de motores de direção assistida automotiva cresça de 10,12 bilhões de USD em 2026 para atingir 12,99 bilhões de USD até 2031.
Qual tecnologia de direção domina o panorama global?
A direção assistida elétrica detém 70,31% de participação de mercado e continua a expandir-se à medida que os sistemas hidráulicos são eliminados progressivamente.
Qual fator impulsiona a adoção de motores sem escovas?
A redução dos custos dos inversores de carbeto de silício aumenta a eficiência e a durabilidade, sustentando um CAGR de 8,72% para os motores sem escovas até 2031.
Como a direção por fio afetará a demanda futura?
A direção por fio requer controlo preciso e à prova de falhas do motor e elimina as colunas mecânicas, o que aumentará a demanda por unidades EPS de alto torque integradas com software avançado.