
Tamanho e Participação do Mercado de Embalagem de Módulos de Potência Automotivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.42 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagem de Módulos de Potência Automotivos por Mordor Intelligence
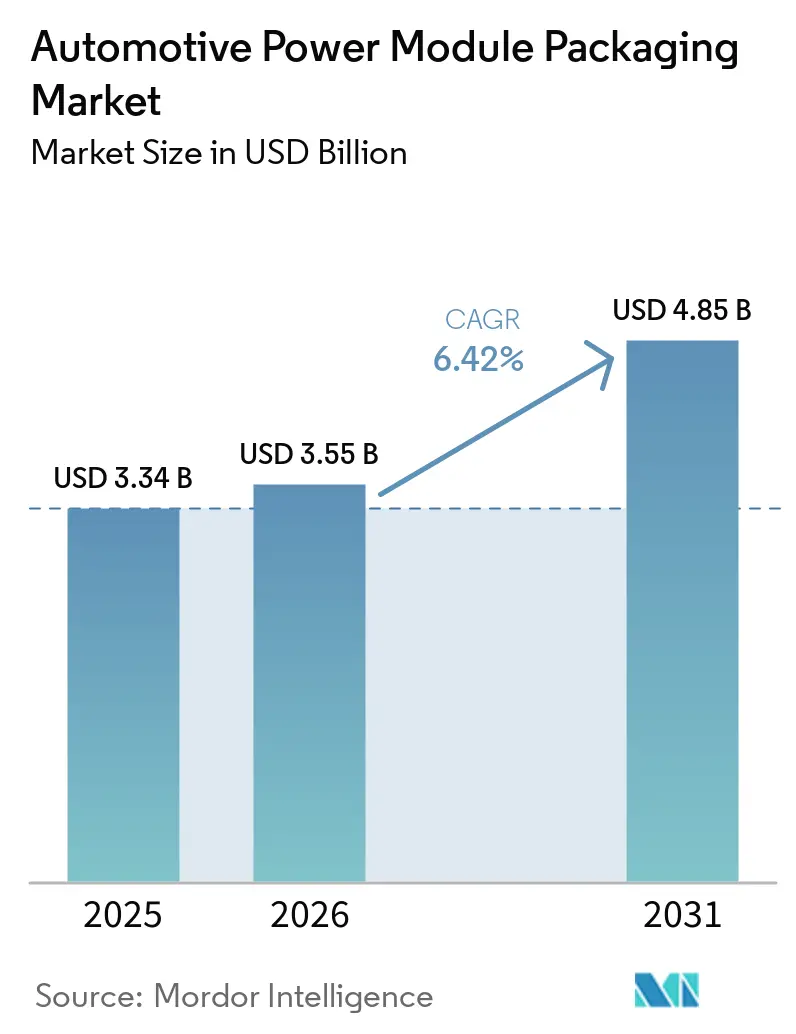
O tamanho do mercado de embalagem de módulos de potência automotivos em 2026 é estimado em USD 3,55 bilhões, crescendo a partir do valor de 2025 de USD 3,34 bilhões, com projeções para 2031 indicando USD 4,85 bilhões, crescendo a um CAGR de 6,42% no período 2026-2031. O mercado de embalagem de módulos de potência automotivos está se expandindo porque os fabricantes de automóveis aceleraram os programas de eletrificação, introduziram arquiteturas de tensão mais elevada na produção em volume e exigiram soluções avançadas de gestão térmica para dispositivos de banda larga proibida. O aumento dos investimentos em fábricas de wafers de SiC de 200 mm, as parcerias que comprimem os ciclos de desenvolvimento e as normas de emissão mais rígidas reforçam coletivamente a demanda de longo prazo. Os fornecedores que dominam as interconexões sem ligação por fio, o resfriamento de dupla face e a sinterização de prata estão conquistando contratos de design em inversores de tração, carregadores de bordo e conversores CC-CC. Enquanto isso, as restrições de fornecimento de substratos de SiC e as regras de qualificação fragmentadas continuam sendo obstáculos.
Principais Conclusões do Relatório
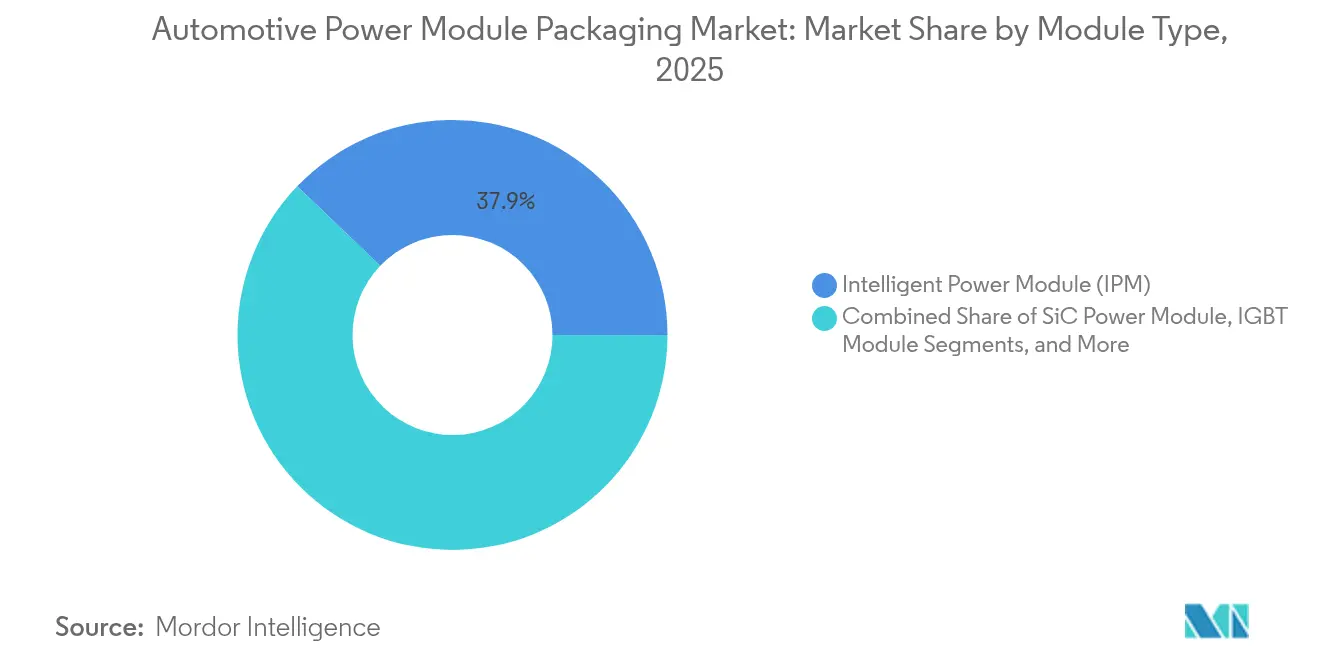
- Por tipo de módulo, os Módulos de Potência Inteligentes lideraram com 37,85% de participação na receita em 2025; os Módulos de Potência SiC devem se expandir a um CAGR de 14,7% até 2031.
- Por classificação de potência, o segmento de Até 600 V detinha 44,05% da participação do mercado de embalagem de módulos de potência automotivos em 2025, enquanto a categoria de 601-1200 V deve crescer a um CAGR de 6,84% até 2031.
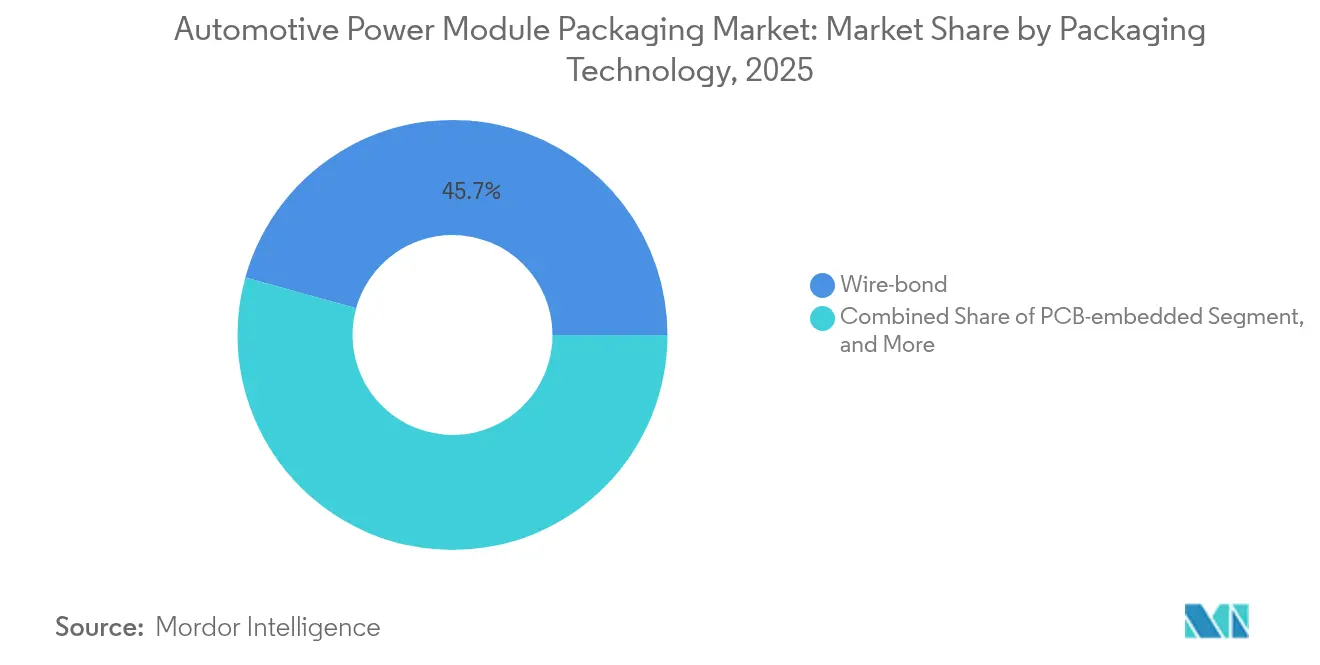
- Por tecnologia de embalagem, a Ligação por Fio Convencional capturou 45,70% de participação em 2025; a Sem Ligação por Fio/Sobreposição de Potência está posicionada para um CAGR de 9,18% até 2031.
- Por tipo de propulsão, os Veículos Elétricos a Bateria comandaram uma participação de 61,10% em 2025; os Veículos Elétricos a Célula de Combustível estão projetados para um CAGR de 16,3% até 2031.
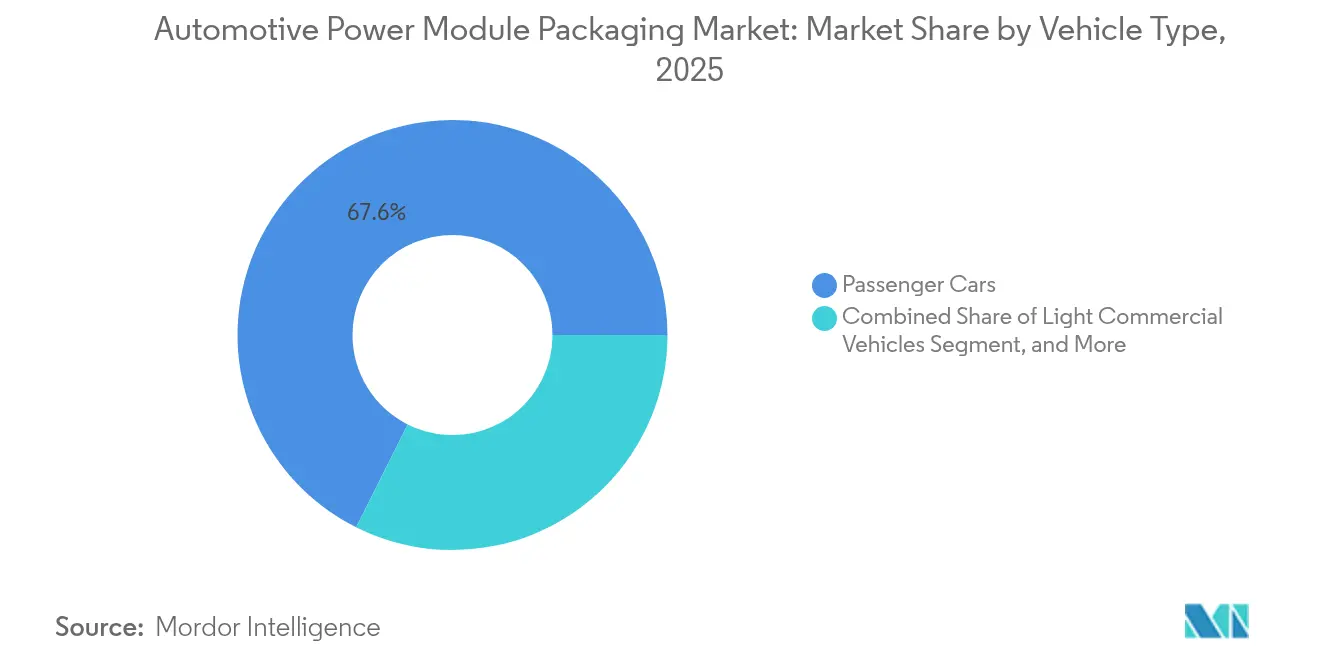
- Por tipo de veículo, os Automóveis de Passageiros representaram 67,60% de participação em 2025, enquanto os Veículos Comerciais Pesados e Ônibus devem avançar a um CAGR de 7,98%.
- Por aplicação, os Inversores de Tração representaram 49,10% do tamanho do mercado de embalagem de módulos de potência automotivos em 2025; os Carregadores de Bordo devem registrar um CAGR de 13,1% entre 2026 e 2031.
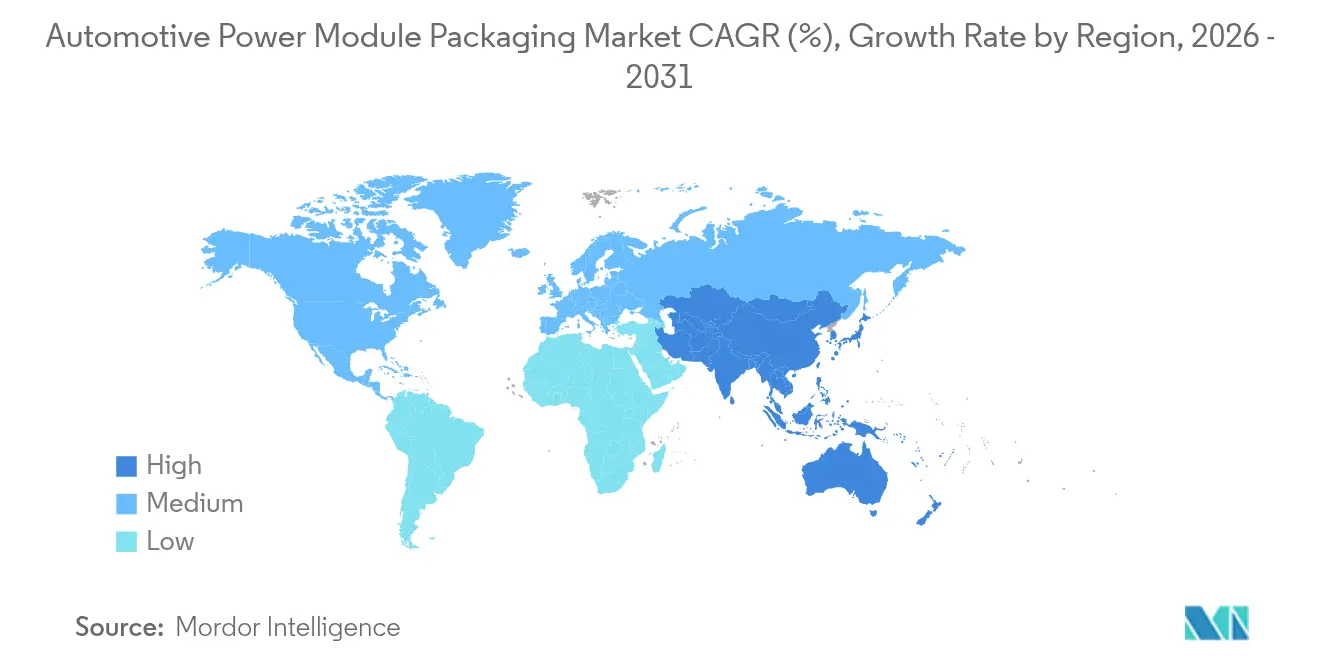
- Por geografia, a Ásia-Pacífico detinha uma participação de 56,80% em 2025 e deve registrar um CAGR de 8,72% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento acelerado da produção de VEs e VEHs | +1.8% | Global, com liderança da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Transição para dispositivos de banda larga proibida SiC e GaN | +1.2% | América do Norte e UE liderando, Ásia-Pacífico seguindo | Longo prazo (≥ 4 anos) |
| A eletrificação de veículos exige módulos de maior densidade de potência | +1.0% | Global | Médio prazo (2-4 anos) |
| Regulamentações globais rígidas de emissões | +0.8% | UE e América do Norte como núcleo, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Adoção por parte dos fabricantes de equipamentos originais de embalagens sem ligação por fio com resfriamento pelo lado superior | +0.6% | Global, com adoção antecipada em segmentos premium | Médio prazo (2-4 anos) |
| Arquiteturas célula-a-pack integrando módulos de potência | +0.4% | Ásia-Pacífico como núcleo, expandindo-se para mercados globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento acelerado da produção de VEs e VEHs
A produção global de veículos elétricos a bateria e híbridos cresceu acentuadamente em 2024, e as aplicações automotivas já respondiam por mais de 70% da demanda de SiC. O conversor de potência do Cybertruck da Tesla ilustrou como as plataformas de 800 V duplicam as tensões de estresse e intensificam as necessidades de gestão térmica. Fornecedores de primeiro nível, como a BorgWarner, relataram crescimento de 47% ano a ano nas vendas de produtos eletrônicos, sinalizando que os especialistas tradicionais em sistemas de transmissão estão redirecionando recursos para módulos de alta densidade.[1]Programas de veículos comerciais, incluindo o eixo eBeam de 300 kW da ZF, ampliam ainda mais a base endereçável para embalagens robustecidas.
Transição para dispositivos de banda larga proibida SiC e GaN
Os MOSFETs de SiC de quarta geração agora sustentam temperaturas de junção acima de 200 °C, intensificando a necessidade de clipes de cobre, sinterização de prata e resfriamento direto do chip. A Infineon prevê 2025 como um ano de inflexão para o GaN automotivo, especialmente em carregadores de bordo e conversores CC-CC de alta frequência. Os gargalos de fornecimento de substratos de SiC aguçaram o foco nas transições para wafers de 200 mm e em acordos de múltiplas fontes que estabilizam a capacidade.
A eletrificação de veículos exige módulos de maior densidade de potência
Os fabricantes de automóveis buscaram sistemas de transmissão mais leves e alojamentos eletrônicos mais compactos em 2024. A Texas Instruments demonstrou uma redução de 50% na área de ocupação por meio de seu conceito MagPack, integrando componentes magnéticos dentro do pacote do módulo. Benchmarks acadêmicos mostraram que o resfriamento de dupla face reduziu as temperaturas de junção do SiC em 30 °C, possibilitando ganhos adicionais de densidade de potência. As arquiteturas emergentes de célula-a-pack incorporam módulos diretamente no invólucro da bateria, uma abordagem suportada por adesivos de uretano termicamente condutores que também funcionam como preenchimentos estruturais.
Regulamentações globais rígidas de emissões
As metas de CO₂ da UE e a política de crédito duplo da China se tornaram mais rígidas em 2024, levando os fabricantes de equipamentos originais a especificar valores mais baixos de perdas por comutação e condução. A Semikron Danfoss respondeu com sinterização de dupla face, eliminando fios de ligação propensos à fadiga para aumentar a capacidade de corrente e a confiabilidade. Padrões de qualificação como o AEC-Q101 tornaram-se mais rigorosos, e a Navitas obteve uma classificação "AEC-Plus" para MOSFETs de SiC com resfriamento pelo lado superior que atendem a perfis de estresse automotivo estendidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Falta de protocolos de qualificação padronizados | -0.8% | Global, com padrões regionais variados | Médio prazo (2-4 anos) |
| Alto custo e restrições de fornecimento de substratos de SiC/GaN | -1.2% | Global, com concentração de fornecimento na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Limites de gestão térmica em plataformas emergentes de 800 V | -0.6% | Global, afetando segmentos de veículos premium | Médio prazo (2-4 anos) |
| Potencial excesso de capacidade na cadeia de suprimentos de SiC | -0.4% | Global, com variações regionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Falta de protocolos de qualificação padronizados
Os fornecedores de eletrônica de potência enfrentaram ciclos de teste repetidos porque o AEC-Q100, o AEC-Q101 e o AEC-Q200 foram interpretados de forma diferente pelos fabricantes de equipamentos originais regionais, prolongando o tempo de comercialização e inflacionando as despesas não recorrentes. A IECQ lançou seu Programa de Qualificação Automotiva para harmonizar os procedimentos, mas a adoção permaneceu desigual.
Alto custo e restrições de fornecimento de substratos de SiC/GaN
O transporte físico de vapor ainda limitava as taxas de crescimento de lingotes de SiC a milímetros por hora, mantendo os preços dos wafers elevados; os substratos respondiam por cerca de 47% do valor do dispositivo. A capacidade concentrada na Ásia introduziu risco geopolítico, e algumas fábricas europeias adiaram a expansão devido a perspectivas de demanda de curto prazo incertas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Módulo:
Módulos SiC Impulsionam a Adoção PremiumOs Módulos de Potência Inteligentes detinham 37,85% da receita de 2025 e permaneceram como a escolha de volume para VEs de entrada e híbridos. Os Módulos de Potência SiC, embora mais caros, alcançaram previsões de CAGR de 14,7% à medida que plataformas premium e comerciais priorizavam a eficiência. O tamanho do mercado de embalagem de módulos de potência automotivos para módulos de potência automotivos está projetado para capturar uma participação adicional de 7,3 pontos percentuais até 2031. O pacote TRCDRIVE da ROHM e da Valeo demonstrou como o SiC permite a redução do inversor sem comprometimento térmico. Enquanto isso, o GaN penetrou nos carregadores embarcados onde a comutação em alta frequência superava os limites de corrente. Os módulos IGBT e FET continuam a atender cargas de médio porte e auxiliares, e os lançamentos recentes da Mitsubishi Electric reduziram as perdas de comutação em 15% ao mesmo tempo em que ampliaram a tolerância à umidade.
A diversificação do mercado persistiu no mercado de embalagem de módulos de potência automotivos à medida que as montadoras equilibravam custo, eficiência e disponibilidade. Espera-se que os custos do SiC diminuam quando as pastilhas de 200 mm atingirem escala e as estratégias de integração vertical amadurecerem. Portanto, os fornecedores que agrupam ferramentas de projeto, drivers de gate e invólucros termicamente otimizados estão se posicionando para conquistar contratos de plataforma de vários anos. A divisão competitiva entre fabricantes de dispositivos integrados e empresas de montagem especializadas tende a se estreitar à medida que os clientes demandam subsistemas de módulos completos.


Por Classificação de Potência:
A Transição para 800 V Remodela a DemandaOs sistemas de até 600 V retiveram uma participação de 44,05% em 2025, ancorados pelas plataformas existentes de automóveis de passageiros de 400 V. No entanto, a faixa de 601-1200 V é o segmento de crescimento mais rápido do mercado de embalagem de módulos de potência automotivos, com um CAGR de 6,84%, refletindo a mudança para topologias de 800 V que reduzem os tempos de carregamento rápido. A Aptiv delineou os desafios de isolamento e os requisitos de distância de fuga que aumentam o valor de embalagens robustas. Os módulos acima de 1200 V permanecem de nicho, visando funções de veículos pesados e infraestrutura.
As demandas de tensão mais elevada intensificaram o desenvolvimento de géis de isolamento mais espessos, clipes de cobre com menor indutância e pinos de encaixe classificados acima de 1,5 kV. Os MOSFETs CoolSiC de 1200 V da Infineon foram selecionados pela Forvia Hella para conversores CC-CC de 800 V, sublinhando a mudança de plataforma. Os fornecedores de embalagens que garantem resistência à descarga parcial e análises de falhas em campo ganharão especificações à medida que os fabricantes de equipamentos originais padronizarem os controladores de domínio de alta tensão de próxima geração.
Por Tecnologia de Embalagem:
Soluções Sem Ligação por Fio Ganham ImpulsoOs projetos convencionais de ligação por fio ainda representavam 45,70% das remessas de 2025 graças às ferramentas maduras e à eficiência de custo. No entanto, os formatos sem ligação por fio ou de sobreposição de potência estão projetados para um CAGR de 9,18% até 2031, impulsionados pela necessidade de limitar os parasitas e distribuir o calor uniformemente pelo chip de SiC. A plataforma POL da Shinko Electric aplicou o conhecimento de fabricação de PCB para alcançar indutância de malha abaixo de 10 nH e pilares de cobre de passo fino. As variantes de chip pressionado diretamente encontraram aceitação na tração de serviço pesado porque o resfriamento do lado frontal do chip reduziu a resistência térmica.
Os pacotes embarcados em PCB estão começando a surgir em conversores auxiliares com restrição de espaço. A ligação híbrida, promovida por vários fornecedores de substratos, promete maior integração vertical, e módulos empilháveis de 400 V/800 V estão sendo avaliados para placas de resfriamento compartilhadas. À medida que os bancos de dados de confiabilidade crescem, uma migração acelerada dos fios de ligação de alumínio é provável em todo o mercado de embalagem de módulos de potência automotivos.
Por Tipo de Propulsão:
O Crescimento dos FCEVs Supera a Expansão dos BEVsOs Veículos Elétricos a Bateria dominaram com 61,10% em 2025 e continuaram a ancorar a demanda de volume por módulos de potência. Os Veículos Elétricos a Célula de Combustível, embora menores, devem crescer a um CAGR de 16,3% porque as frotas comerciais valorizam o reabastecimento rápido e a autonomia estendida. A pilha de célula de combustível de 150 kW de próxima geração da Honda reduziu os custos pela metade e dobrou a durabilidade, elevando os requisitos de integração de módulos. As arquiteturas híbridas e híbridas plug-in ainda requerem módulos versáteis que tolerem fluxos de energia bidirecionais.
Os fornecedores de módulos otimizaram as placas de resfriamento e os drivers de gate para acomodar as flutuações de tensão da pilha de hidrogênio. A Bosch forneceu módulos de potência de célula de combustível escaláveis de até 300 kW, apontando para interconexões de maior amperagem e substratos reforçados. A combinação de propulsão implica que a flexibilidade de design e a compatibilidade entre plataformas serão centrais para os ganhos de participação de longo prazo no setor de embalagem de módulos de potência automotivos.
Por Tipo de Veículo:
Veículos Comerciais Impulsionam a InovaçãoOs automóveis de passageiros detinham uma participação de 67,60% em 2025, à medida que os modelos de VE de alto volume proliferavam. Os veículos comerciais pesados e ônibus mostraram a adoção mais rápida, com um CAGR de 7,98%, impulsionados pelas metas de emissão de frotas e pelos ciclos de uso previsíveis que justificam custos iniciais mais elevados. A plataforma SKAI 2 HV da Semikron Danfoss atingiu 24 kVA por litro e vedação IP67, sinalizando necessidades distintas de embalagem robustecida.
As vans comerciais leves seguiram, particularmente na logística urbana. A Hyundai Mobis investiu USD 256,7 milhões na Eslováquia para a fabricação europeia de sistemas de potência, refletindo as regras de conteúdo regional. A divisão por tipo de veículo reforça um roteiro de duas vias: módulos de passageiros sensíveis ao custo e soluções de alta confiabilidade para serviço pesado que frequentemente pioneirizam novas interfaces térmicas.
Por Aplicação:
Inversores de Tração Dominam, Carregadores AceleramOs inversores de tração comandaram 49,10% do valor de 2025 porque cada sistema de transmissão eletrificado depende de um controlador de motor de alta potência. O tamanho do mercado de embalagem de módulos de potência automotivos para carregadores de bordo deve se expandir mais rapidamente, a um CAGR de 13,1%, à medida que os fabricantes de equipamentos originais adotam unidades de CA de 11-22 kW e de CC de 25-50 kW que exigem dispositivos GaN ou SiC de maior frequência. O módulo SiC HSDIP20 da ROHM alcançou uma queda de temperatura de 38 °C em comparação com configurações discretas, sublinhando os benefícios térmicos dos pacotes monolíticos.
A demanda por conversores CC-CC e módulos auxiliares aumentou nos sistemas de 48 V que suportam direção elétrica assistida e compressores de climatização. O módulo de conversão da Vicor resolveu a compatibilidade de baterias de 400 V/800 V, demonstrando como o design de embalagem pode resolver a diversidade de tensão em nível de sistema. As tendências de integração apontam para módulos multifuncionais que consolidam as funções de inversor, carregador e conversor em um único domínio térmico.
Análise Geográfica
Mercado de Embalagem de Módulo de Potência Automotivo da APAC
A Ásia-Pacífico manteve uma participação de 56,80% em 2025 e registrou a perspectiva mais elevada, com CAGR de 8,72% até 2031. As regras de duplo crédito da China e as vantagens de escala atraíram grandes investimentos em SiC, incluindo a fábrica de 200 mm da Infineon Technologies AG no valor de 2 bilhões de USD na Malásia, que abordou a resiliência da capacidade regional. As cadeias de suprimentos locais, abrangendo substratos, pastas de metalização e compostos de moldagem, reduziram os prazos de entrega e os custos.
Mercado de Embalagem de Módulo de Potência Automotivo da América do Norte e da República Tcheca
A demanda norte-americana acelerou à medida que as montadoras domésticas apresentaram novas picapes e SUVs de 800 V. A onsemi Corporation comprometeu 2 bilhões de USD para construir uma linha de SiC de ponta a ponta na República Tcheca, garantindo o controle do processo de wafer ao módulo e reduzindo a dependência de importações. Os créditos fiscais federais para fabricação também incentivaram a montagem de módulos nos Estados Unidos.
Mercado de Embalagem de Módulo de Potência Automotivo da Europa
A Europa concentrou-se em marcas premium de veículos elétricos e em mandatos rigorosos de emissões. A Vitesco Technologies Group AG investiu 576 milhões de EUR (650 milhões de USD) para expandir a produção de eletrônicos avançados em Ostrava, sinalizando confiança no impulso regional de eletrificação. Coletivamente, as iniciativas de diversificação regional estão diluindo o risco de uma única região e fomentando transferências de tecnologia que elevam os padrões globais de qualidade.

Panorama regulatório
O empacotamento de módulos de potência automotivos é moldado por regimes de confiabilidade e qualificação automotiva que se traduzem em regras de projeto para módulos de SiC e alta tensão. Em 2026, a SEMI revisou a norma SEMI F71 (F71-0526) para exigir ciclagem térmica dos pinos de fonte Kelvin em módulos MOSFET de SiC >=1200 V utilizados para certificação AEC-Q101, com vigência a partir de 1º de outubro de 2026. A atualização aumenta o rigor sobre a robustez das interconexões, a durabilidade da ciclagem de potência e as práticas de projeto para confiabilidade.
A política industrial também está afetando onde a capacidade de empacotamento e montagem avançados é construída. Em julho de 2026, o Departamento de Comércio dos EUA assinou um acordo de financiamento direto do CHIPS Act de 225 milhões de dólares com a Robert Bosch Semiconductor LLC para expandir a produção de semicondutores de SiC em Roseville, Califórnia, apoiando o fornecimento doméstico para eletrônica de potência de nível automotivo. Na Europa, a Comissão Europeia propôs o Chips Act 2.0 em junho de 2026, reforçando medidas de resiliência em toda a cadeia de valor, incluindo o empacotamento e a montagem avançados, e alinhando-se com a ênfase do relatório em conteúdo local e estratégias de backend multirregionais.
Análise da cadeia de valor
A cadeia de valor abrange materiais e wafers de SiC e GaN, fabricação de dispositivos, montagem e empacotamento de nível automotivo (substratos, sinterização ou interconexão, moldagem, materiais de interface térmica), teste e qualificação, e entrega para eletrônica de potência de Nível 1 (inversores de tração, carregadores de bordo, conversores DC-DC) e plataformas de veículos de fabricantes de equipamento original (OEM). Para o empacotamento de módulos de potência automotivos, os insumos upstream mais críticos permanecem sendo os substratos e materiais de empacotamento (substratos cerâmicos, pastas de metalização, compostos de moldagem e pilhas de interface térmica), enquanto a diferenciação downstream está cada vez mais ligada a interconexões sem fio (wire-bondless), arquiteturas de refrigeração superior ou de duplo lado, e à capacidade de atender programas de qualificação como o AQG 324.
O comportamento da cadeia de suprimentos também mostra um acoplamento mais estreito entre fabricantes de dispositivos, especialistas em empacotamento e plataformas de OEMs para reduzir os ciclos de projeto e gerenciar os requisitos de alta tensão. Em janeiro de 2026, a Sanken Electric firmou uma parceria técnica com a Minebea Power Semiconductor Device Inc. para desenvolvimento conjunto de produtos e colaboração em produção back-end, incluindo a instalação de uma nova linha de produção back-end na Planta Haramachi da MPSD. Em junho de 2026, a Nexperia e a Semikron Danfoss assinaram um memorando de entendimento para co-desenvolver módulos de potência baseados em SiC para inversores de tração automotivos, combinando expertise em dispositivos de SiC com capacidade de empacotamento e integração de módulos. No lado da demanda, a onsemi expandiu a colaboração com a Geely (abril de 2026) e com a NIO (abril de 2026) em torno de soluções EliteSiC para arquiteturas de veículos elétricos de classe 900 V, reforçando o co-design antecipado de restrições de dispositivo, empacotamento e nível de sistema, em vez de tratar o empacotamento como uma etapa de montagem tardia.
Cenário Competitivo
O mercado de embalagem de módulos de potência automotivos permaneceu moderadamente fragmentado em 2024. Infineon, STMicroelectronics e onsemi aproveitaram a integração vertical para garantir capacidade de wafer, montagem interna e conhecimento de sistemas. Semikron Danfoss, JCET e Shinko Electric especializaram-se em interconexões avançadas e substratos personalizados, conquistando pedidos de fabricantes de inversores de primeiro nível. As barreiras de entrada no mercado centraram-se no custo de qualificação, na expertise em simulação térmica e nos relacionamentos com a cadeia de suprimentos.
As parcerias estratégicas se intensificaram. A ROHM aliou-se à TSMC para GaN, acelerando os ciclos de qualificação automotiva, enquanto a STMicroelectronics colaborou com a Semikron para co-otimizar pilhas de módulos SiC. A atividade de aquisições também aumentou: a onsemi adquiriu os ativos de JFET de SiC da Qorvo por USD 115 milhões para aprofundar seu portfólio EliteSiC.[4]
As vantagens competitivas deslocaram-se para ofertas holísticas que incluem modelagem de gêmeo digital, firmware de diagnóstico embarcado e materiais de interface térmica. As empresas capazes de fornecer subsistemas completos, apoiar as regras de conteúdo local e garantir substratos de múltiplas fontes estão posicionadas para ganhar participação à medida que os contratos de plataforma se consolidam até 2030.
Líderes do Setor de Embalagem de Módulos de Potência Automotivos
-
Amkor Technologies
-
Infineon Technologies
-
STMicroelectronics
-
Fuji Electric Co. Ltd.
-
Toshiba Electronics Device & Storage Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagem de Módulos de Potência Automotivos
- Amkor Technology, Inc.
- Kulicke & Soffa Industries, Inc.
- Powertech Technology Inc. (PTI)
- Infineon Technologies AG
- STMicroelectronics N.V.
- Fuji Electric Co., Ltd.
- Toshiba Electronic Devices & Storage Corporation
- SEMIKRON Danfoss GmbH & Co. KG
- JCET Group Co., Ltd.
- StarPower Semiconductor Ltd.
- Mitsubishi Electric Corporation
- ROHM Co., Ltd.
- onsemi Corporation
- Nexperia B.V.
- Wolfspeed, Inc.
- Microchip Technology Inc.
- Littelfuse, Inc. (IXYS)
- Vitesco Technologies Group AG
- Vincotech GmbH
- CISSOID SA
- Hitachi Astemo, Ltd.
- Danfoss Silicon Power GmbH
- BYD Semiconductor Co., Ltd.
- Dynex Semiconductor Ltd.
- Shenzhen BASiC Semiconductor Ltd.

Oportunidades de mercado e perspectivas futuras
O espaço em branco está concentrado em torno de arquiteturas de empacotamento que permitem operação em maior tensão e temperatura, ao mesmo tempo em que reduzem o tamanho de inversores e carregadores, à medida que os OEMs migram de plataformas de 400 V para plataformas de 800 V a 900 V e expandem a adoção de SiC e do GaN automotivo emergente. Em 2026, os fornecedores apresentaram evidências de produtos e plataformas para industrializar projetos sem fio (wire-bondless) e de alto desempenho térmico: a Infineon introduziu um módulo SiC HybridPACK Drive de 1300 V capaz de operação contínua com temperatura de junção de 205 C (maio de 2026), e também apresentou sua plataforma EasyPACK S com tecnologia de interconexão .XT combinada com MOSFET CoolSiC G2 de 1200 V (junho de 2026). A USI anunciou uma tecnologia de empacotamento com chip de SiC embutido usando substratos ABF multicamadas e uma arquitetura sem fio (wire-bondless) (maio de 2026), o que se alinha à necessidade de reduzir parasitas e melhorar a robustez de ciclagem de potência em estágios de potência automotivos compactos.
Uma segunda área de oportunidade é o gerenciamento térmico avançado, indo além das abordagens convencionais de placa fria em direção a estruturas de refrigeração integradas que suportam maior densidade de potência contínua sem comprometer a confiabilidade. Na IEEE APEC 2026 (março de 2026), pesquisadores demonstraram um módulo SiC de meia ponte de 1,2 kV com refrigeração de duplo lado e resfriadores de microcanal embutidos, ilustrando um caminho para o empacotamento de inversores de tração de próxima geração, onde as restrições térmicas orientam o projeto do sistema. Fornecedores que combinam essas inovações térmicas com a prontidão para qualificação automotiva (por exemplo, ciclagem de potência e modelagem de fadiga alinhadas ao AQG 324) e parcerias de fabricação back-end escaláveis podem atender à demanda dos OEMs por módulos menores e de maior tensão em inversores de tração e projetos de carregadores de bordo de rápido crescimento.
Recent Industry Developments in Mercado de Embalagem de Módulos de Potência Automotivos
- Junho de 2026: a Infineon apresentou o conceito da plataforma de módulo de potência EasyPACK S na PCIM Europe 2026, voltado para aplicações compactas de alta densidade de potência e aproveitando a interconexão .XT com opções de MOSFET CoolSiC G2 de 1200 V. A abordagem da plataforma apoia uma padronização mais rápida de módulos em projetos de inversores de tração e conversores auxiliares, ao mesmo tempo em que desloca a diferenciação de empacotamento para o desempenho de interconexão e térmico.
- Dezembro de 2024: a STMicroelectronics firmou um acordo de fornecimento de vários anos com o Grupo Renault e a Ampere para módulos de potência de carbeto de silício a partir de 2026, para uso em inversores de trem de força elétrico. O acordo reforça padrões de sourcing automotivo de ciclo longo e aumenta a importância de capacidade de empacotamento qualificada e fornecimento back-end previsível para lançamentos de plataformas.
- Maio de 2024: a STMicroelectronics anunciou um programa de investimento de 5 bilhões de euros, apoiado pelo EU Chips Act e pelo Estado da Itália, para construir uma instalação de fabricação de SiC de 200 mm em Catânia, integrando substrato, epitaxia e montagem de módulos back-end, com produção prevista para 2026. A expansão fortalece a integração vertical para dispositivos e empacotamento de SiC, reforçando a resiliência do fornecimento regional para módulos de potência automotivos.


Mercado de Embalagem de Módulos de Potência Automotivos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de embalagem de módulos de potência automotivos inclui os materiais, projetos de embalagem e abordagens de montagem utilizados para proteger e conectar módulos semicondutores de potência automotivos, ao mesmo tempo em que gerenciam a dissipação de calor, o isolamento e a confiabilidade nas condições operacionais do veículo.
O dimensionamento exclui a fabricação upstream de pastilhas e dispositivos de potência discretos independentes vendidos sem uma embalagem de módulo de potência automotivo.
Visão Geral da Segmentação
- Por Tipo de Módulo
- Módulo de Potência Inteligente (IPM)
- Módulo de Potência SiC
- Módulo de Potência GaN
- Módulo IGBT
- Módulo FET
- Por Classificação de Potência
- Até 600 V
- 601 – 1200 V
- Acima de 1200 V
- Por Tecnologia de Embalagem
- Ligação por Fio
- Sem Ligação por Fio / Sobreposição de Potência
- Encaixe por Pressão / Chip Pressionado Diretamente
- Embarcado em PCB
- Por Tipo de Propulsão
- Veículo Elétrico a Bateria (BEV)
- Veículo Elétrico Híbrido (HEV)
- Híbrido Plug-in (PHEV)
- Veículo Elétrico a Célula de Combustível (FCEV)
- Por Tipo de Veículo
- Automóveis de Passageiros
- Veículos Comerciais Leves
- Veículos Comerciais Pesados e Ônibus
- Por Aplicação
- Inversor de Tração
- Carregador de Bordo
- Conversor CC-CC
- Auxiliar / Climatização / EPS
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Restante da América do Sul
- Europa
- Alemanha
- França
- Reino Unido
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa mapeando como a eletrificação automotiva impulsiona os volumes de módulos de potência, a demanda por formatos de embalagem e, em seguida, convertendo essa demanda em valor usando referências de preços. Utilizamos fontes técnicas e estatísticas públicas, como dados de perspectiva de VEs da Agência Internacional de Energia, publicações de tecnologia veicular do Departamento de Energia dos EUA, estatísticas de comércio da USITC, tabelas de comércio Comext do Eurostat e normas e orientações da IEC e da SAE para requisitos operacionais e contexto de aplicação.
Para manter as premissas fundamentadas, também revisamos relatórios anuais, apresentações para investidores, comunicados à imprensa e notas de aplicação que descrevem formatos de embalagem, ciclos de qualificação e casos de uso típicos em propulsão e auxiliares. Quando necessário, uma assinatura paga foi consultada para dados financeiros de empresas e outra para pesquisas de patentes, a fim de verificar os níveis de atividade e a direção dos produtos. As fontes documentais listadas acima são meramente ilustrativas, e documentos e conjuntos de dados públicos adicionais foram utilizados nas etapas de coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar sob pressão áreas em que as fontes documentais não conseguem explicar completamente, como a adoção de embalagens por programa de veículo, a movimentação do preço médio de venda para estruturas de leads e substratos, e o ritmo de qualificação para novos materiais. Conversamos com participantes ao longo da cadeia de valor, incluindo fornecedores de materiais de embalagem, montadores de módulos e integradores automotivos em camadas, e validamos padrões na APAC, EMEA e nas Américas para que os perfis de produção regionais sejam refletidos corretamente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 14% | APAC: 41% |
| Nível médio: 55% | Líderes funcionais/de unidade: 40% | EMEA: 35% |
| Participantes menores: 15% | Gerentes: 46% | Américas: 24% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído utilizando uma lógica de cima para baixo, em que a produção de veículos, a composição de VEs e híbridos e o conteúdo de eletrônica de potência por veículo são usados para reconstruir o conjunto de demanda por módulos de potência embalados. Uma vez estabelecido esse conjunto de demanda, ele é traduzido em valor usando premissas de intensidade de embalagem por tipo de módulo e faixas de preço típicas para substratos, interconexões e etapas de encapsulamento.
Para evitar a dependência excessiva de uma única perspectiva, os resultados são corroborados com aproximações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelos volumes estimados de remessa de módulos, verificações de canal sobre a demanda de substratos e estruturas de leads, e verificações de sanidade usando sinais de expansão de capacidade. As variáveis de entrada incluem a produção de VEs e híbridos por região, a penetração de inversores e carregadores embarcados, as mudanças em direção à operação em temperaturas mais elevadas que alteram as escolhas de materiais, a composição de substratos (como DBC versus alternativas) e os cronogramas de qualificação que atrasam o lançamento de novos pacotes. Para a previsão, realizamos análises de cenários apoiadas pelo consenso de especialistas sobre os caminhos de adoção de VEs e a velocidade de transição da tecnologia de embalagem, e preenchemos lacunas de dados usando índices de proxy ancorados à produção de veículos e confirmados com o feedback das entrevistas.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de verificações de valores discrepantes entre regiões, tipos de propulsão e precificação implícita, seguidas de uma segunda análise para confirmar se a direção da tendência corresponde a sinais de mercado independentes. Se uma variação for detectada, as premissas são revisadas e, quando necessário, os respondentes são recontactados para confirmar se a mudança é real ou impulsionada por itens temporários, como correção de estoque ou atrasos em programas.
Antes da aprovação final, o modelo é revisado por múltiplos analistas para manter a lógica de unidades, o tratamento de moedas e o alinhamento temporal consistentes. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos relevantes, como grandes anúncios de capacidade, novos marcos de qualificação ou mudanças acentuadas na perspectiva de produção de veículos. Logo antes da entrega, uma atualização final é concluída para que os clientes recebam a visão mais recente e atualizada.
Estimativa do Mercado de Embalagem de Módulos de Potência Automotivos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para embalagem de módulos de potência automotivos podem diferir mesmo quando o nome do tema parece semelhante, porque cada publicador define seu próprio escopo para o que conta como valor de embalagem e quais anos são tratados como período base. A diferença também aumenta quando diferentes trajetórias de adoção de VEs são utilizadas, ou quando se assume que os preços caem rapidamente sem verificação em relação aos cronogramas de qualificação e às restrições de oferta.
Na prática, os maiores fatores determinantes são se os materiais de substrato e interconexão são totalmente contabilizados ou parcialmente tratados como componentes upstream, se apenas a embalagem vinculada a inversores de tração é contabilizada ou se tanto a eletrônica de potência de propulsão quanto a auxiliar são incluídas, e como o momento da conversão de moeda é tratado para a produção baseada na Ásia. A variação na tabela é amplamente explicada pela manutenção do escopo limitado à embalagem de módulos automotivos e pela ancoragem dos volumes às taxas de produção de veículos e trens de força com faixas de preço médio de venda respaldadas por entrevistas, uma escolha aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 3,55 B (2026) | |
| Publicador do Setor A | USD 3,80 B (2024) | Utiliza um ano base anterior e um horizonte mais longo, e o perfil de crescimento mais elevado sugere uma adoção mais agressiva de VEs e uma valorização mais rápida do valor da embalagem, com visibilidade limitada sobre como o valor do substrato versus o do módulo é separado. |
| Consultoria Global B | USD 1,90 B (2024) | Parece aplicar uma captura de valor mais restrita, o que pode ocorrer quando apenas tipos de módulos ou etapas de embalagem selecionados são contabilizados e quando os pesos de produção de veículos regionais não estão totalmente alinhados ao local onde a embalagem é fabricada. |
Analisando os três valores, a variação é criada principalmente por diferenças no que é contabilizado como gasto com embalagem e em como o conjunto de demanda é vinculado às produções reais de veículos. Ao manter as premissas rastreáveis a drivers claros de volume e precificação, a estimativa permanece mais fácil de reproduzir e de atualizar quando o mercado muda.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de embalagem de módulos de potência automotivos?
O mercado atingiu USD 3,55 bilhões em 2026 e deve crescer para USD 4,85 bilhões até 2031.
Qual tipo de módulo lidera a participação na receita atualmente?
Os Módulos de Potência Inteligentes detinham 37,85% da receita de 2025, atendendo plataformas de VE e híbridas sensíveis ao custo.
Por que o segmento de classificação de potência de 601-1200 V está se expandindo mais rapidamente?
Os fabricantes de automóveis estão migrando para arquiteturas de 800 V que reduzem o tempo de carregamento, impulsionando um CAGR de 6,84% nesta faixa de tensão.
Como as embalagens sem ligação por fio melhoram o desempenho?
Elas reduzem a indutância parasita e aprimoram os caminhos térmicos, suportando dispositivos SiC e GaN de alta temperatura.
Qual região domina o mercado?
A Ásia-Pacífico detinha uma participação de 56,80% em 2025 devido aos ecossistemas integrados de fabricação de VEs e semicondutores.
O que restringe um crescimento mais rápido do mercado?
Os altos custos de substratos de SiC e os padrões de qualificação fragmentados prolongam os ciclos de desenvolvimento de produtos e limitam a expansão da capacidade.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

