
Tamanho e Participação do Mercado de Sistemas de Entrega de Combustível Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.09 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.55 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
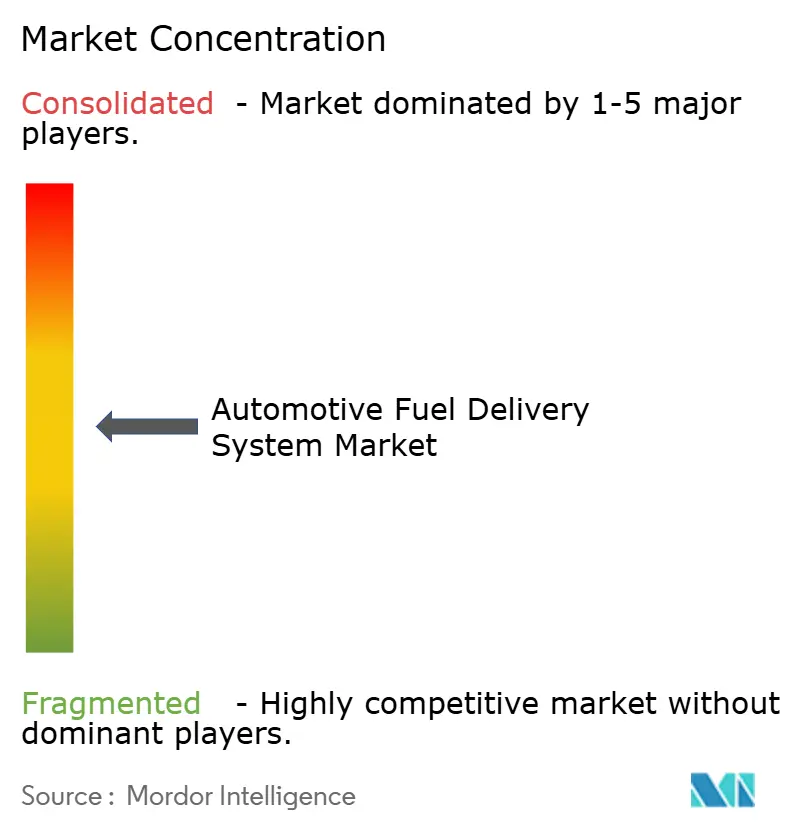
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Entrega de Combustível Automotivo por Mordor Intelligence
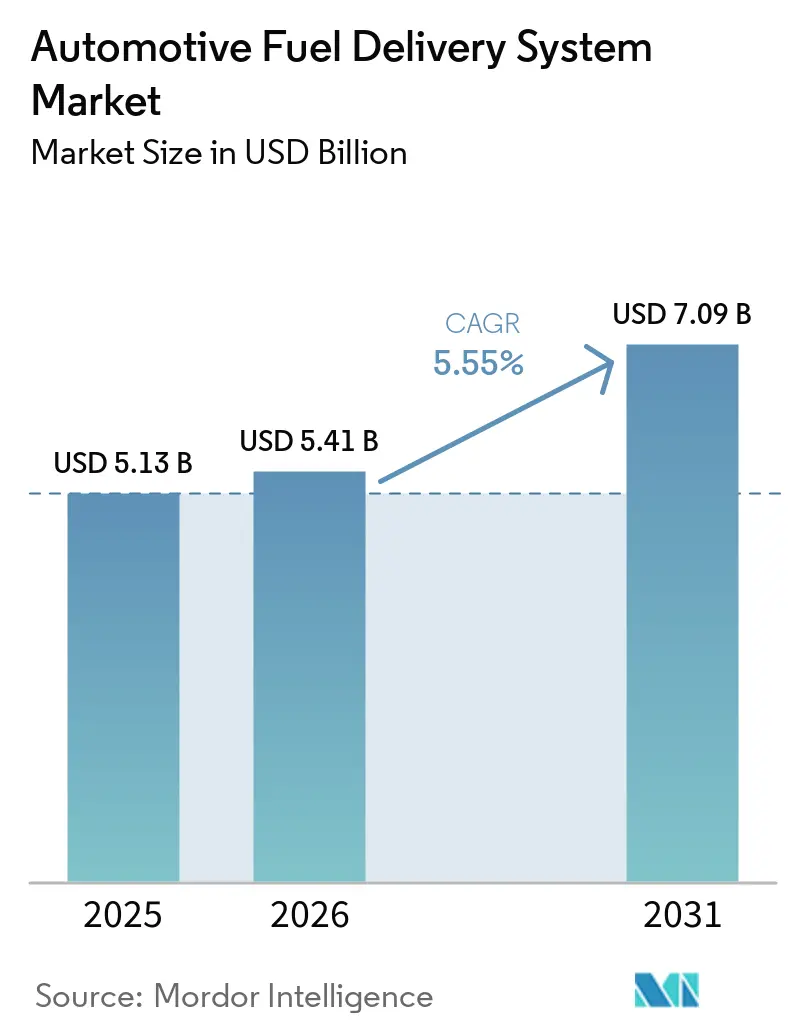
O tamanho do mercado de sistemas de entrega de combustível automotivo foi avaliado em USD 5,13 bilhões em 2025 e estima-se que cresça de USD 5,41 bilhões em 2026 para atingir USD 7,09 bilhões até 2031, a um CAGR de 5,55% durante o período de previsão (2026-2031). A trajetória de crescimento reflete a capacidade do setor de atender a limites de emissões mais rigorosos, mantendo-se relevante em uma era de crescente eletrificação. As normas Euro 7, aplicáveis a partir de julho de 2025, e os padrões EPA Fase 3, em vigor a partir de 2027, estão impulsionando os fabricantes de automóveis em direção a módulos de injeção de alta precisão e linhas resistentes à corrosão, sustentando os gastos de capital em arquiteturas modernas de combustão interna (ICE). Os fornecedores adotam portfólios "tecnologicamente neutros" que mantêm os fluxos de valor do ICE ativos, ao mesmo tempo em que se preparam para mudanças na demanda por veículos plug-in e de célula de combustível, limitando o risco de queda para o mercado de sistemas de entrega de combustível automotivo.
Principais Conclusões do Relatório
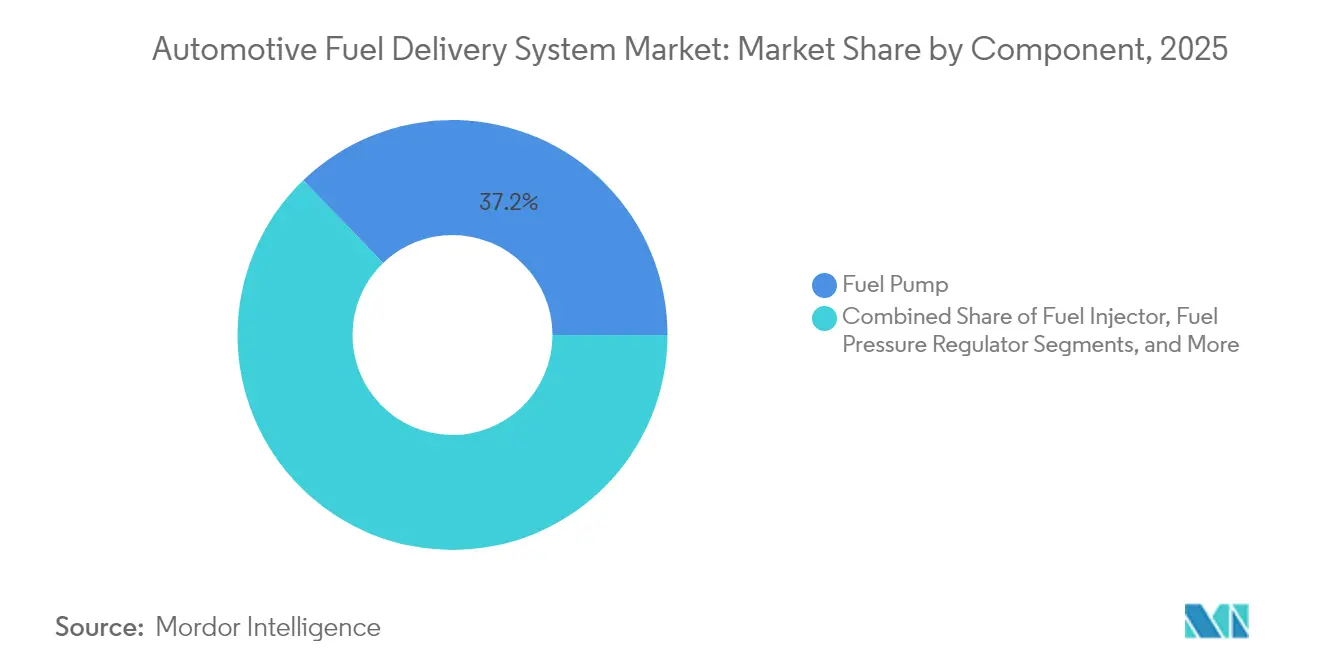
- Por componente, as bombas de combustível lideraram com 37,22% da participação do mercado de sistemas de entrega de combustível automotivo em 2025; projeta-se que os injetores de combustível se expandam a um CAGR de 7,06% até 2031.
- Por tipo de veículo, os automóveis de passeio dominaram com 63,62% da receita do mercado de sistemas de entrega de combustível automotivo em 2025, enquanto os veículos comerciais leves estão preparados para um CAGR de 6,15% até 2031.
- Por tipo de combustível, os sistemas a gasolina responderam por 48,56% do tamanho do mercado de sistemas de entrega de combustível automotivo em 2025; os sistemas a hidrogênio crescerão a um CAGR de 12,01% no mesmo período.
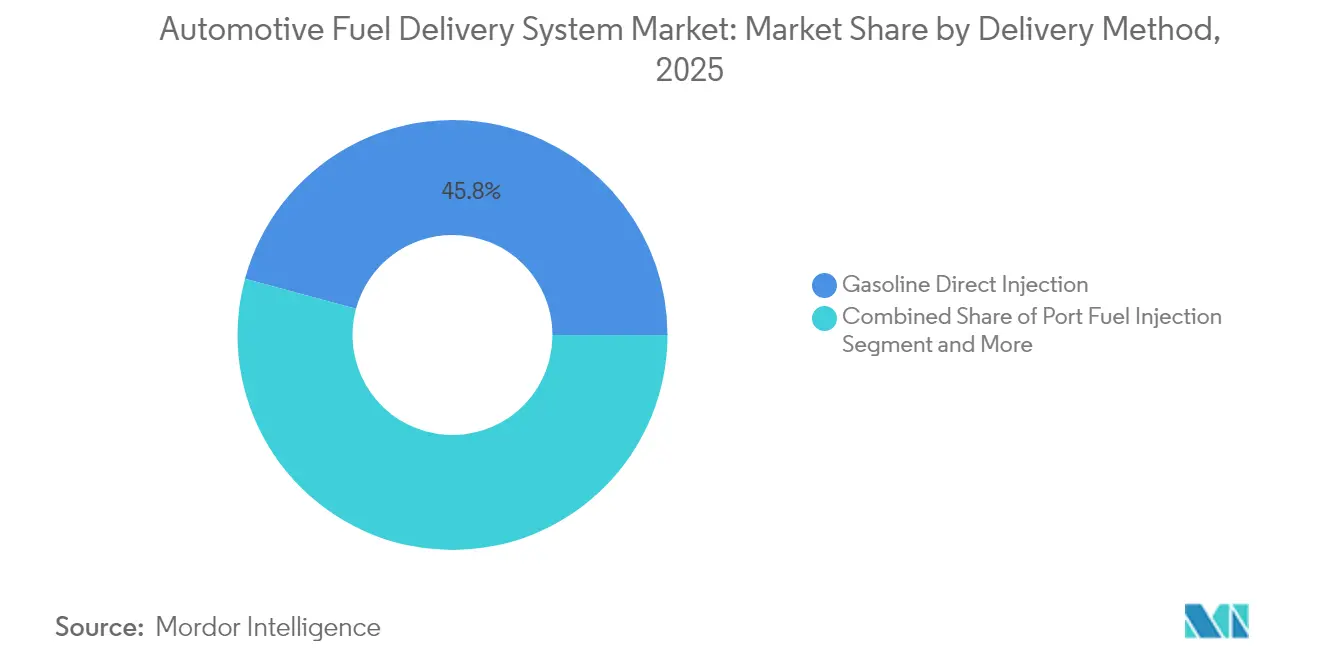
- Por método de entrega, a injeção direta de gasolina capturou 45,78% da receita do mercado de sistemas de entrega de combustível automotivo e crescerá mais rapidamente a um CAGR de 6,36% até 2031.
- Por canal de distribuição, os sistemas de entrega de combustível OEM (instalação de fábrica) lideraram com 80,35% da receita do mercado de sistemas de entrega de combustível automotivo em 2025, enquanto o pós-venda (reposição) está preparado para um CAGR de 7,55% até 2031.
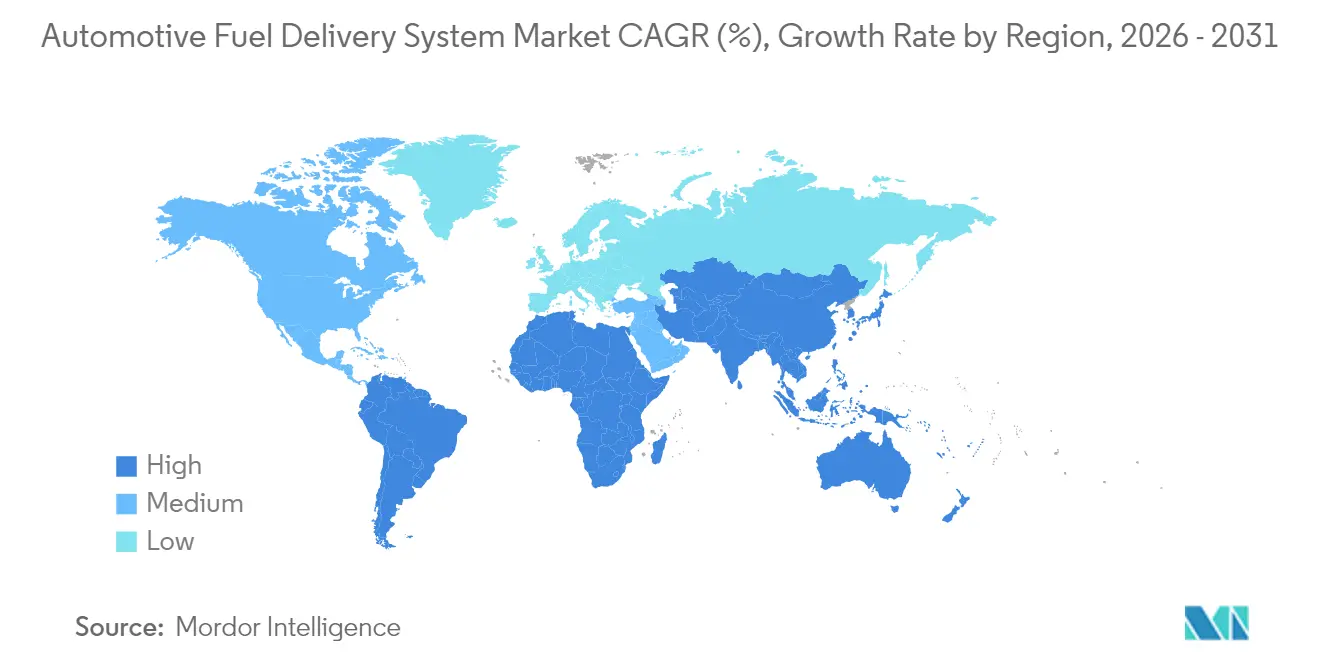
- Por geografia, a Ásia-Pacífico comandou 38,12% das vendas do mercado de sistemas de entrega de combustível automotivo em 2025 e prevê-se que registre um CAGR de 6,82% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Normas de Emissão Rigorosas Impulsionando Módulos Avançados | +1.8% | América do Norte e UE, expandindo-se para a APAC | Longo prazo (≥ 4 anos) |
| Crescimento da Produção Global de Veículos e Rejuvenescimento do Parque | +1.2% | Global (foco na APAC) | Médio prazo (2-4 anos) |
| Demanda Crescente por Motores de Injeção Direta de Gasolina | +1.1% | Global, liderado por mercados desenvolvidos | Médio prazo (2-4 anos) |
| Aumento das Vendas de Veículos Comerciais Leves | +0.7% | Núcleo da APAC, transbordamento para MEA e América do Sul | Longo prazo (≥ 4 anos) |
| Integração de Diagnósticos Inteligentes em Bombas de Combustível Elétricas | +0.5% | América do Norte e UE, adoção gradual na APAC | Médio prazo (2-4 anos) |
| Aumento nas Misturas de Combustíveis Sintéticos/Biocombustíveis Exigindo Linhas Resistentes à Corrosão | +0.4% | Global, adoção antecipada na UE e em partes dos EUA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Normas de Emissão Rigorosas Impulsionando Módulos Avançados de Entrega de Combustível
O Euro 7 aperta os limites de partículas e NOx para todos os motores de baixa cilindrada a partir de novembro de 2026, enquanto a EPA Fase 3 reduz o NOx para 35 mg/hp-hr para caminhões pesados em 2027 [1]. Os fabricantes de automóveis estão, portanto, padronizando bombas de alta pressão e filtros de partículas de gasolina em plataformas globais. Os requisitos de durabilidade aumentam para 160.000 km, levando os fornecedores a desenvolver injetores de longa vida útil e trilhos resistentes à corrosão, fatores que sustentam o mercado de sistemas de entrega de combustível automotivo até 2030.
Crescimento da Produção Global de Veículos e Rejuvenescimento do Parque
A produção de veículos leves se recuperou em 2025, e os ciclos de substituição encurtaram à medida que a idade média da frota ultrapassou 12 anos na Europa, reforçando a demanda por componentes do mercado de sistemas de entrega de combustível automotivo. Os fabricantes de veículos localizam plantas na Índia, Indonésia e México, criando uma demanda regional de fornecimento para fornecedores de primeiro nível. Os operadores de frotas renovam o hardware para atender aos parâmetros de eficiência de combustível, prolongando a relevância do ICE apesar da penetração dos veículos elétricos.
Demanda Crescente por Motores de Injeção Direta de Gasolina em Automóveis de Passeio
A injeção direta equipou 73% das montagens de veículos leves de 2023 e agora opera a pressões de marcha lenta próximas de 300 psi e cargas de pico acima de 2.200 psi [2]. A arquitetura permite motores turbo de menor cilindrada que satisfazem as metas CAFE dos EUA, crescendo 2% ao ano. As oportunidades no mercado de pós-venda se ampliam à medida que as garantias OE expiram, ajudando o mercado de sistemas de entrega de combustível automotivo a reter receitas de serviços além da venda inicial.
Aumento das Vendas de Veículos Comerciais Leves
A urbanização e o comércio eletrônico aumentam a quilometragem de entrega de última milha, e as frotas de veículos comerciais leves no Sudeste Asiático, África e América do Sul demandam hardware de combustível robusto e de fácil manutenção. A menor pressão regulatória sobre o NOx comercial significa que os trens de força ICE persistem por mais tempo do que nos segmentos de passeio, amortecendo a receita do mercado de sistemas de entrega de combustível automotivo.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento Acelerado dos Veículos Elétricos Reduzindo a Participação do ICE | -1.5% | China, UE, Califórnia | Longo prazo (≥ 4 anos) |
| Volatilidade nos Preços das Matérias-Primas | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Endurecimento das Normas de Emissão Evaporativa Elevando o Custo do Sistema | -0.6% | América do Norte e UE, expandindo-se globalmente | Médio prazo (2-4 anos) |
| Escassez de Semicondutores Perturbando os Controladores Eletrônicos de Bombas | -0.4% | Global, centros automotivos de alta tecnologia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Acelerado dos Veículos Elétricos Reduzindo a Participação do ICE
A China e a Califórnia estão acelerando em direção a mandatos completos de emissão zero até 2035. O impulso dos veículos elétricos está reduzindo os pools de lucro vinculados ao ICE em um antecipado 50% nesta década. Bombas de combustível e injetores estão ausentes das plataformas de bateria, criando ventos contrários de longo prazo, mas as diferenças regionais mantêm o mercado de sistemas de entrega de combustível automotivo relevante nos segmentos de uso intensivo, rural e de países em desenvolvimento.
Volatilidade nos Preços das Matérias-Primas para Componentes de Sistemas de Combustível
O aço oscilou entre USD 800-1.000/tonelada em 2024, enquanto o cobre ultrapassou USD 10.500/tonelada, comprimindo as margens para usinagem e estampagem de sistemas de combustível. Os fornecedores se protegem por meio de contratos plurianuais e substituição, mas empresas menores enfrentam pressão de liquidez, promovendo fusões que poderiam remodelar o mercado de sistemas de entrega de combustível automotivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Bombas de Combustível Lideram, Injetores AceleramAs bombas de combustível geraram 37,22% da receita do mercado de sistemas de entrega de combustível automotivo em 2025 e permanecem indispensáveis em todos os tamanhos de motor, ancorando o mercado de sistemas de entrega de combustível automotivo. Sua ubiquidade garante volumes estáveis mesmo com o avanço da eletrificação. Com a aceleração mais rápida, os injetores crescerão a um CAGR de 7,06% até 2031, impulsionados pelos requisitos de GDI de 2.200 psi, promovendo designs de ponteiras "inteligentes" e sistemas de trilho de combustível automotivo fabricados em aço inoxidável para misturas de etanol. As atualizações de componentes agora enfatizam o diagnóstico a bordo, o sensoriamento remoto de pressão e o firmware over-the-air que reduz o tempo de inatividade não planejado. O crescimento dos biocombustíveis aumenta a demanda por linhas e filtros resistentes à corrosão, enquanto as válvulas de recuperação de vapor e os sensores montados no tanque agregam valor eletrônico incremental. Em conjunto, essas mudanças mantêm o tamanho do mercado de sistemas de entrega de combustível automotivo para componentes em uma curva ascendente, apesar das futuras ameaças de substituição pelos veículos elétricos.

Por Tipo de Veículo:
Automóveis de Passeio Dominam, Veículos Comerciais Leves Impulsionam o CrescimentoOs automóveis de passeio entregaram 63,62% da receita do mercado de sistemas de entrega de combustível automotivo em 2025. Hatchbacks e sedãs requerem bombas de retorno eficientes em termos de custo, enquanto os SUVs integram trilhos de maior pressão devido ao aumento das cargas de torque. Os veículos comerciais leves, com previsão de CAGR de 6,15%, preferem robustez à eficiência, sustentando mangueiras de trança de aço e filtros substituíveis, um padrão que amplia a participação do mercado de sistemas de entrega de combustível automotivo comandada pelas plataformas comerciais. A maior quilometragem diária e a telemetria de frotas abrem negócios de retrofit, enquanto caminhões médios e pesados, embora menores em volume, retêm trilhos de injeção diesel de alto fluxo que estabilizam os volumes até que as densidades de bateria permitam a substituição de longa distância. Assim, o mercado de sistemas de entrega de combustível automotivo permanece diversificado em todos os ciclos de uso.
Por Tipo de Combustível:
Gasolina Lidera, Hidrogênio AvançaA gasolina representou 48,56% da receita do mercado de sistemas de entrega de combustível automotivo em 2025, mas o hidrogênio está registrando o avanço mais forte a um CAGR de 12,01%. O impulso em direção a corredores nacionais de hidrogênio a partir de 2027 estimulará o armazenamento de alta pressão e conjuntos de válvulas, elevando o tamanho do mercado de sistemas de entrega de combustível automotivo para materiais avançados. O diesel persiste nas frotas de veículos comerciais leves europeus; os sistemas flex-fuel prosperam onde o E85 concede incentivos fiscais. O GNC/GLP mantém a economia de frotas no Sul da Ásia e na América do Sul. Essa combinação de combustíveis tradicionais e emergentes garante uma demanda multipronged contínua dentro do mercado global de sistemas de entrega de combustível automotivo.
Por Método de Entrega:
GDI Domina e AceleraInjeção Direta de Gasolina (GDI) deteve 45,78% das vendas do mercado de sistemas de entrega de combustível automotivo em 2025, e também será o método de entrega de maior expansão, com CAGR de 6,36%, demonstrando dupla liderança no mercado de sistemas de entrega de combustível automotivo. O aumento das pressões nos cilindros melhora a combustão, mas eleva os níveis de partículas, impulsionando atualizações na rigidez das bombas automotivas e nos injetores multipulso. A injeção no coletor de admissão permanece viável para veículos de entrada sensíveis ao custo, enquanto o diesel de trilho comum recebe refinamentos de pressão para atender aos cortes de NOx para veículos pesados da EPA em 2027. Sistemas híbridos que combinam injeção no coletor e injeção direta surgem para equilibrar custo e conformidade regulatória, sustentando remessas incrementais de bombas e sensores e ampliando a presença do mercado de sistemas de entrega de combustível automotivo.
Por Canal de Distribuição:
Dominância do OEM, Aceleração do Pós-vendaAs linhas instaladas de fábrica entregaram 80,35% da receita do mercado de sistemas de entrega de combustível automotivo em 2025, refletindo a estreita integração com o desenvolvimento do motor. No entanto, o segmento de reposição registrará um CAGR de 7,55% à medida que a idade da frota aumenta e o comércio digital simplifica o fornecimento de peças. A expansão de 700 peças da Continental ilustra como os fornecedores de marcas renomadas estão monetizando a demanda de ciclo tardio, garantindo que o mercado de sistemas de entrega de combustível automotivo mantenha uma cauda resiliente de peças sobressalentes e kits de atualização. Os diagnósticos habilitados para nuvem alimentam as vendas preditivas de peças, enquanto a automação de armazéns regionais reduz os prazos de entrega. Em conjunto, esses movimentos posicionam as reposições como um fluxo de receita duradouro, mesmo quando a produção de ICE em novos veículos diminui.
Análise Geográfica
Mercado de Sistemas de Entrega de Combustível Automotivo da APAC
A Ásia-Pacífico capturou 38,12% da receita do mercado de sistemas de entrega de combustível automotivo em 2025 e superará todas as outras regiões com um CAGR de 6,82% até 2031, impulsionada pela produção expressiva da China, pela expansão de rodovias na Índia e pelos clusters de montagem localizada da ASEAN. As montadoras chinesas estão construindo subsistemas de sistemas de combustível na Tailândia e na Indonésia para contornar tarifas e encurtar cadeias logísticas, fortalecendo o mercado de sistemas de entrega de combustível automotivo no Sudeste Asiático. As joint ventures de semicondutores no Japão também garantem o fluxo de microcontroladores para bombas de alta pressão, reduzindo o risco de abastecimento regional.
Mercado de Sistemas de Entrega de Combustível Automotivo da América do Norte
A América do Norte permanece tecnologicamente avançada, impulsionada pelas regulamentações da EPA que exigem 0,035 g/b-hp-hr de NOx até 2027. Investimentos como o programa de infraestrutura E15 do USDA no valor de 26 milhões de USD ampliam a adoção de biocombustíveis, criando demanda de nicho por trilhos e vedações compatíveis com etanol que ampliam o mercado de sistemas de entrega de combustível automotivo. A mão de obra com preços atrativos do México e os benefícios comerciais do USMCA incentivam os fornecedores de primeiro nível a ampliar a capacidade em Ramos Arizpe e Aguascalientes.
Mercado de Sistemas de Entrega de Combustível Automotivo da Europa
A Europa enfrenta as pressões duplas do Euro 7 e dos compromissos acelerados de neutralidade de carbono. As montadoras estão instalando filtros de partículas e hardware de contenção de vapores antes de 2026, elevando o custo de materiais por veículo, mas sustentando as carteiras de pedidos dos fornecedores. As plantas da Europa Oriental oferecem custos mais baixos para montagens em linha, garantindo competitividade mesmo enquanto as fábricas da Europa Ocidental se voltam para módulos elétricos. Os projetos-piloto de corredores de hidrogênio da Espanha à Alemanha também estão proporcionando ao mercado de sistemas de entrega de combustível automotivo uma posição inicial em aplicações de células de combustível.
Panorama regulatório
Na União Europeia, o Regulamento (UE) 2024/1257 (Euro 7) atualiza os requisitos de homologação e fiscalização de mercado e torna mais rigoroso o desempenho de emissões evaporativas para veículos a gasolina M1 e N1 (incluindo um limite de 1,5 g/teste no âmbito do Euro 7, em comparação com 2,0 g/teste no Euro 6). As alterações reforçam a demanda por melhor contenção de vapor, vedantes e interfaces do sistema de combustível relacionadas ao canister. Separadamente, o Regulamento UN No. 83 (série de emendas 09) entra em vigor em setembro de 2026, adicionando requisitos técnicos relacionados às emissões do cárter e de baixa temperatura, além de elementos de conformidade em serviço que se relacionam com a estabilidade da dosagem de combustível e a robustez do controle evaporativo.
Nos Estados Unidos, a atividade regulatória da EPA em 2026 indica um caminho de conformidade mais gradual para os programas de poluentes-critério de veículos leves e médios, com uma proposta para estender o Tier 3 até os anos-modelo 2027 e 2028 e adiar a transição para o Tier 4 para o ano-modelo 2029. Para aplicações pesadas, os requisitos de emissões de reabastecimento são implementados de forma escalonada, passando de 40% dos veículos cobertos nos anos-modelo 2026 e 2027 para 80% nos anos-modelo 2028 e 2029, atingindo 100% no ano-modelo 2030. Isso cria um cronograma contínuo de validação, pelos fabricantes de equipamento original, dos componentes do sistema de combustível relacionados ao reabastecimento.
Análise da cadeia de valor
A cadeia de valor vai desde as matérias-primas e insumos químicos (aço, alumínio, cobre, polímeros, elastômeros) até a usinagem de precisão e moldagem (carcaças de bombas, rampas, reguladores, conectores rápidos), passando por subconjuntos eletrônicos (acionamentos de motor, sensores de pressão e temperatura, conectores) e, finalmente, pela integração e validação de sistemas junto aos programas de powertrain dos fabricantes de equipamento original. Os fornecedores de nível 1 normalmente montam módulos (unidades de bomba dentro do tanque, bombas de alta pressão GDI/CRDI, rampas e conjuntos de injetores) para instalação de fábrica nas plantas dos fabricantes de equipamento original, enquanto a distribuição no mercado de reposição é apoiada por armazéns regionais e canais de peças impulsionados pelo comércio eletrônico.
Em 2026, a fragilidade do lado da oferta se manifesta tanto na disponibilidade de componentes quanto nos insumos operacionais. O Hyundai Motor Group relatou interrupções de produção associadas a uma escassez de válvulas de motor após um incidente com um fornecedor, ilustrando como falhas de ponto único podem paralisar a produção de veículos a jusante e alterar o momento da demanda por módulos de alimentação de combustível. Na Índia, a SIAM sinalizou incerteza no fornecimento de ureia de grau técnico, afetando as operações de frotas a diesel, e a ACMA observou interrupções em processos intensivos em energia (fundição, forjamento, tratamento térmico) em meio à escassez de gás industrial e combustível. Ao mesmo tempo, a cadeia está se expandindo em direção à prontidão para combustíveis alternativos por meio de colaborações entre fabricantes de equipamento original e fornecedores, incluindo a Westport Fuel Systems e o Volvo Group (via Cespira), que avançam no trabalho de comercialização de motores movidos a hidrogênio baseados em HPDI, além de projetos-piloto multipartidários que validam combustíveis líquidos renováveis em veículos existentes.
Cenário Competitivo
Os titulares - Bosch, Continental e DENSO - mantêm relacionamentos OE de várias décadas, presença global e controle de patentes essenciais. A fábrica de carboneto de silício de USD 1,9 bilhão da Bosch em Roseville, Califórnia, garantirá chips de alta temperatura para controladores de bombas inteligentes, reforçando sua vantagem no mercado de sistemas de entrega de combustível automotivo [3]. A Continental está agrupando análises em nuvem com 700 novos SKUs de bombas para pós-venda, transformando serviços de dados em potencializadores de margem.
A consolidação está se acelerando: a ABC Technologies comprou a TI Fluid Systems por USD 1,83 bilhão em abril de 2025 para formar um especialista em manuseio de fluidos verticalmente integrado. Empresas menores como a Carter se concentram em bombas de nível de corrida, enquanto a Walbro atende aos OEMs de esportes motorizados. Novos entrantes do âmbito da IoT fazem parceria com fabricantes de bombas para incorporar diagnósticos em tempo real, adicionando receitas de software além dos volumes mecânicos e remodelando as definições de valor dentro do mercado de sistemas de entrega de combustível automotivo.
Os depósitos de patentes se concentram em válvulas GDI de alta pressão, recuperação de vapor e detecção de vazamentos de hidrogênio. Os fornecedores que equilibram a otimização do ICE com apostas em trens de força elétricos estão melhor posicionados; aqueles que dependem exclusivamente de hardware legado enfrentam erosão gradual à medida que as participações de veículos elétricos aumentam.
Líderes do Setor de Sistemas de Entrega de Combustível Automotivo
-
DENSO Corporation
-
Robert Bosch GmbH
-
Continental AG
-
Delphi Technologies (BorgWarner)
-
Hitachi Astemo Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Entrega de Combustível Automotivo Empresas cobertas neste relatório
- Robert Bosch GmbH
- Continental AG
- DENSO Corporation
- Delphi Technologies (BorgWarner)
- Magna International Inc.
- TI Fluid Systems plc (TI Automotive)
- Toyoda Gosei Co., Ltd.
- Ucal Fuel Systems Ltd.
- Marelli Holdings Co., Ltd.
- Hitachi Astemo Ltd.
- Stanadyne LLC
- Carter Fuel Systems LLC
- Aisin Corporation
- Valeo SA
- MS Motorservice International GmbH (Pierburg)
- Walbro LLC
- Johnson Electric Holdings Ltd.
- Woodward, Inc.
Oportunidades de mercado e perspectivas futuras
As atualizações de hardware impulsionadas pela conformidade regulatória continuam sendo um espaço-chave em aberto para fornecedores capazes de reduzir as perdas evaporativas e melhorar o desempenho das emissões de reabastecimento sem adicionar complexidade excessiva. A implementação do Euro 7, juntamente com os requisitos relacionados de homologação e conformidade em serviço, aumenta o valor da gestão de vapor, das linhas e conexões resistentes à corrosão e dos módulos com capacidade de diagnóstico. Paralelamente, as normas de emissões de reabastecimento para veículos pesados nos EUA entram em vigor de forma escalonada a partir do ano-modelo 2026 até a cobertura total no ano-modelo 2030, criando um ritmo plurianual de retrofit e novas construções para componentes relacionados ao reabastecimento em plataformas de caminhões.
As arquiteturas de motores de combustão interna a combustíveis alternativos e híbridas também abrem uma segunda janela de oportunidade em torno da injeção de alta pressão, materiais e capacidade de validação. Em julho de 2026, a Toyota Motor Europe, o BMW Group, a Bosch e a Repsol iniciaram um piloto real na Espanha utilizando gasolina 100% renovável (Nexa 95), com o apoio do rastreamento digital de combustível da Bosch, demonstrando como as tecnologias de alimentação de combustível e monitoramento podem sustentar trajetórias de combustíveis líquidos de baixo carbono na frota de veículos existente. A pesquisa e desenvolvimento de sistemas de combustível compatíveis com hidrogênio também está avançando rumo à comercialização em aplicações pesadas, apoiada por iniciativas como a colaboração entre a Westport e o Volvo Group no desenvolvimento de motores a hidrogênio baseados em HPDI e por programas de fabricantes de equipamento original que exploram a combustão de hidrogênio. Essa direção aumenta a demanda por injetores especializados, estratégias de vedação e projetos de sistema orientados à detecção de vazamentos.
Desenvolvimentos industriais recentes em Mercado de Sistemas de Entrega de Combustível Automotivo
- Julho de 2026: a Robert Bosch GmbH, a Toyota Motor Europe, o BMW Group e a Repsol lançaram um piloto real de seis meses na Espanha com veículos operando com gasolina 100% renovável (Nexa 95), apoiado pelo rastreamento digital de combustível da Bosch. O projeto associa ferramentas de medição e verificação ao hardware convencional de combustível líquido, fortalecendo um caminho de atualização para componentes de alimentação de combustível e sensoriamento na frota existente de motores de combustão interna.
- Abril de 2025: a ABC Technologies concluiu a aquisição da TI Fluid Systems por cerca de 1,83 bilhão de dólares, consolidando as capacidades de tanques de combustível e manuseio de fluidos sob um único grupo fornecedor. A combinação aumenta a integração vertical entre linhas, conectores e conjuntos de sistemas, influenciando o poder de negociação de fornecimento e os acordos de fornecimento em nível de plataforma para sistemas de combustível de fabricantes de equipamento original.
- Junho de 2024: a DENSO Corporation expandiu sua oferta no mercado de reposição europeu ao adicionar oito injetores diesel common-rail, cobrindo cerca de 725.000 veículos. O catálogo ampliado sustenta a demanda de reposição à medida que as frotas envelhecem e mantém a atividade de serviço de injeção diesel ancorada no canal de mercado de reposição.
Mercado de Sistemas de Entrega de Combustível Automotivo Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de sistemas de entrega de combustível automotivo abrange o valor dos componentes que armazenam, condicionam e entregam combustível do tanque ao motor na pressão e no fluxo necessários, em veículos de passeio e comerciais, e nas principais regiões.
Exclusões do escopo: Exclui sistemas de motor mais amplos fora do fornecimento de combustível (como ignição, conjuntos completos de trem de força e pós-tratamento de escapamento do veículo).
Visão Geral da Segmentação
- Por Componente
- Bomba de Combustível
- Injetor de Combustível
- Trilho de Combustível
- Regulador de Pressão de Combustível
- Filtro de Combustível
- Linha de Combustível e Mangueiras
- Outros
- Por Tipo de Veículo
- Automóveis de Passeio
- Hatchback
- Sedã
- Carro Esportivo e Cupê
- SUV e Crossover
- Veículos Comerciais
- Veículos Comerciais Leves (VCL)
- Veículos Comerciais Médios e Pesados (VCM e VCP)
- Automóveis de Passeio
- Por Tipo de Combustível
- Gasolina
- Diesel
- Combustível Flex (E10-E85)
- GNC e GLP
- Biocombustível e Combustível Sintético
- Hidrogênio
- Por Método de Entrega
- Injeção de Combustível na Porta
- Injeção Direta de Gasolina
- Sistemas de Combustível sem Retorno
- Injeção Diesel de Trilho Comum
- Por Canal de Distribuição
- OEM (Instalação de Fábrica)
- Pós-venda (Reposição)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da APAC
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Nigéria
- Egito
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Começamos construindo uma base de fatos sólida sobre produção de veículos, direção do parque e regras de emissões e economia de combustível que influenciam as escolhas de injeção e pressão de combustível. As fontes públicas utilizadas para essas verificações incluem estatísticas de produção de veículos da OICA, documentos de programas da EPA dos EUA, publicações regulatórias da Comissão Europeia e atualizações de regulamentação de veículos da UNECE.
Para ancorar o lado da oferta, relatórios anuais de empresas, registros regulatórios, apresentações para investidores e transcrições de chamadas de resultados são revisados para compreender o mix de produtos e a exposição à gasolina, ao diesel e a combustíveis alternativos. Também utilizamos, quando relevante, bases de dados de patentes para rastrear atividades relacionadas à injeção direta, bombas, injetores e módulos, e uma base de dados de remessas de importação/exportação em nível de embarque é consultada seletivamente para verificar os fluxos de componentes entre fronteiras. As fontes documentais listadas acima são meramente ilustrativas, uma vez que muitas outras fontes também foram utilizadas para coleta de dados, validação e esclarecimento de pesquisas.
Entrevistas Primárias e Pesquisas
Em seguida, validamos o modelo por meio de entrevistas com especialistas e pesquisas estruturadas com participantes do ecossistema de montadoras, fabricantes de componentes, distribuidores e partes interessadas do canal de serviços. Esse insumo ajuda a confirmar as curvas de adoção das principais tecnologias de entrega de combustível e como os fornecedores descrevem o comportamento de precificação durante as transições de programas das montadoras. Como este é um mercado global, os insumos são equilibrados entre os principais polos de produção automotiva e mercados de reposição maduros, sendo então utilizados para preencher lacunas que a pesquisa documental não explica completamente.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 15% | APAC: 41% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 34% | EMEA: 36% |
| Participantes menores: 17% | Gerentes: 51% | Américas: 23% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído utilizando uma lógica combinada de cima para baixo e de baixo para cima. Reconstruímos primeiro a produção de veículos por região e mix de trem de força, depois a traduzimos em demanda por sistemas de combustível por meio de premissas de penetração tecnológica e conteúdo por veículo. Os totais são corroborados com aproximações seletivas de baixo para cima, incluindo verificações de preço médio de venda amostrado versus volume instalado para bombas, injetores, trilhos e módulos, seguidas de conversas com o canal sobre divisões entre montadoras e pós-venda.
Os principais insumos utilizados no modelo incluem tendências globais de produção de veículos leves e comerciais, mudanças no mix gasolina versus diesel, penetração da injeção direta versus injeção por porta, conteúdo médio do sistema por veículo (especialmente para aplicações de maior pressão) e sinais de demanda de reposição vinculados à idade do parque de veículos. Para as previsões, a análise de cenários é utilizada para que mudanças como normas de emissões mais rígidas, ritmo variável de eletrificação por região e disponibilidade de tipos de combustível possam ser refletidas sem forçar um resultado único em linha reta. Onde as divulgações dos fornecedores são incompletas, as lacunas são tratadas utilizando mix substituto de linhas de produtos comparáveis e, em seguida, validadas por meio de feedback de entrevistas antes da finalização.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados por meio de triangulação com sinais independentes, incluindo números de produção de veículos, marcadores de penetração tecnológica e gasto implícito em componentes por veículo, e as variações são investigadas até que possam ser explicadas. Se um ponto de dados parecer incorreto, verificamos novamente o momento da moeda, as conversões de unidades e se uma categoria adjacente foi incluída acidentalmente, e então revisamos a premissa relacionada com outro analista antes da aprovação.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças regulatórias ou oscilações acentuadas na produção. Antes da entrega, uma revisão final atualizada é concluída para que os clientes recebam a visão mais atual, que pode ser rastreada até os insumos do modelo e as notas de validação.
Tamanho do Mercado de Sistemas de Entrega de Combustível Automotivo da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de entrega de combustível automotivo frequentemente não coincidem porque cada estudo traça a linha de cobertura de forma diferente e utiliza seu próprio indicador de demanda. As diferenças também decorrem do que é contabilizado como componente de entrega de combustível, de como os valores de montadoras e pós-venda são tratados e de como o momento da moeda é tratado entre as regiões.
Ao rastrear a penetração da injeção direta, a produção regional de veículos e os pontos periódicos de atualização do preço médio de venda, a Mordor Intelligence mantém o valor de 2026 ancorado nos componentes de entrega de combustível contabilizados, em vez de misturar eletrônicos de motor adjacentes e itens de controle que podem elevar os totais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,41 bilhões de USD (2026) | |
| Publicador do Setor A | 4,13 bilhões de USD (2024) | Utiliza um ano base anterior e uma interpretação de componentes mais restrita em partes do escopo, o que pode subestimar o valor quando o conteúdo de injeção direta de maior pressão aumenta mais tarde no ciclo. |
| Publicador do Setor B | 1,62 bilhão de USD (2023) | Aplica uma definição mais restrita com contagem parcial de subsistemas e uma janela histórica anterior, o que pode deixar de capturar o valor total do sistema em toda a instalação pelas montadoras e a demanda de reposição. |
A dispersão entre as fontes é amplamente explicada pela seleção do ano e pelo que cada estimativa considera dentro do escopo do sistema de entrega de combustível. Nossa abordagem mantém consistência no que é contabilizado, utilizando então verificações de produção, penetração e precificação para manter o número final reproduzível e mais fácil de auditar.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de sistemas de entrega de combustível automotivo?
O mercado gerou USD 5,41 bilhões em 2026 e projeta-se que atinja USD 7,09 bilhões até 2031.
Qual categoria de componente detém a maior participação de mercado?
As bombas de combustível lideraram com 37,22% da participação do mercado de sistemas de entrega de combustível automotivo em 2025 devido ao seu papel universal em todas as plataformas ICE.
Por que a injeção direta de gasolina está crescendo tão rapidamente?
A GDI suporta metas mais rigorosas de economia de combustível e emissões, já presente em 73% das montagens de 2023, impulsionando um CAGR de 6,36% para os módulos de entrega relacionados até 2031.
Qual região oferece as melhores perspectivas de crescimento?
Prevê-se que a Ásia-Pacífico registre um CAGR de 6,82% até 2031 com base na robusta produção de veículos, localização da cadeia de fornecimento e consumo crescente.