
Análise do Mercado de Produtos de Beleza e Cuidados Pessoais na Austrália por Mordor Intelligence
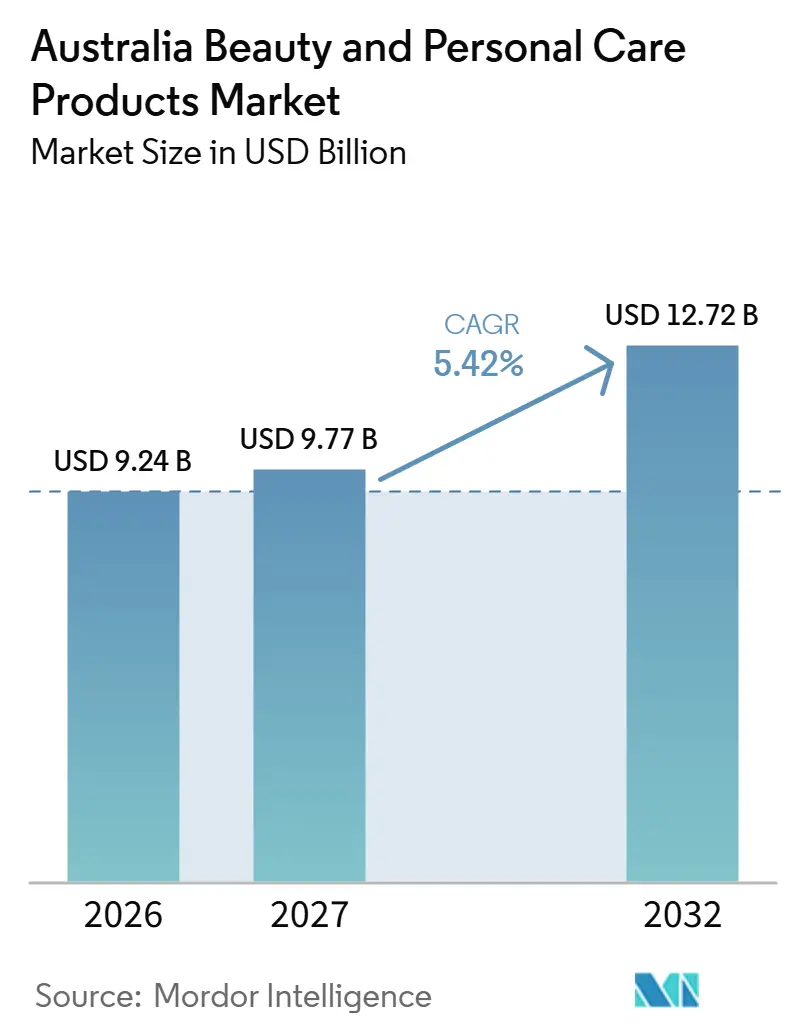
O tamanho do mercado de produtos de beleza e cuidados pessoais da Austrália deve crescer de 9,24 bilhões de USD em 2026 para 9,77 bilhões de USD em 2027 e tem previsão de atingir 12,72 bilhões de USD até 2032, a um CAGR de 5,42% no período 2027-2032.
Em toda a Austrália, a maior participação em cuidados com a pele e a pesquisa digital sustentam a demanda por produtos com funções claramente explicadas. O varejo online e as lojas especializadas oferecem aos fornecedores formas complementares de conectar linhas de cuidados com a pele às rotinas domésticas. O risco de falsificação, alegações de proteção solar malsucedidas e controles de ingredientes moderam essa oportunidade ao adicionar verificações de autenticidade e custos de garantia de formulação. Os fornecedores de protetor solar e de cuidados com a pele funcionais estão mais bem posicionados para se diferenciar por meio de alegações fundamentadas nas informações de comparação dos consumidores do que apenas pela amplitude do sortimento.
Principais Conclusões do Relatório
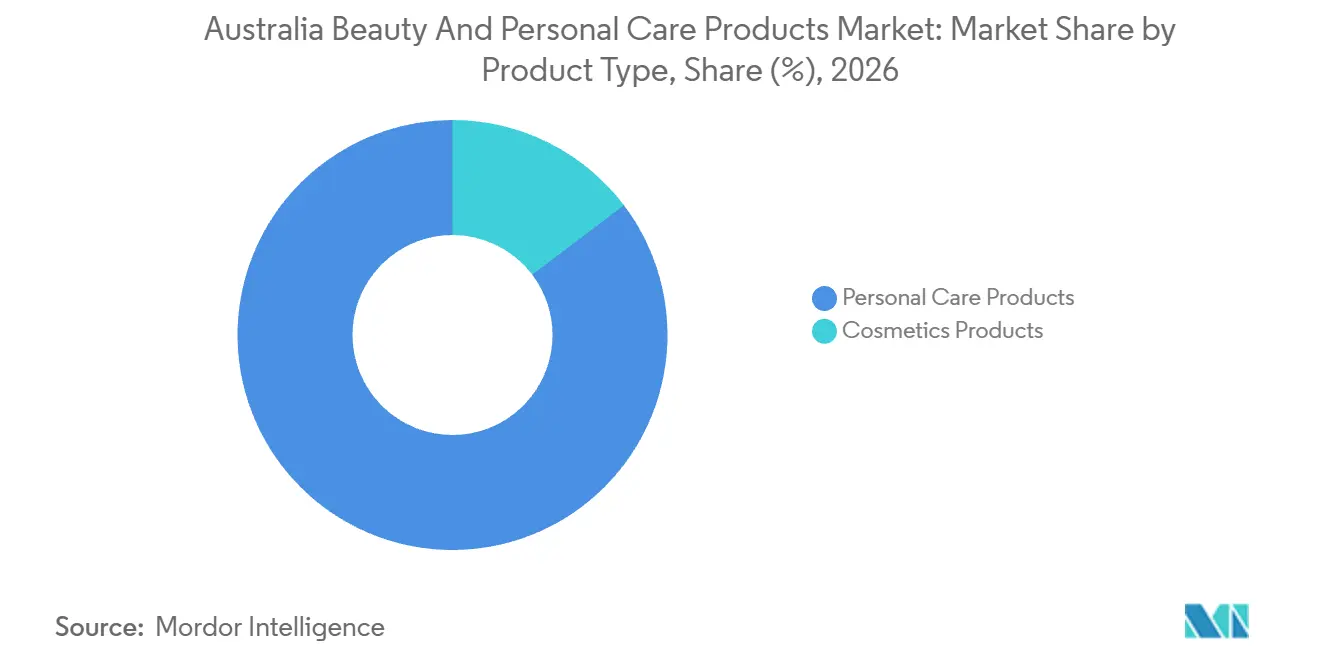
- Por tipo de produto, os produtos de cuidados pessoais detinham 85,31% da participação do mercado de produtos de beleza e cuidados pessoais da Austrália em 2026, enquanto os produtos cosméticos têm previsão de crescer mais rapidamente, a um CAGR de 5,52% no período 2027-2032.
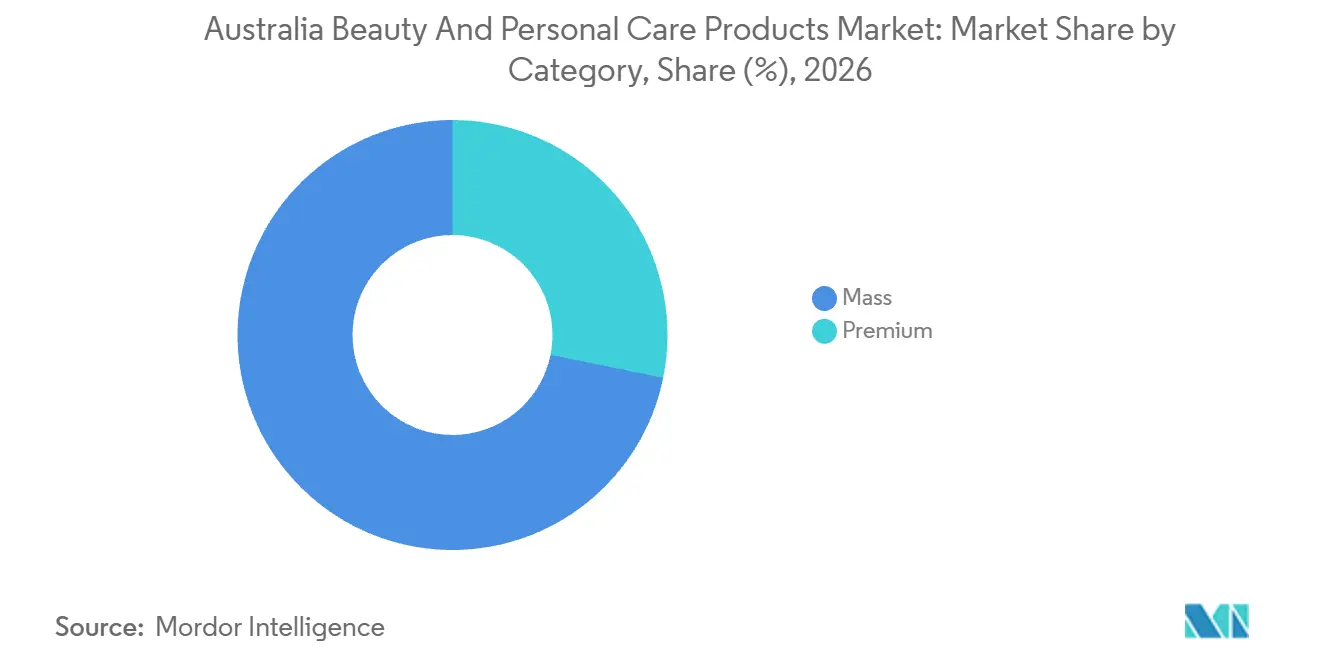
- Os produtos de massa lideraram a segmentação por categoria com uma participação de 71,81% do tamanho do mercado de produtos de beleza e cuidados pessoais da Austrália em 2026, e os produtos premium têm projeção de crescer mais rapidamente, a um CAGR de 6,05% no período 2027-2032.
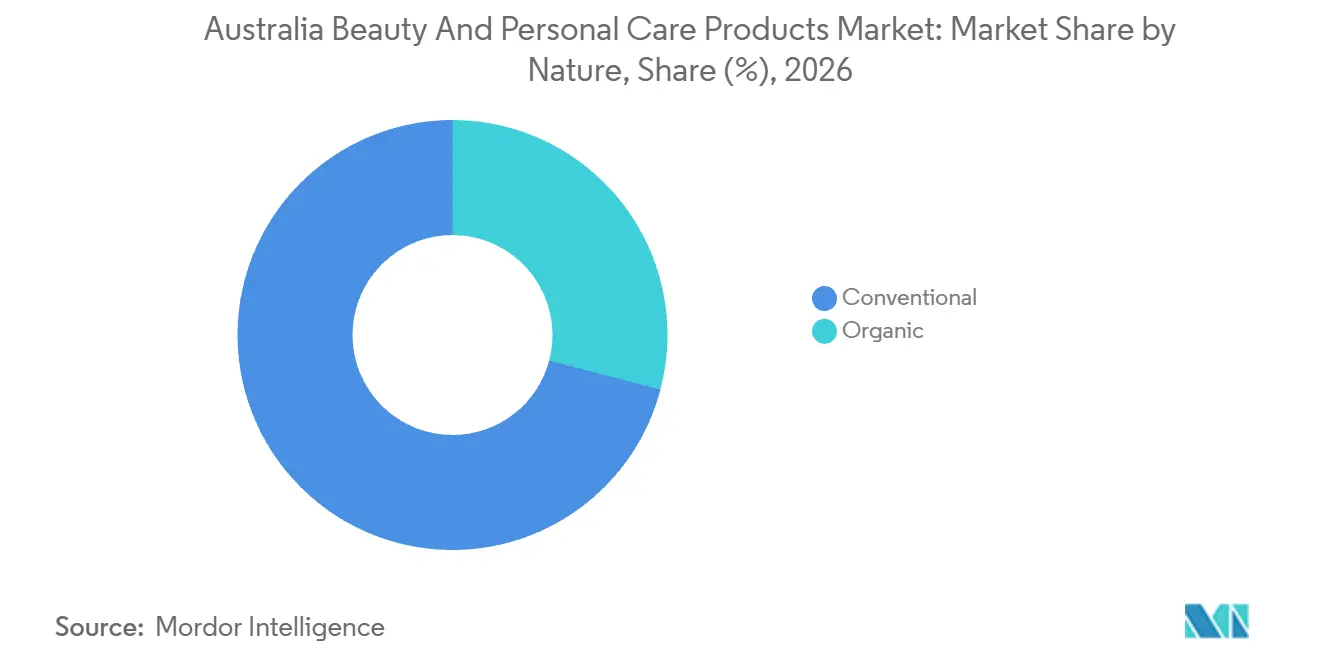
- Os produtos convencionais detinham 70,91% do mercado por natureza em 2026, enquanto os produtos orgânicos têm previsão de crescer mais rapidamente, a um CAGR de 6,68% no período 2027-2032.
- Entre os canais de distribuição, as lojas de saúde e beleza detinham 37,88% do mercado em 2026, com os canais de varejo online com previsão de crescer mais rapidamente, a um CAGR de 6,78% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente preferência dos consumidores por produtos de beleza e cuidados pessoais naturais e orgânicos. | +1.4% | Nacional | Longo prazo (≥ 4 anos) |
| Demanda crescente por produtos antienvelhecimento e de gestão da idade | +1.3% | Nacional | Médio prazo (2-4 anos) |
| Impacto das redes sociais e avanços na tecnologia digital | +2% | Nacional | Curto prazo (≤ 2 anos) |
| Crescente interesse em produtos de cuidados pessoais masculinos | +1.5% | Nacional | Médio prazo (2-4 anos) |
| Demanda por produtos específicos para a região impulsionada pelo turismo receptivo | +0.5% | Nacional | Curto prazo (≤ 2 anos) |
| Maior foco em autocuidado e bem-estar | +0.4% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente preferência dos consumidores por produtos de beleza e cuidados pessoais naturais e orgânicos.
O posicionamento natural e orgânico pode criar demanda ao tornar a seleção de ingredientes parte do motivo para escolher um produto de cuidados com a pele ou de limpeza. Um fornecedor pode tornar essa proposta mais precisa explicando separadamente o que significa sua promessa de ingrediente natural e sua promessa de produto orgânico. Vincular essas descrições a um uso familiar oferece ao consumidor uma base funcional para comparar produtos, além de uma distinção baseada em ingredientes. Essa abordagem pode apoiar uma extensão focada de uma linha de cuidados com a pele sem alterar a tarefa de cuidado em torno da qual a linha está organizada. Tal linha competiria na procedência dos ingredientes dentro de uma tarefa de cuidado existente, enquanto qualquer alegação de eficácia precisaria de sua própria justificativa.
Demanda crescente por produtos antienvelhecimento e de gestão da idade
Os cuidados com a pele voltados para a gestão da idade podem se beneficiar de comunicação de marca coordenada e distribuição em farmácias quando a linha aborda uma preocupação claramente definida. A McPherson's relatou que o valor das vendas no varejo farmacêutico australiano de sua linha de cuidados com a pele Ultra R4 cresceu 6,2% no exercício fiscal de 2025, acima do crescimento de 5,4% da categoria farmacêutica. A empresa descreveu a Dr. LeWinn's como uma oferta de cuidados com a pele premium que aborda as principais preocupações com o envelhecimento da pele. A McPherson's associou o desempenho da linha a parcerias com a mídia e campanhas digitais integradas com atividades de varejo omnicanal. Essa vantagem de 0,8 ponto percentual torna o suporte coordenado voltado ao consumidor parte da oferta competitiva do fornecedor farmacêutico, além de garantir espaço nas prateleiras.
Impacto das redes sociais e avanços na tecnologia digital
A descoberta digital de produtos torna a qualidade das informações sobre produtos de uma marca comercialmente relevante antes que o comprador chegue ao checkout. A pesquisa de 2025 da Australia Post constatou que 18% dos consumidores usaram inteligência artificial para pesquisar produtos de beleza online. Esse uso oferece aos fornecedores a oportunidade de explicar ingredientes e funções de produtos em informações que podem apoiar a comparação assistida em interfaces digitais. Descrições consistentes podem tornar uma linha mais fácil de interpretar quando a primeira interação do comprador é uma consulta de pesquisa sobre uma necessidade específica. Isso desloca parte da tarefa de aquisição de um fornecedor de beleza de atrair atenção para responder a uma pergunta específica sobre formulação ou uso.
Crescente interesse em produtos de cuidados pessoais masculinos
As rotinas de cuidados com a pele masculinas podem sustentar a demanda por produtos complementares de cuidados faciais. O número de homens australianos que relataram ter uma rotina de cuidados com a pele aumentou de 1,79 milhão no ano de julho de 2020 a junho de 2021 para 2,19 milhões no ano de julho de 2024 a junho de 2025.[1] Uma base maior de usuários com rotina cria mais ocasiões potenciais para que limpadores e hidratantes se tornem partes complementares do cuidado diário. As marcas podem abordar essa oportunidade com funções de produto claramente diferenciadas e instruções que tornem uma rotina completa compreensível. A participação em rotinas cria uma base para vendas de produtos complementares, tornando uma linha que abrange tarefas de cuidado facial interligadas mais relevante do que variações repetidas do mesmo item.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento de produtos falsificados | -0.5% | Nacional | Médio prazo (2-4 anos) |
| Crescente conscientização sobre segurança de produtos e transparência de ingredientes | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Adoção crescente de abordagens faça-você-mesmo (DIY) e tendências minimalistas | -0.2% | Nacional | Médio prazo (2-4 anos) |
| Concorrência intensa e desafios de precificação | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento de produtos falsificados
Os cosméticos falsificados criam um problema comercial quando a autenticidade do produto se torna inseparável da credibilidade das alegações de segurança da marca. O relatório de maio de 2026 do Comitê de Legislação de Assuntos Jurídicos e Constitucionais do Senado sobre o projeto de lei de marcas comerciais falsas registrou evidências que listam cosméticos entre as categorias de falsificação de "alto risco" e observou os riscos à segurança do consumidor decorrentes de produtos falsificados.[2] Para os proprietários legítimos de marcas, esse risco pode tornar a procedência dos produtos parte da proposta de valor, especialmente quando os compradores não conseguem verificar a formulação por conta própria. Os varejistas que comercializam cosméticos de marca enfrentam, consequentemente, um custo potencial para distinguir o fornecimento genuíno de produtos que apenas reproduzem sua aparência. A autenticação pode proteger essa distinção, mas o ônus restante é o custo de defender a confiança nos produtos vendidos sob a identidade da marca.
Crescente conscientização sobre segurança de produtos e transparência de ingredientes
Alegações de produtos que não resistem ao escrutínio podem interromper as vendas e expor o proprietário da marca a custos além da substituição do estoque afetado. Em 2025, 20 protetores solares fabricados com a formulação base da Wild Child Laboratories foram recolhidos na Austrália após não atenderem às suas alegações de FPS.[3] A formulação compartilhada ilustra como uma falha técnica pode afetar vários produtos acabados e complicar a garantia em toda uma relação com fornecedor. Em 2026, a Advanced Skin Technology, proprietária da Aspect Skincare, buscou indenização por perdas alegadas decorrentes de 2 recolhimentos de protetores solares em 2025, incluindo perda de vendas, tempo de pessoal dedicado ao recolhimento e danos à reputação. Essas eram alegações em uma ação no Tribunal Federal, e não constatações de responsabilidade. A simples substituição do estoque deixaria sem resolução as perdas alegadas com mão de obra no recolhimento e danos à reputação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Amplo Uso de Cuidados Pessoais Sustenta a EscalaOs produtos de cuidados pessoais foram o maior segmento, representando 85,31% do mercado em 2026. A Roy Morgan estimou que 14,4 milhões de australianos com 14 anos ou mais relataram usar produtos de cuidados com a pele nos 12 meses até junho de 2025. Essa substancial base de usuários oferece aos fornecedores uma base estabelecida de usuários de cuidados com a pele dentro do negócio mais amplo de cuidados pessoais. Um fornecedor pode construir sua linha em torno de tarefas de cuidado distintas, diferenciando produtos de manutenção cotidiana de ofertas mais direcionadas, mantendo claro o uso pretendido de cada produto. Com o uso aumentando de 13 milhões nos 12 meses até junho de 2021, o crescimento dos fornecedores depende mais de conquistar um lugar nas rotinas de cuidados com a pele existentes do que de adicionar usuários.
Os produtos cosméticos têm previsão de ser o segmento de crescimento mais rápido, a um CAGR de 5,52% no período 2027-2032. A BIG W adicionou marcas de cosméticos às prateleiras australianas em outubro de 2025, citando a demanda por produtos de beleza acessíveis e de fácil acesso. Essa expansão oferece aos fornecedores de cosméticos uma rota concreta para os compradores por meio de um sortimento de varejista mais amplo, com acessibilidade e disponibilidade formando a justificativa comercial declarada pelo varejista. Os fabricantes podem responder com diferenças claras na função e apresentação dos cosméticos, para que um novo item acrescente um motivo de seleção dentro desse sortimento expandido. A expansão liderada pela acessibilidade da BIG W oferece aos fornecedores de cosméticos uma distribuição mais ampla, mas torna a novidade por si só uma base fraca para buscar um prêmio de preço.



Por Categoria:
Acesso em Massa e Expansão do Sortimento PremiumOs produtos de massa representaram uma participação de 71,81% do tamanho do mercado de produtos de beleza e cuidados pessoais da Austrália em 2026. Em setembro de 2026, a Coles lançou mais de 100 novos produtos de cuidados com a pele em todo o país, incluindo cuidados com a pele coreanos. Essa expansão de supermercado ilustra como o maior segmento pode oferecer maior variedade de produtos por meio de um ambiente de distribuição adicional. Os fornecedores podem usar esse acesso para introduzir uma proposta de cuidados com a pele definida dentro de um amplo sortimento de varejo, com a função do produto carregando a explicação. Uma listagem em supermercado pode inserir o teste de cuidados com a pele em uma visita de compras que atende a outras categorias de produtos, de modo que os cuidados com a pele de massa podem ser descobertos durante compras de supermercado não relacionadas, em vez de serem buscados ativamente.
Os produtos premium têm previsão de ser o segmento de categoria de crescimento mais rápido, a um CAGR de 6,05% no período 2027-2032. A MECCA recebeu mais de 40 marcas em seu portfólio da Austrália e Nova Zelândia em 2025, incluindo a Victoria Beckham Beauty. A MECCA posiciona a Victoria Beckham Beauty como uma linha de maquiagem e cuidados com a pele de luxo. Conquistar a listagem da MECCA colocaria um novo entrante premium entre um conjunto crescente de linhas, tornando a atenção do varejista um obstáculo comercial separado da obtenção de distribuição.

Por Natureza:
Escala Convencional e Expansão Orgânica SeletivaOs produtos convencionais representaram uma participação de 70,91% do mercado de produtos de beleza e cuidados pessoais da Austrália em 2026. A base de receita do maior segmento oferece aos varejistas um motivo para organizar os sortimentos convencionais em torno de tarefas de cuidado distintas, como cuidados bucais, lavagem de cabelo, limpeza corporal e cuidados faciais de rotina. Os fornecedores podem usar a aplicação como ponto de partida para um briefing de linha, com produtos separados justificados pela tarefa que realizam e pela forma como são usados. Uma tarefa de cuidado cotidiano não atendida deixaria um fornecedor convencional ausente de parte do maior conjunto de receitas, tornando a cobertura do portfólio uma escolha competitiva concreta.
Os produtos orgânicos têm previsão de ser o segmento de crescimento mais rápido por natureza, a um CAGR de 6,68% no período 2027-2032. Isso cria uma decisão de alocação para os varejistas que consideram quanto espaço de sortimento adicionar para opções orgânicas dentro dos usos de cuidados pessoais existentes. Um lançamento seletivo pode introduzir alternativas orgânicas para tarefas de cuidado específicas, mantendo a classificação orgânica da formulação separada de sua posição de preço de massa ou premium. Quais tarefas de cuidado merecem linhas orgânicas é uma decisão de espaço em prateleira para os varejistas, não um compromisso de espelhar toda a linha convencional.
Por Canal de Distribuição:
Acesso em Loja e Alcance Digital DomésticoAs lojas de saúde e beleza foram o maior canal de distribuição, com 37,88% do mercado em 2026. A MECCA relatou que uma média de 50.000 clientes passaram por sua loja principal na Bourke Street em Melbourne a cada semana em 2025. Esse fluxo concentrado de clientes pode oferecer às marcas a oportunidade de alcançar compradores por meio de um relacionamento existente com o varejista, sem operar seu próprio ponto de venda físico independente. Dentro de uma loja especializada com fluxo de clientes comprovado, uma nova marca compete por visibilidade antes de poder converter esse fluxo em vendas de produtos.
Os canais de varejo online têm previsão de ser o segmento de distribuição de crescimento mais rápido, a um CAGR de 6,78% no período 2027-2032. A Australia Post relatou que 3,6 milhões de domicílios australianos compraram produtos de beleza online em 2025. Uma loja virtual direta ou plataforma de varejista pode agregar o acesso ao consumidor sem exigir um balcão físico para cada área de compras local. Outros canais incluem farmácias, onde clientes pesquisados pela Fonto no trimestre de junho de 2025 listaram cosméticos e cuidados pessoais entre os itens que poderiam ter comprado em supermercados. As plataformas online ampliam o alcance doméstico para compradores de beleza, enquanto as farmácias atraem compras que de outra forma poderiam ter ido para os supermercados.
Análise Geográfica
A Australia Post relatou que as áreas das capitais australianas juntas geraram a maior parte dos gastos online com beleza em 2025. Em julho de 2025, a W Cosmetics relatou a abertura de uma nova loja em Strathfield, Nova Gales do Sul, expandindo sua presença no varejo de beleza na área de Sydney. Juntos, a concentração digital e a adição de uma loja suburbana apoiam uma estratégia de distribuição urbana que combina amplo alcance online com acesso físico em uma área de compras específica. A adição suburbana em Sydney oferece às marcas um ponto de venda físico dentro da área das capitais onde os gastos online com beleza já se concentram.
O desenvolvimento do varejo de beleza em Melbourne ilustra a alternativa de loja de destino para marcas que buscam uma presença física concentrada. A MECCA inaugurou uma loja principal de 3 andares na 299 Bourke Street em 8 de agosto de 2025, reunindo mais de 200 marcas de beleza globais. Concentrar essa amplitude de marcas em um único local pode apoiar a descoberta entre marcas e oferecer a um fornecedor acesso a um ambiente de venda orientado por sortimento. O formato torna a apresentação do produto parte do relacionamento competitivo entre varejista e marca, pois uma linha individual deve permanecer distinguível dentro de uma grande seleção. Um relacionamento com uma loja de destino pode oferecer a uma marca exposição concentrada, ao mesmo tempo em que coloca seu produto diretamente ao lado de uma grande coleção de propostas de beleza.
O Bureau de Meteorologia classifica o Red Centre principalmente como deserto, enquanto as regiões costeiras em latitudes semelhantes são subtropicais ou de campos. O Cancer Council Australia recomenda o uso diário de protetor solar quando a previsão do Índice UV for 3 ou superior. Os fornecedores de protetor solar que atendem a qualquer um desses ambientes têm um gatilho de comunicação compartilhado na previsão diária de UV, em vez do rótulo de zona climática.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de formuladores de cosméticos e importadores comerciais que operam na Austrália. A comparação separa os deveres nacionais de introdução de produtos químicos, aplicáveis em Victoria, dos requisitos adicionais condicionais do estado para obter uma substância controlada específica para uso cosmético. Desde 27 de junho de 2026, os importadores e fabricantes comerciais australianos precisam de um certificado de avaliação do AICIS antes de introduzir retinal para uso do consumidor, enquanto o retinal já presente na Austrália pode continuar a ser vendido e usado. A associação do setor de cosméticos Accord Australasia solicitou em 13 de outubro de 2026 um certificado cobrindo as empresas participantes, com uma decisão esperada até o final de janeiro de 2027, mas potencialmente mais tarde.
Tabela Regulatória
| Fator de decisão | Austrália | Victoria |
|---|---|---|
| Autoridade principal | Esquema Australiano de Introdução de Produtos Químicos Industriais e Administração de Produtos Terapêuticos | Departamento de Regulação de Medicamentos e Venenos da Saúde |
| Instrumentos ou diretrizes principais | Requisitos de registro do AICIS e de certificado de avaliação de retinal | Controle de licença da Tabela 7 para obtenção de 2-nitrotolueno para uso cosmético |
| Efeito comercial | Registrar-se para o ano de registro antes da introdução do produto químico e obter um certificado para introduções comerciais de retinal para uso do consumidor | Obter a licença de venenos ao adquirir a substância para uso cosmético sob sua classificação da Tabela 7 |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média da Austrália reflete os requisitos de registro e de certificado específico para ingredientes que os formuladores e importadores comerciais enfrentam. A direção Em endurecimento reflete a proposta da TGA para consideração em novembro de 2026 do tratamento da Tabela 4 acima de 0,05% de equivalentes de retinol em loções corporais e 0,3% em outros produtos tópicos de vitamina A. A classificação Média de Victoria reflete o ônus da licença para obtenção de 2-nitrotolueno para uso cosmético quando é um veneno da Tabela 7. A direção Sem alteração de Victoria descreve apenas essa licença adicional sob a classificação de outubro de 2026, enquanto a proposta de mudança nacional no agendamento da vitamina A também afetaria os formuladores de Victoria se adotada.
Etapas da Cadeia de Valor
A cadeia de valor compara as capacidades e os ganhos dos fornecedores associados à transformação de um briefing de produto em uma venda ao consumidor. A Ausmetix formula e fabrica produtos de cuidados com a pele, cabelo e corpo para marcas, enquanto a Trulux combina desenvolvimento com serviços de fabricação, envase e embalagem para pequenas e médias empresas. Essas capacidades permitem que uma marca contrate várias atividades interligadas sem ser proprietária de cada etapa de produção. A distinção comercial está entre ganhar com a execução técnica e ganhar com o acesso a compradores profissionais ou consumidores.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento de produto e formulação | Formuladores como Ausmetix e Trulux | Honorários de formulação e desenvolvimento | Converter um briefing de marca em uma fórmula reproduzível | Resolver as especificações da fórmula antes da transferência para produção |
| Fabricação, envase e embalagem | Fabricantes contratados como Delta Laboratories e Trulux, com envase e embalagem pela Trulux | Receita de produção contratada, envase e embalagem | Manter a consistência entre a fórmula e a embalagem acabada | Vincular as especificações de produção aos controles de envase e embalagem |
| Fornecimento atacadista profissional | Atacadistas de produtos para salão como Beauty Warehouse | Vendas de produtos no atacado | Lidar com requisitos diferentes em uma linha profissional mista | Organizar o atendimento em torno das necessidades de manuseio específicas de cada produto |
| Varejo ao consumidor | Varejistas de beleza como MECCA | Vendas de produtos ao consumidor | Coordenar informações sobre produtos em lojas e comércio eletrônico | Manter descrições de produtos consistentes em todos os canais de venda |
| Fonte: Mordor Intelligence | ||||
A combinação de serviços técnicos torna a coordenação da produção uma fonte potencial de valor para o fornecedor. Para marcas de pequeno e médio porte, os serviços interligados de desenvolvimento, envase e embalagem da Trulux podem reduzir o número de transferências de produção separadas. O papel de atacado profissional da Beauty Warehouse e as lojas e o comércio eletrônico da MECCA representam diferentes rotas para os compradores. Um contrato de produção integrado concentraria os ganhos de serviços técnicos com o contratante, deixando as vendas no atacado e no varejo para as empresas que organizam os relacionamentos com os compradores.
Cenário Competitivo
Concentração do Mercado
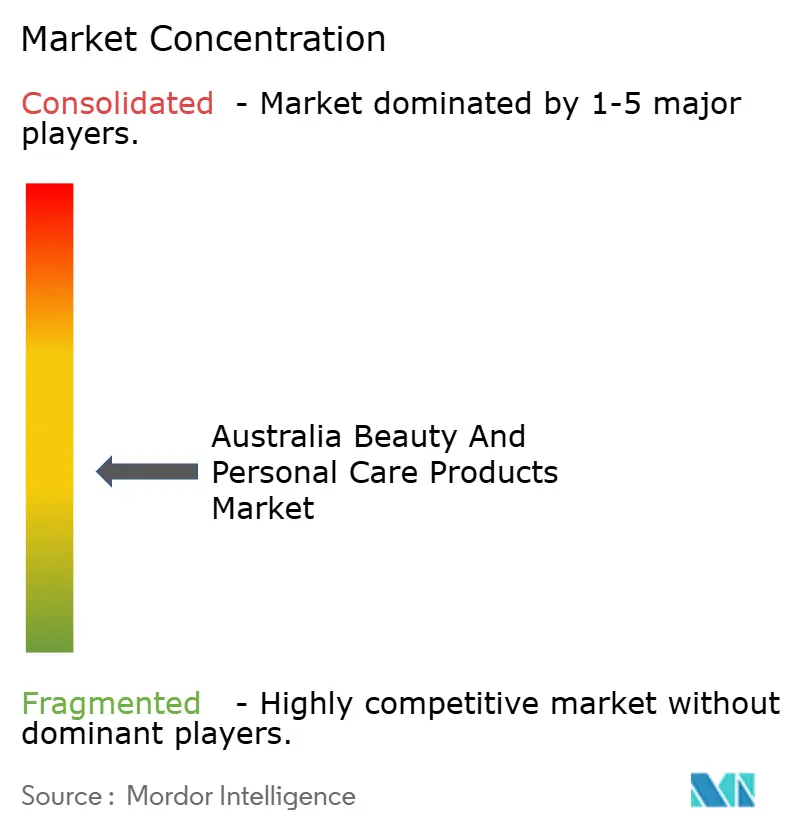
A concorrência está distribuída entre os principais proprietários de marcas Colgate-Palmolive Co., Unilever PLC, L'Oréal S.A., Procter & Gamble Co. e Kenvue Inc. A Colgate-Palmolive, produtora de cuidados bucais e cuidados pessoais, reportou vendas líquidas globais totais da empresa de 20,38 bilhões de USD em 2025, um aumento de 1,4% em relação a 2024. A P&G atende à Austrália e à Nova Zelândia com produtos capilares Pantene, cuidados com a pele Olay e produtos de higiene Gillette. Em setembro de 2026, a Dove da Unilever Austrália lançou desodorantes Advanced Care nos formatos aerossol e roll-on por meio da Coles, Woolworths, Chemist Warehouse e varejistas independentes em todo o país. Esses portfólios tornam a concorrência específica por categoria, uma vez que a escolha de um varejista por produtos capilares ou de cuidados bucais pode depender das capacidades do produto e da adequação a um uso específico, além da escala corporativa.
As vendas nas divisões globais de Produtos Profissionais e Beleza Dermatológica da L'Oréal cresceram 7,5% e 5,5%, respectivamente, em bases comparáveis em 2025. Ambas superaram os Produtos de Consumo, com 3,5%, e a L'Oréal Luxe, com 2,8%, na mesma base comparável global. A L'Oréal também reportou crescimento muito forte em seu cluster combinado da Austrália e Nova Zelândia no primeiro semestre de 2026. No nível do grupo, o crescimento comparável de 5,5% da Beleza Dermatológica, à frente da L'Oréal Luxe com 2,8%, mostra onde o impulso do grupo em 2025 estava nos cuidados com a pele.
O portfólio australiano da Kenvue inclui cuidados bucais Listerine e cuidados com a pele e beleza Neutrogena e Aveeno. Durante o primeiro trimestre de 2026, a empresa começou a lançar uma nova linha de cuidados bucais Listerine em mercados selecionados como parte de um relançamento global da marca. O portfólio australiano oferece aos varejistas uma escolha entre marcas estabelecidas de cuidados bucais e focadas em cuidados com a pele dentro de um único relacionamento com fornecedor. As importações comerciais de cuidados com a pele contendo retinal requerem um certificado de avaliação do AICIS antes da introdução, enquanto o retinal já presente na Austrália pode continuar a ser vendido e usado.
Líderes do Setor de Produtos de Beleza e Cuidados Pessoais da Austrália
-
Colgate-Palmolive Co.
-
Unilever PLC
-
L'Oréal S.A.
-
Procter & Gamble Co.
-
Kenvue Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Australiano de Produtos de Beleza e Cuidados Pessoais Empresas cobertas neste relatório
- L'Oréal S.A.
- Unilever PLC
- Procter & Gamble Co.
- Colgate-Palmolive Co.
- Kenvue Inc.
- The Estée Lauder Companies Inc.
- Beiersdorf AG
- Henkel AG & Co. KGaA
- Shiseido Company, Ltd.
- LVMH Moët Hennessy
- Kao Corporation
- The Body Shop Co
- Chanel SA
- Grants of Australia
- L'OCCITANE Group
- Clarins Group Australia Pty Ltd.
- MooGoo
- Galderma S.A.
- Aesop Australia
- Natio Pty Ltd.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam formas de desenvolver as vendas de produtos de beleza e cuidados pessoais por meio de pedidos recorrentes, descoberta de cosméticos e atendimento vinculado à loja. Os gastos online australianos com produtos de beleza cresceram 15,7% ano a ano em 2025. A Australia Post também relatou que 29% das compras de beleza online foram enviadas por entrega no mesmo dia ou no dia seguinte em 2025. Essas condições de canal apoiam o teste de serviços de seleção de produtos juntamente com um atendimento mais rápido.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pedidos recorrentes para produtos de cuidados pessoais familiares | A expansão dos gastos online com beleza oferece um canal de venda mais amplo | Usuários de cuidados pessoais de rotina | Oferecer pedidos recorrentes opcionais para produtos familiares | Custo de entrega em relação ao valor do pedido | Marcas de cuidados pessoais com lojas virtuais diretas |
| Seleção de cosméticos online mais clara | A atividade digital de beleza apoia o teste de uma apresentação de produto mais informativa | Compradores de cosméticos fazendo uma primeira escolha de produto | Fornecer descrições de tonalidade consistentes e orientações de aplicação | Incerteza sobre a aparência antes do uso | Marcas de cosméticos capazes de explicar as diferenças entre produtos |
| Atendimento expresso de beleza vinculado à loja | A entrega rápida fez parte das compras de beleza em 2025 | Compradores online que buscam substituição rápida de produtos | Oferecer um serviço expresso com preço dentro das áreas de atendimento viáveis das lojas | Cobertura confiável de despacho | Varejistas de beleza capazes de atender a partir das lojas |
| Fonte: Mordor Intelligence | |||||
A abertura central é o atendimento expresso vinculado à loja, aproveitando as velocidades de entrega já utilizadas nas compras de beleza online. Um varejista que ofereça esse serviço precisaria adequar as promessas de entrega à capacidade de estoque e despacho de cada loja participante. Os pedidos recorrentes e as orientações de tonalidade mais claras são propostas de serviço complementares, enquanto a velocidade de atendimento tem um precedente operacional comprovado.
Desenvolvimentos industriais recentes em Mercado Australiano de Produtos de Beleza e Cuidados Pessoais
- Out 2026: A Accord Australasia, associação do setor de cosméticos, apresentou uma solicitação de grupo para um certificado de avaliação de retinal do AICIS em 13 de outubro, cobrindo as empresas participantes se aprovado. Uma decisão era esperada até o final de janeiro de 2027, mas poderia levar mais tempo.
- Set 2026: A Coles lançou mais de 100 novos produtos de cuidados com a pele em todo o país, incluindo cuidados com a pele coreanos.
Mercado Australiano de Produtos de Beleza e Cuidados Pessoais Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de produtos de beleza e cuidados pessoais da Austrália mede os gastos anuais no varejo com produtos acabados de cuidados pessoais e cosméticos vendidos aos consumidores na Austrália. Abrange esses produtos nas faixas de preço de massa e premium, formulações orgânicas e convencionais, e canais de distribuição no varejo.
Exclusões de escopo: Produtos de limpeza de superfícies domésticas e lavanderia, taxas de serviços de salão e spa, ferramentas e dispositivos de beleza vendidos separadamente, e transferências no atacado e de distribuidores antes da venda no varejo ao consumidor estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Produtos de Cuidados Pessoais
- Cuidados com os Cabelos
- Xampu
- Condicionadores
- Outros Produtos
- Cuidados com a Pele
- Produtos para Cuidados com o Rosto
- Produtos para Cuidados com o Corpo
- Produtos para Cuidados Labiais
- Banho e Ducha
- Géis de Ducha
- Sabonetes
- Outros Produtos
- Higiene Bucal
- Escovas de Dente
- Creme Dental
- Enxaguantes Bucais e Enxagues
- Outros Produtos
- Produtos de Cuidados Masculinos
- Desodorantes e Antitranspirantes
- Cuidados com os Cabelos
- Produtos Cosméticos
- Cosméticos Coloridos
- Produtos de Maquiagem Facial
- Produtos de Maquiagem para os Olhos
- Produtos de Maquiagem para Lábios e Unhas
- Cosméticos Coloridos
- Produtos de Cuidados Pessoais
- Por Categoria
- Massa
- Premium
- Por Natureza
- Orgânico
- Convencional
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Saúde e Beleza
- Canais de Varejo Online
- Outros Canais
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes como estimativas populacionais e séries de comércio varejista do Australian Bureau of Statistics e relatórios de comércio eletrônico da Australia Post ajudam a enquadrar as mudanças na base de consumidores, na atividade de varejo doméstico e nas compras de beleza online. Fontes como o relatório do Comitê de Legislação de Assuntos Jurídicos e Constitucionais do Senado sobre o Projeto de Lei de Emenda à Legislação Aduaneira (Avisos de Infração de Marcas Comerciais Falsas) de 2026 informam o contexto de risco de produtos falsificados, e essas fontes são usadas para testar se os fatores impulsionadores do mercado relatados se adequam às condições do varejo ao consumidor australiano.
Relatórios anuais de empresas, registros na Bolsa de Valores Australiana, anúncios de varejistas e cobertura comercial australiana de boa reputação podem complementar esses indicadores públicos com lançamentos de produtos, mudanças de canal e contexto financeiro. Os analistas comparam essas divulgações com estatísticas oficiais e evidências de categoria, e as fontes nomeadas não são exaustivas, com outras fontes informando a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e questionários estruturados podem incluir fabricantes australianos, proprietários de marcas, importadores, varejistas de farmácias e beleza, e especialistas em categorias de comércio eletrônico, com perguntas adequadas ao papel do respondente nas vendas de produtos, precificação, sortimento e atividade de canal. Os analistas usam essas discussões para verificar evidências secundárias e explicar lacunas nas divisões de produtos e canais, depois triangulam quaisquer respostas conflitantes com divulgações de empresas, indicadores de varejo e outras fontes independentes antes de incorporar uma conclusão.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 20% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O analista estima o mercado australiano de cima para baixo a partir dos gastos nacionais no varejo ao consumidor com produtos acabados de cuidados pessoais e cosméticos, depois aloca o valor entre tipo de produto, categoria de massa e premium, natureza orgânica e convencional, e canal de distribuição usando indicadores de varejo disponíveis, divulgações de empresas e evidências de canal. O crescimento populacional e domiciliar indica a base potencial de clientes, o volume de negócios no varejo do ABS ajuda a rastrear a demanda no varejo, as medidas de domicílios compradores de beleza e gastos online da Australia Post informam o desenvolvimento do canal, e as evidências de preço e mix de produtos ajudam a distinguir o crescimento dos gastos das mudanças no sortimento vendido. A regressão multivariada pode relacionar esses indicadores ao valor histórico do mercado onde observações consistentes estão disponíveis, com análise de cenários usada quando uma mudança estrutural ou série curta torna uma única tendência não confiável. As participações de segmento são construídas a partir de vendas de categoria relatadas, sortimento de varejistas e evidências de canal, e são verificadas quanto à consistência com o total, e verificações seletivas de baixo para cima usam totalizações de receita de fornecedores e preços médios de venda amostrados multiplicados pelo volume estimado no varejo, com lacunas reconciliadas com o total de cima para baixo e evidências documentadas. Os respondentes primários podem testar se os indicadores selecionados e as premissas de segmento refletem os preços de produtos australianos, a demanda do consumidor e as condições de rota para o mercado, enquanto as lacunas não resolvidas são mantidas como intervalos para revisão do analista, em vez de preenchidas com precisão sem suporte.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa do mercado com sinais independentes, como atividade de varejo do ABS, mudanças populacionais, divulgações de empresas e medidas de beleza online da Australia Post, depois investigam movimentos incomuns e grandes variações entre fontes ou períodos adjacentes. Um segundo analista revisa definições, cálculos, totais de segmentos e datas de fontes, após o que o revisor principal resolve as exceções documentadas antes da aprovação, e os respondentes são recontactados quando suas respostas conflitam materialmente com evidências públicas ou deixam uma lacuna crítica de produto ou canal. O modelo é atualizado anualmente, revisado entre ciclos quando eventos materiais de mercado ou regulatórios alteram as evidências, e submetido a uma nova revisão de fontes e cálculos antes da entrega.
Estimativa do Mercado de Produtos de Beleza e Cuidados Pessoais da Austrália da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de produtos de beleza e cuidados pessoais da Austrália mede os gastos anuais no varejo com produtos acabados de cuidados pessoais e cosméticos vendidos aos consumidores na Austrália.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O analista estima o mercado australiano de cima para baixo a partir dos gastos nacionais no varejo ao consumidor com produtos acabados de cuidados pessoais e cosméticos, depois aloca o valor entre tipo de produto, categoria de massa e premium, natureza orgânica e convencional, e canal de distribuição usando indicadores de varejo disponíveis, divulgações de empresas e evidências de canal.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 9,77 bilhões de USD (2027) | |
| Consultoria Global A | 11,07 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 13,3% acima do valor de 2027 deste relatório de 9,77 bilhões de USD, 2 anos depois. A estimativa inclui fragrâncias e perfumes, que estão fora do limite de produto deste relatório e podem elevar o total reportado. |
| Consultoria Regional B | 8,2 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 16,1% abaixo do valor de 2027 deste relatório de 9,77 bilhões de USD, 2 anos depois. Sua taxa de previsão anual declarada mais baixa para 2025-2030 contribui com pressão descendente na comparação de 2025 a 2027, enquanto a inclusão de fragrâncias atua na direção oposta. |
Os analistas da Mordor Intelligence triangulam a estimativa do mercado com sinais independentes, como atividade de varejo do ABS, mudanças populacionais, divulgações de empresas e medidas de beleza online da Australia Post, depois investigam movimentos incomuns e grandes variações entre fontes ou períodos adjacentes.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de produtos de beleza e cuidados pessoais da Austrália?
O mercado deve atingir 9,77 bilhões de USD em 2027 e 12,72 bilhões de USD até 2032, com um CAGR de 5,42% no período 2027-2032.
O que está impulsionando a demanda por produtos de beleza e cuidados pessoais na Austrália?
A pesquisa digital e a maior participação em rotinas de cuidados com a pele masculinas sustentam a demanda. A pesquisa de 2025 da Australia Post constatou que 18% dos consumidores usaram inteligência artificial para pesquisar produtos de beleza online.
Qual tipo de produto lidera as vendas de beleza e cuidados pessoais na Austrália?
Os produtos de cuidados pessoais detinham 85,31% do mercado em 2026. Os produtos cosméticos têm previsão de crescer mais rapidamente, a um CAGR de 5,52% no período 2027-2032.
Quais empresas são os principais participantes do setor de beleza e cuidados pessoais da Austrália?
Os principais players incluem Colgate-Palmolive Co., Unilever PLC, L'Oréal S.A., Procter & Gamble Co. e Kenvue Inc.
Quais desafios afetam as perspectivas para as marcas de beleza australianas?
Falhas em alegações de produtos podem interromper as vendas e adicionar custos de recolhimento. Em 2025, 20 protetores solares fabricados com a formulação base da Wild Child Laboratories foram recolhidos após não atenderem às suas alegações de FPS.
Como o desenvolvimento do varejo de beleza difere entre Sydney e Melbourne?
Em Sydney, a W Cosmetics adicionou uma loja suburbana em Strathfield em julho de 2025, enquanto a MECCA inaugurou sua loja principal de 3 andares na Bourke Street em Melbourne em agosto de 2025.