
Analyse des australischen Marktes für Beauty- und Körperpflegeprodukte von Mordor Intelligence
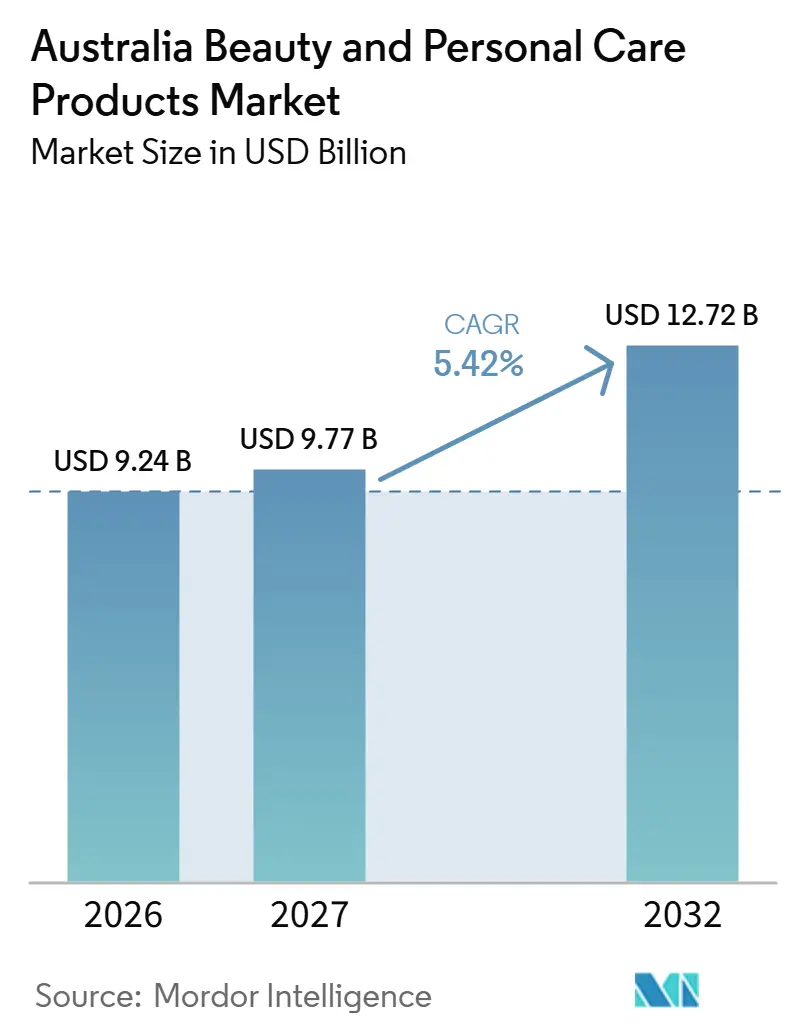
Die Größe des australischen Marktes für Schönheits- und Körperpflegeprodukte soll von 9,24 Milliarden USD im Jahr 2026 auf 9,77 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 5,42 % über 2027–2032 einen Wert von 12,72 Milliarden USD erreichen.
In ganz Australien stützen eine breitere Beteiligung an der Hautpflege und digitale Recherche die Nachfrage nach Produkten mit klar erläuterten Funktionen. Online-Einzelhandel und Fachgeschäfte bieten Lieferanten komplementäre Wege, um Hautpflegesortimente mit Haushaltsroutinen zu verknüpfen. Risiken durch Fälschungen, fehlgeschlagene Sonnenschutzansprüche und Inhaltsstoffkontrollen dämpfen diese Chance, indem sie Echtheitsprüfungen und Kosten für die Formulierungssicherung hinzufügen. Lieferanten von Sonnenschutz- und funktionaler Hautpflege sind besser positioniert, sich durch belegte Aussagen in den Vergleichsinformationen der Käufer zu differenzieren als allein durch Sortimentsbreite.
Wesentliche Erkenntnisse des Berichts
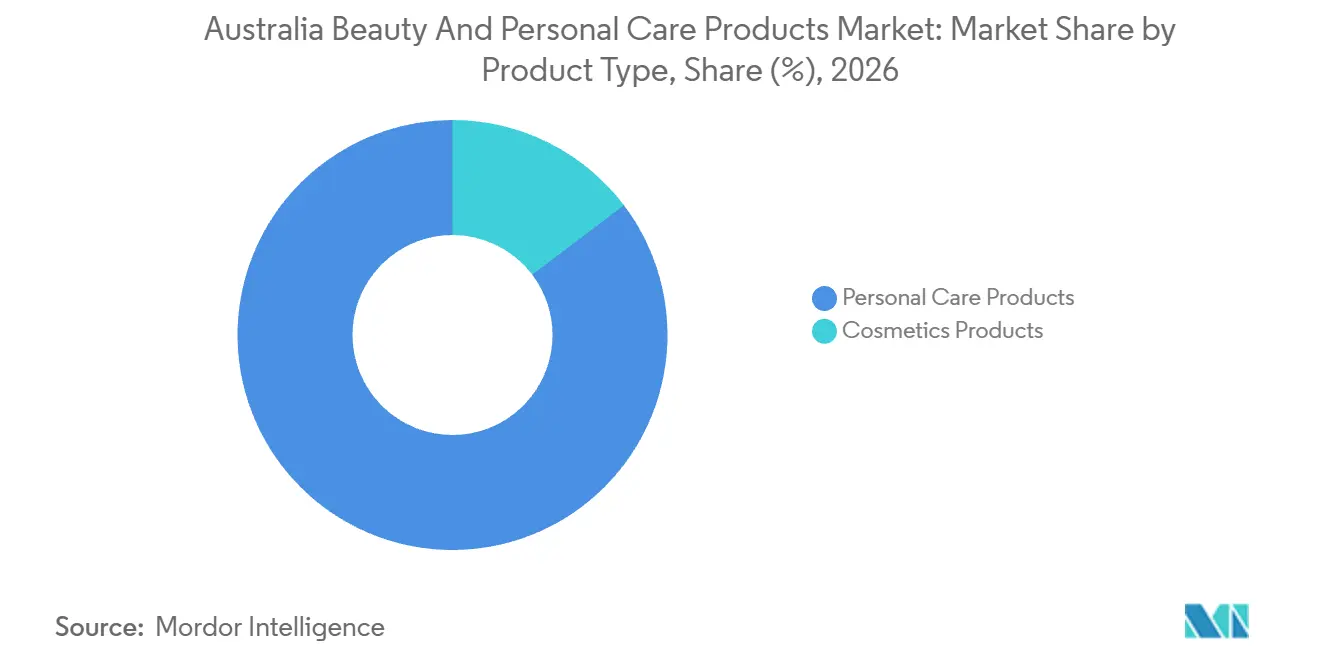
- Nach Produkttyp hielten Körperpflegeprodukte im Jahr 2026 einen Marktanteil von 85,31 % am australischen Markt für Schönheits- und Körperpflegeprodukte, während Kosmetikprodukte mit einer CAGR von 5,52 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
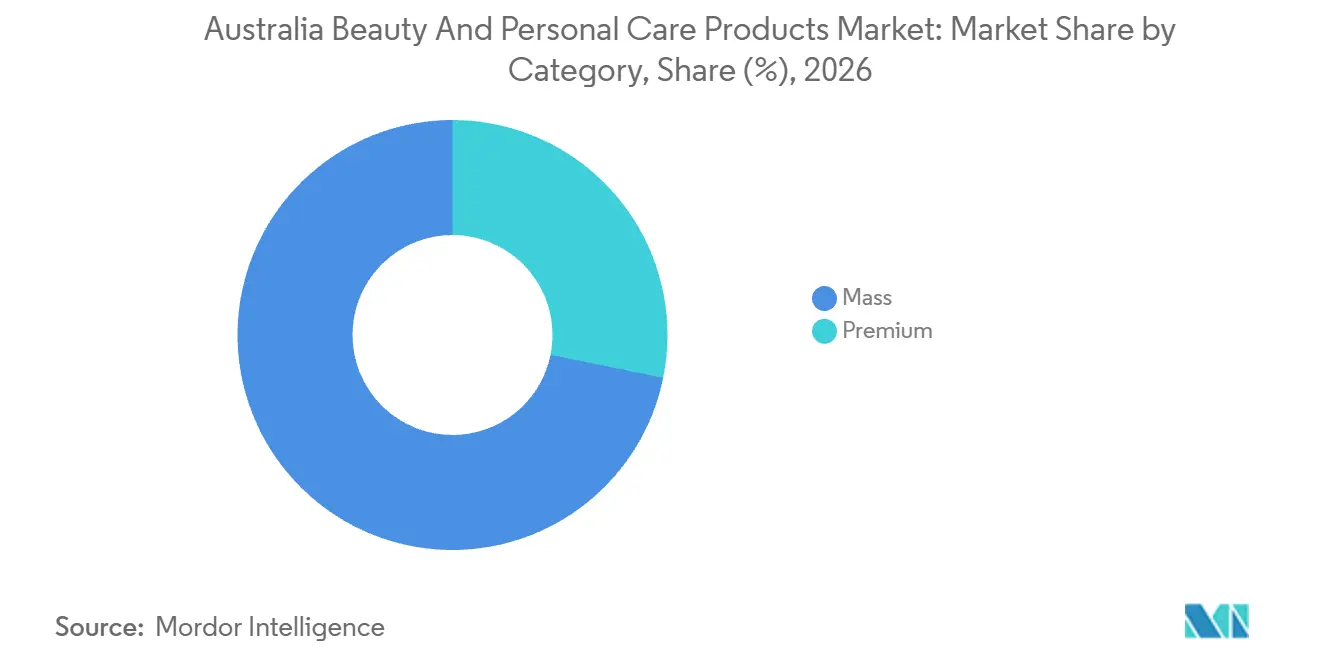
- Massenmarktprodukte führten die Kategorieaufschlüsselung mit einem Anteil von 71,81 % an der Marktgröße des australischen Marktes für Schönheits- und Körperpflegeprodukte im Jahr 2026 an, während Premiumprodukte mit einer CAGR von 6,05 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
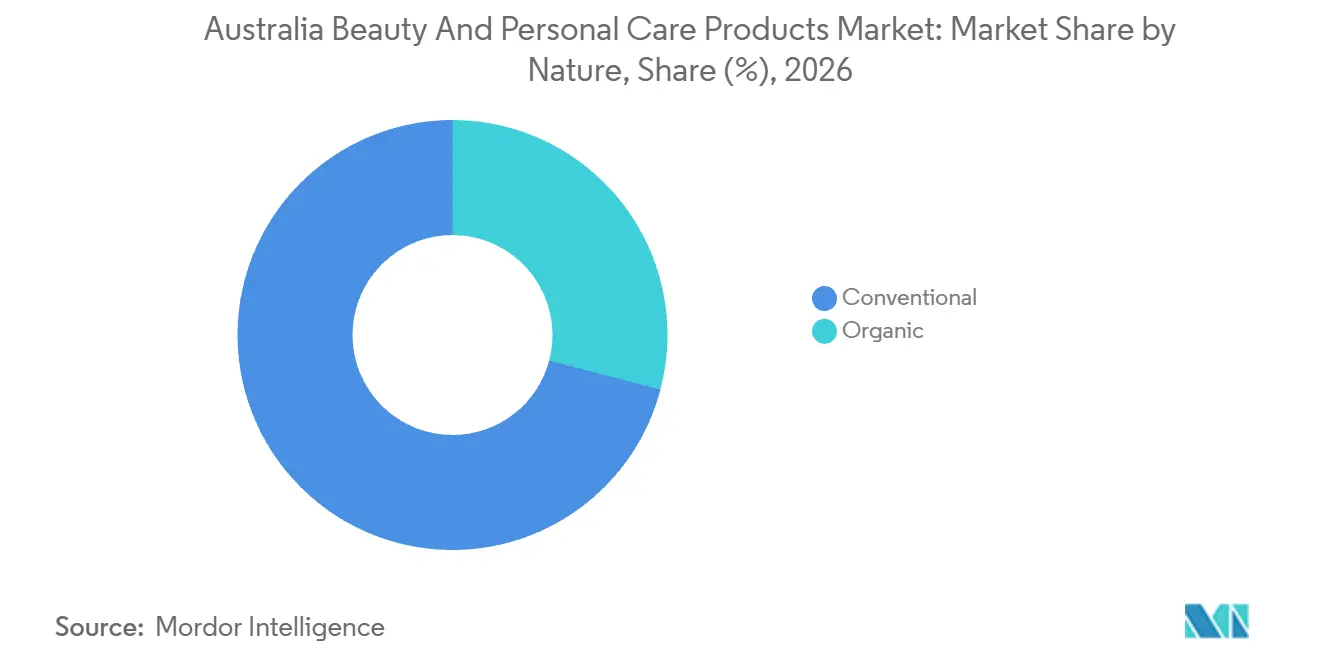
- Konventionelle Produkte hielten 2026 einen Marktanteil von 70,91 % nach Art, während organische Produkte mit einer CAGR von 6,68 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
- Unter den Vertriebskanälen hielten Gesundheits- und Schönheitsgeschäfte im Jahr 2026 einen Marktanteil von 37,88 %, während Online-Einzelhandelskanäle mit einer CAGR von 6,78 % über 2027–2032 das stärkste Wachstum verzeichnen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Wachstumstreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Verbraucherpräferenz für natürliche und organische Schönheits- und Körperpflegeprodukte. | +1.4% | Landesweit | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Anti-Aging- und Altersmanagementprodukten | +1.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Einfluss sozialer Medien und Fortschritte in der digitalen Technologie | +2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigendes Interesse an Körperpflegeprodukten für Männer | +1.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Nachfrage nach regionsspezifischen Produkten infolge des Incoming-Tourismus | +0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Verstärkter Fokus auf Selbstfürsorge und Wohlbefinden | +0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Verbraucherpräferenz für natürliche und organische Schönheits- und Körperpflegeprodukte.
Eine natürliche und organische Positionierung kann Nachfrage erzeugen, indem die Auswahl der Inhaltsstoffe zum Entscheidungsgrund für ein Hautpflege- oder Reinigungsprodukt wird. Ein Lieferant kann dieses Angebot präzisieren, indem er separat erläutert, was sein Versprechen bezüglich natürlicher Inhaltsstoffe und sein Versprechen bezüglich organischer Produkte bedeuten. Die Verknüpfung dieser Beschreibungen mit einem vertrauten Verwendungszweck gibt dem Verbraucher eine funktionale Grundlage für den Produktvergleich sowie eine inhaltsstoffbasierte Unterscheidung. Dieser Ansatz kann eine fokussierte Erweiterung eines Hautpflegesortiments unterstützen, ohne die Pflegeaufgabe zu verändern, um die das Sortiment organisiert ist. Ein solches Sortiment würde innerhalb einer bestehenden Pflegeaufgabe auf Basis der Herkunft der Inhaltsstoffe konkurrieren, während jeder Wirksamkeitsanspruch einer eigenen Begründung bedürfte.
Steigende Nachfrage nach Anti-Aging- und Altersmanagementprodukten
Anti-Aging-Hautpflege kann von koordinierter Markenkommunikation und Apothekenvertrieb profitieren, wenn das Sortiment ein klar definiertes Anliegen adressiert. McPherson's berichtete, dass der Einzelhandelsumsatzwert seiner Ultra-R4-Hautpflegeserie in australischen Apotheken im Geschäftsjahr 2025 um 6,2 % gestiegen ist, was über dem Wachstum von 5,4 % für die Apothekenkategorie liegt. Das Unternehmen beschrieb Dr. LeWinn's als ein Premium-Hautpflegeangebot, das wesentliche Anliegen im Bereich der alternden Haut adressiert. McPherson's führte die Leistung des Sortiments auf Medienpartnerschaften und digitale Kampagnen zurück, die in Omnichannel-Einzelhandelsaktivitäten integriert waren. Dieser Vorsprung von 0,8 Prozentpunkten macht koordinierte verbraucherorientierte Unterstützung zu einem Teil des Wettbewerbsangebots des Apothekenlieferanten, das über die bloße Sicherung von Regalfläche hinausgeht.
Einfluss sozialer Medien und Fortschritte in der digitalen Technologie
Digitale Produktentdeckung macht die Qualität der Produktinformationen einer Marke kommerziell relevant, bevor ein Käufer die Kasse erreicht. Die Umfrage von Australia Post aus dem Jahr 2025 ergab, dass 18 % der Verbraucher künstliche Intelligenz zur Online-Recherche von Schönheitsprodukten nutzten. Diese Nutzung gibt Lieferanten die Möglichkeit, Inhaltsstoffe und Produktfunktionen in Informationen zu erläutern, die einen unterstützten Vergleich über digitale Schnittstellen hinweg ermöglichen können. Konsistente Beschreibungen können ein Sortiment leichter interpretierbar machen, wenn die erste Interaktion des Käufers eine Rechercheanfrage zu einem bestimmten Bedarf ist. Dies verlagert einen Teil der Akquisitionsaufgabe eines Schönheitslieferanten vom Erregen von Aufmerksamkeit hin zur Beantwortung einer spezifischen Frage zu Formulierung oder Anwendung.
Steigendes Interesse an Körperpflegeprodukten für Männer
Hautpflegeroutinen für Männer können die Nachfrage nach ergänzenden Gesichtspflegeprodukten unterstützen. Die Anzahl australischer Männer, die eine Hautpflegeroutine angaben, stieg von 1,79 Millionen im Jahr von Juli 2020 bis Juni 2021 auf 2,19 Millionen im Jahr von Juli 2024 bis Juni 2025.[1] Eine größere Basis an Routineanwendern schafft mehr potenzielle Anlässe, bei denen Reiniger und Feuchtigkeitscremes zu ergänzenden Bestandteilen der täglichen Pflege werden können. Marken können diese Chance mit klar differenzierten Produktfunktionen und Anweisungen nutzen, die eine vollständige Routine verständlich machen. Die Routinebeteiligung schafft eine Grundlage für ergänzende Produktverkäufe und macht ein Sortiment über verknüpfte Gesichtspflegeaufgaben hinweg relevanter als wiederholte Variationen desselben Artikels.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum von Fälschungsprodukten | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zunehmendes Bewusstsein für Produktsicherheit und Transparenz der Inhaltsstoffe | -0.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung von Do-it-yourself-Ansätzen und minimalistischen Trends | -0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Intensiver Wettbewerb und Preisherausforderungen | -0.4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum von Fälschungsprodukten
Gefälschte Kosmetika stellen ein kommerzielles Problem dar, wenn die Produktechtheit untrennbar mit der Glaubwürdigkeit der Sicherheitsaussagen der Marke verbunden wird. Der Bericht des Senatsausschusses für Rechts- und Verfassungsangelegenheiten vom Mai 2026 über den Gesetzentwurf zu falschen Handelsmarken verzeichnete Beweise, die Kosmetika unter den „Hochrisiko”-Fälschungskategorien aufführten, und wies auf die Verbrauchersicherheitsrisiken durch gefälschte Waren hin.[2] Für legitime Markeninhaber kann dieses Risiko die Herkunft der Waren zu einem Teil des Produktangebots machen, insbesondere wenn Käufer die Formulierung nicht selbst überprüfen können. Einzelhändler, die Markenkosmétika führen, sehen sich daher potenziellen Kosten gegenüber, um echte Lieferungen von Produkten zu unterscheiden, die lediglich deren Erscheinungsbild reproduzieren. Authentifizierung kann diese Unterscheidung schützen, aber die verbleibende Belastung sind die Kosten für die Verteidigung des Vertrauens in Waren, die unter der Identität der Marke verkauft werden.
Zunehmendes Bewusstsein für Produktsicherheit und Transparenz der Inhaltsstoffe
Produktaussagen, die einer Prüfung nicht standhalten, können den Umsatz unterbrechen und den Markeninhaber Kosten aussetzen, die über den Ersatz der betroffenen Ware hinausgehen. Im Jahr 2025 wurden in Australien 20 Sonnenschutzmittel, die auf der Basisformulierung von Wild Child Laboratories hergestellt wurden, zurückgerufen, nachdem sie ihre SPF-Angaben nicht erfüllten.[3] Die gemeinsame Formulierung veranschaulicht, wie ein technisches Versagen mehrere Fertigprodukte betreffen und die Qualitätssicherung innerhalb einer Lieferantenbeziehung erschweren kann. Im Jahr 2026 machte Advanced Skin Technology, Eigentümer von Aspect Skincare, geltend gemachte Verluste aus 2 Sonnenschutzmittelrückrufen im Jahr 2025 geltend, darunter entgangene Umsätze, Personalaufwand für den Rückruf und Reputationsschäden. Dabei handelte es sich um Ansprüche in einem Bundesgerichtsverfahren und nicht um Haftungsfeststellungen. Der bloße Ersatz der Ware würde die geltend gemachten Rückrufarbeits- und Reputationsverluste ungelöst lassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Breite Nutzung von Körperpflegeprodukten unterstützt SkalierungKörperpflegeprodukte waren das größte Segment und machten 2026 85,31 % des Marktes aus. Roy Morgan schätzte, dass 14,4 Millionen Australier ab 14 Jahren in den 12 Monaten bis Juni 2025 angaben, Hautpflegeprodukte zu verwenden. Diese erhebliche Nutzerbevölkerung gibt Lieferanten eine etablierte Hautpflegenutzer-Basis innerhalb des breiteren Körperpflegegeschäfts. Ein Lieferant kann sein Sortiment um unterschiedliche Pflegeaufgaben herum aufbauen und alltägliche Pflegeprodukte von gezielteren Angeboten differenzieren, während der beabsichtigte Verwendungszweck jedes Produkts klar bleibt. Da die Nutzung gegenüber 13 Millionen in den 12 Monaten bis Juni 2021 gestiegen ist, hängt das Wachstum der Lieferanten mehr davon ab, einen Platz in bestehenden Hautpflegeroutinen zu gewinnen, als neue Nutzer hinzuzugewinnen.
Kosmetikprodukte sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 5,52 % über 2027–2032. BIG W fügte im Oktober 2025 Kosmetikmarken in australische Regale ein und verwies dabei auf die Nachfrage nach erschwinglichen und zugänglichen Schönheitsprodukten. Diese Expansion gibt Kosmetiklieferanten einen konkreten Weg zu Käufern über ein breiteres Einzelhändlersortiment, wobei Erschwinglichkeit und Verfügbarkeit die genannte kommerzielle Begründung des Einzelhändlers bilden. Hersteller können mit klaren Unterschieden in der kosmetischen Funktion und Präsentation reagieren, sodass ein neuer Artikel einen Auswahlgrund innerhalb dieses erweiterten Sortiments hinzufügt. BIG Ws erschwinglichkeitsorientierte Expansion gibt Kosmetiklieferanten eine breitere Distribution, macht aber Neuheit allein zu einer schwachen Grundlage für die Suche nach einem Preisaufschlag.



Nach Kategorie:
Massenmarktzugang und Erweiterung des PremiumsortimentsMassenmarktprodukte machten 2026 einen Anteil von 71,81 % an der Marktgröße des australischen Marktes für Schönheits- und Körperpflegeprodukte aus. Im September 2026 führte Coles landesweit mehr als 100 neue Hautpflegeprodukte ein, darunter koreanische Hautpflege. Diese Supermarkterweiterung veranschaulicht, wie das größte Segment durch einen zusätzlichen Vertriebsweg eine größere Produktvielfalt anbieten kann. Lieferanten können diesen Zugang nutzen, um ein definiertes Hautpflegeangebot innerhalb eines breiten Einzelhändlersortiments einzuführen, wobei die Funktion des Produkts die Erklärung trägt. Eine Supermarktlistung kann Hautpflegeerprobung in einen Einkauf integrieren, der anderen Produktkategorien dient, sodass Massenmarkthautpflege während unzusammenhängender Lebensmitteleinkäufe entdeckt werden kann, anstatt gezielt gesucht zu werden.
Premiumprodukte sollen das am schnellsten wachsende Kategoriesegment sein, mit einer CAGR von 6,05 % über 2027–2032. MECCA begrüßte 2025 mehr als 40 Marken in seinem australischen und neuseeländischen Portfolio, darunter Victoria Beckham Beauty. MECCA positioniert Victoria Beckham Beauty als eine Luxus-Make-up- und Hautpflegelinie. Die Aufnahme in MECCAs Sortiment würde einen Premium-Neueinsteiger unter einer wachsenden Anzahl von Sortimenten platzieren und macht die Aufmerksamkeit des Einzelhändlers zu einer separaten kommerziellen Hürde gegenüber der Erlangung von Distribution.

Nach Art:
Konventionelle Skalierung und selektive organische ExpansionKonventionelle Produkte repräsentierten 2026 einen Marktanteil von 70,91 % am australischen Markt für Schönheits- und Körperpflegeprodukte. Die Umsatzbasis des größten Segments gibt Einzelhändlern einen Grund, konventionelle Sortimente um unterschiedliche Pflegeaufgaben herum zu organisieren, wie Mundpflege, Haarwäsche, Körperreinigung und routinemäßige Gesichtspflege. Lieferanten können die Anwendung als Ausgangspunkt für ein Sortiment nutzen, wobei separate Produkte durch die Aufgabe, die sie erfüllen, und die Art ihrer Verwendung gerechtfertigt werden. Eine unversorgte alltägliche Pflegeaufgabe würde einen konventionellen Lieferanten aus einem Teil des größten Umsatzpools ausschließen und macht die Portfolioabdeckung zu einer konkreten Wettbewerbsentscheidung.
Organische Produkte sollen das am schnellsten wachsende Segment nach Art sein, mit einer CAGR von 6,68 % über 2027–2032. Dies schafft eine Allokationsentscheidung für Einzelhändler, die überlegen, wie viel Sortimentsfläche sie für organische Alternativen innerhalb bestehender Körperpflegeanwendungen hinzufügen sollen. Eine selektive Einführung kann organische Alternativen für bestimmte Pflegeaufgaben einführen, während die organische Klassifizierung der Formulierung von ihrer Massenmarkt- oder Premiumpreisposition getrennt bleibt. Welche Pflegeaufgaben organische Linien erhalten, ist eine Regalflächenentscheidung für Einzelhändler und keine Verpflichtung, das vollständige konventionelle Sortiment zu spiegeln.
Nach Vertriebskanal:
Ladenzugang und digitale HaushaltsreichweiteGesundheits- und Schönheitsgeschäfte waren der größte Vertriebskanal mit 37,88 % des Marktes im Jahr 2026. MECCA berichtete, dass 2025 durchschnittlich 50.000 Kunden pro Woche durch sein Flaggschiffgeschäft in der Bourke Street in Melbourne gingen. Solch konzentrierter Fußgängerverkehr kann Marken die Möglichkeit geben, Käufer über eine bestehende Einzelhändlerbeziehung zu erreichen, ohne einen eigenen eigenständigen physischen Verkaufsstandort zu betreiben. Innerhalb eines Fachgeschäfts mit nachgewiesenem Fußgängerverkehr konkurriert eine neue Marke um Sichtbarkeit, bevor sie diesen Verkehr in Produktverkäufe umwandeln kann.
Online-Einzelhandelskanäle sollen das am schnellsten wachsende Vertriebssegment sein, mit einer CAGR von 6,78 % über 2027–2032. Australia Post berichtete, dass 3,6 Millionen australische Haushalte im Jahr 2025 online Schönheitsprodukte einkauften. Ein direkter Onlineshop oder eine Einzelhändlerplattform kann den Verbraucherzugang bündeln, ohne für jeden lokalen Einzugsbereich einen physischen Verkaufsstand zu benötigen. Weitere Kanäle umfassen Apotheken, wo von Fonto im zweiten Quartal 2025 befragte Kunden Kosmetika und Körperpflege zu den Artikeln zählten, die sie andernfalls möglicherweise in Supermärkten gekauft hätten. Online-Plattformen erweitern die Haushaltsreichweite für Schönheitskäufer, während Apotheken Käufe anziehen, die andernfalls in Supermärkte geflossen wären.
Geografische Analyse
Australia Post berichtete, dass die Hauptstadtregionen Australiens zusammen im Jahr 2025 den größten Teil der Online-Schönheitsausgaben generierten. Im Juli 2025 eröffnete W Cosmetics ein neues Geschäft in Strathfield, New South Wales, und erweiterte damit seinen Schönheitseinzelhandels-Fußabdruck im Großraum Sydney. Zusammen unterstützen digitale Konzentration und eine Ergänzung durch ein Vorortgeschäft eine urbane Vertriebsstrategie, die breite Online-Reichweite mit physischem Zugang in einem bestimmten Einkaufseinzugsbereich kombiniert. Die Ergänzung im Vorort Sydney gibt Marken einen physischen Verkaufspunkt innerhalb des Hauptstadteinzugsbereichs, wo sich die Online-Schönheitsausgaben bereits konzentrieren.
Die Entwicklung des Schönheitseinzelhandels in Melbourne veranschaulicht die Destination-Store-Alternative für Marken, die eine konzentrierte physische Präsenz anstreben. MECCA eröffnete am 8. August 2025 ein 3-stöckiges Flaggschiffgeschäft in der Bourke Street 299 und brachte mehr als 200 globale Schönheitsmarken zusammen. Die Konzentration dieser Markenbreite an einem Standort kann markenübergreifende Entdeckung unterstützen und einem Lieferanten Zugang zu einem sortimentsorientierten Verkaufsumfeld geben. Das Format macht die Produktpräsentation zu einem Teil der Wettbewerbsbeziehung zwischen Einzelhändler und Marke, da ein einzelnes Sortiment innerhalb einer großen Auswahl erkennbar bleiben muss. Eine Destination-Store-Beziehung kann einer Marke konzentrierte Präsenz bieten, während ihr Produkt direkt neben einer großen Sammlung von Schönheitsangeboten platziert wird.
Das Meteorologische Amt Australiens klassifiziert das Red Centre hauptsächlich als Wüste, während Küstenregionen auf ähnlichen Breitengraden subtropisch oder Grasland sind. Cancer Council Australia empfiehlt die tägliche Verwendung von Sonnenschutzmitteln, wenn der UV-Index voraussichtlich 3 oder höher ist. Sonnenschutzmittellieferanten, die beide Umgebungen bedienen, haben einen gemeinsamen Kommunikationsauslöser in der täglichen UV-Prognose und nicht im Klimazonenlabel.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive von Kosmetikformulierern und kommerziellen Importeuren, die in Australien tätig sind, verglichen. Der Vergleich trennt nationale Pflichten zur Einführung von Chemikalien, die in Victoria gelten, von der zusätzlichen bedingten Genehmigung des Bundesstaates für den Erwerb einer bestimmten verschreibungspflichtigen Substanz für kosmetische Zwecke. Seit dem 27. Juni 2026 benötigen australische kommerzielle Importeure und Hersteller ein AICIS-Bewertungszertifikat, bevor sie Retinal für den Verbrauchergebrauch einführen, während Retinal, das sich bereits in Australien befindet, weiterhin verkauft und verwendet werden darf. Der Kosmetikbranchenverband Accord Australasia stellte am 13. Oktober 2026 einen Antrag auf ein Zertifikat für teilnehmende Unternehmen, wobei eine Entscheidung bis Ende Januar 2027, möglicherweise aber auch später, erwartet wird.
Regulatorische Tabelle
| Entscheidungsfaktor | Australien | Victoria |
|---|---|---|
| Primäre Behörde | Australisches System zur Einführung von Industriechemikalien und Therapeutische Güterverwaltung | Abteilung für Gesundheit, Arzneimittel- und Giftstoffregulierung |
| Wesentliche Instrumente oder Richtung | AICIS-Registrierungs- und Retinal-Bewertungszertifikatanforderungen | Giftgenehmigungskontrolle für den Erwerb von 2-Nitrotoluol für kosmetische Zwecke |
| Kommerzielle Auswirkung | Registrierung für das Registrierungsjahr vor der Einführung von Chemikalien und Sicherung eines Zertifikats für kommerzielle Einführungen von Retinal für den Verbrauchergebrauch | Einholung der Giftgenehmigung beim Erwerb der Substanz für kosmetische Zwecke gemäß ihrer Einstufung in Anhang 7 |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Australiens mittlere Bewertung spiegelt die Registrierungs- und inhaltsstoffspezifischen Zertifikatanforderungen wider, mit denen Formulierer und kommerzielle Importeure konfrontiert sind. Die verschärfende Richtung spiegelt den Vorschlag der Therapeutischen Güterverwaltung für die Novemberberatung 2026 zur Behandlung von Anhang 4 bei mehr als 0,05 % Retinol-Äquivalenten in Körperlotionen und 0,3 % in anderen topischen Vitamin-A-Produkten wider. Victorias mittlere Bewertung spiegelt die Genehmigungsbelastung für den Erwerb von 2-Nitrotoluol für kosmetische Zwecke wider, wenn es sich um ein Gift des Anhangs 7 handelt. Victorias Richtung „Keine Änderung” beschreibt nur diese zusätzliche Genehmigung gemäß der Einstufung vom Oktober 2026, während die vorgeschlagene nationale Änderung der Vitamin-A-Einstufung auch victorianische Formulierer betreffen würde, wenn sie angenommen wird.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Fähigkeiten und Lieferantenerlöse, die mit der Umwandlung eines Produktbriefings in einen Verbraucherverkauf verbunden sind. Ausmetix formuliert und stellt Hautpflege-, Haarpflege- und Körperpflegeprodukte für Marken her, während Trulux Entwicklung mit Herstellungs-, Abfüll- und Verpackungsdienstleistungen für kleine und mittelständische Unternehmen kombiniert. Diese Fähigkeiten ermöglichen es einer Marke, mehrere verbundene Aktivitäten zu beauftragen, ohne jeden Produktionsschritt selbst zu besitzen. Die kommerzielle Unterscheidung liegt zwischen dem Verdienen aus technischer Ausführung und dem Verdienen aus dem Zugang zu professionellen oder Verbraucherkäufern.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Produktentwicklung und Formulierung | Formulierer wie Ausmetix und Trulux | Formulierungs- und Entwicklungsgebühren | Umwandlung eines Markenbriefings in eine reproduzierbare Formel | Formelspezifikationen vor dem Produktionsübergang klären |
| Herstellung, Abfüllung und Verpackung | Lohnhersteller wie Delta Laboratories und Trulux, mit Abfüllung und Verpackung durch Trulux | Lohnproduktions-, Abfüllungs- und Verpackungserlöse | Aufrechterhaltung der Konsistenz über Formel und Fertigverpackung hinweg | Produktionsspezifikationen mit Abfüllungs- und Verpackungskontrollen verknüpfen |
| Professioneller Großhandelsvertrieb | Salonprodukt-Großhändler wie Beauty Warehouse | Großhandelsproduktverkäufe | Umgang mit unterschiedlichen Anforderungen über ein gemischtes professionelles Sortiment hinweg | Auftragsabwicklung um produktspezifische Handhabungsanforderungen organisieren |
| Verbrauchereinzelhandel | Schönheitseinzelhändler wie MECCA | Verbraucherproduktverkäufe | Koordinierung von Produktinformationen über Geschäfte und E-Commerce hinweg | Konsistente Produktbeschreibungen über alle Verkaufskanäle hinweg aufrechterhalten |
| Quelle: Mordor Intelligence | ||||
Die Kombination technischer Dienstleistungen macht die Produktionskoordination zu einer potenziellen Quelle des Lieferantenwerts. Für kleine und mittelständische Marken können Trulux' verbundene Entwicklungs-, Abfüllungs- und Verpackungsdienstleistungen die Anzahl separater Produktionsübergaben reduzieren. Die professionelle Großhandelsrolle von Beauty Warehouse und MECCAs Geschäfte und E-Commerce stellen unterschiedliche Wege zu Käufern dar. Ein gebündelter Produktionsvertrag würde technische Dienstleistungserlöse beim Auftragnehmer konzentrieren, während Groß- und Einzelhandelsverkäufe den Unternehmen überlassen bleiben, die Käuferbeziehungen organisieren.
Wettbewerbslandschaft
Marktkonzentration
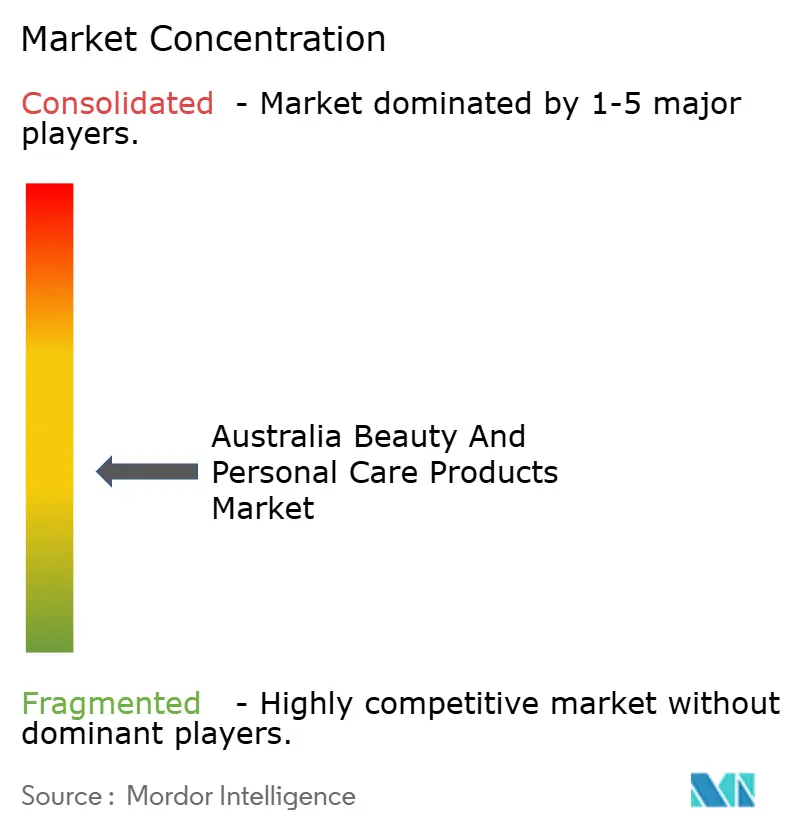
Der Wettbewerb verteilt sich auf die großen Markeninhaber Colgate-Palmolive Co., Unilever PLC, L'Oréal S.A., Procter & Gamble Co. und Kenvue Inc. Colgate-Palmolive, ein Hersteller von Mundpflege- und Körperpflegeprodukten, meldete für 2025 einen globalen Gesamtnettoumsatz des Unternehmens von 20,38 Milliarden USD, ein Anstieg von 1,4 % gegenüber 2024. P&G bedient Australien und Neuseeland mit Pantene-Haarpflege, Olay-Hautpflege und Gillette-Pflegeprodukten. Im September 2026 führte Dove von Unilever Australia Advanced Care Deodorants in Aerosol- und Roll-on-Formaten über Coles, Woolworths, Chemist Warehouse und unabhängige Einzelhändler landesweit ein. Diese Portfolios machen den Wettbewerb kategoriespezifisch, da die Wahl eines Einzelhändlers bei Haarpflege- oder Mundpflegeprodukten von den Produktfähigkeiten und der Eignung für einen bestimmten Verwendungszweck neben der Unternehmensgröße abhängen kann.
Der Umsatz in L'Oréals globalen Divisionen Professionelle Produkte und Dermatologische Schönheit wuchs 2025 auf vergleichbarer Basis um 7,5 % bzw. 5,5 %. Beide übertrafen Verbraucherprodukte mit 3,5 % und L'Oréal Luxe mit 2,8 % auf derselben globalen vergleichbaren Basis. L'Oréal meldete auch ein sehr starkes Wachstum in seinem kombinierten Cluster Australien und Neuseeland im ersten Halbjahr 2026. Auf Gruppenebene zeigt das vergleichbare Wachstum der Dermatologischen Schönheit von 5,5 %, das L'Oréal Luxe mit 2,8 % übertraf, wo der Schwung der Gruppe im Jahr 2025 in der Hautpflege lag.
Kenvues australisches Portfolio umfasst Listerine-Mundpflege sowie Neutrogena- und Aveeno-Haut- und Schönheitspflege. Im ersten Quartal 2026 begann das Unternehmen mit der Einführung eines neuen Listerine-Mundpflegesortiments in ausgewählten Märkten als Teil eines globalen Relaunchs der Marke. Das australische Portfolio gibt Einzelhändlern die Wahl zwischen etablierten Mundpflege- und hautfokussierten Marken innerhalb einer Lieferantenbeziehung. Kommerzielle Importe von Retinal-haltiger Hautpflege erfordern ein AICIS-Bewertungszertifikat vor der Einführung, während Retinal, das sich bereits in Australien befindet, weiterhin verkauft und verwendet werden darf.
Marktführer der australischen Schönheits- und Körperpflegeproduktbranche
-
Colgate-Palmolive Co.
-
Unilever PLC
-
L'Oréal S.A.
-
Procter & Gamble Co.
-
Kenvue Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Australischer Markt für Schönheits- und Körperpflegeprodukte Unternehmen in diesem Bericht
- L'Oréal S.A.
- Unilever PLC
- Procter & Gamble Co.
- Colgate-Palmolive Co.
- Kenvue Inc.
- The Estée Lauder Companies Inc.
- Beiersdorf AG
- Henkel AG & Co. KGaA
- Shiseido Company, Ltd.
- LVMH Moët Hennessy
- Kao Corporation
- The Body Shop Co
- Chanel SA
- Grants of Australia
- L'OCCITANE Group
- Clarins Group Australia Pty Ltd.
- MooGoo
- Galderma S.A.
- Aesop Australia
- Natio Pty Ltd.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Möglichkeiten zur Entwicklung von Umsätzen mit Schönheits- und Körperpflegeprodukten durch Wiederholungsbestellungen, Kosmetikentdeckung und geschäftsgebundene Auftragsabwicklung. Die australischen Online-Ausgaben für Schönheitsprodukte wuchsen 2025 um 15,7 % im Jahresvergleich. Australia Post berichtete außerdem, dass 29 % der Online-Schönheitskäufe im Jahr 2025 per Same-Day- oder Next-Day-Lieferung versandt wurden. Diese Kanalbedingungen unterstützen das Testen von Produktauswahlservices neben schnellerer Auftragsabwicklung.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Wiederholungsbestellungen für vertraute Körperpflegeprodukte | Wachsende Online-Schönheitsausgaben bieten einen breiteren Verkaufskanal | Routinemäßige Körperpflegenutzer | Optionale Wiederholungsbestellungen für vertraute Produkte anbieten | Lieferkosten im Verhältnis zum Bestellwert | Körperpflegemarken mit direkten Onlineshops |
| Klarere Kosmetikauswahl online | Digitale Schönheitsaktivität unterstützt das Testen einer informativeren Produktpräsentation | Kosmetikkäufer, die eine erste Produktwahl treffen | Konsistente Farbbeschreibungen und Anwendungsanleitungen bereitstellen | Unsicherheit über das Erscheinungsbild vor der Verwendung | Kosmetikmarken, die Produktunterschiede erklären können |
| Geschäftsgebundene Express-Schönheitsauftragsabwicklung | Schnelle Lieferung war 2025 Teil des Schönheitseinkaufs | Online-Käufer, die einen schnellen Produktersatz suchen | Einen kostenpflichtigen Express-Service innerhalb geeigneter Geschäftseinzugsbereiche anbieten | Zuverlässige Versandabdeckung | Schönheitseinzelhändler, die aus Geschäften heraus liefern können |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist die geschäftsgebundene Express-Auftragsabwicklung, aufbauend auf Liefergeschwindigkeiten, die bereits beim Online-Schönheitseinkauf genutzt werden. Ein Einzelhändler, der diesen Service anbietet, müsste Lieferversprechen mit der Lager- und Versandkapazität jedes teilnehmenden Geschäfts abstimmen. Wiederholungsbestellungen und klarere Farbanleitung sind ergänzende Serviceangebote, während die Auftragsabwicklungsgeschwindigkeit einen gemessenen betrieblichen Präzedenzfall hat.
Neueste Industrielle Entwicklungen in Australischer Markt für Schönheits- und Körperpflegeprodukte
- Oktober 2026: Accord Australasia, der Kosmetikbranchenverband, reichte am 13. Oktober einen Gruppenantrag für ein AICIS-Retinal-Bewertungszertifikat ein, das bei Genehmigung teilnehmende Unternehmen abdeckt. Eine Entscheidung wurde bis Ende Januar 2027 erwartet, könnte aber länger dauern.
- September 2026: Coles führte landesweit mehr als 100 neue Hautpflegeprodukte ein, darunter koreanische Hautpflege.
Australischer Markt für Schönheits- und Körperpflegeprodukte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der australische Markt für Schönheits- und Körperpflegeprodukte misst die jährlichen Einzelhandelsausgaben für fertige Körperpflege- und Kosmetikprodukte, die an Verbraucher in Australien verkauft werden. Er umfasst diese Produkte über Massenmarkt- und Premiumpreissegmente, organische und konventionelle Formulierungen sowie Einzelhandelsvertriebskanäle hinweg.
Ausschlüsse aus dem Umfang: Haushaltsreinigungsprodukte für Oberflächen und Wäsche, Salon- und Spa-Servicegebühren, separat verkaufte Schönheitswerkzeuge und -geräte sowie Groß- und Distributorübertragungen vor dem Verbrauchereinzelhandelsverkauf sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Körperpflegeprodukte
- Haarpflege
- Shampoo
- Spülungen
- Andere Produkte
- Hautpflege
- Gesichtspflegeprodukte
- Körperpflegeprodukte
- Lippenpflegeprodukte
- Bade- und Duschprodukte
- Duschgels
- Seifen
- Andere Produkte
- Mundpflege
- Zahnbürsten
- Zahnpasta
- Mundspülungen und -spülungen
- Andere Produkte
- Herrenpflegeprodukte
- Deodorants und Antitranspirantien
- Haarpflege
- Kosmetikprodukte
- Farbkosmetika
- Gesichts-Make-up-Produkte
- Augen-Make-up-Produkte
- Lippen- und Nagel-Make-up-Produkte
- Farbkosmetika
- Körperpflegeprodukte
- Nach Kategorie
- Massenmarkt
- Premium
- Nach Art
- Biologisch
- Konventionell
- Nach Vertriebskanal
- Supermärkte/Verbrauchermärkte
- Gesundheits- und Schönheitsgeschäfte
- Online-Einzelhandelskanäle
- Andere Kanäle
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Quellen wie Bevölkerungsschätzungen und Einzelhandelsserien des Australischen Statistikamts sowie E-Commerce-Berichte von Australia Post helfen dabei, Veränderungen in der Verbraucherbasis, der Haushaltseinzelhandelsaktivität und dem Online-Schönheitseinkauf zu rahmen. Quellen wie der Bericht des Senatsausschusses für Rechts- und Verfassungsangelegenheiten über den Gesetzentwurf zur Änderung der Zollgesetzgebung (Benachrichtigungen über Verstöße gegen falsche Handelsmarken) 2026 informieren den Kontext des Fälschungswarenrisikos, und diese Quellen werden verwendet, um zu prüfen, ob gemeldete Markttreiber zu den australischen Verbrauchereinzelbedingungen passen.
Jahresberichte von Unternehmen, Einreichungen bei der Australian Securities Exchange, Einzelhändlerankündigungen und seriöse australische Fachberichterstattung können diese öffentlichen Indikatoren mit Produkteinführungen, Kanaländerungen und finanziellem Kontext ergänzen. Analysten vergleichen diese Offenlegungen mit offiziellen Statistiken und Kategorienachweisen, und die genannten Quellen sind nicht erschöpfend, wobei weitere Quellen die Erhebung, Validierung und Klärung informieren.
Primärinterviews und Umfragen
Interviews und strukturierte Fragebögen können australische Hersteller, Markeninhaber, Importeure, Apotheken- und Schönheitseinzelhändler sowie E-Commerce-Kategoriespezialisten umfassen, wobei die Fragen auf die Rolle des Befragten bei Produktverkäufen, Preisgestaltung, Sortiment und Kanalaktivität abgestimmt sind. Analysten nutzen diese Gespräche, um Sekundärnachweise zu überprüfen und Lücken in Produkt- und Kanalaufteilungen zu erklären, und triangulieren dann widersprüchliche Antworten gegen Unternehmensoffenlegungen, Einzelhandelsindikatoren und andere unabhängige Quellen, bevor ein Befund einbezogen wird.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 32 % | Vorstandsvorsitzende und Geschäftsführer: 20 % | |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Der Analyst schätzt den australischen Markt von oben nach unten ausgehend von den nationalen Verbrauchereinzelhandelsausgaben für fertige Körpflege- und Kosmetikprodukte und verteilt dann den Wert auf Produkttyp, Massenmarkt- und Premiumkategorie, organische und konventionelle Art sowie Vertriebskanal unter Verwendung verfügbarer Einzelhandelsindikatoren, Unternehmensoffenlegungen und Kanalnachweise. Bevölkerungs- und Haushaltswachstum zeigen die potenzielle Kundenbasis an, der ABS-Einzelhandelsumsatz hilft dabei, die Einzelhandelsnachfrage zu verfolgen, die Schönheitseinkaufshaushalt- und Online-Ausgabenmaßnahmen von Australia Post informieren die Kanalentwicklung, und Produktpreis- und Mixnachweise helfen dabei, Ausgabenwachstum von Veränderungen im verkauften Sortiment zu unterscheiden. Multivariate Regression kann diese Indikatoren mit historischen Marktwerten in Beziehung setzen, wo konsistente Beobachtungen verfügbar sind, wobei Szenarioanalysen verwendet werden, wenn eine strukturelle Änderung oder eine kurze Reihe einen einzelnen Trend unzuverlässig macht. Segmentanteile werden aus gemeldeten Kategorieverkäufen, Einzelhändlersortiment und Kanalnachweisen aufgebaut und auf Konsistenz mit dem Gesamtwert überprüft, und selektive Bottom-up-Prüfungen verwenden Lieferantenumsatz-Rollups und Stichproben-Durchschnittsverkaufspreise multipliziert mit geschätztem Einzelhandelsvolumen, wobei Lücken gegen den Top-down-Gesamtwert und dokumentierte Nachweise abgeglichen werden. Primäre Befragte können testen, ob die ausgewählten Indikatoren und Segmentannahmen die australische Produktpreisgestaltung, Verbrauchernachfrage und Markteinführungsbedingungen widerspiegeln, während ungelöste Lücken als Spannen für die Analytikerüberprüfung geführt werden, anstatt mit nicht unterstützter Präzision gefüllt zu werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Marktschätzung gegen unabhängige Signale wie ABS-Einzelhandelsaktivität, Bevölkerungsveränderung, Unternehmensoffenlegungen und Online-Schönheitsmaßnahmen von Australia Post und untersuchen dann ungewöhnliche Bewegungen und große Abweichungen zwischen Quellen oder benachbarten Zeiträumen. Ein zweiter Analyst überprüft Definitionen, Berechnungen, Segmentgesamtwerte und Quelldaten, woraufhin der leitende Prüfer dokumentierte Ausnahmen vor der Freigabe löst, und Befragte werden erneut kontaktiert, wenn ihre Antworten wesentlich mit öffentlichen Nachweisen in Konflikt stehen oder eine entscheidungskritische Produkt- oder Kanallücke hinterlassen. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn wesentliche Markt- oder Regulierungsereignisse die Nachweise verändern, und vor der Lieferung einer neuen Quellen- und Berechnungsüberprüfung unterzogen.
Mordor Intelligence's Schätzung des australischen Marktes für Schönheits- und Körperpflegeprodukte im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der australische Markt für Schönheits- und Körperpflegeprodukte misst die jährlichen Einzelhandelsausgaben für fertige Körperpflege- und Kosmetikprodukte, die an Verbraucher in Australien verkauft werden.
Wesentliche Lückentreiber umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Der Analyst schätzt den australischen Markt von oben nach unten ausgehend von den nationalen Verbrauchereinzelhandelsausgaben für fertige Körperpflege- und Kosmetikprodukte und verteilt dann den Wert auf Produkttyp, Massenmarkt- und Premiumkategorie, organische und konventionelle Art sowie Vertriebskanal unter Verwendung verfügbarer Einzelhandelsindikatoren, Unternehmensoffenlegungen und Kanalnachweise.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,77 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 11,07 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 13,3 % über dem Wert dieses Berichts für 2027 von 9,77 Milliarden USD, 2 Jahre später. Die Schätzung umfasst Düfte und Parfüms, die außerhalb der Produktgrenze dieses Berichts liegen und den gemeldeten Gesamtwert erhöhen können. |
| Regionales Beratungsunternehmen B | 8,2 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 16,1 % unter dem Wert dieses Berichts für 2027 von 9,77 Milliarden USD, 2 Jahre später. Die niedrigere angegebene jährliche Prognoserate über 2025–2030 trägt zum Abwärtsdruck auf den Vergleich von 2025 bis 2027 bei, während die Einbeziehung von Düften in die entgegengesetzte Richtung wirkt. |
Mordor Intelligence's Analysten triangulieren die Marktschätzung gegen unabhängige Signale wie ABS-Einzelhandelsaktivität, Bevölkerungsveränderung, Unternehmensoffenlegungen und Online-Schönheitsmaßnahmen von Australia Post und untersuchen dann ungewöhnliche Bewegungen und große Abweichungen zwischen Quellen oder benachbarten Zeiträumen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der australische Markt für Schönheits- und Körperpflegeprodukte und wie ist der Wachstumsausblick?
Der Markt soll 2027 einen Wert von 9,77 Milliarden USD und bis 2032 einen Wert von 12,72 Milliarden USD erreichen, mit einer CAGR von 5,42 % über 2027–2032.
Was treibt die Nachfrage nach Schönheits- und Körperpflegeprodukten in Australien an?
Digitale Recherche und eine breitere Beteiligung an Hautpflegeroutinen für Männer unterstützen die Nachfrage. Die Umfrage von Australia Post aus dem Jahr 2025 ergab, dass 18 % der Verbraucher künstliche Intelligenz zur Online-Recherche von Schönheitsprodukten nutzten.
Welcher Produkttyp führt den australischen Schönheits- und Körperpflegeumsatz an?
Körperpflegeprodukte hielten 2026 einen Marktanteil von 85,31 %. Kosmetikprodukte sollen mit einer CAGR von 5,52 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind wesentliche Teilnehmer in der australischen Schönheits- und Körperpflegebranche?
Zu den wesentlichen Marktteilnehmern gehören Colgate-Palmolive Co., Unilever PLC, L'Oréal S.A., Procter & Gamble Co. und Kenvue Inc.
Welche Herausforderungen beeinflussen den Ausblick für australische Schönheitsmarken?
Fehlgeschlagene Produktaussagen können den Umsatz unterbrechen und Rückrufkosten verursachen. Im Jahr 2025 wurden 20 Sonnenschutzmittel, die auf der Basisformulierung von Wild Child Laboratories hergestellt wurden, nach dem Scheitern ihrer SPF-Angaben zurückgerufen.
Wie unterscheidet sich die Entwicklung des Schönheitseinzelhandels zwischen Sydney und Melbourne?
In Sydney eröffnete W Cosmetics im Juli 2025 ein Vorortgeschäft in Strathfield, während MECCA im August 2025 sein 3-stöckiges Flaggschiffgeschäft in der Bourke Street in Melbourne eröffnete.