
Análise do Mercado de Produtos Cosméticos da Coreia do Sul por Mordor Intelligence
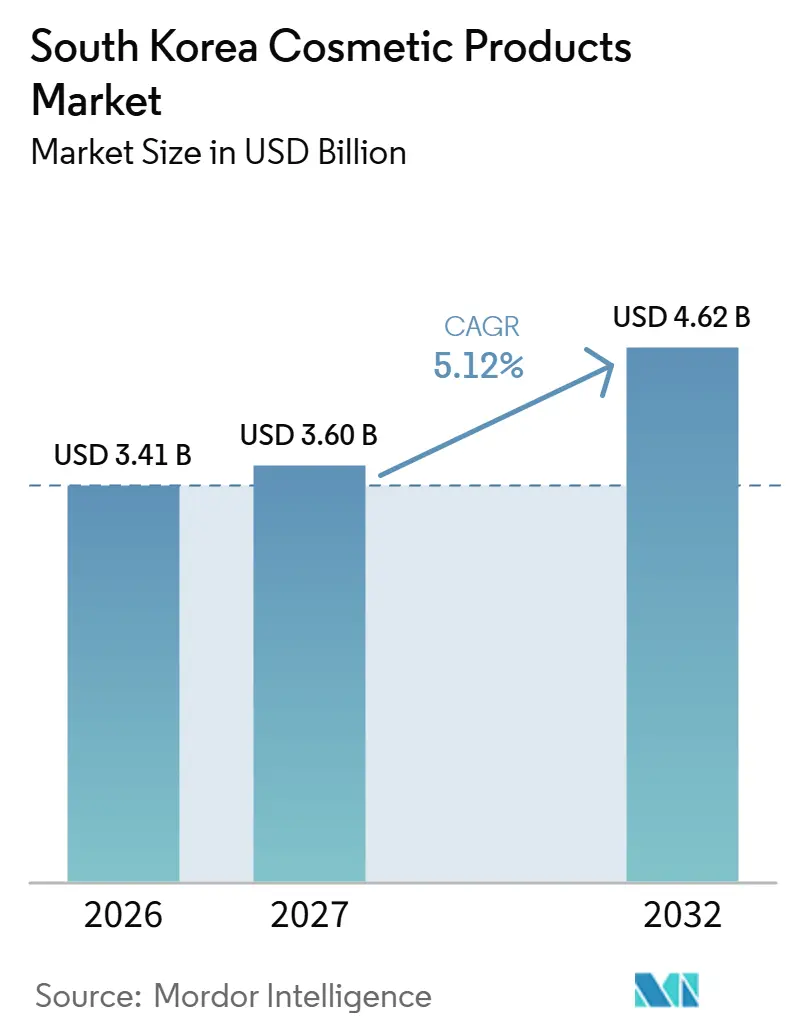
O tamanho do mercado de produtos cosméticos da Coreia do Sul foi avaliado em 3,41 bilhões de USD em 2026 e estima-se que cresça de 3,6 bilhões de USD em 2027 para atingir 4,62 bilhões de USD até 2032, a um CAGR de 5,12% durante o período de previsão (2027-2032).
A oportunidade de maquiagem na Coreia do Sul vincula produtos personalizados a um acesso mais fácil para experimentação e compra. As marcas podem combinar serviços de correspondência de tonalidade e formatos menores de produtos labiais com rotas consolidadas de fabricação e varejo para converter esse interesse em vendas. Riscos de autenticidade e tarifas de importação específicas por origem podem interromper essa conversão, exigindo que a oferta de produtos sustente tanto a confiança quanto uma economia viável. Isso favorece marcas capazes de tornar a personalização utilizável no varejo, ao mesmo tempo em que deixa uma ampla gama de tonalidades comercialmente incompleta quando o acesso ou a confiança no produto se deteriora.
Principais Conclusões do Relatório
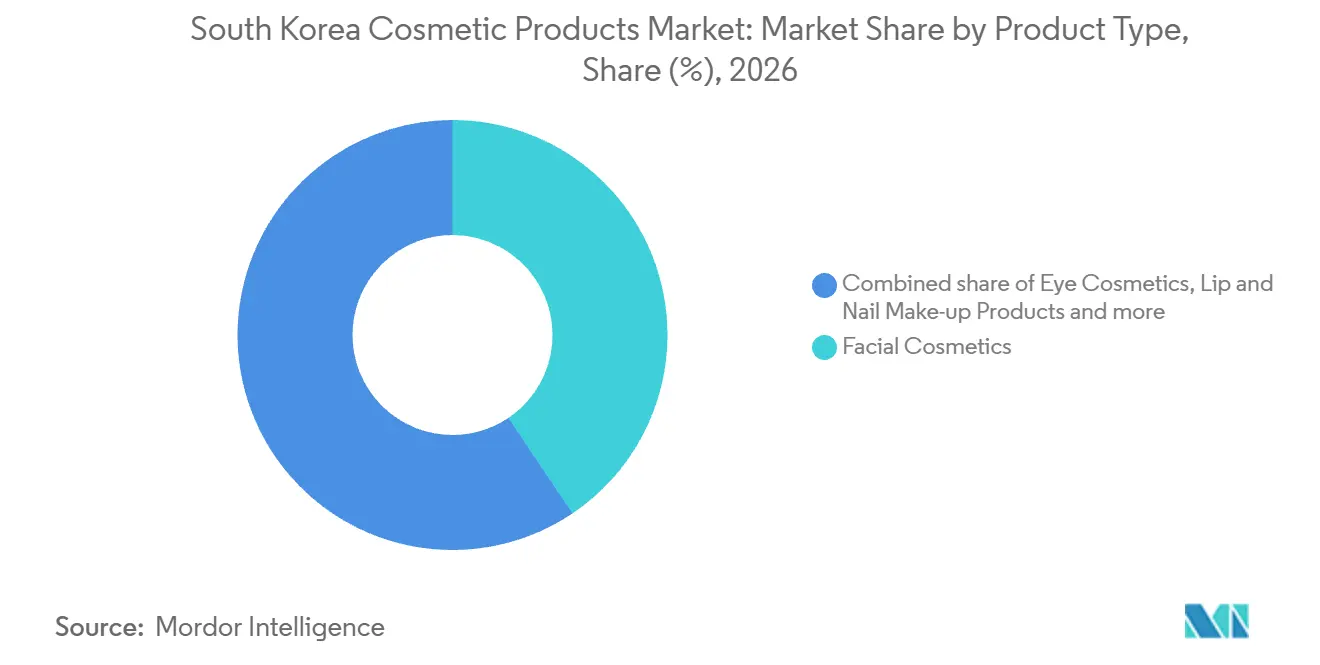
- Entre os tipos de produtos, os cosméticos faciais detinham 40,58% da participação do mercado de produtos cosméticos da Coreia do Sul em 2026, enquanto os produtos de maquiagem labial e para unhas são previstos como o segmento de crescimento mais rápido, com um CAGR de 6,55% durante 2027-2032.
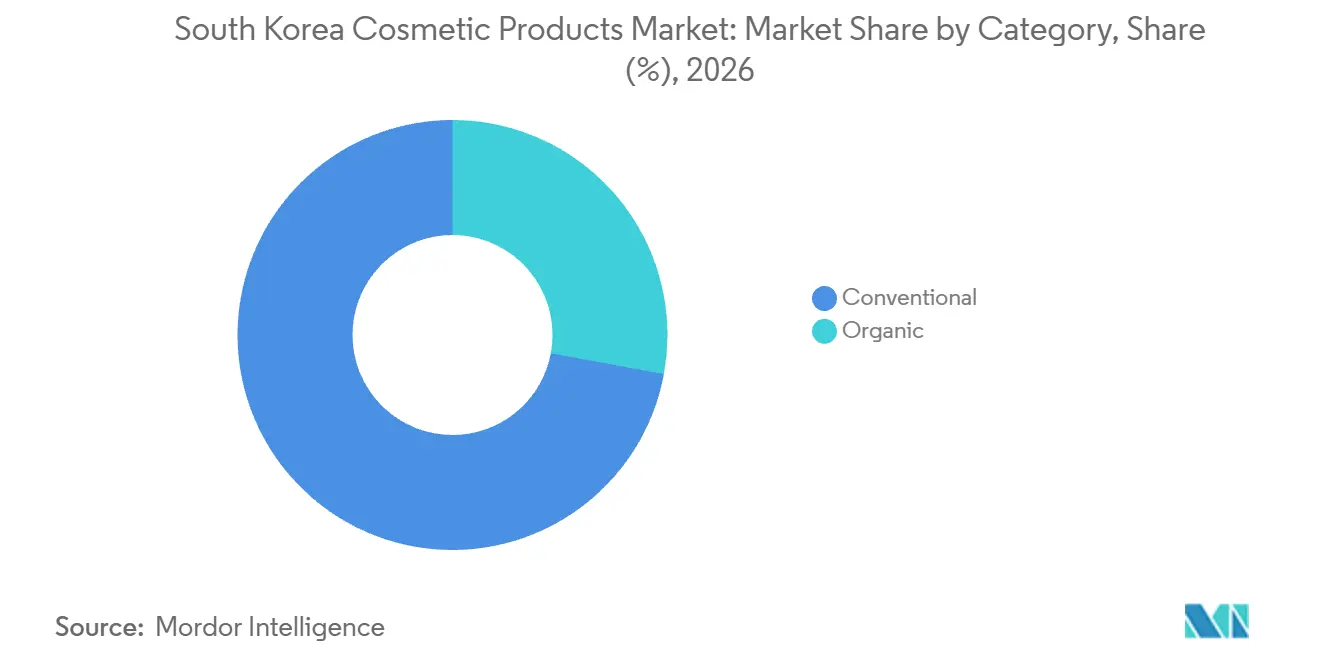
- Entre as categorias, os produtos convencionais lideraram com uma participação de 72,09% do tamanho do mercado de produtos cosméticos da Coreia do Sul em 2026, e os produtos orgânicos são projetados para crescer mais rapidamente, com um CAGR de 7,45% durante 2027-2032.
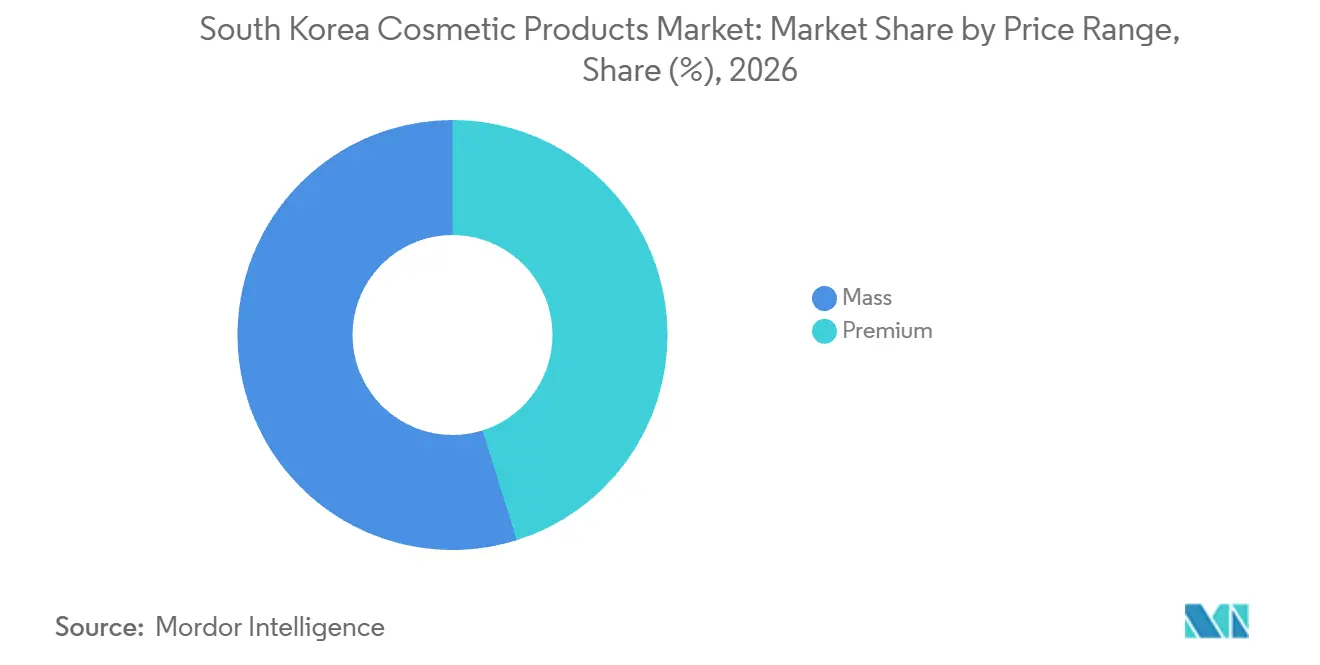
- Por faixa de preço, os produtos populares detinham 54,84% do mercado em 2026, enquanto os produtos premium são previstos como o segmento de crescimento mais rápido, com um CAGR de 5,8% durante 2027-2032.
- Os canais de distribuição foram liderados pelas lojas de saúde e beleza, com 53,99% das vendas em 2026, e as lojas de varejo online são projetadas para crescer mais rapidamente, com um CAGR de 6,7% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sortimentos de Produtos Inclusivos para Consumidores Diversos | +1.6% | Amore Seongsu, Seul | Curto prazo (≤ 2 anos) |
| Preferência Crescente por Formulações Naturais e Limpas | +1.3% | Nacional | Longo prazo (≥ 4 anos) |
| Maior Visibilidade da Marca por meio de Promoções e Amostras | +1.4% | Nacional | Curto prazo (≤ 2 anos) |
| Influência das Redes Sociais e Personalidades Online | +1.5% | Nacional | Curto prazo (≤ 2 anos) |
| Maior Conscientização sobre as Tendências de Beleza Contemporâneas | +0.8% | Nacional | Médio prazo (2-4 anos) |
| Crescimento do Comércio Eletrônico e das Plataformas de Vendas Digitais | +0.7% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Sortimentos de Produtos Inclusivos para Consumidores Diversos
A amplitude de tonalidades cria uma oferta comercial mais sólida quando os compradores podem utilizar o serviço de correspondência durante uma visita comum à loja. A HERA lançou seu serviço Black Cushion Custom Match com 130 tonalidades na Amore Seongsu, em Seul, em 20 de maio de 2025.[1] Em setembro de 2025, a Amore Seongsu adicionou uma zona de atendimento sem agendamento HERA Sensual Lip Custom Match, permitindo que os clientes testassem aproximadamente 300 tonalidades e solicitassem produção imediata. A mudança abordou a dificuldade de acesso ao serviço labial baseado em reservas e conectou a autosseleção a produtos feitos sob encomenda. O atendimento sem agendamento pode, portanto, tornar o serviço labial sob encomenda mais fácil de utilizar durante uma visita não planejada à loja.
Preferência Crescente por Formulações Naturais e com Rótulo Limpo
Para um comprador de batom que prioriza formulações naturais ou limpas, a cor por si só não pode definir a decisão de compra. Um fornecedor que atende esse comprador precisa satisfazer a preferência declarada por ingredientes, preservando ao mesmo tempo a tonalidade, o acabamento e a aplicação que tornam o batom útil. Uma alternativa baseada em ingredientes pode, portanto, criar um motivo para escolher entre produtos com efeitos de cor semelhantes. Para o formulador de batons, isso torna o conjunto de ingredientes aceitáveis uma restrição inicial no desenvolvimento do produto. Isso oferece a uma marca de batom uma forma de ampliar os compradores que pode atender sem multiplicar seu sortimento de cores.
Maior Visibilidade da Marca por Meio de Promoções e Amostras
Os testadores de beleza conectam a exposição ao produto com a oportunidade de experimentá-lo antes de se comprometer com uma compra. A 7-Eleven informou que as vendas médias de 3 produtos com testadores de beleza em mais de 50 lojas sul-coreanas durante 17 a 30 de junho de 2025 atingiram cerca de 4 vezes o nível do período de 3 a 16 de junho. Para os fornecedores, o aumento confere ao posicionamento de testadores um papel comercial ao lado de outras promoções na loja. A 7-Eleven também informou que as vendas gerais da categoria de beleza nas lojas com testadores cresceram cerca de 20% após sua introdução em junho de 2025. O resultado mais amplo da categoria amplia o interesse comercial do varejista para além dos itens individuais escolhidos para teste.
Influência das Mídias Sociais e Personalidades Online
A TWO SLASH FOUR Co., Ltd., com sede em Seul, identifica Risabae como sua representante e descreve a marca como construída sobre sua criatividade. A marca de maquiagem reportou vendas em toda a marca em 2025 em mais de 2,4 vezes o nível de 2024. A News Epoch atribuiu esse crescimento principalmente à expansão dos canais de distribuição, incluindo a entrada no shopping online da Olive Young e em 440 lojas físicas. Para a promoção de cushion sul-coreana da Anua em 20 a 22 de outubro de 2025, a UniHau operou a conta Shutter da criadora Ala Beauty e a configuração de conteúdo. O conteúdo marcado da Ala Beauty, exibido durante 20 a 26 de outubro de 2025, gerou vendas por afiliados representando uma parcela significativa das vendas da promoção. As marcações de produtos oferecem à promoção liderada por criadores uma rota de vendas direta dentro da plataforma do varejista.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de Produtos Falsificados e Contrafeitos | -0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Tarifas de Importação Elevadas sobre Marcas Cosméticas Internacionais | -0.6% | Nacional | Médio prazo (2-4 anos) |
| Requisitos Rigorosos de Conformidade com Segurança e Regulamentação | -0.4% | Nacional | Médio prazo (2-4 anos) |
| Reações Alérgicas a Ingredientes Cosméticos Sintéticos | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Produtos Falsificados e Contrafeitos
O batom falsificado cria um problema de segurança e confiança em que o comprador espera receber um produto de marca reconhecível. Testes realizados pela Agência de Defesa do Consumidor da Coreia constataram que um dos 5 batons falsificados apreendidos pela Polícia de Chungnam ultrapassou o limite de segurança para chumbo. A violação de segurança confere à autenticidade uma consequência direta para o produto, estendendo o problema além do uso não autorizado de uma identidade de marca. Compradores que não conseguem estabelecer a rota de venda de um item enfrentam fricção adicional na seleção, mesmo quando a marca parece familiar. Os vendedores de batons genuínos precisam superar essa incerteza além da comparação de produtos, porque a familiaridade com a marca por si só não oferece garantia contra o risco documentado de chumbo.
Tarifas de Importação Elevadas sobre Marcas Cosméticas Internacionais
As tarifas de importação criam um obstáculo de custo específico por origem para vendedores de maquiagem cujos produtos permanecem sujeitos a uma tarifa preferencial positiva. Em 2026, a Coreia do Sul aplicou uma tarifa de importação de 4,3% a batons de origem chinesa qualificados para tratamento preferencial sob seu acordo comercial RCEP.[2] O importador arca com esse encargo na entrada, adicionando um custo específico ao produto antes da distribuição no varejo doméstico. O cronograma do RCEP reduz progressivamente essa linha de batons de uma alíquota base de 6,5% para a alíquota do Ano 5. O acesso preferencial, portanto, traz uma tarifa programada mais baixa sem eliminar o encargo em 2026.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Franquias de Cushion Ancoram a Demanda enquanto os Formatos Labiais se ExpandemOs cosméticos faciais representaram uma participação de 40,58% do tamanho do mercado de produtos cosméticos da Coreia do Sul em 2026. Dentro deste maior segmento, a HERA relata que ficou em 1º lugar entre as marcas de cushion na Coreia do Sul por valor de compra de 2 de janeiro de 2018 a 31 de dezembro de 2025, citando o Kantar Worldpanel. A posição sustentada por valor de compra ilustra a capacidade de uma franquia de cushion de sustentar uma oferta de maquiagem facial de marca ao longo de vários anos. Para um novo fornecedor de cushion, o referencial é uma franquia com 8 anos de classificação, o que eleva o obstáculo além das especificações de fórmula.
Os produtos de maquiagem labial e para unhas são previstos como o segmento de crescimento mais rápido, com um CAGR de 6,55% durante 2027-2032. Em junho de 2026, a BBIA informou que os consumidores haviam solicitado uma versão em tamanho completo de uma tonalidade do Lucky Shine Tint que apareceu pela primeira vez como um mini presente. Este exemplo confere a um formato labial menor um papel além de seu uso inicial, pois os consumidores levaram a tonalidade a uma solicitação de um tamanho de produto diferente. A decisão de desenvolvimento resultante diz respeito a uma cor específica que os compradores já experimentaram, restringindo o que a extensão em tamanho completo solicitada deve conter.



Por Categoria:
Escala Convencional Encontra Caminhos de Qualificação OrgânicaOs produtos convencionais representaram uma participação de 72,09% do mercado de produtos cosméticos da Coreia do Sul em 2026. Para um comprador que substitui uma base convencional do dia a dia em uma faixa de preço popular, uma correspondência estabelecida de tonalidade e cobertura fornece um motivo específico para continuar com o produto. Um fornecedor que atende esse comprador precisa preservar o efeito de complexão dentro da faixa de preço escolhida, conferindo ao acabamento e à aplicação um papel definido na decisão de substituição. Uma mudança de fórmula que perturba essa correspondência pode sacrificar a venda de substituição mesmo quando o produto mantém a mesma categoria e preço.
Os produtos orgânicos são projetados para ser o segmento de crescimento mais rápido, com um CAGR de 7,45% durante 2027-2032. A certificação orgânica COSMOS do Instituto de Testes e Pesquisas da Coreia abrange base e batom, sujeita a revisão de conformidade sob as leis de cosméticos domésticas e internacionais. Um caminho de qualificação definido pode ajudar a estruturar uma oferta de maquiagem orgânica certificável, conectando as escolhas de formulação do fornecedor com um escopo de produto elegível. Como a revisão de conformidade se baseia nas leis de cosméticos domésticas e internacionais, a jurisdição de vendas-alvo determina o que um fornecedor de maquiagem orgânica deve demonstrar.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Faixa de Preço:
Preços de Entrada Baixos e Alcance de Marcas Premium Moldam a ConcorrênciaOs produtos populares foram o maior segmento, representando 54,84% das vendas do mercado em 2026. Em 21 de maio de 2026, compradores selecionaram produtos labiais na loja Myeong-dong da Daiso em Seul. O sortimento de beleza do varejista utilizou 6 pontos de preço fixos de até KRW 5.000 (USD 3,36). As vendas de beleza mais amplas da Daiso, incluindo maquiagem, produtos para a pele e proteção solar, cresceram aproximadamente 30% em janeiro-abril de 2026 em relação ao mesmo período de 2025. Com cada item de beleza vendido a um dos 6 pontos de preço fixos, um produto de maquiagem precisa conquistar seu espaço pelo apelo dentro dessa arquitetura de preços.
Os produtos premium são previstos como o segmento de crescimento mais rápido, com um CAGR de 5,8% durante 2027-2032. No primeiro trimestre de 2026, a HERA, marca de maquiagem de luxo da Amorepacific, registrou crescimento de receita de dois dígitos ano a ano por meio de lojas multimarcas e canais online sul-coreanos. A Amorepacific citou suas categorias de cushion e labial como base para esse desempenho. Para um fornecedor premium, o exemplo torna a força do produto específica por categoria comercialmente relevante tanto em lojas multimarcas quanto em canais online.
Por Canal de Distribuição:
Redes de Lojas Especializadas e Rotas Digitais Moldam o AcessoAs lojas de saúde e beleza foram o maior segmento, respondendo por 53,99% das vendas do mercado em 2026. Em fevereiro de 2026, a CJ Olive Young, subsidiária do Grupo CJ, operava cerca de 1.360 lojas de beleza e saúde em todo o país. A presença confere a uma marca que entra na rede uma rota física potencialmente ampla para os clientes, concentrando a importância comercial do acesso a um varejista estabelecido. Para um fornecedor de maquiagem, o acesso à rede pode, portanto, tornar um único relacionamento de varejo consequente para o alcance físico nacional.
As lojas de varejo online são previstas como o segmento de crescimento mais rápido, com um CAGR de 6,7% durante 2027-2032. A Dalba Global informou que suas vendas de maquiagem na Coupang na Coreia do Sul cresceram 43% ano a ano em janeiro-setembro de 2025, em comparação com o mesmo período de 2024. Um varejista online pode oferecer a uma marca de maquiagem uma rota adicional para compradores sem exigir uma loja própria dedicada à marca em cada localidade. Uma marca que utiliza essa rota depende da apresentação do produto na plataforma para converter o acesso mais amplo em uma venda de maquiagem.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas por meio do regime nacional de cosméticos da Coreia do Sul e sua aplicação em Seul, da perspectiva de um distribuidor responsável de maquiagem. Os fabricantes devem seguir controles de produção prescritos, enquanto os distribuidores responsáveis têm deveres prescritos de qualidade e segurança pós-venda sob a Lei de Cosméticos da Coreia do Sul.[3] Essas obrigações distintas tornam os papéis regulatórios comercialmente consequentes, enquanto o cronograma de avaliação de segurança promulgado adiciona requisitos futuros de preparação para os distribuidores abrangidos.
Tabela Regulatória
| Fator de decisão | Coreia do Sul | Seul |
|---|---|---|
| Autoridade principal | Ministério de Segurança Alimentar e Farmacêutica | Unidade de investigação de segurança do Governo Metropolitano de Seul |
| Principais instrumentos ou diretrizes | Deveres de fabricação e distribuidor da Lei de Cosméticos; implementações graduais de avaliação de segurança promulgadas | Investigações da Lei de Cosméticos sob o marco nacional |
| Efeito comercial | Controles de produção e responsabilidades de qualidade, testes, relatórios e segurança pós-venda do distribuidor | Investigação local de operações não registradas, produtos inseguros e alegações enganosas |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||
A classificação Média da Coreia do Sul reflete um marco operacional definido com responsabilidades contínuas de qualidade e pós-venda. A classificação Média de Seul reflete a investigação local de violações de registro, segurança e publicidade sob esse marco nacional. A primeira fase especificada de cosméticos funcionais começa em 1º de janeiro de 2028, com fases posteriores em 2030 e 2031 determinadas pela escala do negócio, momento do registro e tipo de produto. Os distribuidores que vendem maquiagem semelhante podem, portanto, entrar em obrigações de avaliação de segurança em datas diferentes, criando diferentes janelas de preparação dentro do mesmo regime nacional.
Etapas da Cadeia de Valor
A cadeia de valor compara onde materiais, produção contratada, comercialização de marcas e acesso ao varejo geram receita para os fornecedores. A Samyang KCI fornece materiais para cuidados pessoais com aplicações em produtos coloridos, enquanto a planta de Bucheon da Kolmar Korea desenvolve e produz maquiagem. Os fornecedores obtêm receita por meio de materiais e produção, enquanto as marcas precisam criar um motivo separado para que os compradores escolham o produto de maquiagem acabado.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de materiais | Produtores de matérias-primas para cuidados pessoais, como a Samyang KCI | Vendas de materiais | Adequação específica à fórmula | Qualificar insumos alternativos em relação à fórmula pretendida |
| Desenvolvimento e produção de maquiagem | Desenvolvedores de maquiagem e fabricantes contratados, como a Kolmar Korea Co., Ltd. | Receita de desenvolvimento e fabricação | Reprodutibilidade nos formatos de produto pretendidos | Validar a fórmula e o método de produção em conjunto |
| Comercialização da marca | Proprietários de marcas de maquiagem, como a Amorepacific Corporation | Vendas de maquiagem de marca | Transformar a distinção do produto em demanda no canal | Conectar o posicionamento da marca a uma proposta de varejo definida |
| Distribuição no varejo | Varejistas de beleza, como a CJ Olive Young | Vendas de produtos no varejo | Conectar a experimentação física com a seleção de produtos online | Alinhar a apresentação do produto entre lojas e canais digitais |
| Fonte: Mordor Intelligence | ||||
A planta de Bucheon da Kolmar Korea obtém receita de desenvolvimento e fabricação com a produção contratada de maquiagem, enquanto as marcas da Amorepacific obtêm receita por meio de vendas de maquiagem acabada. A CJ Olive Young vincula sua plataforma online a lojas físicas, criando uma rota a jusante que combina experiência física do produto com alcance digital. A terceirização da produção pode reduzir as capacidades que uma nova marca precisa possuir, enquanto deixa o trabalho de conquistar a atenção do cliente com a marca e seus parceiros de varejo.
Cenário Competitivo
Concentração do Mercado
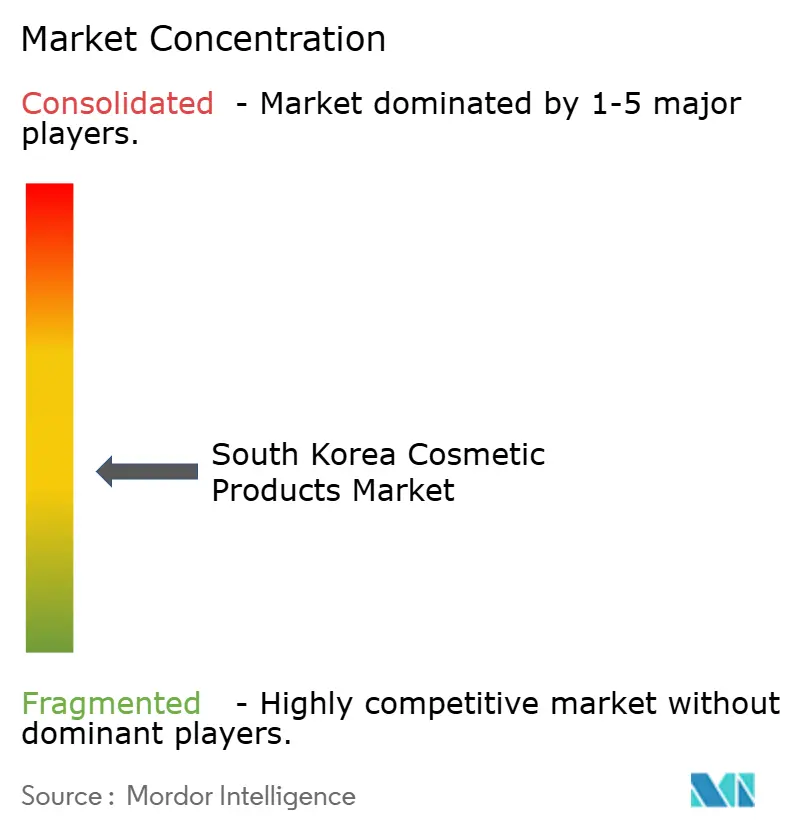
A concorrência combina portfólios de marcas, produção contratada e acesso ao varejo, distribuindo influência comercial entre modelos operacionais distintos. A Amorepacific Corporation é subsidiária do Grupo Amorepacific, que reportou forte desempenho na categoria de maquiagem da HERA, ETUDE e espoir em seus resultados globais de 2025. A LG Household & Health Care Co., Ltd. é proprietária da marca de maquiagem VDL, enquanto a Kolmar Korea Co., Ltd. desenvolve e produz maquiagem sob contrato. A Cosmax Co., Ltd. fornece serviços de desenvolvimento e fabricação de produtos de beleza, e a CJ Olive Young opera uma plataforma de varejo de beleza e saúde sul-coreana. Os desafiantes de maquiagem enfrentam uma combinação de concorrentes e potenciais parceiros, pois proprietários de marcas, produtores contratados e a plataforma de varejo ocupam posições comerciais distintas.
Para sua divisão de Beleza mais ampla, os resultados de 2025 da LG Household & Health Care Co., Ltd. descreveram ajustes de volume em lojas duty-free com o objetivo de melhorar a saúde da marca dentro de uma reorganização mais ampla de canais. Para um proprietário de marca, reduzir a exposição por uma rota pode tornar a qualidade da distribuição mais consequente do que a amplitude do portfólio de produtos por si só. No Olive Young Awards 2025 da Coreia do Sul, sua VDL Cover Stain Perfecting Foundation foi selecionada como MD's Pick na categoria de base, e a Cover Stain High Cover Cushion como Rising Star na categoria de tendências. Essas seleções em nível de produto conferem à VDL um sinal de reconhecimento no varejo distinto da reestruturação de canais da divisão de Beleza mais ampla.
Os desafiantes sul-coreanos competem por meio da oferta que levam aos varejistas, bem como pelos recursos de fabricação por trás dela. Em 2025, a subsidiária coreana da Cosmax reportou crescimento de receita ano a ano de 12,4% e crescimento de lucro operacional de 11,5%, impulsionados pela demanda global por produtos de cuidados com a pele K-beauty. Para marcas sul-coreanas que consideram a produção terceirizada, isso indica um fornecedor crescente de produtos de beleza por trás dos serviços de desenvolvimento e fabricação que podem contratar. Para cosméticos funcionais, incluindo produtos de clareamento ou proteção UV, os vendedores responsáveis que os fabricam ou importam devem obter avaliação do MFDS ou apresentar relatórios de segurança e eficácia específicos do produto, conforme aplicável. A terceirização da produção, portanto, oferece uma rota de entrada sem transferir a obrigação do vendedor responsável por seu produto funcional.
Líderes do Setor de Produtos Cosméticos da Coreia do Sul
-
Amorepacific Corporation
-
LG Household & Health Care Co., Ltd.
-
Kolmar Korea Co., Ltd.
-
Cosmax Co., Ltd.
-
CJ Olive Young
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos Cosméticos da Coreia do Sul Empresas cobertas neste relatório
- L’Oréal S.A.
- The Estée Lauder Companies, Inc.
- Shiseido Company, Limited
- The Avon Company
- Oriflame Cosmetics Global SA
- Natura
- Belcorp
- Christian Dior SE
- Revlon Group Holdings LLC
- Coty, Inc.
- Amorepacific Corporation
- LG Household & Health Care Co., Ltd.
- Kolmar Korea Co., Ltd.
- Cosmax Co., Ltd.
- Aekyung Industrial Co., Ltd.
- Able C&C Co., Ltd.
- CJ Olive Young
- TONYMOLY Co., Ltd.
- Nature Republic Co., Ltd.
- Clio Cosmetics Co., Ltd.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam a experimentação com menor comprometimento em uso de primer, seleção de cor labial e merchandising especializado no varejo. Em novembro de 2025, um cliente em uma loja Olive Young no centro de Seul comprou um mini primer e um mini batom e os descreveu como uma forma econômica de experimentar uma nova cor ou marca. No terceiro trimestre de 2025, a Ably reportou um aumento de 1.692% no volume de transações trimestre a trimestre para um produto mini tint de 2 mililitros da Hince. O relato do comprador e o resultado de transação específico do produto conferem à experimentação em formato menor uma base comercial datada, enquanto os varejistas precisam ponderar seu espaço de prateleira em relação às ofertas em tamanho completo.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Experimentação com mini primers | Experimentação observada de maquiagem a custo reduzido | Compradores explorando um primer desconhecido | Oferecer um mini primer com orientações claras de uso | Fornecer produto suficiente para um teste de aplicação útil | Fornecedores de primer; CJ Olive Young |
| Exploração de cores labiais em formato menor | Experimentação com cores de maquiagem desconhecidas | Compradores considerando uma nova tonalidade de batom | Construir um sortimento focado de mini batons por tonalidade | Comunicar claramente a tonalidade em uma oferta de formato menor | Fornecedores de maquiagem labial; CJ Olive Young |
| Merchandising de experimentação entre marcas | Acesso em formato menor a marcas desconhecidas | Varejistas especializados em beleza | Agrupar mini maquiagens pelo propósito de experimentação do comprador | Alocar espaço de varejo entre ofertas de experimentação e tamanho completo | CJ Olive Young; marcas de maquiagem participantes |
| Fonte: Mordor Intelligence | |||||
A abertura central é uma experimentação paga que responde a uma pergunta específica de maquiagem com um comprometimento inicial menor. Um mini primer precisa de produto suficiente para um teste de aplicação, enquanto uma oferta labial precisa de uma tonalidade claramente comunicada para tornar a experimentação útil. O espaço de prateleira é o trade-off de merchandising determinante, portanto agrupar os minis por propósito de experimentação confere a cada frente um papel definido ao lado do sortimento em tamanho completo.
Desenvolvimentos industriais recentes em Mercado de Produtos Cosméticos da Coreia do Sul
- Ago 2026: A CJ Olive Young realocou e expandiu sua loja Nampo Town e inaugurou sua loja Millac the Market em Busan. A Nampo Town expandiu para 4 andares totalizando cerca de 3.000 metros quadrados.
- Ago 2026: A marca HERA da Amorepacific lançou o Sensual Shine Tint, uma linha de maquiagem labial oferecida em 8 tonalidades na Coreia do Sul.
Mercado de Produtos Cosméticos da Coreia do Sul Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de produtos cosméticos da Coreia do Sul mede os gastos anuais com produtos de maquiagem vendidos na Coreia do Sul. Contabiliza o valor de varejo pago pelo comprador em canais físicos e online.
Exclusões de escopo: Produtos para a pele, cuidados com o cabelo, fragrâncias e outros cosméticos que não sejam maquiagem, produtos gerais de cuidados pessoais como sabonetes, shampoos e desodorantes, a menos que sejam explicitamente comercializados e vendidos como produtos cosméticos, dispositivos de beleza e procedimentos de clínicas estéticas, ingredientes de maquiagem vendidos separadamente, embalagens e outros insumos de produção, e vendas de maquiagem a compradores fora da Coreia do Sul estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Cosméticos Faciais
- Cosméticos para Olhos
- Produtos de Maquiagem para Lábios e Unhas
- Por Categoria
- Convencional
- Orgânico
- Por Faixa de Preço
- Popular
- Premium
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Saúde e Beleza
- Lojas de Varejo Online
- Outros Canais de Distribuição
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa secundária combinaria evidências regulatórias, comerciais, de consumidores e empresariais sul-coreanas para estabelecer limites de produtos, contexto de mercado e sinais de demanda independentes. Fontes como os comunicados de produção e comércio do Ministério de Segurança Alimentar e Farmacêutica coletados pela Associação Coreana de Cosméticos, investigações de produtos falsificados da Agência de Defesa do Consumidor da Coreia, dados de exportação do MFDS reportados pela Yonhap e comunicados de empresas como as atualizações de produtos e varejo da Amorepacific podem informar definições de categorias, importações, movimentação de canais, requisitos de segurança e lançamentos de produtos.
Registros de empresas e materiais para investidores esclareceriam a exposição a vendas domésticas, portfólios de marcas, estratégias de canais e tendências reportadas de preço ou volume, enquanto a cobertura de imprensa comercial e empresarial de boa reputação sobre resultados de empresas e desenvolvimentos de canais de varejo forneceria verificações cruzadas independentes. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas focadas contariam com especialistas em marcas de maquiagem, fabricação contratada, varejo, distribuição e categorias da Coreia do Sul, incluindo executivos, líderes funcionais e gestores familiarizados com vendas de produtos e economia de canais. Os respondentes seriam solicitados a verificar as conclusões secundárias sobre a cobertura de varejo pago pelo comprador, agrupamentos de produtos e preços, mudanças de canal, exposição a importações e a direção dos indicadores de demanda. Onde as fontes deixam lacunas, os analistas comparariam observações independentes dos respondentes com divulgações de empresas e indicadores oficiais de comércio ou varejo, registrariam a base para cada ajuste e revisitariam contradições materiais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 36% | Diretores executivos (CXOs): 20% | |
| Segundo nível: 40% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 24% | Gestores: 45% |
Dimensionamento do Mercado e Previsão
A estimativa começaria com uma medida de cima para baixo das vendas anuais de varejo sul-coreano pagas pelo comprador para maquiagem acabada, separando as vendas no varejo doméstico das exportações e evitando a dupla contagem de transações no atacado e no varejo. O modelo dependeria de vários indicadores, cada um com um papel direto. Os valores de varejo reportados estabelecem a base de vendas, as tendências dos canais online e físico orientam as participações de canal, as estatísticas de importação e exportação distinguem a disponibilidade doméstica dos embarques para o exterior, as divulgações de empresas informam o movimento de preço e volume em nível de marca, e os lançamentos de produtos, a demanda por formulações limpas e os desenvolvimentos de falsificações ou segurança ajudam a interpretar o crescimento da categoria. As participações de produto, categoria, preço e canal seriam construídas a partir de divisões de vendas publicadas onde disponíveis e verificadas em relação ao limite definido de produto e transação, enquanto verificações seletivas de baixo para cima comparariam o preço de varejo amostrado multiplicado pelo volume unitário ou os totais de fornecedores e varejistas com o total de cima para baixo. As previsões utilizariam regressão multivariada onde os dados históricos de vendas e os indicadores explicativos se alinham, com análise de cenários para mudanças materiais no mix de canais, custos de importação ou demanda por produtos. As lacunas em qualquer indicador seriam tratadas usando o proxy mais próximo suportado, preservando o período de origem e verificando o efeito implícito em relação ao total. Especialistas sul-coreanos em categorias revisariam a relevância e a direção de cada previsão em nível de variável, e evidências contraditórias provocariam um intervalo documentado ou uma entrada revisada em vez de um ajuste pontual sem suporte.
Ciclo de Validação e Atualização de Dados
Os analistas triangulariam a estimativa de valor de varejo e as participações de segmento em relação a divulgações independentes de empresas, sinais oficiais de comércio e varejo, e as verificações seletivas de preço multiplicado por volume ou de fornecedores. Investigariam anomalias, reconciliariam períodos e unidades de origem e revisariam variações inexplicadas por meio de reverificações de fontes, revisão de cálculos e aprovação de um analista separado. O recontato seria acionado quando um insumo material permanecesse inconsistente ou uma definição precisasse de esclarecimento. O modelo seria atualizado anualmente, revisado entre ciclos após eventos regulatórios, comerciais ou de canal materiais, e submetido a uma nova revisão pré-entrega de datas de origem, fórmulas, limites e premissas de previsão.
Tamanho do Mercado de Produtos Cosméticos da Coreia do Sul da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas de cosméticos diferem quando a maquiagem acabada é combinada com produtos para a pele, cuidados com o cabelo, exportações ou vendas a montante. O estudo mede os gastos de varejo de maquiagem pagos pelo comprador na Coreia do Sul em canais online e físicos, com os produtos que não são maquiagem declarados e os insumos vendidos separadamente fora de seu escopo.
Os principais fatores de divergência incluem a definição do produto e o ponto em que uma venda é contabilizada. Os valores de varejo e as tendências de canal estabelecem a demanda doméstica, as estatísticas de comércio distinguem a disponibilidade local dos embarques para o exterior, e as divulgações de empresas ajudam a verificar os preços e o movimento de volume dos produtos sem contabilizar duas vezes as vendas no atacado e no varejo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,6 bilhões de USD (2027) | |
| Consultoria Global A | 2,22 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 38,3% abaixo do valor de 2027 deste relatório de 3,6 bilhões de USD, 3 anos depois. Seu ano-base anterior e a trajetória de mercado ascendente prevista colocam a estimativa abaixo do ano posterior do relatório, enquanto os aplicativos de cabelo e outros listados podem adicionar produtos fora do limite de maquiagem. |
| Consultoria Regional B | 2,7 bilhões de USD (2024) | Em sua base de 2024, esta estimativa está 25,0% abaixo do valor de 2027 deste relatório de 3,6 bilhões de USD, 3 anos depois. Seu ano-base anterior e a trajetória de mercado ascendente prevista colocam a estimativa abaixo do ano posterior do relatório, enquanto seus aplicativos de cabelo e outros listados podem adicionar produtos fora do limite de maquiagem. |
A Mordor Intelligence mantém a linha de base vinculada às compras domésticas de maquiagem e a uma base explícita de avaliação de varejo. Essas escolhas ajudam os compradores a comparar coberturas equivalentes e a compreender os insumos por trás da estimativa.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de produtos cosméticos da Coreia do Sul?
O tamanho é estimado em 3,6 bilhões de USD em 2027 e previsto para atingir 4,62 bilhões de USD até 2032, com um CAGR de 5,12% durante 2027-2032.
O que sustenta a demanda por produtos de maquiagem na Coreia do Sul?
As opções de tonalidade personalizadas sustentam as perspectivas, ilustradas pelo serviço Black Cushion Custom Match de 130 tonalidades da HERA, lançado em Seul em maio de 2025.
Qual tipo de produto de maquiagem lidera as vendas na Coreia do Sul?
Os cosméticos faciais lideraram com uma participação de mercado de 40,58% em 2026. Os produtos de maquiagem labial e para unhas são previstos para crescer a um CAGR de 6,55% durante 2027-2032.
Quais empresas são os principais participantes do setor de maquiagem da Coreia do Sul?
Os principais participantes incluem a Amorepacific Corporation, LG Household & Health Care Co., Ltd., Kolmar Korea Co., Ltd., Cosmax Co., Ltd. e CJ Olive Young.
Quais custos e riscos restringem os fornecedores de maquiagem na Coreia do Sul?
Em 2026, a Coreia do Sul aplica uma tarifa de 4,3% a batons de origem chinesa qualificados sob o RCEP, enquanto produtos falsificados podem criar barreiras de segurança e confiança.