
Análise do Mercado de Produtos de Beleza e Cuidados Pessoais por Mordor Intelligence
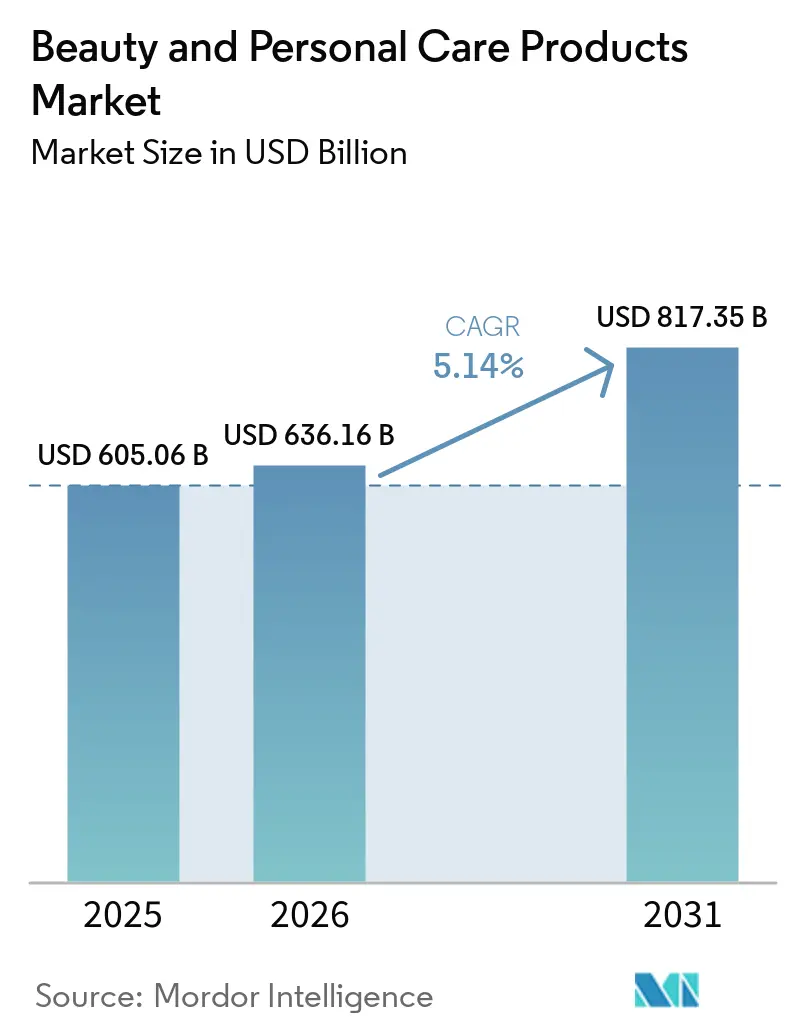
O tamanho do mercado de produtos de beleza e cuidados pessoais deve crescer de 636,2 bilhões de USD em 2026 para 668,9 bilhões de USD em 2027 e tem previsão de atingir 852 bilhões de USD até 2032 a um CAGR de 4,96% no período 2027-2032.
A demanda por garantia orgânica e cuidados com a pele direcionados cria propostas de produtos distintas para os fornecedores, enquanto o comércio social recruta novos compradores. A demanda japonesa por cuidados com o envelhecimento destaca necessidades de tratamento focadas, enquanto a higiene pessoal oferece aos fornecedores uma aplicação de produto separada baseada em rotina. Os fornecedores estão respondendo por meio de inovação específica por produto e aquisições que adicionam ofertas diferenciadas a portfólios mais amplos. O crescimento, portanto, favorece os fornecedores cujas propostas de ingredientes e cuidados com a idade possam ser verificadas no ponto de venda, uma vez que falhas de autenticidade no atacado e retiradas de ingredientes proibidos mostram como uma lacuna de garantia pode interromper a linha de um fornecedor.
Principais Conclusões do Relatório
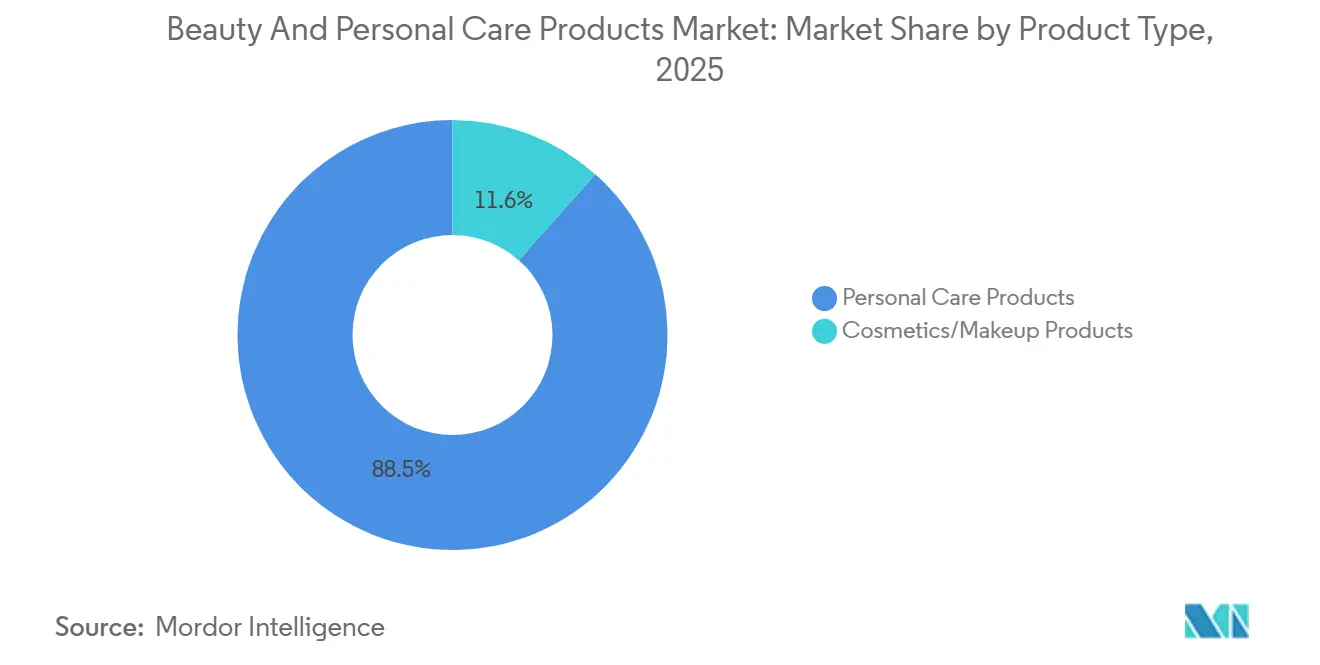
- Por tipo de produto, os produtos de cuidados pessoais lideraram com uma participação de 88,37% do tamanho do mercado de produtos de beleza e cuidados pessoais em 2026, e os produtos de cosméticos/maquiagem têm previsão de crescimento mais rápido a um CAGR de 5,72% no período 2027-2032.
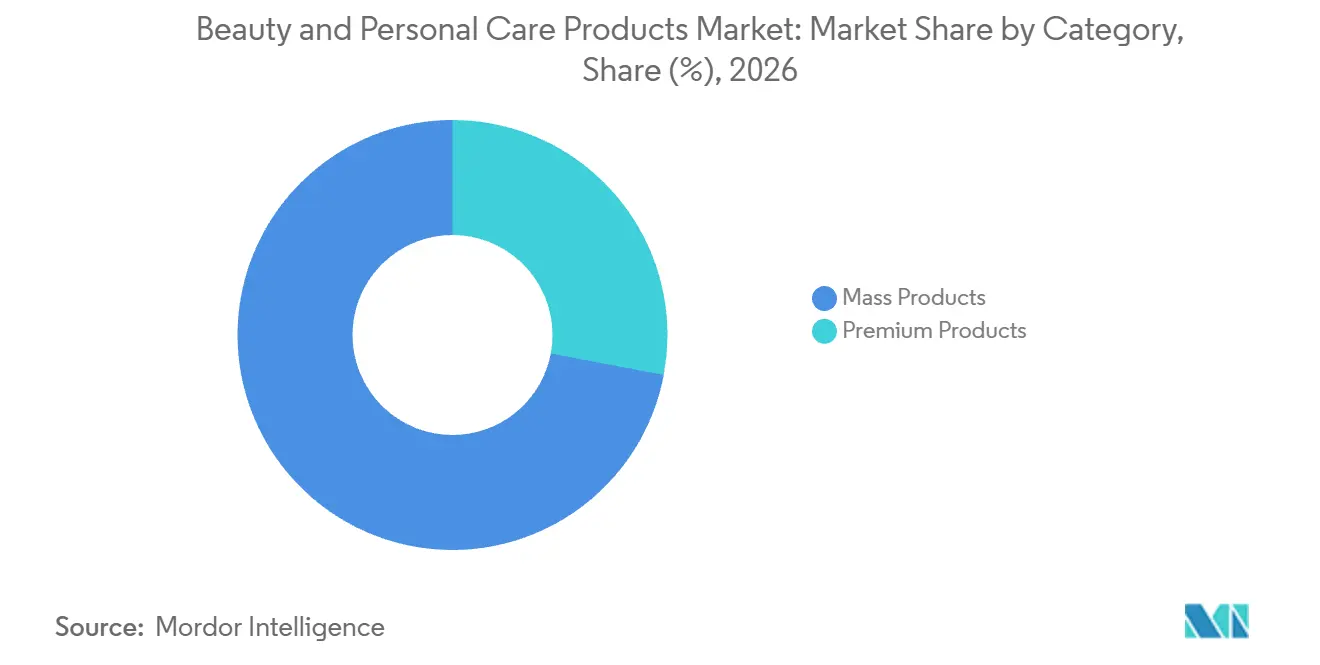
- Entre as categorias de preço, os produtos premium têm previsão de crescimento mais rápido a um CAGR de 6,25% no período 2027-2032, enquanto os produtos de massa detinham uma participação de 72,03% no mercado de produtos de beleza e cuidados pessoais em 2026.
- Dentro dos tipos de ingredientes, os produtos convencionais e sintéticos representaram 70,9% do mercado em 2026, com os produtos naturais e orgânicos com previsão de crescimento mais rápido a um CAGR de 6,7% no período 2027-2032.
- As lojas especializadas lideraram os canais de distribuição com uma participação de 32,41% em 2026, enquanto as lojas de varejo online têm previsão de crescimento mais rápido a um CAGR de 7,75% no período 2027-2032.
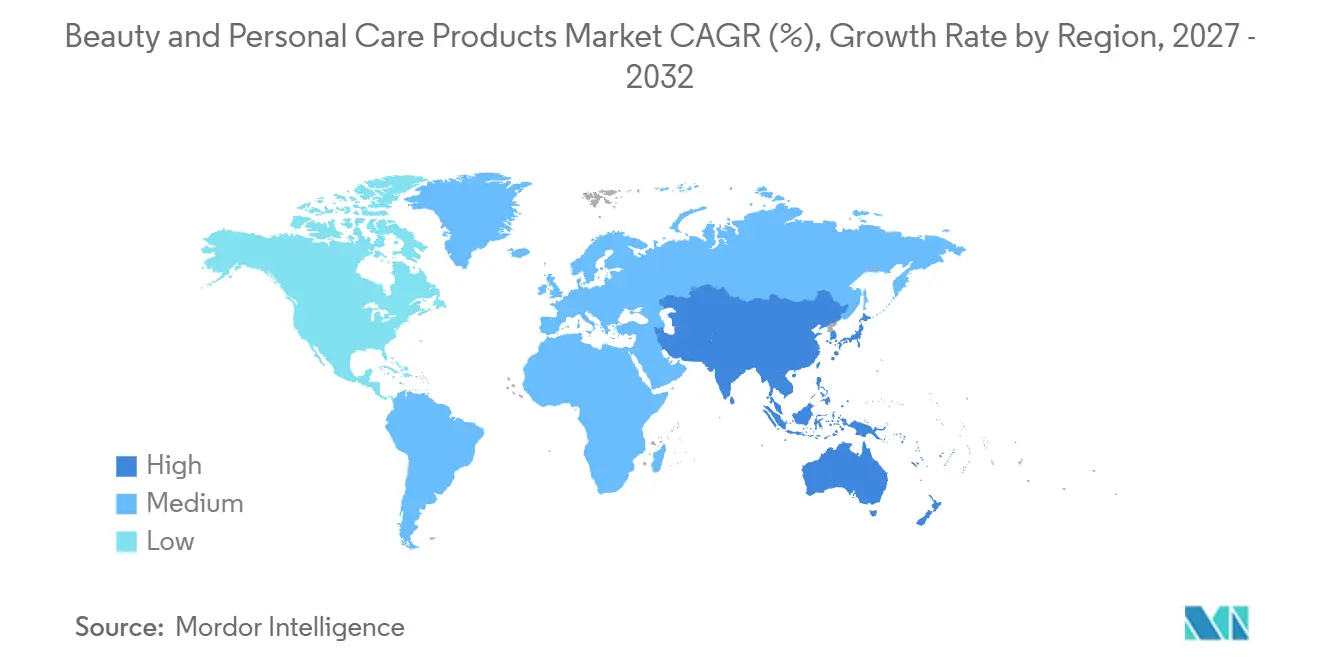
- Geograficamente, a Ásia-Pacífico deteve a maior participação de 36,18% em 2026 e tem previsão de crescimento mais rápido a um CAGR de 7,25% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência do consumidor por produtos de beleza e cuidados pessoais naturais e orgânicos | +1.9% | No Reino Unido | Médio prazo (2 a 4 anos) |
| Crescente demanda por produtos antienvelhecimento e de gestão da idade | +1.7% | No mercado doméstico do Japão | Médio prazo (2 a 4 anos) |
| Influência das mídias sociais e impacto da tecnologia digital no mercado | +1.5% | No mercado doméstico do Brasil | Curto prazo (≤ 2 anos) |
| Crescente demanda por produtos de cuidados pessoais masculinos | +0.8% | Nos Estados Unidos | Médio prazo (2 a 4 anos) |
| Transformação digital e experimentação virtual | +0.5% | Nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Maior conscientização sobre higiene bucal entre os consumidores | +0.5% | Nos Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preferência do consumidor por produtos de beleza e cuidados pessoais naturais e orgânicos
As preocupações com ingredientes podem tornar a garantia por trás de uma formulação orgânica parte do motivo pelo qual um consumidor seleciona um produto de beleza. As vendas de beleza e bem-estar orgânicos no Reino Unido cresceram 8% em 2025. A Soil Association Certification associou o aumento da conscientização sobre sintéticos controversos ao aumento da demanda dos clientes por produtos de beleza e bem-estar orgânicos. Também identificou o reconhecimento crescente da certificação COSMOS entre as marcas de beleza, adicionando um sinal comercial ao resultado de vendas. Uma linha orgânica certificada pode competir com base em garantia verificável juntamente com a escolha de ingredientes, tornando a certificação comercialmente relevante quando os compradores questionam os ingredientes sintéticos.
Demanda crescente por produtos antienvelhecimento e de gestão da idade
A demanda por gestão da idade pode apoiar tanto o recrutamento de novos compradores de cuidados com a pele quanto o uso contínuo de uma marca de tratamento estabelecida. A Shiseido reportou crescimento de dois dígitos nas compras de consumidores locais japoneses do ELIXIR, sua marca de cuidados com a pele voltada para o envelhecimento, no segundo trimestre de 2026. A gestão também afirmou que o ELIXIR atraiu novos clientes locais por meio de lançamentos de produtos e alcançou fortes compras repetidas. A combinação conecta o recrutamento inicial com a demanda contínua pela mesma marca de cuidados com a idade, em vez de depender exclusivamente de lançamentos sucessivos.
Influência das mídias sociais e impacto da tecnologia digital no mercado
As plataformas sociais podem aumentar a demanda recrutando compradores diretamente para o canal de transação de um vendedor de beleza. Em 2025, a operação da Natura no TikTok Shop no Brasil gerou 70% de suas transações a partir de novos consumidores. A empresa conectou essa atividade de aquisição de clientes a mais de 52.000 transmissões ao vivo. Nessa escala operacional, o fornecimento de conteúdo pode se tornar uma atividade de vendas recorrente, com demandas de execução que vão além de uma única campanha de lançamento. As transações com novos clientes tornam as vendas ao vivo responsáveis pela aquisição de clientes, de modo que um vendedor de beleza pode avaliar o conteúdo pelas compras e não apenas pelo tamanho do público.
Demanda crescente por produtos de cuidados pessoais masculinos
A NielsenIQ reportou em novembro de 2025 que as vendas de produtos de higiene masculina nos EUA atingiram 7,1 bilhões de USD, um aumento de 6,9% em relação ao ano anterior, com os canais online impulsionando grande parte do momentum. O aumento no valor das vendas mostra que os consumidores norte-americanos estão gastando mais em higiene masculina, criando uma oportunidade de receita maior para os fornecedores. A Procter & Gamble Company identifica a Old Spice como uma marca líder de antitranspirante e desodorante masculino nos Estados Unidos, oferecendo antitranspirantes, desodorantes, sabonetes corporais, sprays corporais, shampoos e modeladores de cabelo. Essas funções distintas permitem que uma marca busque várias compras dentro da rotina de um único cliente masculino. Para um fornecedor com essa amplitude, receita adicional pode vir de produtos complementares de limpeza e modelagem juntamente com as compras de desodorante.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A disponibilidade de produtos falsificados impacta o desenvolvimento do mercado | -0.7% | No mercado doméstico da Coreia do Sul | Curto prazo (≤ 2 anos) |
| Preocupações crescentes com a segurança e os ingredientes dos produtos | -0.6% | No mercado doméstico da Espanha | Curto prazo (≤ 2 anos) |
| Intensa concorrência de mercado levando à pressão sobre os preços e redução das margens de lucro | -0.4% | Nos Estados Unidos | Médio prazo (2 a 4 anos) |
| Altos custos de fabricação e despesas com matérias-primas limitam o crescimento do mercado | -0.3% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A disponibilidade de produtos falsificados impacta o desenvolvimento do mercado
Em junho de 2025, a Polícia de Marcas Registradas do Escritório de Propriedade Intelectual da Coreia recomendou o indiciamento de 4 pessoas por suposta distribuição de cosméticos falsificados. A constatação dizia respeito à suposta distribuição, de abril de 2023 a março de 2024, de cosméticos falsamente apresentados como importações paralelas genuínas. Os produtos chegaram a atacadistas e vendedores de televendas, e os atacadistas foram enganados quanto à autenticidade. Esse tipo de engano pode colocar a identidade do produto dentro da decisão comercial mesmo quando os produtos passam por canais de atacado. As verificações de fornecimento podem abordar esse risco, mas adicionam trabalho antes que os produtos cheguem aos compradores. O engano na fase de atacado pode, portanto, sobrecarregar os fornecedores legítimos com custos de autenticação além da atividade de venda ordinária.
Preocupações crescentes com a segurança e os ingredientes dos produtos
Falhas de segurança relacionadas a ingredientes podem remover todos os lotes de um produto afetado da venda, restringindo tanto a distribuição quanto o acesso do consumidor. Em 8 de maio de 2026, a Agência Espanhola de Medicamentos e Produtos Sanitários reportou a presença de formaldeído, um ingrediente cosmético proibido, no Inoar G.Hair 2 Anti-Volume Treatment e no Inoar Moroccan Step 2 Capilary Treatment.[1] A Viva Linda Distribuciones S.L., a operadora de mercado responsável, havia iniciado a retirada de todos os lotes dos 2 tratamentos capilares e a recuperação das unidades vendidas. As medidas incluíram a cessação das vendas, transformando a presença de um ingrediente proibido em um limite direto sobre a linha disponível da empresa responsável. O trabalho de recuperação também cria um ônus de recursos juntamente com a paralisação das vendas, estendendo o impacto comercial além dos produtos mantidos no estoque dos distribuidores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala de Cuidados Pessoais e Execução de Marca de MaquiagemOs produtos de cuidados pessoais detinham 88,37% do mercado em 2026, tornando-os o maior segmento. No exercício fiscal de 2026, a categoria de Cuidados Pessoais da Procter & Gamble Company, composta por antitranspirantes, desodorantes e higiene pessoal, representou 6% de suas vendas líquidas consolidadas, excluindo as vendas registradas na área Corporativa. Desde julho de 2024, a Procter & Gamble Company gerencia os Cuidados Pessoais separadamente dos Cuidados com a Pele, com planos de gestão e inovação separados. O planejamento separado permite que antitranspirantes, desodorantes e produtos de limpeza sigam suas próprias prioridades de desenvolvimento, ilustrando como a escala do segmento mais amplo de cuidados pessoais pode abranger negócios de produtos distintos.
Os produtos de cosméticos/maquiagem têm previsão de ser o segmento de crescimento mais rápido a um CAGR de 5,72% no período 2027-2032. The Estée Lauder Companies reportou vendas líquidas orgânicas de maquiagem praticamente estáveis no exercício fiscal de 2026, embora o crescimento tenha melhorado mais de 500 pontos-base em relação ao exercício fiscal de 2025. O crescimento da M·A·C e da TOM FORD foi compensado por declínios da Bobbi Brown e da Too Faced. A L'Oréal afirmou que o crescimento da sua Divisão de Produtos de Consumo acelerou entre os dois semestres de 2025 com inovação mais forte, particularmente em cuidados capilares e maquiagem. Em conjunto, a aceleração liderada pela inovação e os resultados desiguais das marcas tornam a renovação de produtos uma base mais crível para a expansão da maquiagem do que estender igualmente a linha de todas as marcas.



Por Categoria:
Alcance de Massa e Demanda por Fragrâncias PremiumOs produtos de massa representaram uma participação de 72,03% do tamanho do mercado de produtos de beleza e cuidados pessoais em 2026. A Divisão de Produtos de Consumo da L'Oréal, que se concentra na beleza de massa e também premiumiza sua oferta, representou 37% das vendas do grupo em 2025. O maior segmento pode, portanto, acomodar atualizações de produtos direcionadas dentro de um negócio orientado para a massa, tornando possível a criação de valor dentro de uma faixa de preço estabelecida. Esse peso de receita torna o ritmo de premiumização dentro de sua oferta de massa consequente para o desempenho do grupo L'Oréal.
Os produtos premium têm previsão de ser o segmento de crescimento mais rápido a um CAGR de 6,25% no período 2027-2032. As vendas da L'Oréal Luxe cresceram 2,8% em termos comparáveis e ficaram estáveis em base reportada em 2025. A divisão de beleza de luxo do grupo reportou crescimento de dois dígitos em fragrâncias no primeiro semestre de 2026. Os impulsionadores incluíram Prada Paradigme, a implantação do Emporio Armani e franquias centrais como Yves Saint Laurent Libre, MYSLF e Valentino Born in Roma. As franquias de fragrâncias estabelecidas podem apoiar a expansão premium juntamente com novas implantações, reduzindo a dependência de uma divisão de luxo em relação ao próximo lançamento isolado.

Por Tipo de Ingrediente:
Ativos Direcionados e Posicionamento de Ingredientes OrgânicosOs produtos convencionais e sintéticos representaram uma participação de 70,9% no mercado de produtos de beleza e cuidados pessoais em 2026. A L'Oréal descreveu o Melasyl como uma molécula projetada para tratar a pigmentação localizada. Em 2025, a La Roche-Posay superou significativamente o mercado global de dermocosmética e foi a principal contribuidora de crescimento da Divisão de Beleza Dermatológica da L'Oréal, com Cicaplast e Melasyl entre os impulsionadores. A molécula projetada confere às formulações um benefício vinculado a uma preocupação específica com a pele, em vez de apenas à origem do ingrediente. O desempenho superior da La Roche-Posay mostra como esses ativos direcionados podem contribuir comercialmente juntamente com franquias estabelecidas dentro da beleza convencional e sintética.
Os produtos naturais e orgânicos têm previsão de ser o segmento de crescimento mais rápido a um CAGR de 6,7% no período 2027-2032. As vendas ao consumidor de cuidados pessoais e beleza orgânicos nos EUA cresceram 2,7% em 2025, para quase 1,4 bilhão de USD. A Organic Trade Association associou esse crescimento a consumidores que priorizam produtos livres de produtos químicos sintéticos e que escolhem ingredientes orgânicos de origem vegetal para cuidados com a pele, cuidados capilares e beleza, como óleos de romã, camélia, jojoba e argan. A identidade orgânica carrega a proposta de compra em todas as aplicações, de modo que ampliar a linha de um produtor cria uma necessidade comercial de preservar essa identidade em cada formulação.
Por Canal de Distribuição:
Fidelidade às Lojas e Múltiplas Rotas OnlineAs lojas especializadas detinham a maior participação de segmento, com 32,41% em 2026. No exercício fiscal de 2025, encerrado em 31 de janeiro de 2026, 73% dos membros do programa de fidelidade da Ulta nos EUA realizaram transações exclusivamente em suas lojas. A Ulta nos EUA operava mais de 1.500 lojas no exercício fiscal de 2025, proporcionando presença física em todo os Estados Unidos. Essa combinação de lojas e transações de fidelidade exclusivas em lojas oferece às marcas participantes uma rota substancial para compradores que utilizam o varejo físico de beleza. Uma oferta da Ulta nos EUA restrita às vendas online perderia o canal exclusivo de lojas utilizado pela maioria de seus membros de fidelidade no exercício fiscal de 2025.
As lojas de varejo online têm previsão de ser o segmento de crescimento mais rápido a um CAGR de 7,75% no período 2027-2032. A L'Oréal reportou crescimento de dois dígitos nas vendas de comércio eletrônico no primeiro semestre de 2026, quase duas vezes mais rápido que o mercado. Sua medição abrangeu sites de marcas, varejistas exclusivamente online e a parcela de comércio eletrônico das vendas de varejistas tradicionais, esta última com base em dados declarativos não auditados. Esse escopo operacional abrange várias rotas digitais, de modo que a expansão online de um fornecedor pode envolver vendas controladas pela marca e parcerias com varejistas dentro da mesma estratégia comercial.
Análise Geográfica
Mercado de Produtos de Beleza e Cuidados Pessoais na Ásia-Pacífico
A Ásia-Pacífico deteve a maior participação de 36,18% do tamanho do mercado de produtos de beleza e cuidados pessoais em 2026 e tem previsão de ser a região de crescimento mais rápido a um CAGR de 7,25% no período 2027-2032. Na China, as vendas no varejo de cosméticos por unidades de tamanho acima do designado aumentaram 6,1% em termos nominais em relação ao ano anterior no período de janeiro a setembro de 2026.[2] A L'Oréal atribuiu a melhora gradual no mercado de beleza da China no primeiro semestre de 2026 à recuperação em seu segmento seletivo. Os consumidores vietnamitas compraram produtos de beleza e cuidados pessoais por meio do TikTok Shop, Shopee e Lazada em 2025, oferecendo aos fornecedores uma rota baseada em plataforma juntamente com a recuperação específica por categoria da China.
No primeiro semestre de 2026, a L'Oréal descreveu um crescimento amplo na América do Norte em categorias, canais e faixas de preço, apoiado pelo foco digital e no comércio eletrônico e por parcerias com varejistas. Em seu negócio europeu, o desempenho superior online foi um fator-chave de recrutamento de novos consumidores no mesmo período. Na Costa Rica, os cosméticos de consumo em massa chegam aos compradores por meio de lojas de varejo e desconto, farmácias, grandes superfícies e catálogos. Os fornecedores que colocam cosméticos no mercado suíço devem preparar um arquivo de informações do produto com um relatório de segurança assinado por uma pessoa qualificada, descrição do método de fabricação e declaração de conformidade com as boas práticas de fabricação (BPF), sem certificação obrigatória de BPF. A execução digital apoiou os negócios regionais da L'Oréal, enquanto as obrigações de distribuição na Costa Rica e de documentação na Suíça ilustram condições adicionais específicas de cada país para alcançar os compradores.
Na América do Sul, a Natura abriu 76 novas lojas no Brasil em 2025, enquanto o Uruguai exige que importadores e fabricantes autorizados obtenham registro e autorização de venda para produtos de higiene pessoal, cosméticos e perfumes de Grau 1. A L'Oréal reportou que o comércio eletrônico representou 27,5% de seus negócios nos Emirados Árabes Unidos e na Arábia Saudita em 2025. Na África Subsaariana, suas vendas de 2025 cresceram por meio de volume e mix, com a África do Sul sendo a principal contribuidora de crescimento. Em fevereiro de 2026, o Departamento de Estado para a Indústria do Quênia afirmou que a classificação e regulamentação pouco claras de cosméticos haviam contribuído para o aumento das importações de cosméticos e o declínio da produção local. As obrigações de autorização do Uruguai e os problemas de classificação reportados no Quênia tornam a entrada no mercado e o fornecimento local desafios separados da expansão de lojas ou do alcance online.
Edições regionais
Todas as regiões
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um fabricante de cosméticos que gerencia um portfólio de múltiplos países, com a atratividade avaliada pelas obrigações associadas à entrada no mercado e à venda contínua. Nos Estados Unidos, a MoCRA exige a comprovação de segurança e as obrigaçes aplicáveis de registro, listagem, eventos adversos e rotulagem. O aviso da China de 28 de julho de 2026 permite que os registrantes ou declarantes de novos cosméticos internacionais qualificados lançados primeiro na China ou simultaneamente na China e em outros mercados utilizem um compromisso. Isso pode substituir a prova de vendas anteriores no país do registrante ou de fabricação.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Emirados Árabes Unidos |
|---|---|---|---|---|---|
| Autoridade principal | Food and Drug Administration | Autoridades locais competentes de vigilância de cosméticos | NMPA para cosméticos especiais e cosméticos gerais importados; reguladores estaduais de medicamentos para cosméticos gerais domésticos | Anvisa | Ministério da Indústria e Tecnologia Avançada |
| Principais instrumentos ou direção | MoCRA | Regulamento (CE) n.º 1223/2009; Regulamento de Cosméticos | Ordem SAMR n.º 35; Anúncio NMPA n.º 70 de 2026 | RDC 894/2024; agenda regulatória 2026-2027 | UAE.S GSO 1943; Resolução do Gabinete n.º 18 de 2014 |
| Efeito comercial | Registros de segurança e obrigações aplicáveis de registro, listagem, notificação e rotulagem | Pessoa responsável e avaliação e relatório de segurança pré-comercialização | Rotas de entrada por produto e origem; substituição condicional de documentos para novos lançamentos | Monitoramento de segurança pós-comercialização e prontidão para inspeção | Testes de conformidade, relatório de segurança do produto e documentação de rotulagem |
| Atratividade atual da política | Médio | Médio | Baixo | Médio | Baixo |
| Direção futura da atratividade da política | Sem alteração | Facilitação | Facilitação | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
As obrigações operativas da MoCRA nos EUA e da RDC 894/2024 brasileira sustentam as classificações Médio e Sem alteração, enquanto a retirada da regra sobre talco pela FDA em 28 de novembro de 2025 antecipou uma proposta de substituição e a agenda 2026-2027 da Anvisa planeja a regularização baseada em risco e atualizações da lista de ingredientes. A classificação Médio e Facilitação da Alemanha reflete as obrigações de segurança do produto e o acordo provisório de simplificação burocrática da UE de junho de 2026, com votação no Parlamento agendada para 22 de outubro de 2026. A classificação Baixo e Facilitação da China combina requisitos de entrada classificados com a permissão direcionada de documentos de lançamento vigente a partir de 28 de julho de 2026. O dossiê detalhado de conformidade dos Emirados Árabes Unidos sustenta a classificação Baixo e Sem alteração, com o esquema de controle de cosméticos do MoIAT notificado à OMC em agosto de 2025 como um projeto, e não como uma substituição operativa.
Etapas da Cadeia de Valor
A captura de valor difere entre ingredientes cosméticos, produção terceirizada, sistemas de dispensação, comercialização de marcas e entrega no varejo. A Symrise fornece insumos cosméticos, enquanto a Intercos e a Fareva oferecem capacidades de desenvolvimento de produtos ou fabricação por contrato. Essas funções permitem que as marcas montem uma oferta acabada por meio de fornecedores especializados, distribuindo os ganhos entre vendas de ingredientes, serviços de fabricação, embalagem e vendas de mercadorias.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de ingredientes cosméticos | Fornecedores de ingredientes como Symrise e Givaudan Active Beauty | Vendas de ingredientes | Traduzir a funcionalidade do ingrediente em uma formulação utilizável | Qualificar sistemas alternativos de ingredientes em relação à função pretendida |
| Formulação e fabricação | Desenvolvedores de produtos e fabricantes por contrato como Intercos e Fareva | Serviços de formulação, fabricação e embalagem | Transferir uma formulação para a produção repetível | Validar as rodadas de produção antes de ampliar o tamanho do lote |
| Dispensação e vedação | Fornecedores de sistemas de embalagem como AptarGroup | Vendas de sistemas de dispensação e soluções de vedação | Manter o desempenho de entrega de dose e vedação | Testar a dispensação e a vedação com a formulação acabada |
| Comercialização de marcas | Proprietários de marcas como L'Oréal SA e Procter & Gamble Company | Vendas de produtos de marca | Estabelecer uma proposta de produto distinta | Conectar as afirmações da marca ao benefício específico da formulação |
| Varejo e atendimento de pedidos | Varejistas especializados como a Ulta Beauty e varejistas de mercadorias em geral como a Target Corporation | Vendas de mercadorias | Uma interrupção significativa no atendimento de pedidos poderia atrasar as entregas | Distribuir o atendimento de pedidos entre centros e lojas |
| Fonte: Mordor Intelligence | ||||
A etapa final de entrega pode alterar quanto da oferta upstream chega ao comprador no prazo. No final do exercício fiscal de 2025, a Ulta nos EUA operava 4 centros de distribuição regionais, 2 centros de atendimento de mercado e um centro de atendimento rápido, enquanto mais de 1.000 lojas atendiam pedidos de comércio eletrônico. O uso de lojas como pontos de atendimento torna parte do portfólio de varejo um ativo de entrega, deslocando as decisões de resiliência para além da rede de armazéns.
Cenário Competitivo
Concentração do Mercado
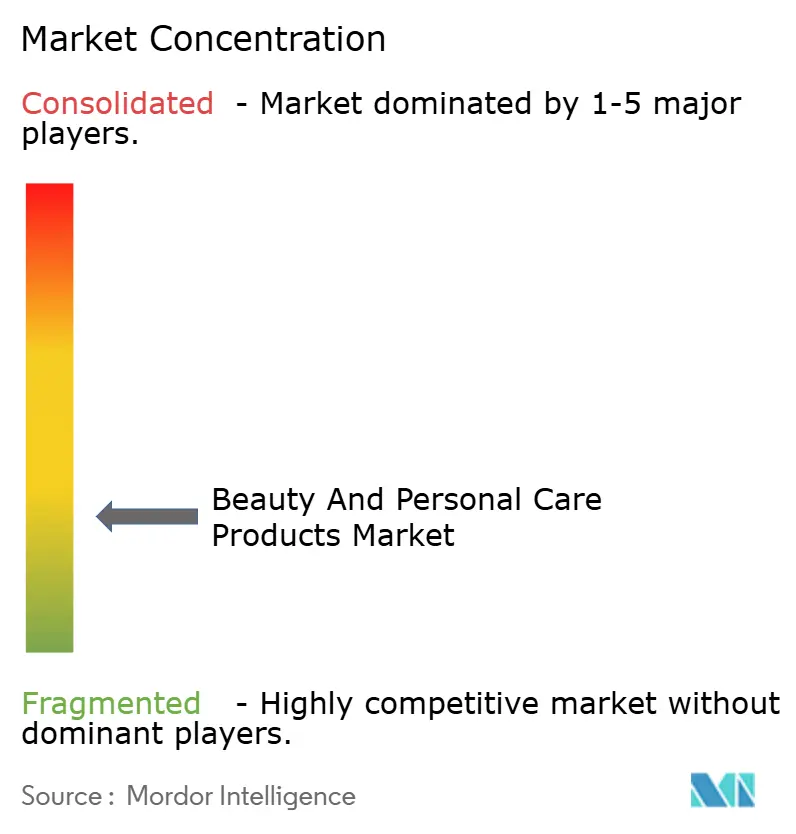
Um pequeno grupo de multinacionais compete em linhas sobrepostas de cabelo, pele e cuidados pessoais, com a Procter & Gamble Company reportando crescimento orgânico de vendas de dígito médio em Cuidados Capilares e Cuidados com a Pele e Pessoais no exercício fiscal de 2026. A L'Oréal SA gerou 30,2% das vendas do grupo por meio do comércio eletrônico em 2025, abrangendo sites de marcas, varejistas exclusivamente online e vendas online de varejistas tradicionais, estas últimas com base em declarações não auditadas. O grupo de Beleza e Bem-Estar da Unilever PLC, que abrange Cuidados Capilares, Beleza de Prestígio, Cuidados com a Pele e Bem-Estar, reportou crescimento de vendas subjacentes de 4,3% em 2025, liderado pelo crescimento de dois dígitos em Bem-Estar, Dove e Vaseline. A Colgate-Palmolive Company reportou declínios nas vendas orgânicas norte-americanas de 2025 em saúde da pele, sabonete corporal e proteção para axilas, enquanto The Estée Lauder Companies Inc. reportou crescimento de 10% nas vendas líquidas orgânicas de fragrâncias no exercício fiscal de 2026, liderado por Le Labo, TOM FORD e KILIAN PARIS. A sobreposição de portfólios, portanto, coexiste com pontos fortes específicos por categoria e fraquezas regionais.
Em cuidados capilares, uma proposta de tratamento reconhecível importa comercialmente apenas quando move as vendas ou a participação de uma marca específica. A L'Oréal afirmou que sua inovação Elsève Dream Sleek fortaleceu a participação de mercado da L'Oréal Paris em toda a América Latina em 2025.[3] A Unilever reportou crescimento de dois dígitos para o Dove Hair Care em 2025, impulsionado pelo lançamento de sua linha de tecnologia de reparação de fibras com contribuições equilibradas de volume e preço, enquanto os Cuidados Capilares como um todo cresceram em dígito simples baixo. Para os desafiantes, esses exemplos estabelecem um limite comercial concreto, pois um benefício de produto focado deve se traduzir em desempenho de marca mesmo quando a categoria circundante oferece crescimento mais limitado.
Aquisições e licenças exclusivas conferem a grupos multinacionais marcas de beleza estabelecidas e direitos de desenvolvimento de longa duração. Em 31 de março de 2026, a L'Oréal SA concluiu a aquisição da Kering Beauté, incluindo a Creed, e assinou licenças exclusivas de 50 anos para produtos de fragrância e beleza sob as marcas Bottega Veneta e Balenciaga. Essas licenças exclusivas reservam o desenvolvimento e a distribuição sob as 2 marcas para a L'Oréal por 50 anos, fechando essa rota para grupos rivais de fragrâncias. A Unilever adquiriu 98,7% da Dr. Squatch, uma empresa norte-americana de cuidados pessoais naturais, em 2 de setembro de 2025, expandindo seu portfólio em direção a espaços premium e de alto crescimento. Os desafiantes, portanto, precisam de diferenciação além do acesso a esses nomes de luxo ou de uma proposta de cuidados naturais já representada dentro de um portfólio multinacional.
Líderes do Setor de Produtos de Beleza e Cuidados Pessoais
-
Procter & Gamble Company
-
L'Oréal SA
-
Unilever PLC
-
Colgate-Palmolive Company
-
The Estée Lauder Companies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos de Beleza e Cuidados Pessoais Empresas cobertas neste relatório
- L'Oréal SA
- Unilever PLC
- Procter & Gamble Company
- Beiersdorf AG
- Colgate-Palmolive Company
- The Estée Lauder Companies Inc.
- Shiseido Company, Ltd.
- ITC Limited
- Kenvue Inc.
- Kao Corporation
- Henkel AG & Co. KGaA
- LVMH Moët Hennessy Louis Vuitton SE
- AmorePacific Corporation
- Natura Cosméticos SA
- Revlon Group Holdings LLC
- Coty Inc.
- Edgewell Personal Care Company
- Mary Kay Inc.
- L'Occitane International SA
- Godrej Consumer Products Ltd.
Principais Oportunidades para os Participantes do Mercado
As oportunidades de recarga diferem conforme quem controla a estação, o sistema de produto-embalagem e as instruções ao consumidor. O Regulamento (UE) 2025/40 aplica-se a partir de 12 de agosto de 2026, exigindo que os operadores que oferecem recargas de produtos cumpram os requisitos da estação e forneçam informações sobre embalagens adequadas, higiene e responsabilidades do consumidor. Para marcas de beleza e varejistas que escolhem esse modelo, a abertura comercial é uma oferta completa de recarga com obrigações operacionais claramente atribuídas.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Recargas de cuidados pessoais operadas por varejistas | Requisitos definidos de estação e informações ao consumidor | Varejistas de cuidados pessoais que optam pelas vendas de recarga | Começar com combinações controladas de produto e embalagem | Manter a higiene da estação e responsabilidades claras para o usuário | Marcas e varejistas de cuidados pessoais participantes |
| Sistemas de recarga controlados pela marca | As informações sobre embalagens adequadas fazem parte da oferta de recarga | Marcas que desenvolvem produtos de cuidados com a pele ou de limpeza recarregáveis | Vincular os tipos de embalagem adequados às instruções de recarga específicas do produto | Coordenar o produto, a embalagem e as orientações ao consumidor | Marcas capazes de gerenciar o sistema completo de recarga |
| Recargas de cuidados capilares por meio de pontos de venda especializados | O quadro do operador também se aplica quando pontos de venda especializados oferecem recargas | Marcas de cuidados capilares e varejistas de salões participantes | Desenvolver uma linha limitada de recarga com responsabilidades definidas para os pontos de venda | Manter a prática da estação consistente em pontos de venda independentes | Fornecedores de cuidados capilares com parceiros varejistas participantes |
| Fonte: Mordor Intelligence | |||||
A abertura central é uma oferta de recarga que mantém a responsabilidade clara quando o produto, a embalagem e o ponto de venda são controlados por empresas diferentes. Uma marca pode manter o controle por meio de seu sistema de embalagem, enquanto um varejista pode construir uma oferta entre marcas participantes. A expansão depende da preservação das práticas de higiene e de instruções compreensíveis à medida que o número de locais de recarga cresce.
Desenvolvimentos industriais recentes em Mercado de Produtos de Beleza e Cuidados Pessoais
- Jul 2026: A Administração Nacional de Produtos Médicos da China emitiu o Anúncio n.º 70 de 2026, vigente a partir de 28 de julho de 2026. Para cosméticos internacionais lançados primeiro na China ou simultaneamente na China e em outros mercados, os registrantes ou declarantes podem apresentar um compromisso de primeiro lançamento na China. Isso substitui a prova de venda anterior no país do registrante ou de fabricação.
- Jun 2026: O Parlamento Europeu e o Conselho da União Europeia chegaram a um acordo provisório para simplificar as regras de cosméticos e reduzir a burocracia empresarial, com votação no Parlamento agendada para 22 de outubro de 2026.
- Mai 2026: A Agência Espanhola de Medicamentos e Produtos Sanitários reportou que a Viva Linda Distribuciones S.L. havia iniciado a retirada de todos os lotes de 2 tratamentos capilares Inoar e a recuperação das unidades vendidas após a detecção de formaldeído.
Mercado de Produtos de Beleza e Cuidados Pessoais Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de produtos de beleza e cuidados pessoais mede os gastos anuais dos consumidores em produtos de beleza e cuidados pessoais embalados vendidos por canais de varejo em todo o mundo, incluindo lojas online. Abrange produtos para cuidados pessoais e uso cosmético ou de maquiagem, com as vendas classificadas por tipo de produto, faixa de preço, composição de ingredientes, canal de varejo e região.
Exclusões de escopo: Serviços profissionais de salão, procedimentos estéticos, suplementos alimentares e dispositivos de beleza para uso doméstico estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Produtos de Cuidados Pessoais
- Cuidados com os Cabelos
- Xampu
- Condicionador
- Coloração Capilar
- Produtos para Estilização Capilar
- Outros
- Cuidados com a Pele
- Produtos para Cuidados Faciais
- Produtos para Cuidados Corporais
- Produtos para Cuidados com Lábios e Unhas
- Banho e Ducha
- Géis de Banho
- Sabonetes
- Outros
- Cuidados Bucais
- Escova de Dentes
- Pasta de Dente
- Enxaguantes e Soluções Bucais
- Outros
- Produtos de Cuidados Masculinos
- Desodorantes e Antitranspirantes
- Perfumes e Fragrâncias
- Cuidados com os Cabelos
- Produtos de Cosméticos/Maquiagem
- Cosméticos Faciais
- Cosméticos para os Olhos
- Produtos de Maquiagem para Lábios e Unhas
- Produtos de Cuidados Pessoais
- Por Categoria
- Produtos Premium
- Produtos de Massa
- Por Tipo de Ingrediente
- Natural e Orgânico
- Convencional/Sintético
- Por Canal de Distribuição
- Lojas Especializadas
- Supermercados/Hipermercados
- Lojas de Varejo Online
- Outros Canais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- França
- Reino Unido
- Espanha
- Países Baixos
- Itália
- Suécia
- Polônia
- Bélgica
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Indonésia
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Chile
- Colômbia
- Peru
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Arábia Saudita
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como o Regulamento de Cosméticos da União Europeia, materiais de certificação do padrão COSMOS, estatísticas nacionais de varejo e divulgações de empresas como os resultados anuais da L'Oréal ajudam os analistas a avaliar definições de produtos, afirmações sobre ingredientes, atividade de canais e demanda regional. Associações comerciais e pesquisas revisadas por pares sobre consumidores ou formulações podem adicionar contexto sobre o uso de categorias e a segurança de produtos onde informam diretamente o mercado de produtos embalados definido.
Registros de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis ajudam a verificar vendas reportadas, mudanças de portfólio, estratégia de canais e eventos materiais de mercado em relação a indicadores públicos. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O design da pesquisa utiliza entrevistas estruturadas ou pesquisas com fabricantes, varejistas, distribuidores e especialistas em categorias para testar evidências secundárias sobre vendas de produtos embalados, faixas de preço, ingredientes, canais e condições regionais. Os analistas comparam as observações dos respondentes com indicadores publicados, investigam lacunas materiais por meio de perguntas de acompanhamento e triangulam os resultados entre participantes independentes e fontes documentais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 38% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento e Previsão do Mercado
Os analistas estimam os gastos globais no varejo com os produtos embalados cobertos de cima para baixo, depois testam os totais selecionados com consolidações de fornecedores, verificações de canais de varejistas e distribuidores, e preço médio de venda amostrado multiplicado pelo volume. A venda de produtos, as vendas de beleza reportadas, os gastos domésticos, o mix de canais de varejo, as variações de preços ao consumidor e as tendências de compra regionais informam o modelo de valor. As evidências sobre unidades vendidas e preços médios ajudam a distinguir o crescimento de volume dos efeitos de preço e mix de produtos. As participações de segmento são construídas a partir de divisões de categorias publicadas, divulgações de varejistas e fornecedores e verificações de respondentes, depois reconciliadas em cada visão de produto, preço, ingrediente, canal e geográfica.
Para a previsão 2027-2032, a regressão multivariada pode relacionar o valor histórico do mercado a indicadores de renda, população, preço no varejo e canal onde observações comparáveis sustentam essas relações. A análise de cenários aborda lacunas ou mudanças estruturais nas compras online, na demanda premium e nas preferências de ingredientes. Os analistas declaram premissas onde as evidências por país ou segmento são escassas, utilizam analogias regionais e de categoria para delimitar as estimativas e testam se as trajetórias resultantes em nível de variável permanecem consistentes com as vendas observadas e as explicações dos especialistas. Os especialistas entrevistados podem questionar a direção e a escala prática dos impulsionadores individuais, enquanto as diferenças são investigadas antes que os insumos de previsão sejam mantidos.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam vendas publicadas, relatórios de empresas, indicadores de varejo e evidências primárias, depois verificam totais, participações, taxas de crescimento, tratamento cambial e movimentos ano a ano em busca de anomalias. As variações são rastreadas até as definições de fonte, períodos ou cobertura de canais, revisadas por um segundo analista e resolvidas antes da aprovação final. O recontato direcionado é acionado quando as evidências conflitam materialmente ou uma premissa-chave muda. O modelo é atualizado anualmente, revisado entre ciclos quando eventos materiais de mercado afetam a demanda ou a cobertura, e recebe uma nova revisão de fontes e cálculos antes da entrega.
Tamanho do Mercado Global de Produtos de Beleza e Cuidados Pessoais da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de produtos de beleza e cuidados pessoais mede os gastos anuais dos consumidores em produtos de beleza e cuidados pessoais embalados vendidos por canais de varejo em todo o mundo, incluindo lojas online.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os especialistas entrevistados podem questionar a direção e a escala prática dos impulsionadores individuais, enquanto as diferenças são investigadas antes que os insumos de previsão sejam mantidos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 668,9 bilhões de USD (2027) | |
| Consultoria Global A | 543,1 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 18,8% abaixo do valor de 2027 deste relatório de 668,9 bilhões de USD, 2 anos depois. A estimativa publicada utiliza uma base de 2025, dois anos antes da medição de 2027 deste relatório. |
| Consultoria Global B | 552 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 17,5% abaixo do valor de 2027 deste relatório de 668,9 bilhões de USD, 2 anos depois. A estimativa publicada utiliza uma base de 2025, dois anos antes da medição de 2027 deste relatório. |
Os analistas da Mordor Intelligence triangulam vendas publicadas, relatórios de empresas, indicadores de varejo e evidências primárias, depois verificam totais, participações, taxas de crescimento, tratamento cambial e movimentos ano a ano em busca de anomalias.
Principais Perguntas Respondidas no Relatório
Qual é a perspectiva para o tamanho do mercado de produtos de beleza e cuidados pessoais?
Espera-se que o mercado atinja 668,9 bilhões de USD em 2027 e 852 bilhões de USD até 2032, com um CAGR de 4,96% no período 2027-2032.
Quais forças sustentam a demanda por produtos de cuidados pessoais e cosméticos?
A garantia de ingredientes, os cuidados com a pele direcionados e o comércio social sustentam a demanda. A operação da Natura no TikTok Shop no Brasil registrou 70% das transações provenientes de novos consumidores em 2025.
Os produtos de cuidados pessoais ou de maquiagem representam mais vendas no setor?
Os produtos de cuidados pessoais detinham 88,37% do mercado em 2026, tornando-os o maior segmento por tipo de produto.
Quais empresas competem em cosméticos e cuidados pessoais?
Procter & Gamble Company, L'Oréal SA, Unilever PLC, Colgate-Palmolive Company e The Estée Lauder Companies Inc. são os principais participantes.
O que pode interromper as vendas de produtos cosméticos e de cuidados pessoais?
Falhas de segurança de ingredientes podem remover produtos da venda. Em maio de 2026, o regulador espanhol reportou que a retirada e a recuperação haviam sido iniciadas para todos os lotes de 2 tratamentos capilares Inoar após a detecção de formaldeído.
Qual região lidera o setor de cosméticos e cuidados pessoais?
A Ásia-Pacífico detinha 36,18% do mercado em 2026 e tem previsão de crescimento mais rápido a um CAGR de 7,25% no período 2027-2032.