
Tamanho e Participação do Mercado de Produtos de Beleza e Cuidados Pessoais da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
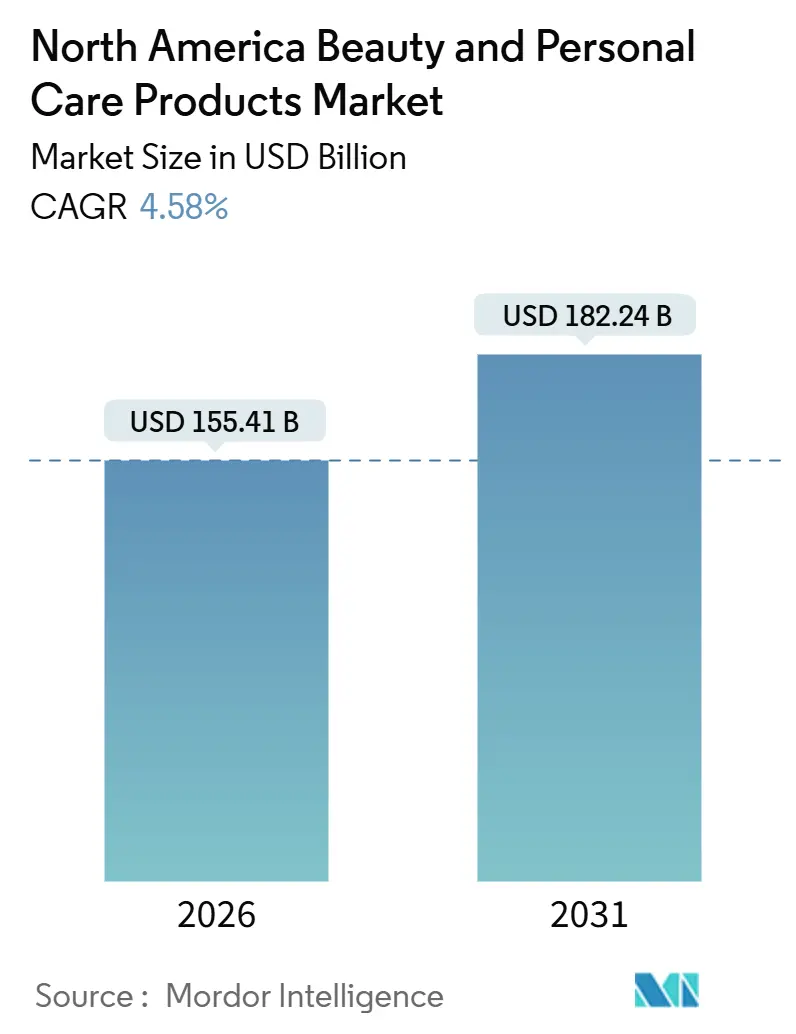
| Tamanho do Mercado (2026) | 155.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 182.24 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.58 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos de Beleza e Cuidados Pessoais da América do Norte por Mordor Intelligence
O tamanho do mercado de beleza e cuidados pessoais da América do Norte atingiu USD 155,41 bilhões em 2026 e está projetado para expandir para USD 182,24 bilhões até 2031, avançando a um CAGR de 4,58%. A trajetória de crescimento reflete uma mudança decisiva dos consumidores em direção a formulações respaldadas pela ciência, jornadas de compras digitais e transparência de ingredientes. Os itens de cuidados pessoais detêm a maior parcela dos gastos, a inovação em cuidados bucais eleva a frequência de compras repetidas e a grooming masculina amplia a base endereçável além dos dados demográficos tradicionais. A modernização regulatória — liderada pela Administração de Alimentos e Medicamentos dos EUA (FDA) e pela Health Canada — aumenta os custos de conformidade, mas melhora a confiança do consumidor, levando as marcas a priorizar a comprovação de segurança e a divulgação completa das fórmulas. Ao mesmo tempo, o nearshoring, particularmente para o México, mitiga a exposição tarifária e encurta os prazos de entrega, ao mesmo tempo em que estimula o emprego local. A intensidade competitiva situa-se em um nível moderado, deixando espaço para disruptores digitais que se destacam no comércio social e no posicionamento ético.
Principais Conclusões do Relatório
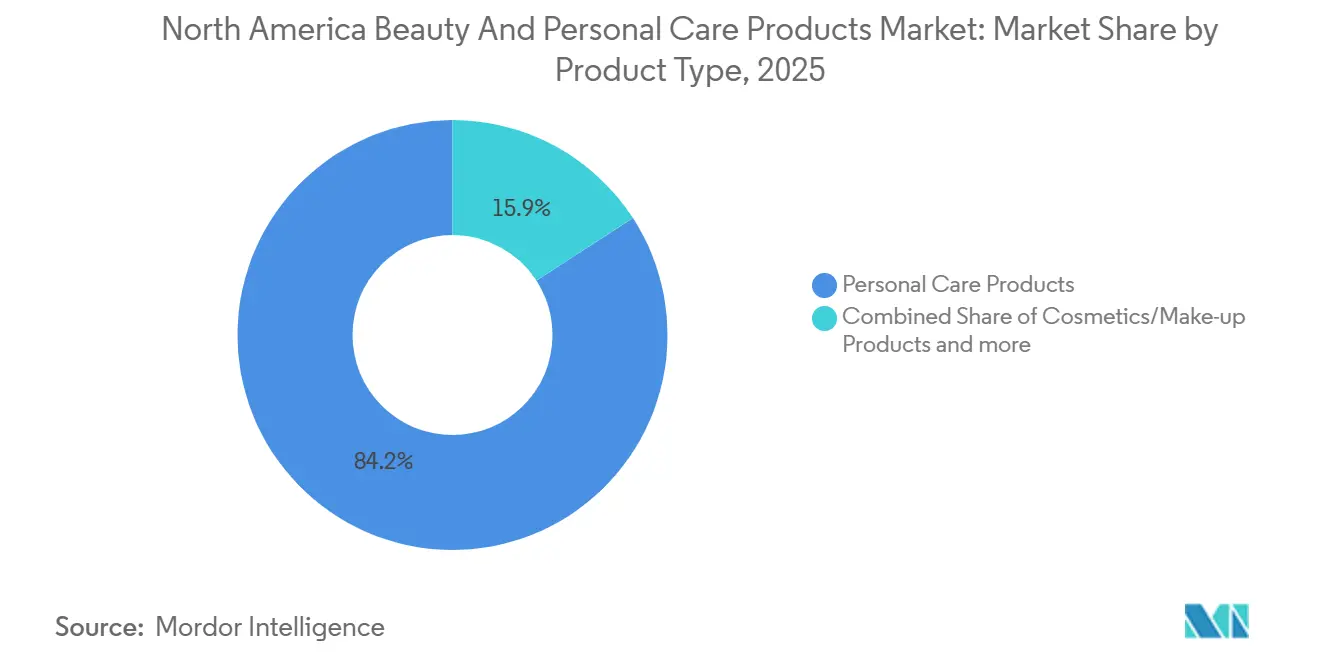
- Por tipo de produto, os produtos de cuidados pessoais comandaram 84,15% da participação do mercado de beleza e cuidados pessoais da América do Norte em 2025 e estão projetados para atingir um CAGR de 5,34% durante o período de previsão.
- Por categoria, os produtos de massa detiveram 72,25% da receita de 2025, mas as ofertas premium estão previstas para expandir a um CAGR de 5,48% até 2031.
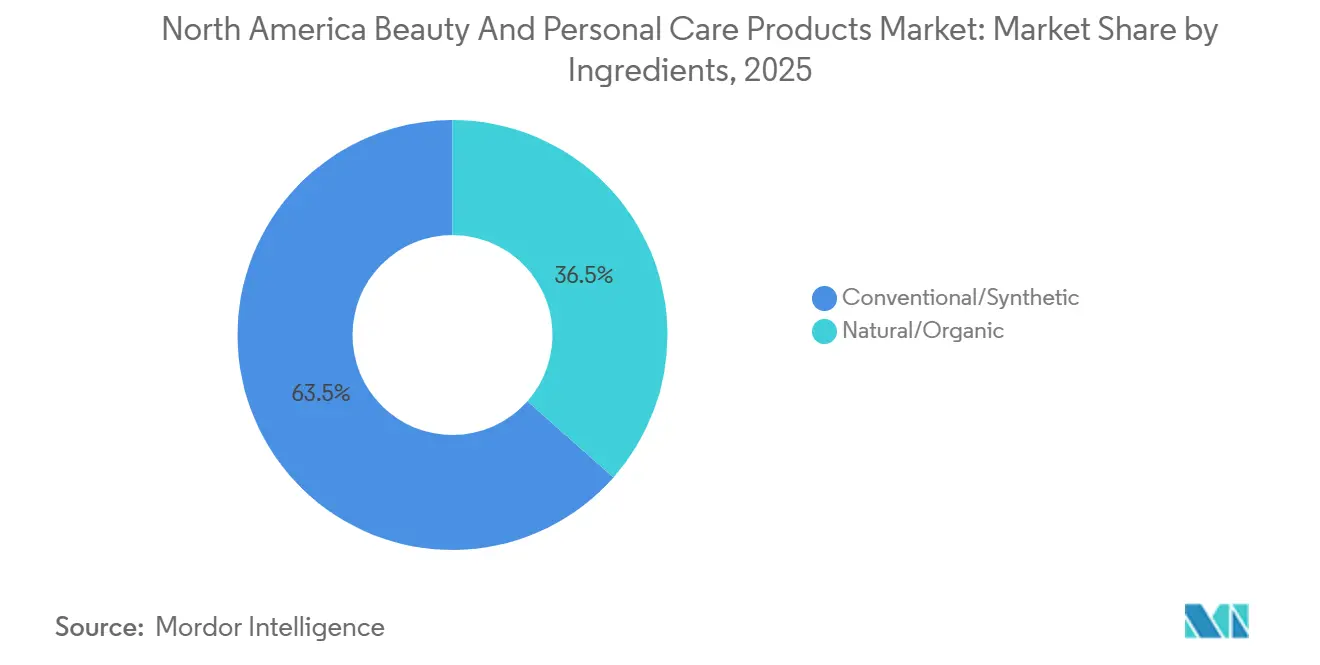
- Por ingredientes, os insumos convencionais e sintéticos retiveram 63,48% da receita em 2025; no entanto, as alternativas naturais e orgânicas estão definidas para crescer a um CAGR de 6,23%, o ritmo mais forte entre todos os tipos de segmentação.
- Por canal de distribuição, o varejo online capturou 35,62% das vendas em 2025 e registrará um CAGR de 6,34% até 2031, superando lojas especializadas, supermercados e outros formatos.
- Por geografia, os Estados Unidos lideraram com 80,29% da receita em 2025, enquanto o México está projetado para registrar o CAGR mais rápido de 5,57% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de Problemas de Pele e Cabelo Decorrentes de Poluição e Fatores de Estilo de Vida | +0.7% | Estados Unidos, Canadá, México (centros urbanos) | Médio prazo (2-4 anos) |
| Crescente Conscientização sobre Higiene Bucal e Saúde Dental | +0.5% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Produtos Antienvelhecimento em Meio ao Envelhecimento Populacional e Tendências de Cuidados Preventivos com a Pele | +0.9% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Inclinação dos Consumidores em Direção a Produtos Naturais e Orgânicos | +1.2% | Estados Unidos, Canadá, com expansão para o México | Médio prazo (2-4 anos) |
| Conscientização sobre Padrões de Beleza Vegana e Livre de Crueldade | +0.8% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Rápido Crescimento do Comércio Eletrônico e Maior Acessibilidade | +1.3% | Estados Unidos, Canadá, México | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Problemas de Pele e Cabelo Decorrentes de Poluição e Fatores de Estilo de Vida
As populações urbanas da América do Norte são cada vez mais afetadas pelo estresse oxidativo causado por material particulado. De acordo com um relatório de maio de 2025 do American Journal of Managed Care, 99% da população global reside em áreas que não atendem aos padrões de qualidade do ar da OMS. Estudos mostram que a exposição a partículas finas está associada a um aumento de mais de 20% nas manchas de pigmentação facial, impulsionando a demanda por séruns antipoluição e formulações de reparação da barreira cutânea. Pesquisas publicadas no Frontiers in Pharmacology e no Journal of the European Academy of Dermatology demonstram que os poluentes ativam o receptor de hidrocarboneto arílico, que desencadeia a melanogênese e a degradação do colágeno. Em resposta, as marcas estão incorporando antioxidantes como niacinamida e resveratrol, posicionando esses produtos como soluções protetoras diárias em vez de tratamentos corretivos. Essa tendência é particularmente evidente nas áreas metropolitanas dos Estados Unidos e do Canadá, onde as emissões industriais e os padrões de deslocamento intensificam a exposição. A mudança de hábitos reativos para preventivos no cuidado com a pele está estendendo os ciclos de vida dos produtos e aumentando os valores médios de cesta, beneficiando tanto as marcas de mercado de massa quanto as premium.
Crescente Conscientização sobre Higiene Bucal e Saúde Dental
O tamanho do mercado de cuidados bucais é impulsionado pela crescente conscientização sobre saúde dental preventiva. De acordo com os Centros de Controle e Prevenção de Doenças (CDC), mais de 21% dos adultos norte-americanos entre 20 e 64 anos tinham cáries não tratadas em 2024 [1]Fonte: Centros de Controle e Prevenção de Doenças (CDC), "Relatório de Vigilância de Saúde Bucal 2024: Resultados Selecionados", cdc.gov. Essas preocupações com a saúde levaram ao aumento da adoção de produtos avançados de cuidados dentários, incluindo escovas de dentes oscilatórias e sônicas. O mercado está evoluindo para modelos baseados em assinatura para reposição de cabeças de escova e produtos de cuidados bucais, criando fluxos de receita estáveis. A integração de tecnologia de bateria aprimorada e materiais recicláveis em produtos de cuidados bucais aborda as crescentes preocupações ambientais. A preferência do consumidor por produtos premium de cuidados bucais sugere que os fabricantes norte-americanos de cuidados bucais podem posicionar seus produtos de forma semelhante às ofertas de cuidados com a pele, aproximando a higiene dental dos produtos de beleza.
Demanda Crescente por Produtos Antienvelhecimento em Meio ao Envelhecimento Populacional e Tendências de Cuidados Preventivos com a Pele
A tecnologia SIRTIVITY-LP da Estée Lauder, que se concentra nas vias de sirtuína para promover a longevidade celular, destaca a transição da hidratação tópica para intervenções em nível molecular. A Evolus obteve aprovação do FDA em fevereiro de 2025 para o Evolysse, um preenchedor dérmico de ácido hialurônico projetado para volumização da região médio-facial, ampliando as opções para tratamentos domiciliares e em consultório. Em dezembro de 2025, o FDA propôs incluir o bemotrizinol, um filtro UV de amplo espectro, em sua lista de ingredientes aprovados para protetor solar[2] Fonte: Administração de Alimentos e Medicamentos dos EUA. "FDA Propõe o Ingrediente de Protetor Solar Bemotrizinol." fda.gov. Esta proposta aborda uma lacuna de longa data na proteção UVA fotoestável, aproximando os EUA dos padrões europeus e asiáticos. Dispositivos domésticos como as ferramentas de microcorrente NuFACE e os sistemas a laser NIRA estão tornando os tratamentos de nível profissional mais acessíveis. A Circana relatou que as vendas de cuidados com a pele de prestígio nos EUA aumentaram 4% nos primeiros nove meses de 2025, atingindo USD 24,1 bilhões. No Canadá, 54% dos consumidores seguem uma rotina diária de cuidados com a pele e 58% demonstram fidelidade à marca, apoiando a tendência contínua de premiumização. A convergência dos Baby Boomers em envelhecimento e a abordagem preventiva da Geração Z cria um mercado multigeracional, desafiando as estratégias tradicionais de marketing baseadas em faixa etária.
Inclinação dos Consumidores em Direção a Produtos Naturais e Orgânicos
Embora 72% a 74% dos consumidores prefiram produtos com ingredientes orgânicos, uma pesquisa da NSF International revelou que a confiança na rotulagem voluntária permanece baixa. Essa falta de confiança impulsionou o aumento da demanda por certificações de terceiros, como NSF/ANSI 305 e USDA Organic. De acordo com o relatório de tendências de 2025 da NATRUE, ingredientes derivados de biotecnologia — como esqualano cultivado em laboratório e ácido hialurônico fermentado — representam a próxima inovação, combinando sustentabilidade com eficácia. No Canadá, as formulações naturais e orgânicas constituem 40% do mercado de cuidados com a pele. Além disso, uma pesquisa da Associação Canadense de Alimentos Saudáveis (CHFA) constatou que 77% dos consumidores concordam com o sentimento de que "a natureza sabe melhor". Embora a Organic Trade Association tenha relatado forte crescimento no setor de cuidados pessoais orgânicos, os dados específicos de 2025 permanecem sob embargo até que os dados do ano completo sejam finalizados. As marcas enfrentam o desafio de alinhar formulações limpas com as expectativas de desempenho. Produtos sem conservantes, embora puros, geralmente têm uma vida útil mais curta, enquanto as alternativas sintéticas proporcionam estabilidade, mas podem não estar alinhadas com as preferências do consumidor. O ambiente regulatório permanece fragmentado, sem um padrão norte-americano unificado, o que permitiu que os organismos de certificação desempenhassem um papel crítico na governança.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações dos Consumidores com Segurança e Ingredientes dos Produtos | -0.6% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Produtos Falsificados Afetando a Reputação das Marcas | -0.5% | Estados Unidos, Canadá, México | Médio prazo (2-4 anos) |
| Interrupções na Cadeia de Suprimentos Afetando Marcas Boutique e Locais | -0.4% | Estados Unidos, Canadá, México | Curto prazo (≤ 2 anos) |
| Sensibilidade ao Preço de Produtos Premium | -0.7% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações dos Consumidores com Segurança e Ingredientes dos Produtos
Em dezembro de 2022, o FDA introduziu a Lei de Modernização da Regulamentação de Cosméticos (MoCRA). Até janeiro de 2025, o banco de dados de cosméticos da agência expandiu-se significativamente, crescendo de 35.102 listagens para 589.762. Esse aumento de 16 vezes, impulsionado pelo aumento da conformidade e pela supervisão mais rigorosa, incluiu 12.049 instalações registradas em julho de 2025. Embora as marcas enfrentem custos mais elevados para comprovação de segurança e atualizações de rotulagem, os consumidores agora têm acesso a um banco de dados pesquisável que facilita a pesquisa em nível de ingredientes. Da mesma forma, a Health Canada exige que os fabricantes divulguem todos os ingredientes em ordem decrescente de predominância e aplica restrições a determinados conservantes, como parabenos e agentes liberadores de formaldeído. As mídias sociais amplificam eventos adversos isolados em controvérsias generalizadas, muitas vezes pressionando as marcas a reformular ou recolher produtos mesmo quando os incidentes carecem de significância estatística. A crescente prevalência de alegações "livre de" — como livre de parabenos ou livre de sulfatos — cria uma percepção negativa dos ingredientes convencionais, complicando a educação do consumidor e impulsionando ciclos de reformulação dispendiosos para as marcas.
Produtos Falsificados Afetando a Reputação das Marcas
No ano fiscal de 2025, a Alfândega e Proteção de Fronteiras dos EUA (CBP) confiscou 79 milhões de itens falsificados, avaliados em aproximadamente 7,3 bilhões de USD. De forma significativa, no ano fiscal de 2023, os produtos de beleza e cuidados pessoais representaram 31% desses bens apreendidos[3]Fonte: Alfândega e Proteção de Fronteiras dos EUA, "Estatísticas de Fiscalização do Comércio," cbp.gov. Uma pesquisa realizada em 2024 pela MarqVision revelou que 31,8% dos compradores adquiriram inadvertidamente produtos de beleza falsificados por meio de redes sociais. De forma alarmante, um em cada três desses consumidores afirmou que não voltaria a comprar a marca autêntica após uma experiência negativa com um produto falsificado. Evidenciando os riscos graves envolvidos, as autoridades de Los Angeles apreenderam, em 2018, cosméticos falsificados no valor de 700.000 USD, que foram encontrados contaminados com matéria fecal. Esse incidente ressalta os riscos à saúde que vão além da diluição da marca. Mais de 90% das apreensões de falsificações ocorrem em ambientes de correspondência e encomendas expressas, onde o elevado volume de pequenas embalagens sobrecarrega os processos de inspeção. Dados da OCDE indicam que a China e Hong Kong são contribuintes-chave, respondendo por 45% a 62% dos itens apreendidos. Isso reflete tanto a concentração da produção quanto a proeminência das rotas de exportação via comércio eletrônico. Para combater a falsificação, as marcas estão adotando estratégias avançadas, incluindo rastreabilidade por blockchain, autenticação por código QR e equipes de remoção para monitorar marketplaces online. No entanto, os falsificadores continuam se adaptando, replicando embalagens e explorando brechas jurisdicionais. As consequências são significativas; quando os consumidores associam falhas em produtos falsificados às marcas genuínas, isso gera danos reputacionais, corroendo a confiança e reduzindo o valor do cliente ao longo do tempo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Cuidados Pessoais Dominam com Inovação em Cuidados BucaisEm 2025, os produtos de cuidados pessoais representaram 84,15% da participação de mercado e devem crescer a um CAGR de 5,34% até 2031, superando os cosméticos. Esse crescimento é impulsionado principalmente pelos avanços nos cuidados bucais e pela crescente normalização dos cuidados masculinos. Os produtos para cabelo estão enfrentando os desafios ambientais urbanos com xampus antipoluição e séruns para a saúde do couro cabeludo. Os cuidados com a pele são segmentados em categorias facial, corporal e de lábios e unhas, cada uma adaptada aos hábitos específicos dos consumidores. Os produtos de banho e duche, como géis de banho e sabonetes, enfrentam desafios de comoditização, mas continuam liderando em volume nos canais de massa. Os cuidados bucais, que incluem escovas de dente, pastas de dente, enxaguantes bucais e soluções de bochecho, ganharam impulso com o Crest Pro-Health Clinical Plaque Control da Procter & Gamble, aprovado pela FDA, e com a escova de dentes iO Series 10 com inteligência artificial da Oral-B, lançada na CES 2024. Os produtos de cuidados masculinos na Bath & Body Works cresceram 50% em três anos, refletindo o declínio das normas de compra específicas por gênero. Os desodorantes e antitranspirantes estão migrando para formulações sem alumínio.
Embora de menor escala, os cosméticos e produtos de maquiagem capturam gastos aspiracionais e se beneficiam das tendências virais nas redes sociais. Os cosméticos faciais, como bases e corretivos, agora enfatizam acabamentos semelhantes à pele e a integração de FPS. Os cosméticos para os olhos, incluindo máscaras de cílios e delineadores, impulsionam compras por impulso, enquanto os produtos de maquiagem para lábios e unhas mantêm altas taxas de recompra. A implementação do MoCRA pela FDA aumentou os custos de conformidade para cosméticos coloridos devido a testes de pigmentos mais rigorosos, favorecendo empresas estabelecidas com laboratórios internos. A e.l.f. Beauty está disruptando o mercado de cosméticos com seu posicionamento 100% vegano, provando que formulações éticas podem ser economicamente viáveis. A Fenty Beauty elevou o padrão com sua linha inclusiva de mais de 50 tons de base, levando as marcas tradicionais a se adaptarem. O forte CAGR de 5,34% do segmento de cuidados pessoais ressalta seu amplo apelo e resiliência.


Por Categoria:
Premium Ganha Impulso em Meio à Dominância de MassaEm 2025, os produtos de massa representaram 72,25% da participação de mercado. No entanto, as ofertas premium devem crescer a um CAGR de 5,48% até 2031, refletindo uma tendência de bifurcação em vez de democratização generalizada. Em 2024, os produtos de skincare masstige, normalmente vendidos em canais de massa, mas posicionados como prestígio, cresceram seis vezes mais rápido do que as ofertas de prestígio tradicionais. A Baird Equity Research reportou uma expansão de 17%, indicando que os consumidores optam por esses produtos sem abrir mão da eficácia percebida. Os dados da Circana mostraram que as vendas de beleza de massa nos Estados Unidos aumentaram 5%, atingindo 54,5 bilhões de USD até setembro de 2025. Esse crescimento superou o aumento de 4% nas vendas premium, que totalizaram 24,1 bilhões de USD. Em resposta, as marcas premium estão lançando linhas de produtos segmentadas e enfatizando o endosso de dermatologistas para validar seus preços mais elevados.
O segmento de massa prospera com base no volume e na ampla distribuição, com supermercados, hipermercados e drogarias servindo como canais-chave para compras por impulso. Varejistas como Target e Walmart, por meio de suas ofertas de marca própria, podem comprimir as margens, mas simultaneamente expandem o mercado ao reduzir as barreiras de entrada. Os produtos premium, por outro lado, estão concentrados em lojas especializadas, lojas de cosméticos e produtos de cuidados pessoais, e plataformas online, onde seleções curadas e consultas personalizadas justificam seus preços mais elevados. O CAGR de 5,48% para as ofertas premium reflete a disposição dos consumidores de alta renda em investir em inovação, certificações de sustentabilidade e herança de marca, mesmo enquanto os consumidores de renda média se voltam para alternativas masstige. Enquanto isso, a crescente classe média do México está impulsionando a penetração no mercado de massa, enquanto as importações premium ganham espaço nas áreas urbanas. Essa divisão dentro da categoria ressalta uma dupla realidade: a sensibilidade ao preço coexiste com a premiumização, à medida que diferentes grupos de consumidores priorizam propostas de valor distintas.
Por Ingredientes:
Naturais e Orgânicos em Alta Apesar da Liderança SintéticaEm 2025, os ingredientes convencionais e sintéticos representaram uma participação de mercado de 63,48%. No entanto, as formulações naturais e orgânicas devem crescer a um CAGR de 6,23% até 2031, representando o crescimento mais rápido entre todos os segmentos. Uma pesquisa da NSF International revelou que 72% a 74% dos consumidores preferem ingredientes orgânicos. No entanto, a baixa confiança na rotulagem voluntária aumentou a demanda por certificações de terceiros, como NSF/ANSI 305 e USDA Organic. O relatório de tendências de 2025 da NATRUE identifica ingredientes derivados de biotecnologia, incluindo esqualano cultivado em laboratório e ácido hialurônico fermentado, como a próxima inovação, combinando sustentabilidade com eficácia. No Canadá, as formulações naturais e orgânicas representam 40% do mercado de cuidados com a pele, com 77% dos consumidores concordando que "a natureza sabe melhor". A linha de produtos totalmente vegana da e.l.f. Beauty refuta a crença de que os produtos éticos devem ter um preço premium, mostrando que podem ter sucesso no mercado de massa.
Os ingredientes convencionais e sintéticos mantêm a dominância de mercado devido ao seu desempenho confiável, maior vida útil e familiaridade regulatória. Conservantes como fenoxietanol e parabenos protegem contra a contaminação microbiana, enquanto os emulsificantes sintéticos proporcionam estabilidade em condições de temperatura variáveis. A MoCRA do FDA exige transparência de ingredientes, mas restringe apenas os compostos sintéticos considerados inseguros, permitindo às marcas flexibilidade na formulação. A Health Canada aplica requisitos de divulgação semelhantes, com restrições específicas a conservantes e corantes. O CAGR de 6,23% do segmento natural e orgânico reflete o crescente interesse do consumidor em formulações limpas. No entanto, a participação de 63,48% dos ingredientes sintéticos sublinha as preocupações contínuas com eficácia e segurança. As marcas estão abordando essa dinâmica oferecendo portfólios duplos — produtos convencionais para consumidores focados em desempenho e alternativas naturais para aqueles motivados por valores. Essa divisão em ingredientes espelha a tendência mais ampla do mercado, onde diferentes grupos de consumidores priorizam atributos de produto distintos.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Distribuição:
Varejo Online Lidera o CrescimentoEm 2025, as lojas de varejo online representaram 35,62% da participação de distribuição, liderando todos os canais com um crescimento de CAGR projetado de 6,34% até 2031. O Departamento do Censo dos EUA relatou que o comércio eletrônico representou 16,4% do total de vendas no varejo no terceiro trimestre de 2025, enquanto o comércio eletrônico de cuidados pessoais atingiu USD 54,3 bilhões em 2024, com taxas de penetração variando de 30% a 35%. A McKinsey prevê que até 2030, os canais digitais representarão um terço das vendas globais de beleza, impulsionados por experimentações em realidade aumentada, descoberta liderada por influenciadores e modelos de assinatura. A Amazon consolidou sua liderança no comércio eletrônico de beleza da América do Norte, aproveitando as assinaturas Prime e a entrega no mesmo dia para encurtar os ciclos de compra.
Os supermercados e hipermercados permanecem líderes em volume no mercado de massa, atraindo consumidores com pouco tempo com a conveniência de compras em um único local. O Walmart e o Target estão expandindo suas ofertas de beleza introduzindo marcas de prestígio, permitindo que os consumidores façam upgrade sem visitar lojas especializadas. Outros canais, incluindo farmácias, sites diretos ao consumidor e pontos de venda duty-free, atendem a demandas de nicho, mas carecem de escala para impulsionar o crescimento geral. O CAGR de 6,34% para canais online reflete vantagens inerentes, como custos operacionais mais baixos, recomendações personalizadas e reposição sem esforço. No entanto, as plataformas online também expõem as marcas a riscos de falsificação, com 90% dos produtos falsos apreendidos entrando por remessas de correio e envio expresso. Para combater isso, as marcas estão investindo em rastreabilidade por blockchain e autenticação por código QR para proteger suas vendas digitais, embora os falsificadores continuem a se adaptar imitando embalagens.
Análise Geográfica
Mercado de Produtos de Beleza e Cuidados Pessoais dos Estados Unidos
Em 2025, os Estados Unidos lideraram o setor de beleza e cuidados pessoais da América do Norte, contribuindo com 80,29% da receita da região. Essa liderança foi impulsionada pelo elevado gasto per capita, por uma infraestrutura de varejo avançada e por políticas regulatórias que incentivam a inovação. O Ato de Modernização da Regulação de Cosméticos (MoCRA) da FDA, implementado em dezembro de 2022, expandiu significativamente seu banco de dados de cosméticos, passando de 35.102 registros para 589.762 até janeiro de 2025. Esse desenvolvimento não apenas fortaleceu a conformidade regulatória, mas também aumentou a confiança dos consumidores. Embora a maturidade do mercado norte-americano limite o crescimento orgânico, a premiumização e a inovação nos canais de distribuição têm sustentado uma expansão de dígitos médios simples. No entanto, os produtos falsificados continuam sendo um desafio significativo, uma vez que o Serviço de Alfândega e Proteção de Fronteiras dos EUA apreendeu 79 milhões de itens falsificados avaliados em 7,3 bilhões de USD no ano fiscal de 2025.
Mercado de Produtos de Beleza e Cuidados Pessoais do Canadá e México
A Associação Canadense de Alimentos Naturais constatou que 77% dos canadenses acreditam que "a natureza sabe melhor". A Health Canada aplica requisitos rigorosos de rotulagem para produtos clareadores que contenham mais de 3% de peróxido de hidrogênio, o que exige a realização de estudos clínicos. Embora isso eleve os custos de conformidade, também fortalece a confiança dos consumidores. No entanto, o mercado bilíngue do Canadá exige embalagens em dois idiomas, o que aumenta a complexidade e cria uma barreira de entrada para os players de menor porte. O México está posicionado para o crescimento mais rápido da região, com um CAGR projetado de 5,57% até 2031. Esse crescimento é impulsionado por uma classe média em expansão, investimentos de nearshoring e pelo crescimento de marcas locais. A L'Oréal comprometeu 80 milhões de USD para expandir suas operações de manufatura no México até 2026, com 70% da produção de sua fábrica em San Luis Potosí sendo exportada para o mercado norte-americano.
Mercado de Produtos de Beleza e Cuidados Pessoais do México e do Caribe
Em 2024, o mercado de beleza do México superou MXN 280 bilhões (aproximadamente 14 bilhões de USD), refletindo um crescimento de 6% em relação ao ano anterior. Isso posiciona o México como o segundo maior mercado de beleza da América Latina e entre os 10 maiores do mundo. Embora a COFEPRIS, autoridade regulatória mexicana, supervisione a segurança de cosméticos, sua fiscalização é menos rigorosa em comparação com a FDA ou a Health Canada, criando oportunidades para entrantes ágeis no mercado. À medida que as campanhas de conscientização ganham força nas áreas urbanas, as categorias de cuidados masculinos e protetores solares apresentam potencial de crescimento significativo. Enquanto isso, os territórios caribenhos da América do Norte dependem fortemente dos canais duty-free impulsionados pelo turismo, embora os dados detalhados de mercado permaneçam limitados. Essa distribuição geográfica evidencia uma tendência clara: os mercados emergentes estão impulsionando o crescimento, enquanto os mercados maduros se concentram na premiumização e na inovação nos canais de distribuição.
Panorama regulatório
Nos Estados Unidos, o MoCRA exige o registro de instalações, a listagem de produtos, a comprovação de segurança e a preparação para eventos adversos, com a FDA emitindo uma diretriz preliminar em dezembro de 2025 esclarecendo os gatilhos e processos de recall. O Canadá opera sob o Food and Drugs Act e os Cosmetic Regulations, com os requisitos de rotulagem de alérgenos de fragrância da Health Canada que entraram em vigor em 12 de abril de 2026, aumentando a complexidade de rotulagem para SKUs transfronteiriços. Um tópico paralelo é a revisão conjunta do USMCA em 2026, que mantém os riscos comerciais e de fornecimento trilaterais na agenda para as cadeias de suprimentos de beleza norte-americanas que dependem da movimentação trilateral de ingredientes, componentes e produtos acabados.
Análise da cadeia de valor
A cadeia de valor de beleza e cuidados pessoais na América do Norte começa com insumos upstream, como surfactantes, emolientes, pigmentos, conservantes, fragrâncias e componentes de embalagem, seguidos por formulação/P&D e fabricação em escala, frequentemente terceirizada para organizações de desenvolvimento e fabricação contratada (CDMOs). As CDMOs e operadores integrados apoiam as marcas com composição, envase, testes e embalagem, enquanto os requisitos regulatórios do MoCRA nos Estados Unidos e as regras de notificação da Health Canada no Canadá aumentam a importância de sistemas de qualidade validados, rastreabilidade de lotes e documentação que possa acompanhar os produtos em todos os canais e fronteiras.
No downstream, as marcas distribuem por meio de uma combinação de varejo de massa, especializado e canais de e-commerce e social commerce em rápida expansão, que dependem de parceiros 3PL especializados para montagem de kits, manuseio com controle de temperatura, processamento de devoluções e guias de roteamento em conformidade com os varejistas. Especialistas em distribuição e fulfillment, como a Grace Beauty (com presença de distribuição omnicanal), e operações de fulfillment focadas em cosméticos em vários locais dos EUA (por exemplo, a Advanced Distribution Systems, Inc.) ilustram como as capacidades logísticas se tornaram um diferencial à medida que os portfólios se ampliam e os ciclos de reabastecimento se encurtam. Persistem gargalos relacionados à administração de conformidade transfronteiriça, exposição a produtos falsificados nas redes de encomendas e ao ônus operacional de embalagens e rotulagens com muitas variantes para os Estados Unidos, Canadá (incluindo requisitos bilíngues) e México.
Cenário Competitivo
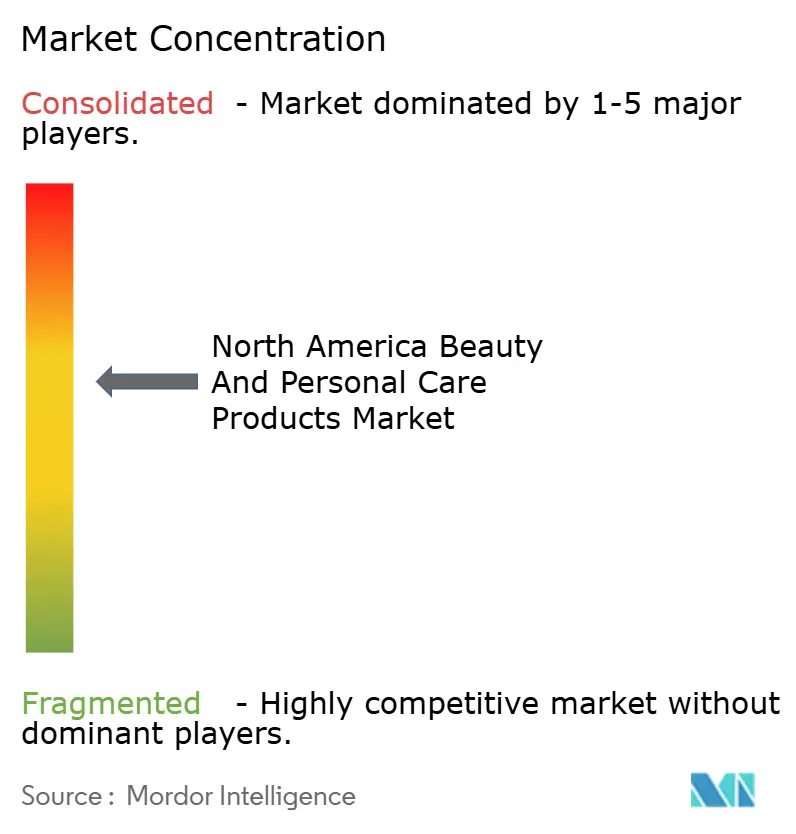
Na América do Norte, o mercado de produtos de beleza e cuidados pessoais está testemunhando uma tendência de consolidação moderada. Essa tendência abre caminho para que tanto as multinacionais estabelecidas quanto os disruptores emergentes disputem participação de mercado. Enquanto os líderes de mercado aproveitam as vantagens das cadeias de suprimentos globais, robusta pesquisa e desenvolvimento e amplo alcance de marketing, os players menores conquistam seu nicho. Eles fazem isso por meio de modelos diretos ao consumidor e narrativas de marca autênticas que ressoam profundamente com segmentos de consumidores-alvo. Além disso, a consolidação moderada do mercado permite inovação e competição, fomentando um ambiente dinâmico onde tanto os participantes estabelecidos quanto os novos entrantes podem prosperar.
Os movimentos estratégicos no mercado ressaltam uma mudança pronunciada em direção à integração tecnológica. Um exemplo disso é a colaboração da Estée Lauder Companies com a Microsoft em abril de 2024, levando à criação de um laboratório de inovação em inteligência artificial voltado para refinar o desenvolvimento de produtos e aprimorar as experiências do cliente. Essa parceria destaca a crescente importância da inteligência artificial para impulsionar a inovação e atender às demandas evolutivas dos consumidores. Os principais players do setor fortalecem suas posições de mercado por meio de uma combinação de amplas capacidades de pesquisa, redes de distribuição bem estabelecidas e formidáveis recursos financeiros.
O cenário de mercado é uma mistura de gigantes tradicionais da beleza e marcas premium especializadas. Gigantes globais como L'Oréal, Procter & Gamble, Estée Lauder e Unilever Plc dominam o cenário, empregando estratégias de múltiplas marcas e oferecendo linhas de produtos abrangentes. O cenário competitivo favorece cada vez mais as empresas que integram habilmente tecnologia, sustentabilidade e personalização, ao mesmo tempo em que garantem eficiência operacional e aderem aos padrões regulatórios em um mercado que se torna cada vez mais intrincado. Além disso, a ênfase na sustentabilidade e na personalização reflete uma mudança mais ampla nas preferências do consumidor, com os compradores buscando cada vez mais produtos que se alinhem com seus valores e necessidades individuais.
Líderes do Setor de Produtos de Beleza e Cuidados Pessoais da América do Norte
L'Oréal S.A.
Unilever PLC
Procter & Gamble Company
Estée Lauder Companies Inc.
Colgate-Palmolive Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos de Beleza e Cuidados Pessoais da América do Norte
- L’Oréal S.A.
- Unilever PLC
- Procter & Gamble Company
- Estée Lauder Companies Inc.
- Johnson & Johnson Services Inc.
- Coty Inc.
- Mary Kay Inc.
- Colgate-Palmolive Company
- LVMH Moët Hennessy Louis Vuitton
- Natura & Co Holding S.A.
- Revlon Group Holdings LLC
- e.l.f. Beauty Inc.
- Shiseido Company Ltd.
- Beiersdorf AG
- Henkel AG & Co. KGaA
- Kao Corporation
- Church & Dwight Co. Inc.
- Edgewell Personal Care Company
- The Honest Company Inc.
- Glossier Inc.
- Burt’s Bees (The Clorox Company)
- Fenty Beauty LLC
- Anastasia Beverly Hills LLC
- Kylie Cosmetics LLC

Oportunidades de mercado e perspectivas futuras
A diferenciação orientada por conformidade é uma oportunidade de curto prazo, à medida que o MoCRA passa da fase de adaptação para um ritmo operacional contínuo, incluindo ciclos de renovação bienal para registros de instalações e listagens de produtos a partir de 2026, com base em datas individualizadas. Marcas e fabricantes que institucionalizam a comprovação de segurança, o tratamento de reclamações e a preparação para recalls podem encurtar a integração com varejistas e reduzir o atrito nos canais, enquanto estruturas de terceiros adicionam outra camada de sinalização de confiança: a NSF International publicou a NSF/ANSI 527 em março de 2026 como uma norma voluntária para cosméticos acabados que apoia a avaliação de segurança e qualidade para marcas que vendem em canais com alto escrutínio.
O mix de canais e a arquitetura de preços continuam a abrir espaço para inovação direcionada. A Circana relatou que, nos Estados Unidos, a beleza premium cresceu 6% para 8,1 bilhões de dólares no primeiro trimestre de 2026 e a beleza de massa cresceu 7% para 18,1 bilhões de dólares, reforçando a demanda tanto por afirmações premium quanto por portfólios de massa de alta rotatividade. O social commerce é uma palanca adicional para aquisição de clientes e reabastecimento; dados do início de 2026 indicam que o TikTok Shop está conquistando uma parcela mensurável do e-commerce de beleza dos EUA, incentivando as marcas a construir merchandising orientado por conteúdo, capacidade de live shopping e um controle mais rígido da distribuição autorizada para limitar a fuga de produtos falsificados e do mercado paralelo.
Recent Industry Developments in Mercado de Produtos de Beleza e Cuidados Pessoais da América do Norte
- Março de 2026: a L'Oréal anunciou um realinhamento estratégico de seu portfólio de licenciamento de fragrâncias de luxo para simplificar as parcerias de marca e acelerar a distribuição omnicanal na América do Norte.
- Fevereiro de 2025: a L'Oréal inaugurou um Centro de Pesquisa e Inovação para a América do Norte de 160 milhões de dólares em Clark, Nova Jersey.
- Outubro de 2024: a Estee Lauder lançou sua marca principal na loja Amazon Premium Beauty nos Estados Unidos.


Mercado de Produtos de Beleza e Cuidados Pessoais da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este relatório, o mercado abrange as receitas provenientes de produtos acabados de beleza e cuidados pessoais vendidos a consumidores em toda a América do Norte por meio de canais de varejo e online, com valores contabilizados no ponto de venda na região.
Exclusões do escopo: Serviços como tratamentos em salões de beleza, procedimentos em spas e outras receitas de serviços profissionais estão excluídos do tamanho do mercado.
Visão Geral da Segmentação
- Por Tipo de Produto
- Cuidados Pessoais
- Cuidados com o Cabelo
- Shampoo
- Condicionador
- Coloração Capilar
- Produtos para Estilização Capilar
- Outros
- Cuidados com a Pele
- Produtos de Cuidados Faciais
- Produtos de Cuidados Corporais
- Produtos de Cuidados para Lábios e Unhas
- Banho e Duche
- Géis de Duche
- Sabonetes
- Outros
- Cuidados Bucais
- Escova de Dentes
- Pasta de Dentes
- Enxaguantes Bucais e Soluções de Bochecho
- Outros
- Produtos de Grooming Masculino
- Desodorizantes e Antitranspirantes
- Perfumes e Fragrâncias
- Cuidados com o Cabelo
- Cosméticos / Produtos de Maquiagem
- Cosméticos Faciais
- Cosméticos para os Olhos
- Produtos de Maquiagem para Lábios e Unhas
- Cuidados Pessoais
- Por Categoria
- Produtos Premium
- Produtos de Massa
- Por Ingredientes
- Natural/Orgânico
- Convencional/Sintético
- Por Canal de Distribuição
- Lojas Especializadas
- Supermercados/Hipermercados
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção de uma base de fatos sólida sobre a demanda e a atividade varejista, de modo que nossas premissas permaneçam alinhadas com os padrões reais de gastos dos consumidores na América do Norte. Recorremos a fontes públicas e de acesso livre, como dados de varejo e comércio do Censo dos EUA, índices de preços do Bureau of Labor Statistics, publicações da Health Canada, atualizações da FDA dos EUA (incluindo itens relacionados à MoCRA) e dados do UN Comtrade, quando relevantes para os fluxos de produtos.
Em seguida, os números são verificados em relação a registros de empresas, apresentações a investidores, relatórios anuais, cobertura jornalística de fontes confiáveis e estatísticas de associações setoriais, que nos ajudam a acompanhar as mudanças no mix de categorias e nas alterações de canais. Em alguns pontos, assinaturas pagas de dados financeiros corporativos e inteligência de notícias, bases de dados de patentes e uma base de dados de embarques de importação e exportação em nível de remessa são utilizadas para apoiar verificações cruzadas e preencher lacunas onde as séries públicas não são suficientemente específicas. Esta lista de pesquisa documental não é exaustiva, e muitas outras fontes também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para testar as premissas documentais e esclarecer o que está sendo contabilizado como receita dentro do escopo nas categorias de produtos e canais. Conversamos com fabricantes, proprietários de marcas, distribuidores, grandes varejistas e especialistas setoriais nos Estados Unidos, Canadá e México, de modo que o modelo reflita as diferenças de precificação, promoções e mix de canais por país.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 14% |
| Nível intermediário: 59% | Líderes funcionais/de unidade: 41% |
| Pequenos players: 14% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído por meio de uma abordagem de cima para baixo, na qual os sinais de gastos dos consumidores e de vendas no varejo são traduzidos em demanda por categoria para produtos de beleza e cuidados pessoais em toda a América do Norte, sendo então reconciliados pelos totais por país. Uma vez formado o primeiro total, ele é corroborado por aproximações seletivas de baixo para cima, como consolidações amostrais de receitas por marca e canal, além de verificações de preço por unidade multiplicado pelo volume a partir de indicadores públicos disponíveis.
Os principais insumos utilizados no modelo incluem o mix de categorias em cuidados com a pele, cuidados com os cabelos, higiene bucal, banho e duche, fragrâncias, desodorantes, cuidados masculinos e cosméticos coloridos, juntamente com tendências de participação online, movimentação de índices de inflação e preços, dependência de importações para subcategorias selecionadas e diferenças de crescimento por país (com o México frequentemente apresentando expansão mais acelerada). Quando os dados se tornam escassos para categorias menores, aplicamos uma lógica de proxy conservadora, ancorando em substitutos próximos e validando as participações resultantes por meio de entrevistas.
Para as previsões, aplica-se análise de cenários de modo que o crescimento esperado possa se ajustar às variáveis relevantes neste mercado, incluindo a direção da renda disponível, a intensidade de precificação e promoções, as mudanças de canal para o comércio eletrônico e os custos de reformulação e rotulagem decorrentes de regulamentações. A série temporal final é suavizada somente após o alinhamento das premissas com os respondentes primários, de modo que a previsão permaneça explicável e reproduzível.
Ciclo de Validação e Atualização de Dados
A validação ocorre em camadas para que os erros não se propaguem despercebidos para o tamanho final do mercado. Os resultados do modelo são comparados com sinais independentes, como a direção das vendas no varejo, a movimentação de preços e as divisões implícitas por categoria que aparecem em divulgações públicas e comentários de canais, e os valores discrepantes são investigados antes da aprovação final.
Um segundo analista revisa a estrutura, as unidades e a lógica de conversão, e o contato de acompanhamento é acionado quando o feedback das entrevistas diverge do modelo por uma margem relevante. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como oscilações bruscas de inflação, mudanças regulatórias ou grandes disrupções de canais. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Produtos de Beleza e Cuidados Pessoais da América do Norte da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para beleza e cuidados pessoais na América do Norte frequentemente apresentam diferenças porque cada publicador define os limites em torno de produtos, canais e geografias à sua própria maneira, podendo também utilizar diferentes anos-base e momentos de câmbio. As diferenças também decorrem da velocidade com que as premissas são atualizadas quando há mudanças de precificação, promoções e mix online.
A tabela de referência mostra uma dispersão notável, e no modelo da Mordor Intelligence o total é construído para a América do Norte como um todo e vincula o valor às receitas de produtos acabados nos Estados Unidos, Canadá e México, mantendo as receitas de serviços de salões e spas fora do escopo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 155,41 bilhões de USD (2026) | |
| Consultoria Regional A | 124,53 bilhões de USD (2023) | Utiliza um ano-base anterior e pode combinar definições de vendas profissionais e diretas de forma diferente, o que pode alterar o que é contabilizado como receita de produto versus atividade de canal quando comparado entre anos. |
| Consultoria Global B | 109,56 bilhões de USD (2025) | Abrange apenas os Estados Unidos, o que naturalmente exclui o Canadá e o México, e a trajetória de crescimento mais elevada sugere uma premissa de preço e premiumização mais agressiva ao longo do período de previsão. |
O que a comparação nos indica principalmente é que o escopo e o momento são os maiores fatores de diferença, não apenas a matemática. Quando a geografia é alinhada e as receitas exclusivas de produtos são separadas dos serviços e proxies de canais, o tamanho de mercado resultante torna-se mais fácil de rastrear até indicadores claros de demanda e de atualizar de forma reproduzível.


Principais Perguntas Respondidas no Relatório
Com que rapidez a demanda por formulações naturais está crescendo no mercado de beleza da América do Norte?
Os produtos naturais e orgânicos devem expandir a um CAGR de 6,23% entre 2026 e 2031, superando o mercado geral à medida que as certificações de terceiros constroem confiança.
Qual canal de vendas está se expandindo mais rapidamente para beleza e cuidados pessoais na América do Norte?
O varejo online, que já detinha 35,62% da receita em 2025, está projetado para crescer a um CAGR de 6,34% à medida que os consumidores aproveitam a entrega rápida e as ferramentas de experimentação virtual.
Qual segmento representa a maior parte dos gastos em beleza na América do Norte?
Os cuidados pessoais comandam 84,15% da receita de 2025, sustentados pela inovação em cuidados bucais, grooming masculino e produtos capilares antipoluição.
Qual país está previsto para crescer mais rapidamente no mercado de beleza da América do Norte?
O México está projetado para registrar um CAGR de 5,57% até 2031, impulsionado por uma crescente classe média e maior capacidade de fabricação local.
Página atualizada pela última vez em:



