
Tamanho e Participação do Mercado de Sorvete da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
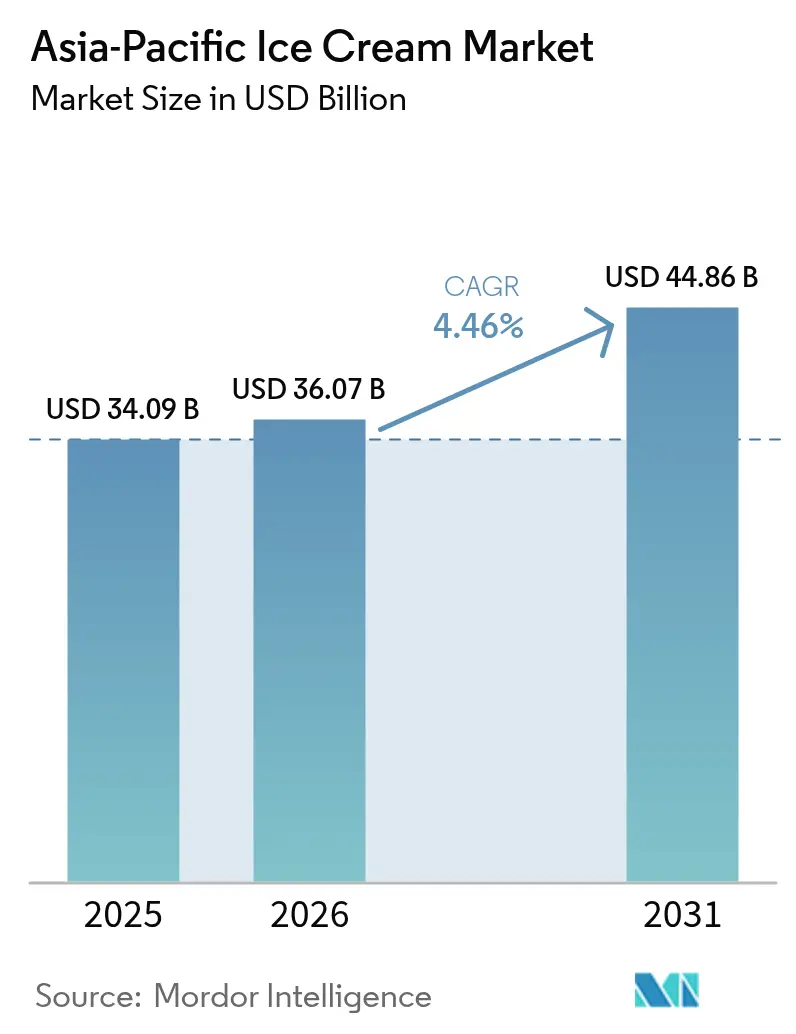
| Tamanho do mercado no ano base (2025) | 34.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 36.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 44.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.46 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sorvete da Ásia-Pacífico por Mordor Intelligence
Espera-se que o tamanho do mercado de sorvete da Ásia-Pacífico cresça de USD 34,09 bilhões em 2025 para USD 36,07 bilhões em 2026 e está previsto para atingir USD 44,86 bilhões até 2031, a um CAGR de 4,46% no período de 2026-2031. A migração urbana, a expansão das redes de lojas de conveniência e o aumento da renda disponível estão impulsionando um crescimento significativo de volume. Ao mesmo tempo, a premiumização, particularmente em mercados como China, Japão e Austrália, está contribuindo para uma expansão substancial de valor. As lacunas estruturais na cadeia de frio em áreas rurais da Índia e do Sudeste Asiático estão causando taxas de desperdício de até 20%, o que continua a comprimir as margens fora das cidades de primeiro nível. As empresas multinacionais estão enfrentando esses desafios estabelecendo instalações de produção locais e introduzindo submarcas super premium para atender às preferências dos consumidores em evolução. Enquanto isso, os players locais estão aproveitando sabores de nicho e formatos de impulso acessíveis para proteger sua participação de mercado e permanecer competitivos. Embora a volatilidade dos custos de insumos em leite e cacau represente um risco de curto prazo, as empresas estão adotando ativamente sistemas digitais de monitoramento da cadeia de frio e inovando com soluções de embalagem sustentável. Esses esforços não apenas reduzem custos, mas também criam diferenciação de marca mensurável no mercado.
Principais Conclusões do Relatório
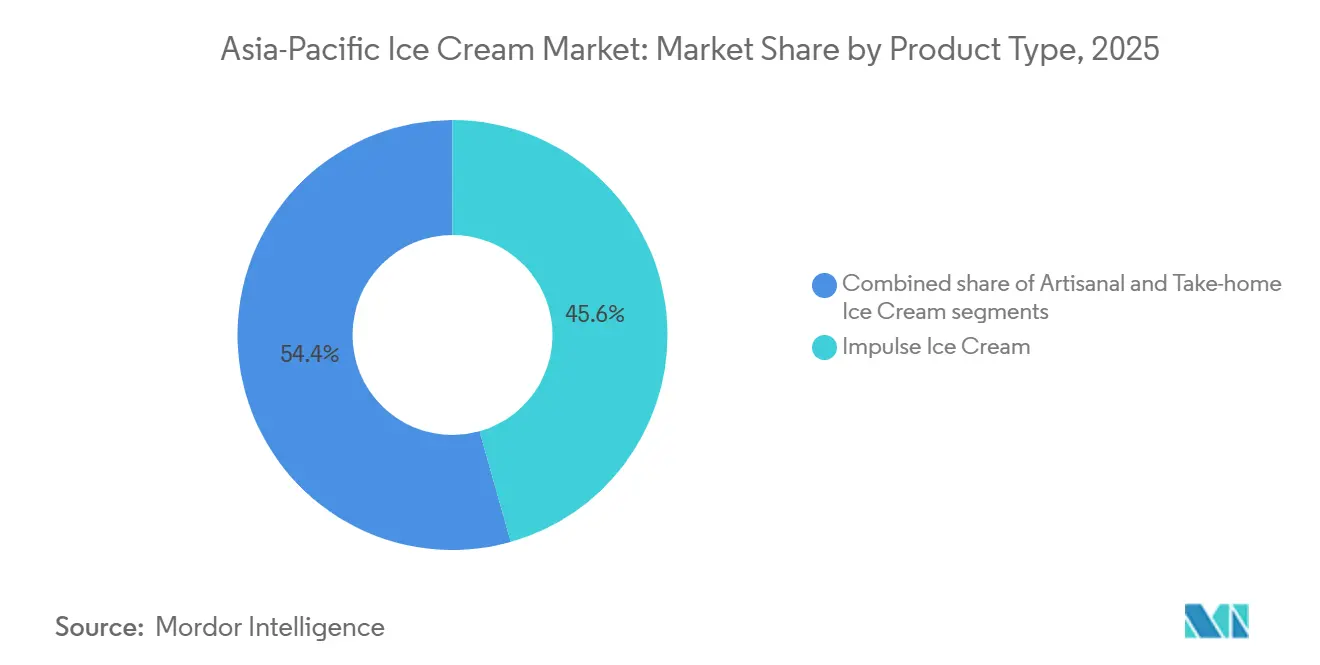
- Por tipo de produto, o sorvete de impulso liderou com 45,63% de participação na receita em 2025, enquanto os formatos artesanais avançam a um CAGR de 5,04% até 2031.
- Por categoria, as ofertas à base de lácteos capturaram 86,26% da participação do mercado de sorvete da Ásia-Pacífico em 2025; as alternativas não lácteas estão se expandindo a um CAGR de 6,31%.
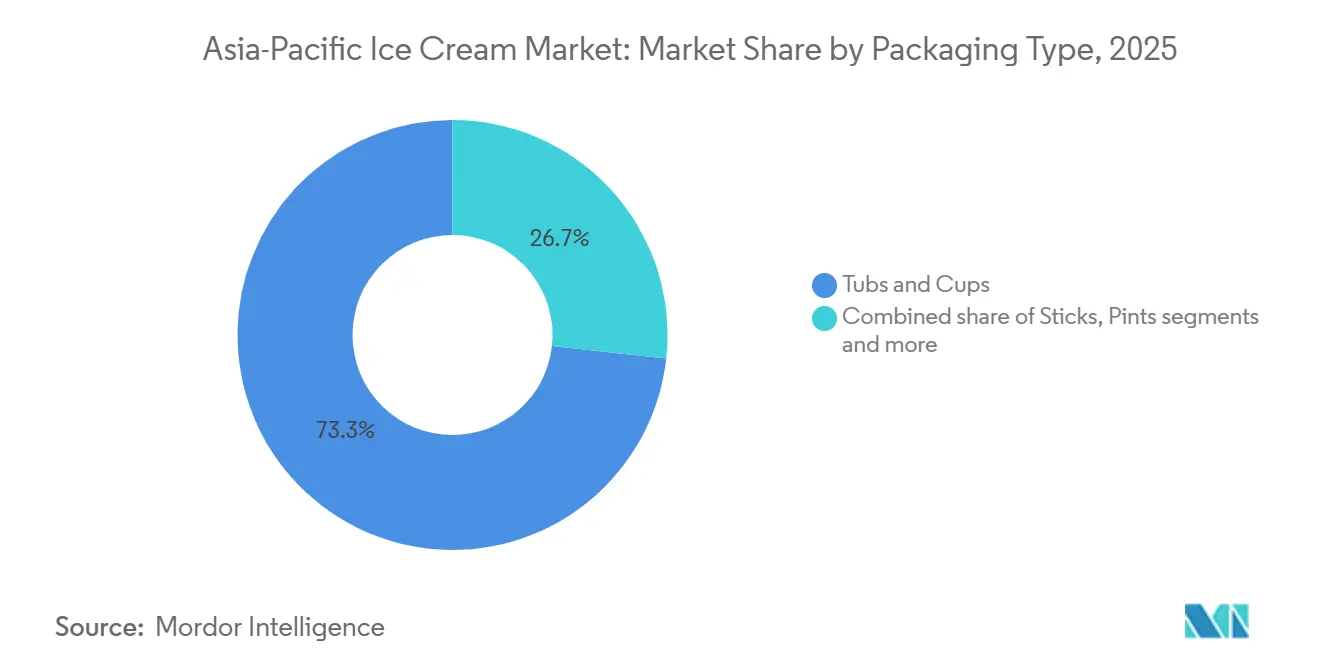
- Por embalagem, potes e copos detinham 73,18% de participação em 2025; os pints estão projetados para crescer a um CAGR de 5,52% até 2031.
- Por canal de distribuição, o consumo fora do local comandou 77,21% de participação em 2025, enquanto os pontos de consumo no local devem registrar um CAGR de 5,54%.
- Por geografia, a China respondeu por 41,69% da receita em 2025, enquanto a Índia está prevista para registrar o CAGR mais rápido de 6,39% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Sorvete da Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Urbanização crescente e mudanças nos estilos de vida | +1.2% | China, Índia, Indonésia, Vietnã, Filipinas | Médio prazo (2-4 anos) |
| Demanda crescente por sorvete premium e artesanal com sabores inovadores | +0.9% | China, Japão, Coreia do Sul, Austrália, Singapura | Longo prazo (≥ 4 anos) |
| Demanda crescente por opções de sorvete funcional, com baixo teor de açúcar e à base de plantas | +0.8% | Austrália, Japão, China, Índia | Médio prazo (2-4 anos) |
| Expansão de estabelecimentos de alimentação, cafés de sobremesas e conceitos de gastronomia experiencial | +0.7% | China, Índia, Tailândia, Malásia, Filipinas | Curto prazo (≤ 2 anos) |
| Adoção crescente de sobremesas de estilo ocidental impulsionando a demanda | +0.6% | Índia, Vietnã, Indonésia, Filipinas | Médio prazo (2-4 anos) |
| Forte influência das mídias sociais e do marketing digital aumentando a visibilidade dos produtos | +0.5% | Regional, com concentração na China, Índia, Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Urbanização crescente e mudanças nos estilos de vida
A urbanização está remodelando os padrões de consumo de sorvete, com os moradores das cidades preferindo produtos orientados para a conveniência e consumindo mais per capita. Um relatório da ONU-Habitat afirma que a Ásia abriga 54% da população urbana mundial, ou mais de 2,2 bilhões de pessoas. Até 2050, esse número deverá crescer 1,2 bilhão, um aumento de 50%[1]Fonte: ONU-Habitat, "Ásia e a Região do Pacífico", unhabitat.org. O rápido crescimento metropolitano na Índia e na China concentrou consumidores com renda disponível crescente, impulsionando a demanda por produtos de sorvete premium e aumentando a frequência de compra. Os estilos de vida urbanos impulsionaram a demanda por formatos de consumo rápido. Em cidades como Jacarta, Manila e Mumbai, os profissionais em atividade estão substituindo as sobremesas em restaurantes por opções para consumo imediato, preferindo formatos de palito e casquinha em vez de potes. A aquisição da tailandesa Chomthana pela Yili em 2024 reflete uma estratégia para capitalizar essa tendência, aproveitando a rede de distribuição de 60 anos da Chomthana para tornar as embalagens individuais facilmente acessíveis aos passageiros. A urbanização também acelera os investimentos na cadeia de frio, pois as cidades atraem infraestrutura logística mais rapidamente do que as áreas rurais. Isso reduz os riscos de desperdício e permite que as multinacionais introduzam linhas premium que exigem controle rigoroso de temperatura.
Demanda crescente por sorvete premium e artesanal com sabores inovadores
Os consumidores na China, Japão e Austrália estão impulsionando a tendência de premiumização ao pagar voluntariamente 30-50% a mais por marcas artesanais que enfatizam a procedência, ingredientes únicos e ofertas de edição limitada. De acordo com a Associação de Sorvete do Japão, o gasto médio das famílias com sorvete para domicílios com duas ou mais pessoas subiu para aproximadamente JPY 12.295 em 2024, acima dos JPY 11.580 em 2023, marcando um novo recorde histórico e destacando a crescente demanda dos consumidores[2]Fonte: Associação de Sorvete do Japão, "Vendas Domésticas e no Exterior de Sorvete Japonês Atingem Recordes Históricos", icecream.or.jp. O Mövenpick da Nestlé respondeu a essa tendência em 2024 ao lançar na China com posicionamento de origem suíça e sabores como amêndoa caramelizada e baunilha de Madagascar, garantindo distribuição em mais de 5.000 pontos de venda premium em seis meses. O relatório de tendências de 2024 da Barry Callebaut revelou que 80% dos consumidores asiáticos preferem experiências de múltiplas texturas — como inclusões crocantes, redemoinhos e núcleos em camadas — a sabores únicos. Essa preferência está levando as marcas a adotar tecnologias avançadas de coextrusão e variegação, que anteriormente eram proibitivas em termos de custo para players de nível médio. Marcas artesanais como a Inside Scoop de Singapura e a Udders da Malásia estão aproveitando ingredientes locais, incluindo pandan, gergelim preto e yuzu, para se diferenciar dos portfólios das multinacionais.
Demanda crescente por opções de sorvete funcional, com baixo teor de açúcar e à base de plantas
A demanda crescente por opções de sorvete funcional, com baixo teor de açúcar e à base de plantas está emergindo como um importante impulsionador de crescimento no mercado de sorvete da Ásia-Pacífico, refletindo a mudança nas preferências dos consumidores em direção a uma indulgência mais saudável. A reformulação voltada para a saúde está se acelerando à medida que os governos endurecem as regulamentações sobre açúcar e os consumidores buscam cada vez mais benefícios funcionais adicionais, como probióticos, enriquecimento proteico e formulações de calorias reduzidas. Os fabricantes estão respondendo com a introdução de alternativas à base de plantas feitas de aveia, amêndoa, coco e soja, atendendo a consumidores com intolerância à lactose e flexitarianos em mercados como Austrália, Japão e Coreia do Sul. As iniciativas regulatórias estão influenciando ainda mais a inovação de produtos; por exemplo, o sistema australiano de Classificação de Estrelas de Saúde na embalagem frontal, atualizado em 2024, penaliza sobremesas congeladas com mais de 15 gramas de açúcar por 100 mililitros. Isso levou empresas como Bulla e Peters a reformular produtos principais usando misturas de estévia e alulose que mantêm a doçura enquanto evitam penalidades de rotulagem.
Expansão de estabelecimentos de alimentação, cafés de sobremesas e conceitos de gastronomia experiencial
A expansão de estabelecimentos de alimentação, cafés de sobremesas e conceitos de gastronomia experiencial está impulsionando significativamente o crescimento no mercado de sorvete da Ásia-Pacífico, particularmente em centros urbanos com forte presença de jovens e classes médias. A rápida proliferação de cafés de sobremesas especializados, redes de gelato premium e formatos de restaurantes de serviço rápido aumentou a visibilidade e a acessibilidade do sorvete como produto de impulso e consumo social. As tendências de gastronomia experiencial, incluindo a preparação de sorvete ao vivo, coberturas personalizáveis e apresentações visualmente atraentes, estão incentivando maior engajamento dos consumidores e compras repetidas. A recuperação do turismo em mercados-chave como Japão, Tailândia e Coreia do Sul está apoiando ainda mais a demanda por meio de canais de hotéis, cafés e locais de entretenimento. Os operadores de serviços de alimentação também estão colaborando com marcas de sorvete para introduzir sabores de edição limitada e ofertas sazonais que aprimoram a inovação do cardápio.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações crescentes com a saúde em relação ao teor de açúcar, gordura e calorias | -0.7% | Austrália, Japão, Coreia do Sul, China urbana e Índia | Médio prazo (2-4 anos) |
| Flutuação nos preços de matérias-primas, incluindo leite, açúcar e cacau | -0.5% | Regional, com impacto agudo na China, Índia, Indonésia | Curto prazo (≤ 2 anos) |
| Infraestrutura limitada de cadeia de frio e desafios de refrigeração em mercados rurais e emergentes | -0.6% | Índia, Indonésia, Vietnã, Filipinas, China rural | Longo prazo (≥ 4 anos) |
| Altos custos de energia impactando a eficiência do armazenamento congelado e da distribuição | -0.4% | Sudeste Asiático, Austrália, Índia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações crescentes com a saúde em relação ao teor de açúcar, gordura e calorias
A consciência sobre saúde restringe cada vez mais o consumo tradicional de sorvete à medida que os consumidores se tornam mais conscientes do conteúdo nutricional e suas implicações para a saúde, particularmente nos mercados desenvolvidos da Ásia-Pacífico, onde as taxas de obesidade e a prevalência de diabetes impulsionam mudanças no comportamento alimentar. Em 2024, a Federação Internacional de Diabetes destacou que cerca de 107 milhões de indivíduos no Sudeste Asiático estão lidando com diabetes, influenciando ainda mais as escolhas alimentares[3]Fonte: Federação Internacional de Diabetes, "O Atlas do Diabetes - Dados por Região", diabetesatlas.org. Por exemplo, a iniciativa Nutri-Grade de Singapura, que impõe regulamentações mais rígidas sobre o teor de sódio e gordura, enfatiza o papel fundamental das intervenções governamentais na alteração das formulações de produtos e táticas de marketing. Em resposta a essa divisão, os fabricantes estão investindo cada vez mais em Pesquisa e Desenvolvimento, particularmente em tecnologias de redução de açúcar e sistemas alternativos de adoçamento. À medida que as campanhas de educação do consumidor destacam o conteúdo nutricional, os consumidores estão examinando as listas de ingredientes mais do que nunca. Esse escrutínio elevado levou as marcas a adotar estratégias de rotulagem transparente e formulações mais saudáveis, tudo para manter seu acesso ao mercado. Significativamente, essa tendência está influenciando as decisões de compra por impulso.
Infraestrutura limitada de cadeia de frio e desafios de refrigeração em mercados rurais e emergentes
No mercado de sorvete da Ásia-Pacífico, as instalações limitadas de armazenamento a frio e a acessibilidade inadequada em áreas rurais representam desafios significativos. Muitas regiões rurais carecem da infraestrutura essencial para armazenar e distribuir sorvete, que necessita de temperatura controlada para garantir a qualidade. Sem sistemas confiáveis de cadeia de frio, os produtos de sorvete frequentemente se deterioram nessas áreas, causando perdas financeiras tanto para fabricantes quanto para distribuidores. Os obstáculos logísticos, incluindo má conectividade rodoviária, redes de transporte deficientes e investimento mínimo em infraestrutura rural, complicam ainda mais as operações da cadeia de suprimentos. Além disso, os altos custos de energia e o fornecimento de eletricidade não confiável nessas regiões tornam ainda mais difícil manter as temperaturas necessárias para o armazenamento e transporte de sorvete. Esses desafios não apenas limitam a penetração no mercado, mas também reduzem a disponibilidade de sorvete em áreas rurais, prejudicando o crescimento geral do mercado de sorvete da Ásia-Pacífico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Artesanal Avança enquanto o Impulso Domina
O sorvete de impulso respondeu pela maior participação na receita no mercado de sorvete da Ásia-Pacífico, capturando 45,63% da receita total do mercado em 2025. O domínio deste segmento é impulsionado principalmente pela forte demanda dos consumidores por formatos convenientes de porção individual que atendem ao consumo em movimento e ao comportamento de compra por impulso. A ampla disponibilidade de produtos em supermercados, lojas de conveniência e canais de venda automática fortalece ainda mais sua posição no mercado. Os fabricantes continuam a investir em sabores inovadores, embalagens atraentes e estratégias de preços acessíveis para manter alta frequência de compra entre consumidores mais jovens e populações urbanas. Os picos de demanda sazonais, particularmente durante os meses mais quentes, também contribuem significativamente para o desempenho de vendas consistente do segmento.
O sorvete artesanal está emergindo como o segmento de crescimento mais rápido no mercado de sorvete da Ásia-Pacífico, projetado para se expandir a um CAGR de 5,04% até 2031. O crescimento neste segmento é amplamente impulsionado pela crescente preferência dos consumidores por produtos premium, autênticos e de origem local que enfatizam qualidade e singularidade. O aumento da renda disponível e a evolução das preferências de sabor estão incentivando os consumidores a explorar ofertas de sorvete artesanal e em pequenos lotes com ingredientes naturais e perfis de sabor inovadores. A expansão de sorveterias especializadas e estabelecimentos de sobremesas boutique em centros urbanos está acelerando ainda mais a demanda. Os consumidores também estão demonstrando maior interesse em produtos percebidos como menos processados e mais indulgentes, apoiando a mudança em direção aos formatos artesanais.


Por Categoria: O Não Lácteo Acelera em Meio à Dominância Láctea
Em 2025, o sorvete lácteo comandou uma participação dominante de 86,26% no mercado de sorvete da Ásia-Pacífico. Essa posição dominante é reforçada por cadeias de suprimentos bem estabelecidas que garantem qualidade, disponibilidade e acessibilidade consistentes. Os consumidores em diversos mercados associam as formulações lácteas tradicionais a sabor e cremosidade superiores. Além disso, uma afinidade cultural de longa data por sobremesas à base de lácteos solidifica essa preferência, tornando o lácteo a escolha preferida para a indulgência. Com amplos canais de distribuição abrangendo supermercados, lojas de conveniência e estabelecimentos de alimentação, a acessibilidade do sorvete lácteo é incomparável. Essas vantagens combinadas não apenas posicionam o sorvete lácteo como a base do setor regional, mas também ressaltam sua influência contínua na dinâmica do mercado convencional, mesmo em meio ao crescente interesse por alternativas.
Embora o sorvete lácteo mantenha seu domínio, o sorvete não lácteo está rapidamente conquistando um nicho como o segmento de crescimento mais rápido, projetado para crescer a um CAGR de 6,31% até 2031. Esse crescimento é um testemunho da evolução das preferências dos consumidores, impulsionada pela maior consciência sobre saúde e pela crescente conscientização sobre a intolerância à lactose na Ásia-Pacífico. As alternativas à base de plantas estão conquistando consumidores que desejam opções mais leves e sem alérgenos que não sacrificam o sabor. Além disso, à medida que os consumidores se tornam cada vez mais preocupados com a sustentabilidade ambiental, a percepção das opções à base de plantas como mais ecológicas do que os lácteos tradicionais está impulsionando sua adoção. Adicionalmente, as tendências globais de veganismo e flexitarianismo estão incentivando a experimentação, especialmente entre consumidores mais jovens e urbanos com maior poder de compra.
Por Tipo de Embalagem: Os Pints Crescem enquanto os Potes Mantêm Participação
Os potes e copos representaram o maior segmento de embalagem no mercado de sorvete da Ásia-Pacífico, respondendo por 73,18% da participação total na receita em 2025. O forte desempenho deste segmento é amplamente atribuído à sua adequação para o consumo familiar e ocasiões de múltiplas porções, tornando-o uma escolha preferida para compras domésticas. Os consumidores favorecem cada vez mais embalagens maiores que oferecem melhor custo-benefício, particularmente em mercados sensíveis ao preço em toda a região. O formato também suporta uma ampla variedade de produtos, incluindo ofertas premium, indulgentes e orientadas para a família, permitindo que os fabricantes atendam a diversos grupos de consumidores. A expansão do varejo por meio de supermercados e hipermercados fortaleceu ainda mais a visibilidade e a acessibilidade de potes e copos, contribuindo para volumes de vendas consistentes.
Espera-se que os pints se tornem o segmento de embalagem de crescimento mais rápido no mercado de sorvete da Ásia-Pacífico, projetado para se expandir a um CAGR de 5,52% até 2031. O crescimento neste segmento está intimamente ligado à crescente demanda por experiências de consumo premium e personalizadas, pois os pints são frequentemente associados à indulgência e formulações de maior qualidade. O aumento da urbanização e o menor tamanho dos domicílios estão incentivando os consumidores a optar por embalagens de porção individual ou quantidade limitada que reduzem o desperdício enquanto mantêm a frescura. Marcas premium e produtores artesanais estão usando cada vez mais a embalagem pint para introduzir sabores inovadores e ofertas de nicho, atraindo consumidores mais jovens e de maior renda. A crescente popularidade da indulgência em casa e do consumo de sobremesas também apoiou a expansão deste formato.
Por Canal de Distribuição: O Consumo no Local Ganha Terreno
Os canais de consumo fora do local dominaram o mercado de sorvete da Ásia-Pacífico em 2025, respondendo por 77,21% da distribuição total. A liderança deste segmento é impulsionada principalmente pela presença de hipermercados, supermercados e plataformas de comércio eletrônico que oferecem extensas variedades de produtos e preços promocionais competitivos. Os consumidores preferem cada vez mais esses canais pela conveniência, disponibilidade de embalagens em quantidade e frequentes ofertas de desconto. Os varejistas nesses canais também se beneficiam de alto fluxo de clientes e cadeias de suprimentos estabelecidas, que garantem disponibilidade consistente de produtos. As iniciativas de marketing, como displays nas lojas e campanhas sazonais, reforçam ainda mais o engajamento dos consumidores nos pontos de venda fora do local. A combinação de acessibilidade, conveniência e variedade consolidou os canais fora do local como o maior contribuinte para as vendas regionais de sorvete.
Os canais de consumo no local estão projetados para ser o segmento de distribuição de crescimento mais rápido no mercado de sorvete da Ásia-Pacífico, expandindo-se a um CAGR de 5,54% até 2031. Esse crescimento é alimentado pelo crescente interesse dos consumidores no consumo experiencial, pois cafés de sobremesas, sorveterias e restaurantes de serviço rápido oferecem sabores únicos e experiências de degustação imersivas. As tendências impulsionadas pelas mídias sociais e o marketing de influenciadores estão incentivando os consumidores mais jovens a visitar pontos de consumo no local tanto para indulgência quanto para compartilhar experiências online. A expansão de estabelecimentos especializados e cafés de sobremesas temáticos em centros urbanos está impulsionando ainda mais a visibilidade e a atratividade do segmento. Os consumidores veem cada vez mais as compras no local como uma escolha de estilo de vida, e não apenas como uma compra de produto, aumentando o fluxo de clientes e as visitas repetidas.
Análise Geográfica
A China deteve a maior participação no mercado de sorvete da Ásia-Pacífico, respondendo por 41,69% da receita total em 2025. O domínio do segmento é impulsionado pela grande população do país, pela rápida urbanização e pelo aumento da renda disponível, que sustentam o alto consumo de produtos de sorvete tanto convencionais quanto premium. A expansão das redes de varejo, incluindo hipermercados, supermercados e plataformas online, aumentou ainda mais a acessibilidade dos produtos em áreas urbanas e semiurbanas. Fortes campanhas de marketing de marcas internacionais e domésticas líderes ajudaram a criar amplo reconhecimento e fidelidade à marca. Além disso, a evolução das preferências dos consumidores por sabores indulgentes, formatos inovadores e produtos de conveniência continua a impulsionar a demanda. Os picos sazonais durante os meses de verão também contribuem significativamente para as vendas, reforçando a posição da China como o maior mercado da região.
A Índia está projetada para ser o mercado de crescimento mais rápido no segmento de sorvete da Ásia-Pacífico, com expectativa de expansão a um CAGR de 6,39% até 2031. O crescimento é impulsionado pelo aumento da renda disponível, uma população jovem e a crescente exposição a marcas internacionais e ofertas premium. A rápida urbanização e a proliferação de pontos de venda modernos e plataformas de comércio eletrônico estão melhorando a disponibilidade e a conveniência dos produtos. A mudança nos estilos de vida, aliada ao crescente interesse em sobremesas indulgentes e sabores inovadores, está incentivando o consumo frequente. As iniciativas de marketing direcionadas a consumidores mais jovens e as tendências impulsionadas pelas mídias sociais também estão impulsionando o engajamento com as marcas. À medida que a conscientização sobre sorvete artesanal e premium aumenta, a Índia está se tornando um motor de crescimento fundamental para o mercado regional.
Outros países da região Ásia-Pacífico, incluindo Japão, Austrália, Indonésia e Coreia do Sul, contribuem significativamente para o mercado de sorvete, cada um exibindo padrões de consumo distintos. Japão e Coreia do Sul mostram forte demanda por ofertas de sorvete premium, inovadoras e voltadas para a saúde, impulsionadas por consumidores urbanos com alta renda disponível. O mercado da Austrália é caracterizado pelo alto consumo per capita e pelo crescente interesse em formatos naturais, orgânicos e à base de plantas. Países do Sudeste Asiático como Indonésia e Tailândia estão experimentando crescimento constante devido à expansão da infraestrutura moderna de varejo, ao aumento das populações de classe média e à crescente exposição a marcas globais. Nesses mercados, fatores como inovação de sabores, embalagens convenientes e promoções no varejo continuam a moldar as escolhas dos consumidores.
Panorama regulatório
A regulamentação de sorvetes na Ásia-Pacífico é específica de cada jurisdição, com definições legais de produtos e requisitos mínimos de composição moldando a formulação e a rotulagem. O Japão, por exemplo, classifica os produtos por teor de sólidos lácteos e gordura láctea, sendo que o “sorvete” exige limites mínimos de sólidos lácteos e gordura láctea. Austrália e Nova Zelândia regulam a composição e a rotulagem por meio do Código de Padrões Alimentares da Food Standards Australia New Zealand (FSANZ), incluindo o Padrão 2.5.6 para sorvetes, atualizado por meio de compilações como a versão de junho de 2025. Singapura estabelece requisitos de composição para sorvetes lácteos (incluindo teores mínimos de gordura láctea e sólidos lácteos desnatados) e exige que os aditivos alimentares usados em produtos importados ou fabricados localmente sejam permitidos e estejam dentro dos limites regulatórios administrados pela Singapore Food Agency (SFA).
Os controles de processo de segurança alimentar e a supervisão de instalações também afetam a conformidade e a execução da cadeia de frio. A orientação do Centre for Food Safety de Hong Kong para confeitos congelados faz referência a controles de tratamento térmico e resfriamento rápido, e os padrões da Food Safety and Standards Authority of India (FSSAI) exigem que o sorvete seja preparado a partir de uma mistura pasteurizada de leite ou derivados lácteos com ingredientes permitidos, reforçando a necessidade de pasteurização validada e processamento higiênico. Em todos os mercados, licenciamento e registro, como o licenciamento da SFA para fabricação e armazenamento de alimentos em Singapura, e o monitoramento contínuo das permissões de aditivos e níveis máximos são fundamentais. Isso leva os operadores multipaíses a manter receitas, rótulos e documentação de garantia de qualidade específicos para cada mercado, em vez de depender de uma única especificação de SKU regional.
Cenário Competitivo
O mercado de sorvete da Ásia-Pacífico exibe um cenário competitivo moderadamente fragmentado, refletindo uma mistura de corporações multinacionais e players regionais que se esforçam para capturar participação de mercado. Enquanto gigantes globais como Unilever PLC e Nestlé S.A. dominam por meio de seus extensos portfólios de marcas, redes de distribuição estabelecidas e economias de escala, empresas regionais e locais menores se concentram em posicionamento de nicho e preferências específicas dos consumidores. Essa fragmentação incentiva a inovação contínua, com empresas competindo não apenas em preço, mas também no desenvolvimento de sabores, embalagens e formatos de produtos que ressoam com os diversos gostos dos consumidores em toda a região. Promoções sazonais, lançamentos festivos e iniciativas de co-branding intensificam ainda mais a dinâmica competitiva, criando um ambiente onde a diferenciação é fundamental para sustentar o crescimento.
As corporações multinacionais trazem vantagens significativas em termos de pesquisa e desenvolvimento, capacidades de marketing e reconhecimento de marca. A Unilever, por exemplo, aproveita sua expertise na criação de produtos com apelo global enquanto se adapta aos paladares locais, introduzindo sabores e formatos adaptados às demandas regionais específicas. A Nestlé emprega uma estratégia semelhante, combinando pipelines de inovação global com campanhas direcionadas para segmentos premium, artesanais e voltados para a saúde. Essas empresas também se beneficiam do gerenciamento avançado da cadeia de suprimentos e da ampla presença no varejo, permitindo distribuição rápida e respostas oportunas às mudanças nas tendências do mercado.
Os players regionais e locais, por outro lado, frequentemente competem oferecendo sabores únicos, produtos culturalmente relevantes e preços competitivos adequados às preferências dos consumidores domésticos. Eles tendem a ser mais ágeis na resposta a tendências emergentes, como sorvete artesanal, alternativas à base de plantas ou ingredientes funcionais. Esse foco localizado permite que marcas menores conquistem bases de clientes fiéis e se diferenciem das ofertas maiores e mais padronizadas das empresas multinacionais. Além disso, colaborações com fornecedores locais, campanhas de marketing inovadoras nas mídias sociais e presença em formatos de varejo de nicho permitem que esses players capturem crescimento tanto em centros urbanos quanto em cidades emergentes.
Líderes do Setor de Sorvete da Ásia-Pacífico
General Mills Inc.
Unilever PLC
Nestlé S.A.
Gujarat Cooperative Milk Marketing Federation Ltd (Amul)
Inner Mongolia Yili Industrial Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Adições em larga escala de capacidade de manufatura e programas de digitalização operacional estão expandindo o espaço investível no mercado de sorvetes da Ásia-Pacífico, especialmente na Índia e no Sudeste Asiático, onde a execução da cadeia de frio e o custo de atendimento permanecem como restrições. Na Índia, anúncios de capacidade para 2026, incluindo a unidade da Hangyo Ice Creams em Tirupati (100.000 litros por dia) e o início da produção comercial da Hindustan Foods em sua planta greenfield de Panipat (investimento de aproximadamente INR 125 crore), sustentam oportunidades para fabricação por contrato, fornecedores de ingredientes e conversores de embalagens que possam atender a requisitos mais rigorosos de qualidade e rastreabilidade. Junto com a nova capacidade, o programa do Global Capability Centre da The Magnum Ice Cream Company em Pune, orientado para logística com IA e otimização da cadeia de suprimentos, indica demanda por soluções digitais de monitoramento da cadeia de frio, planejamento de rotas e gestão de ativos de freezers, voltadas a reduzir perdas e melhorar a disponibilidade nas gôndolas.
Mudanças regulatórias e de portfólio também abrem espaço para o desenvolvimento diferenciado de produtos e reformulação. Na Austrália, a sinalização frontal de embalagem (atualizações do Health Star Rating em 2024) e iniciativas semelhantes focadas em nutrição em toda a Ásia-Pacífico desenvolvida estão acelerando a inovação com baixo teor de açúcar e produtos mais saudáveis, incluindo formatos à base de plantas que já crescem mais rápido do que as ofertas à base de leite na região. Na Índia, a transição declarada da The Magnum Ice Cream Company da Kwality Wall's de desertos congelados à base de gordura vegetal para sorvetes à base de leite altera os padrões de demanda por sólidos lácteos, gordura láctea e rotulagem em conformidade, criando oportunidades para modelos integrados de fornecimento de laticínios e coprodução local. No Sudeste Asiático, investimentos como a planta planejada da Farm Fresh Berhad em Enstek para dobrar a produção diária de sorvetes para um milhão de unidades destacam oportunidades na expansão da distribuição regional, incluindo a colocação de freezers em cidades secundárias e parcerias de última milha com controle de temperatura que ampliam o alcance além dos principais corredores urbanos.
Desenvolvimentos recentes do setor
- Junho de 2026: A General Mills firmou um acordo definitivo para vender seu negócio de lojas de sorvetes e presentes Häagen-Dazs na China continental para um grupo de investidores que inclui a Ningji, mantendo a propriedade da marca e as operações de foodservice. Isso desloca a presença de lojas de varejo na China para um modelo liderado por investidores locais e permite que a General Mills se concentre na expansão liderada pela marca por outros canais.
- Novembro de 2025: A Meiji apresentou o Meiji Dear Milk Tokuno como uma extensão exclusiva de inverno de sua linha de sorvetes Dear Milk, com lançamento nacional no Japão previsto para 1º de dezembro de 2025. O posicionamento sazonal e vinculado à origem, usando creme de Hokkaido (Tokachi), sustenta um preço premium e reforça a inovação por tempo limitado como uma ferramenta para manter a penetração domiciliar em mercados maduros.
- Agosto de 2024: A Nestlé lançou a Mövenpick na China com posicionamento de origem suíça e distribuiu a linha em mais de 5.000 pontos de venda premium em seis meses. Essa expansão ampliou o segmento premium de estilo importado e aumentou a pressão competitiva sobre os players estabelecidos para igualar sabores indulgentes, texturas e execução de varejo nos canais urbanos de primeiro nível.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange o valor de sorvetes vendidos na Ásia-Pacífico por meio de varejo e foodservice, contabilizado no ponto de venda ao comprador e reportado em USD.
Exclusões de escopo: Excluímos desertos congelados adjacentes que não sejam sorvetes, além da pecuária leiteira upstream e das vendas de materiais de embalagem.
Visão geral da segmentação
- Por Tipo de Produto
- Sorvete Artesanal
- Sorvete de Impulso
- Sorvete Para Levar para Casa
- Por Categoria
- Lácteo
- Não Lácteo
- Por Tipo de Embalagem
- Pints
- Potes/Copos
- Palitos
- Outros
- Canal de Distribuição
- Consumo no Local
- Consumo Fora do Local
- Supermercados/Hipermercados
- Varejistas Especializados
- Lojas de Conveniência
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Nova Zelândia
- Indonésia
- Tailândia
- Vietnã
- Malásia
- Filipinas
- Restante da Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de um quadro claro de demanda e oferta para sorvetes em toda a Ásia-Pacífico. Consultamos fontes públicas como institutos nacionais de estatística, portais de dados alfandegários e comerciais, ministérios da agricultura e de laticínios, autoridades de segurança alimentar e associações comerciais de laticínios e alimentos congelados, o que nos ajudou a alinhar os sinais de consumo com os fluxos comerciais.
Em seguida, usamos relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa confiáveis para acompanhar expansões de marcas, adições de capacidade e mudanças de distribuição no comércio moderno e de conveniência. Quando útil, foram utilizadas assinaturas pagas que consolidam dados financeiros de empresas, notícias, patentes e registros de importação e exportação em nível de embarque, para agilizar verificações cruzadas e reduzir eventos não detectados. Essas fontes de pesquisa documental não são exaustivas, e muitas outras referências públicas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Realizamos entrevistas e pesquisas com especialistas com produtores, distribuidores, varejistas, compradores de foodservice e gerentes de categoria em toda a Ásia-Pacífico. Seus comentários testam participações de canais, preços de embalagens, comércio informal, alcance da cadeia de frio e lacunas em dados de países. Usamos reverificações para validar entradas secundárias e triangular suposições antes da análise final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 15% |
| Nível médio: 47% | Líderes funcionais/de unidade: 32% |
| Players menores: 25% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, em que o consumo em nível de país e as divisões entre varejo e foodservice foram reconstruídos a partir de indicadores de produção, comércio e consumo por categoria, e depois traduzidos em valor usando a lógica de preço e mix. Os totais foram então corroborados por meio de aproximações bottom-up seletivas, como a amostragem de preços em nível de embalagem em diferentes canais e sua aplicação a faixas de volume validadas, seguidas de verificações com fornecedores e distribuidores.
As principais entradas que moldaram o modelo incluíram o consumo per capita de sorvete (litros), os efeitos da urbanização e da sazonalidade de clima quente, o alcance dos freezers de varejo e a penetração do comércio moderno, as tendências de recuperação do consumo fora de casa e a movimentação dos custos de insumos lácteos que se refletem nos preços. Como os tamanhos de embalagem e as margens por canal variam amplamente, os preços médios de venda não foram tratados como um único número regional, sendo construídos a partir de premissas ponderadas por país e canal.
Para as previsões, a análise de cenários foi usada para refletir diferentes trajetórias de inflação de preços, premiumização e mudanças no mix de canais, e as faixas de consenso foram então estreitadas com base no que os entrevistados esperavam para os próximos 12 a 24 meses. Onde as verificações bottom-up apresentavam visibilidade limitada para mercados menores, usamos razões de referência (proxy) de países semelhantes e depois as reconferimos com sinais de comércio e consumo antes de finalizá-las.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de várias etapas, começando com verificações internas de variância entre valor, volume e movimentos implícitos de preço por país e por canal. Os valores atípicos foram revisados em relação a sinais independentes, como valores de importação, tendências de insumos lácteos e mudanças importantes de capacidade ou distribuição, e as premissas foram ajustadas apenas quando a mudança podia ser explicada claramente.
Antes da aprovação final, o modelo e seus direcionadores são revisados por outro analista, e chamadas de acompanhamento são acionadas quando uma variável-chave se altera ou quando um novo evento muda materialmente a demanda ou os preços. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando há eventos de mercado materiais. Pouco antes da entrega, é feita uma revisão final para que a visão reflita os números mais recentes disponíveis.
Tamanho do mercado de sorvetes da Ásia-Pacífico da Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para sorvetes na Ásia-Pacífico podem parecer muito distantes entre si porque o ano utilizado, o momento cambial e a forma como o preço é calculado como média entre países e canais nem sempre são tratados da mesma maneira. As diferenças também surgem de se o comércio fora de casa é totalmente contabilizado e se o valor está vinculado a uma base de volume verificada.
Uma lacuna decorrente da atualização surge quando a inflação de preços é projetada de forma excessivamente agressiva, ou quando taxas de câmbio antigas são mantidas mesmo após grandes movimentos cambiais, o que altera o valor em USD sem uma mudança real nos litros vendidos. A verificação que mantém a estimativa fundamentada é que a progressão do ASP é reconciliada com as mudanças no tipo de embalagem e no mix de canais, e depois revalidada próximo à publicação como parte das atualizações da Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 34,09 bilhões de USD (2025) | |
| Consultoria Global A | 44,10 bilhões de USD (2024) | Utiliza um ano-base anterior e pode combinar sorvetes com referências mais amplas de desertos congelados, e o valor em USD é sensível à forma como as taxas de câmbio de 2024 são aplicadas entre os países. |
| Editora do Setor B | 26,10 bilhões de USD (2024) | Mostra uma base de 2024 mais baixa, que pode depender de uma cobertura de canal mais restrita ou de premissas de preço conservadoras, o que pode subestimar o mix premium e a precificação do comércio moderno em mercados maiores. |
No geral, a diferença é explicada principalmente pela forma como cada fonte trata o ano-base, o momento da conversão em USD e a forma como os preços são calculados como média entre canais e formatos de embalagem. Quando essas escolhas são tornadas explícitas e verificadas em relação aos sinais de volume e mix, o valor final de mercado se torna mais fácil de rastrear e reproduzir.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de sorvete da Ásia-Pacífico até 2031?
Está previsto para atingir USD 44,86 bilhões até 2031, expandindo-se a um CAGR de 4,46% de 2026 a 2031.
Qual tipo de produto lidera a receita regional atualmente?
Os formatos de impulso, incluindo palitos e casquinhas, detinham 45,63% das vendas de 2025.
O que está impulsionando o crescimento do sorvete não lácteo?
A crescente conscientização sobre intolerância à lactose e as regras de rotulagem favoráveis na Austrália e na Índia estão impulsionando as alternativas não lácteas a um CAGR de 6,31%.
Qual formato de embalagem está crescendo mais rapidamente?
Os pints, favorecidos pelo controle de porções e pelo posicionamento premium, devem crescer a um CAGR de 5,52% até 2031.
Por que a Índia é considerada o mercado nacional de crescimento mais rápido?
A melhoria da infraestrutura de cadeia de frio e o aumento da renda urbana sustentam um CAGR previsto de 6,39%, superando os mercados maduros do Nordeste Asiático.
Página atualizada pela última vez em:



