
Tamanho e Participação do Mercado de Ônibus Elétricos da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
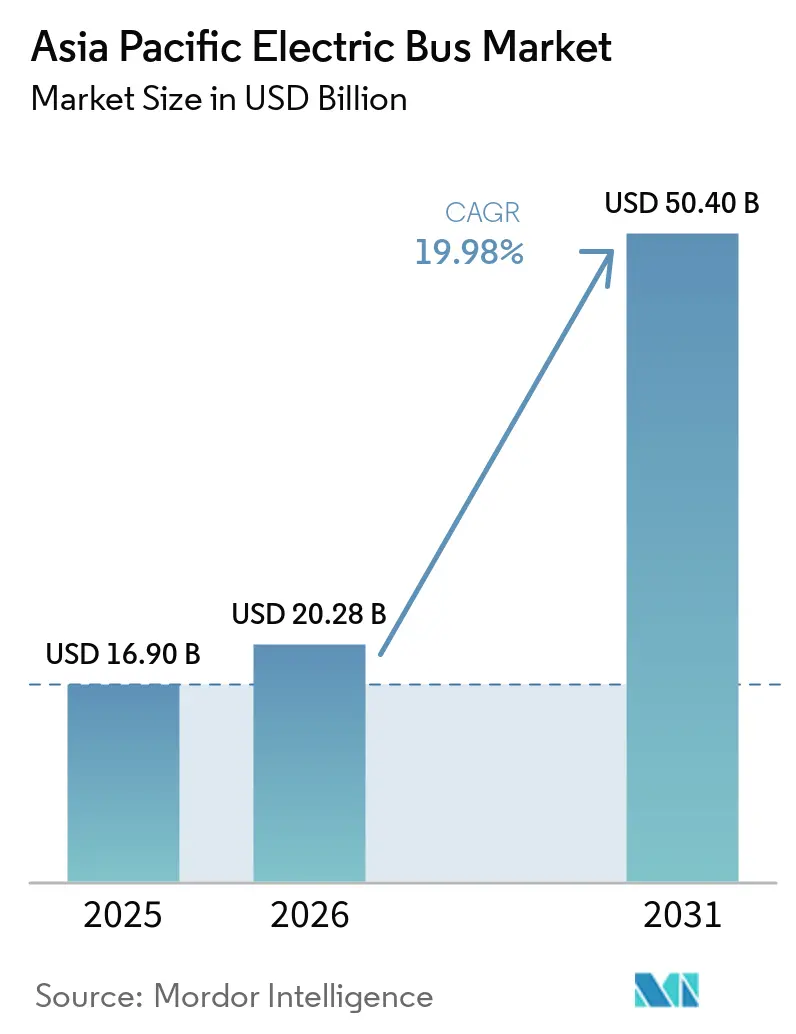
| Tamanho do mercado no ano base (2025) | 16.90 Bilhões de dólares |
| Tamanho do Mercado (2026) | 20.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 50.40 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 19.98 % |
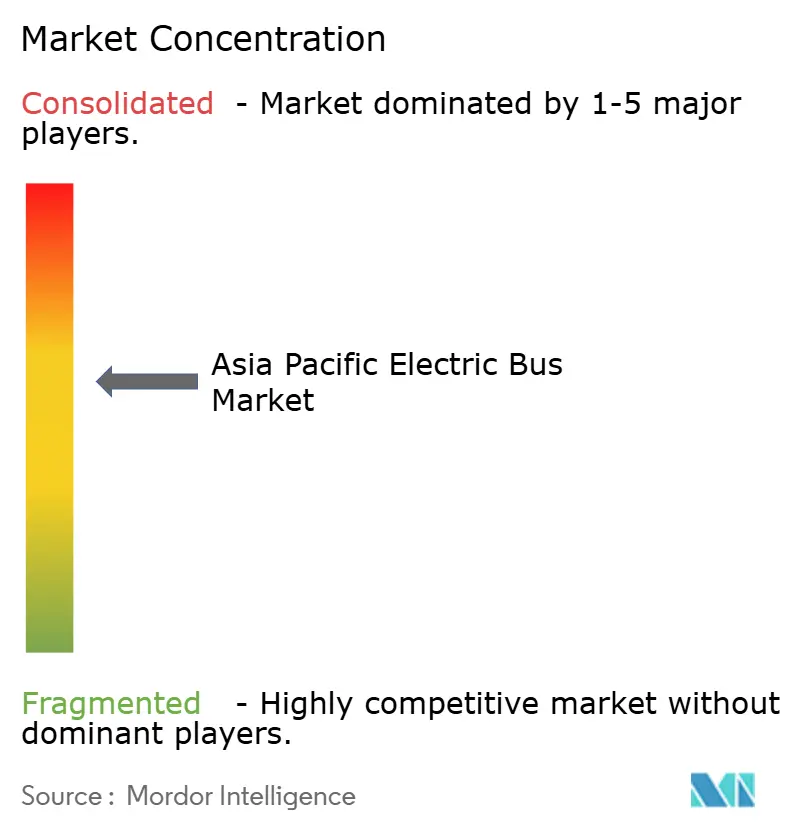
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ônibus Elétricos da Ásia-Pacífico por Mordor Intelligence
O tamanho do mercado de ônibus elétricos da Ásia-Pacífico foi avaliado em USD 16,90 bilhões em 2025 e estima-se que cresça de USD 20,28 bilhões em 2026 para atingir USD 50,4 bilhões até 2031, a um CAGR de 19,98% durante o período de previsão (2026-2031). A queda nos preços das baterias de fosfato de ferro e lítio, os ciclos de subsídios sincronizados na China e na Índia e a expansão dos corredores de hidrogênio no Japão e na Coreia do Sul atuam em conjunto para comprimir o custo total de propriedade, estimular pedidos em grande escala e diversificar as opções de propulsão. A escala de fabricação está aumentando ao mesmo tempo em que o software de gerenciamento de carga de recarga em depósitos reduz os custos de atualização da rede elétrica, permitindo que cidades de segundo e terceiro nível entrem nos processos de aquisição. Os mandatos nacionais de frotas de emissão zero acrescentam segurança regulatória que viabiliza o financiamento por meio de títulos verdes, enquanto as políticas de conteúdo local incentivam a criação de centros de montagem na ASEAN e geram oportunidades de cadeia de suprimentos transfronteiriças. Como resultado, o mercado de ônibus elétricos da Ásia-Pacífico está caminhando para um crescimento equilibrado entre frotas públicas e privadas, rotas urbanas e intermunicipais, e classes de veículos de médio e grande porte.
Principais Conclusões do Relatório
- Por tipo de propulsão, os ônibus elétricos a bateria lideraram com 78,62% da participação do mercado de ônibus elétricos da Ásia-Pacífico em 2025, enquanto os ônibus elétricos a célula de combustível registraram o maior CAGR projetado de 27,88% até 2031.
- Por comprimento do ônibus, a classe de 9 a 14 metros representou 56,71% do tamanho do mercado de ônibus elétricos da Ásia-Pacífico em 2025; ônibus com mais de 14 metros têm previsão de expansão a um CAGR de 21,65% até 2031.
- Por aplicação, o serviço intramunicipal deteve 62,44% da participação do mercado de ônibus elétricos da Ásia-Pacífico em 2025, enquanto as rotas intermunicipais estão posicionadas para um crescimento de CAGR de 20,92% até 2031.
- Por usuário final, as autoridades de transporte público controlaram 71,86% da receita do mercado de ônibus elétricos da Ásia-Pacífico em 2025, mas os operadores de frotas privadas estão avançando a um CAGR de 22,03% no período 2026-2031.
- Por país, a China manteve 77,25% da participação do mercado de ônibus elétricos da Ásia-Pacífico em 2025, e o Japão tem projeção de registrar o CAGR mais rápido, de 46,85%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Renovação do Subsídio de Compra Convencional | +4.2% | China, Índia, com repercussão para a ASEAN | Médio prazo (2 a 4 anos) |
| Pacotes de Baterias de Fosfato de Ferro e Lítio (LFP) Abaixo de USD 100 por kWh | +3.8% | Mercados da ASEAN sensíveis ao custo | Curto prazo (até 2 anos) |
| Mandatos de Frotas de Emissão Zero | +2.9% | Singapura, Coreia do Sul, Japão, estados selecionados da Índia | Longo prazo (4 anos ou mais) |
| Financiamento por Títulos Verdes para Agências de Transporte | +2.1% | Centros urbanos em toda a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Software de Gerenciamento de Carga de Recarga em Depósitos | +1.7% | Cidades de primeiro nível primeiro, depois segundo e terceiro nível | Curto prazo (até 2 anos) |
| Incentivos para Centros de Montagem na ASEAN | +1.4% | Tailândia, Indonésia, Malásia, Vietnã | Longo prazo (4 anos ou mais) |
| Fonte: Mordor Intelligence | |||
Ondas de Renovação do Subsídio de Compra Convencional na China e na Índia
A sincronização das prorrogações de subsídios gerou uma demanda constante impulsionada por carteiras de pedidos que justifica grandes volumes de produção e consolida contratos de fornecimento de componentes. O incentivo para ônibus de Pequim, com regras de 70% de conteúdo local, protege os fornecedores domésticos, enquanto a alocação de INR 5.500 crore (USD 660 milhões) da Índia canaliza licitações estaduais para planos de frota plurianuais. Os fabricantes garantiram um número significativo de pedidos em poucas semanas após a renovação de ambos os programas, assegurando taxas de utilização das fábricas e avançando na paridade de custos em relação às frotas a diesel sem necessidade de suporte fiscal permanente.
Queda nos Preços dos Pacotes de Baterias LFP Abaixo de USD 100 por kWh Viabilizando a Paridade do Custo Total de Propriedade
Em 2024, os preços dos pacotes de baterias de fosfato de ferro e lítio (LFP) no mercado de ônibus elétricos da Ásia-Pacífico caíram significativamente, impulsionados pelo aumento da capacidade de produção nas plantas de fabricação chinesas. Esse marco permitiu que os fabricantes distribuíssem os custos fixos por volumes maiores, tornando a tecnologia mais econômica. A redução dos custos encurtou notavelmente os períodos de retorno do investimento para rotas urbanas padrão, tornando a aquisição de veículos elétricos mais viável financeiramente mesmo sem subsídios. Além disso, a melhor previsibilidade de custos permitiu que empresas de leasing oferecessem contratos indexados por quilometragem, mitigando os riscos de desempenho das baterias para agências com restrições financeiras. Espera-se que os compradores do Sudeste Asiático sejam os maiores beneficiados com esse desenvolvimento.
Mandatos Nacionais de Frotas de Emissão Zero (por exemplo, Singapura 2040, Coreia do Sul 2030)
Os mandatos vinculantes de frotas estão impulsionando cronogramas de aquisição de longo prazo e o desenvolvimento de infraestrutura. Singapura tem como meta uma frota de ônibus públicos com energia mais limpa até 2040, com foco em ônibus elétricos e híbridos, respaldada por financiamento substancial para veículos e carregadores. A Coreia do Sul aspira a ter 21.200 ônibus a hidrogênio em operação até 2030, enquanto o Japão planeja implantar 1.200 unidades a célula de combustível no mesmo ano. Essas metas ambiciosas criam uma demanda sustentada, levando os fabricantes a estabelecer linhas de montagem localizadas, garantindo a disponibilidade de peças e minimizando os riscos de garantia.
Modelos Dedicados de Financiamento por Títulos Verdes para Agências de Transporte
Em 2024, os títulos verdes destinados à eletrificação de ônibus na Ásia-Pacífico ganharam tração significativa, oferecendo taxas de cupom notavelmente inferiores às da dívida municipal convencional. Esses custos de captação reduzidos capacitam as agências a acelerar os cronogramas de aquisição, facilitando ciclos de substituição de frotas mais fluidos e permitindo que garantam preços de commodities antes de possíveis flutuações nos preços dos metais para baterias. Investidores orientados por princípios ESG estão dispostos a aceitar rendimentos menores, valorizando a garantia de métricas auditadas de redução de emissões. Além disso, muitas emissões de títulos incorporam cláusulas de aumento de taxa, impondo penalidades pelo descumprimento, garantindo assim a adesão aos compromissos operacionais. Em busca de acelerar suas metas de sustentabilidade, Seul captou recursos com sucesso a uma taxa competitiva.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições no Balanço Patrimonial Municipal | −2.8% | Centros urbanos na Índia e na ASEAN | Curto prazo (até 2 anos) |
| Gargalos de Conexão de Depósitos Abaixo de 1 MW | −2.1% | Cidades secundárias na Índia, Indonésia, Filipinas e Vietnã | Médio prazo (2 a 4 anos) |
| Excesso de Capacidade de Células de Bateria | −1.6% | Cadeia de suprimentos chinesa | Curto prazo (até 2 anos) |
| Ansiedade de Autonomia em Rotas com Relevo Acidentado | −1.3% | Regiões montanhosas em toda a Ásia-Pacífico | Longo prazo (4 anos ou mais) |
| Fonte: Mordor Intelligence | |||
Restrições no Balanço Patrimonial Municipal Após Perdas de Receita de Tarifas Durante a Pandemia
Os balanços municipais estão enfrentando déficits de receita significativos em comparação com os níveis pré-pandemia, criando desafios para a estabilidade financeira. Essas lacunas persistentes estão restringindo o acesso a linhas de crédito e atrasando as licitações de substituição de frotas, que de outra forma priorizariam a adoção de ônibus elétricos. Em Mumbai, a BEST enfrenta perdas financeiras consideráveis, que forçaram uma redução substancial em seus planos de aquisição, mesmo havendo evidências claras de potencial de economia nos custos operacionais. Da mesma forma, a agência de transporte de Bangkok foi obrigada a fazer cortes semelhantes, citando déficits financeiros decorrentes da pandemia que limitaram sua capacidade de obter empréstimos adicionais.
Gargalos de Conexão de Depósitos Abaixo de 1 MW em Cidades de Segundo e Terceiro Nível da Índia e da ASEAN
Os operadores enfrentam desafios no gerenciamento de suas frotas devido a limitações nas alimentações elétricas, que restringem o número de ônibus que podem ser carregados simultaneamente. Essa restrição obriga as frotas a serem distribuídas por vários pátios, criando complexidades nos cronogramas de manutenção e no despacho de rotas. Em Indore, o programa de ônibus está dividido entre vários depósitos, resultando em ineficiências como maior deslocamento de motoristas sem passageiros e custos operacionais mais elevados por quilômetro. Da mesma forma, cidades na Indonésia enfrentam longos atrasos na atualização de suas redes de distribuição, o que prejudica o andamento de novas licitações mesmo quando os recursos financeiros estão disponíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propulsão:
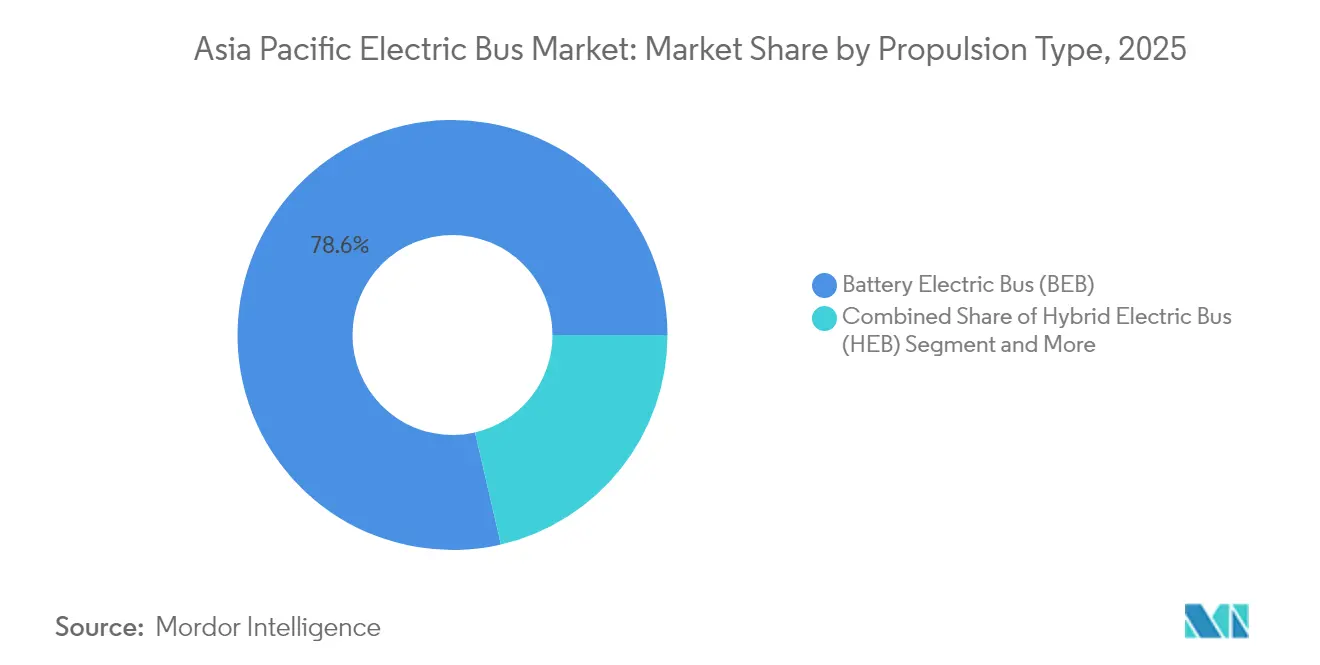
Dominância dos Ônibus Elétricos a Bateria Enfrenta Desafio dos Ônibus Elétricos a Célula de CombustívelOs ônibus elétricos a bateria representam 78,62% das entregas de 2025, oferecendo ecossistemas de recarga em depósitos comprovados que se adaptam a circuitos urbanos densos. Essa fatia se traduz na maior participação do mercado de ônibus elétricos da Ásia-Pacífico, ressaltando como a química LFP e os projetos de chassi de piso baixo se alinham com a programação de percursos curtos. Carregadores de depósito de alta potência, arbitragem de preços de energia e janelas de retorno mais curtas reforçam a economia dos ônibus elétricos a bateria. No entanto, o crescimento do segmento está desacelerando em comparação com os emergentes ônibus elétricos a célula de combustível, cuja paridade de abastecimento de hidrogênio em rotas intermunicipais está corroendo a liderança de crescimento dos ônibus elétricos a bateria.
Os ônibus elétricos a célula de combustível registram um CAGR projetado de 27,88%, aproveitando os roteiros de hidrogênio do Japão e da Coreia do Sul, que incluem 900 postos de abastecimento até 2030. A modelagem de rotas mostra que os ônibus elétricos a célula de combustível superam as baterias em custo ponderado por distância quando a quilometragem diária excede 400 km. Os fabricantes de equipamentos originais agora incluem acordos de fornecimento de hidrogênio nos contratos de ônibus, aliviando os temores dos operadores sobre a volatilidade de preços. Enquanto isso, as variantes híbridas e híbridas plug-in persistem na Tailândia e na Malásia, onde a eletrificação gradual distribui o custo de capital ao longo de ciclos mais longos.

Por Comprimento do Ônibus:
A Otimização de Médio Porte Impulsiona a Liderança do SegmentoA classe de 9 a 14 metros detém 56,71% das remessas de 2025, confirmando seu ponto ideal em termos de manobrabilidade, densidade de passageiros e custo total de propriedade. Sua proeminência também gera o maior subsegmento de tamanho do mercado de ônibus elétricos da Ásia-Pacífico, com pedidos recorrentes de Xangai, Jacarta e Delhi validando a economia do ciclo de vida. As plataformas dos fabricantes de equipamentos originais integram pacotes de 350 a 450 kWh em projetos de piso baixo, mantendo os layouts dos corredores intactos.
Ônibus com mais de 14 metros têm projeção de expansão a um CAGR de 21,65% até 2031, à medida que os operadores buscam economias com mão de obra de motoristas e consolidação de redes. Os formatos de dois andares e articulados atendem à superlotação nos horários de pico em Seul e Hong Kong, enquanto as variantes com troca de bateria estão entrando nas linhas expressas costeiras de Taiwan. Os miniônibus com menos de 9 metros permanecem um nicho, mas ganham espaço em serviços de campus, aeroporto e alimentadores.
Por Aplicação:
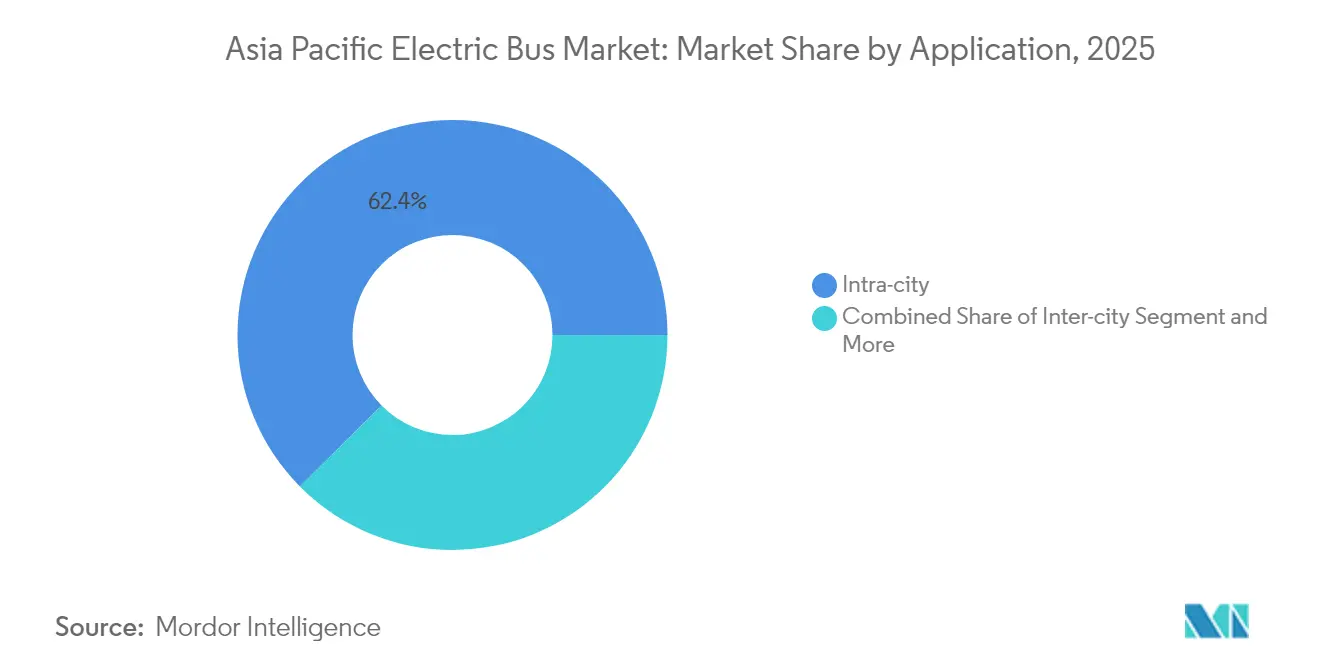
Dominância Intramunicipal Desafiada pelo Crescimento IntermunicipalAs rotas intramunicipais comandaram 62,44% da demanda de 2025, refletindo a alta densidade de paradas e os ciclos de operação previsíveis, propícios à recarga noturna em depósitos. Cidades como Shenzhen, que opera uma frota totalmente elétrica, demonstram economias operacionais notáveis em comparação com as operações legadas a diesel.
A adoção intermunicipal tem projeção de crescer a um CAGR de 20,92%. Novos carregadores de beira de estrada de 350 kW ao longo da rodovia G60 da China e das rodovias Seul-Busan da Coreia do Sul suportam requisitos de autonomia superiores a 300 km que anteriormente exigiam ônibus a diesel ou GNC. Linhas de ônibus privadas na Tailândia e no Vietnã estão assinando contratos de eletricidade a preço fixo que protegem contra a exposição ao custo de combustível, tornando a eletrificação intermunicipal financeiramente viável. Os serviços de aeroporto e escolar continuam com crescimento moderado, em linha com as expansões de terminais e as regulamentações de qualidade do ar.
Por Usuário Final:
Autoridades Públicas Lideram Enquanto Operadores Privados AceleramAs agências públicas responderam por 71,86% dos pedidos em 2025, pois os subsídios centrais fluem principalmente por meio de licitações municipais, alinhando as frotas às metas de política nacional. Sua escala permite a agregação de locais de depósito, preços de eletricidade em volume e programas de treinamento que reforçam a expansão do mercado em estágio inicial.
Os operadores de frotas privadas estão crescendo a um CAGR de 22,03%, impulsionados por compromissos ESG corporativos, integração de compartilhamento de viagens e contratos de transporte de funcionários. O setor de ônibus elétricos da Ásia-Pacífico agora vê parceiros de plataformas tecnológicas incorporando serviços de veículo para rede para receita adicional. Modelos de leasing, faturamento baseado em uso e garantias de tempo de atividade garantido reduzem as barreiras de capital e abrem o mercado para os setores de logística, turismo e universidades.
Análise Geográfica
Mercado de Ônibus Elétricos da China
A China manteve uma participação de 77,25% em 2025, graças a fabricantes de equipamentos originais verticalmente integrados que combinam células de bateria, montagem de veículos e carregamento em ofertas completas. Os subsídios permanecem até 2025, mas a redução gradual agora direciona as vendas para cidades de segundo e terceiro nível, que respondem por uma parcela significativa dos novos processos licitatórios.
Mercado de Ônibus Elétricos da Índia
A Índia também é um dos maiores mercados em volume; os fundos do FAME-II e os mandatos estaduais garantem licitações plurianuais, embora as atualizações da rede elétrica estejam atrasadas. Maharashtra e Tamil Nadu impõem aquisição 100% elétrica, enquanto Surat e Kochi realizam projetos-piloto de depósitos de troca de baterias para compensar os atrasos de conexão.
Mercado de Ônibus Elétricos da APAC
O Japão registra uma previsão de CAGR de 46,85%, impulsionada pela política nacional de hidrogênio, pelos postos de abastecimento planejados e pela precificação premium aceita pelas agências de transporte público prefeiturais. A Coreia do Sul segue o mesmo caminho sob seu Novo Acordo Verde, com meta de um número significativo de ônibus movidos a hidrogênio até 2030, respaldada por títulos verdes de baixo cupom. Os mercados da ASEAN variam: a regra de 60% de conteúdo local da Tailândia estimula novas plantas de montagem, a Indonésia vincula as metas de ônibus às cadeias de valor de baterias à base de níquel, e a coordenação da cidade-estado de Singapura acelera a eletrificação da frota até 2040, apesar dos custos mais elevados.
Panorama regulatório
Em toda a Ásia-Pacífico, a adoção de ônibus elétricos está sendo moldada por incentivos de compra, mandatos de frota e requisitos de conteúdo local mais rígidos que afetam decisões de fornecimento e montagem. Na Índia, o Ministério das Indústrias Pesadas está emendando os requisitos do Programa de Manufatura em Fases (PMP) para exigir a fabricação nacional de motores de tração e transmissões para ônibus elétricos M2 e M3 a partir de 1º de setembro de 2026, estendendo a localização além da montagem final.
Na China, reguladores e ministérios coordenaram a padronização técnica para apoiar uma implantação mais rápida e a interoperabilidade, incluindo a GB/T 40032-2021 relacionada à troca de baterias e sua infraestrutura. A norma UNECE R100 é referenciada como uma estrutura de segurança harmonizada para sistemas de bateria, enquanto estratégias nacionais de mobilidade elétrica fornecem âncoras de política de longo prazo, incluindo a meta da China de eletrificação total dos veículos de serviço público até 2035, além de metas e roteiros nacionais no Japão, na Coreia do Sul e em Singapura que influenciam cronogramas de aquisição e a expansão de infraestrutura de recarga ou abastecimento de hidrogênio.
Análise da cadeia de valor
A cadeia de valor está ancorada em materiais e células de bateria upstream, seguidos por packs, e-eixos ou motores de tração e eletrônica de potência, integração do veículo, equipamentos de recarga ou abastecimento de hidrogênio e, por fim, operações de frota e serviços de ciclo de vida. Fabricantes chineses, como BYD, Yutong e Foton AUV, operam modelos integrados que combinam veículos com baterias e recarga, e apoiam o cumprimento de pedidos transfronteiriços por meio de logística de exportação e embarques portuários (por exemplo, entregas roteadas pelo Porto de Yantai), o que ajuda a reduzir os prazos de entrega para operadores no exterior.
No downstream, o mercado é cada vez mais orientado por serviços, abrangendo gestão de energia em garagens, treinamento, peças de reposição e garantias de disponibilidade operacional. Fabricantes e parceiros estão expandindo sua presença de suporte localizado, incluindo equipes de engenharia residentes e estruturas de serviço pós-venda em mercados do Sul da Ásia (notadamente pela BAIC Foton AUV). Modelos liderados por distribuidores também ampliam o alcance para lotes de aquisição menores, incluindo ônibus elétricos Yutong distribuídos no Reino Unido pela Pelican Bus and Coach, o que apoia as aquisições de conselhos municipais. Em relação ao risco de fornecimento, a Índia busca resiliência por meio de programas como a India Semiconductor Mission e a National Critical Mineral Mission, com o objetivo de reduzir a exposição a dependências de fonte única para componentes e insumos relevantes para baterias e motores.
Cenário Competitivo
A concentração do mercado é moderada. BYD e Yutong juntas detêm uma participação notável do volume regional, sustentada pela integração vertical de LFP e por implantações agressivas de montagem no exterior. Hyundai Motor Company, Tata Motors Limited e VinFast constroem parcerias locais para cumprir as regulamentações de conteúdo e explorar segmentos inexplorados, como o suporte terrestre em aeroportos.
A tecnologia é o principal diferenciador. As empresas chinesas ancoram na liderança de custo do LFP, os incumbentes japoneses refinam os conjuntos de células de combustível, e os entrantes europeus enfatizam o software de gestão de frotas que integra manutenção preditiva com orquestração de recarga. Os depósitos de patentes concentram-se cada vez mais em gerenciamento térmico, inversores de carboneto de silício e planejamento de rotas por inteligência artificial.
Os movimentos estratégicos de 2025 incluem o piloto autônomo de Nível 4 da BYD em Singapura, o lançamento do ônibus elétrico a bateria de dois andares de 12 metros U12DD pela Yutong e a primeira entrega comercial da Hyundai Motor Company a um operador japonês [3]. Startups como a Gogoro exploram ônibus com troca de bateria voltados para corredores densos do Sudeste Asiático, enquanto a Ola Electric testa vendas diretas ao operador que contornam as camadas tradicionais de distribuidores.
Líderes do Setor de Ônibus Elétricos da Ásia-Pacífico
-
BYD Company Ltd.
-
Zhengzhou Yutong Bus Co., Ltd.
-
Beijing Foton AUV Bus Co., Ltd.
-
Xiamen King Long Motor Group Co., Ltd.
-
Tata Motors Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ônibus Elétricos da Ásia-Pacífico Empresas cobertas neste relatório
- BYD Company Ltd.
- Zhengzhou Yutong Bus Co., Ltd.
- CRRC Electric Vehicle Co., Ltd.
- Xiamen King Long Motor Group Co., Ltd.
- Zhongtong Bus Holding Co., Ltd.
- Beijing Foton AUV Bus Co., Ltd.
- Anhui Ankai Automobile Co., Ltd.
- Higer Bus Company Limited
- Skywell New Energy Automobile Group
- Shanghai Sunwin Bus Corporation
- Tata Motors Limited
- Ashok Leyland Limited
- Olectra Greentech Limited
- JBM Group
- Hyundai Motor Company
- Mitsubishi Fuso Truck and Bus Corporation
- Isuzu Motors Limited
- NFI Group (Alexander Dennis Limited)
- Volvo Buses
Oportunidades de mercado e perspectivas futuras
Grandes pipelines de aquisição orientados por programas em toda a Ásia sustentam espaços em branco de curto prazo para fabricantes, integradores e parceiros financeiros, especialmente onde as licitações combinam veículos com recarga, atualizações de garagens e garantias de serviço. Roteiros regionais citados por organismos multilaterais e do setor apontam para implantações planejadas significativas até 2030, e a Índia articulou uma ambição de licitação de cerca de 40.000 ônibus elétricos até o AF30, o que eleva a demanda por componentes de trem de força localizados, soluções de conexão em garagens e modelos de serviço de disponibilidade de frota.
Modelos operacionais com consciência de rede estão criando novas frentes para software e serviços de energia, à medida que as agências buscam expandir frotas sem aumentos proporcionais no capex da rede. Programas-piloto de veículo-para-rede (V2G) no Japão e na Coreia do Sul que incorporam ônibus elétricos como armazenamento distribuído fortalecem o argumento para orquestração de recarga, participação em resposta à demanda e contratação de energia como serviço. Ao mesmo tempo, a localização do PMP da Índia para motores de tração e transmissões a partir de setembro de 2026 reforça as oportunidades para fornecedores regionais escalarem a fabricação de e-drive, ao mesmo tempo em que pressiona os fabricantes a aprofundar parcerias locais para melhorar a conformidade e o suporte ao ciclo de vida.
Desenvolvimentos industriais recentes em Mercado de Ônibus Elétricos da Ásia-Pacífico
- Julho de 2026: a BYD atingiu um marco de fabricação de 17 milhões de veículos de energia nova (NEVs). O feito destaca a escala sustentada na produção de BEVs e reforça a liderança da BYD na mobilidade elétrica global. Também fortalece a alavancagem da cadeia de suprimentos para compradores da Ásia-Pacífico, já que as eficiências de produção sustentam preços competitivos e implantação mais rápida.
- Junho de 2026: a BYD anunciou planos para expandir sua linha de produção de baterias para ônibus no Brasil. A expansão aumenta a capacidade de fabricação regional e se alinha às intenções de conteúdo local, com potencial para reduzir custos logísticos para compradores da Ásia-Pacífico e expandir oportunidades de exportação a partir das Américas.
- Junho de 2026: a Mega Motor Company, parceira oficial da BYD no Paquistão, entregou uma frota adicional de veículos elétricos BYD à Polícia da Capital de Islamabad e à Polícia de Trânsito de Islamabad. A entrega aponta para uma crescente aquisição de frotas no exterior e penetração no mercado local, indicando um escopo mais amplo para a adoção de frotas policiais e municipais na Ásia-Pacífico.
Mercado de Ônibus Elétricos da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de ônibus elétricos da Ásia-Pacífico inclui ônibus elétricos utilizados para o transporte de passageiros, sendo mensurado em valor de mercado com base nas vendas para agências de transporte público e operadores de frotas em toda a região Ásia-Pacífico.
Exclusões de escopo: Excluímos automóveis de passeio particulares, caminhões elétricos e receitas de infraestrutura de carregamento, salvo quando estiverem incluídos no valor da transação do ônibus elétrico.
Visão Geral da Segmentação
- Por Tipo de Propulsão
- Ônibus Elétrico a Bateria (BEB)
- Ônibus Elétrico Híbrido (HEB)
- Ônibus Elétrico Híbrido Plug-in (PHEB)
- Ônibus Elétrico a Célula de Combustível (FCEB)
- Por Comprimento do Ônibus
- Abaixo de 9 M
- 9 - 14 M
- Acima de 14 M
- Por Aplicação
- Intermunicipal
- Intramunicipal
- Transporte de Aeroporto
- Transporte Escolar
- Por Usuário Final
- Autoridades de Transporte Público
- Operadores de Frotas Privadas
- Por País
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para elaborar o primeiro esboço do panorama de demanda e para estabelecer diretrizes claras sobre o que é considerado uma venda de ônibus elétrico na região Ásia-Pacífico. Recorremos a fontes públicas, como ministérios nacionais de transportes e estatísticas, portais de estatísticas alfandegárias e de comércio, e comunicados de licitação de autoridades de transporte público municipal que indicam volumes de ônibus planejados e entregues.
Para manter as premissas realistas, também revisamos fontes como publicações no estilo do panorama de veículos elétricos da AIE, referências de normas de transporte e veículos da UNECE, e artigos acadêmicos que discutem as químicas de baterias e os ciclos de operação para ônibus. Relatórios anuais de empresas, apresentações para investidores e cobertura jornalística de fontes confiáveis nos ajudaram a compreender os planos de produção, os pipelines de licitações e a direção dos preços. Em alguns casos, assinaturas pagas de dados financeiros e de inteligência empresarial, registros de importação e exportação em nível de remessa e licitações globais foram utilizados apenas para verificar totais e cronogramas. As fontes aqui listadas não são exaustivas, e muitas outras referências públicas foram utilizadas para coleta de dados, validação e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em verificar o que está sendo efetivamente adquirido e entregue, uma vez que as metas de política podem parecer maiores do que as implantações reais. Conversamos com uma combinação de participantes do lado dos fabricantes de ônibus (OEMs) e de componentes, compradores de transporte público, gerentes de depósitos e frotas, e especialistas do setor nos principais mercados da Ásia-Pacífico, de modo que as premissas sobre volumes, preços e mix tecnológico pudessem ser corrigidas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 37% |
| Participantes menores: 16% | Gerentes: 48% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo que reconstrói o valor a partir dos sinais de demanda de unidades de ônibus elétricos na Ásia-Pacífico, que são então convertidos em valor de mercado utilizando faixas de preço por país e divisões de mix. O que tornou o modelo prático foi que, uma vez que os planos de compras públicas, os programas de subsídios e os anúncios de entrega foram organizados por país, o pool total de demanda tornou-se visível e pôde ser submetido a testes de estresse.
Em seguida, cruzamos os totais com aproximações seletivas de baixo para cima, incluindo o preço médio de venda (ASP) amostrado por classe de comprimento de ônibus, um cronograma de entregas esperadas a partir de pipelines de produção e licitações divulgados, e verificações de canal sobre tamanhos típicos de pedidos para operadores de transporte público. Os principais insumos utilizados no modelo incluem registros anuais de ônibus elétricos ou entregas onde disponíveis, ciclos de substituição de frotas para ônibus urbanos, volumes de adjudicação de licitações e cronogramas de entrega, mudanças no mix de química de baterias (como a participação de LFP) e movimentação do ASP vinculada à direção dos custos dos pacotes de baterias. Para as previsões, a análise de cenários foi aplicada para lidar com a intensidade das políticas e o cronograma de financiamento, e o feedback de especialistas foi utilizado para escolher curvas de adoção realistas por país. Quando as verificações de baixo para cima apresentavam lacunas, utilizamos faixas conservadoras e só escalamos os totais quando pelo menos dois sinais independentes sustentavam o ajuste.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de triangulação entre volumes de compras, sinais de entrega ou registro e faixas implícitas de ASP, antes de os resultados serem consolidados. Também realizamos verificações de variância por país e por aplicação, para que um mercado de grande porte não distorcesse o total regional, e qualquer salto incomum no preço implícito ou no crescimento de unidades foi revisado novamente.
Antes da aprovação final, o modelo passa por múltiplas revisões de analistas, e as premissas são verificadas novamente com os respondentes quando uma nova onda de licitações, mudança de subsídio ou restrição de oferta cria uma mudança significativa. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes de política ou volume. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Dimensionamento do Mercado de Ônibus Elétricos da Ásia-Pacífico pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para ônibus elétricos na Ásia-Pacífico podem parecer muito díspares, principalmente porque cada publicador contabiliza um pool de receitas ligeiramente diferente e utiliza cronogramas distintos para volumes e preços. As diferenças também surgem quando uma estimativa se baseia fortemente em metas de política, enquanto outra permanece mais próxima das unidades entregues e dos pedidos confirmados.
Ao rastrear os volumes entregues e adjudicados país a país e atualizar as faixas de ASP com os resultados de licitações e verificações de inflação, a Mordor Intelligence mantém o valor do mercado de ônibus elétricos da Ásia-Pacífico vinculado às vendas de ônibus, em vez de incluir infraestrutura de carregamento ou receitas mais amplas de veículos comerciais elétricos. A dispersão nos números publicados também é afetada pela inclusão ou não de híbridos plug-in e ônibus a célula de combustível, pela forma como o cronograma de conversão de moeda é tratado e pela rapidez com que as premissas são atualizadas após mudanças de subsídios ou grandes licitações municipais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,90 bilhões de USD (2025) | |
| Publicador do Setor A | 48,48 bilhões de USD (2025) | Esta estimativa parece estar alinhada com uma interpretação mais ampla de receita que pode incluir pools de valor adjacentes discutidos em conjunto com os ônibus (como equipamentos de carregamento e principais componentes do trem de força) e pode aplicar ASPs médios ponderados mais elevados entre os mercados. |
| Empresa Regional de Pesquisa B | 43,00 bilhões de USD (2023) | O valor é apresentado com um ano-base diferente e provavelmente está mais próximo de um instantâneo orientado por implantação e política, onde a intenção de compra e os picos de volume de anos anteriores podem elevar o valor declarado em comparação com uma visão baseada em vendas entregues. |
A tabela mostra que os limites de escopo e a lógica de precificação são geralmente os maiores fatores determinantes da diferença, mesmo antes de as premissas de crescimento serem discutidas. Quando mantemos o modelo ancorado em licitações observáveis, entregas e faixas realistas de ASP por mercado, o resultado é um tamanho de mercado que pode ser explicado passo a passo e atualizado de forma repetível.
Principais Perguntas Respondidas no Relatório
Com que rapidez a eletrificação está avançando entre as frotas de ônibus públicos da Ásia-Pacífico?
A eletrificação das frotas está se expandindo a um CAGR de 19,98%, apoiada por subsídios, quedas nos preços das baterias e mandatos nacionais de emissão zero.
Qual formato de propulsão está crescendo mais rapidamente?
Os ônibus elétricos a célula de combustível lideram o crescimento com um CAGR de 27,88%, graças aos investimentos em hidrogênio no Japão e na Coreia do Sul.
Por que os ônibus de médio porte dominam os pedidos?
A classe de 9 a 14 metros equilibra capacidade de passageiros e manobrabilidade nas ruas, capturando 56,71% das remessas de 2025.
Quais ferramentas de financiamento ajudam as cidades a custear novos ônibus?
Títulos verdes com cupons e contratos de energia como serviço reduzem os custos iniciais e suavizam os fluxos de caixa para as agências.