
Tamanho e Participação do Mercado de Tratores Agrícolas da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Tamanho do Mercado (2026) | 36.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 47.65 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.20 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratores Agrícolas da Ásia Pacífico por Mordor Intelligence
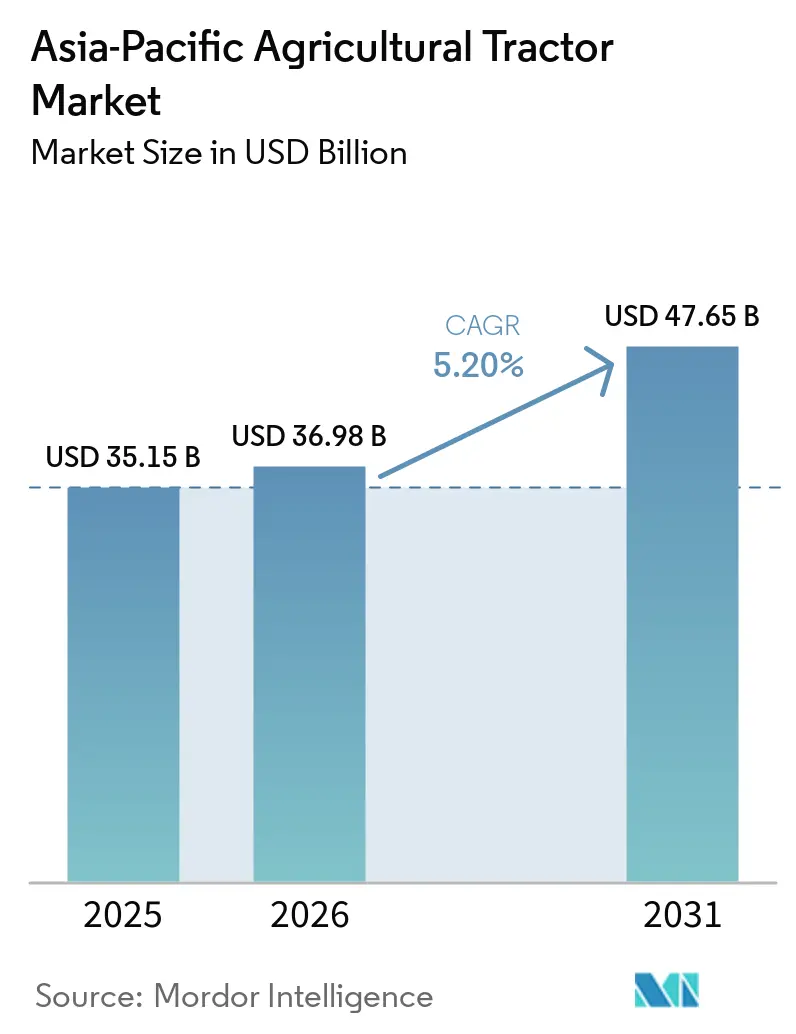
O tamanho do mercado de tratores agrícolas da Ásia-Pacífico deverá expandir de 35,15 bilhões de USD em 2025 para 36,98 bilhões de USD em 2026, com projeção de atingir 47,65 bilhões de USD até 2031, registrando um CAGR de 5,2% ao longo do período de previsão, o que ressalta uma sólida trajetória de expansão ancorada na demanda por mecanização em diversas estruturas agrícolas. A escassez de mão de obra, os generosos subsídios para equipamentos e a rápida adoção de ferramentas de agricultura de precisão continuam a estimular a atividade de compra, enquanto os emergentes modelos de pagamento por uso ampliam o acesso para agricultores de pequena escala. O diesel permanece como a principal escolha de propulsão, mas as alternativas elétricas e híbridas estão ganhando espaço à medida que os governos regionais vinculam incentivos de crédito de carbono à modernização de equipamentos. A intensidade competitiva é moderada, mas bolsões de fragmentação oferecem espaço para fusões, parcerias e empreendimentos de montagem localizada. Os investimentos em plataformas autônomas e tratores de potência intermediária ilustram como os fornecedores equilibram acessibilidade e desempenho para atender ao perfil central de demanda dos sistemas de produção centrados em arroz e grãos.
Principais Conclusões do Relatório
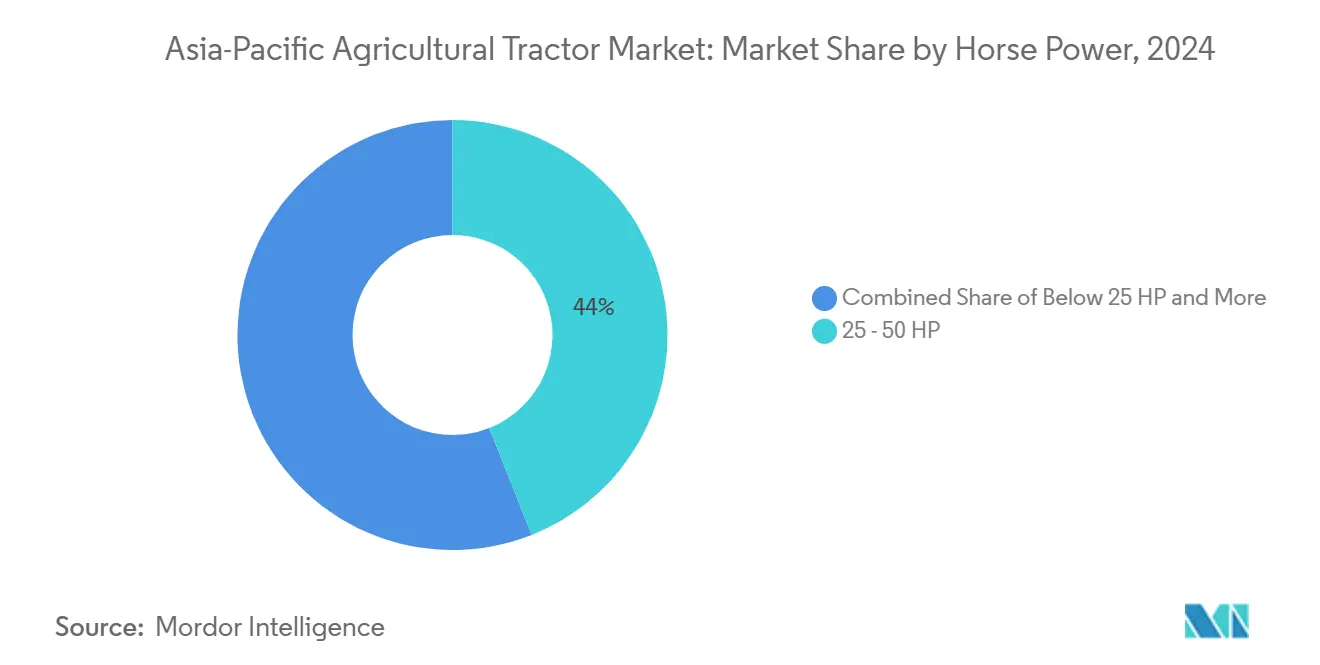
- Por potência do motor, as unidades de 25-50 HP representaram 44% da participação do mercado de tratores agrícolas da Ásia-Pacífico em 2025, enquanto os modelos acima de 150 HP têm projeção de expansão a um CAGR de 8,8% até 2031.
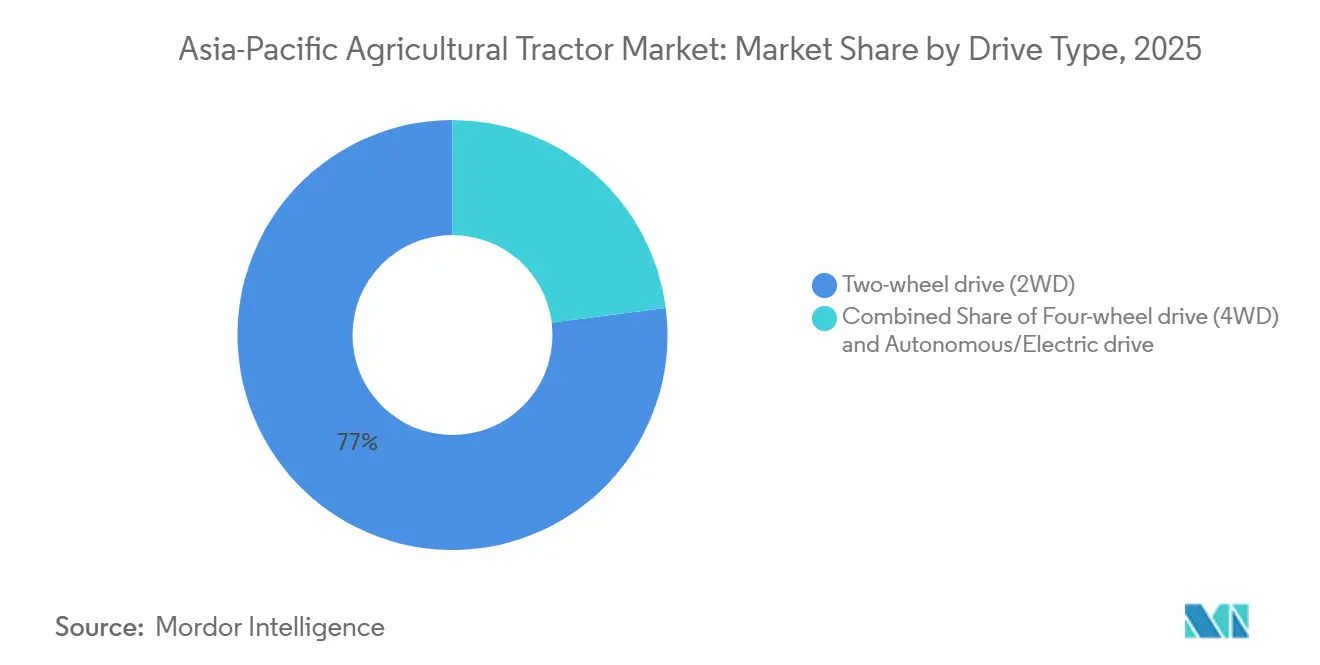
- Por tipo de tração, os tratores de tração nas duas rodas dominaram com 77% da receita de 2025, e as unidades de tração nas quatro rodas estão avançando a um CAGR de 11,4% até 2031.
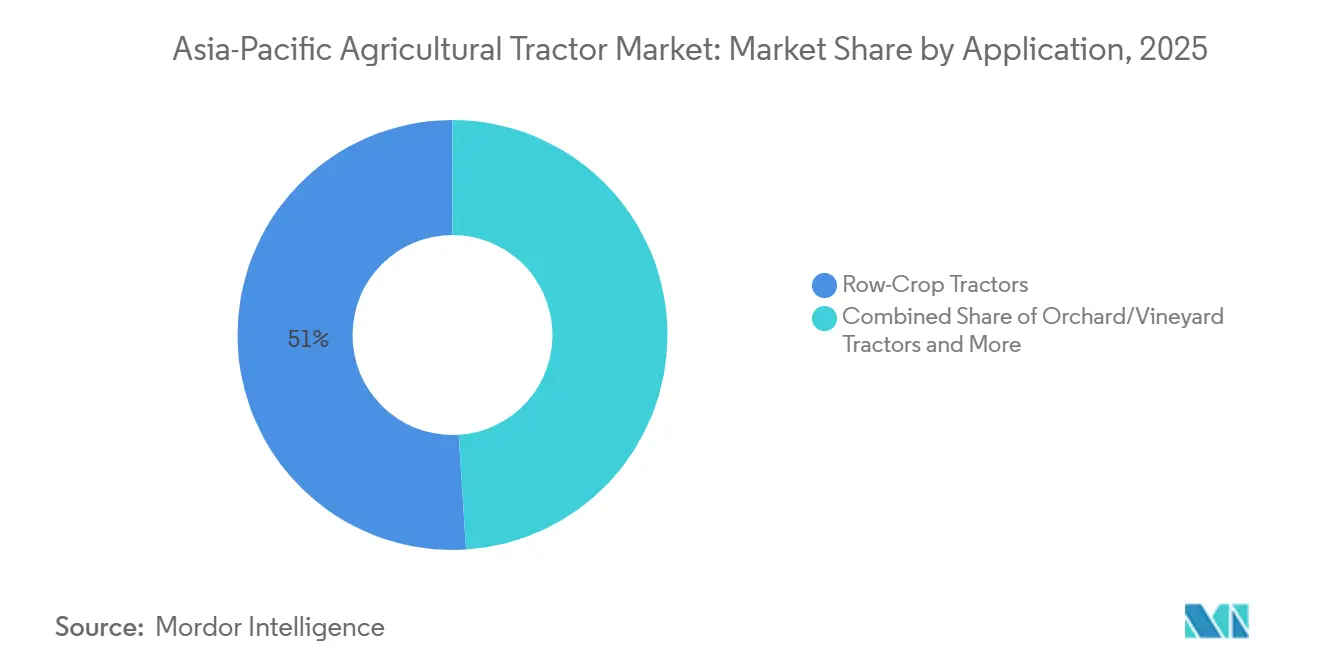
- Por aplicação, os modelos para culturas em fileiras lideraram com 51% do tamanho do mercado de tratores agrícolas da Ásia-Pacífico em 2025, enquanto os tratores de esteira/lagarta têm previsão de crescimento a um CAGR de 13,2% até 2031.
- Por geografia, a China deteve 39% do valor de 2025, enquanto o Vietnã tem projeção de registrar o CAGR mais rápido, de 6,5%, até 2031.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das taxas de mecanização agrícola | +1.8% | China, Índia e Vietnã | Médio prazo (2-4 anos) |
| Subsídios governamentais e linhas de crédito com juros baixos | +1.2% | China, Índia, Tailândia e Indonésia | Curto prazo (≤ 2 anos) |
| Aumento dos custos de mão de obra e migração rural-urbana | +0.9% | Japão, Coreia do Sul e Austrália | Longo prazo (≥ 4 anos) |
| Adoção de plataformas de agricultura de precisão | +0.7% | Austrália, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Modelos de negócios de trator como serviço com pagamento por uso | +0.4% | Índia, Tailândia e Indonésia | Médio prazo (2-4 anos) |
| Incentivos de crédito de carbono para tratores elétricos | +0.2% | China, Japão e Tailândia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Taxas de Mecanização Agrícola
Os governos regionais veem a mecanização como um pilar da política de segurança alimentar. O Vietnã visa aumentar sua cobertura de mecanização no cultivo de lavouras nos próximos anos. A China mantém uma densidade de mecanização mais elevada em comparação com outros países do Sudeste Asiático, como Vietnã e Tailândia, destacando um substancial potencial de convergência para os mercados emergentes. O Banco Mundial concedeu um empréstimo substancial em 2025 para impulsionar a adoção de equipamentos ecológicos na China, reforçando o apoio fiscal para a modernização de maquinários. Os fabricantes japoneses estão relocando capacidade para a Indonésia para atender à demanda regional em rápido crescimento. Tais deslocamentos de produção indicam que as cadeias de suprimentos estão evoluindo para se alinhar com os centros de crescimento do mercado de tratores agrícolas da Ásia Pacífico.
Aumento dos Custos de Mão de Obra e Migração Rural-Urbana
As mudanças demográficas estão elevando os níveis salariais, reduzindo o contingente de mão de obra agrícola. A base central de trabalhadores rurais do Japão reduziu-se à metade ao longo de duas décadas, levando fabricantes locais como a Kubota a redirecionar capacidade para plantas asiáticas de menor custo, ao mesmo tempo em que aceleram os pipelines de produtos autônomos[1]. A Coreia do Sul apresenta pressão comparável. A Daedong Corporation planeja comercializar tratores autônomos de Nível 4 até o final de 2025 para enfrentar a escassez de operadores. O produto interno bruto agrícola da Tailândia está previsto para se recuperar moderadamente nos próximos anos, com a Siam Kubota enfatizando pacotes de agricultura inteligente para compensar os déficits de mão de obra. Os programas de compartilhamento de maquinário de Taiwan, com arrendamentos secos e molhados, ilustram estratégias regionais para elevar as taxas de utilização de equipamentos em um contexto de encolhimento da oferta de mão de obra.
Modelos de Negócios de Trator como Serviço com Pagamento por Uso
Os serviços de aluguel suavizam os obstáculos de despesas de capital para os pequenos agricultores que dominam as estruturas agrícolas regionais. A plataforma Trringo da Mahindra & Mahindra Ltd. em Karnataka atende à demanda de aluguel de tratores em nível estadual por meio de uma rede de mais de 100 centros apoiados por financiamento governamental. Ecossistemas semelhantes de pagamento por uso estão emergindo na Tailândia e na Indonésia, permitindo que os proprietários recuperem os custos mais rapidamente e que os locatários acessem ferramentas especializadas apenas quando necessário. O alinhamento dos aplicativos de aluguel com a telemática garante relatórios em tempo real sobre a saúde dos equipamentos, reduzindo o tempo de inatividade para ambas as partes. Os financiadores estão cada vez mais incorporando seguros baseados em uso nos pacotes de aluguel, reduzindo ainda mais a exposição ao risco. Este modelo de uso cria demanda secundária por serviços de recondicionamento em meia-vida, expandindo os fluxos de receita do mercado de reposição para fabricantes e revendedores.
Adoção de Plataformas de Agricultura de Precisão
A digitalização está redefinindo a mecanização. O kit de ferramentas de agricultura inteligente da Kubota na Tailândia aumentou a eficiência das tarefas por meio do monitoramento em tempo real das condições do solo. A Yanmar concluiu testes de campo na Tailândia que integraram posicionamento de precisão centimétrica para executar simultaneamente o preparo do solo e a semeadura, financiados em parte pela Agência de Cooperação Internacional do Japão[2]. A LS Mtron da Coreia do Sul lançou um conjunto de dados de tratores conectado à nuvem e inaugurou o maior centro de experiência em tratores autônomos do país para acelerar o treinamento de agricultores. A convergência de GPS, 5G e inteligência artificial está direcionando o mercado de tratores agrícolas da Ásia Pacífico para modelos de serviço centrados em dados que aumentam os rendimentos enquanto reduzem o uso de recursos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de aquisição inicial | −1.1% | Índia, Indonésia, Vietnã e Filipinas | Curto prazo (≤ 2 anos) |
| Baixo nível de conscientização dos agricultores e habilidades dos operadores | −0.8% | Vietnã, Indonésia, Mianmar e Camboja | Médio prazo (2-4 anos) |
| Fragmentação das propriedades rurais limitando as eficiências de escala | −0.6% | Índia, China, Tailândia e Filipinas | Longo prazo (≥ 4 anos) |
| Tarifas de importação sobre motores de alta potência em países selecionados da região | −0.3% | Indonésia, Tailândia e Malásia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Aquisição Inicial
A intensidade de capital restringe a penetração de tratores em bolsões rurais de menor renda. O Paquistão, onde 64% das propriedades rurais ocupam menos de 5 acres, registrou apenas 35% de mecanização, em comparação com 70% em muitos mercados europeus, ilustrando as lacunas de acessibilidade. Os bancos frequentemente tratam os tratores como ativos não produtivos, cotando taxas de juros mais elevadas em relação aos empréstimos para lavouras, o que infla o custo de propriedade. Os fabricantes aliviam parcialmente o impacto do preço por meio de planos de pagamento diferido e serviços agrupados, embora a penetração permaneça concentrada entre os agricultores com melhor garantia. O aumento das importações de equipamentos usados do Japão e da Coreia do Sul oferece uma solução paliativa, mas aumenta a complexidade de manutenção devido à disponibilidade de peças.
Baixo Nível de Conscientização dos Agricultores e Habilidades dos Operadores
Os déficits de habilidades reduzem os retornos de utilização de maquinários sofisticados. O Vietnã satisfaz apenas 32% das necessidades domésticas de equipamentos por meio da produção local, deixando uma lacuna para modelos importados que exigem operação avançada e conhecimento de manutenção. Os centros de treinamento ficam aquém das necessidades populacionais, criando incompatibilidades entre as capacidades dos equipamentos e as práticas de campo. A Coreia do Sul aproveita padrões de qualidade como o Índice de Excelência em Qualidade do Padrão Coreano para promover interfaces de tratores intuitivas, com a Daedong classificada em primeiro lugar para tratores em 2024, refletindo um design deliberado para reduzir as curvas de aprendizado. Painéis digitalizados com prompts baseados em ícones e prompts multilíngues melhoram a acessibilidade, mas dependem de uma infraestrutura robusta de conectividade rural que permanece desigual fora das economias avançadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Potência do Motor:
A Versatilidade da Faixa Intermediária Impulsiona o Crescimento do VolumeA faixa de 25-50 HP capturou 44% do mercado de tratores agrícolas da Ásia-Pacífico em 2025, pois pequenos e médios arrozais dominam as economias produtoras de arroz, como Índia e Vietnã. Essa faixa de potência equilibra o custo de aquisição com a versatilidade para múltiplas culturas, incentivando compras recorrentes e fomentando uma ampla rede de revendedores e serviços. As fórmulas de subsídio na China e na Tailândia frequentemente utilizam 50 HP como limite de reembolso, direcionando ainda mais a demanda para essa faixa. As unidades acima de 150 HP, embora representem uma base instalada menor, registram um CAGR de 8,8% até 2031, pois fazendas comerciais na Austrália e propriedades consolidadas na China buscam maior potência de tração para preparo profundo do solo e plantadeiras de alta capacidade.
A faixa de 101-150 HP está evoluindo como um caminho de atualização incremental para fazendas médias que superam os equipamentos de médio porte, mas não conseguem justificar os modelos de topo de linha. Em 2025, a China revisou suas políticas para aumentar os subsídios para tratores de esteira de alta potência e introduzir subsídios para sistemas de controle inteligente, sinalizando um impulso em direção à eficiência digital. A Coreia do Sul está avaliando incentivos semelhantes dentro do seu Roteiro de Expansão de Fazendas Inteligentes. À medida que a conectividade se torna parte integrante, a segmentação por potência está se mesclando com os níveis de prontidão tecnológica, obrigando os fabricantes a incluir sensores, módulos de orientação e diagnósticos remotos mesmo em ofertas de menor potência para manter o interesse dos compradores.

Por Aplicação:
Preeminência das Culturas em Fileiras e Impulso AutônomoOs tratores para culturas em fileiras atenderam 51% do tamanho do mercado de 2025, refletindo o predomínio do cultivo de cereais na China, Índia e Sudeste Asiático. Sua largura de via ajustável e a flexibilidade da TDP (tomada de potência) se adaptam a diversos espaçamentos entre fileiras, tornando-os a escolha padrão de mecanização. Os tratores utilitários ficam logo atrás, servindo a funções de pecuária e transporte em fazendas mistas.
Os tratores de esteira/lagarta têm previsão de crescimento a um CAGR de 13,2% até 2031. Os tratores de esteira/lagarta permanecem como nicho, preferidos no Delta do Mekong e nos arrozais japoneses, onde a baixa compactação do solo é fundamental. Os tratores para pomares e vinhedos atendem ao setor vitivinícola em expansão da Austrália e aos cinturões de frutas de alto valor da China, ressaltando a heterogeneidade geográfica dentro do mercado de tratores agrícolas da Ásia-Pacífico. O protótipo autônomo sem cabos LF2204 da YTO incorpora links 5G, orientação por sistema de posicionamento global e radar de ondas milimétricas para percorrer campos sem supervisão humana, com lançamento comercial previsto para dentro de cinco anos. À medida que a funcionalidade autônoma migra para os segmentos convencionais, os limites tradicionais entre tipos de tratores podem se dissolver, substituídos por chassis modulares que aceitam unidades de potência e orientação intercambiáveis.
Por Tipo de Tração:
Simplicidade da Tração nas Duas Rodas Encontra a Tração das Quatro RodasOs tratores de tração nas duas rodas (2WD) detinham 77% de participação de mercado em 2025, pois seu menor custo de aquisição se alinha ao perfil de compra dominado por pequenos agricultores no Sul e Sudeste Asiático. Os modelos de tração nas quatro rodas (4WD) estão ganhando espaço a um CAGR de 11,4% até 2031, à medida que as fazendas se consolidam e o cultivo migra para culturas de terras altas que exigem maior tração. No Delta do Mekong, os programas de subsídio governamental para áreas alagadas reembolsam parte do custo dos tratores de tração nas quatro rodas, acelerando a transição dos modelos de tração nas duas rodas.
Os sistemas de direção autônoma atualmente detêm uma participação insignificante, mas estão preparados para uma ascensão exponencial assim que os testes regulatórios avançarem para a aprovação comercial. A Coreia do Sul concluiu os testes nacionais de autonomia de Nível 3 em 2024, abrindo caminho para os lançamentos de Nível 4 planejados pela Daedong no final de 2025. As economias operacionais decorrentes das passagens de campo sem motorista podem compensar os prêmios iniciais dentro de quatro safras, de acordo com usuários-piloto no Japão. Com a telemetria permitindo atualizações de software via rede, o tipo de tração pode se tornar um atributo definido por software em vez de uma restrição de hardware, ampliando a flexibilidade de design para os fabricantes de equipamentos originais.
Análise Geográfica
Mercado de Tratores Agrícolas da China e da Índia
A China permaneceu como âncora, detendo 39% do valor em 2025, impulsionada pela modernização de equipamentos e pela ampliação das categorias de subsídio, além de ter elevado o suporte por unidade para tratores de grande porte. A YTO, fabricante doméstica, aumentou sua produção de tratores, apoiada pelo crescimento das exportações para a Ásia Central. Os fabricantes internacionais estão expandindo sua presença local, com a Kubota planejando estabelecer uma unidade de fabricação de tratores na Índia.
Mercado de Tratores Agrícolas do Vietnã
O Vietnã se destaca com um CAGR projetado de 6,5% até 2031, à medida que busca densidades de mecanização mais próximas das de seus pares regionais. A montagem doméstica atende apenas a um terço da demanda, garantindo uma dependência sustentada de importações. Os esquemas de subsídio do Delta do Mekong para unidades 4WD e a automação da colheita de arroz impulsionam um crescimento acima da tendência. A crescente penetração dos serviços de pagamento por uso acelera ainda mais a adoção entre propriedades fundiárias fragmentadas.
Mercado de Tratores Agrícolas da APAC
Índia, Japão, Austrália, Coreia do Sul e Tailândia apresentam trajetórias de crescimento variadas. A Austrália experimentou uma queda cíclica nas vendas de unidades no último ano, mas mantém uma taxa de crescimento significativa à medida que os preços das commodities se estabilizam. A Coreia do Sul canaliza foco estratégico para exportações de tecnologia autônoma, enquanto a Tailândia aproveita as isenções fiscais para veículos elétricos para fomentar a montagem de tratores elétricos. Em conjunto, esses mercados formam um mosaico onde as nuances políticas e as necessidades agronômicas moldam perfis de demanda localizados.
Cenário Competitivo
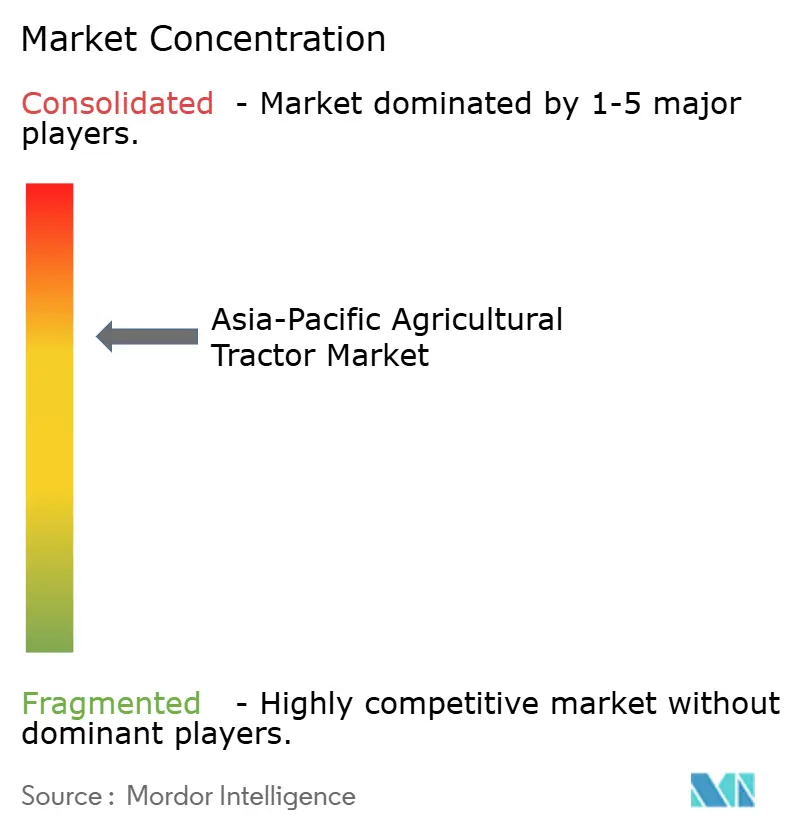
O mercado de tratores agrícolas da Ásia-Pacífico abriga um campo competitivo moderadamente consolidado. Mahindra & Mahindra Ltd., Deere & Company, Kubota Corporation, CNH Industrial N.V. e Tractors and Farm Equipment Limited detinham coletivamente a maior parte da receita em 2025. A Mahindra & Mahindra Ltd. aproveita sua escala doméstica para financiar incursões internacionais e expandiu sua capacidade em toda a Índia para atender às exportações para a América do Sul e a África. A Deere & Company investe na integração de soluções de agricultura de precisão, adquirindo startups de software que habilitam insights agronômicos baseados em nuvem para suas séries 5E e 6B. A Kubota Corporation aplica um modelo de duplo polo, com fábricas japonesas reservadas para segmentos premium e sua futura unidade indiana focada em modelos globais de médio porte com custo otimizado.
A Daedong encerrou um vínculo de duas décadas com a Deere & Company para acelerar o desenvolvimento de plataformas proprietárias, incluindo tratores de grande porte HX voltados para a autonomia de Nível 4 até o final de 2025. A empresa simultaneamente garantiu um contrato de fornecimento substancial com a afiliada norte-americana da Doosan Bobcat para ampliar sua presença na América do Norte. A AGCO Corporation fez parceria com a SDF para codesenvolver modelos utilitários abaixo de 85 HP, preenchendo uma lacuna de produto que representa uma parcela significativa da demanda mundial de tratores AGCO e SDF Firmam Nova Parceria para Fortalecer a Posição Global no Segmento de Tratores de Baixa e Média Potência, agcocorp.com">[3].
As prioridades estratégicas convergem para autonomia, eletrificação e monetização de serviços. A plataforma de aluguel Trringo da Mahindra & Mahindra Ltd. exemplifica a inovação em serviços ao gerar receitas recorrentes enquanto expande a exposição da marca entre agricultores que adquirem tratores pela primeira vez. A Kubota Corporation e a Yanmar Holdings Co., Ltd. investem em trens de força compatíveis com hidrogênio como proteção contra a volatilidade no fornecimento de baterias. A marca New Holland da CNH Industrial N.V. pilota estações de troca de bateria em campo na Austrália, testando vantagens de tempo de atividade. Tais movimentos indicam que a diferenciação competitiva está migrando das especificações de potência para soluções integradas que combinam hardware, software e financiamento.
Líderes do Setor de Tratores Agrícolas da Ásia Pacífico
-
Mahindra & Mahindra Ltd.
-
Deere & Company
-
Kubota Corporation
-
CNH Industrial N.V.
-
Tractors and Farm Equipment Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratores Agrícolas da Ásia-Pacífico Empresas cobertas neste relatório
- Mahindra & Mahindra Ltd.
- Deere & Company
- Kubota Corporation
- CNH Industrial N.V.
- AGCO Corporation
- Tractors and Farm Equipment Limited
- Sonalika Group (International Tractors Limited (ITL)
- Daedong
- SDF S.p.A
- Minsk Tractor Works
- Weichai Lovol Intelligent Agricultural Technology CO., LTD
- Zoomlion Agriculture Machinery Co., Ltd.
- Changzhou Dongfeng Agricultural Machinery Group Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Tratores Agrícolas da Ásia-Pacífico
- Julho de 2025: A Tractors and Farm Equipment Limited e a AGCO Corporation concluíram um acordo de USD 260 milhões, transferindo a propriedade completa e os direitos exclusivos da marca Massey Ferguson para a TAFE nos mercados da Índia, Nepal e Butão. Este acordo encerra os arranjos comerciais anteriores entre as empresas e altera o cenário competitivo no mercado de tratores agrícolas da Ásia Pacífico.
- Outubro de 2024: Na Exposição Internacional de Maquinário Agrícola da China de 2024, a Zoomlion Agriculture Machinery Co., Ltd. exibiu seu trator híbrido DV3804 (380 HP) e o trem de força híbrido HEV500. A empresa está expandindo para os segmentos de tratores de alto desempenho e inteligentes. A Zoomlion Agriculture Machinery Co., Ltd. está aumentando sua presença no Sudeste Asiático por meio da integração de inteligência artificial, soluções digitais e modelos de tratores específicos para a região.
Escopo do Relatório do Mercado de Tratores Agrícolas da Ásia Pacífico
Um trator é um veículo industrial com uma ou duas rodas pequenas na frente e duas rodas grandes na parte traseira, utilizado para fins agrícolas e outras funções. É usado para movimentar o implemento acoplado que ara o campo ou realiza diferentes atividades. Para este relatório, foram considerados os tratores utilizados em operações agrícolas. O relatório não abrange outras máquinas agrícolas e implementos para tratores. Os tratores utilizados para fins industriais e de construção também estão excluídos do estudo.
O mercado de tratores agrícolas da Ásia-Pacífico é segmentado por potência (menos de 25 HP, 25-100 HP, 51-100 HP, 101-150 HP e acima de 105 HP), tipo (tratores para pomares, tratores para culturas em fileiras e outros tipos) e geografia (China, Índia, Japão, Austrália e restante da Ásia-Pacífico). O relatório oferece tamanho de mercado e previsões para todos os segmentos acima em termos de valor (USD).
Visão geral da segmentação
| Abaixo de 25 HP |
| 25-50 HP |
| 51-100 HP |
| 101-150 HP |
| Acima de 150 HP |
| Tratores para Culturas em Fileiras |
| Tratores para Pomares/Vinhedos |
| Tratores de Esteira/Lagarta |
| Outras Aplicações |
| Tração nas duas rodas (2WD) |
| Tração nas quatro rodas (4WD) |
| China |
| Índia |
| Japão |
| Austrália |
| Coreia do Sul |
| Indonésia |
| Tailândia |
| Vietnã |
| Restante da Ásia Pacífico |
| Por Potência do Motor | Abaixo de 25 HP |
| 25-50 HP | |
| 51-100 HP | |
| 101-150 HP | |
| Acima de 150 HP | |
| Por Aplicação | Tratores para Culturas em Fileiras |
| Tratores para Pomares/Vinhedos | |
| Tratores de Esteira/Lagarta | |
| Outras Aplicações | |
| Por Tipo de Tração | Tração nas duas rodas (2WD) |
| Tração nas quatro rodas (4WD) | |
| Por Geografia | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Indonésia | |
| Tailândia | |
| Vietnã | |
| Restante da Ásia Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de tratores agrícolas da Ásia Pacífico em 2025?
O mercado está avaliado em USD 35,15 bilhões em 2025.
Qual é a projeção de crescimento do mercado no período 2026-2031?
Projeta-se um CAGR de 5,2%, elevando o valor para 47,65 bilhões de USD até 2031.
Qual segmento de trator registrou a maior participação em 2025?
Os tratores para culturas em fileiras lideraram com 51% do tamanho do mercado em 2025.
Qual é o domínio dos tratores de tração nas duas rodas?
Por tipo de tração, os tratores de tração nas duas rodas dominaram com 77% do tamanho do mercado de 2025.