
Tamanho e Participação do Mercado de Medicamentos Antiplaquetários
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 10.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 15.46 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.21 % |
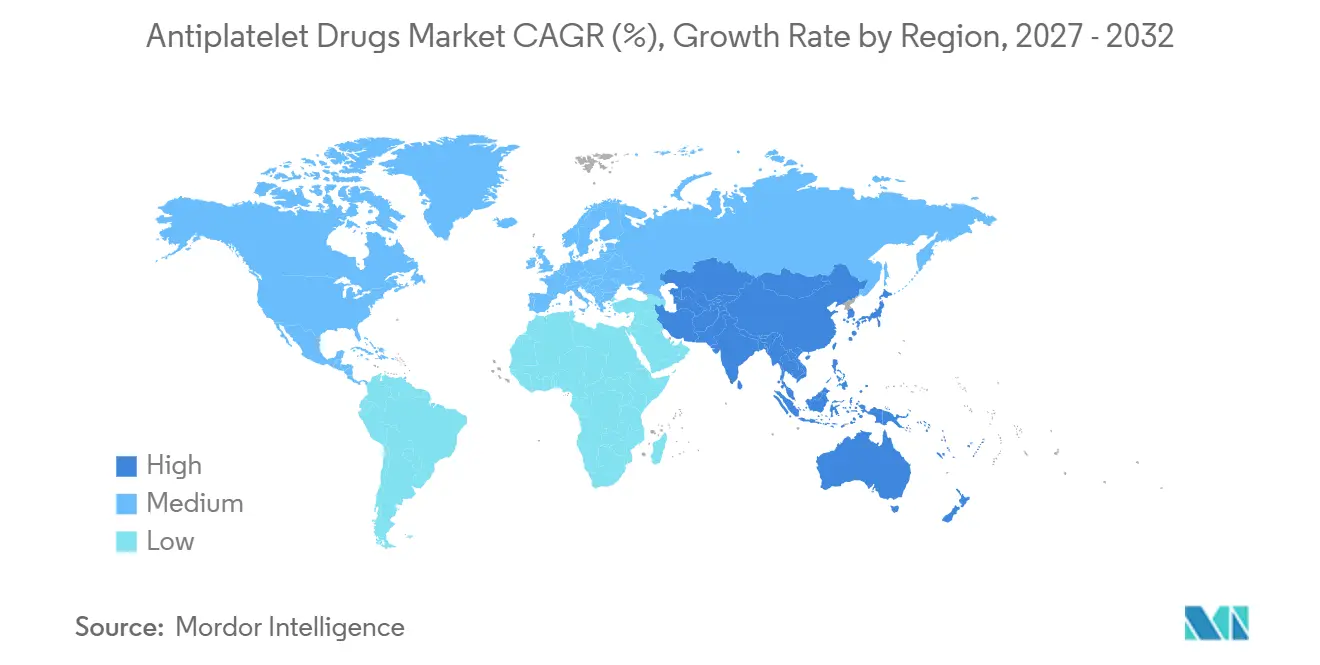
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
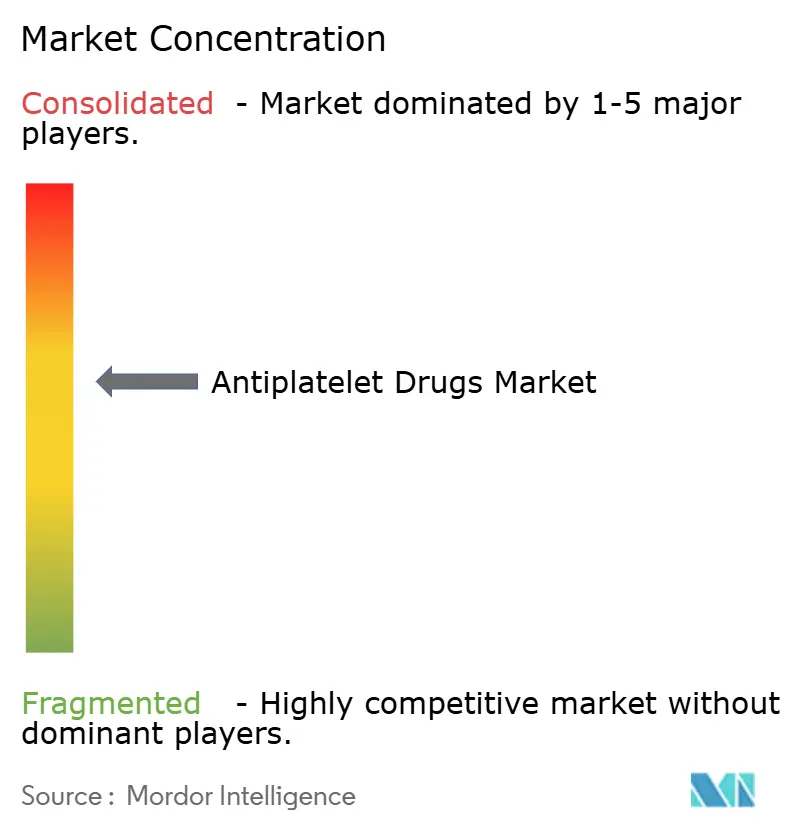
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos Antiplaquetários por Mordor Intelligence
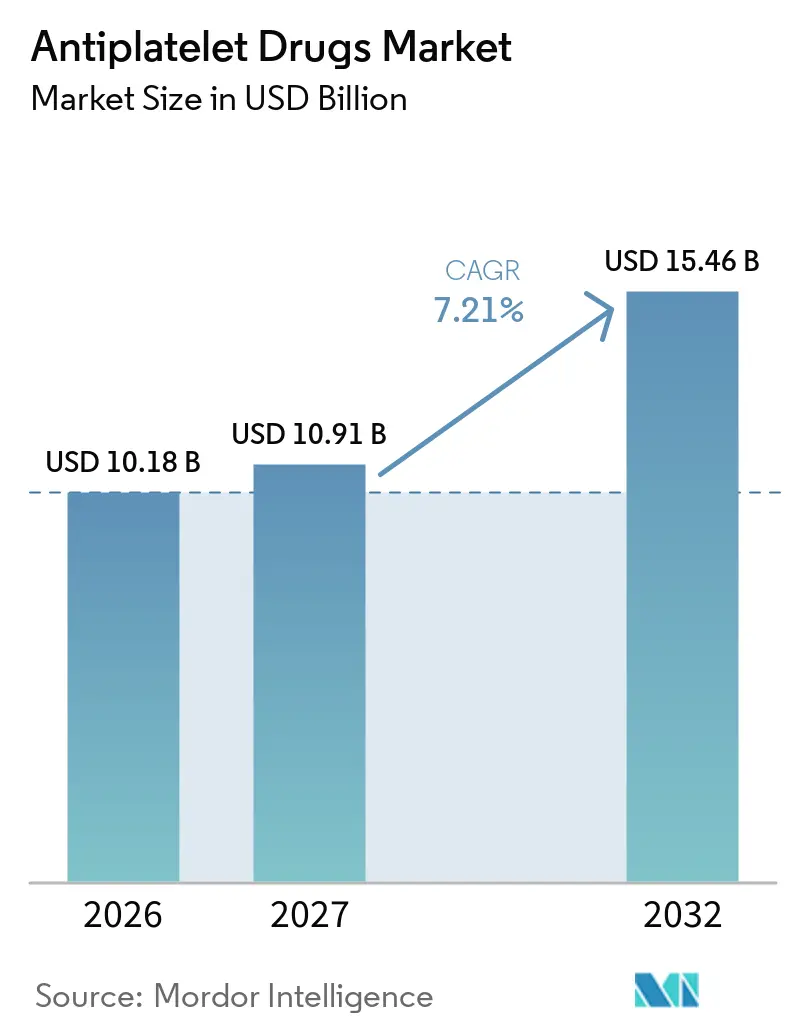
O tamanho do Mercado de Medicamentos Antiplaquetários tem projeção de expansão de 10,18 bilhões de USD em 2026 e 10,91 bilhões de USD em 2027 para 15,46 bilhões de USD até 2032, registrando um CAGR de 7,21% entre 2027 e 2032.
O crescimento robusto está ancorado em três forças estruturais: aumento da mortalidade cardiovascular, uso mais amplo de inibidores de P2Y12 potentes endossados por diretrizes e rápida expansão da capacidade de intervenção coronária percutânea (ICP) em economias emergentes. As tendências paralelas incluem o envelhecimento da população que intensifica o risco trombótico, a aceitação por parte dos pagadores da terapia antiplaquetária dupla potente e os investimentos dos fabricantes em formulações direcionadas etnicamente que abordam a variação na resposta ao medicamento impulsionada pelo genótipo. A estratégia competitiva agora depende de equilibrar eficácia superior com risco de sangramento, expandir portfólios injetáveis para cuidados agudos e aproveitar plataformas digitais de adesão para prolongar a duração da terapia. Há abundância de oportunidades na Europa Central e Oriental, América Latina e Sudeste Asiático, onde a penetração da ICP fica aquém dos benchmarks de países de alta renda. Ao mesmo tempo, os ventos contrários decorrem de preocupações com sangramento grave e da substituição de anticoagulantes orais diretos em pacientes com fibrilação atrial. Ao longo do horizonte de previsão, espera-se que o mercado de medicamentos antiplaquetários permaneça orientado por volume, mas competitivo em preço, à medida que o ticagrelor genérico e os biossimilares domésticos de P2Y12 corroem as margens das marcas na Ásia e na Europa.
Principais Conclusões do Relatório
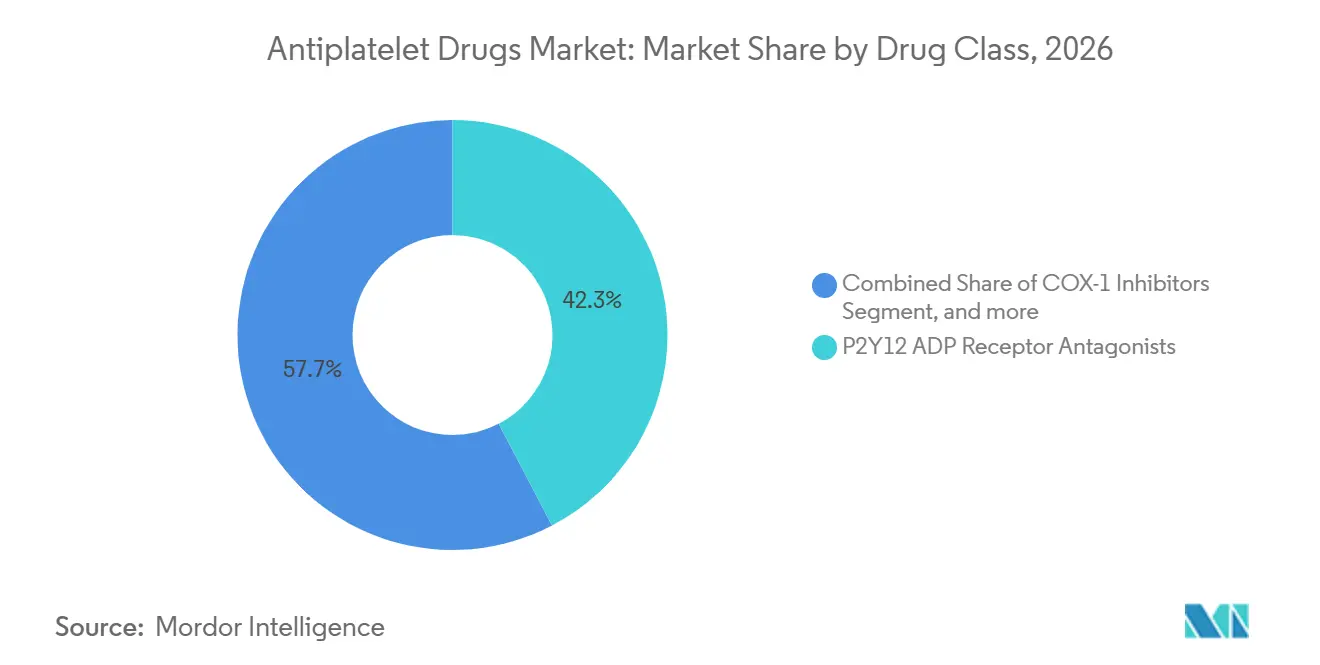
- Por classe de medicamento, os inibidores de P2Y12 lideraram com 42,34% de participação no mercado de medicamentos antiplaquetários em 2026; os agentes glicoproteína IIb/IIIa têm previsão de expansão a um CAGR de 9,54% até 2032.
- Por aplicação, o infarto do miocárdio representou 36,54% do mercado de medicamentos antiplaquetários em 2026, enquanto a demanda por ICP avança a um CAGR de 9,43% até 2032.
- Por via de administração, as formulações orais representaram 72,34% da participação na receita em 2026; os injetáveis têm projeção de crescimento a um CAGR de 9,76% até 2032.
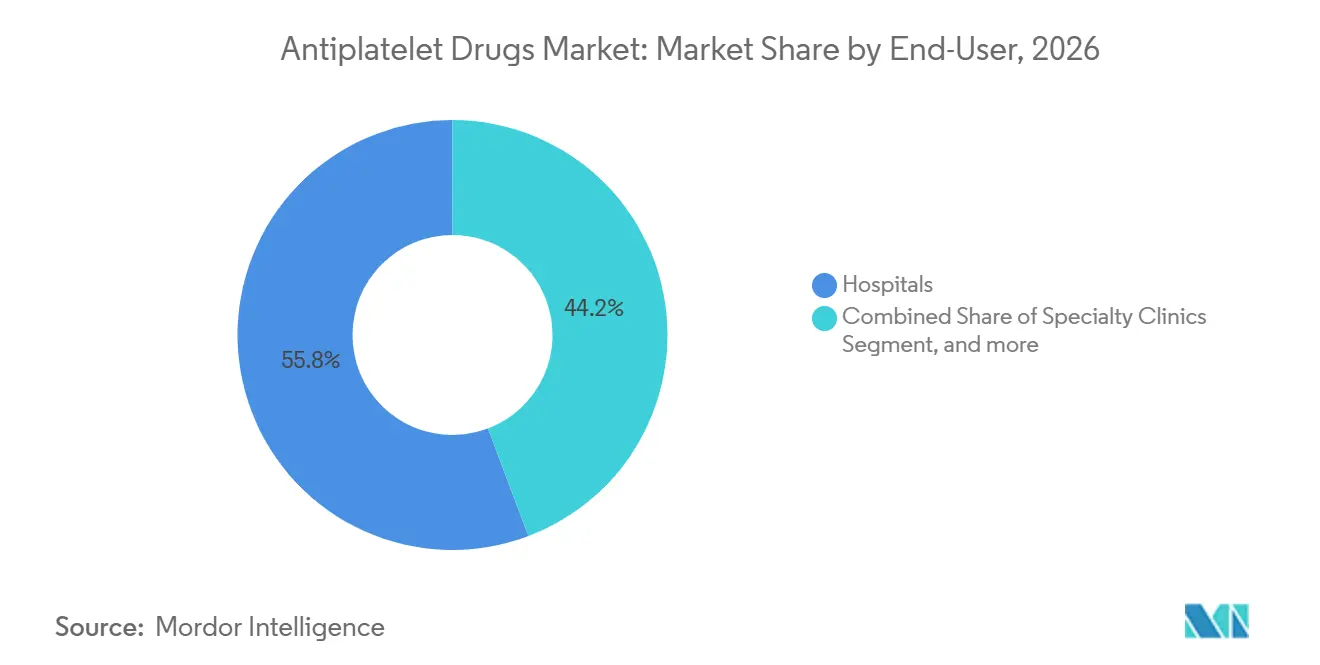
- Por usuário final, os hospitais representaram 55,76% do volume global em 2026, enquanto os ambientes de cuidados domiciliares crescem a um CAGR de 10,54%.
- Por geografia, a América do Norte representou 43,12% da receita global em 2026, e a Ásia-Pacífico tem projeção de crescimento ao CAGR mais rápido de 8,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Carga Global de Doenças Cardiovasculares | +1.8% | Global, com pressão aguda no Sul da Ásia e na África Subsaariana | Longo prazo (≥ 4 anos) |
| Rápido Crescimento da População Geriátrica | +1.5% | América do Norte, Europa, Japão; emergindo na China | Longo prazo (≥ 4 anos) |
| Adoção Orientada por Diretrizes da Terapia Antiplaquetária Dupla | +1.3% | América do Norte, Europa Ocidental, Austrália | Médio prazo (2-4 anos) |
| Proliferação de Intervenções Coronárias Percutâneas | +1.2% | Núcleo da Ásia-Pacífico, expansão para o Oriente Médio e América Latina | Médio prazo (2-4 anos) |
| Expansão da Terapia Personalizada Guiada por Testes de Função Plaquetária | +0.7% | América do Norte, centros europeus selecionados | Curto prazo (≤ 2 anos) |
| Desenvolvimento de Inibidores Orais de P2Y12 Direcionados Etnicamente | +0.6% | Leste Asiático (China, Japão, Coreia do Sul), Sudeste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga Global de Doenças Cardiovasculares
A mortalidade cardiovascular atingiu 19,8 milhões de mortes em 2022, das quais a doença cardíaca isquêmica contribuiu com 9 milhões, reforçando a necessidade de terapia de prevenção secundária em todo o mundo. Os países de baixa e média renda agora respondem por 80% dessas fatalidades, mas a cobertura antiplaquetária permanece abaixo de 30% dos pacientes elegíveis, sustentando uma demanda não atendida considerável no Sul da Ásia e na África Subsaariana. O Plano de Ação Global 2025 da Organização Mundial da Saúde visa 50% de cobertura antiplaquetária até 2030, uma meta que requer o início da terapia para 200 milhões de pacientes adicionais. Os governos da Índia, Nigéria e Indonésia responderam com licitações de aquisição que favorecem o clopidogrel genérico, expandindo o grupo de pacientes elegíveis para tratamento enquanto desafiam os preços das marcas. Os fabricantes, portanto, enfrentam um imperativo duplo: manter volumes de oferta abundantes e desenvolver formulações otimizadas em custo para sistemas de saúde com orçamento limitado.
Rápido Crescimento da População Geriátrica
Adultos com 65 anos ou mais apresentam reatividade plaquetária três vezes maior e risco trombótico cinco vezes maior em comparação com coortes mais jovens, posicionando-os como usuários primários de terapia antiplaquetária crônica[1]. As Nações Unidas projetam que 1,6 bilhão de pessoas estarão nessa faixa etária até 2050, com o crescimento mais acentuado no Leste Asiático e no Sul da Europa. O Japão ilustra o desafio: pacientes com mais de 75 anos representaram 68% das internações por síndrome coronária aguda em 2024, mas a dose padrão de ticagrelor aumentou as complicações hemorrágicas em 40%, levando à adoção de regimes de dose reduzida. Dinâmicas semelhantes na China e na Itália estão impulsionando pesquisas sobre comprimidos de dose mais baixa, triagem genotípica e testes de função plaquetária para personalizar a intensidade da terapia. A crescente base de idosos, portanto, expande a demanda, mas amplifica o escrutínio de segurança.
Adoção Orientada por Diretrizes da Terapia Antiplaquetária Dupla
A diretriz ACC/AHA/SCAI de 2025 conferiu ao ticagrelor ou prasugrel o status de Classe I para pacientes com síndrome coronária aguda submetidos a ICP, relegando o clopidogrel a uma opção de reserva. Os formulários hospitalares dos EUA rapidamente se alinharam: o ticagrelor ocupou 61% das prescrições pós-ICP em 2025, ante 42% dois anos antes. As diretrizes europeias espelharam essa prioridade para pacientes com diabetes e doença multivascular, embora os pagadores nacionais tenham retardado a implementação por meio de regras de terapia escalonada. Consequentemente, a América do Norte e a Escandinávia exibem adoção rápida, enquanto o Sul e o Leste da Europa ficam para trás em até dois anos. No geral, o reforço das diretrizes sustenta os segmentos premium, mas intensifica o escrutínio dos pagadores sobre o risco de sangramento e o impacto orçamentário.
Expansão da Terapia Personalizada Guiada por Testes de Função Plaquetária
Ensaios no ponto de atendimento, como o VerifyNow e a tromboelastografia, revelaram que 28% dos pacientes tratados com clopidogrel apresentam alta reatividade plaquetária em tratamento, com um aumento de 2,3 vezes no risco de infarto do miocárdio recorrente[2]. Quatorze centros acadêmicos dos EUA integraram testes de rotina em 2025, escalando os não respondedores para ticagrelor ou prasugrel. A modelagem econômica mostra que prevenir um único infarto do miocárdio recorrente compensa o custo de USD 150 a USD 300 dos testes. Persistem barreiras, incluindo a ausência de pontos de corte padronizados e reembolso fragmentado, mas espera-se que a adoção cresça à medida que as diretrizes evoluam e os custos dos dispositivos caiam.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de Eventos Hemorrágicos Graves | -1.4% | Global, agudo em populações idosas (América do Norte, Europa, Japão) | Médio prazo (2-4 anos) |
| Alto Custo dos Novos Agentes Antiplaquetários | -1.1% | Países de baixa e média renda (África Subsaariana, Sul da Ásia, América Latina) | Longo prazo (≥ 4 anos) |
| Polimorfismos Genéticos que Limitam a Responsividade ao Medicamento | -0.6% | Leste Asiático, Oriente Médio, subgrupos europeus selecionados | Médio prazo (2-4 anos) |
| Tendência de Substituição por Anticoagulantes Orais Diretos | -0.8% | América do Norte, Europa Ocidental (coortes com fibrilação atrial) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Eventos Hemorrágicos Graves
O sangramento do tipo BARC 3 ou 5 afeta 2% a 4% dos usuários de ticagrelor ou prasugrel a cada ano, em comparação com 1,5% a 2,5% para o clopidogrel, intensificando a preocupação dos clínicos com pacientes idosos. Uma metanálise de 2024 mostrou que cada ano acima dos 75 anos aumenta o risco de sangramento em 8%. Os centros europeus mitigam isso trocando pacientes estáveis de agentes potentes para clopidogrel após 3 meses, reduzindo pela metade os sangramentos graves sem aumentar os eventos trombóticos. A comunicação de segurança da FDA dos EUA de 2025 destacou o risco de hemorragia intracraniana em adultos com mais de 80 anos e incentivou durações de terapia mais curtas[3]. Para preservar a participação, os fabricantes estão testando comprimidos de dose reduzida e combinações fixas com inibidores da bomba de prótons.
Alto Custo dos Novos Agentes Antiplaquetários
Os preços de varejo mensais de USD 300 a USD 400 para ticagrelor ou prasugrel os tornam inacessíveis em muitos ambientes de baixa renda, onde os pacientes frequentemente pagam 40% a 70% dos custos de farmácia do próprio bolso. A autoridade de preços da Índia limitou o ticagrelor de marca a INR 1.200 (USD 14) em 2024, forçando as empresas a se voltarem para parcerias com genéricos. Na África Subsaariana, mesmo o clopidogrel a USD 5 por mês está além do alcance da maioria dos sobreviventes pós-infarto do miocárdio, levando a altas taxas de descontinuação. As análises de custo-efetividade excedem USD 150.000 por QALY nesses ambientes, levando os pagadores a restringir o reembolso às coortes de maior risco.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Medicamento:
Inibidores Potentes de P2Y12 Dominam a Receita Enquanto os Agentes IIb/IIIa AceleramOs antagonistas de P2Y12 detiveram 42,34% da receita de 2026, evidenciando seu enraizamento nos cuidados pós-infarto do miocárdio e pós-ICP. A diretriz ACC/AHA de 2025 impulsionou o ticagrelor e o prasugrel à frente do clopidogrel, consolidando sua liderança. Em contrapartida, os inibidores de glicoproteína IIb/IIIa, embora menores em valor absoluto, têm projeção de crescimento a um CAGR de 9,54%, à medida que os intervencionistas recorrem à dosagem de resgate durante ICPs complexas. Os inibidores de COX-1 permanecem fundamentais, porém comoditizados, limitando o potencial de valorização. O tamanho do mercado de medicamentos antiplaquetários para os agentes glicoproteína IIb/IIIa tem projeção de expansão a um CAGR de 9,54% entre 2027 e 2032, superando todas as demais classes. A dinâmica competitiva está se transformando: o ticagrelor genérico capturou 22% do volume europeu até 2025, corroendo a participação das marcas mesmo com novos entrantes aguardando aprovação.
A composição por classe de medicamento continuará evoluindo à medida que os hospitais ponderem o risco de sangramento em relação ao benefício isquêmico. O setor de medicamentos antiplaquetários segmenta cada vez mais a intensidade terapêutica por genótipo e propensão a sangramento, um padrão que tende a se acelerar quando os estudos de otimização de dose em andamento apresentarem resultados em 2027.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação:
Prescrições Vinculadas à ICP Superam a Manutenção do Infarto do MiocárdioO infarto do miocárdio representou 36,54% da receita em 2026, mas as aplicações de ICP estão crescendo a um CAGR de 9,43% à medida que a revascularização por cateter se torna o padrão global. Na China, o crescimento anual de 12% nos procedimentos de ICP se traduz diretamente em maiores volumes de terapia antiplaquetária dupla. A participação do mercado de medicamentos antiplaquetários para prescrições relacionadas à ICP tem projeção de atingir 40% até 2032. Embora a trombose arterial e a prevenção de acidente vascular cerebral permaneçam importantes, seu crescimento mais lento reflete a limitada evolução das diretrizes. O potencial futuro reside nas intervenções de oclusão total crônica e na revascularização arterial periférica, ambas as quais prolongam a duração da terapia dupla.
Os mercados emergentes demonstram a maior aceleração à medida que transitam dos trombolíticos para a ICP. Cada avanço procedimental aumenta a demanda por doses de ataque potentes nos departamentos de emergência, reforçando a sinergia entre injetáveis e orais no canal hospitalar.
Por Via de Administração:
Formulações Orais Comandam a Escala, Injetáveis Fornecem Flexibilidade AgudaOs medicamentos orais conquistaram 72,34% da receita de 2026 por meio do uso ambulatorial crônico. Não obstante, os injetáveis têm previsão de crescimento a um CAGR de 9,76%, impulsionados por novos formatos de seringa de eptifibatida que reduzem o tempo de preparo em 40% e minimizam erros de dosagem, tornando-os práticos para hospitais comunitários. O mercado de medicamentos antiplaquetários para injetáveis tem expectativa de atingir 3,2 bilhões de USD até 2032, impulsionado pelo crescimento dos procedimentos complexos de ICP. A descontinuação dos medicamentos orais permanece problemática — até 40% dos pacientes interrompem a terapia precocemente — portanto, ferramentas digitais de adesão e programas de reabastecimento automático em farmácias online têm expectativa de mitigar a perda de pacientes.
Por Usuário Final:
Hospitais Detêm a Maior Participação, Cuidados Domiciliares Crescem Mais RapidamenteOs hospitais consumiram 55,76% do volume em 2026, refletindo o início da terapia durante eventos agudos. As clínicas especializadas gerenciam a titulação de dose, enquanto os ambientes de cuidados domiciliares, auxiliados pela telemedicina e por testes remotos de função plaquetária, estão escalando a um CAGR de 10,54%. Com o tempo, o tamanho do mercado de medicamentos antiplaquetários que flui pelos cuidados domiciliares está prestes a rivalizar com os canais de clínicas à medida que o reembolso por monitoramento remoto se expande nos Estados Unidos, na Escandinávia e no Japão.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Distribuição:
Farmácias Hospitalares Lideram, Plataformas Online Ampliam o AcessoAs farmácias hospitalares geraram 58,65% do volume de dispensação em 2026. No entanto, as farmácias online estão crescendo a um CAGR de 10,45% após os reguladores permitirem que suprimentos de 90 dias de medicamentos cardiovasculares fossem enviados diretamente aos pacientes. As regras de e-farmácia transfronteiriça na União Europeia agora permitem que consumidores poloneses e romenos adquiram ticagrelor de menor custo em sites alemães ou holandeses, intensificando a concorrência de preços.
Análise Geográfica
Mercado de Medicamentos Antiplaquetários da América do Norte
A América do Norte capturou 43,12% da receita de 2026, impulsionada por altos volumes de ICP, cobertura irrestrita do Medicare para o ticagrelor e forte adesão às diretrizes. Os Estados Unidos respondem por 85% das vendas regionais, enquanto o Canadá e o México crescem de forma constante à medida que os formulários ampliam o acesso. A pressão dos pagadores para conter os custos de sangramento incentiva a desescalada para o clopidogrel em idosos frágeis, mas os robustos volumes de procedimentos mantêm os volumes absolutos elevados.
Mercado de Medicamentos Antiplaquetários da Europa
A Europa ocupa o segundo lugar, embora as políticas nacionais dos pagadores fragmentem seu cenário. Alemanha e Reino Unido apresentam alto consumo per capita devido às densas redes de laboratórios de cateterismo — a Alemanha realizou 5.200 ICPs por milhão de habitantes, em comparação com uma média continental de 2.383,9 em 2022. O sul e o leste da Europa avançam mais lentamente em razão dos mandatos de terapia escalonada, embora a aprovação pela EMA do ticagrelor genérico e a legislação de e-farmácia transfronteiriça estejam reduzindo as disparidades.
Mercado de Medicamentos Antiplaquetários da APAC
A Ásia-Pacífico registra a perspectiva de crescimento mais acelerada, com um CAGR de 8,43%. Os 1,1 milhão de ICPs realizados na China em 2024 ancoram a escala regional, auxiliados por reformas de financiamento que reduziram a coparticipação dos pacientes para 30%. O crescimento anual de 18% nos ICPs na Índia amplia a penetração além das cidades de primeiro nível por meio de laboratórios de cateterismo móveis. O Japão, com uma participação de 72% do ticagrelor no segmento pós-ICP, exemplifica a substituição do clopidogrel orientada por genótipo. O Sudeste Asiático permanece sensível ao preço, mas biossimilares domésticos e licitações governamentais prometem uma atualização gradual dos esquemas baseados apenas em aspirina.
Mercado de Medicamentos Antiplaquetários do Oriente Médio, África e América do Sul
O Oriente Médio & África e a América do Sul ficam atrás em tamanho absoluto, mas ganham impulso à medida que os programas cardiovasculares se expandem e os consórcios de compras negociam descontos por volume para medicamentos genéricos. Brasil e Arábia Saudita estão financiando novos laboratórios de cateterismo, garantindo uma absorção constante de produtos tanto orais quanto injetáveis.
Cenário Competitivo
O campo é moderadamente concentrado: AstraZeneca, Sanofi e Eli Lilly detêm coletivamente cerca de 55% das vendas de marcas, enquanto dezenas de fabricantes de genéricos fragmentam os volumes de clopidogrel e ticagrelor. O Brilinta da AstraZeneca gerou USD 1,5 bilhão em vendas em 2024, apoiado por dados de desfechos e extensões de indicação. No entanto, os genéricos europeus reduziram 22% do volume em 2025, cortando os preços médios de venda em 60%. O clopidogrel outrora carro-chefe da Sanofi caiu para USD 400 milhões em receita à medida que os mercados maduros perderam a patente, embora o valor da marca preserve a participação em partes da África e do Sul da Ásia. O prasugrel da Eli Lilly é indicado para pacientes de alto risco em ICP, mas permanece limitado pelo risco de sangramento.
Os espaços em branco incluem inibidores de P2Y12 adaptados ao genótipo, combinações fixas que mitigam o sangramento gastrointestinal e ecossistemas digitais de adesão. O depósito de patente de 2025 da Hanmi Pharmaceutical para um comprimido de ticagrelor-esomeprazol representa um desses nichos. A integração dispositivo-medicamento também está avançando: a colaboração de 2024 entre AstraZeneca e Medtronic incorporou alertas de adesão ao Brilinta em monitores implantáveis, reduzindo as descontinuações em 12% ao longo de 6 meses. A entrada no mercado de ticagrelor biossimilar na China, Índia e União Europeia intensificará a pressão de preços, mas aumentará as populações totais tratadas.
Líderes do Setor de Medicamentos Antiplaquetários
-
AstraZeneca
-
Lilly
-
Sanofi
-
Bristol-Myers Squibb Company
-
Bayer AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos Antiplaquetários Empresas cobertas neste relatório
- Abbvie
- AstraZeneca
- Bayer
- Baxter
- Bausch Health
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Daiichi Sankyo
- Roche
- Genentech
- GlaxoSmithKline
- Johnson & Johnson
- Eli Lilly and Company
- Merck
- Mylan
- Novartis
- Otsuka
- Pfizer
- Sanofi
- Sun Pharmaceuticals Industries
Desenvolvimentos industriais recentes em Mercado de Medicamentos Antiplaquetários
- Janeiro de 2025: A Concept Medical Inc. anunciou o registro bem-sucedido dos primeiros pacientes no ensaio STARS DAPT, um estudo que avalia um stent eluidor de nanocarreador à base de sirolimus sem polímero para pacientes com STEMI. Este marco representa um passo fundamental no teste da eficácia da nova tecnologia de liberação de medicamentos. O ensaio visa comparar a terapia antiplaquetária dupla curta com o tratamento convencional.
- Outubro de 2024: A União Europeia harmonizou as regras de e-farmácia transfronteiriças, permitindo que consumidores sensíveis ao preço adquiram medicamentos antiplaquetários de estados membros de menor custo
Escopo do Relatório Global do Mercado de Medicamentos Antiplaquetários
De acordo com o escopo do relatório, os medicamentos antiplaquetários são medicamentos que impedem as células sanguíneas (plaquetas) de se aglomerarem para formar coágulos. Eles são usados principalmente para reduzir o risco de ataque cardíaco, acidente vascular cerebral e outros eventos cardiovasculares. Exemplos comuns incluem aspirina, clopidogrel e ticagrelor.
O Mercado de Medicamentos Antiplaquetários é Segmentado por Classe de Medicamento (Inibidores de COX-1, Antagonistas do Receptor ADP P2Y12, Inibidores de Glicoproteína IIb/IIIa, Inibidores de Fosfodiesterase e Antagonistas de PAR-1), Aplicação (Infarto do Miocárdio, Intervenções Coronárias Percutâneas, Trombose Arterial e Outras Aplicações), Via de Administração (Oral e Injetável), Usuário Final (Hospitais, Clínicas Especializadas, Cuidados Domiciliares e Outros Usuários Finais), Canal de Distribuição (Farmácia Hospitalar, Farmácia de Varejo e Farmácia Online) e Geografia (América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul). O relatório de mercado também abrange os tamanhos de mercado estimados e tendências para 17 países nas principais regiões globalmente. O relatório oferece o valor (em milhões de USD) para os segmentos acima.
Visão geral da segmentação
| Inibidores de COX-1 |
| Antagonistas do Receptor ADP P2Y12 |
| Inibidores de Glicoproteína (GP) IIb/IIIa |
| Inibidores de Fosfodiesterase (PDE) |
| Antagonistas de PAR-1 |
| Infarto do Miocárdio |
| Intervenções Coronárias Percutâneas |
| Trombose Arterial |
| Outras Aplicações |
| Oral |
| Injetável |
| Hospitais |
| Clínicas Especializadas |
| Cuidados Domiciliares |
| Outros Usuários Finais |
| Farmácia Hospitalar |
| Farmácia de Varejo |
| Farmácia Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Classe de Medicamento | Inibidores de COX-1 | |
| Antagonistas do Receptor ADP P2Y12 | ||
| Inibidores de Glicoproteína (GP) IIb/IIIa | ||
| Inibidores de Fosfodiesterase (PDE) | ||
| Antagonistas de PAR-1 | ||
| Por Aplicação | Infarto do Miocárdio | |
| Intervenções Coronárias Percutâneas | ||
| Trombose Arterial | ||
| Outras Aplicações | ||
| Por Via de Administração | Oral | |
| Injetável | ||
| Por Usuário Final | Hospitais | |
| Clínicas Especializadas | ||
| Cuidados Domiciliares | ||
| Outros Usuários Finais | ||
| Por Canal de Distribuição | Farmácia Hospitalar | |
| Farmácia de Varejo | ||
| Farmácia Online | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a demanda global por medicamentos antiplaquetários em 2026?
O tamanho do mercado de medicamentos antiplaquetários é de 10,18 bilhões de USD em 2026 e tem previsão de crescimento a um CAGR de 7,21% até 2032.
Qual classe de medicamento está se expandindo mais rapidamente até 2032?
Os inibidores de glicoproteína IIb/IIIa têm projeção de crescimento a um CAGR de 9,54% à medida que os cardiologistas intervencionistas os utilizam durante ICPs complexas.
Por que a Ásia-Pacífico é o segmento regional de crescimento mais rápido?
A crescente carga cardiovascular, a expansão da capacidade de ICP e o lançamento de biossimilares de ticagrelor de menor custo impulsionam um CAGR de 8,43% na Ásia-Pacífico.
Qual é a principal preocupação de segurança que limita a adoção de P2Y12 potentes?
O sangramento grave, especialmente em pacientes com mais de 75 anos, limita o uso a longo prazo de ticagrelor e prasugrel.
Como as farmácias online estão influenciando a adesão à terapia?
Mudanças regulatórias que permitem suprimentos de 90 dias por correio e modelos de assinatura de fornecedores como a Amazon reduziram as doses perdidas em 15%.
Quais empresas lideram em receita de marcas?
AstraZeneca, Sanofi e Eli Lilly and Company juntas detêm aproximadamente 55% das vendas de marcas, com o Brilinta da AstraZeneca contribuindo com a maior participação.