
Tamanho e Participação do Mercado de Anticoagulantes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
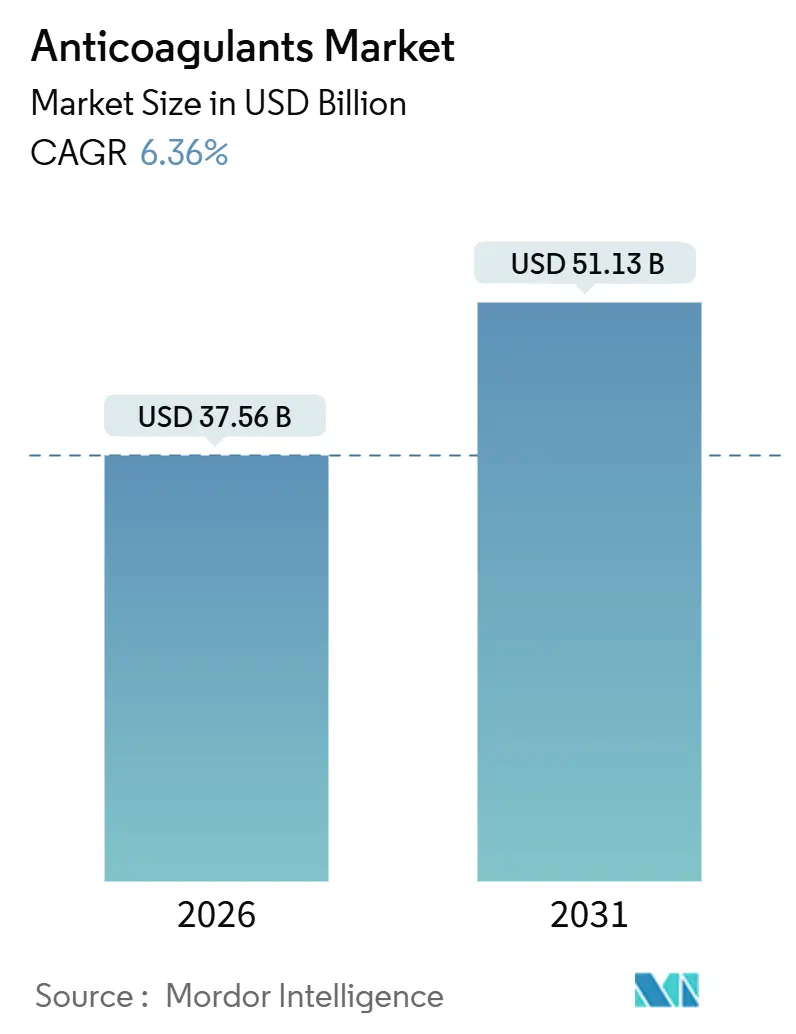
| Tamanho do Mercado (2026) | 37.56 Bilhões de dólares |
| Tamanho do Mercado (2031) | 51.13 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.36 % |
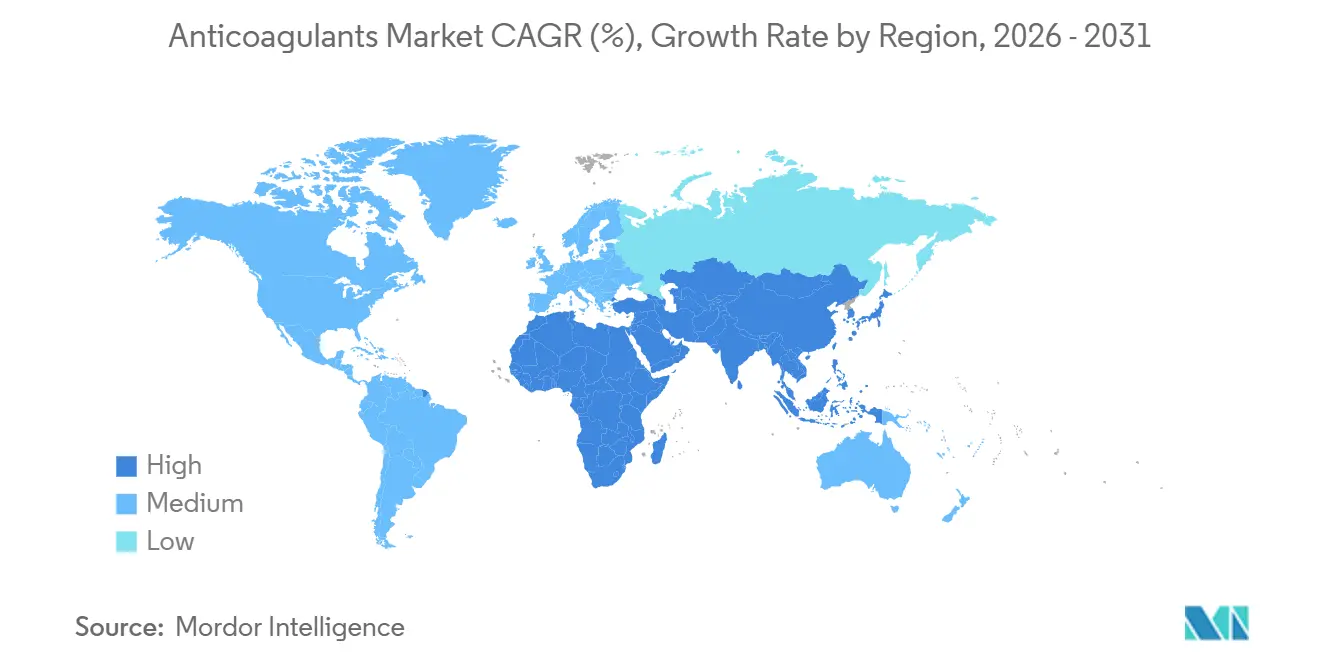
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
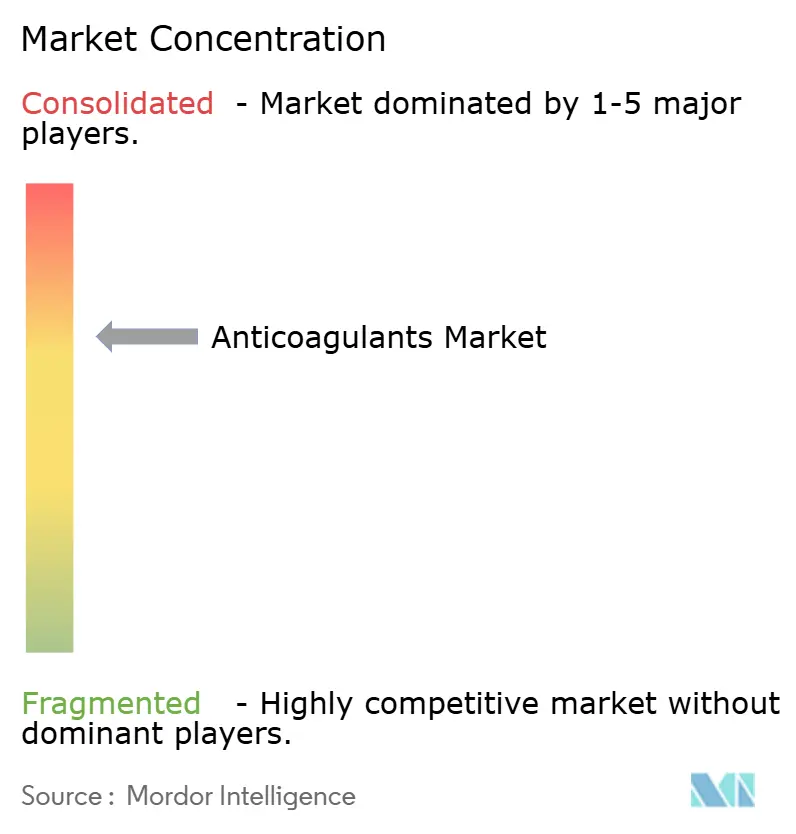
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Anticoagulantes por Mordor Intelligence
O tamanho do Mercado de Anticoagulantes é estimado em USD 37,56 bilhões em 2026, e espera-se que atinja USD 51,13 bilhões até 2031, a uma CAGR de 6,36% durante o período de previsão (2026-2031).
A crescente prevalência de doenças cardiovasculares, a rápida adoção de anticoagulantes orais diretos e a expansão dos protocolos de tromboprofilaxia pós-fase aguda estão orientando a demanda. Os pagadores passaram a favorecer regimes orais que dispensam monitoramento laboratorial, enquanto as diretrizes oncológicas tratam a trombose associada ao câncer como modificador central da doença, e não como complicação. A atividade competitiva permanece intensa à medida que apixabana e rivaroxabana genéricos comprimem as margens, levando os patrocinadores originadores a se diferenciarem por meio de programas de adesão e contratos baseados em resultados. O impulso é ainda reforçado por vias regulatórias aceleradas que encurtam os prazos de geração de evidências para agentes em desenvolvimento que visam vias de coagulação mais seguras.
Principais Conclusões do Relatório
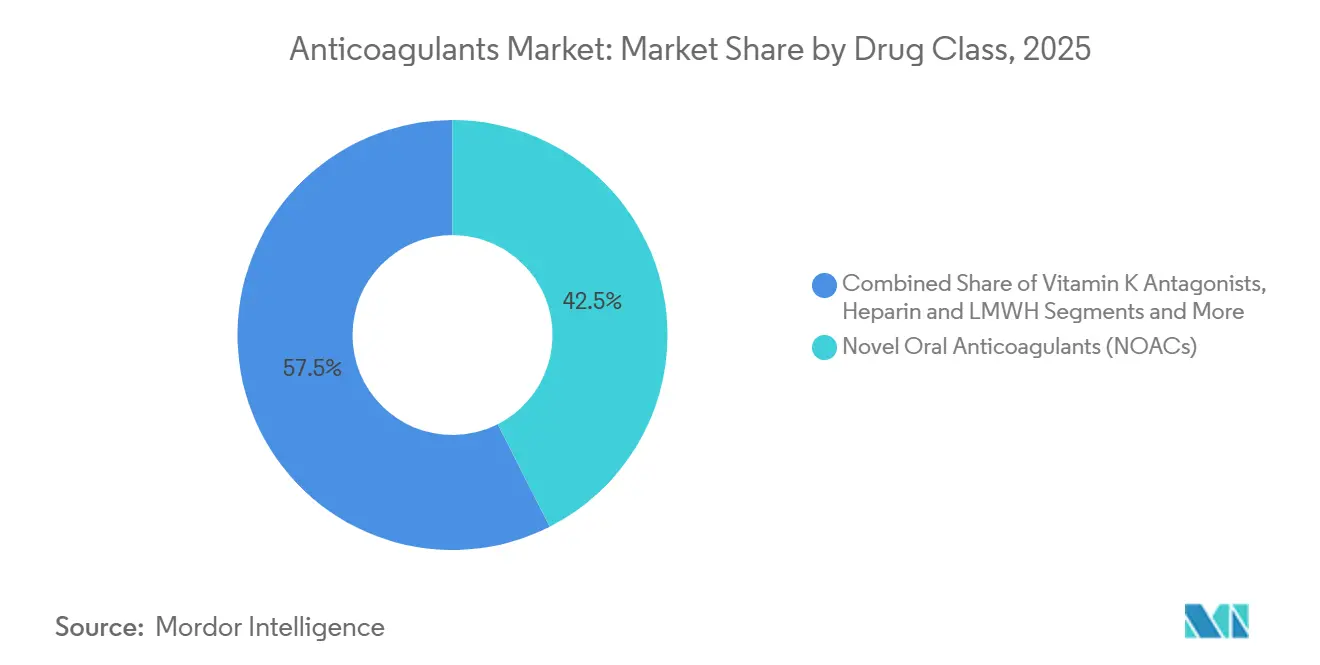
- Por classe farmacológica, os Anticoagulantes Orais Diretos detinham 42,53% da participação de mercado de anticoagulantes em 2025, enquanto os inibidores do Fator XIa registram o maior crescimento, com uma CAGR de 8,33% até 2031.
- Por via de administração, as formulações orais detinham 59,37% da receita em 2025; no entanto, os sistemas implantáveis e de longa duração estão avançando a uma CAGR de 9,67%.
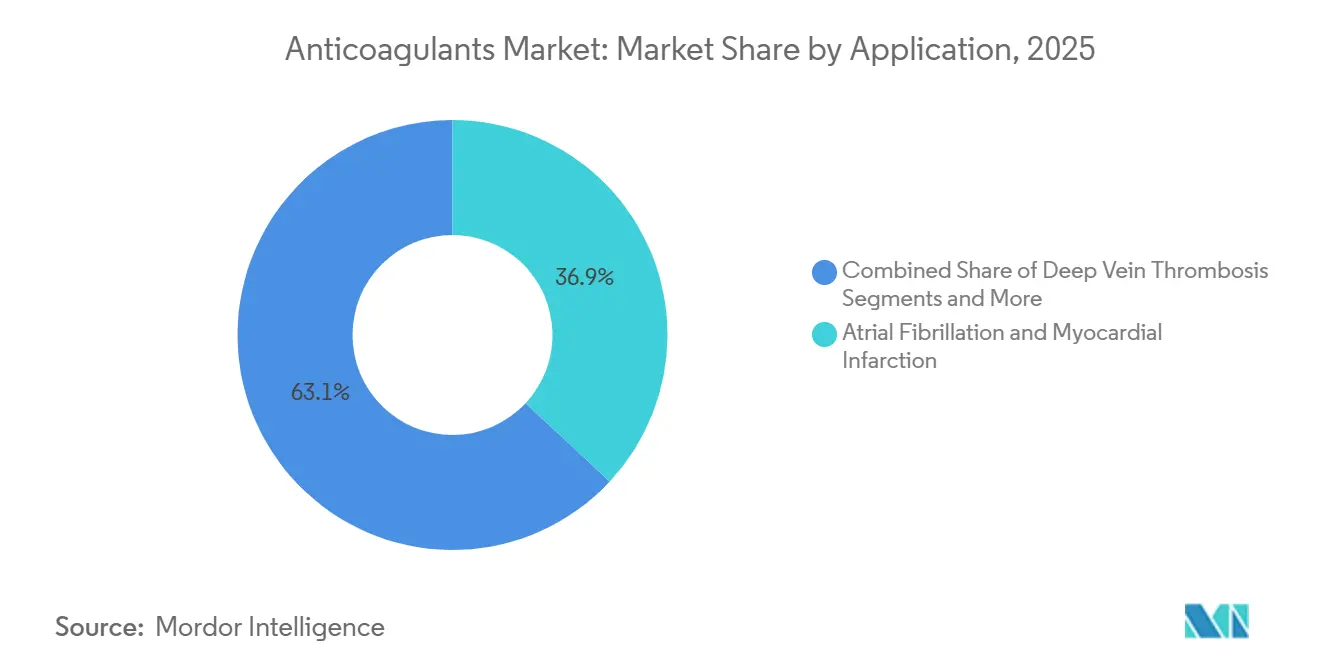
- Por aplicação, a fibrilação atrial e o infarto do miocárdio representaram 36,93% da receita em 2025; a trombose associada ao câncer deverá expandir-se a uma CAGR de 9,22% até 2031.
- Por canal de distribuição, as farmácias hospitalares detinham 53,67% de participação em 2025, enquanto as farmácias online apresentam o crescimento mais rápido, com uma CAGR de 10,46%.
- Por geografia, a América do Norte liderou com 32,65% do tamanho do mercado de anticoagulantes em 2025; projeta-se que a Ásia-Pacífico cresça a uma CAGR de 8,37% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente prevalência de doenças cardiovasculares e fibrilação atrial | +1.2% | Global, maior na América do Norte, Europa e Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Adoção rápida de anticoagulantes orais diretos em substituição à varfarina | +1.5% | América do Norte, Europa, Japão; China e Índia emergentes | Médio prazo (2-4 anos) |
| Crescimento da população idosa globalmente | +0.9% | Global, concentrada no Japão, Alemanha, Itália e costa da China | Longo prazo (≥ 4 anos) |
| Diretrizes clínicas favoráveis para profilaxia de TEV | +0.8% | América do Norte, Europa, Austrália; gradual na América Latina e MEA | Médio prazo (2-4 anos) |
| Ferramentas de dosagem de anticoagulação personalizada baseadas em IA | +0.6% | América do Norte, selecionados países da UE, projeto-piloto em Singapura | Curto prazo (≤ 2 anos) |
| Tromboprofilaxia ambulatorial estendida pós-COVID-19 | +0.7% | Global, mais rápida na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Cardiovasculares e Fibrilação Atrial
Os casos globais de fibrilação atrial atingiram 59,7 milhões em 2024 e continuam a crescer à medida que as populações envelhecem e a síndrome metabólica se expande em países de renda média. As diretrizes europeias atualizadas de 2024 reduziram os limiares de anticoagulação oral, ampliando o grupo de pacientes elegíveis em cerca de 15%.[1]Sociedade Europeia de Cardiologia, "Diretrizes ESC 2024 para o Manejo da Fibrilação Atrial", Sociedade Europeia de Cardiologia, escardio.org Dados norte-americanos sobre acidente vascular cerebral mostram que eventos relacionados à FA apresentam mortalidade em 30 dias superior a 25%, direcionando os pagadores para terapias preventivas.[2]Centros de Controle e Prevenção de Doenças, "Ficha Informativa sobre Fibrilação Atrial", Centros de Controle e Prevenção de Doenças, cdc.gov Pressão adicional provém do aumento da insuficiência cardíaca com fração de ejeção preservada, condição que tipicamente coexiste com a FA. O uso crescente de dispositivos vestíveis com algoritmos de detecção de FA impulsiona ainda mais as taxas de diagnóstico. Em conjunto, esses fatores sustentam uma demanda de longo prazo que ultrapassa o horizonte da previsão atual.
Adoção Rápida de Anticoagulantes Orais Diretos em Substituição à Varfarina
Os agentes orais diretos respondem por mais de 70% das novas prescrições nos EUA em 2025, impulsionados pela redução das exigências de monitoramento e pelo perfil de segurança superior.[3]Associação Americana do Coração, "Eficácia e Segurança de Anticoagulantes Orais em Pacientes com Fibrilação Atrial e Fragilidade", Periódicos da Associação Americana do Coração, ahajournals.org As vendas globais combinadas de apixabana, rivaroxabana, edoxabana e dabigatrana superaram USD 15 bilhões em 2024, mesmo antes da entrada generalizada de genéricos. Entidades científicas relatam taxas de hemorragia intracraniana aproximadamente 50% menores em relação à varfarina, reforçando a confiança dos clínicos. O uso da varfarina está agora amplamente restrito a válvulas cardíacas mecânicas, insuficiência renal grave ou síndrome antifosfolipídica. Os iminentes lançamentos de genéricos deverão impulsionar a paridade de preços em regiões sensíveis a custos, acelerando a transição.
Diretrizes Clínicas Favoráveis para Profilaxia de Tromboembolismo Venoso
A Sociedade Americana de Hematologia dobrou a duração recomendada da terapia para trombose venosa profunda provocada em sua atualização de 2024. Especialistas internacionais endossaram a profilaxia estendida para pacientes clinicamente enfermos após a alta, citando uma redução relativa de 40% nos eventos de tromboembolismo venoso recorrente sem sangramento excessivo. Os reguladores agora aceitam evidências do mundo real para expansões de indicação em cirurgia ortopédica, ampliando as indicações agudas e estendidas. Em conjunto, essas mudanças de política prolongam a duração do tratamento e ampliam os grupos de pacientes elegíveis, amplificando o crescimento por volume.
Ferramentas de Dosagem de Anticoagulação Personalizada Baseadas em IA
Softwares aprovados pela FDA integram marcadores genéticos e variáveis clínicas para personalizar a dosagem de varfarina, reduzindo o tempo fora do intervalo terapêutico em 20%. Centros acadêmicos que utilizam cuidados guiados por IA relatam uma redução de 15% nas visitas de emergência por sangramento relacionado à anticoagulação. Programas-piloto estendem o suporte algorítmico ao ajuste de dose de anticoagulantes orais diretos em procedimentos eletivos. A implementação mais ampla depende de códigos de reembolso e padrões de interoperabilidade atualmente em discussão no Medicare e em contrapartes europeias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Vencimento de patentes e erosão genérica dos principais anticoagulantes orais diretos | -1.1% | América do Norte, Europa; atrasado no Japão e em mercados emergentes | Médio prazo (2-4 anos) |
| Preocupações com risco de sangramento limitando a adoção | -0.7% | Global; acentuado na Ásia-Pacífico devido ao menor peso corporal | Longo prazo (≥ 4 anos) |
| Vulnerabilidade da cadeia de suprimentos de heparina suína | -0.5% | Global; aguda na América do Norte e Europa dependentes de IFA chinesa | Curto prazo (≤ 2 anos) |
| Incerteza regulatória para agentes de silenciamento gênico por RNAi | -0.4% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Vencimento de Patentes e Erosão Genérica dos Principais Anticoagulantes Orais Diretos
A apixabana perdeu exclusividade em vários estados da UE em 2024, reduzindo a receita da marca em cerca de 30% em 12 meses. A rivaroxabana sofreu pressão semelhante à medida que os genéricos conquistaram 25% do volume, levando a uma queda de 12% na receita da Bayer na Europa. Os vencimentos de patentes nos EUA em 2026 estenderão essas pressões sobre os preços. Os fabricantes respondem investindo em aplicativos de suporte ao paciente e evidências do mundo real para defender o valor da marca. Embora as margens se reduzam, preços mais baixos ampliam o acesso em mercados de menor renda, moderando o impacto negativo sobre o crescimento geral.
Preocupações com Risco de Sangramento Limitando a Adoção
Dados de registros mostram taxas de sangramento maior de 2 a 3% por paciente-ano para anticoagulantes orais diretos. Em 2024, a FDA adicionou um aviso de caixa preta à dabigatrana para pacientes idosos com insuficiência renal, levando sistemas hospitalares a implementar bloqueios rígidos de prescrição. O acesso limitado a agentes de reversão, como idarucizumabe e andexanete alfa — este último custando mais de USD 50.000 por dose —, restringe o uso em populações frágeis. Uma disponibilidade mais ampla de terapias de reversão acessíveis será necessária para desbloquear a plena penetração em subgrupos de alto risco.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe Farmacológica:
Inibidores do Fator XIa Lideram a Onda de InovaçãoOs inibidores do Fator XIa estão posicionados para uma CAGR de 8,33% entre 2026 e 2031, a mais rápida entre as classes, à medida que os fabricantes buscam dissociar eficácia do risco de sangramento. A asundexiana da Bayer não atingiu o desfecho primário de não inferioridade em relação à apixabana em 2024, mas a validação mecanística manteve os concorrentes engajados. Bristol-Myers Squibb e Janssen avançam com milvexiana em ensaios de fase tardia, e a abelacimabe mensal da Anthos Therapeutics continua a demonstrar segurança encorajadora. Os Anticoagulantes Orais Diretos mantiveram 42,53% da receita de 2025, mas o aumento dos volumes não compensará totalmente a erosão decorrente da entrada de genéricos. Enquanto isso, as heparinas permanecem como elementos essenciais nos cuidados agudos, e os antagonistas da vitamina K se estabelecem em funções de nicho. Essa bifurcação resulta em um segmento de anticoagulantes orais diretos competitivo em preço e de alto volume, e um segmento premium de alto crescimento de inibidores do Fator XIa, pronto para redefinir os limites terapêuticos.
Biológicos de segunda geração, como oligonucleotídeos antissenso, visam à dosagem infrequente, oferecendo potencial de diferenciação uma vez que a segurança seja estabelecida. No entanto, a clareza regulatória sobre o silenciamento gênico de longo prazo ainda está em evolução. O mercado de anticoagulantes como um todo deve equilibrar categorias blockbuster consolidadas com terapias emergentes que provavelmente comandarão preços premium caso ofereçam segurança superior.
Nota: As participações por segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Via de Administração:
Sistemas Implantáveis Visam Lacunas de AdesãoOs agentes orais capturaram 59,37% da receita de 2025 devido à preferência do paciente e à conveniência da dosagem fixa. No entanto, as soluções de entrega implantável e de longa duração estão se expandindo a uma CAGR de 9,67% à medida que as empresas buscam tecnologias de depósito que aliviem a fadiga do comprimido diário. A FDA aprovou uma formulação subcutânea de liberação estendida de 7 dias de inibidor do Fator Xa em 2024 para profilaxia pós-cirúrgica, reduzindo a carga de enfermagem e os riscos de alta precoce.
A pesquisa em microesferas biodegradáveis e reservatórios responsivos a biomarcadores visa a enfrentar a taxa de descontinuação de 30% observada no primeiro ano de terapia oral. As vias regulatórias para produtos combinados de medicamento-dispositivo continuam complexas, exigindo submissões paralelas a diferentes centros da FDA, o que retarda a comercialização. Apesar desses obstáculos, os inovadores veem os implantáveis como instrumentos estratégicos de proteção em um cenário onde os comprimidos tradicionais enfrentam a comoditização genérica.
Por Aplicação:
Trombose Associada ao Câncer Emerge como Motor de CrescimentoA fibrilação atrial e o infarto do miocárdio, juntos, detinham 36,93% da receita de 2025, mas o crescimento está desacelerando à medida que a penetração satura os mercados desenvolvidos. A trombose associada ao câncer, por outro lado, tem previsão de crescer a uma CAGR de 9,22%, impulsionada pelas diretrizes oncológicas de 2024 que endossam os anticoagulantes orais diretos como terapia de primeira linha para a maioria dos pacientes. Os dados do registro CANVAS do mundo real reforçam eficácia comparável e menor sangramento não maior em relação à enoxaparina em coortes oncológicas.
A profilaxia padrão em populações ortopédicas e de trauma continua a sustentar a demanda estável por tromboembolismo venoso, enquanto as indicações para válvulas cardíacas mecânicas permanecem pequenas, porém estáveis. A mudança do mix de aplicações em direção à oncologia favorece os agentes orais com interação medicamentosa mínima e esquemas de dosagem alinhados aos ciclos de quimioterapia, sustentando o impulso de longo prazo do mercado de anticoagulantes.
Nota: As participações por segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Canal de Distribuição:
Farmácias Online Aproveitam a DigitalizaçãoAs farmácias hospitalares responderam por 53,67% da receita em 2025, refletindo o uso intra-hospitalar consolidado de heparinas e a dispensação inicial de anticoagulantes orais diretos. As farmácias online, no entanto, registram o maior crescimento, com uma CAGR de 10,46%, à medida que os reguladores nos Estados Unidos, na UE e em partes da Ásia-Pacífico concedem licenças de dispensação digital. Os padrões atualizados de 2024 de Acreditação de Farmácia Digital incluíram orientação sobre anticoagulação, catalisando a aceitação pelos pagadores.
Os pontos de venda de varejo permanecem essenciais para a reposição de medicamentos, mas enfrentam redução à medida que as plataformas de pedidos por correio oferecem reposições sincronizadas e copagamentos mais baixos. As clínicas especializadas em anticoagulação continuam a gerenciar pacientes de alto risco que necessitam de ajustes frequentes. Em geral, a distribuição está se fragmentando por gravidade do paciente, com os canais online sendo cada vez mais favorecidos por usuários estáveis e familiarizados com tecnologia.
Análise Geográfica
Mercado de Anticoagulantes da América do Norte
A América do Norte gerou 32,65% da receita de 2025, sustentada pela ampla cobertura de ANOCs pelo Medicare Parte D e por contratos privados baseados em valor vinculados a métricas de adesão. A expansão do formulário do Canadá em 2024 impulsionou os volumes, enquanto o México negociou acordos em grande escala com fabricantes de genéricos para alcançar paridade de custo com a varfarina. O crescimento se moderará gradualmente à medida que a penetração se aproxima da saturação, mas a rentabilidade permanece a mais elevada devido à dinâmica favorável de preços.
Mercado de Anticoagulantes da Europa
A Europa ficou em segundo lugar, com Alemanha, Reino Unido, França, Itália e Espanha respondendo por mais de 60% da receita regional. A aprovação pela UE de apixabana e rivaroxabana genéricos em 2024 impulsionou reduções de preços de 40 a 50% nos mercados com substituição obrigatória. O Reino Unido designou os ANOCs como terapia de primeira linha, provocando um aumento de 18% nas prescrições, apesar dos genéricos mais baratos. As tensões geopolíticas perturbaram o fornecimento no Leste Europeu, forçando a dependência da produção local de varfarina e heparina.
Mercado de Anticoagulantes da APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com previsão de CAGR de 8,37%, impulsionada por conquistas amplas de reembolso. A China adicionou a edoxabana à lista nacional de reembolso em 2025, reduzindo os custos diretos dos pacientes em 70%. O Japão concedeu revisão prioritária a uma formulação de apixabana em dose reduzida adaptada aos perfis de peso corporal, abordando preocupações anteriores com sangramento. Os lançamentos de genéricos na Índia com preços 60% mais baixos estão desbloqueando a demanda nas cidades de segundo e terceiro nível. Os subsídios ampliados da Austrália elevaram os volumes de prescrição em 22% no início de 2025.
Mercado de Anticoagulantes do Oriente Médio e África e América do Sul
O Oriente Médio e África e a América do Sul permanecem incipientes, limitados pela acessibilidade financeira e pela fragmentação regulatória. Programas piloto de reembolso nos estados do Conselho de Cooperação do Golfo e no Brasil indicam oportunidades de expansão iniciais, mas promissoras, além de 2031. Coletivamente, essas trajetórias diversas reforçam um mercado global de anticoagulantes que equilibra regiões maduras de alto valor com economias emergentes em rápida expansão.

Panorama regulatório
A supervisão regulatória dos anticoagulantes está se intensificando em relação a aprovações, vigilância pós-comercialização e controles de segurança de prescrição. Na Europa, os reguladores continuaram a ampliar o acesso a DOACs genéricos por meio de procedimentos centralizados e nacionais, incluindo a autorização de comercialização da EMA para a rivaroxabana genérica (Rivaroxaban Koanaa) em 2025 e a autorização da HPRA irlandesa para um produto genérico de rivaroxabana (Rivaroxaban Ascend) em agosto de 2025, reforçando a concorrência impulsionada pela substituição em múltiplos mercados.
As exigências de farmacovigilância também se tornaram mais rígidas na UE, com o Regulamento de Execução (UE) 2025/1466 encerrando o piloto do EudraVigilance e atualizando as expectativas de detecção de sinais para os titulares de autorização de comercialização, seguido pela atividade do PRAC em 2026 e atualizações contínuas de informações de produtos via CHMP. No Reino Unido, os anticoagulantes são gerenciados como medicamentos de alto risco, e os auxílios de decisão do NHS e as especificações locais de prescrição codificam cada vez mais a pontuação de risco (por exemplo, CHA2DS2-VASc e HAS-BLED/ORBIT) antes do início do DOAC, moldando o uso no mundo real por meio de estruturas de governança e auditoria, e não apenas da linguagem da bula.
Análise da cadeia de valor
A cadeia de valor dos anticoagulantes abrange descoberta e desenvolvimento clínico, fornecimento de IFA e intermediários, fabricação de formas farmacêuticas finais (sólidos orais, injetáveis e formatos combinados de fármaco-dispositivo), testes de qualidade e liberação, e distribuição multicanal (hospitais, varejo, clínicas especializadas e farmácias online). Os NOACs concentram valor em formulação, serviços de marca e acesso ao mercado, enquanto as heparinas e HBPMs adicionam exposição upstream a matérias-primas biológicas e purificação especializada, o que aumenta a sensibilidade a interrupções de fornecimento e variabilidade de qualidade.
A gestão de risco está cada vez mais centrada na continuidade do fornecimento, na conformidade e na execução dos canais. O monitoramento do FDA sobre a escassez de medicamentos, juntamente com a atenção mais amplo do governo à resiliência da cadeia de suprimentos, reforça a necessidade de bases diversificadas de IFA e CMO e um planejamento de estoque mais rigoroso para injetáveis de alta complexidade. No lado da inovação, as parcerias que conectam patrocinadores de medicamentos a ecossistemas de dispositivos estão se tornando mais visíveis em subpopulações definidas, ilustradas pela colaboração de 2025 da Cadrenal Therapeutics com a Abbott para apoiar o estudo pivotal TECH-LVAD da tecarfarina em pacientes com dispositivo de assistência ventricular esquerda HeartMate 3, ligando a geração de evidências clínicas a vias estabelecidas de implante e hospitalares.
Cenário Competitivo
As cinco principais empresas, em termos de receita global em 2025, incluem Pfizer-Bristol-Myers Squibb, Bayer, Boehringer Ingelheim, Daiichi Sankyo e Johnson & Johnson, sinalizando concentração moderada. As incursões de genéricos após o vencimento de patentes estão dispersando participação, levando os líderes a pivotarem para abordagens de ecossistema, como aplicativos de adesão e serviços de farmacogenética. O pedido de patente da Bayer em 2024 para uma combinação de dose fixa de rivaroxabana com inibidor do Fator XIa destaca os esforços da indústria para estender ciclos de vida por meio de inovação em polifarmácia.
Os disruptores emergentes incluem desenvolvedores de anticorpos monoclonais e agentes antissenso que prometem dosagem mensal ou trimestral. A fesomersena da Ionis Pharmaceuticals alcançou resultados favoráveis na Fase II sem sinal de sangramento, posicionando o agente para terapia cardiovascular preventiva em coortes de alto risco. As ferramentas de aprendizado de máquina que personalizam a dosagem e preveem o risco de sangramento estão rapidamente se tornando diferenciadoras à medida que os pagadores examinam os resultados do mundo real. O setor de anticoagulantes, portanto, transita de um oligopólio dominado por blockbusters protegidos por patente para um ecossistema em camadas onde genéricos, anticoagulantes orais diretos com marca e biológicos de próxima geração coexistem.
A competição futura provavelmente dependerá de demonstrar segurança superior em populações vulneráveis, integrar soluções digitais de adesão e expandir para indicações com necessidades não atendidas, como tromboembolismo venoso pediátrico, doença arterial periférica e trombo ventricular esquerdo. As empresas que dominarem tanto as propostas de valor clínico quanto as digitais terão condições de assegurar vantagem duradoura no mercado de anticoagulantes em expansão.
Líderes do Setor de Anticoagulantes
Johnson & Johnson
Boehringer Ingelheim GmbH
Bristol-Myers Squibb Company
Daiichi Sankyo Company
Sanofi
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Anticoagulantes
- Alexion Pharmaceuticals Inc.
- Anthos Therapeutics
- Aspen Pharma Holdings Ltd.
- Astellas Pharma
- Bayer
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Daiichi Sankyo Co. Ltd.
- Dr. Reddy’s Laboratories
- Roche
- Ionis Pharmaceuticals
- Johnson & Johnson
- Leo Pharma
- Merck
- Mitsubishi Tanabe Pharma
- Nektar Therapeutics
- Novartis
- Pfizer
- Sanofi

Oportunidades de mercado e perspectivas futuras
O espaço em branco clínico é mais visível onde o risco de sangramento, a adesão e a comorbidade complexa restringem o uso atual de DOACs. Os programas do Fator XIa são um ponto focal de diferenciação em segurança, sustentados pela divulgação da Bayer dos resultados de Fase III do OCEANIC-STROKE em fevereiro de 2026, mostrando uma redução de 26% no derrame isquêmico sem aumento no sangramento maior segundo os critérios ISTH em comparação com placebo, e pela subsequente Revisão Prioritária do FDA em maio de 2026 para a asundexiana na prevenção secundária de derrame. Juntos, esses marcos mantêm a atenção em mecanismos de próxima geração que expandem as coortes tratáveis além das vias convencionais de FA e TEV.
Mudanças no acesso e na cadeia de suprimentos criam oportunidades paralelas em genéricos e injetáveis essenciais. As autorizações regulatórias para a rivaroxabana genérica nos principais mercados (incluindo a aprovação do FDA para os primeiros comprimidos genéricos de rivaroxabana em 2025 e ações da EMA/HPRA em 2025) estão acelerando a transparência de preços e a concorrência entre canais, enquanto os fabricantes respondem com novas vias de acessibilidade e serviços diferenciados. No lado parenteral, os investimentos em capacidade que garantem insumos de heparina estão se tornando mais estratégicos, exemplificados pela conclusão da expansão da fábrica de Escúzar pela Laboratorios Farmaceuticos ROVI, na Espanha, em 2024, incluindo uma unidade de produção de heparina sódica autorizada para atividade comercial, apoiando um fornecimento mais localizado para as cadeias de suprimento derivadas de heparina.
Recent Industry Developments in Mercado de Anticoagulantes
- Abril de 2026: Bristol-Myers Squibb e Pfizer anunciaram um acordo com a Mark Cuban Cost Plus Drug Company para disponibilizar o Eliquis (apixabana) via CostPlusDrugs.com a partir de 27 de abril de 2026. O acordo adiciona uma via de acesso direto ao paciente com pagamento em dinheiro, além dos canais tradicionais de benefícios farmacêuticos. Isso aumenta a transparência de preços e intensifica a pressão competitiva à medida que a erosão dos genéricos se expande em toda a classe de DOACs.
- Novembro de 2025: A Regeneron relatou dados positivos de Fase 2 para dois anticorpos do Fator XI em pacientes com substituição de joelho, visando a prevenção de coágulos sem sangramento clinicamente relevante. O resultado apoia o investimento contínuo em alvos de coagulação não tradicionais destinados a dissociar a eficácia do risco de sangramento. Também eleva o padrão de diferenciação em relação aos agentes orais estabelecidos do Fator Xa à medida que os pipelines avançam.
- Julho de 2024: A Laboratorios Farmaceuticos ROVI concluiu a expansão de sua nova fábrica de Escúzar, na Espanha, incluindo uma unidade de produção de heparina sódica autorizada para atividade comercial. Isso fortalece o controle upstream para o fornecimento de anticoagulantes à base de heparina e reduz a dependência de fornecimento externo para um insumo crítico. As capacidades de fabricação ampliadas também apoiam um fornecimento hospitalar mais consistente para protocolos de anticoagulação em cuidados agudos.


Mercado de Anticoagulantes Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado de anticoagulantes é definido como a receita global obtida com terapias prescritas usadas para prevenir ou tratar coágulos sanguíneos nos cuidados clínicos de rotina, em ambientes hospitalares e ambulatoriais.
Exclusões de escopo: Este dimensionamento exclui medicamentos antiplaquetários, trombolíticos e consumíveis laboratoriais ou diagnósticos não terapêuticos que não são vendidos como terapias anticoagulantes.
Visão geral da segmentação
- Por Classe Farmacológica
- Anticoagulantes Orais Diretos (AODs)
- Heparina e Heparina de Baixo Peso Molecular (HBPM)
- Antagonistas da Vitamina K
- Inibidores do Fator XIa
- Inibidores Diretos da Trombina Parenterais
- Por Via de Administração
- Anticoagulantes Orais
- Anticoagulantes Injetáveis
- Sistemas de Entrega Implantável / Longa Duração
- Por Aplicação
- Fibrilação Atrial e Infarto do Miocárdio
- Trombose Venosa Profunda
- Embolia Pulmonar
- Trombose Associada ao Câncer
- Válvulas Cardíacas Mecânicas e Outros Usos Cardíacos
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Clínicas Especializadas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Resto do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para delimitar o pool de demanda e estabelecer limites realistas em torno do uso e da precificação, antes que as premissas fossem testadas por meio de entrevistas. Recorremos a sinais de saúde pública e de utilização, como tabelas de carga de doença e notas sobre vias de cuidado, para entender onde o uso de anticoagulantes é estruturalmente alto e onde ainda está subpenetrado.
As fontes incluíram conjuntos de dados públicos e referências como a Organização Mundial da Saúde, o CDC dos EUA, o banco de dados de rotulagem de medicamentos do FDA dos EUA, as estatísticas de saúde da OCDE e periódicos revisados por pares sobre padrões de tratamento de fibrilação atrial e tromboembolismo venoso. Também revisamos relatórios anuais e materiais para investidores, sites de associações e imprensa respeitável em busca de mudanças na prescrição, no momento de vencimento de patentes e em atualizações importantes de segurança ou diretrizes. Quando necessário, uma assinatura paga focada em finanças de empresas e um banco de dados de patentes foram usados para verificar cruzadamente os sinais do ciclo de vida do produto, e um banco de dados de embarques de importação e exportação em nível de remessa foi usado seletivamente para verificar a consistência do fluxo de suprimentos em mercados que dependem de fabricação externa. Os exemplos acima não são exaustivos, e muitas outras fontes também foram consultadas para coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário se concentrou em confirmar o que impulsiona o volume real e o preço líquido no mundo real, já que os preços de tabela isoladamente podem induzir a erros em uma categoria de prescrição fortemente sujeita a descontos. Conversamos com fabricantes, distribuidores, partes interessadas de farmácias hospitalares e de varejo, e médicos para validar mudanças na adoção em nível de classe, comportamento de troca e como as regras de licitação ou reembolso afetam o valor realizado nas diferentes regiões. O feedback foi então usado para preencher lacunas de fontes públicas e para triangular os resultados finais do modelo antes de fixar as premissas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 14% | APAC: 45% |
| Nível médio: 59% | Líderes funcionais/de unidade: 42% | EMEA: 34% |
| Players menores: 15% | Gerentes: 44% | Américas: 21% |
Dimensionamento e Previsão de Mercado
O dimensionamento começou com uma construção top-down que reconstrói a demanda de pacientes tratados por principais indicações relacionadas a coágulos e a mapeia para a duração típica da terapia e as divisões de prescrição em nível de classe. Esses volumes foram então convertidos em valor usando uma lógica prática de preço líquido, na qual os pontos de preço público são ajustados com visões obtidas em entrevistas sobre descontos, mix de canais e a velocidade da erosão dos genéricos após eventos-chave de patente.
Para manter os totais fundamentados, também realizamos aproximações bottom-up seletivas, como amostrar um conjunto de produtos líderes por geografia e verificar as vendas implícitas em relação às divulgações das empresas e verificações de canais, ajustando então os totais quando as duas visões não se alinhavam. As entradas mais relevantes neste mercado incluíram a prevalência de fibrilação atrial e tromboembolismo venoso, a penetração de anticoagulantes dentro das coortes elegíveis, a duração da terapia em uso agudo versus crônico, a mudança de mix em direção aos anticoagulantes orais diretos versus classes mais antigas, e as mudanças de preço líquido ligadas ao reembolso e à licitação.
A previsão dependeu principalmente da análise de cenários, já que mudanças de política, o momento de entrada de genéricos e a troca de classe podem mover a curva mais do que as tendências puras de séries temporais. Os cenários foram ancorados nas expectativas de consenso reunidas em entrevistas e, em seguida, reconciliados com sinais observáveis, como mudanças de diretrizes, atualizações de segurança e expansão de acesso regional. Onde os detalhes por país eram escassos, as premissas foram estabelecidas usando mercados comparáveis com regras de acesso semelhantes e, em seguida, reverificadas com especialistas regionais.
Validação de Dados e Ciclo de Atualização
A validação foi feita por meio de múltiplas verificações para que uma entrada ruidosa não direcione o resultado. Comparamos os totais modelados com sinais independentes, como a direção do mix de prescrição, as faixas de receita dos principais produtos e os volumes de tratamento em nível de indicação, e depois revisamos os valores atípicos antes da aprovação final.
Se surgissem grandes variações, a equipe recontatava as fontes para confirmar se o motivo era uma mudança real de mercado, por exemplo, uma redefinição de licitação ou uma troca motivada por segurança, ou simplesmente uma incompatibilidade de temporização na precificação e na conversão de moeda. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Anticoagulantes da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números publicados para anticoagulantes nem sempre coincidem porque as empresas escolhem diferentes anos-base, diferentes momentos de conversão de moeda e diferentes formas de tratar a erosão de preço líquido após genéricos e redefinições de licitação. Em uma classe de medicamentos em que os descontos e o mix de canais são importantes, pequenas diferenças na lógica de preço líquido também podem alterar o total.
Quando nosso modelo é atualizado, as taxas de câmbio e as premissas de progressão de preços são reverificadas em relação aos comentários mais recentes das empresas e aos sinais regionais de reembolso, e essa disciplina orientada por atualizações é uma das principais razões pelas quais a linha de base de 2026 da Mordor Intelligence pode diferir de estimativas ancoradas em anos-base anteriores ou em ASPs voltados a preços de tabela.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 37,56 bilhões de USD (2026) | |
| Consultoria Global A | 37,35 bilhões de USD (2025) | Usa um ano-base de 2025 e uma janela de previsão mais longa, o que pode refletir uma temporização de moeda diferente e um estágio anterior da mudança de mix e do impacto dos genéricos quando comparado a uma ancoragem em 2026. |
| Consultoria Regional B | 30,70 bilhões de USD (2021) | Ancorado a 2021, o que pode subestimar o mercado se a adoção de agentes orais mais novos em anos posteriores e as mudanças de preço líquido pós-2021 não forem totalmente projetadas com ajustes consistentes de descontos e licitações. |
A dispersão na tabela é explicada principalmente pela seleção do ano-base e pela forma como o preço líquido é tratado ao longo do tempo, e não por discordância quanto ao crescimento da demanda. Ao vincular o valor a sinais de demanda tratada e, em seguida, revalidar as premissas de preço e moeda no momento da atualização, o número final permanece rastreável a entradas que podem ser verificadas e repetidas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de anticoagulantes em 2026?
O tamanho do mercado de anticoagulantes é de USD 37,56 bilhões em 2026.
Qual é a CAGR prevista para as vendas de anticoagulantes até 2031?
Qual é a CAGR prevista para o mercado de anticoagulantes até 2031?
Qual classe farmacológica apresenta o crescimento mais rápido?
Prevê-se que os inibidores do Fator XIa se expandam a uma CAGR de 8,33% entre 2026 e 2031.
Por que as farmácias online estão ganhando participação?
As licenças de dispensação digital e os copagamentos mais baixos estão direcionando os pacientes crônicos para plataformas online, impulsionando uma CAGR de 10,46%.
Qual região contribuirá mais para o crescimento futuro?
Projeta-se que a Ásia-Pacífico cresça a uma CAGR de 8,37% devido às expansões de reembolso na China, no Japão e na Índia.
Como a entrada de genéricos afetará a receita dos anticoagulantes orais diretos com marca?
O vencimento de patentes da apixabana e da rivaroxabana comprimirá as margens, mas ampliará o acesso, moderando o crescimento geral do mercado sem revertê-lo.
Página atualizada pela última vez em:



