
Tamanho e Participação do Mercado de Antibióticos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 57.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 70.64 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.07 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
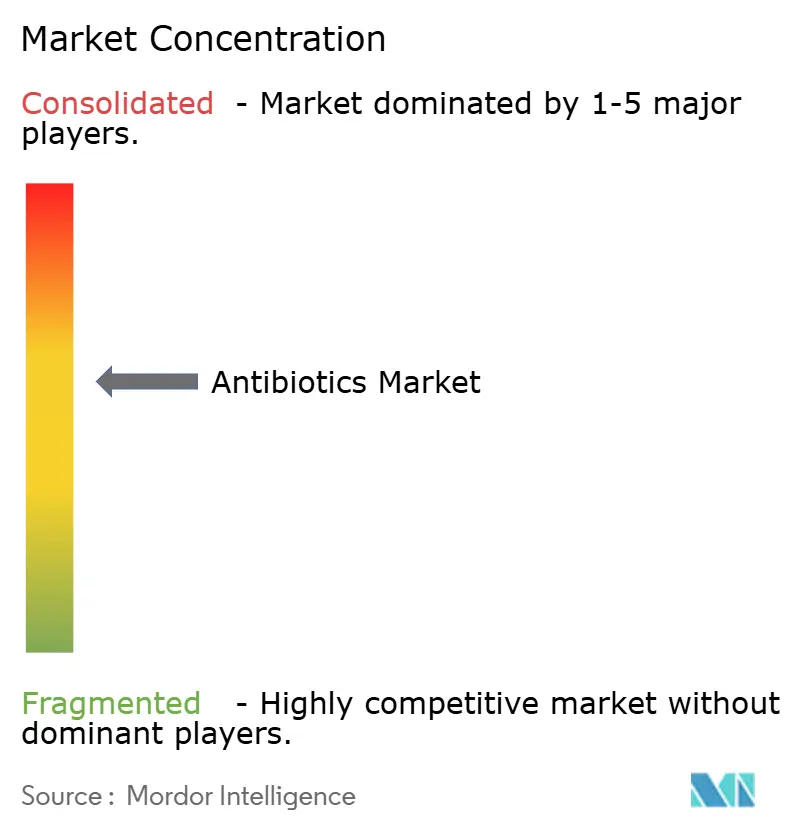
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Antibióticos por Mordor Intelligence
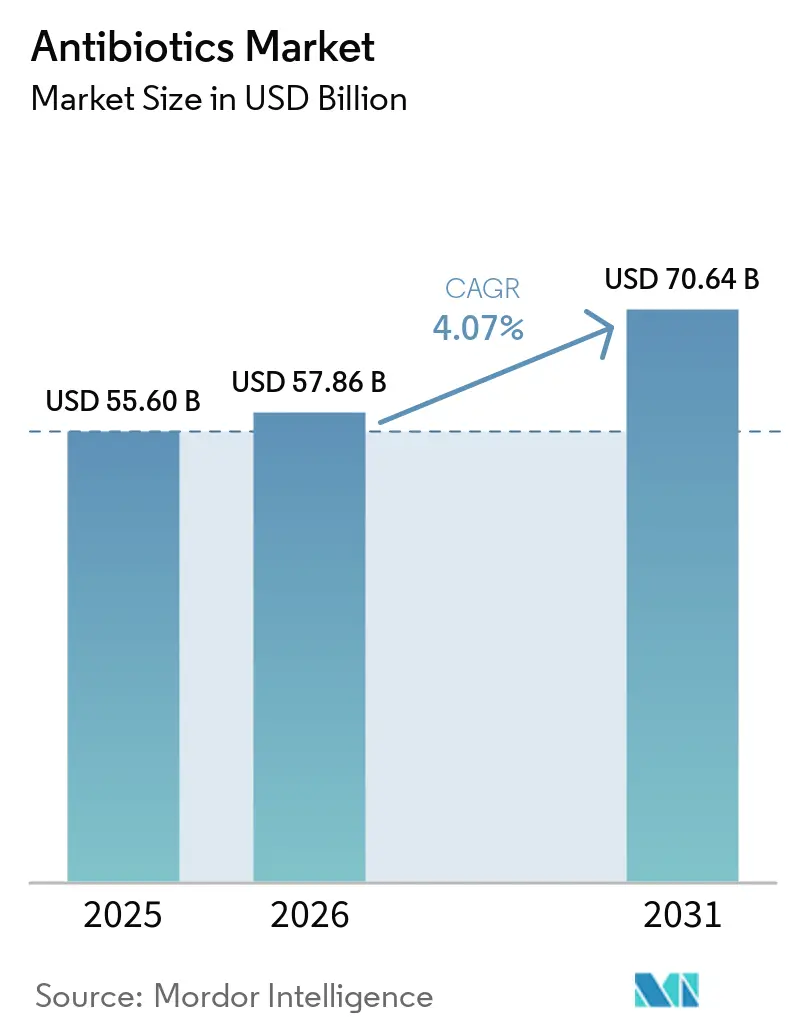
O tamanho do Mercado de Antibióticos foi avaliado em USD 55,60 bilhões em 2025 e estima-se que cresça de USD 57,86 bilhões em 2026 para atingir USD 70,64 bilhões até 2031, a um CAGR de 4,07% durante o período de previsão (2026-2031).
A demanda está se deslocando para combinações de inibidores de β-lactamase e agentes de espectro restrito favorecidos pela gestão racional, mesmo que os medicamentos de amplo espectro permaneçam indispensáveis para o tratamento empírico. Aprovações regulatórias como a de cefepima-enmetazobactam em 2024 e aztreonam-avibactam em 2025 confirmam que a inovação incremental em torno de estruturas legadas é o foco de P&D de curto prazo. A adoção de fluoroquinolonas continua apesar dos alertas em caixa preta devido ao seu papel nos esquemas de tratamento da tuberculose multirresistente, enquanto as políticas de pagadores que recompensam a gestão racional estão incentivando os hospitais a documentar a desescalada guiada por cultura dentro de 48 horas. Regionalmente, a América do Norte mantém a liderança em receita com base nos altos preços unitários, mas a Ásia-Pacífico registra o crescimento de volume mais rápido à medida que o reembolso público se expande na Índia e na China.
Principais Conclusões do Relatório
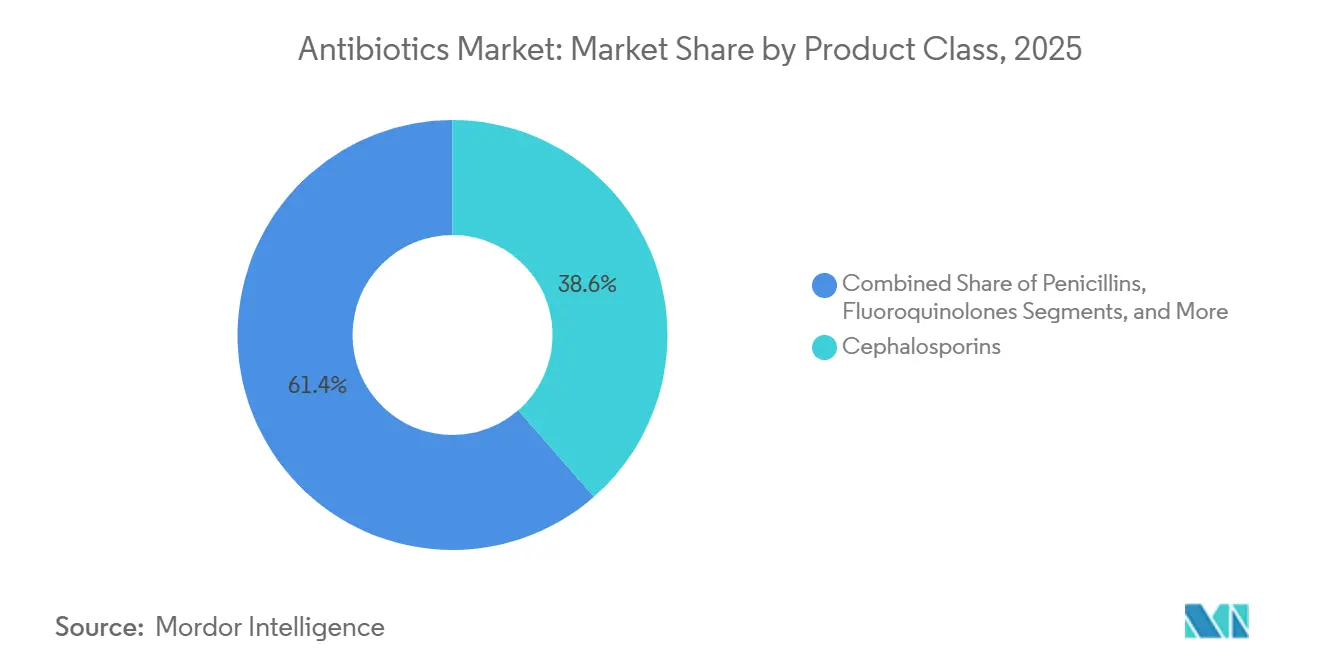
- Por classe de produto, as cefalosporinas lideraram com 38,56% de participação na receita em 2025, enquanto as fluoroquinolonas avançam a um CAGR de 5,25% até 2031.
- Por espectro, os agentes de amplo espectro representaram 65,53% da participação do mercado de antibióticos em 2025, enquanto os medicamentos de espectro restrito estão se expandindo a um CAGR de 4,85% até 2031.
- Por via de administração, as formulações orais capturaram 56,63% do tamanho do mercado de antibióticos em 2025 e os formatos tópicos estão projetados para crescer a um CAGR de 4,87% durante 2026-2031.
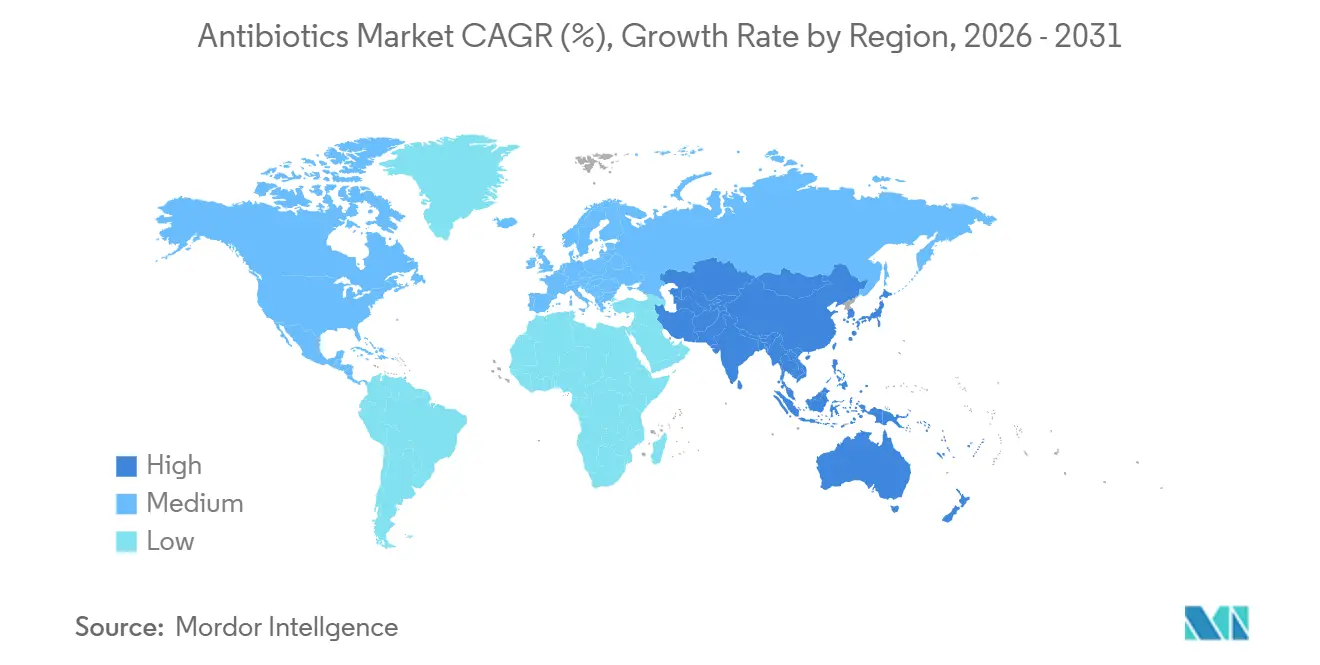
- Por geografia, a América do Norte deteve 33,13% de participação na receita em 2025, enquanto a Ásia-Pacífico está prevista para registrar o CAGR mais rápido de 4,51% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Resistência antimicrobiana crescente exigindo inovação contínua em antibióticos e formação de estoques | +1.2% | Sul da Ásia, África Subsaariana, Europa Oriental | Longo prazo (≥ 4 anos) |
| Incidência crescente de infecções hospitalares em ambientes de atenção terciária em economias emergentes | +0.9% | Índia, China, Indonésia, Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão da cobertura universal de saúde e do reembolso público para antibióticos essenciais em regiões de alta carga | +0.8% | Índia, China, ASEAN, África Subsaariana | Médio prazo (2-4 anos) |
| Avanços tecnológicos em combinações de inibidores de β-lactamase e novas modalidades que melhoram os resultados | +0.6% | Estados Unidos, UE, Japão | Curto prazo (≤ 2 anos) |
| Crescente foco na preparação para pandemias e nas reservas estratégicas nacionais de antibióticos | +0.4% | Estados Unidos, UE, Austrália, CCG | Curto prazo (≤ 2 anos) |
| Aumento das plataformas de descoberta de medicamentos habilitadas por IA que encurtam os ciclos de P&D de antibióticos | +0.3% | Estados Unidos, UE, Reino Unido, Suíça | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Resistência Antimicrobiana Crescente Exigindo Inovação Contínua em Antibióticos e Formação de Estoques
As infecções por Enterobacteriaceae resistentes a carbapenêmicos apresentam taxas de letalidade acima de 40%, levando os governos a manter reservas estratégicas de 30 dias de colistina e tigeciclina[1]. A BARDA direcionou USD 500 milhões para a CARB-X em 2024, mas apenas dois dos 11 candidatos financiados chegaram à Fase II até meados de 2025, evidenciando os gargalos translacionais. A lista AWaRe da OMS adicionou seis novos agentes de Reserva em 2024, estabilizando a demanda por meio de acordos de compra antecipada, ao mesmo tempo que comprimia as margens. Os hospitais dos EUA devem documentar o inventário da categoria de Reserva sob as regras atualizadas do Estoque Nacional Estratégico, criando volumes de base previsíveis. Essas políticas, em conjunto, sustentam uma adoção constante, porém regulada, de novos medicamentos.
Incidência Crescente de Infecções Hospitalares em Ambientes de Atenção Terciária em Economias Emergentes
Um estudo multicêntrico indiano de 2024 registrou taxas de infecção de sítio cirúrgico de 12,3% em comparação com o referencial de 4,1% em países de alta renda, com MRSA isolado em 38% das amostras. Enfermarias superlotadas e conformidade com higiene das mãos abaixo de 50% intensificam a prescrição empírica de antibióticos de amplo espectro. A China relatou pneumonia em UTI a 18 casos por 1.000 pacientes-dia em 2025, acima de 14 em 2023, impulsionada pelo envelhecimento da população e pelo uso de ventiladores. A vigilância do Vietnã em 2024 constatou que 22% das infecções da corrente sanguínea envolviam E. coli ESBL-positiva, deslocando as diretrizes para os carbapenêmicos. A acreditação da Joint Commission International está se expandindo no Sudeste Asiático, mas a conformidade fora dos centros certificados permanece inconsistente.
Expansão da Cobertura Universal de Saúde e do Reembolso Público para Antibióticos Essenciais em Regiões de Alta Carga
A Índia expandiu o reembolso do Ayushman Bharat para mais 12 antibióticos essenciais em 2024, elevando as compras públicas em 23% em relação ao ano anterior. O JKN da Indonésia aumentou as tarifas de ceftriaxona em 18% em 2024 para evitar escassez em 14 províncias. Os acordos de compra coletiva da África CDC em 2025 reduziram os preços em até 40%, ao mesmo tempo que aumentavam a exposição a fornecedor único. O piloto de pagamento por desempenho da Tailândia em 2025 vincula os bônus hospitalares ao menor uso inadequado de fluoroquinolonas, demonstrando que o design do reembolso pode ampliar o acesso e reforçar a gestão racional.
Avanços Tecnológicos em Combinações de Inibidores de β-Lactamase e Novas Modalidades que Melhoram os Resultados
A cefepima-enmetazobactam alcançou 87% de cura em ensaios de infecção complicada do trato urinário versus 73% para piperacilina-tazobactam, justificando um custo de atacado de USD 3.200 por curso de 10 dias. O aztreonam-avibactam combina um monobactâmico com um inibidor de serina-β-lactamase para neutralizar as metalo-β-lactamases, preenchendo uma lacuna crítica de resistência. A gepotidacina, aprovada em março de 2025, é a primeira nova classe oral em duas décadas, embora seu espectro Gram-positivo limite a adoção. Apesar de contratempos como a interrupção precoce da Fase III do tebipenem por problemas com o comparador, a inovação incremental continua a ampliar as opções de tratamento.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Patógenos multirresistentes superando os prazos de desenvolvimento comercial | -0.7% | Sul da Ásia, África Subsaariana, América Latina | Longo prazo (≥ 4 anos) |
| Políticas rigorosas de gestão racional limitando o uso das classes "Vigilância" e "Reserva" | -0.5% | América do Norte, UE, Austrália, Japão | Médio prazo (2-4 anos) |
| Altas taxas de falha em ensaios clínicos de fase tardia e baixo ROI desestimulando o financiamento privado | -0.4% | Estados Unidos, UE | Longo prazo (≥ 4 anos) |
| Cadeias de fornecimento de IFA concentradas e vulneráveis a choques geopolíticos | -0.3% | Dependência global da China e da Índia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Patógenos Multirresistentes Superando os Prazos de Desenvolvimento Comercial
Os casos americanos de Acinetobacter resistente a carbapenêmicos dobraram de 8.500 em 2022 para 17.200 em 2024, sem nenhum novo agente em fase avançada à vista[2]. A resistência à colistina mediada por plasmídeo se espalhou para 47 países até 2025, corroendo a última linha de segurança. A análise da Pew de 2024 mostra que os programas de antibióticos têm em média 13,2 anos da Fase I à aprovação — mais do que em oncologia — enquanto a resistência a antibióticos pode surgir dentro de três anos após o lançamento. Cepas de TB-MDR resistentes à bedaquilina e à delamanida emergiram em 14 países até 2025. Um estudo publicado na Clinical Infectious Diseases estimou o valor presente líquido mediano de um novo antibiótico em menos 50 milhões de USD, desestimulando o capital privado.
Políticas Rigorosas de Gestão Racional Limitando o Uso das Classes "Vigilância" e "Reserva"
O CMS desconta 1% dos pagamentos do Medicare de hospitais com uso excessivo de carbapenêmicos, reduzindo os dias de terapia com carbapenêmicos em 11% em 2024. As diretrizes do NICE agora recomendam tratamento de primeira linha com espectro restrito para 14 infecções comuns, relegando as fluoroquinolonas ao status de segunda linha. A ANSM da França impôs autorização prévia para medicamentos de Reserva em 2025, reduzindo as prescrições comunitárias em 19% em seis meses. A Austrália adicionou alertas em caixa preta às fluoroquinolonas em 2024, contribuindo para um declínio de volume de 14%. A penalidade de reembolso do Japão para profilaxia além de 24 horas visa reduzir o uso excessivo de cefalosporinas, que representou 38% do consumo em cuidados agudos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Produto:
Cefalosporinas como Âncora, Fluoroquinolonas em AceleraçãoAs cefalosporinas responderam por 38,56% da receita de 2025, sustentadas pelo regime de dose única diária da ceftriaxona e pela estabilidade em temperatura ambiente, que reduzem os custos da cadeia de frio em ambientes com poucos recursos. Prevê-se que as fluoroquinolonas cresçam a 5,25% até 2031, impulsionadas pelo seu papel indispensável nos protocolos de TB-MDR e pela elevada biodisponibilidade oral que evita a hospitalização em infecções urinárias complicadas, contribuindo para o crescimento incremental do mercado de antibióticos. As penicilinas mantêm volume por meio de licitações públicas, com destaque para a planta de 15.000 toneladas de Penicilina G da Aurobindo, inaugurada em 2024. Os carbapenêmicos, embora menores em volume, comandam preços premium, mas enfrentam limites de gestão que restringem o uso empírico.
Os alertas de segurança sobre fluoroquinolonas emitidos em 2024 não reduziram a adoção em regiões endêmicas de TB, onde as alternativas são escassas. Os macrolídeos permanecem estáveis graças à distribuição em massa de azitromicina para o controle do tracoma na África, garantindo um tamanho de mercado de antibióticos de base para essa classe. Aminoglicosídeos mantêm nichos hospitalares, e as tetraciclinas ganham novo interesse após a expansão da indicação da eravacicilina, embora seu preço de 4.500 USD restrinja a utilização a infecções graves. Em conjunto, a diversificação de classes protege os fabricantes de declínios induzidos pela resistência em qualquer grupo isolado.

Por Espectro:
Agentes de Amplo Espectro Dominam, Opções de Espectro Restrito Ganham Preferência na Gestão RacionalOs medicamentos de amplo espectro detinham 65,53% da receita em 2025, refletindo seu alinhamento com o mandato de tratamento em uma hora da Campanha Sobrevivendo à Sepse. Os agentes de espectro restrito, crescendo a um CAGR de 4,85%, se beneficiam da desescalada obrigatória dentro de 48 horas sob os Elementos Centrais do CDC, posicionando-os para ganhos constantes de participação no mercado de antibióticos. O equilíbrio entre a necessidade empírica e o rigor da gestão racional sustenta ambos os segmentos, garantindo participação estável no mercado de antibióticos mesmo com o aperto das políticas.
A Penicilina G e a ampicilina estão ressurgindo para infecções estreptocócicas confirmadas, enquanto a atividade restrita da fidaxomicina comanda um preço de curso de USD 5.400 que os pagadores aceitam pela menor recorrência em C. difficile. Uma metanálise do JAMA de 2024 constatou que cada hora de atraso no tratamento eleva a mortalidade por choque séptico em 7,6%, mantendo a demanda por amplo espectro estruturalmente intacta. A orientação de ensaios adaptativos da EMA de 2025 pode acelerar as aprovações de espectro restrito, remodelando ainda mais o comportamento dos prescritores.
Por Via de Administração:
Conveniência Oral Versus Precisão TópicaAs formulações orais representaram 56,63% das vendas de 2025, pois a terapia de transição encurta as internações hospitalares e libera leitos, mantendo o mercado de antibióticos em expansão. Os antibióticos tópicos, com previsão de crescimento de CAGR de 4,87% até 2031, acompanham as diretrizes da OMS que recomendam a descolonização nasal com mupirocina antes de cirurgias de alto risco. Os agentes intravenosos permanecem obrigatórios para infecções graves que exigem altos níveis séricos, enquanto a dosagem intramuscular persiste em programas de profilaxia de febre reumática com recursos limitados.
As prescrições de retapamulina cresceram 22% em relação ao ano anterior em 2024, à medida que a dermatologia recorreu à terapia tópica para reduzir a exposição sistêmica. A tobramicina inalada gerou USD 380 milhões em menos de 30.000 pacientes com fibrose cística, evidenciando como a precificação de doenças raras preserva a participação de receita. A aprovação da FDA em 2025 de uma vancomicina reformulada com menores reações à infusão visa ao posicionamento premium em relação aos genéricos de commodities.
Análise Geográfica
Mercado de Antibióticos da América do Norte e APAC
A América do Norte respondeu por 33,13% da receita de 2025 graças aos acréscimos do Medicare Parte B, que precificam os medicamentos intravenosos hospitalares entre 200% e 300% acima do custo ex-fábrica, sustentando a elevada participação regional no mercado de antibióticos. Espera-se que a Ásia-Pacífico registre o CAGR mais rápido de 4,51% até 2031, à medida que o Ayushman Bharat da Índia e o Healthy China 2030 da China digitalizam o reembolso e a gestão do uso, ampliando o tamanho do mercado de antibióticos em nações populosas. O envelhecimento da população do Japão impulsiona internações constantes por pneumonia, sustentando o consumo de ceftriaxona e fluoroquinolonas apesar das pressões de gestão do uso.
Mercado de Antibióticos da Europa e do CCG
A demanda na Europa se estabiliza sob a concorrência de genéricos, mas a aprovação pediátrica alemã de ceftazidima-avibactam em 2025 abre um novo segmento de receita. O modelo de assinatura do Reino Unido paga à Shionogi GBP 10 milhões anuais pelo acesso ao cefiderocol, um experimento observado por outros sistemas de saúde da UE. O CCG investe fortemente em novos hospitais; o programa de USD 2,4 bilhões da Arábia Saudita adicionou 12.000 leitos em 2024, impulsionando os volumes de formulário[3].
Mercado de Antibióticos das Américas e da África
A África do Sul centralizou as aquisições em 2024, economizando 28% nos custos de aquisição, mas enfrentando problemas de abastecimento quando um fornecedor-chave entrou em inadimplência no início de 2025. O SUS do Brasil adquiriu 1,8 bilhão de doses diárias definidas em 2024, tornando-se o maior comprador da América do Sul. Uma pesquisa realizada na Argentina em 2024 revelou que 41% das farmácias ainda dispensam antibióticos sem receita médica, comprometendo a gestão do uso e acelerando a resistência. O México adicionou meropeném e linezolida aos formulários do IMSS em 2024, mas restrições de financiamento limitaram as aquisições a 60% da necessidade. A OPAS está simplificando o registro regional, com o objetivo de reduzir o tempo de aprovação de novos medicamentos de 36 meses para 18 meses, mas a implementação ainda está em fase inicial.
Panorama regulatório
O desenvolvimento e o uso de antibióticos são cada vez mais moldados por políticas de Saúde Única focadas em RAM e por controles de administração mais rígidos nos setores humano e animal. Em maio de 2026, a Assembleia Mundial da Saúde adotou o Plano de Ação Global sobre Resistência Antimicrobiana (GAP-AMR) 2026-2036 atualizado, reforçando a vigilância coordenada, o uso apropriado e a governança multissetorial que afeta formulários nacionais, aquisições e condições de acesso tanto a antibióticos consagrados quanto a novos.
Os reguladores também continuam vinculando as aprovações a expectativas de gestão de uso e a controles mais estritos sobre insumos antimicrobianos. Em fevereiro de 2026, a FDA dos EUA finalizou o Guidance for Industry #273, que define durações de uso para antimicrobianos medicamente importantes em animais destinados à produção de alimentos, e a União Europeia publicou o Regulamento de Execução (UE) 2026/1189, com restrições que afetam determinados produtos antimicrobianos ligados ao uso animal e às importações para a União, aplicável a partir de 3 de setembro de 2026. Nesse contexto regulatório, aprovações da FDA dos EUA, como a do Utebzi (tebipenem pivoxil) da GSK e da Spero Therapeutics, em junho de 2026, para infecções complicadas do trato urinário em adultos, demonstram um impulso regulatório dentro de uma estrutura mais amplo de administração e mitigação de resistência.
Cenário Competitivo
O mercado de antibióticos permanece moderadamente concentrado, com os principais players gerando vendas significativas em 2025. Pfizer e GSK estão desinvestindo marcas legadas de baixa margem para se concentrar em ativos de alto valor no estilo de medicamentos órfãos, evidenciado pela exploração da Pfizer de uma venda de unidade hospitalar em 2024. Os fabricantes indianos Aurobindo e Cipla buscam integração vertical de IFA para proteger o risco de fornecimento, como visto na planta de Penicilina G de INR 24 bilhões da Aurobindo que entrou em operação em 2024. As parcerias de descoberta habilitadas por IA proliferam, incluindo o acordo de USD 43 milhões da GSK com a Insilico Medicine para superar os obstáculos de permeabilidade Gram-negativa. A orientação de fabricação contínua em rascunho da FDA de 2024 pode reduzir os custos de injetáveis estéreis em 20%–30%, mas até o final de 2025 nenhuma empresa havia protocolado um pedido sob a nova via.
Os carbapenêmicos orais e os pares de inibidores de próxima geração para uso ambulatorial representam espaços em branco, mas a confusão da Fase III do tebipenem da GlaxoSmithKline mostra que a seleção do comparador continua sendo um obstáculo de desenvolvimento. A globalização contínua das cadeias de fornecimento e a gestão racional digitalizada juntas moldam uma arena competitiva onde tanto a escala quanto a especialização podem coexistir.
Líderes do Setor de Antibióticos
-
Pfizer Inc.
-
Merck & Co., Inc.
-
Bayer AG
-
Sandoz AG
-
GSK plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Antibióticos Empresas cobertas neste relatório
- Abbott Laboratories
- AstraZeneca
- Aurobindo Pharma Ltd.
- Bayer
- Cipla
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- Fresenius
- GlaxoSmithKline
- Hikma Pharmaceuticals
- Johnson & Johnson
- Lupin
- Melinta Therapeutics
- Merck
- Sandoz Group
- Otsuka
- Paratek Pharmaceuticals
- Pfizer
- Sanofi
- Shionogi & Co., Ltd.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
Oportunidades de mercado e perspectivas futuras
As oportunidades comerciais surgem onde modelos de pagamento, estruturas de acesso e inovações que possibilitam tratamento ambulatorial se sobrepõem às exigências de administração responsável. Nos Estados Unidos, o PASTEUR Act de 2026 foi apresentado na Câmara (H.R. 7352) e reapresentado no Senado em junho de 2026, propondo contratos no estilo de assinatura para antimicrobianos inovadores (com faixas citadas de USD 75 milhões a USD 300 milhões por ano). Essa abordagem visa resolver o problema do baixo retorno sobre investimento para novos antibióticos, desvinculando a receita do volume, e oferece aos fabricantes um caminho mais definido para buscar ativos hospitalares diferenciados e voltados a patógenos resistentes, mantendo-se dentro das restrições de administração.
A localização da cadeia de suprimentos e a expansão da capacidade de fermentação constituem uma segunda área de oportunidade, especialmente para cadeias de valor de beta-lactâmicos ligadas ao consumo de grande volume. Na Índia, a Orchid Pharma realizou, em março de 2026, o início das obras de uma instalação baseada em fermentação de INR 600 crore em Kathua para produzir Ácido 7-Aminocefalosporânico (7-ACA), e a Aurobindo Pharma relatou progresso, em fevereiro de 2026, em direção a uma capacidade anualizada de 10.000 toneladas métricas de Penicilina-G em Kakinada dentro de 12 meses. Esses projetos apoiam um acesso mais resiliente a antibióticos essenciais e intermediários, e estão alinhados com a estrutura de Saúde Única do GAP-AMR 2026-2036 adotada na Assembleia Mundial da Saúde em maio de 2026, que eleva a responsabilização sustentada e sistêmica em relação à RAM em todos os países e setores.
Desenvolvimentos industriais recentes em Mercado de Antibióticos
- Junho de 2026: GSK e Spero Therapeutics anunciaram que a FDA dos EUA aprovou o Utebzi (tebipenem pivoxil) para adultos com infecções complicadas do trato urinário, incluindo pielonefrite, posicionando-o como uma opção oral de carbapenêmico para pacientes com opções de tratamento oral limitadas ou inexistentes. A aprovação amplia os caminhos de transição e de tratamento ambulatorial para infecções resistentes, reforçando o foco de P&D e comercialização na extensão de estruturas beta-lactâmicas consagradas para casos de uso compatíveis com a administração responsável.
- Maio de 2026: a Wockhardt informou que a FDA dos EUA aprovou o ZAYNICH (cefepima e zidebactam) para adultos com infecções complicadas do trato urinário, incluindo pielonefrite. A aprovação amplia o conjunto de opções de marca, focadas em ambiente hospitalar e por via intravenosa, direcionadas a patógenos Gram-negativos de difícil tratamento, e apoia segmentos premium onde pagadores e hospitais priorizam a diferenciação clínica em detrimento de genéricos commodity.
- Outubro de 2025: a Índia anunciou a nafitromicina como seu primeiro antibiótico descoberto internamente, voltado para patógenos respiratórios resistentes e grupos de pacientes de maior risco. Esse marco destaca a crescente atividade de inovação e a ambição de desenvolvimento local em mercados de alta carga de doença, complementando a expansão do reembolso público e os sistemas de aquisição que influenciam o crescimento de volume.
Mercado de Antibióticos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de antibióticos abrange a receita proveniente de produtos farmacêuticos antibacterianos acabados utilizados em humanos, tanto em uso prescrito quanto em venda livre, e nas vias oral, parenteral e tópica.
Exclusões do escopo: Antibióticos veterinários, antimicrobianos para alimentação animal, antimicrobianos probióticos e vendas de IFA no mercado aberto não são contabilizados neste tamanho de mercado.
Visão Geral da Segmentação
- Por Classe de Produto
- Cefalosporinas
- Penicilinas
- Fluoroquinolonas
- Macrolídeos
- Carbapenêmicos
- Aminoglicosídeos
- Sulfonamidas
- Tetraciclinas
- Outras Classes
- Por Espectro
- Antibióticos de Amplo Espectro
- Antibióticos de Espectro Restrito
- Por Via de Administração
- Oral
- Intravenosa
- Intramuscular
- Tópica
- Outras Vias
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir claramente os limites do mercado e construir a primeira versão das premissas que seriam posteriormente testadas. Normalmente, extraímos contexto de políticas e doenças de fontes como a Organização Mundial da Saúde, a FDA dos EUA, o CDC dos EUA, a Agência Europeia de Medicamentos e as estatísticas de saúde da OCDE, uma vez que essas fontes ajudam a explicar as regras de gestão, aprovações e padrões de uso.
Além dessas, revisamos relatórios anuais públicos e apresentações a investidores de fabricantes de medicamentos relevantes, comunicados de imprensa de fontes confiáveis e tabelas de dados de sites de associações, que frequentemente esclarecem o foco terapêutico e a exposição geográfica. Quando necessário, foram utilizadas assinaturas de bases de dados pagas para informações financeiras e monitoramento de inteligência de empresas, acompanhamento de notícias e finanças, e bases de dados de patentes para identificar atividades de desenvolvimento sem depender de conteúdo pago. As fontes aqui mencionadas são apenas ilustrativas, e outras fontes públicas também foram utilizadas para coleta de dados, validação e esclarecimentos durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com partes interessadas nas áreas de fabricação, distribuição, farmácia hospitalar e funções voltadas a doenças infecciosas, de modo que as premissas pudessem ser testadas em linguagem direta. Por se tratar de um mercado global, as contribuições foram equilibradas entre APAC, EMEA e as Américas para validar sinais de demanda, direção de preços e restrições de acesso, e para preencher lacunas que a pesquisa documental não conseguiu responder de forma clara.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 34% | CXOs: 15% | APAC: 45% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 31% | EMEA: 35% |
| Participantes menores: 15% | Gerentes: 54% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, em que a demanda é reconstruída a partir dos gastos com saúde em nível de país e dos sinais de utilização de antibióticos, e então filtrada pelo que é contabilizado como uma dose de antibiótico acabado utilizada em humanos. Para manter os totais realistas, os resultados são corroborados por aproximações seletivas de baixo para cima, como pontos de preço amostrados de marcas e genéricos multiplicados pelos volumes de tratamento observados, seguidos de verificações de canal sobre a composição hospitalar versus varejo.
Alguns insumos que influenciam materialmente o modelo incluem as taxas de prescrição de antibióticos, internações hospitalares e volumes de procedimentos vinculados à profilaxia, pressão de gestão que altera a seleção de classes e a duração, o ritmo de genericização e erosão de preços, e a composição da via de administração, pois injetáveis e uso hospitalar tendem a ter precificações distintas. Quando alguns países têm visibilidade limitada, as lacunas são tratadas por meio de proxies de pares comparáveis com base em similaridades de população, acesso à saúde e práticas de tratamento, sendo revisadas novamente com especialistas.
Para a previsão, utilizamos análise de cenários apoiada por suavização de tendências nos fatores de demanda, de modo que os casos de alta e baixa possam refletir expansão de acesso, gestão mais rigorosa e mudanças de preços sem impor uma visão única em linha reta. O panorama final é ajustado somente após os caminhos dos fatores fazerem sentido para os respondentes primários e não conflitarem com a direção conhecida de políticas e epidemiologia.
Ciclo de Validação e Atualização de Dados
A validação é feita por meio da triangulação dos resultados do modelo com sinais independentes, como mudanças nas diretrizes de prescrição, padrões de resistência relatados, eventos relevantes de aprovação ou retirada, e variações de preços observáveis nos principais mercados. Quando os totais ou as divisões regionais parecem incomuns, os fatores são verificados primeiro, e então as premissas são questionadas novamente por meio de ligações de acompanhamento ou verificações documentais direcionadas.
Antes da aprovação final, o trabalho passa por revisões analíticas em múltiplas etapas, nas quais verificações de variância são realizadas ao longo de anos, países e composições de vias de administração para garantir que a narrativa e os números sejam coerentes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, seguidas de uma revisão final antes da entrega, para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Antibióticos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para antibióticos podem variar mais do que os compradores esperam, mesmo quando o nome do mercado parece o mesmo. Em nossa análise, as diferenças geralmente decorrem do que é incluído como fluxo de receita de antibióticos, da escolha do ano-base e de como os preços são projetados ao longo da transição de marcas para genéricos.
Ao verificar apenas as vendas de medicamentos antibióticos acabados para uso humano e atualizar as premissas por país sobre a composição de vias de administração e a erosão de preços de genéricos, a Mordor Intelligence evita contabilizar o valor de IFA no mercado aberto e os usos antimicrobianos não humanos, que podem elevar ou reduzir os totais dependendo de quão amplos são esses segmentos adjacentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 57,86 bilhões de USD (2026) | |
| Consultoria Global A | 53,07 bilhões de USD (2024) | Utiliza um ano-base anterior e uma projeção de preços diferente, de modo que o valor implícito para 2026 pode divergir após o ajuste para genericização e composição de vias de administração. |
| Editora do Setor B | 43,17 bilhões de USD (2025) | Aplica um conjunto de valores contabilizados mais restrito e premissas de cobertura de canal diferentes, o que pode reduzir a receita capturada em mercados onde o uso hospitalar e os injetáveis contribuem mais. |
Entre os três valores, a maior parte da diferença é explicada pelo momento do ano-base e pela questão de se o valor de IFA upstream ou os usos antimicrobianos adjacentes são incorporados ao total. Quando o escopo e os principais fatores de precificação são mantidos explícitos e verificados em relação a sinais reais de utilização, o número final torna-se mais fácil de reproduzir e de defender em conversas de planejamento.
Principais Questões Respondidas no Relatório
Qual é o valor esperado do mercado de antibióticos em 2031?
O mercado está projetado para atingir USD 70,64 bilhões até 2031, crescendo a um CAGR de 4,07% durante 2026-2031.
Qual classe de produto lidera atualmente as vendas globais?
As cefalosporinas lideram com 38,56% da receita de 2025.
Qual região está prevista para crescer mais rapidamente até 2031?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 4,51% graças à expansão dos esquemas de reembolso público na Índia e na China.
Por que as combinações de inibidores de β-lactamase estão ganhando impulso?
Elas restauram a atividade dos β-lactâmicos mais antigos contra organismos resistentes, como demonstrado pelas aprovações recentes de cefepima-enmetazobactam e aztreonam-avibactam.
Como as políticas de gestão racional afetam o uso de antibióticos de amplo espectro?
Os hospitais devem documentar a desescalada dentro de 48 horas, reduzindo a exposição desnecessária a carbapenêmicos e fluoroquinolonas.
Qual é a principal vulnerabilidade da cadeia de fornecimento de antibióticos?
A dependência de plantas chinesas e indianas para IFAs de β-lactâmicos representa risco de interrupção, levando os governos ocidentais a subsidiar a produção doméstica.