
Tamanho e Participação do Mercado de Saúde Intestinal Animal
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.38 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
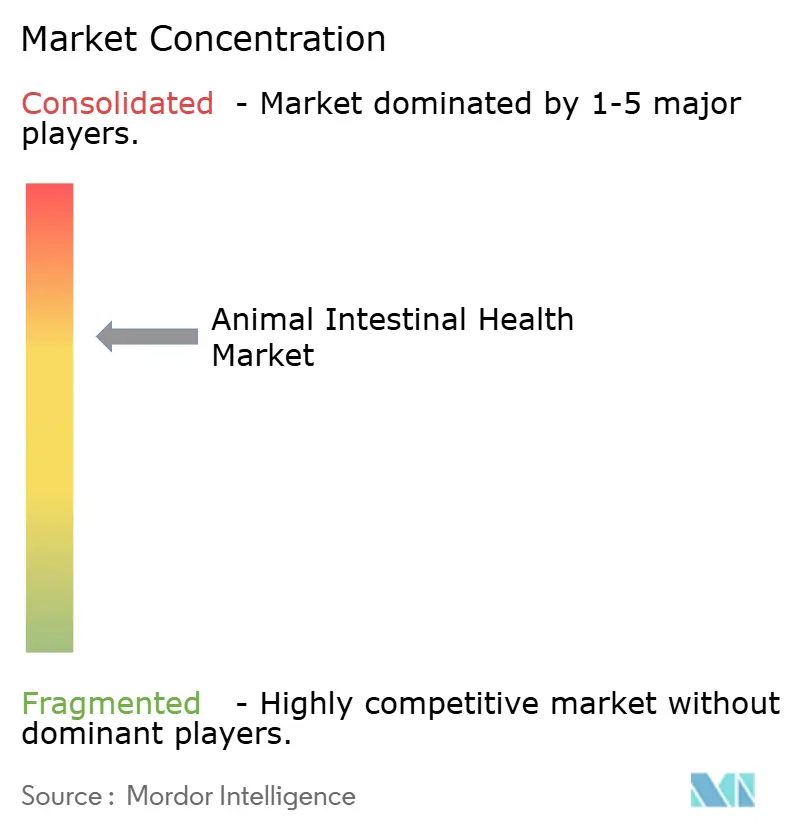
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Saúde Intestinal Animal por Mordor Intelligence
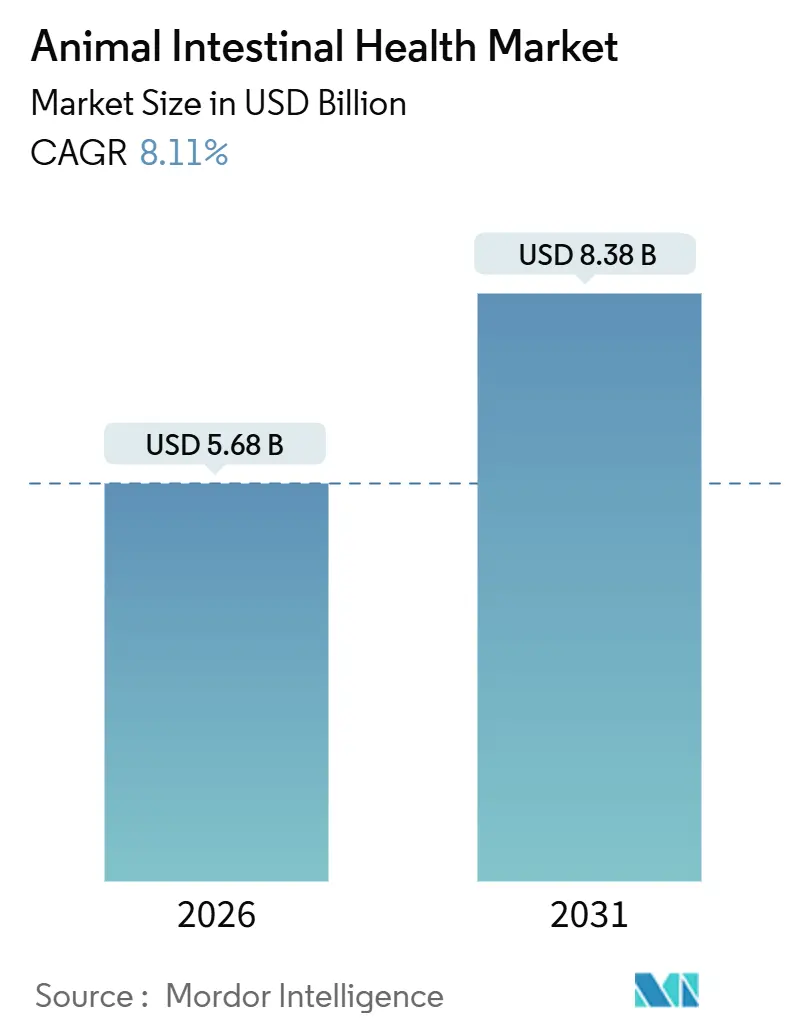
O tamanho do Mercado de Saúde Intestinal Animal é estimado em USD 5,68 bilhões em 2026, com previsão de atingir USD 8,38 bilhões até 2031, a uma CAGR de 8,11% durante o período de previsão (2026-2031).
O impulso acompanha a mudança global do uso de promotores de crescimento à base de antibióticos para soluções de saúde intestinal baseadas em evidências, que salvaguardam a produtividade e estão em conformidade com os limites regulatórios. A demanda também aumenta porque os distúrbios intestinais tornaram-se mais prevalentes em sistemas de produção de alta densidade, reduzindo a eficiência alimentar e impulsionando a adoção de aditivos preventivos. Prebióticos, probióticos, imunoestimulantes e fitogênicos constituem agora o conjunto central de ferramentas que os produtores utilizam para manter o desempenho do rebanho. A inteligência artificial está ampliando esse conjunto ao combinar misturas específicas de aditivos ao microbioma distinto de cada espécie e raça, reduzindo os custos de tentativa e erro e melhorando a consistência. Enquanto isso, a complexidade da cadeia de suprimentos e o preço elevado de matérias-primas premium exercem pressão crescente sobre os custos dos produtos acabados, especialmente em regiões sensíveis a preços.
Principais Conclusões do Relatório
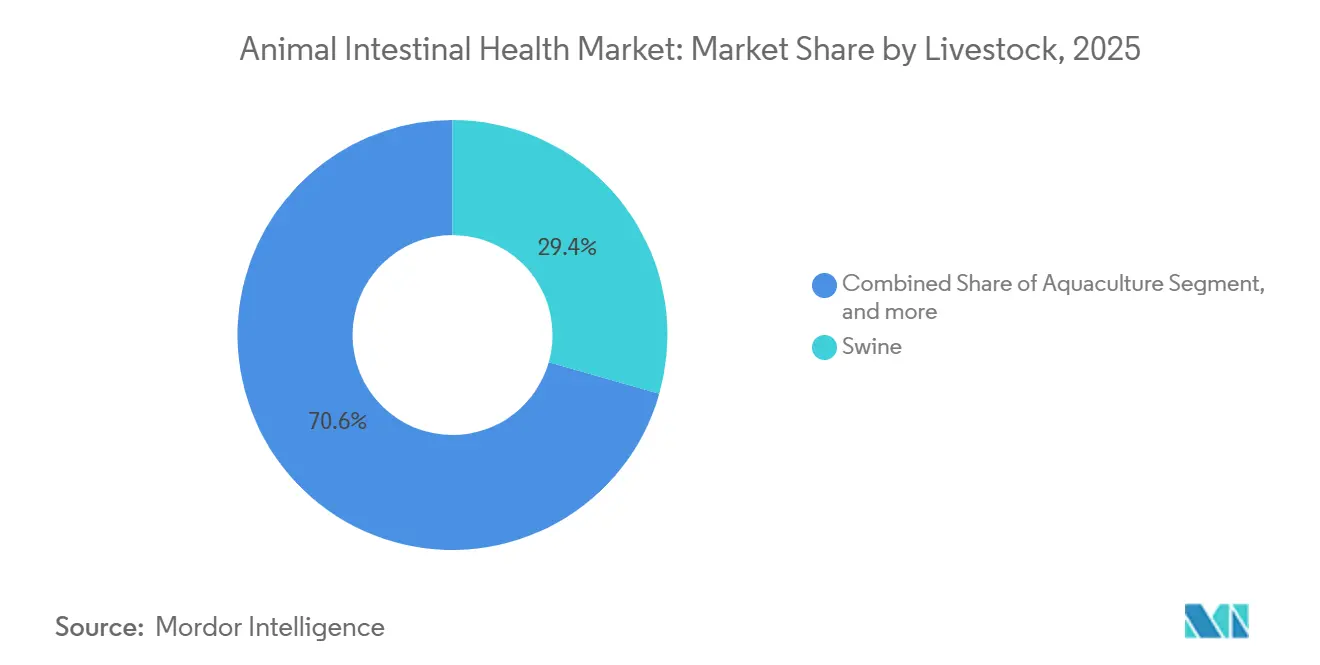
- Por rebanho, os suínos detinham 29,45% da participação no mercado de saúde intestinal animal em 2025, enquanto a aquicultura está se expandindo a uma CAGR de 10,34% até 2031.
- Por aditivo, os prebióticos lideraram com 27,54% de participação na receita em 2025; os fitogênicos registram a CAGR mais rápida, de 9,89%, até 2031.
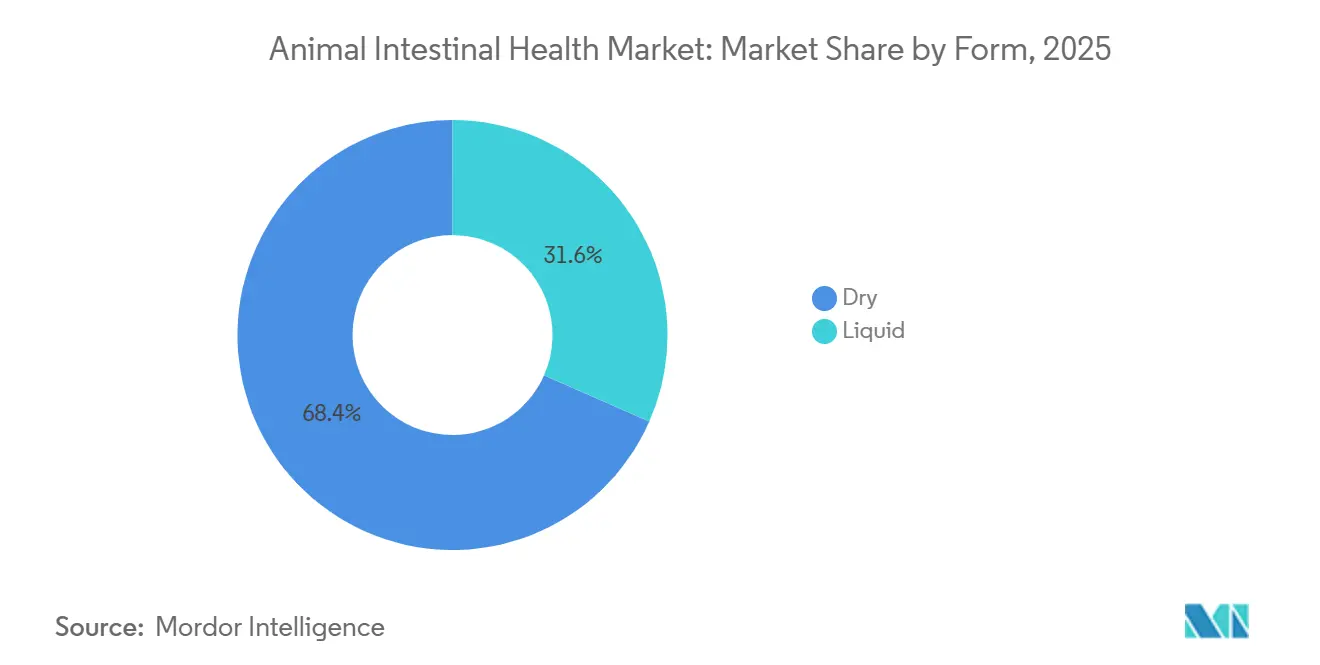
- Por forma, os formatos secos representaram 68,43% do tamanho do mercado de saúde intestinal animal em 2025, enquanto os produtos líquidos avançam a uma CAGR de 10,11%.
- Por fonte, os ingredientes microbianos responderam por 58,32% de participação em 2025, e as fontes vegetais devem crescer a uma CAGR de 11,43%.
- Por geografia, a América do Norte dominou com 41,33% de participação em 2025, enquanto a Ásia-Pacífico deve registrar uma CAGR de 9,54% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Saúde Intestinal Animal
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (%) (~) Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos distúrbios intestinais em rebanhos | +2.1% | Global, mais acentuado em sistemas intensivos | Médio prazo (2-4 anos) |
| Crescimento na produção de rações animais funcionais | +1.8% | América do Norte e UE, em expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Proibições de PCA deslocando a demanda para auxiliares de saúde intestinal | +2.3% | UE e América do Norte, com efeito cascata para mercados emergentes | Curto prazo (≤ 2 anos) |
| Criação de insetos impulsionando o uso de prebióticos | +0.9% | Núcleo na Ásia-Pacífico, adoção nos Países Baixos e no Canadá | Longo prazo (≥ 4 anos) |
| Perfilagem do microbioma por inteligência artificial | +1.0% | Estados Unidos, UE, Japão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento dos Distúrbios Intestinais em Rebanhos Impulsiona a Expansão do Mercado
Densidades de lotação mais elevadas, ciclos de crescimento mais rápidos e temperaturas oscilantes aumentaram a prevalência de distúrbios intestinais na maioria das espécies comerciais. A diarreia pós-desmame afeta atualmente até um quinto dos plantéis modernos de suínos e tornou-se mais onerosa do que as doenças respiratórias em algumas unidades. Os produtores de aves que navegam pelas retiradas de PCA enfrentam pressão semelhante devido a surtos de enterite necrótica que reduzem o ganho de peso e aumentam a mortalidade. Os produtores calculam que cada ponto percentual de perda na conversão alimentar acrescenta milhares de dólares às contas de ração a cada ciclo, o que leva ao rápido investimento em aditivos protetores. A integração de probióticos e prebióticos em dietas iniciais reduziu a incidência de diarreia em 30% em grandes ensaios. A demanda, portanto, escala diretamente com o esforço para preservar as margens sem antibióticos, reforçando a trajetória ascendente do mercado de saúde intestinal animal.
O Crescimento na Produção de Rações Animais Funcionais Acelera a Integração de Aditivos
As fábricas de ração projetam cada vez mais rações completas que incorporam ingredientes de saúde intestinal, em vez de comercializá-los como suplementos independentes. A prática simplifica a logística para as empresas de produção animal e garante a entrega uniforme de aditivos desde a primeira até a última porção. Os principais integradores europeus ampliaram suas linhas de ração funcional em quase um terço desde 2024. Em paralelo, extrusoras e linhas de peletização foram aprimoradas com zonas de controle de temperatura que protegem a viabilidade dos probióticos, permitindo níveis de inclusão mais elevados sem sacrificar a contagem de células vivas. A economia acumula-se porque uma única passagem de produção agora realiza o que antes exigia várias etapas na fazenda, e os fabricantes de aditivos se beneficiam de acordos de fornecimento mais previsíveis com os formuladores de ração. Essas tendências sustentam um aumento estrutural nos pedidos a granel e sustentam o crescimento contínuo da receita no mercado de saúde intestinal animal.
As Proibições de PCA Aceleram a Transição para Alternativas de Saúde Intestinal
Os órgãos reguladores proibiram ou restringiram os promotores de crescimento à base de antibióticos em grande parte do mundo desenvolvido, e as economias emergentes estão seguindo o mesmo caminho. O órgão de segurança alimentar da Índia estendeu sua proibição a classes adicionais de medicamentos em 2024, enquanto a Tailândia introduziu metas voluntárias de redução que os exportadores de aves já cumprem para proteger o acesso ao mercado. Os produtores que dependiam de PCAs baratos agora enfrentam um período de ajuste de 12 a 18 meses durante o qual o desempenho cai, a menos que seja substituído por programas robustos de saúde intestinal. Pacotes combinados com misturas sinérgicas de probióticos, prebióticos e fitogênicos restauram 95-98% das taxas de crescimento históricas em granjas europeias de suínos e aves[1]Autoridade Europeia para a Segurança dos Alimentos, "Parecer Científico sobre a Segurança dos Fitogênicos," efsa.europa.eu. Esses resultados documentados em campo fortalecem a confiança nas soluções não antibióticas e agilizam as decisões de compra, ampliando a base endereçável para o mercado de saúde intestinal animal.
A Perfilagem do Microbioma por Inteligência Artificial Habilita Estratégias de Nutrição de Precisão
As plataformas de aprendizado de máquina estão reduzindo o custo de seleção do aditivo correto para cada lote de aves, tanque de peixes ou baia. Cargill, DSM e diversas startups já oferecem serviços que analisam amostras do microbioma fecal ou da água, combinam assinaturas microbianas observadas com um banco de dados proprietário de cepas e recomendam uma formulação otimizada em até um dia[2]D. Kelly et al., "Aprendizado de Máquina na Análise do Microbioma," nature.com. Os primeiros adotantes citam economias de custos de aditivos de 15-20% e métricas de produção mais estáveis. A abordagem tem valor particular na aquicultura, onde variações na salinidade, temperatura e densidade de estocagem desestabilizam as comunidades microbianas. Painéis em tempo real sinalizam quando a composição do microbioma se afasta das faixas alvo, permitindo que os gestores ajustem a dosagem antes que a pressão de doenças se intensifique. A implantação generalizada desses serviços digitais promete fidelizar clientes e expandir fluxos de receita de alta margem em todo o mercado de saúde intestinal animal.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (%) (~) Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prazos rigorosos de aprovação regulatória | −1.2% | Global, mais agudo na UE e na América do Norte | Médio prazo (2-4 anos) |
| Alto custo de ingredientes especializados para saúde intestinal | −0.8% | América Latina e partes da Ásia | Curto prazo (≤ 2 anos) |
| A variabilidade do microbioma entre raças limita a padronização | −0.7% | Global, especialmente em sistemas de produção multirracial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prazos Rigorosos de Aprovação Regulatória Restringem a Implantação de Inovações
Lançar um novo probiótico ou fitogênico no mercado pode exigir de dois a três anos de preparação e análise de dossiês nas principais jurisdições. O processo de Presunção Qualificada de Segurança da EFSA exige dados genômicos e toxicológicos extensivos, enquanto a rota GRAS da FDA dos EUA insiste em ensaios de alimentação multiespecíficos que, juntos, podem custar entre USD 2 e 5 milhões por pedido[3]Autoridade Europeia para a Segurança dos Alimentos, "Orientação Regulatória para Aditivos em Ração," efsa.europa.eu. Tais obstáculos prolongam o período de retorno do investimento e desestimulam pequenas empresas de biotecnologia a ingressar no setor, reduzindo o pipeline de soluções disruptivas. Mesmo as grandes multinacionais precisam escalonar os lançamentos geograficamente para recuperar os custos, o que desacelera a difusão global de inovações e modera a expansão de curto prazo no mercado de saúde intestinal animal.
Os Altos Custos dos Ingredientes Especializados Limitam a Penetração no Mercado
Culturas avançadas de probióticos e oligossacarídeos purificados cobram prêmios de três a cinco vezes acima dos aditivos convencionais, elevando os custos totais de ração em até 12% em sistemas intensivos. Embora os produtores verticalmente integrados na América do Norte e na Europa possam absorver esses custos, os operadores sensíveis a preços na América Latina e no Sudeste Asiático frequentemente adiam a adoção ou selecionam alternativas mais baratas e menos potentes. Os fabricantes agora experimentam formulações de dose reduzida e revestimentos de liberação controlada para ampliar a eficácia e mitigar as preocupações com preços. O sucesso dependerá de demonstrar que os ganhos incrementais de desempenho superam o custo extra com ração, especialmente onde os preços do peso vivo permanecem voláteis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Rebanho: Suínos Permanecem como Núcleo Enquanto a Aquicultura Cresce Rapidamente
Os suínos contribuíram com 29,45% para o tamanho do mercado de saúde intestinal animal em 2025, à medida que os sistemas de produção intensificaram a biossegurança e substituíram os PCAs por pacotes multicepa de probióticos e prebióticos. Os programas pós-desmame agora enfatizam a colonização intestinal precoce para limitar a proliferação de Escherichia coli patogênica que prejudica o crescimento. Enquanto isso, a aquicultura registra uma CAGR de 10,34%, a mais alta entre todas as espécies, sustentada pela crescente demanda por frutos do mar e por desafios bacterianos crônicos em tanques intensivos. Fazendas de tilápia de água doce e fazendas de camarão em água salobra adotam probióticos encapsulados que sobrevivem à dispersão na água e melhoram a conversão alimentar. A avicultura mantém demanda estável, principalmente em complexos de frango de corte que combatem a enterite necrótica após a remoção dos PCAs. A adoção pelos ruminantes concentra-se em rações iniciais para bezerros e cordeiros, com misturas especializadas que facilitam a transição do leite para o alimento sólido. A criação de insetos, liderada pelas larvas de mosca soldado negra, parece pequena hoje, mas abre um nicho inovador para prebióticos direcionados que aumentam a eficiência de conversão de proteínas.
Espera-se que a vantagem de participação no mercado de saúde intestinal animal detida pelos suínos diminua à medida que os gastos absolutos da aquicultura aumentem. Os produtores de camarão no Vietnã e na Índia já dedicam até 4% de seus orçamentos de ração a aditivos para saúde intestinal, refletindo os níveis típicos dos sistemas de suínos. A intensidade competitiva, portanto, desloca-se para formulações estáveis na água, com fornecedores aproveitando patentes em microencapsulação e cepas formadoras de esporos. Plataformas multiespécies também ganham força, permitindo que as empresas reutilizem propriedade intelectual desenvolvida para rebanhos terrestres em ambientes aquáticos. Essa convergência eleva os volumes e fortalece as economias de escala em toda a cadeia de valor.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Aditivo: Prebióticos Lideram Enquanto os Fitogênicos Ganham Terreno
Os prebióticos responderam por 27,54% da participação no mercado de saúde intestinal animal em 2025, sustentados por fruto-oligossacarídeos e frações ricas em manana que promovem o crescimento de bactérias benéficas. Sua compatibilidade com a maioria dos arcabouços regulatórios e a capacidade de tolerar altas temperaturas de peletização garantem uso generalizado. Os fitogênicos crescem mais rapidamente, com uma CAGR de 9,89%, impulsionados por compostos de origem vegetal, como óleos essenciais, que exibem propriedades antimicrobianas e anti-inflamatórias sem as preocupações com resíduos associadas a aditivos sintéticos. Os probióticos compõem um agrupamento maduro, porém com inovações ativas, com pesquisadores adaptando cepas para resistência ao calor e formação de esporos para ampliar o uso em rações peletizadas. Os imunoestimulantes, embora de nicho, atraem atenção pela redução dos impactos do estresse vacinal em animais jovens.
Os produtores tendem a soluções multicomponentes que combinam prebióticos com fitogênicos, alcançando ação sinérgica sobre o equilíbrio microbiano e a integridade intestinal. Essa inclinação holística diferencia as ofertas premium e aumenta os custos de mudança para os usuários finais. Os fornecedores que validam tais combinações por meio de ensaios revisados por pares obtêm listagem mais rápida junto aos formuladores internacionais de ração. Os órgãos reguladores na União Europeia e no Brasil começaram a aprovar moléculas fitogênicas específicas, um marco que incentiva uma adoção mais ampla e dilui o ceticismo histórico em torno da variabilidade botânica.
Por Forma: Produtos Secos Detêm a Maior Parte, Líquidos Crescem Mais Rapidamente
Os formatos secos geraram 68,43% do tamanho do mercado de saúde intestinal animal em 2025, em razão do manuseio mais fácil, maior vida útil e compatibilidade com a infraestrutura existente das fábricas de ração. A distribuição uniforme de partículas em rações fareladas e peletizadas garante ingestão consistente sem trabalho adicional na fazenda. No entanto, os aditivos líquidos registram uma CAGR de 10,11%, impulsionados por sistemas de aquicultura de recirculação e configurações de alimentação de precisão que medem suplementos por meio de bombas automatizadas. Os veículos líquidos também permitem maior inclusão de compostos e enzimas sensíveis ao calor que se desnaturariam durante a peletização.
Os fabricantes mitigam os obstáculos de embalagem e cadeia de frio inerentes aos líquidos, desenvolvendo emulsões concentradas e formatos de pasta estáveis ao ambiente. Em maternidades de suínos, os probióticos hidrossolúveis proporcionam suporte intestinal imediato durante períodos de estresse, como transporte e desmame. Os líderes em formato seco respondem aprimorando a tecnologia de microencapsulação para aumentar a resistência ao ácido gástrico, nivelando a eficácia entre as formas. A concorrência resultante aprimora as reivindicações de desempenho e amplia as opções para os usuários finais.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Fonte: Domínio Microbiano Encontra o Impulso Vegetal
Os ingredientes microbianos forneceram 58,32% da receita de 2025, beneficiando-se de décadas de conhecimento em fermentação e capacidade escalável em aço inoxidável em todo o mundo. Sistemas robustos de qualidade mantêm contagens viáveis de células em longas cadeias de suprimentos, reforçando a confiança dos clientes. Os extratos de origem vegetal avançam agora a uma CAGR de 11,43%, impulsionados pelas tendências de rótulo limpo e por avanços na extração seletiva que concentram fitoquímicos ativos. Os beta-glucanos de algas e os nucleotídeos derivados de leveduras ocupam um terreno intermediário, fazendo a ponte entre as categorias microbiana e vegetal.
A diversificação de fontes reduz a dependência dos fluxos de milho e soja atrelados a oscilações de preços de commodities, uma vantagem estratégica durante a inflação de matérias-primas. Além disso, misturas sinérgicas que combinam ativos microbianos e vegetais reduzem as taxas de inclusão, mas ampliam a cobertura funcional, atraindo integradores que buscam menos SKUs sem comprometer o desempenho. Os registros de propriedade intelectual, portanto, visam cada vez mais composições de fonte dupla que aproveitam mecanismos distintos para função de barreira, modulação imunológica e controle de patógenos.
Análise Geográfica
A América do Norte detinha 41,33% do mercado de saúde intestinal animal em 2025, liderada pelos Estados Unidos, onde as diretivas obrigatórias de ração veterinária e as retiradas antecipadas de PCAs fomentaram a rápida adoção de alternativas. Os grandes integradores implantam dispositivos de monitoramento em tempo real que conectam sensores na baia com plataformas de nutrição baseadas em nuvem, permitindo ajustes rápidos de dosagem quando surgem sinais de disbiose intestinal. O próspero setor de mosca soldado negra do Canadá também impulsiona as vendas de prebióticos, à medida que os criadores de larvas refinam o gerenciamento do microbioma para melhorar o rendimento de proteínas, enquanto a indústria de ração do México expande o uso de probióticos para satisfazer os limites de resíduos dos mercados de exportação.
A Ásia-Pacífico demonstra o crescimento mais rápido, com uma CAGR projetada de 9,54%, sustentada pelo crescimento acelerado da produção de peixes e camarões e pela contínua elevação da demanda regional por proteínas. A reconstrução da suinocultura chinesa pós-SAF acelera os gastos com saúde intestinal para proteger as novas unidades de alta biossegurança recém-instaladas. As cooperativas leiteiras da Índia investem em programas de nutrição para bezerros a fim de conter a diarreia nos primeiros dias de vida e aumentar a produção de leite ao longo da vida. O Japão e a Coreia do Sul, caracterizados pela alta adoção de tecnologia, estão em fase piloto com ferramentas de microbioma guiadas por inteligência artificial que refinam a seleção de aditivos, fornecendo modelos que outras nações almejam replicar.
A Europa registra uma expansão sólida impulsionada pela regulamentação, à medida que os produtores devem cumprir as restrições antimicrobianas mais rigorosas do mundo. Os formuladores de ração ali lideram as inovações em ração funcional, integrando múltiplos agentes de suporte intestinal em pellets únicos aceitos por organismos de certificação orgânica. Complexos avícolas escandinavos demonstram baixos índices de uso de antibióticos por meio de probióticos aliados a beta-glucanos de aveia. Em contraste, a América do Sul e o Oriente Médio e África registram menor penetração atual, mas entregam novo crescimento de volume à medida que as autoridades locais apertam os controles sobre resíduos de medicamentos e as fazendas orientadas à exportação buscam certificação.


Panorama regulatório
As soluções de saúde intestinal animal posicionadas como aditivos para alimentação animal estão sujeitas a estruturas distintas e rigidamente controladas nos principais mercados. Na União Europeia, o Regulamento (CE) n.º 1831/2003 rege a autorização de aditivos para alimentação animal, com a EFSA a realizar avaliações de segurança e eficácia pré-mercado e os produtos aprovados a entrar no Registo de Aditivos para Alimentação Animal da UE. O ritmo das autorizações da UE continua a moldar o que pode ser comercializado com alegações de desempenho: o Regulamento de Execução (UE) 2026/356 da Comissão (fevereiro de 2026) autorizou uma preparação zootécnica de aditivo de endo-1,4-beta-xilanase para porcas gestantes, e o Regulamento de Execução (UE) 2026/1018 da Comissão (maio de 2026) autorizou uma preparação contendo Saccharomyces cerevisiae NBRC 0203 e Lacticaseibacillus rhamnosus NBRC 3425 para todas as espécies animais.
Nos Estados Unidos, o FDA Center for Veterinary Medicine regula os alimentos e rações para animais nos termos do Federal Food, Drug, and Cosmetic Act, com expectativas específicas de conformidade para produtos microbianos de alimentação direta estabelecidas na política da FDA. Um limite recorrente para os produtos de saúde intestinal é a distinção entre o posicionamento como aditivo zootécnico ou para alimentação animal e as alegações de medicamento quando os produtos se destinam a afetar o trato gastrointestinal; comunicações da FDA que incentivam o envolvimento precoce sobre novos alimentos para animais e riscos de alegações de medicamento evidenciam este desafio de classificação. A nível internacional, as normas da WOAH e os esforços de harmonização, como o VICH, influenciam as expectativas técnicas e as discussões de convergência que afetam a conceção de dossiês, a supervisão pós-comercialização e a circulação transfronteiriça de produtos de nutrição animal relacionados com a saúde intestinal.
Análise da cadeia de valor
A cadeia de valor vai desde os insumos a montante (cepas microbianas, substratos de fermentação, ativos vegetais, sistemas de veículo e materiais de encapsulação ou revestimento) até à fabricação (fermentação, secagem, estabilização, mistura e processamento de entrega protegida). A jusante, os produtos passam por fábricas de rações, integradores, produtores de pré-misturas, veterinários e consultores de nutrição, e sistemas de dosagem em explorações agrícolas ou aquicultura. As vantagens de escala concentram-se na capacidade de fermentação e nos sistemas de qualidade que protegem a viabilidade e a consistência, o que é particularmente importante para os ingredientes microbianos, que representaram 58,32% da receita do mercado em 2025.
As ações recentes mostram onde a capacidade e o know-how de processamento mais importam. A Cargill concluiu atualizações de instalações em Cedar Rapids, Iowa (março de 2026) para expandir a capacidade de fermentação de pós-bióticos no seu portefólio Micronutrition & Health Solutions, reforçando a oferta a montante de bioativos fermentados. A inovação intermediária também se centra na entrega protegida e na estabilidade face ao calor e ao armazenamento, alinhando-se com o padrão de mercado segundo o qual os formatos secos representaram 68,43% do volume de 2025, enquanto os líquidos ganham escala nos canais de dosagem de precisão. A Adisseo lançou o Sanion Tetra 50 e o Sanion Tetra 70 (março de 2026), aditivos de butirato de sódio protegido de alta concentração para suínos e aves de capoeira, e a Trouw Nutrition introduziu o Presan Evolve (maio de 2026), combinando tecnologias botânicas e de butirato de libertação direcionada para frangos de corte. A jusante, o posicionamento do produto e a estratégia de canal diferem por utilização final: a pecuária e a aquicultura estão comummente integradas em programas de integradores e fábricas de rações, enquanto a saúde intestinal de animais de companhia segue vias de retalho e de venda direta ao consumidor, incluindo o lançamento planeado pela Jaguar Health de um Neonorm Dog não sujeito a receita e de base vegetal (maio de 2026).
Cenário Competitivo
O mercado de saúde intestinal animal permanece moderadamente concentrado. DSM, Cargill e Chr. Hansen juntos respondem por pouco menos da metade da receita global e aproveitam extensos ativos de fermentação, laboratórios de formulação e equipes regulatórias para se manter à frente. Seus portfólios combinam cada vez mais linhas de aditivos com análises de dados e serviços de consultoria, deslocando a proposta de valor de vendas de commodities para parcerias baseadas em resultados. Concorrentes de médio porte, como Kemin e Alltech, competem concentrando-se em ativos de nicho, como imunomoduladores derivados de algas ou subprodutos de fermentação que visam fases específicas de produção.
Aquisições estratégicas moldam o campo. A compra da AquaHealth Solutions pela Cargill injeta profundo conhecimento em aquicultura, enquanto o programa de nutrição digital de USD 150 milhões da DSM-Firmenich financia plataformas em nuvem que conectam o sequenciamento do microbioma com a automação de fábricas de ração. As startups trazem precisão genômica, usando inteligência artificial para prever a eficácia das cepas antes de dispendiosos ensaios em granjas, e frequentemente licenciam suas bibliotecas para players maiores que buscam uma maneira rápida de renovar seus pipelines. Os registros de patentes cobrem cada vez mais designs de encapsulamento que estabilizam probióticos durante o processamento de ração, um diferencial vital à medida que as temperaturas de peletização aumentam para inativar patógenos.
Os padrões de parceria enfatizam o codesenvolvimento com institutos acadêmicos para validar mecanismos, garantindo maior agilidade na aprovação regulatória e tração de marketing. Os fornecedores também firmam acordos exclusivos de distribuição com fábricas de ração regionais, o que garante volumes de base e desencoraja a troca de marcas. O foco competitivo agora se volta para os canais de insetos e proteínas alternativas, onde os pioneiros visam estabelecer especificações que possam se tornar padrões de facto à medida que o segmento cresce.
Líderes do Setor de Saúde Intestinal Animal
AB Vista
DuPont
Kemin Industries, Inc.
Lesaffre
Bluestar Adisseo
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As aprovações regulatórias e a validação científica estão a criar espaço para alegações mais amplas e abrangentes entre espécies dentro das vias autorizadas de aditivos para alimentação animal, particularmente na UE. Os aditivos zootécnicos podem ser comercializados por resultados ligados ao desempenho (por exemplo, estabilização da flora intestinal), mas não podem ser posicionados como prevenindo ou tratando doenças nos termos do Regulamento (CE) n.º 1831/2003. A autorização da UE, em maio de 2026, de uma preparação probiótica contendo Saccharomyces cerevisiae NBRC 0203 e Lacticaseibacillus rhamnosus NBRC 3425 para todas as espécies animais fornece um ponto de referência concreto para os desenvolvedores que procuram rótulos multiespécies, e eleva a exigência quanto à eficácia comprovada por dossiê em todas as categorias pecuárias.
As áreas de oportunidade lideradas pela tecnologia centram-se mais na maior precisão e estabilidade do que na adição de mais cepas de commodity. Pesquisas revisadas por pares de 2026 apontam para abordagens de próxima geração, como a entrega vetorizada por probióticos de nanocorpos que visam toxinas relevantes para a enterite necrótica subclínica em frangos de corte, juntamente com complexos bioativos microbianos multiorganismo e cepas de Limosilactobacillus recentemente identificadas e associadas a ganhos de eficiência alimentar. Ao mesmo tempo, o investimento comercial está a direcionar-se para capacidades de produção e formulação capazes de escalar estes conceitos, incluindo a expansão da capacidade de fermentação para pós-bióticos (Cargill, março de 2026) e plataformas de ácido orgânico ou butirato de libertação protegida (Adisseo, março de 2026; Trouw Nutrition, maio de 2026). Em conjunto, estes sinais apontam para oportunidades em soluções chave-na-mão que combinam biologia validada, entrega protegida durante a peletização e o armazenamento, e protocolos prontos para integradores que se adaptam à fabricação de rações funcionais e a programas de nutrição cada vez mais orientados por dados.
Desenvolvimentos recentes do setor
- Maio de 2026: A Trouw Nutrition introduziu o Presan Evolve, uma tecnologia de butirato de libertação protegida que combina componentes botânicos para frangos de corte, marcando um passo em direção a soluções de saúde intestinal mais direcionadas em programas comerciais de aves de capoeira. O lançamento alinha-se com programas de nutrição integrados e pode acelerar a adoção por integradores e fábricas de rações em mercados globais.
- Julho de 2025: A Lesaffre anunciou um investimento estratégico na CanBiocin para expandir o seu portefólio de cuidados com animais de companhia. A medida reforça as suas capacidades orientadas para o microbioma e amplia a distribuição para canais próximos do consumidor e veterinários, apoiando uma produtização mais rápida de ingredientes de saúde intestinal. O investimento evidencia um esforço para captar oportunidades no mercado de animais de estimação, a par dos seus ativos de microbiologia pecuária.
- Maio de 2025: A Kemin Industries adquiriu a Bactana para acelerar a pesquisa em fermentação e microbioma. O negócio reforça as capacidades internas da Kemin em ingredientes de saúde intestinal e apoia um alcance mais amplo nos segmentos de pecuária e aquicultura. A aquisição alinha-se com uma estratégia de escalar plataformas avançadas de pós-bióticos e probióticos em programas de nutrição multiespécies.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este relatório, o mercado de saúde intestinal animal é definido como o valor dos aditivos para alimentação animal e insumos nutricionais relacionados usados para apoiar a função intestinal e o equilíbrio intestinal em animais, o que, por sua vez, apoia a digestão, a defesa imunitária e os resultados gerais de desempenho.
Exclusões de âmbito: Excluímos os medicamentos veterinários terapêuticos e os tratamentos conduzidos em clínica que não são vendidos ou posicionados como aditivos para alimentação animal de saúde intestinal.
Visão geral da segmentação
- Por Rebanho
- Aquicultura
- Avicultura
- Ruminantes
- Suínos
- Outros
- Por Aditivo
- Probióticos
- Prebióticos
- Imunoestimulantes
- Fitogênicos
- Por Forma
- Seco
- Líquido
- Por Fonte
- Microbiana
- Vegetal
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental foi usado para definir os limites do mercado e construir o mapa inicial de oferta e demanda antes de as premissas serem levadas para as entrevistas. Baseámo-nos em estatísticas públicas e referências técnicas, como a FAOSTAT para volumes de pecuária e aquicultura, a USDA e o Eurostat para indicadores agrícolas e de alimentação animal, e orientações sobre aditivos para alimentação animal de entidades como a European Food Safety Authority e o Codex Alimentarius.
Para traduzir as populações animais num conjunto prático de demanda, também revisámos sinais de comércio e produção disponíveis, como a UN Comtrade para importações e exportações de categorias-chave de aditivos, e artigos científicos que esclarecem taxas de inclusão típicas e alegações funcionais para aditivos como probióticos e prebióticos. Relatórios anuais de empresas, apresentações a investidores e imprensa setorial reputada foram usados para verificar declarações sobre o mix de negócios e a exposição geográfica, e também usámos uma subscrição paga para dados financeiros de empresas e mapeamento de patentes onde isso ajudou a esclarecer o foco do produto. Estas fontes não são exaustivas, e muitos outros documentos e referências públicas foram usados para a recolha, validação e clarificação de dados.
Entrevistas Primárias e Inquéritos
As discussões primárias foram usadas para validar o que é efetivamente comprado e usado nos canais ligados à pecuária, aquicultura e animais de companhia, e para confirmar preços práticos, mudanças de formulação e barreiras à adoção. Falámos com uma combinação de fornecedores de aditivos, agentes de pré-misturas e alimentação animal, distribuidores e utilizadores finais, e depois revalidámos as principais premissas nas regiões APAC, EMEA e Américas para que as práticas regionais de alimentação animal e as condições regulatórias fossem devidamente refletidas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 14% | APAC: 52% |
| Nível médio: 44% | Líderes funcionais/de unidade: 32% | EMEA: 30% |
| Pequenos players: 17% | Gestores: 54% | Américas: 18% |
Dimensionamento de Mercado e Previsão
O dimensionamento parte da construção de um conjunto de demanda top-down, em que a produção pecuária e de aquicultura e o número de cabeças de animais são convertidos em volumes de alimentação endereçáveis e depois em consumo de aditivos usando premissas de adoção e taxa de inclusão que são refinadas através de entrevistas. Os totais são posteriormente testados através de verificações seletivas bottom-up, como preços amostrados por quilograma por tipo de aditivo, margens de canal e uma consolidação leve da exposição de receita visível para fornecedores onde as divulgações o permitem.
Os inputs relevantes neste mercado incluem a população animal por espécie, tendências de produção de rações compostas, políticas de redução de antibióticos que deslocam as dietas para aditivos funcionais, taxas de inclusão típicas por forma (seca versus líquida) e a evolução de preços ligada à disponibilidade de insumos microbianos e vegetais. Como os preços podem mover-se mais rapidamente do que os volumes nos aditivos, modelamos a progressão do ASP com uma combinação de sinais spot observados a partir dos fluxos comerciais e comportamento de contratação confirmado por especialistas, e as lacunas são tratadas usando proxies regionais quando uma série de dados a nível de país é escassa.
Para a previsão, é usada análise de cenários, construída em torno da velocidade de adoção, do reforço regulatório e das condições do ciclo pecuário, e depois alinhada com as visões de especialistas sobre a rapidez com que grupos específicos de aditivos são substituídos ou combinados nas rações. A previsão final é mantida repetível ao manter cada premissa ligada a um fator mensurável, e ao limitar as substituições a casos que possam ser explicados numa chamada.
Validação de Dados e Ciclo de Atualização
A validação é feita através de várias verificações que procuram discrepâncias entre os resultados do modelo e sinais independentes, como a direção da produção de rações, tendências de produção animal e movimento comercial de insumos de aditivos relacionados. Quando um país ou segmento mostra um salto inusual, revisitamos o conjunto de premissas, verificamos a trilha de cálculo e recontactamos as fontes se a variação não puder ser explicada por um evento conhecido.
Antes da aprovação final, o modelo é revisto em etapas por analistas não envolvidos na construção inicial, para que o alinhamento de âmbito, a consistência de unidades e o tratamento cambial sejam verificados novamente. Os relatórios são atualizados anualmente, e são feitas atualizações intermédias quando eventos materiais afetam os preços, a regulação ou a produção animal. Antes da entrega, realizamos uma verificação final de atualidade para que os clientes recebam a visão mais atual que possa ser sustentada com fatores claros.
Dimensão do Mercado de Saúde Intestinal Animal da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As dimensões de mercado publicadas para a saúde intestinal animal frequentemente variam porque o âmbito é delineado de forma diferente e porque os preços são tratados de forma diferente ao longo dos anos. Na prática, as maiores variações costumam vir de se as categorias de nutrição adjacentes são contabilizadas, da rapidez com que se assume que os ASPs sobem, e de que momento cambial é usado quando os preços locais são convertidos para USD.
Uma construção baseada em atualizações contínuas ajuda a reduzir estas variações, porque as premissas são reverificadas quando novos dados de produção de rações, produção animal ou comércio de aditivos mudam de direção, e porque a lógica de preços é atualizada na mesma janela cambial do ano da estimativa antes de ser consolidada. Estas são as salvaguardas aplicadas na Mordor Intelligence para o valor de mercado de 2026, razão pela qual o número pode parecer mais alto ou mais baixo do que fontes que mantêm médias cambiais mais antigas ou aplicam um ASP global fixo.
Comparação de referência
| Fonte | Dimensão do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,68 bilhões de USD (2026) | |
| Jornal Setorial A | 4,01 bilhões de USD (2023) | Usa um ano-base anterior e pode combinar soluções de saúde intestinal mais amplas com menos verificações validadas de adoção e taxa de inclusão, o que pode subestimar o impacto das mudanças recentes de preços e adoção de aditivos. |
| Boletim Setorial B | 5,40 bilhões de USD (2027) | O valor prospetivo parece aplicar uma trajetória de crescimento simplificada a partir de uma âncora histórica e pode não separar de forma consistente as formas e fontes de aditivos, o que pode distorcer a progressão do ASP e o conjunto de demanda implícito. |
No geral, as diferenças resultam principalmente do momento considerado e do que é contabilizado como aditivo de saúde intestinal versus um insumo de desempenho ou saúde mais amplo. Ao manter o conjunto de demanda ligado à produção animal e a indicadores de alimentação, e depois revalidando preços e adoção através de entrevistas, chegamos a um valor de mercado mais fácil de rastrear e repetir ano após ano.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de saúde intestinal animal?
O setor está avaliado em USD 5,68 bilhões em 2026 e deve atingir USD 8,38 bilhões até 2031.
Qual categoria de rebanho gasta mais em soluções de saúde intestinal?
As operações com suínos lideram, representando 29,45% da receita global em 2025.
Qual tipo de aditivo está crescendo mais rapidamente?
Os compostos fitogênicos estão se expandindo a uma CAGR de 9,89% até 2031.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
A rápida expansão da aquicultura e a crescente demanda dos consumidores por proteínas elevam a CAGR regional para 9,54%.
Como as ferramentas de inteligência artificial estão mudando o gerenciamento da saúde intestinal?
As plataformas de aprendizado de máquina combinam misturas de aditivos a perfis específicos de microbioma, reduzindo os custos de aditivos em até 20% enquanto melhoram a consistência.
Qual é o nível de concentração de mercado entre os fornecedores?
O mercado pontua 6 em uma escala de 1 a 10, indicando concentração moderada com espaço para novos entrantes disruptivos.
Página atualizada pela última vez em:



