
Tamanho e Participação do Mercado de Medicina Veterinária
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 46.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 69.37 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.23 % |
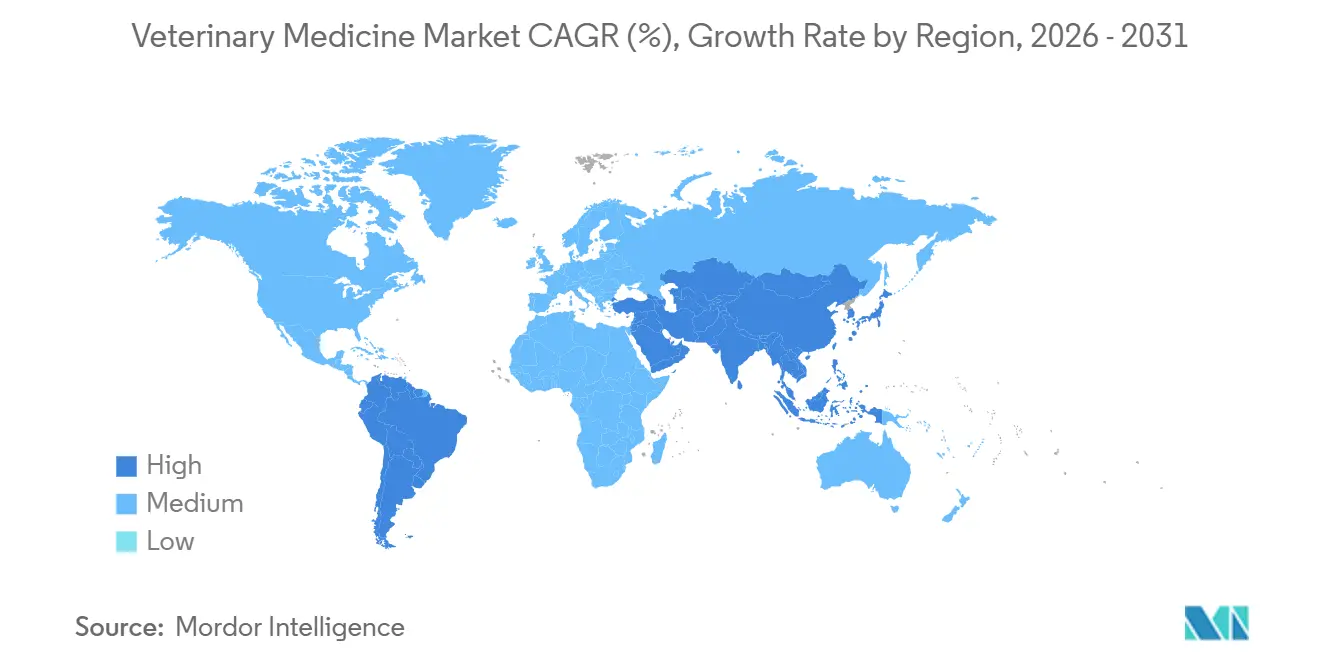
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
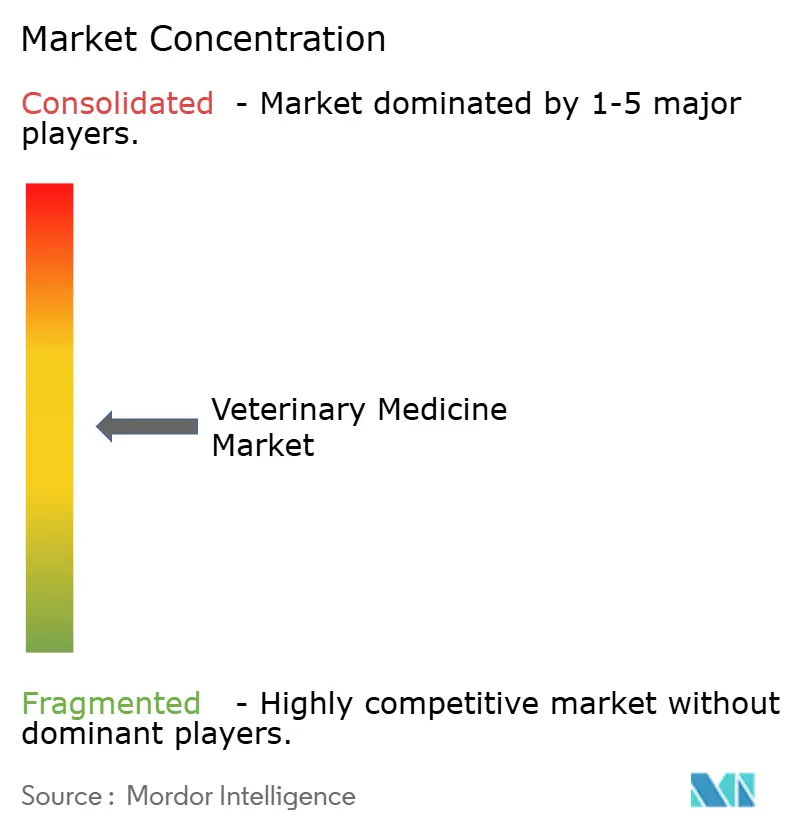
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicina Veterinária por Mordor Intelligence
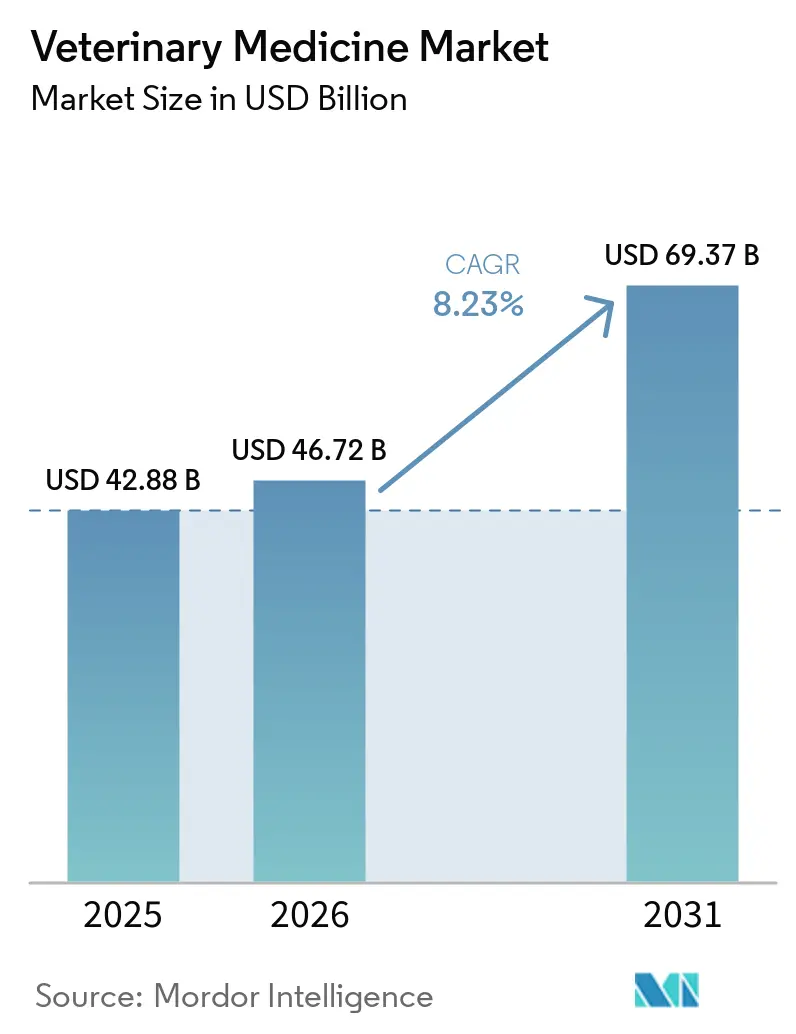
Espera-se que o tamanho do Mercado de Medicina Veterinária cresça de USD 42,88 bilhões em 2025 para USD 46,72 bilhões em 2026 e está previsto para atingir USD 69,37 bilhões até 2031 a um CAGR de 8,23% no período 2026-2031.
O forte crescimento da posse de animais de estimação na região Ásia-Pacífico, as operações industrializadas de aves e suínos na América do Sul e as rígidas normas de gestão responsável de antibióticos na América do Norte e na Europa continuam a ampliar a demanda por vacinas, plataformas recombinantes e parasiticidas tópicos. A dinâmica competitiva permanece moderadamente consolidada, pois os quatro principais fornecedores utilizam P&D verticalmente integrado e portfólios multiespecíficos para defender uma participação combinada significativa. Enquanto isso, a penetração de e-farmácias, embora ainda abaixo de 15%, acelera o acesso dos proprietários a prescrições para tratamentos crônicos. O financiamento de capital de risco é direcionado para pipelines de anticorpos monoclonais (MAb) e vacinas editadas geneticamente, indicando um ciclo de inovação que favorece os biológicos, que possuem margens brutas de 40-60%, em comparação com 20-30% para genéricos de pequenas moléculas.
Principais Conclusões do Relatório
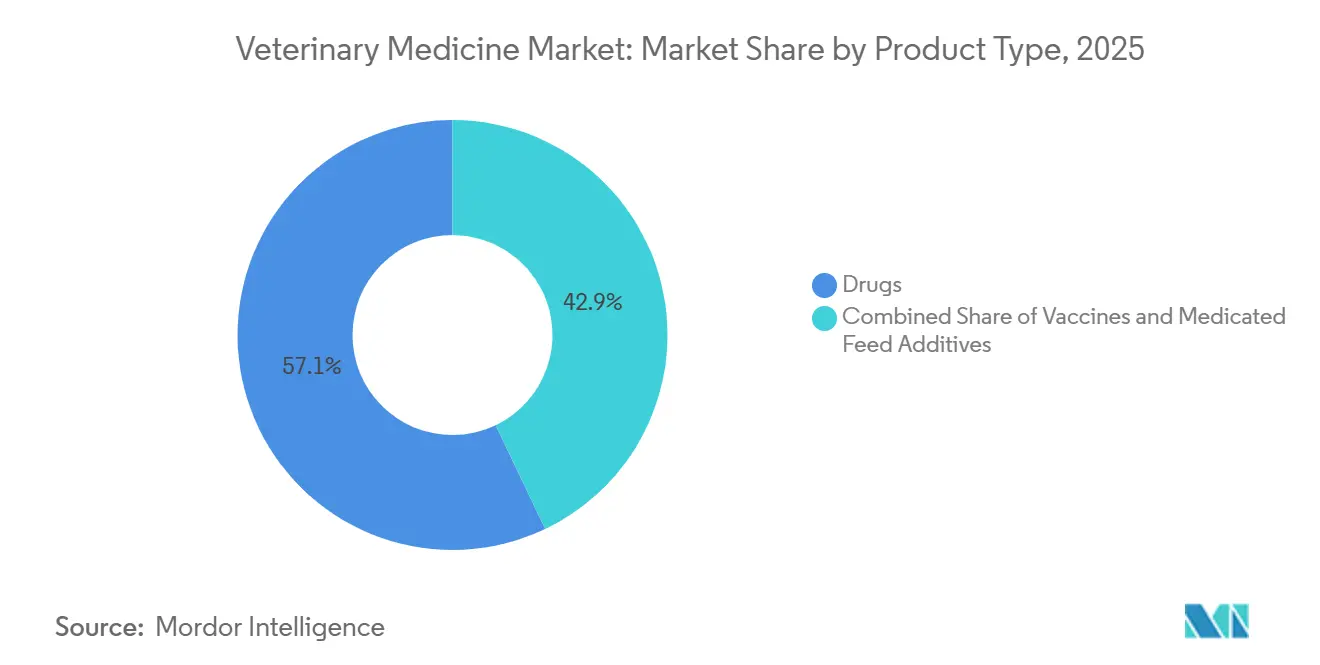
- Por tipo de produto, os medicamentos lideraram com uma participação de receita de 57,11% em 2025, enquanto as vacinas estão projetadas para avançar a um CAGR de 10,62% até 2031.
- Por tipo de animal, os animais de companhia representaram 55,93% do total de 2025, enquanto os tratamentos para pecuária estão projetados para crescer a um CAGR de 12,26% até 2031.
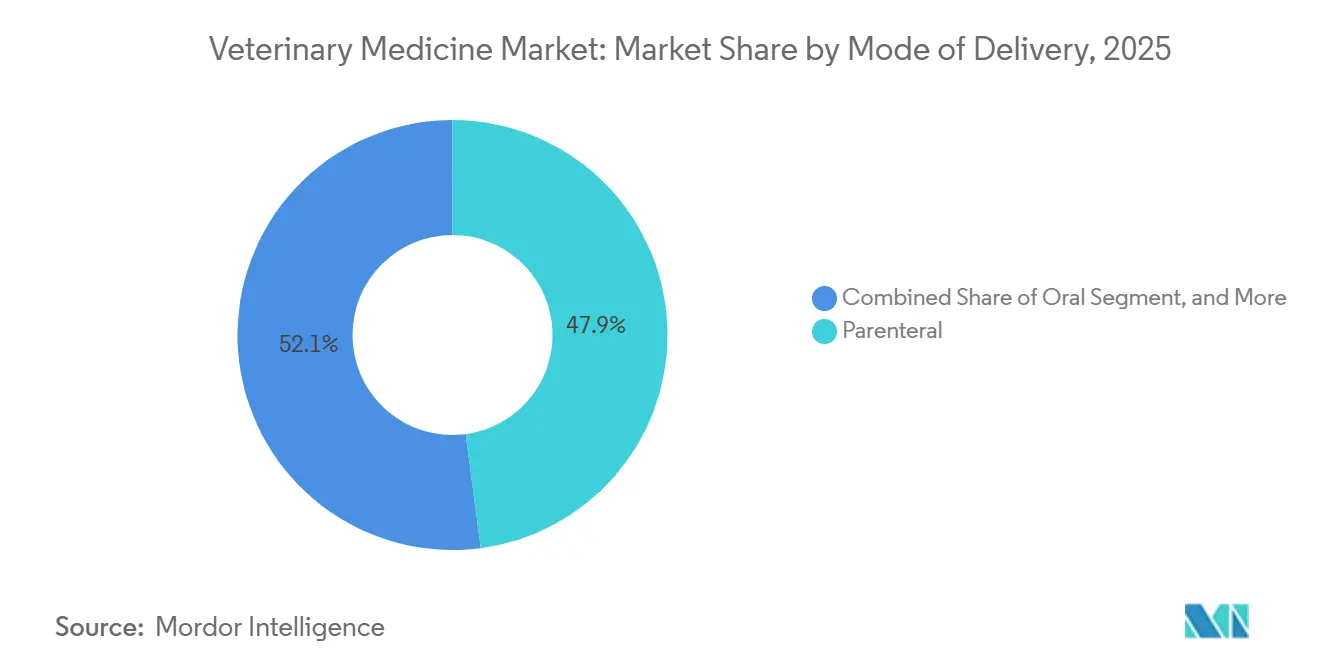
- Por modo de administração, os formatos parenterais representaram 47,88% das vendas em 2025; no entanto, as formulações tópicas estão se expandindo a um CAGR de 10,06% até 2031.
- Por usuário final, os hospitais veterinários representaram 58,14% dos gastos de 2025, enquanto as clínicas estão posicionadas para um CAGR de 12,75% à medida que a telemedicina direciona prescrições para ambientes de menor custo operacional.
- Por geografia, a América do Norte representou 41,46% da receita de 2025, e a região Ásia-Pacífico está projetada para registrar um CAGR de 11,86% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de Doenças Crônicas em Animais e Posse de Animais de Estimação | +1.8% | Global, concentrado na América do Norte, Europa Ocidental e Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Expansão Industrializada da Pecuária | +1.5% | Núcleo Ásia-Pacífico (China, Índia, Vietnã), com extensão para a América do Sul (Brasil, Argentina) | Longo prazo (≥ 4 anos) |
| Pressão Regulatória de Gestão Responsável de Antibióticos em Favor de Vacinas e Biológicos | +1.3% | Europa (mandatos da UE), América do Norte (orientações da FDA), emergindo na APAC | Médio prazo (2-4 anos) |
| Aprovações de MAbs Inovadores e Terapias Baseadas em Genes | +1.1% | América do Norte e Europa (adoção precoce), segmentos premium na APAC | Longo prazo (≥ 4 anos) |
| Aceleração Digital e de E-Farmácias | +0.9% | América do Norte, Europa Ocidental, China urbana e Índia | Curto prazo (≤ 2 anos) |
| Terapêuticos Especializados para Animais de Estimação Idosos | +0.7% | América do Norte, Japão, Austrália, centros urbanos afluentes globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Doenças Crônicas em Animais e Posse de Animais de Estimação
Os níveis de posse de animais de estimação subiram para 67% dos domicílios norte-americanos em 2024 e continuam a crescer, enquanto as condições crônicas afetam agora aproximadamente 40% dos cães com mais de sete anos.[1]Associação Veterinária Médica Americana, "Estatísticas de Posse de Animais de Estimação nos EUA," avma.org O gasto anual por animal de companhia atingiu USD 1.620 em 2025, um aumento de 12% em relação ao ano anterior, à medida que os proprietários optam pelo gerenciamento de doenças a longo prazo em vez da eutanásia. Quatro vírgula quatro milhões de animais de estimação possuíam seguro na América do Norte até o final de 2025, transferindo mais riscos de desembolso direto para as seguradoras e viabilizando a adoção de biológicos premium. A China, com uma população de mais de 200 milhões de animais de estimação em 2025, espelha esses padrões à medida que os millennials urbanos alocam 15% de sua renda disponível para o cuidado de animais de estimação. A demanda resultante ressalta um impulsionador duradouro para o mercado de medicina veterinária tanto em economias maduras quanto emergentes.
Expansão Industrializada da Pecuária
A China reconstruiu seu rebanho suíno para 450 milhões de cabeças até meados de 2025 sob normas de biossegurança que exigem vacinas trivalentes, desencadeando uma demanda sustentada por biológicos porcinos.[2]Serviço Agrícola Estrangeiro do USDA, "Pecuária e Aves: Mercados e Comércio Mundiais," usda.gov A capacidade de galinhas poedeiras da Índia aumentou 8% entre 2024 e 2025, resultando na produção de 52 bilhões de ovos, o que subsequentemente elevou a demanda por vacinas respiratórias. O setor bovino brasileiro, com 234 milhões de cabeças, está testando aditivos alimentares redutores de metano que também melhoram o ganho de peso, impulsionando assim os volumes terapêuticos. Os produtores de aquicultura do Vietnã reduziram o uso de antibióticos em 22% em 2025 ao adotar vacinas autógenas. Em conjunto, esses desenvolvimentos servem como um catalisador de longo prazo para o mercado de medicina veterinária, à medida que os produtores migram de antibióticos promotores de crescimento para plataformas preventivas.
Pressão Regulatória de Gestão Responsável de Antibióticos em Favor de Vacinas e Biológicos
O Regulamento (UE) 2019/6 da UE, que proíbe o uso profilático de antibióticos na pecuária, entrou em pleno vigor em 2024.[3]Agência Europeia de Medicamentos, "Regulamento de Medicamentos Veterinários," ema.europa.eu Nos Estados Unidos, a Orientação 263 da FDA foi emitida em 2025, eliminando os antibióticos veterinários restantes disponíveis sem receita médica. A China proibiu os aditivos alimentares de colistina e tornará obrigatórias as prescrições eletrônicas até 2026. Os custos de conformidade tiveram uma média de EUR 8.500 por fazenda da UE em 2025, empurrando os pequenos produtores em direção aos consolidadores. Essas medidas políticas desviam investimentos para vacinas, probióticos e ácidos orgânicos, elevando a contribuição dos cuidados preventivos para o mercado de medicina veterinária.
Aprovações de MAbs Inovadores e Terapias Baseadas em Genes
A FDA concedeu aprovação condicional para o Librela em gatos em 2024, e a versão canina anterior, que validou o controle da dor por AcM, foi precificada em USD 90-120 por mês, em comparação ao triplo dos AINEs genéricos. O Credelio Plus da Elanco obteve aprovação da EMA em 2025, combinando proteção contra pulgas, carrapatos e dirofilariose em uma única dose. A vacina contra a peste suína africana com deleção gênica da Boehringer Ingelheim entrou na Fase III de ensaios clínicos após comprovar 94% de eficácia. A vacina recombinante com vetor fowlpox da Ceva foi lançada na América Latina em 2025, ampliando a imunização avícola com capacidade DIVA. Esses marcos destacam a crescente participação de biológicos veterinários no mercado de medicina veterinária.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo dos Cuidados Veterinários Avançados e Diagnósticos | -0.8% | Global, agudo em mercados sensíveis a preços (América do Sul, Sudeste Asiático, áreas rurais) | Curto prazo (≤ 2 anos) |
| Rigorosos Processos Regulatórios Multirregionais | -0.6% | Global, mais complexo na UE e na América do Norte, emergindo na China e na Índia | Médio prazo (2-4 anos) |
| Reação dos Consumidores ao Uso de Antibióticos em Animais para Alimentação | -0.4% | Europa, América do Norte, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Cadeia de Suprimentos Frágil de IFA e Biológicos em Cadeia Fria | -0.5% | Global, crítico em regiões tropicais (Sudeste Asiático, África Subsaariana, América do Sul) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Cuidados Veterinários Avançados e Diagnósticos
As ressonâncias magnéticas custaram USD 2.500-3.500 nos Estados Unidos em 2025, desencorajando 40% dos proprietários sem seguro de buscar imagens avançadas. A terapia com Cytopoint para um cão de 30 kg custa USD 1.080-1.440 por ano, enquanto os esteroides genéricos totalizam USD 180, criando lacunas de adesão ao tratamento. As operações pecuárias sul-americanas obtêm margens abaixo de USD 50 por cabeça, tornando vacinas de USD 2 inviáveis, a menos que o risco de mortalidade seja grave. Os pequenos produtores de laticínios indianos gastam menos de USD 12 anuais por vaca, dependendo de campanhas subsidiadas. Os preços elevados, portanto, restringem a adoção de produtos premium, moderando a expansão do mercado de medicina veterinária.
Rigorosos Processos Regulatórios Multirregionais
As aprovações veterinárias levam em média 7,2 anos nos Estados Unidos, mais do que para medicamentos humanos, porque os ensaios de segurança abrangem múltiplas espécies. Os procedimentos da EMA podem se estender a 8,5 anos quando há arbitragem envolvida. As normas de biológicos da China de 2024 adicionam ensaios domésticos mesmo para produtos ocidentais já aprovados, acrescentando 18-24 meses e USD 3-5 milhões em custos. Limites de resíduos divergentes exigem reformulação ou saída do mercado. As empresas menores têm dificuldade em navegar pela complexidade, reduzindo a diversidade competitiva no mercado de medicina veterinária.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Biológicos Ganham Espaço à Medida que os Antibióticos Enfrentam Obstáculos RegulatóriosOs medicamentos controlaram uma participação de 57,11% em 2025, mas as vacinas estão no caminho para um CAGR de 10,62%, uma mudança que espelha os mandatos de gestão responsável de antibióticos. Os parasiticidas, como NexGard e Credelio, geraram mais de USD 1 bilhão combinados em 2025, impulsionados pelo aquecimento climático que estende as temporadas de pulgas e carrapatos. As vendas de anti-infecciosos caíram 18% em relação ao ano anterior na Europa, à medida que o uso de fluoroquinolonas e cefalosporinas diminuiu. As vacinas recombinantes oferecem capacidade DIVA, e a Fostera Gold PCV MH da Zoetis gerou USD 180 milhões em 2025 ao combinar proteção contra dois patógenos porcinos. Os aditivos alimentares de aminoácidos expandiram-se 9% à medida que os produtores buscavam promoção do crescimento sem antibióticos.


Por Tipo de Animal:
A Industrialização da Pecuária Reduz a Vantagem dos Animais de CompanhiaOs animais de companhia representaram 55,93% da receita de 2025; no entanto, os tratamentos para pecuária estão projetados para ter um CAGR de 12,26%, uma taxa que progressivamente reduzirá a diferença. Os cães representaram 62% do faturamento de animais de companhia graças a maiores volumes de dosagem e uma maior carga de cirurgias ortopédicas. Os gatos vieram em seguida com 32%, impulsionados por biológicos específicos para felinos, como o Solensia. O gado bovino permanece o maior gastador em pecuária em valor absoluto. No entanto, espera-se que as aves cresçam mais rapidamente à medida que China, Índia e Estados Unidos vacinam bilhões de aves a um custo mínimo por dose. A recuperação do setor suíno da peste suína africana levou a uma alta adoção de vacinas, atingindo 78% das fazendas comerciais até 2025.
Por Modo de Administração:
Os Tópicos Ganham Espaço à Medida que a Administração pelo Proprietário AumentaOs produtos parenterais representaram 47,88% das vendas em 2025, mas as receitas de tópicos estão projetadas para crescer a um CAGR de 10,06% até 2031. Os parasiticidas aplicados pelo proprietário, como Frontline e Advantage, geraram juntos USD 340 milhões em 2025, com a conveniência das aplicações mensais impulsionando a adesão. Os comprimidos mastigáveis orais representaram 38% do faturamento de 2025, liderados por preventivos de dirofilariose e pulgas, que alcançaram uma taxa de aceitação de palatabilidade de 94%. As ofertas transdérmicas permanecem raras devido à interferência do pelo e à variabilidade na absorção, o que limita a expansão da categoria. A injeção automatizada em operações avícolas reduziu os custos de mão de obra para USD 0,08 por ave, ancorando a dominância parenteral na pecuária industrial.
Por Usuário Final:
As Clínicas Ganham Participação à Medida que a Telemedicina Direciona PrescriçõesOs hospitais veterinários detinham 58,14% dos gastos de 2025, sustentados por capacidades cirúrgicas e de emergência 24 horas. Sedativos para animais são utilizados em cirurgias veterinárias e em diagnóstico por imagem. As clínicas, em número de aproximadamente 28.000 nos Estados Unidos, estão projetadas para um CAGR de 12,75% até 2031, impulsionadas por parcerias de telessaúde que canalizam volumes de prescrição sem consultas presenciais. Os ambientes de cuidados domiciliares capturaram 18% da receita de 2025, à medida que os proprietários administravam tratamentos crônicos adquiridos on-line. Os consolidadores corporativos expandiram sua presença e negociaram descontos farmacêuticos de 15 a 20%, ampliando as vantagens de margem. Os institutos de pesquisa mantiveram 4% dos gastos, apoiando 42 estudos de novos medicamentos animais em fase de investigação em 2025.
Análise Geográfica
Mercado de Medicina Veterinária da América do Norte e Europa
A América do Norte gerou 41,46% da receita de 2025, impulsionada por 85 milhões de lares norte-americanos com animais de estimação e um gasto anual por animal superior a 1.500 USD. A ênfase regulatória da região na gestão antimicrobiana impulsiona a adoção de vacinas, enquanto a liderança em e-farmácias amplia o acesso. A Europa capturou 28% das vendas de 2025, à medida que a cobertura de seguros para animais de estimação ultrapassou 25% no Reino Unido e na Suécia, estabilizando os gastos diretos. O Regulamento (UE) 2019/6 reforça o uso de biológicos preventivos, e as normas de gestão da dor aumentam a adoção de analgésicos na pecuária.
Mercado de Medicina Veterinária da Ásia-Pacífico
A região da Ásia-Pacífico está posicionada para um CAGR de 11,86% e está gradualmente desafiando a dominância norte-americana à medida que a China reconstrói seu rebanho suíno e a Índia amplia sua capacidade avícola. O aumento da renda disponível urbana impulsiona a demanda por animais de companhia; somente as cidades chinesas de primeiro nível contabilizaram 121 milhões de animais de estimação em 2025. As lacunas na cadeia de frio permanecem como um obstáculo; no entanto, os investimentos em fabricação doméstica de biológicos estão se intensificando, sinalizando um potencial de crescimento de longo prazo para o mercado de medicina veterinária.
Mercado de Medicina Veterinária da América do Sul e do Oriente Médio e África
A América do Sul contribuiu com 9% do faturamento de 2025, principalmente proveniente do rebanho bovino brasileiro de 234 milhões de cabeças; no entanto, o gasto por animal fica abaixo das médias globais porque os produtores preferem medicamentos genéricos. O Oriente Médio e África detiveram 6%, com os terapêuticos equinos nos países do GCC e as vacinas sul-africanas contra a febre aftosa sustentando a demanda. As perspectivas de crescimento regional dependem da melhoria da infraestrutura de cadeia de frio e dos ganhos no poder de compra.

Panorama regulatório
A regulamentação de medicamentos veterinários continua a se tornar mais rígida em relação à gestão responsável de antimicrobianos, resíduos e farmacovigilância nos principais mercados. Na União Europeia, o Regulamento (UE) 2019/6 permanece como o marco central que rege as autorizações de comercialização e a vigilância pós-comercialização, com a Agência Europeia de Medicamentos (EMA) e seu Comitê de Medicamentos Veterinários (CVMP) orientando as prioridades de trabalho para 2026. Essas prioridades incluem facilitar o desenvolvimento por meio de aconselhamento científico veterinário e manter atualizações ligadas aos limites máximos de resíduos (LMRs). O efeito prático é uma transição contínua do uso rotineiro de antibióticos para vacinas preventivas, plataformas recombinantes e outras alternativas alinhadas às necessidades de conformidade da cadeia alimentar.
Nos Estados Unidos, o Centro de Medicina Veterinária da FDA (CVM) continua a gerenciar aprovações e políticas sob o Federal Food, Drug, and Cosmetic Act, com as taxas de usuário para medicamentos animais do ano fiscal de 2026 (ADUFA/AGDUFA) em vigor até 30 de setembro de 2026, moldando o orçamento e o planejamento de revisão dos patrocinadores. A FDA também emitiu a versão final do Guidance for Industry (GFI) nº 96 em junho de 2026, sobre a eficácia de antelmínticos em ovinos, reforçando as expectativas de método e evidência no desenvolvimento de parasiticidas. Na Grã-Bretanha, o Veterinary Medicines (Amendment etc.) Regulations 2024 (em vigor desde maio de 2024) atualizou as exigências domésticas após o Brexit. As orientações do governo também sinalizam um novo acordo SPS previsto para metade de 2027, com orientações comerciais adicionais esperadas para o outono de 2026, o que aumenta a complexidade do planejamento de conformidade para fabricantes e distribuidores que atendem às rotas de fornecimento do Reino Unido e da UE.
Análise da cadeia de valor
A cadeia de valor de medicamentos veterinários abrange descoberta e desenvolvimento multiespécies, submissão e revisão regulatória, fabricação sob boas práticas de fabricação (BPF) (incluindo biológicos estéreis e vacinas dependentes de cadeia fria) e o caminho até o mercado por meio de distribuidores especializados em saúde animal e prestadores de serviços veterinários. As dependências upstream incluem ingredientes farmacêuticos ativos (IFAs), excipientes, embalagens e insumos biológicos, enquanto as operações midstream dependem de sistemas de qualidade validados capazes de resistir a inspeções regulatórias em diferentes jurisdições. No downstream, os fabricantes dependem de hospitais e clínicas veterinárias para prescrição e administração, além de canais de farmácia eletrônica e cuidados domiciliares que estão expandindo o acesso a terapias crônicas. Mesmo com esse acesso, acordos de exclusividade e regras de canal ainda podem limitar a disponibilidade de produtos em alguns mercados.
As camadas de distribuição e serviço estão se consolidando em plataformas mais amplas que combinam logística, tecnologia de prática clínica, diagnósticos e programas de reposição, aumentando o controle sobre o fluxo de estoque e a captação de clientes. A atividade de negócios em 2026 destaca a tendência para plataformas integradas: Covetrus e MWI Animal Health anunciaram uma fusão para combinar plataformas de distribuição e tecnologia, enquanto a Zoetis buscou ampliar capacidades em diagnósticos e saúde animal de precisão por meio de aquisições. Ao mesmo tempo, atrasos na fabricação, restrições de IFAs e matérias-primas, e maiores encargos de conformidade para instalações internacionais continuam a gerar escassezes episódicas. Essas restrições também levam à priorização de SKUs de maior volume, particularmente para biológicos de cadeia fria e produtos especializados.
Cenário Competitivo
O mercado de medicina veterinária permanece moderadamente consolidado, com Zoetis, Boehringer Ingelheim Animal Health, Elanco e Merck Animal Health controlando coletivamente uma parcela significativa da receita global por meio de pipelines verticalmente integrados e distribuição multirregional. Empresas menores exploram nichos de espaço em branco; a Ceva lidera o mercado de vacinas avícolas recombinantes, a Virbac busca dermatológicos para animais exóticos e a Phibro se concentra em aditivos para fábricas de ração. A atividade de fusões e aquisições continua: a Mars Veterinary Health adquiriu 180 clínicas nos EUA em 2025, expandindo sua rede para 3.200 unidades e integrando as vendas de produtos com seus serviços.
Os investimentos em tecnologia visam plantas de vacinas recombinantes, com a Boehringer Ingelheim alocando EUR 150 milhões em 2025 para sua capacidade em Lyon, o que reduz pela metade o tempo do ciclo de produção. A Merck Animal Health registrou patentes para uma vacina termoestável contra a doença de Newcastle, estável a 25 °C por seis meses, abordando as lacunas da cadeia fria em mercados tropicais. O manual competitivo combina cada vez mais o alcance digital com diagnósticos de valor agregado, pois a IDEXX e a Heska agrupam analisadores de ponto de atendimento com programas de reabastecimento automático de reagentes para fidelizar assinaturas de clínicas.
As barreiras à entrada permanecem altas: navegar pelos custos de aprovação multirregional de USD 8-12 milhões por produto, manter plantas de biológicos com BPF e financiar estudos de segurança robustos em múltiplas espécies. No entanto, o financiamento de capital de risco em MAbs focados em animais de estimação sinaliza um apetite por modalidades diferenciadas com alto potencial de crescimento rápido, como ilustrado pelos USD 300 milhões em vendas globais do Cytopoint em três anos após o lançamento.
Líderes do Setor de Medicina Veterinária
Ceva Santé Animale
Boehringer Ingelheim Animal Health
Elanco Animal Health
Merck Animal Health
Zoetis Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicina Veterinária
- Biogénesis Bagó
- Bimeda
- Boehringer Ingelheim
- Ceva Santé Animale
- China Animal Husbandry Co.
- Dechra Pharmaceuticals
- Elanco
- Hester Biosciences
- Hipra
- Huvepharma
- IDEXX
- Kyoritsu Seiyaku
- Merck
- Neogen
- Norbrook
- Phibro Animal Health
- Vetoquinol
- Virbac
- Zoetis

Oportunidades de mercado e perspectivas futuras
A expansão da capacidade de biológicos e a fabricação especializada de vacinas criam um espaço em branco visível para melhorar a resiliência e o acesso ao fornecimento, particularmente para vacinas recombinantes e autógenas que exigem controles de BPF mais rigorosos. O investimento de USD 895 milhões da Merck Animal Health, anunciado em maio de 2025, para expandir a fabricação e P&D em De Soto, Kansas, focado em vacinas e biológicos de grandes moléculas, e a nova planta de vacinas de 7.000 m² planejada pela Ceva na Ceva Phylaxia em Monor, Hungria (prevista para operação no final de 2026), destacam a expansão contínua em categorias de alta barreira. A Dopharma e a Ripac-Labor também avançaram com uma nova instalação de produção de vacinas autógenas em Potsdam, Alemanha, com meta de comissionamento no final de 2026, apoiando um conjunto de oportunidades em torno de soluções específicas para fazendas, à medida que os programas de gestão responsável de antimicrobianos e biossegurança se tornam mais rigorosos.
Saúde animal de precisão e ferramentas de produtividade clínica oferecem outra via de oportunidade, à medida que diagnósticos e fluxos de trabalho digitais se tornam mais incorporados à prescrição e ao monitoramento. A atividade de aquisições da Zoetis em 2026 em diagnósticos e genômica (VitalRADS e o negócio de genômica animal da Neogen) ilustra um impulso comercial para conectar testes, dados e terapêuticos, o que pode melhorar a segmentação de parasiticidas, biológicos para dor e regimes de cuidados crônicos em animais de companhia. Isso também apoia decisões em nível de rebanho em animais de produção. No lado público-privado, a Parceria Europeia sobre Saúde e Bem-Estar Animal, lançada em 2024 com um orçamento de EUR 360 milhões para sete anos, oferece um veículo estruturado para P&D colaborativa e programas de saúde animal baseados em dados, reforçando a demanda por plataformas de vacinas validadas, tratamentos em conformidade com limites de resíduos e produtos ligados à vigilância que se adequam às políticas modernas de gestão responsável.
Recent Industry Developments in Mercado de Medicina Veterinária
- Julho de 2026: a Zoetis firmou um acordo definitivo para adquirir a VitalRADS, expandindo suas capacidades de diagnóstico e estendendo sua presença nos fluxos de trabalho veterinários. O movimento fortalece a posição da Zoetis em caminhos de teste-para-tratamento, nos quais os diagnósticos influenciam a seleção terapêutica e o monitoramento. Também apoia uma integração mais profunda com o comportamento de compra de clínicas e hospitais, à medida que diagnósticos e medicamentos se tornam mais estreitamente combinados.
- Junho de 2026: a Elanco recebeu aprovação do USDA para a TruCan Ultra Lyme-L4, uma vacina combinada para a doença de Lyme e leptospirose canina. A aprovação amplia o portfólio preventivo da Elanco em animais de companhia e se alinha à crescente demanda por vacinas, à medida que a gestão responsável de antimicrobianos se torna mais rigorosa. Também adiciona um formato diferenciado que apoia a eficiência da prática clínica e a adesão dos proprietários aos cronogramas de vacinação de rotina.
- Outubro de 2024: a Boehringer Ingelheim inaugurou uma instalação de pesquisa e desenvolvimento ampliada em Athens, Geórgia, adicionando novos espaços de laboratório e administrativos. O investimento aumenta a capacidade local de P&D para programas de saúde animal e apoia iterações mais rápidas em pipelines de biológicos e terapêuticos. A infraestrutura ampliada também ajuda a fortalecer a atração regional de talentos e o rendimento do desenvolvimento multifuncional.


Mercado de Medicina Veterinária Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange o valor dos medicamentos utilizados para prevenir, tratar e gerenciar condições de saúde animal, tanto para animais de companhia quanto para animais de produção, comercializados por meio dos canais veterinários e farmacêuticos habituais nas principais regiões.
Exclusões de escopo: serviços veterinários, diagnósticos e dispositivos médicos não são contabilizados, salvo quando estejam incluídos no valor do medicamento reportado em demonstrações financeiras públicas.
Visão Geral da Segmentação
- Por Tipo de Produto
- Medicamentos
- Anti-infecciosos
- Anti-inflamatórios
- Parasiticidas
- Biológicos e Vacinas
- Outros Medicamentos
- Vacinas
- Vacinas Inativadas
- Vacinas Atenuadas
- Vacinas Recombinantes
- Outras Vacinas
- Aditivos Alimentares Medicamentosos
- Aminoácidos
- Antibióticos
- Outros Aditivos Alimentares Medicamentosos
- Medicamentos
- Por Tipo de Animal
- Animais de Companhia
- Cães
- Gatos
- Outros Animais de Companhia
- Animais de Pecuária
- Bovinos
- Aves
- Suínos
- Ovinos e Caprinos
- Outros Animais de Pecuária
- Animais de Companhia
- Por Modo de Administração
- Parenteral
- Oral
- Tópico
- Outros Modos de Administração
- Por Usuário Final
- Hospitais Veterinários
- Clínicas Veterinárias
- Ambientes de Cuidados Domiciliares
- Institutos de Pesquisa e Acadêmicos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento do que está sendo contabilizado e de como é registrado nas estatísticas públicas. Revisamos fontes como o Centro de Medicina Veterinária da FDA dos EUA, o USDA e publicações relacionadas à saúde animal, a Agência Europeia de Medicamentos e a Organização Mundial de Saúde Animal (WOAH) para acompanhar mudanças de política e sinais de vigilância de doenças. Para indicadores de comércio e abastecimento, referências como o UN Comtrade e divulgações alfandegárias nacionais auxiliam na verificação dos fluxos de preparações para saúde animal, embora os códigos de importação não se mapeiem perfeitamente para cada grupo terapêutico.
Para manter o modelo fundamentado em relatórios comerciais, também utilizamos relatórios anuais de empresas, arquivamentos no estilo 10-K, apresentações a investidores e cobertura jornalística de fontes confiáveis para acompanhar linhas de receita de produtos e mudanças de mix. Bancos de dados de patentes são revisados para avaliar a intensidade e o timing da inovação, e uma assinatura paga focada em finanças corporativas e notícias auxilia na padronização de comparações entre pares e em ações corporativas. Esta lista é ilustrativa, e muitas outras fontes públicas também são referenciadas para coleta de dados, validação e esclarecimento ao longo do trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas que são difíceis de inferir a partir de fontes públicas, especialmente os fatores de demanda por espécie e como os preços realizados se movem com o mix de produtos. Conversamos com fabricantes, distribuidores, partes interessadas de hospitais e clínicas veterinárias e profissionais em exercício nas regiões APAC, EMEA e Américas, de modo que os insumos reflitam o comportamento de compra e as margens de canal observadas no dia a dia.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 12% | APAC: 44% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 36% | EMEA: 31% |
| Participantes menores: 22% | Gerentes: 52% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído principalmente a partir de um conjunto de demanda de cima para baixo (top-down), no qual os sinais de população animal e incidência de doenças são traduzidos em casos tratados e uso típico de terapia, sendo então convertidos em valor por meio de benchmarks de preços por classe de produto. Como as práticas de reporte diferem por país, normalizamos os insumos para um ano-moeda consistente e os alinhamos à mesma definição de medicamentos veterinários, vacinas e aditivos medicamentosos para alimentação animal.
Para manter o total realista, verificações seletivas de baixo para cima (bottom-up) são realizadas sobre a exposição de receita de fornecedores amostrados, margens de canal e algumas aproximações de volume multiplicado pelo preço médio de venda, onde dados públicos estão disponíveis. Quando a visibilidade é limitada, como no caso de marcas locais menores ou canais informais, o déficit é estimado por meio de indicadores proxy, como intensidade de visitas veterinárias, ciclos de produção pecuária e dependência de importações, sendo então revisado com base no feedback das entrevistas. Para as previsões, a análise de cenários é aplicada em torno de um caso base, com os principais fatores incluindo adoção de animais de estimação e gasto por consulta, tendências de inventário pecuário, adoção de vacinação preventiva, regras de gestão de anti-infecciosos e movimentação de preços e mix. As premissas são ajustadas somente após verificações de razoabilidade entre regiões e espécies.
Ciclo de Validação e Atualização de Dados
A validação é feita comparando os resultados do modelo com sinais independentes que devem se mover na mesma direção, como variações na população animal, grandes ciclos de surtos e crescimento de categoria reportado em arquivamentos públicos. Outliers são sinalizados e verificamos novamente se o problema decorre de uma incompatibilidade de escopo, de um salto pontual de preços ou de uma quebra nos dados de um país que precisa de suavização.
Antes da aprovação final, a construção é revisada em etapas por outro analista para confirmar que as fórmulas, o alinhamento de anos e as escolhas de conversão de moeda são consistentes. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como novas regulamentações, grandes aquisições ou eventos incomuns de doenças que alterem a demanda. Imediatamente antes da entrega, as publicações públicas mais recentes são reanalisadas para que os clientes recebam uma visão atualizada em vez de um retrato mais antigo.
Dimensionamento do Mercado de Medicina Veterinária da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Diferentes tamanhos de mercado publicados podem variar em medicina veterinária, mesmo quando afirmam cobrir o mesmo tema. A diferença geralmente decorre do que é incluído como medicamento em relação a categorias adjacentes, do ano utilizado para conversão de moeda e de se os valores refletem preços no nível do fabricante ou preços de venda a jusante.
Na prática, as lacunas são frequentemente impulsionadas por se os aditivos medicamentosos para alimentação animal são totalmente contabilizados, por como a demanda de animais de companhia e de produção é equilibrada no mesmo total e por como as variações de preço são aplicadas quando o mix de produtos se desloca para parasiticidas mais recentes ou terapias especializadas. Outro fator comum é a frequência de atualização, uma vez que os efeitos de surtos e as ações regulatórias de gestão podem alterar os volumes rapidamente, e modelos mais antigos podem ainda carregar premissas de penetração desatualizadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 42,88 bilhões de USD (2025) | |
| Consultoria Global A | 31,08 bilhões de USD (2024) | Utiliza uma abordagem de avaliação no nível do fabricante (estilo preço de fábrica) e um ano base diferente, o que tipicamente situa o valor abaixo dos valores de mercado final que incluem margens de canal e efeitos de preço e mix de anos posteriores. |
| Consultoria Regional B | 36,11 bilhões de USD (2024) | Ancora a estimativa em uma base de 2024 com uma estrutura mais ampla de rota e usuário final, o que pode comprimir os totais quando o crescimento de casos tratados e os preços não são totalmente reajustados para as mudanças de mix de anos posteriores. |
A tabela mostra que as maiores diferenças decorrem do nível de avaliação e do timing, e depois de quão rapidamente os preços e o mix de produtos são atualizados nas premissas. Quando as margens de canal, o equilíbrio de demanda por espécie e a normalização de preços de anos posteriores são tratados de forma consistente, o total de 2025 fica acima das visões lideradas por fabricantes de 2024, uma escolha aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de medicina veterinária em 2026?
O tamanho do mercado de medicina veterinária foi de USD 46,72 bilhões em 2026 e está projetado para atingir USD 64,37 bilhões até 2031.
Qual categoria de produto está crescendo mais rapidamente?
As vacinas estão posicionadas para um CAGR de 10,62% até 2031, à medida que os reguladores restringem o uso de antibióticos e os produtores migram para os cuidados preventivos.
Qual região registrará o maior crescimento?
Prevê-se que a Ásia-Pacífico registre um CAGR de 11,86%, impulsionado pela recuperação do rebanho suíno da China e pela expansão avícola da Índia.
Por que os biológicos estão ganhando impulso?
As normas regulatórias de gestão responsável de antibióticos e a alta disposição dos proprietários em pagar por terapias premium tornam os anticorpos monoclonais e as vacinas recombinantes atraentes.
O que está impulsionando o crescimento no nível das clínicas?
As plataformas de telemedicina canalizam prescrições de cuidados crônicos para clínicas de menor custo operacional, apoiando um CAGR projetado de 12,75% para este segmento de usuário final.
Página atualizada pela última vez em:


