
Taille et part du marché immobilier en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
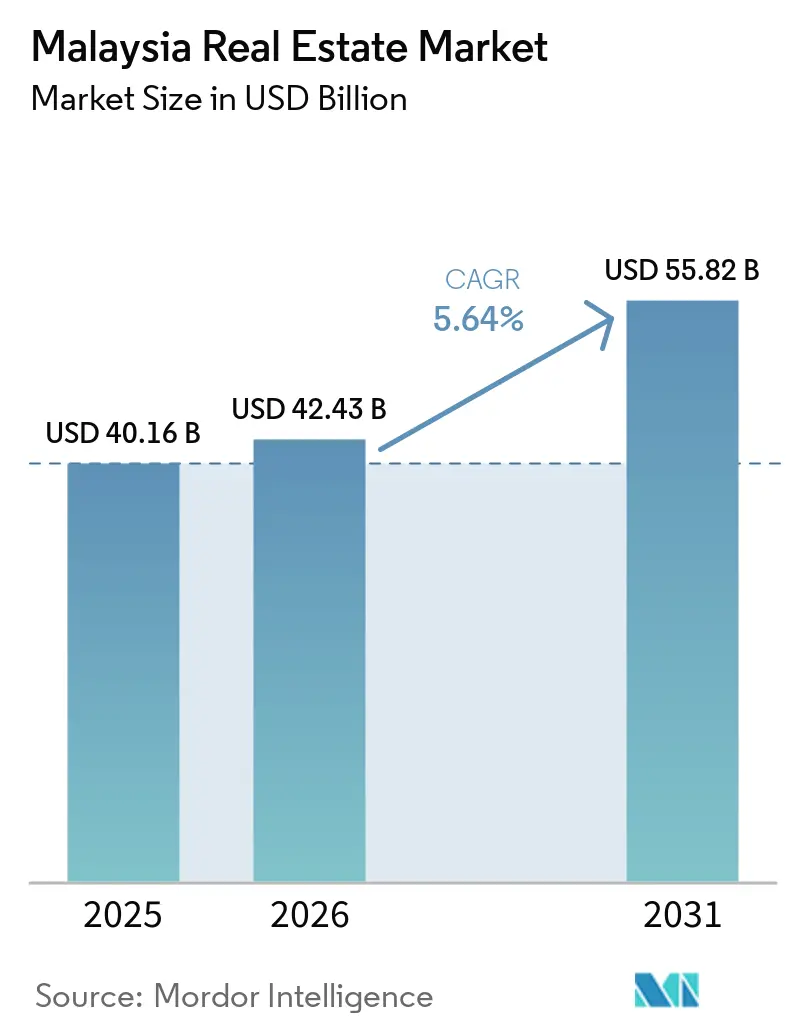
| Taille du marché de l'année de base (2025) | 40.16 Milliards de dollars |
| Taille du Marché (2026) | 42.43 Milliards de dollars |
| Taille du Marché (2031) | 55.82 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.64 % |
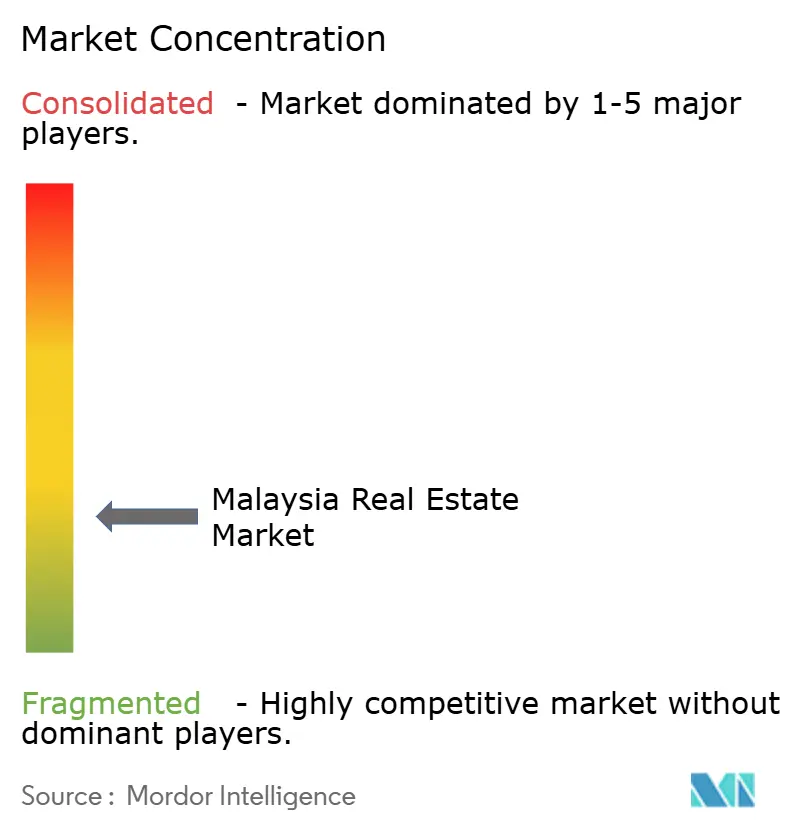
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché immobilier en Malaisie par Mordor Intelligence
La taille du marché immobilier en Malaisie était évaluée à 40,16 milliards USD en 2025 et devrait progresser de 42,43 milliards USD en 2026 pour atteindre 55,82 milliards USD d'ici 2031, à un TCAC de 5,64 % durant la période de prévision (2026-2031). Les dépenses publiques soutenues consacrées aux infrastructures ferroviaires, routières et portuaires réorientent la demande résidentielle et commerciale vers de nouveaux corridors désenclavés. Les dépenses d'investissement dans le secteur des semi-conducteurs, menées par une usine Intel d'une valeur de 7 milliards USD, se traduisent par une absorption régulière des parcs industriels et des hubs logistiques à hautes spécifications. Le sentiment résidentiel montre des signes de reprise après l'atonie de l'ère pandémique, soutenu par des incitations politiques en faveur des primo-accédants et par le glissement continu vers des maisons individuelles plus spacieuses. Parallèlement, les investissements directs étrangers dans les centres de données d'intelligence artificielle et les projets d'énergie renouvelable élargissent la demande d'actifs commerciaux. Les promoteurs disposant de réserves foncières anticipées à proximité des nœuds de transit, des arrière-pays portuaires et des portes d'entrée transfrontalières sont les mieux positionnés pour tirer parti de la prochaine vague de croissance du marché immobilier en Malaisie.
Principaux enseignements du rapport
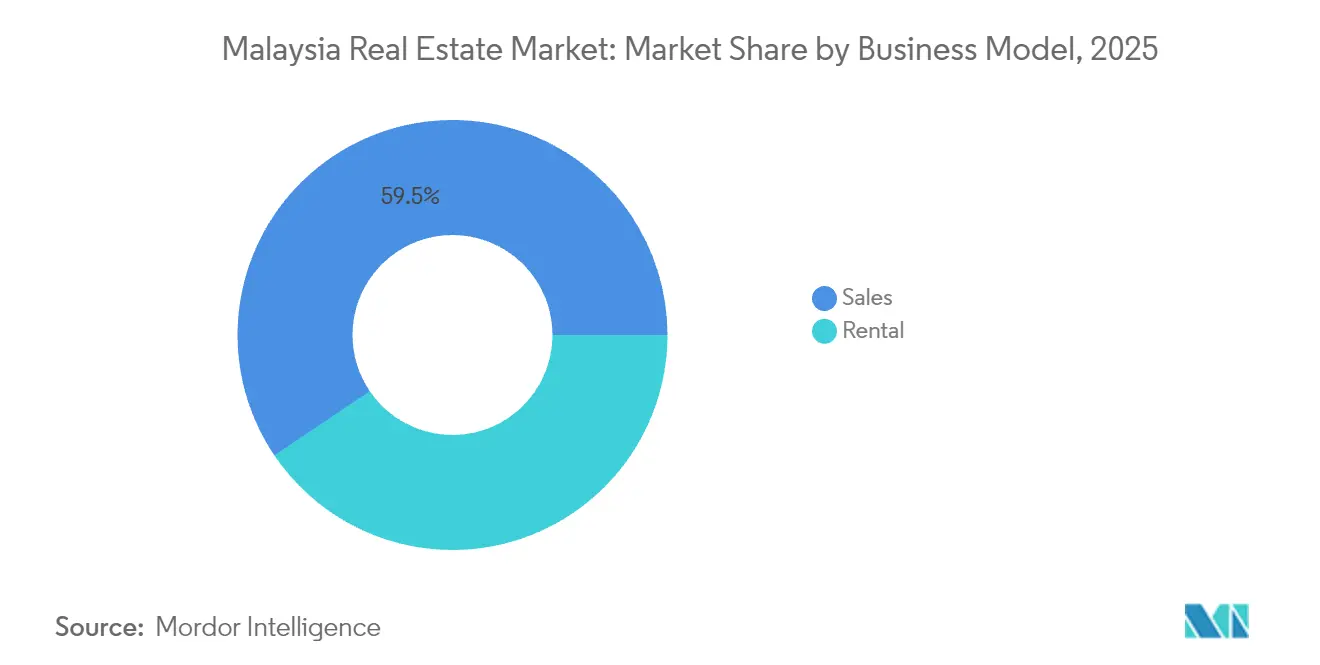
- Par modèle d'affaires, les biens en vente détenaient 59,45 % de la part du marché immobilier en Malaisie en 2025 ; les actifs locatifs devraient progresser à un TCAC de 6,32 % jusqu'en 2031.
- Par type de bien, le résidentiel dominait avec une part de 61,35 % en 2025, tandis que le parc commercial devrait croître à un TCAC de 6,47 % jusqu'en 2031.
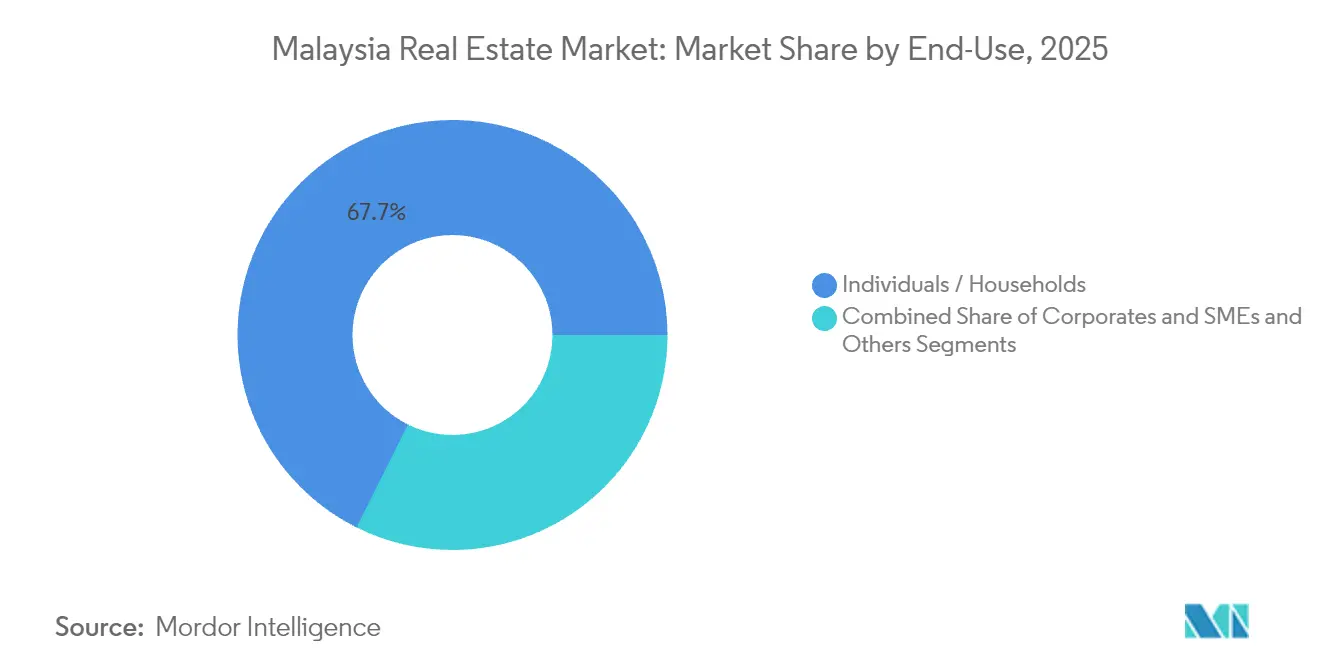
- Par utilisateur final, les ménages particuliers représentaient 67,65 % de la demande en 2025 ; les utilisateurs d'entreprises et de PME affichent le TCAC prévisionnel le plus élevé, à 6,62 %, jusqu'en 2031.
- Par villes clés, Kuala Lumpur captait 44,90 % de la part des revenus en 2025, tandis que Johor Bahru progresse à un TCAC de 6,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché immobilier en Malaisie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Investissements dans les infrastructures (MRT/LRT, autoroutes, liaisons transfrontalières) | +1.5% | Vallée du Klang, corridor Johor-Singapour | Long terme (≥ 4 ans) |
| Croissance urbaine dans la vallée du Klang, Penang, Johor | +1.2% | Vallée du Klang, Penang, Johor Bahru | Moyen terme (2-4 ans) |
| Expansion industrielle et logistique (électronique et électricité, délocalisation à proximité) | +1.0% | Selangor, Penang, Johor | Moyen terme (2-4 ans) |
| Avenues de propriété étrangère et marché des REIT | +0.8% | National, focus sur KL et Johor | Court terme (≤ 2 ans) |
| Projets durables, axés sur le transit et intelligents | +0.7% | Principaux centres urbains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les investissements dans les infrastructures ouvrent de nouveaux corridors immobiliers
Le développement des infrastructures entraîne des changements significatifs sur le marché immobilier en Malaisie. Avec un budget de 11,16 milliards USD, la ligne circulaire MRT3 est appelée à ajouter 51 kilomètres et 31 stations, établissant un itinéraire orbital autour de Kuala Lumpur. Parallèlement à cette expansion ferroviaire, Westports investit 8,8 milliards USD pour porter la capacité du Port Klang à 27 millions d'EVP, suscitant une forte demande d'entrepôts le long du corridor logistique du Klang. Par ailleurs, l'autoroute Pan Borneo et la liaison ferroviaire de la côte est renforcent la connectivité selon l'axe est-ouest, en atteignant les États secondaires. Cela a conduit à des acquisitions proactives de réserves foncières, anticipant une hausse des valorisations. Les promoteurs, saisissant l'opportunité, planifient stratégiquement des lancements de quartiers résidentiels à proximité des échangeurs prévus d'ouvrir à partir de 2027. Cette accessibilité nouvelle devrait stimuler l'appréciation du capital sur le marché immobilier en Malaisie, en particulier dans les banlieues qui gagnent désormais en importance.
La croissance urbaine dans la vallée du Klang, à Penang et à Johor soutient la demande résidentielle
L'urbanisation entraîne des changements significatifs sur le marché immobilier en Malaisie, notamment dans la vallée du Klang, à Penang et à Johor. À mesure que l'urbanisation s'intensifie, les activités économiques s'alignent de plus en plus sur les corridors de transport en commun dans la vallée du Klang, à Penang et à Johor. La ligne MRT2, reliant les quartiers satellites aux principales zones d'emploi de Kuala Lumpur, a notamment rehaussé les valeurs immobilières à Bandar Sri Damansara et à Kepong grâce à une réduction des temps de trajet. À Penang, le quartier de Batu Kawan a introduit 704 logements individuels au prix unitaire de 209 000 USD, capitalisant sur l'afflux de nouvelles usines de semi-conducteurs. Le paysage de Johor est façonné par la Zone économique spéciale Johor-Singapour, avec des projets comme le Bukit Chagar d'une valeur de 582 millions USD, conçu pour les navetteurs transfrontaliers. Cette tendance souligne une préférence croissante pour les développements qui intègrent harmonieusement des composantes résidentielles, commerciales et logistiques. Les agents immobiliers soulignent que les biens situés dans un rayon de 500 mètres des stations de transit peuvent afficher des primes de revente allant jusqu'à 30 %. Ces tendances indiquent un virage prononcé vers le logement orienté vers le transit comme principal axe d'investissement sur le marché immobilier en Malaisie[1].
L'expansion industrielle et logistique soutient l'absorption foncière
Les secteurs industriel et logistique de la Malaisie connaissent une croissance significative, portée par des investissements substantiels et un soutien politique. En 2024, la Malaisie a approuvé de nouveaux investissements totalisant 56,6 milliards USD. Le secteur de l'électronique et de l'électricité a attiré 10,4 milliards USD, renforçant la position de la Malaisie en tant que sixième exportateur mondial de semi-conducteurs. L'usine d'assemblage d'Intel d'une valeur de 7 milliards USD à Penang et le nouveau hub annoncé par GlobalFoundries stimulent l'activité de pré-location pour des usines à hautes spécifications conçues pour des opérations en salle blanche. Knight Frank fait état d'une demande soutenue pour des unités comprises entre 20 000 et 50 000 pieds carrés à Selangor et Johor, alors que les fournisseurs diversifient leurs activités hors de Chine. Par ailleurs, l'investissement de 6 millions USD de CapitaLand Malaysia Trust dans le Nusajaya Tech Park, entièrement loué à des locataires du secteur de l'optique et du médical, souligne l'intérêt institutionnel pour des rendements industriels stables. Le Nouveau Plan Directeur Industriel 2030, qui met l'accent sur la fabrication avancée, fournit un cadre politique solide soutenant le secteur immobilier en Malaisie.
Les avenues d'investissement étranger renforcent la participation au marché
Le programme révisé Malaysia My Second Home propose désormais trois niveaux - Argent, Or et Platine - liés à des exigences de dépôt et à des minimums d'achat immobilier allant de 133 000 USD à 444 000 USD. Il a obtenu 1 902 approbations en 2024, soutenant l'absorption des immeubles de grande hauteur à Kuala Lumpur et dans la zone côtière de Penang. Les titulaires de visa peuvent retirer 50 % de leurs dépôts pour des achats immobiliers après un an, orientant les capitaux directement vers des ventes finalisées. Par ailleurs, les engagements de Microsoft à hauteur de 2,2 milliards USD et de Google à hauteur de 2 milliards USD pour des centres de données ont stimulé l'agrégation de sites pour des campus hyperscale à proximité des itinéraires de fibre optique à Johor et à Selangor. L'effet combiné se traduit par une participation étrangère plus profonde dans les segments résidentiel et commercial spécialisé du marché immobilier en Malaisie.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Suroffre et stocks invendus dans les sous-marchés des immeubles de grande hauteur | -1.1% | Clusters d'immeubles de grande hauteur à Kuala Lumpur et Selangor | Court terme (≤ 2 ans) |
| Contraintes de revenu des ménages et octroi de crédits sélectif | -0.8% | À l'échelle nationale, primo-accédants | Moyen terme (2-4 ans) |
| Évolutions politiques créant une incertitude pour les investisseurs | -0.6% | National, segments premium | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les défis de suroffre dans les segments d'immeubles de grande hauteur
Le segment des immeubles de grande hauteur sur le marché immobilier en Malaisie est aux prises avec d'importants problèmes de suroffre. Au troisième trimestre 2023, les stocks invendus sur le marché immobilier en Malaisie s'élevaient à 25 311 unités, évaluées à 3,87 milliards USD. À noter que Kuala Lumpur représentait 3 111 unités, soit 19,07 % du total des logements invendus. Le problème découle d'une inadéquation des prix : les promoteurs se sont principalement concentrés sur des unités tarifées au-dessus de 111 000 USD, tandis que la demande effective se concentre dans la tranche de 67 000 à 111 000 USD. Aggravant le problème, les banques ont restreint le financement final pour les projets spéculatifs, entraînant un ralentissement des ventes et une hausse des dépenses de commercialisation. En réponse à l'évolution des préférences post-pandémie, certaines entreprises reviennent aux formats de logements individuels, lançant 3 127 unités au premier trimestre 2024. Cependant, jusqu'à ce que le taux de liquidation s'améliore, la suroffre devrait continuer à peser sur les plus-values en capital sur le marché immobilier en Malaisie.
Les contraintes de revenu des ménages modèrent l'absorption
Le marché immobilier malaisien est confronté à des défis découlant de facteurs économiques et financiers. La dette des ménages s'établit à 81,9 % du PIB, limitant l'accessibilité financière dans les grandes villes. La banque centrale, souhaitant alléger la pression de remboursement, a maintenu ses taux directeurs à 3,0 %. Cependant, les prêteurs font preuve de prudence, ce qui entraîne une baisse des taux d'approbation de prêts en dessous des niveaux pré-COVID. Le budget 2025 a mis de côté des garanties pour 20 000 prêts hypothécaires, mais dans la vallée du Klang et à Penang, la croissance des salaires est à la traîne par rapport à l'inflation des actifs. Maybank fait état d'une croissance de 10,4 % de son portefeuille hypothécaire, et les approbations numériques via Home2u indiquent une demande latente. Pourtant, de nombreux acheteurs se trouvent à étirer leurs ratios de service de la dette juste pour sécuriser des biens. Sur le marché immobilier malaisien, le pouvoir d'achat est appelé à rester en deçà de l'appréciation des prix à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par modèle d'affaires : dynamisme locatif au sein d'une dominance des ventes
Les biens en vente contrôlaient 59,45 % du marché immobilier en Malaisie en 2025, reflétant l'ethos national de propriété immobilière. Le volume des transactions a atteint 311 211 unités pour une valeur de 36,21 milliards USD cette année-là, confirmant l'ampleur du segment. Soutenus par des prêts hypothécaires à taux fixe et des exonérations de droits de timbre pour les primo-accédants, les lancements en primaire continuent d'enregistrer des réservations solides. Des promoteurs tels que Sime Darby Property ont vendu plus de 2 700 unités d'une valeur de 578 millions USD depuis 2023 grâce à des systèmes de réservation numérique.
Le parc locatif, bien que plus modeste, affiche un TCAC de 6,32 % jusqu'en 2031, la progression la plus rapide sur le marché immobilier en Malaisie. Les jeunes professionnels privilégient la flexibilité et se regroupent autour des stations MRT et LRT, où les appartements connectés aux transports en commun permettent de vivre sans voiture. Les opérateurs de coworking situés dans ces nœuds estiment que la réduction des temps de trajet permet aux locataires d'économiser 7 000 heures annuellement. La proximité de Johor avec Singapour stimule davantage les rendements locatifs, avec des appartements avec services tels que Gen Rise (valeur brute de développement de 125 millions USD) destinés aux travailleurs transfrontaliers qui connaissent un succès de pré-location.

Par type de bien : ampleur du résidentiel, essor du commercial
Les actifs résidentiels ont généré 61,35 % de la part du marché immobilier en Malaisie en 2025, portés par une demande soutenue pour les maisons en rangée et les copropriétés. Le projet Eco Horizon d'Eco World d'une valeur de 1,56 milliard USD à Batu Kawan illustre l'ampleur des quartiers résidentiels, offrant plus de 2 000 logements alignés sur la croissance locale de l'emploi industriel. Les logements individuels du projet Palma Sands de Gamuda Cove, d'une valeur brute de développement de 101 millions USD, ont affiché complet dès leur mise en vente, réaffirmant l'orientation des utilisateurs finaux vers l'espace et les équipements communautaires.
Les actifs commerciaux devraient afficher un TCAC de 6,47 % jusqu'en 2031, aidés par les investissements dans la chaîne d'approvisionnement des semi-conducteurs qui nécessitent des usines à salle blanche et des entrepôts logistiques. L'achat d'une usine de 6 millions USD par CapitaLand Malaysia Trust dans le Nusajaya Tech Park signale une entrée institutionnelle régulière dans la strate industrielle légère. La demande de bureaux se tourne vers les tours certifiées ESG dotées de plateaux capables d'accueillir des configurations de travail hybride. Les propriétaires de surfaces commerciales repositionnent leurs centres commerciaux avec des locataires omnicanaux pour capter les synergies logistiques croissantes du commerce électronique sur le marché immobilier en Malaisie.
Par utilisateur final : volume des ménages, accélération des entreprises
Les ménages individuels ont absorbé 67,65 % du total des transactions en 2025, reflétant l'importance culturelle accordée à la propriété en tant qu'actif familial. Les initiatives gouvernementales, notamment le Dispositif de Financement Progressif et les garanties hypothécaires, visent à élargir l'accès des primo-accédants. Les banques numériques ont réduit les délais d'approbation des prêts, bien que les ratios de service de la dette restent tendus dans la vallée de Klang.
Les utilisateurs d'entreprises et de PME affichent une perspective de CAGR de 6,62 % jusqu'en 2031, portée par de solides entrées d'investissements directs étrangers totalisant 16 milliards USD au premier trimestre 2024. Les projets d'infrastructure d'intelligence artificielle de Microsoft d'une valeur de 2,2 milliards USD et les plans de centre de données de Google d'une valeur de 2 milliards USD stimulent la demande de campus prêts pour la périphérie à Johor et Selangor. Les PME s'appuient sur le financement numérique en moins de 10 minutes de Maybank pour sécuriser des locaux commerciaux et des micro-entrepôts, préservant leur agilité face aux incertitudes de la chaîne d'approvisionnement. Les investisseurs institutionnels et les fonds de placement immobilier représentent une catégorie « autre » croissante qui canalise les capitaux de retraite vers des portefeuilles logistiques et commerciaux stabilisés au sein du marché immobilier en Malaisie.
Analyse géographique
En 2025, Kuala Lumpur représente 44,90 % des transactions immobilières en Malaisie. Cela est porté par sa forte base d'emploi, ses principaux quartiers commerciaux et l'amélioration des liaisons de transport reliant les zones suburbaines au quartier central des affaires. Dans le Triangle d'Or, les prix moyens des copropriétés se sont stabilisés, les nouveaux projets se concentrant sur les espaces de co-living et les designs certifiés verts destinés aux jeunes acheteurs. Les promoteurs gèrent l'offre en échelonnant les livraisons de projets pour correspondre à la demande. Les unités invendues, tarifées au-dessus de 111 000 USD, attirent des acheteurs étrangers, notamment dans le cadre du programme MM2H.
Johor Bahru est la zone métropolitaine à la croissance la plus rapide, avec un taux de croissance prévisionnel de 6,78 % de TCAC jusqu'en 2031. Elle devrait représenter près de 19,60 % de la part du marché immobilier en Malaisie dans les années à venir. La croissance industrielle tire cette expansion, UEM Sunrise développant un parc d'énergie renouvelable et Gamuda investissant 94 millions USD dans des terrains à Port Dickson pour des centres de données potentiels. Ces développements encouragent la migration de cols blancs et augmentent la demande résidentielle. Le système de transit rapide, qui devrait relier Johor Bahru à Singapour d'ici 2026, réduira les temps de trajet vers Woodlands à moins de 15 minutes. Les promoteurs se concentrent sur des projets à usage mixte à proximité des stations de transit pour attirer les premiers acheteurs à la recherche d'opportunités de revenus locatifs.
En dehors de ces zones clés, Penang bénéficie de son secteur des semi-conducteurs et de son attrait touristique, maintenant une forte demande de logements individuels dans des zones telles que Batu Kawan. Le Sabah, le Sarawak et le Pahang connaissent une croissance grâce aux nouvelles autoroutes est-ouest, qui améliorent la logistique pour les investisseurs dans les plantations et les énergies renouvelables. L'expansion du terminal de Port Klang de 8,8 milliards USD stimule le développement logistique et d'entrepôts le long de la région côtière du Selangor. Ces développements régionaux diversifient les opportunités et élargissent le marché immobilier en Malaisie.
Paysage réglementaire
Le marché immobilier malaisien est régi par un ensemble de règles fédérales et étatiques couvrant l'agrément des promoteurs, la protection des acheteurs, la conformité de la construction et la participation étrangère. En 2026, le ministère du Logement et des Collectivités locales (KPKT) a fait avancer le programme de réforme du logement Madani, en modernisant le HIMS et le système TEDUH. En mai 2026, le gouvernement a signalé 1 615 projets de logement redressés depuis décembre 2022, ce qui témoigne d'une surveillance renforcée et de capacités d'intervention accrues pour la livraison et la remédiation des projets.
En 2026, l'orientation politique s'est également tournée vers un cadre du logement fondé sur les données, la Politique nationale du logement 2026-2035 étant en voie de finalisation et s'appuyant sur les données de revenus locaux pour cartographier et fixer les prix des logements abordables. Parallèlement, le projet de loi sur le développement immobilier (Real Property Development Bill), destiné à remplacer le Housing Development (Control and Licensing) Act 1966, Act 118, visait à élargir la surveillance au-delà des projets résidentiels pour inclure les développements commerciaux. Les protections existantes pour les acheteurs, notamment les exigences du KPKT en matière de comptes de développement du logement (Housing Development Accounts, HDA) et les mécanismes d'audit renforcés, continuent d'influencer la gouvernance des flux de trésorerie des promoteurs et leurs obligations de conformité.
Analyse de la chaîne de valeur
La chaîne de valeur de l'immobilier malaisien couvre l'acquisition de terrains et les autorisations d'urbanisme, le financement, la réalisation de la construction, la vente et la location, ainsi que les opérations post-livraison telles que la gestion immobilière, la gestion des installations, les évaluations et les plateformes de transaction. Les promoteurs et leur écosystème de sous-traitants se situent au cœur de l'exécution, tandis que les programmes gouvernementaux et les régulateurs façonnent les méthodes de construction et la conformité.
L'activité de construction constitue un moteur en amont clé de l'offre. Le secteur de la construction a enregistré un volume total de travaux réalisés de 158,8 milliards de RM en 2024, suivi de 132,2 milliards de RM pour les trois premiers trimestres de 2025 (45,4 milliards de RM au T3 2025), ce qui soutient l'utilisation des entrepreneurs, la demande de main-d'œuvre et le flux de matériaux. Du côté de la construction et des intrants, les cadres et mandats du CIDB influencent les coûts, la productivité et la qualification des fournisseurs, notamment les exigences relatives au système de construction industrialisée (Industrialised Building System, IBS), telles qu'un score IBS minimum de 70 mentionné dans les circulaires gouvernementales pour les projets concernés, et la certification des produits et matériaux de construction (Certification of Construction Product and Material, CCPM) en vertu du CIDB Act 520 (Amendment) 2011. La préparation des fournisseurs est également soutenue par des initiatives telles que le Programme stratégique de développement des fournisseurs de l'écosystème du CIDB pour le cluster IBS, lancé en octobre 2024, et le Programme de collaboration stratégique des travaux publics malaisiens 2025, lancé en février 2025 par le ministère des Travaux publics/CIDB/JKR, visant une livraison plus standardisée et technologiquement avancée pour les grands développements publics et privés.
Paysage concurrentiel
La concurrence sur le marché immobilier en Malaisie est modérément fragmentée, aucun promoteur ne détenant plus de 10 % de part nationale. Les acteurs de premier plan utilisent une combinaison de vastes réserves foncières, d'un développement efficace de quartiers résidentiels et de canaux de vente numériques pour soutenir leur croissance. En 2024, Sime Darby Property a déclaré 756 millions USD de chiffre d'affaires et 135 millions USD de bénéfice d'exploitation, équilibrant le lancement de logements individuels avec des projets de parcs industriels à Elmina Business Park.
Les promoteurs diversifient leurs portefeuilles en se concentrant sur les actifs logistiques et les centres de données. Gamuda a acquis 389 acres à Port Dickson pour 94 millions USD, avec des projets représentant jusqu'à 3,6 milliards USD de valeur brute de développement en infrastructure numérique, permettant une entrée dans la colocation hyperscale. L'acquisition de CapitaLand Malaysia Trust à Johor marque son entrée dans la strata industrielle, reflétant l'intérêt institutionnel croissant pour les entrepôts stabilisés et prêts à l'automatisation.
La technologie joue un rôle clé dans l'amélioration des processus de vente. PropertyGuru, suite à l'acquisition de 1,1 milliard USD par EQT, améliore ses outils d'évaluation et de mise en relation basés sur l'intelligence artificielle, servant plus de 31 millions d'utilisateurs régionaux. Les promoteurs intègrent des visites virtuelles, des services hypothécaires par chat en direct et des systèmes de réservation par chaîne de blocs pour créer des expériences client plus fluides. La durabilité devient également une priorité, le cadre ESG de Bursa Malaysia encourageant les divulgations sur le carbone incorporé, la réutilisation de l'eau et la gestion des déchets. Ces efforts améliorent la qualité des services et accroissent la transparence sur le marché immobilier en Malaisie.
Leaders du secteur immobilier en Malaisie
-
Sime Darby Property Berhad
-
SP Setia Berhad
-
Sunway Berhad (Property Division)
-
Eco World Development Group Berhad
-
IOI Properties Group Berhad
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
L'espace inexploité se concentre là où la politique, les infrastructures et les dépenses d'investissement des entreprises se traduisent par un regroupement de sites et des besoins d'actifs spécialisés. La Politique nationale du logement 2026-2035 utilise la cartographie des revenus locaux issue de l'enquête sur le revenu des ménages et les commodités de base de 2024 pour recalibrer les seuils d'accessibilité, ce qui donne aux promoteurs une marge pour ajuster la conception des produits, les échelles de prix et les stratégies de localisation autour d'une accessibilité définie localement.
Le développement de centres de données constitue un moteur commercial et industriel majeur, la deuxième phase étant citée comme un facteur de l'activité de construction annuelle, aux côtés de grands projets de transport tels que les lots de génie civil et de systèmes du LRT de Penang, soutenant le réaménagement résidentiel et mixte axé sur le transit. Parallèlement, les unités résidentielles achevées invendues signalées par le NAPIC, au nombre de 32 801 au T1 2026 (d'une valeur de 16,37 milliards de RM), maintiennent l'accent concurrentiel sur des formats différenciés, notamment les bâtiments certifiés verts, les produits liés au transit et les logements intelligents à proximité des parcs industriels dans la zone économique spéciale Johor-Singapour et dans le cadre de plans tels que Malaysia Vision Valley 2.0 à Negeri Sembilan.
Développements récents du secteur
- Juillet 2026 : Sime Darby Property a annoncé un projet d'acquisition de Wisma UNIRAZAK, indiquant une expansion de son exposition au réaménagement urbain à Kuala Lumpur. L'opération élargit le portefeuille de réaménagement urbain et maintient l'activité liée au cycle de l'immobilier commercial de Kuala Lumpur au centre de l'attention.
- Janvier 2025 : Gamuda Bhd a acheté 389 acres dans le Springhill Industrial Park, à Port Dickson, pour environ 94,3 millions USD. Cette acquisition foncière renforce la capacité du groupe à mener à bien des projets d'infrastructure numérique à grande échelle et consolide son portefeuille immobilier industriel.
- Juin 2024 : Eco World a ouvert la première phase de son quartier Eco Horizon à Batu Kawan, Penang, en mettant sur le marché 704 maisons individuelles dans le cadre d'un plan directeur plus vaste. Ce lancement a ajouté une offre résidentielle à court terme près d'une zone de croissance liée aux semi-conducteurs et a renforcé le modèle de quartier lié aux pôles d'emploi industriels.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Couverture du Marché
Pour cette étude, le marché immobilier en Malaisie est dimensionné comme la valeur annuelle des ventes de biens immobiliers et des activités de location dans les secteurs résidentiel et commercial en Malaisie, exprimée en USD courants et alignée sur les indicateurs de prix et de demande observés.
Exclusions du périmètre : ce dimensionnement exclut les revenus des contrats de construction et les dépenses de projets d'infrastructure, sauf s'ils contribuent directement aux valeurs de vente de biens immobiliers ou aux revenus locatifs.
Aperçu de la Segmentation
- Par modèle d'affaires
- Vente
- Location
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Nous commençons par construire le contexte du marché à partir de bases de données publiques qui reflètent l'activité immobilière, les prix et les conditions de financement en Malaisie. Les sources courantes comprennent les rapports du marché immobilier et les résumés de transactions de la NAPIC, les publications de Bank Negara Malaysia sur la croissance du crédit et les taux directeurs, les publications du Département des Statistiques de Malaisie sur la démographie et les revenus des ménages, ainsi que les autorités foncières et d'urbanisme où les approbations et les pipelines de développement sont examinés.
Pour renforcer la vision de l'offre et de la monétisation, les dépôts des sociétés immobilières et des promoteurs cotés sont examinés, ainsi que les rapports annuels, les présentations aux investisseurs et la presse économique locale crédible qui suit les lancements, les taux d'absorption et les taux de vacance. Lorsqu'une vision financière cohérente entre entreprises est nécessaire, nous utilisons également des abonnements à des bases de données payantes pour les données financières et le renseignement sur les entreprises, ainsi que des outils de veille sur les actualités et les données financières, ce qui contribue à maintenir les hypothèses du modèle à jour. Les sources de recherche documentaire citées sont données à titre illustratif uniquement, et de nombreuses autres sources publiques ont également été consultées à des fins de collecte, de recoupement et de clarification.
Entretiens Primaires et Enquêtes
Pour combler les lacunes que les sources publiques ne permettent pas de traiter efficacement, nous menons des entretiens d'experts et des enquêtes structurées auprès de promoteurs, de courtiers, de gestionnaires immobiliers, de propriétaires institutionnels et d'acteurs du financement. Les retours sont utilisés pour valider l'évolution des prix et des loyers, les tendances d'occupation et d'absorption, et la manière dont la demande diffère entre les grandes zones urbaines et les localités plus petites avant que les totaux définitifs ne soient arrêtés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux : 12 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs plus petits : 20 % | Responsables : 52 % |
Dimensionnement du Marché et Prévisions
Notre dimensionnement du marché commence par une construction descendante dans laquelle les signaux d'activité immobilière pour la Malaisie sont convertis en un volume de valeur annuel pour les ventes et les locations, puis répartis entre le résidentiel et le commercial en utilisant les parts observées et les vérifications primaires. Ce n'est qu'une fois cette étape réalisée que des approximations ascendantes sélectives sont utilisées comme garde-fous, telles que des fourchettes de prix au pied carré échantillonnées, des bandes de taux de location et des agrégations à partir d'un ensemble de projets visibles dans les principales villes.
Les données suivies dans le modèle comprennent les volumes et valeurs de transactions, les indices de prix et de loyers, les nouveaux lancements et les signaux de stocks invendus, les approbations de prêts hypothécaires et les taux de prêt effectifs, ainsi que les tendances d'occupation des bureaux et du commerce de détail. Les prévisions sont produites à l'aide d'une analyse de scénarios, appuyée par de simples relations de régression pour les facteurs de demande tels que les conditions de crédit et les niveaux d'activité, puis alignées sur le consensus des experts concernant le calendrier du pipeline et le sentiment des acheteurs et des locataires. Lorsque la visibilité est plus faible pour les petites villes et la location informelle, les lacunes sont traitées par des ratios calibrés liés aux signaux d'activité au niveau des États, suivis de vérifications auprès des parties prenantes locales.
Cycle de Validation des Données et de Mise à Jour
Nous validons les résultats en les comparant à des signaux indépendants, notamment les résumés publiés des valeurs de transactions, l'orientation du crédit et la cohérence entre les tendances de prix et l'absorption ou l'occupation. Si l'écart semble inhabituel, les hypothèses sont réexaminées étape par étape, et des appels de suivi sont déclenchés pour clarifier si le problème est lié au calendrier, au périmètre ou à un événement ponctuel.
Avant la validation finale, une révision analytique vérifie le calendrier de conversion des devises, l'alignement des années et la logique des parts de segments afin que les totaux se réconcilient proprement. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des modifications des règles de prêt, du traitement fiscal ou de la politique de propriété étrangère. Juste avant la livraison, une analyse actualisée est réalisée afin que les clients reçoivent la vue la plus récente.
Analyse de Mordor Intelligence sur la Taille du Marché Immobilier en Malaisie par Rapport aux Autres Estimations Publiées
Les valeurs de marché publiées pour l'immobilier en Malaisie peuvent varier considérablement, car la mesure sous-jacente n'est pas toujours identique, et la prise en compte des locations, des activités de revente et de la location commerciale est traitée différemment. L'écart augmente également lorsque des années de base différentes sont choisies, ou lorsque le calendrier de conversion des devises et les hypothèses d'inflation ne sont pas alignés sur la même période.
Un facteur fréquent d'écart est que certains chiffres s'appuient sur une construction de type valeur d'actif, tandis que d'autres se concentrent sur l'activité monétisée annuelle (ventes plus locations) qui peut être vérifiée par rapport aux transactions et aux signaux de crédit. Un autre facteur est la manière dont la progression des prix et des loyers est projetée, car l'extrapolation d'une tendance sans vérifier l'occupation, l'absorption et la sensibilité aux taux peut faire varier la valeur de manière significative. Ici, la perspective de l'activité de vente et de location est rattachée aux valeurs de transactions et aux conditions de crédit, une différence de modélisation concrète qui explique pourquoi le total 2025 se situe là où il se situe pour Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 40,16 milliards USD (2025) | |
| Éditeur de Recherche Sectorielle A | 84,90 milliards USD (2024) | Cette estimation semble utiliser un volume de valorisation plus large pour le pays, ce qui peut ressembler à une vision de type stock ou valeur d'actif et peut surestimer l'activité annuelle de ventes et de locations lorsqu'elle est comparée sur une base comparable par année. |
| Synthèse de Communiqués de Presse B | 22,15 milliards USD (2024) | Ce chiffre reflète probablement un volume de valeur capturée plus étroit et une progression plus prudente des prix et des loyers, ce qui peut sous-estimer la solidité de la location commerciale et les évolutions d'activité au niveau des villes. |
Dans l'ensemble, les différences proviennent principalement de ce qui est comptabilisé et de la manière dont les prix et la location sont traités, plutôt que d'une simple arithmétique. En reliant le total à des signaux d'activité observables, puis en testant les hypothèses sous pression lors d'entretiens, le chiffre final reste transparent et plus facile à actualiser chaque année.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché immobilier en Malaisie en 2026 ?
La taille du marché immobilier en Malaisie est de 42,43 milliards USD en 2026.
Quel est le taux de croissance prévu pour l'immobilier en Malaisie jusqu'en 2031 ?
Le marché devrait progresser à un TCAC de 5,64 %, atteignant 55,82 milliards USD d'ici 2031.
Quelle est la ville à la croissance la plus rapide au sein de l'immobilier en Malaisie ?
Johor Bahru se développe à un TCAC de 6,78 % en raison de puissants catalyseurs transfrontaliers et industriels.
Pourquoi les propriétés industrielles sont-elles très demandées ?
Les investissements dans l'électronique et les semi-conducteurs, notamment l'usine Intel de 7 milliards USD, absorbent l'offre de terrains et d'entrepôts.
Quelles politiques soutiennent les acheteurs étrangers ?
Le programme révisé Malaysia My Second Home propose trois niveaux permettant aux titulaires de visa de canaliser leurs dépôts vers des achats immobiliers.
Comment la durabilité influence-t-elle les nouveaux projets ?
Les obligations ESG de Bursa Malaysia et la préférence des acheteurs pour des logements verts reliés aux transports en commun orientent les promoteurs vers des designs à faible empreinte carbone et des maisons intelligentes.