
Análise do Mercado Imobiliário da Índia por Mordor Intelligence
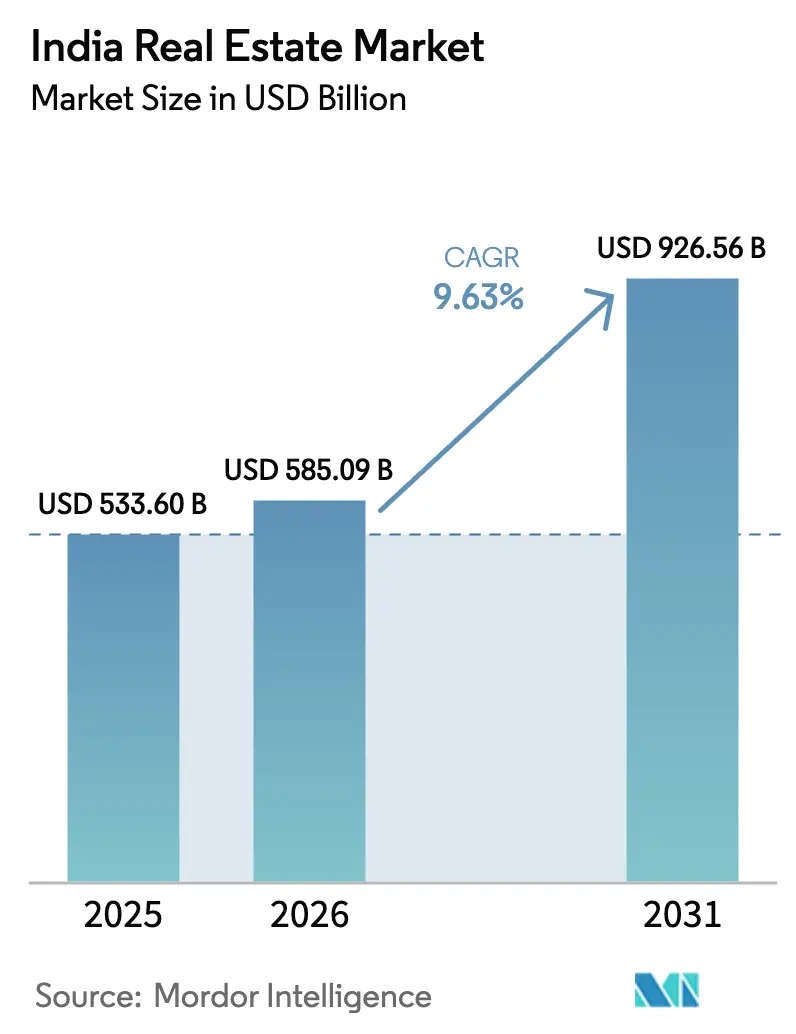
O tamanho do mercado imobiliário da Índia deve aumentar de 585,1 bilhões de USD em 2026 para 641,4 bilhões de USD em 2027 e atingir 992,4 bilhões de USD até 2032, crescendo a um CAGR de 9,12% no período 2027-2032.
Grandes populações urbanas, rendas nominais crescentes e a expansão da ocupação corporativa sustentam a demanda por habitação e espaços de trabalho em toda a Índia. Subsídios hipotecários direcionados e divulgação obrigatória podem tornar as aquisições habitacionais elegíveis mais viáveis e as promessas de entrega mais fáceis de avaliar. A guerra entre os EUA e o Irã, iniciada no Oriente Médio em fevereiro de 2026, adicionou pressão sobre os custos de construção na Índia. Com o aumento dos custos de insumos, os projetos voltados a compradores elegíveis a subsídios ou a ocupantes corporativos comprometidos têm uma vantagem comercial, pois seus canais de demanda podem sustentar as reservas e a receita de aluguel necessárias para absorver os custos de construção mais elevados.
Principais Conclusões do Relatório
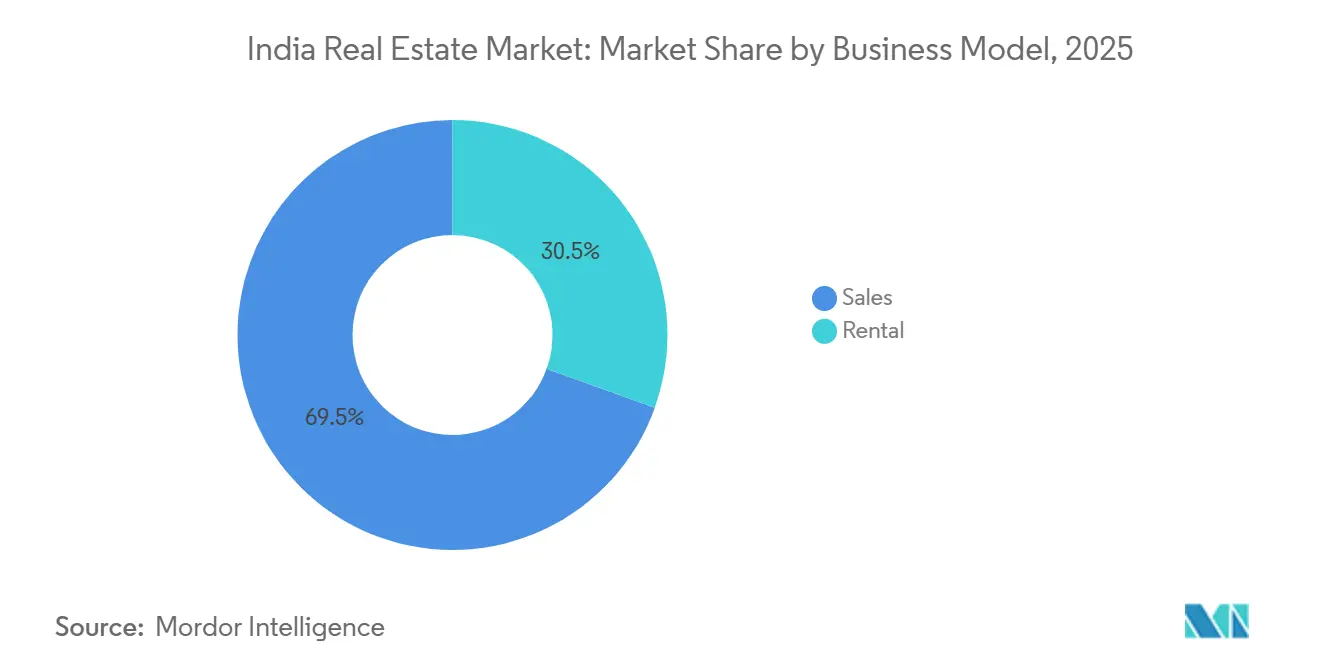
- Por modelo de negócio, as vendas detinham 69,09% da participação do mercado imobiliário da Índia em 2026, enquanto o aluguel deve crescer mais rapidamente, com um CAGR de 10,55% no período 2027-2032.
- Em termos geográficos, a Região Metropolitana de Mumbai representou 28,3% do tamanho do mercado imobiliário da Índia em 2026, e Hyderabad deve crescer mais rapidamente, com um CAGR de 10,95% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Urbanização e aumento da renda impulsionando a demanda habitacional nas metrópoles e nos corredores de crescimento | +3.4% | Mumbai, Nova Delhi e Calcutá | Longo prazo (≥ 4 anos) |
| Reformas regulatórias (p. ex., RERA) e formalização melhorando a transparência e a confiança dos investidores | +2.2% | Distritos urbanos de Uttar Pradesh | Médio prazo (2-4 anos) |
| Disponibilidade de crédito imobiliário e prestações estáveis apoiando os segmentos de renda acessível e média | +2% | Áreas urbanas em toda a Índia | Curto prazo (≤ 2 anos) |
| Expansão de GCC/IT-ITeS e crescimento de manufatura/armazenagem impulsionando a demanda comercial e industrial | +3% | Em todo o país | Médio prazo (2-4 anos) |
| REITs e capital institucional aprofundando a liquidez e as vias de saída | +1.2% | Em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Urbanização e aumento da renda impulsionando a demanda habitacional nas metrópoles e nos corredores de crescimento
Grandes populações urbanas e rendas crescentes sustentam a demanda habitacional, mas a oportunidade está concentrada em corredores de desenvolvimento específicos. As Nações Unidas estimaram a população de Nova Delhi em 30 milhões e a de Calcutá em 23 milhões em 2025, segundo sua definição de Grau de Urbanização. A renda nacional líquida per capita da Índia cresceu 7,9% a preços correntes no exercício fiscal 2025-26, de acordo com estimativas provisórias. Os Subúrbios Centrais Periféricos de Mumbai responderam por 28% dos lançamentos residenciais e 28% das vendas de imóveis da cidade no segundo semestre de 2025. Para os incorporadores, a distribuição equivalente entre lançamentos e vendas torna o alinhamento com a demanda local uma disciplina concreta de seleção de terrenos dentro de uma oportunidade habitacional urbana muito maior.
Reformas regulatórias (p. ex., RERA) e formalização melhorando a transparência e a confiança dos investidores
A formalização sustenta a demanda habitacional ao tornar as promessas de execução de um incorporador mais abertas ao escrutínio antes de o comprador se comprometer. A Autoridade Regulatória do Mercado Imobiliário de Uttar Pradesh registrou 308 projetos imobiliários em Uttar Pradesh em 2025, em comparação com 259 em 2024.[1] Em 9 de março de 2026, foram relatadas penalidades contra 2 promotores de Lucknow por não enviarem repetidamente os relatórios trimestrais de progresso obrigatórios após lembretes e notificações. O registro cria um canal de informação, enquanto a fiscalização confere peso prático ao dever de reporte associado. Os compradores de imóveis inacabados podem se beneficiar quando a divulgação torna o progresso da entrega avaliável em conjunto com a promessa inicial. Os incorporadores capazes de manter essa visibilidade têm uma forma de competir antes mesmo de o edifício estar concluído.
Disponibilidade de crédito imobiliário e prestações estáveis apoiando os segmentos de renda acessível e média
O apoio hipotecário direcionado pode ajudar domicílios elegíveis a avançar em direção à aquisição da casa própria quando os custos de juros restringem a decisão de compra. O Esquema de Subsídio de Juros do PMAY-U 2.0 apoia domicílios urbanos qualificados nos grupos economicamente mais fracos, de baixa renda e de renda média para compra, recompra ou construção de imóvel. A elegibilidade inclui limites de renda, valor do imóvel, valor do empréstimo, área útil e prazo, com empréstimos qualificados sancionados e desembolsados a partir de 1º de setembro de 2024. Até 9 de agosto de 2026, o esquema cobria 136.000 imóveis em áreas urbanas da Índia.[2] Para os incorporadores de habitação acessível, isso cria um canal de financiamento definido em torno do qual imóveis elegíveis podem ser ofertados. Seu valor comercial depende do alinhamento do imóvel e do mutuário com as mesmas condições de subsídio.
Expansão de GCC/IT-ITeS e crescimento de manufatura/armazenagem impulsionando a demanda comercial e industrial
A expansão corporativa sustenta a demanda por imóveis tanto pela ocupação de escritórios quanto pelo espaço necessário para produção física e distribuição. Os centros de capacidade global locaram aproximadamente 9,8 milhões de pés quadrados de espaço de escritório na Índia no primeiro trimestre de 2026, alta de 43% em relação ao mesmo período do ano anterior. A Knight Frank reportou que ocupantes do setor manufatureiro locaram 17 milhões de pés quadrados em 8 mercados industriais e de armazenagem da Índia no primeiro semestre de 2026, alta de 17% em relação ao mesmo período do ano anterior, excluindo bens de consumo de giro rápido e duráveis. Empresas dos setores automotivo, de engenharia, eletrônica e energia estavam entre os impulsionadores reportados da demanda industrial. Esse mix de ocupantes oferece aos proprietários industriais um canal de demanda vinculado à produção em vários setores. Um portfólio que abrange os dois formatos pode participar do investimento corporativo sem depender exclusivamente de um tipo de espaço de trabalho.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aquisição de terrenos, aprovações e prazos de conformidade atrasando a execução de projetos | -1% | Jurisdição de aprovação municipal de Calcutá | Curto prazo (≤ 2 anos) |
| Escalada dos custos de construção e restrições de financiamento para incorporadores menores | -1.2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Pressões de acessibilidade em cidades de Nível 1 limitando a absorção em faixas de preço mais elevadas | -0.5% | Mumbai, NCR, Bengaluru, Pune, Hyderabad, Chennai, Calcutá e Ahmedabad | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aquisição de terrenos, aprovações e prazos de conformidade atrasando a execução de projetos
Um gargalo de aprovação pode separar o cronograma de lançamento pretendido por um incorporador da data em que um projeto pode entrar no mercado. Até agosto de 2026, uma lacuna de 6 meses nas reuniões do Comitê Municipal de Construção de Calcutá havia deixado mais de 300 projetos de diversas categorias paralisados. O congelamento afetou aprovações para empreendimentos comerciais e propostas residenciais em lotes de 500 metros quadrados, entre outras categorias, e perturbou os lançamentos. Um acúmulo compartilhado de processos no comitê pode bloquear projetos de outra forma independentes na mesma etapa administrativa. Para os incorporadores expostos a esse canal de aprovação, os cronogramas de construção e vendas tornam-se mais difíceis de coordenar em torno de um lançamento planejado. A restrição resultante é a perda de controle sobre quando a oferta preparada pode começar a gerar transações imobiliárias.
Escalada dos custos de construção e restrições de financiamento para incorporadores menores
A inflação na construção torna a flexibilidade financeira limitada mais consequente para os incorporadores que tentam concluir projetos. O presidente da NAREDCO, Parveen Jain, estimou em 14 de setembro de 2026 que os custos de insumos de construção imobiliária da Índia haviam subido 25% em 6 meses após o início da guerra entre os EUA e o Irã em fevereiro de 2026 no Oriente Médio.[3] Em abril de 2026, a Kotak Mahindra Investments afirmou que normas mais rígidas do Banco de Reserva da Índia para financiamento de projetos estavam limitando o acesso dos incorporadores a empréstimos complementares, levando a linhas de financiamento iniciais maiores. Em agosto de 2026, a India Today, citando um estudo da Knight Frank, reportou restrições de financiamento, execução e regulatórias entre incorporadores pequenos e locais que produzem a maior parte da habitação acessível da Índia. O veículo também reportou margens de lucro de construtores privados de 10% a 12% em habitação acessível, em comparação com 25% a 30% em projetos premium e de luxo. Um incorporador menor que enfrenta simultaneamente custos de insumos mais elevados e acesso reduzido a empréstimos complementares tem menos margem para absorver estouros de construção dentro do orçamento planejado de um projeto de habitação acessível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio:
Escala de Vendas Encontra Reprecificação do AluguelAs vendas responderam por 69,09% do tamanho do mercado imobiliário da Índia em 2026, tornando-se o maior segmento. A Knight Frank India reportou 258.238 vendas de imóveis residenciais nas 8 principais cidades da Índia de janeiro a setembro de 2026, praticamente estável em relação ao ano anterior. O estoque residencial nessas cidades levou um estimado de 6,1 trimestres para ser vendido no terceiro trimestre de 2026, ante 5,8 trimestres um ano antes. Este foi o quarto aumento trimestral consecutivo em uma medida baseada no ritmo de vendas vigente. Os incorporadores orientados a vendas têm, portanto, razão para calibrar os lançamentos em relação à absorção, pois transações substanciais podem coexistir com um caminho mais longo para vender o estoque existente.
O aluguel é o segmento de crescimento mais rápido, com um CAGR previsto de 10,55% no período 2027-2032. O mercado de escritórios da Índia registrou 37,9 milhões de pés quadrados de locação bruta no primeiro semestre de 2026, seu segundo maior volume no primeiro semestre após o primeiro semestre de 2025. Os valores de aluguel de escritórios também subiram em relação ao ano anterior em todos os 7 mercados de cidades acompanhados pela JLL no segundo trimestre de 2026. Em conjunto, a atividade substancial de ocupantes e os valores de aluguel mais elevados oferecem rotas distintas pelas quais os proprietários de escritórios podem expandir a capacidade de geração de receita de seus ativos. Essa combinação torna a precificação de locações comercialmente relevante mesmo quando o volume de espaço recém-locado não bate recordes.



Análise Geográfica
Mercado Imobiliário da Região Metropolitana de Mumbai
A Região Metropolitana de Mumbai representou 28,3% da participação do mercado imobiliário da Índia em 2026, tornando-se a maior geografia. A Knight Frank India reportou 72.804 vendas de imóveis residenciais de janeiro a setembro de 2026, o maior volume de vendas em 9 meses da região desde 2018. Os incorporadores lançaram 72.673 imóveis no mesmo período, enquanto o crescimento das vendas era cada vez mais liderado por imóveis de preço mais elevado, embora os imóveis de preço mais baixo continuassem a representar a maioria das transações. O mix de produtos torna-se tão importante quanto a escala geral de lançamentos quando o crescimento de tickets mais altos acompanha uma grande base de compradores de imóveis mais baratos e uma correspondência próxima entre nova oferta e aquisições.
Mercado Imobiliário de Hyderabad
Hyderabad é a geografia de crescimento mais rápido, com um CAGR previsto de 10,95% no período 2027-2032. A locação bruta de escritórios atingiu 4,21 milhões de pés quadrados no terceiro trimestre de 2026, alta de 49,5% em relação ao mesmo período do ano anterior, incluindo pré-compromissos e renovações de contratos. A locação de varejo atingiu 0,45 milhão de pés quadrados naquele trimestre, alta de 18,3% em relação ao mesmo período do ano anterior, embora a locação acumulada no ano estivesse 17,7% abaixo do período comparável de 2025. Serviços bancários, financeiros e de seguros responderam por 39,7% da locação de escritórios no terceiro trimestre e IT-BPM por 13,4%, enquanto o submercado de Gachibowli respondeu por 89% da locação daquele trimestre. Os proprietários de escritórios podem direcionar-se a esses ocupantes corporativos sem depender de uma recuperação do varejo, tornando a acomodação de escritórios a rota de expansão comercial mais clara na cidade.
Os lançamentos do terceiro trimestre de 2026 em Delhi NCR se concentraram em New Gurgaon, Golf Course Extension e Dwarka Expressway, concentrando a exposição ao desenvolvimento residencial em corredores. Os exemplos de escritórios em Mumbai mostram, em contrapartida, compromissos de ocupantes, incluindo o contrato de locação de 5 anos firmado pelo Sumitomo Mitsui Banking Corporation em 6 de outubro de 2026 para 49.820 pés quadrados da Goisu Realty Private Limited no Complexo Bandra Kurla (BKC). A Mindspace Business Parks REIT reportou 96,7% de ocupação comprometida no Ascent Worli da K Raheja Corp em 30 de junho de 2026. As evidências habitacionais abrangem o anúncio de lançamento do empreendimento ultra-luxo THREE ICC da Bombay Realty em maio de 2026 em Dadar e o registro de compra em 3 de setembro de 2025 por um casal de indianos não residentes baseado nos EUA de 2 apartamentos com vista para o mar no Satguru Kismet em Bandra West. O acordo de desenvolvimento residencial conjunto da Raymond Realty em 15 de julho de 2026 em Parel oferece acesso ao desenvolvimento, tornando a conversão em compromissos de compradores o teste comercial ao lado de escritórios com compromissos de ocupantes comprovados.
Estrutura Regulatória e Perspectivas
Esta comparação avalia jurisdições selecionadas sob a perspectiva de um incorporador em conformidade que vende unidades residenciais ou comerciais. A Lei RERA da Índia exige que os projetos cobertos se registrem junto à autoridade estadual ou do território da União relevante antes de comercializar, reservar ou vender, sujeito a exceções legais. Sob a Seção 68 da RERA alterada, em vigor a partir de 7 de maio de 2026, os adquirentes que não cumprirem as ordens do Tribunal de Recursos enfrentam uma penalidade de até 10% do custo do lote, apartamento ou edifício. Os procedimentos estaduais de documentação e execução determinam como os incorporadores vivenciam o arcabouço nacional nas decisões cotidianas de projeto.
Tabela Regulatória
| Fator de decisão | Índia: Arcabouço nacional | Maharashtra | Uttar Pradesh |
|---|---|---|---|
| Autoridade primária | Autoridade RERA do estado ou território da União relevante | Autoridade Regulatória do Mercado Imobiliário de Maharashtra | Autoridade Regulatória do Mercado Imobiliário de Uttar Pradesh |
| Principais instrumentos ou diretrizes | Lei RERA, 2016; registro de projetos cobertos e controles de conta de projeto | Lei RERA; Circular MahaRERA 50/2025 sobre execução após inadimplência | Regras estaduais da RERA, 2016; alteração de reclamação de março de 2026 |
| Efeito comercial | Conta separada para 70% dos recebimentos dos adquirentes, utilizada exclusivamente para terreno e construção; saques proporcionais à conclusão e certificados por engenheiro, arquiteto e contador público | O representante da autoridade pode executar e registrar um contrato de venda ordenado ou escritura de cancelamento após inadimplência de promotor ou adquirente | Balanço patrimonial auditado do ano anterior, 3 declarações fiscais dos anos anteriores, documentos de título e ônus; isenção decidida antes do mérito em reclamações de adquirentes sobre projetos não registrados |
| Atratividade atual da política | Média | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||
O registro nacional e o uso restrito da conta de projeto justificam a classificação Média da Índia sob a perspectiva do promotor em conformidade. A classificação Média de Maharashtra reflete o registro e seu procedimento de execução de documentos, em vigor desde 18 de novembro de 2025, que permite a execução de um contrato de venda ordenado ou escritura de cancelamento após inadimplência de promotor ou adquirente. A classificação Média de Uttar Pradesh reflete os arquivamentos financeiros e de título adicionais e sua alteração de 24 de março de 2026, que exige uma decisão de isenção de registro antes do mérito em reclamações de adquirentes sobre projetos não registrados. A alteração da Seção 68 específica para adquirentes não altera os deveres do promotor, e o Ministério da Habitação e Assuntos Urbanos reportou em julho de 2026 ter realizado consultas ao longo do ano anterior sobre as alterações necessárias na RERA, enquanto os deveres de registro de promotores e de conta de projeto em vigor sustentam as direções Sem alteração.
Etapas da Cadeia de Valor
A cadeia de valor compara como o desenvolvimento de terrenos, a construção, a transferência de propriedade e a locação de escritórios convertem diferentes capacidades em receitas para os fornecedores. A Lodha reportou o uso de acordos de desenvolvimento conjunto com proprietários de terrenos para sustentar seu pipeline de projetos no exercício fiscal 2025. Sua contabilidade de desenvolvimento imobiliário reconhece a receita quando o controle de uma unidade residencial ou comercial é transferido após a obrigação de desempenho ser satisfeita. Após a construção, a transferência de unidades e a locação de propriedades retidas oferecem rotas alternativas de geração de receita, cada uma estendendo a tarefa comercial além da garantia do terreno.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Garantir terreno e estruturar o desenvolvimento | Incorporadores imobiliários como Lodha Developers (Lodha) | Receita de venda de imóvel após transferência qualificada de unidade | Coordenar direitos sobre o terreno com o sequenciamento de lançamentos | Comprometer etapas em torno de acordos de terreno assinados |
| Construir edifícios residenciais | Empreiteiras de construção habitacional como Larsen & Toubro Limited | Receita de contrato de construção; custos recuperáveis mais margem acordada para contratos de custo mais margem | Exposição a custos durante a execução de contrato inacabado | Alinhar fases de construção a marcos contratuais |
| Transferir unidades aos compradores | Vendedores de imóveis como Lodha Developers (Lodha) | Receita de desenvolvimento imobiliário quando o controle é transferido | Satisfazer a obrigação de desempenho de transferência de unidade | Coordenar a entrega e a documentação da transação |
| Locar ativos de escritório | Proprietários de escritórios como os SPVs de Ativos da Brookfield India Real Estate Trust, excluindo Arnon, Aspen e Oak | Aluguéis operacionais de locação de escritório | Espaço vago entre locações | Escalonar vencimentos e renovar compromissos de inquilinos |
| Fonte: Mordor Intelligence | ||||
As empreiteiras podem reconhecer a receita de contratos de custo mais margem ao longo do tempo à medida que as obrigações de desempenho são satisfeitas, tornando sua sequência de geração de receita diferente do modelo de transferência de unidade do incorporador. A Lodha também loca determinados imóveis de varejo e escritório, oferecendo a um incorporador integrado uma rota de receita recorrente ao lado do desenvolvimento residencial. Reter um edifício para inquilinos estende a exposição comercial do proprietário à ocupação, de modo que a resiliência passa a depender da manutenção dos compromissos de locação após a conclusão da construção.
Cenário Competitivo
Concentração do Mercado
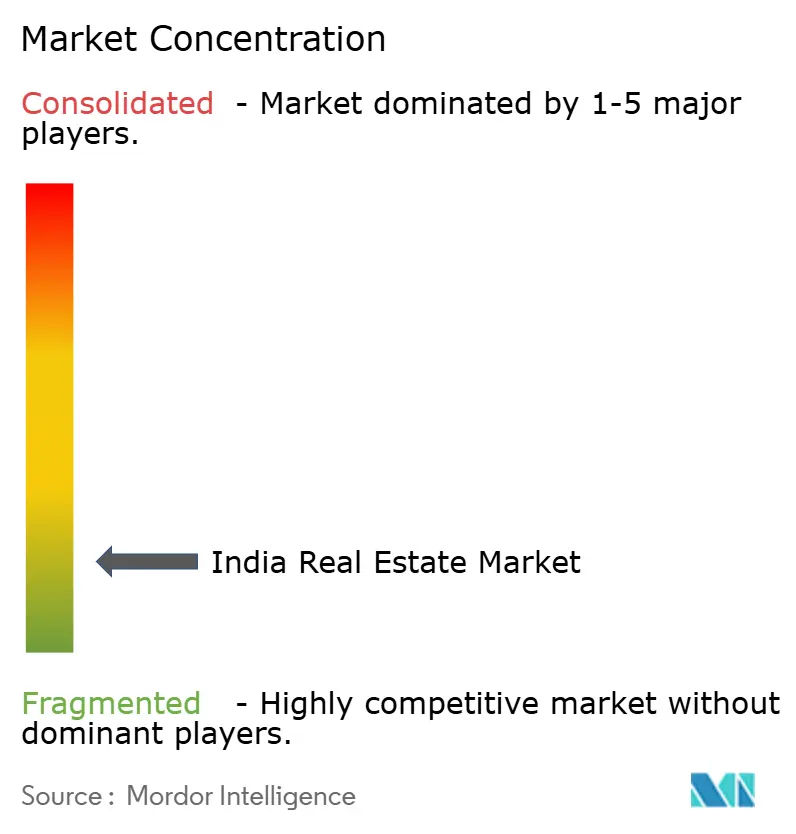
A concorrência combina incorporadores imobiliários e proprietários de imóveis para locação, com DLF Ltd, Lodha Developers (Lodha), Godrej Properties Ltd, Prestige Estates Projects e Oberoi Realty entre os principais participantes. A DLF desenvolve e vende imóveis residenciais e loca imóveis comerciais e de varejo, reportando um portfólio de locação de aproximadamente 50 milhões de pés quadrados com 95% de ocupação em 13 de maio de 2026. A Lodha e a Prestige desenvolvem imóveis residenciais, enquanto a Godrej reportou 27 milhões de pés quadrados vendidos no exercício fiscal 2026. A Oberoi desenvolve imóveis residenciais, de escritório, varejo, hotelaria e infraestrutura social, ilustrando como a concorrência se estende por necessidades distintas de compradores e ocupantes, e não por um único canal de vendas residenciais.
A Lodha Developers (anteriormente Macrotech Developers Limited) reportou crescimento de pré-vendas de 4% em relação ao ano anterior no primeiro trimestre do exercício fiscal 2027. As pré-vendas são reservas reportadas pela empresa provenientes de compradores. No mesmo trimestre, a Lodha adicionou um projeto em Pune com 1,9 milhão de pés quadrados de área vendável ao seu pipeline de desenvolvimento. Como as pré-vendas medem reservas, a área vendável adicionada em Pune é comercialmente relevante como capacidade que a Lodha pode converter em compromissos futuros de compradores.
No exercício fiscal 2026, a Prestige Estates Projects lançou seu primeiro projeto residencial no NCR e concluiu seu primeiro grande projeto residencial em Mumbai. Esses marcos mostram um incorporador estabelecendo uma nova oferta residencial em um local enquanto demonstra entrega em outro. Para projetos cobertos, a RERA exige registro junto à autoridade estadual ou do território da União relevante antes de comercializar, reservar ou vender, tornando o registro um pré-requisito para a expansão por meio de novos lançamentos. A Prestige também reportou volume de vendas no exercício fiscal 2026 de 22,28 milhões de pés quadrados, alta de 77% em relação ao exercício fiscal 2025. Os concorrentes residenciais locais, portanto, enfrentam um incorporador em expansão que combina crescente volume de vendas com experiência no lançamento e conclusão de projetos em mercados de cidades adicionais.
Líderes do Setor Imobiliário da Índia
-
DLF Ltd
-
Lodha Developers (Lodha)
-
Godrej Properties Ltd
-
Prestige Estates Projects
-
Oberoi Realty
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Imobiliário da Índia Empresas cobertas neste relatório
- DLF Ltd
- Godrej Properties Ltd
- Lodha Developers (Lodha)
- Prestige Estates Projects
- Oberoi Realty
- Sobha Ltd
- Brigade Enterprises
- Puravankara Ltd
- Mahindra Lifespace Developers
- Tata Realty & Infrastructure / Tata Housing
- L&T Realty
- Kolte-Patil Developers
- Sunteck Realty
- Hiranandani Group
- Signature Global (India)
- Shriram Properties
- Phoenix Mills (retail)
- Embassy Office Parks REIT
- Mindspace Business Parks REIT
- Brookfield India Real Estate Trust
- Nexus Select Trust (Retail REIT)
- K Raheja Corp
- RMZ Corp
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam habitação acessível para aquisição, armazéns logísticos e instalações de manufatura onde a política ou a demanda de ocupantes sustenta a entrega de imóveis. As sanções do PMAY-U 2.0 em 17 de junho de 2026 incluíram 23.602 imóveis de Habitação Acessível em Parceria em 16 estados. A Cushman & Wakefield reportou locação bruta de logística e industrial de 36,2 milhões de pés quadrados nas 8 principais cidades da Índia no primeiro semestre de 2026, alta de 18% em relação ao mesmo período do ano anterior, com logística terceirizada (3PL) representando 34%. Essas oportunidades dependem da conversão de uma exigência habitacional apoiada por políticas públicas ou de uma necessidade de espaço de um ocupante em imóveis que possam ser efetivamente entregues.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento-alvo | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Habitação acessível para aquisição entregável | Sanções ativas de parceria do PMAY-U 2.0 | Compradores urbanos elegíveis | Garantir parcerias de terreno antes de fixar os preços das unidades | Altos custos de terreno e oferta limitada de terrenos urbanos | Incorporadores capazes de controlar custos de terreno e entrega |
| Armazéns logísticos locados em Mumbai | Participação de 3PL na expansão da locação logística e industrial em 8 cidades | Operadores de logística terceirizada | Escalonar o desenvolvimento de armazéns em torno de parcelas garantidas e ocupantes âncora | Oferta limitada de grandes parcelas no núcleo de Bhiwandi, com expectativa de remodelar as localizações de armazéns no médio prazo | Incorporadores e proprietários de armazéns com terrenos utilizáveis |
| Instalações de manufatura em Mumbai | A demanda de ocupantes manufatureiros acompanha a oferta industrial local limitada | Empresas de manufatura | Desenvolver instalações industriais em torno de um inquilino manufatureiro comprometido | Escassez de instalações industriais disponíveis | Incorporadores e proprietários de imóveis industriais |
| Fonte: Mordor Intelligence | |||||
A Cushman & Wakefield afirmou que a oferta limitada restringiu a locação industrial de Mumbai no primeiro semestre de 2026. A Knight Frank reportou 10,7 milhões de pés quadrados de locação industrial e de armazenagem em Mumbai naquele semestre, o maior total semestral entre os mercados indianos. Em seu relatório de 2025, a Knight Frank esperava que a escassez de grandes parcelas contíguas no núcleo de Bhiwandi remodelasse gradualmente a geografia de armazenagem de Mumbai no médio prazo. Os proprietários capazes de fornecer instalações industriais utilizáveis ou terrenos para armazéns podem atender à forte demanda de ocupantes onde espaços ou terrenos adequados limitam as alternativas.
Desenvolvimentos industriais recentes em Mercado Imobiliário da Índia
- Out 2026: O Sumitomo Mitsui Banking Corporation firmou um contrato de locação de 5 anos para 49.820 pés quadrados na torre Sumitomo C65 da Goisu Realty Private Limited no Complexo Bandra Kurla, Mumbai, em 6 de outubro.
- Set 2026: A Embassy Developments Limited lançou o Embassy Origins, um empreendimento residencial de 85 acres no norte de Bengaluru, em 16 de setembro.
- Ago 2026: A Man Infraconstruction Limited lançou o Marina Vista, um projeto residencial ultra-luxo em Pali Hill, Bandra (Oeste), Mumbai.
Mercado Imobiliário da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado imobiliário da Índia mede os gastos anuais na Índia com vendas e aluguéis de imóveis residenciais e comerciais. Contabiliza os pagamentos de compra de imóveis e os pagamentos de aluguel realizados por ocupantes ou outros usuários de imóveis.
Exclusões de escopo: Materiais e equipamentos de construção vendidos separadamente, honorários autônomos de contratos de construção e desenvolvimento, honorários autônomos de administração de imóveis e pagamentos de principal e juros de hipotecas estão excluídos.
Visão Geral da Segmentação
- Vendas
- Locação
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Evidências públicas podem ser reunidas a partir de fontes como a Pesquisa Periódica da Força de Trabalho do Ministério de Estatística e Implementação de Programas para contexto domiciliar e de emprego, os comunicados do PMAY-U 2.0 do Escritório de Informações à Imprensa para apoio habitacional e o relatório habitacional da Índia da CREDAI para vendas e valores residenciais primários. As atualizações de locação de escritórios da JLL na Índia podem indicar a absorção de escritórios e a demanda por aluguel, enquanto os dados de registro estadual e as séries de preços publicadas podem ajudar a distinguir a atividade de transações dos preços.
Os arquivamentos anuais e em bolsas de valores de empresas, apresentações a investidores e reportagens de imprensa de reputação podem verificar as vendas de incorporadores, os portfólios de locação de proprietários, os pipelines de projetos e as condições de financiamento. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e uma pesquisa estruturada abrangem incorporadores residenciais e comerciais, proprietários de imóveis, consultores imobiliários, corretores, especialistas em financiamento habitacional e ocupantes corporativos com sede na Índia, com perguntas alinhadas a vendas, aluguéis, preços, ocupação e cronograma de projetos. Os analistas utilizam as respostas para verificar as definições de fontes secundárias e os sinais do mercado local, dar seguimento onde há conflitos de cobertura ou cronograma reportados e triangular quaisquer lacunas remanescentes em relação a indicadores de transações, aluguel e oferta.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 20% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
A estimativa nacional utiliza um modelo de cima para baixo de vendas anuais de imóveis residenciais e comerciais e pagamentos de aluguel, com valores de segmento alocados entre modelos de vendas e aluguel, tipos de imóveis, usuários finais e cidades indianas a partir de seus padrões observados de transações e ocupação. Os principais insumos incluem unidades residenciais vendidas e preços de transação, locação de escritórios e logística e níveis de aluguel, formação de domicílios e renda, disponibilidade e taxas de crédito imobiliário e projetos registrados e pipelines de conclusão. A regressão multivariada relaciona esses indicadores ao valor anual de mercado, com análise de cenários para mudanças na absorção, preços, aluguéis e entrega de projetos. Verificações seletivas de baixo para cima comparam valores de transações amostrados e área locada multiplicada pelos aluguéis observados com os totais nacionais correspondentes. Os analistas derivam as participações de segmento a partir de evidências de transações imobiliárias e de aluguel, utilizam respondentes primários para verificar a direção e a relevância local das previsões em nível de variável e documentam lacunas onde uma cidade, tipo de imóvel ou ano não possui uma série comparável antes de usar um proxy ou extensão de tendência claramente identificado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as estimativas de vendas e aluguel em relação a sinais independentes de transações imobiliárias, preços, locação, aluguel, crédito habitacional e registro de projetos, investigando anomalias e variações materiais antes da aprovação. Um segundo analista revisa as datas das fontes, definições, cálculos e reconciliações de segmentos, com recontato direcionado de respondentes quando o escopo, o cronograma ou um movimento do mercado local permanece inconsistente. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos materiais de política, financiamento ou mercado e submetido a uma nova revisão de fontes e cálculos imediatamente antes da entrega.
Dimensionamento do Mercado Imobiliário da Índia pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado imobiliário da Índia mede os gastos anuais na Índia com vendas e aluguéis de imóveis residenciais e comerciais.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais insumos incluem unidades residenciais vendidas e preços de transação, locação de escritórios e logística e níveis de aluguel, formação de domicílios e renda, disponibilidade e taxas de crédito imobiliário e projetos registrados e pipelines de conclusão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 641,4 bilhões de USD (2027) | |
| Consultoria Global A | 441 bilhões de USD (2025) | Com base em 2025, esta estimativa está 31,2% abaixo do valor de 2027 deste relatório de 641,4 bilhões de USD, 2 anos depois. Seu ano de medição anterior e a previsão publicada de crescimento contínuo de valor apontam para um valor mais baixo no ano de comparação. |
| Consultoria Global B | 532,61 bilhões de USD (2025) | Com base em 2025, esta estimativa está 17,0% abaixo do valor de 2027 deste relatório de 641,4 bilhões de USD, 2 anos depois. Seu ano de medição anterior e a previsão publicada de crescimento contínuo do mercado apontam para um valor mais baixo no ano de comparação. |
Os analistas da Mordor Intelligence triangulam as estimativas de vendas e aluguel em relação a sinais independentes de transações imobiliárias, preços, locação, aluguel, crédito habitacional e registro de projetos, investigando anomalias e variações materiais antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado imobiliário da Índia?
Está projetado em 641,4 bilhões de USD em 2027 e 992,4 bilhões de USD até 2032, com um CAGR de 9,12% no período 2027-2032.
O que está sustentando a demanda por imóveis residenciais e comerciais na Índia?
O crédito habitacional direcionado e a ocupação corporativa sustentam a demanda. O PMAY-U 2.0 cobria 136.000 imóveis urbanos sob seu Esquema de Subsídio de Juros até 9 de agosto de 2026, enquanto os centros de capacidade global locaram aproximadamente 9,8 milhões de pés quadrados de escritórios no primeiro trimestre de 2026.
Qual modelo de negócio lidera os gastos com imóveis na Índia?
As vendas detinham 69,09% dos gastos com vendas e aluguel de imóveis da Índia em 2026, enquanto o aluguel deve crescer mais rapidamente, com um CAGR de 10,55% no período 2027-2032.
Quais empresas são os principais participantes do mercado imobiliário da Índia?
Os principais participantes incluem DLF Ltd, Lodha Developers (Lodha), Godrej Properties Ltd, Prestige Estates Projects e Oberoi Realty.
O que poderia restringir a entrega e as vendas de projetos habitacionais na Índia?
A escalada dos custos de construção e os atrasos nas aprovações podem restringir a oferta. O presidente da NAREDCO, Parveen Jain, estimou uma alta de 25% nos custos de insumos de construção em 6 meses até 14 de setembro de 2026.
Quais localidades lideram as perspectivas do setor imobiliário na Índia?
A Região Metropolitana de Mumbai detinha 28,3% dos gastos nacionais com vendas e aluguel de imóveis em 2026, enquanto Hyderabad deve crescer mais rapidamente, com um CAGR de 10,95% no período 2027-2032.