
Análise do Mercado Imobiliário da Arábia Saudita por Mordor Intelligence
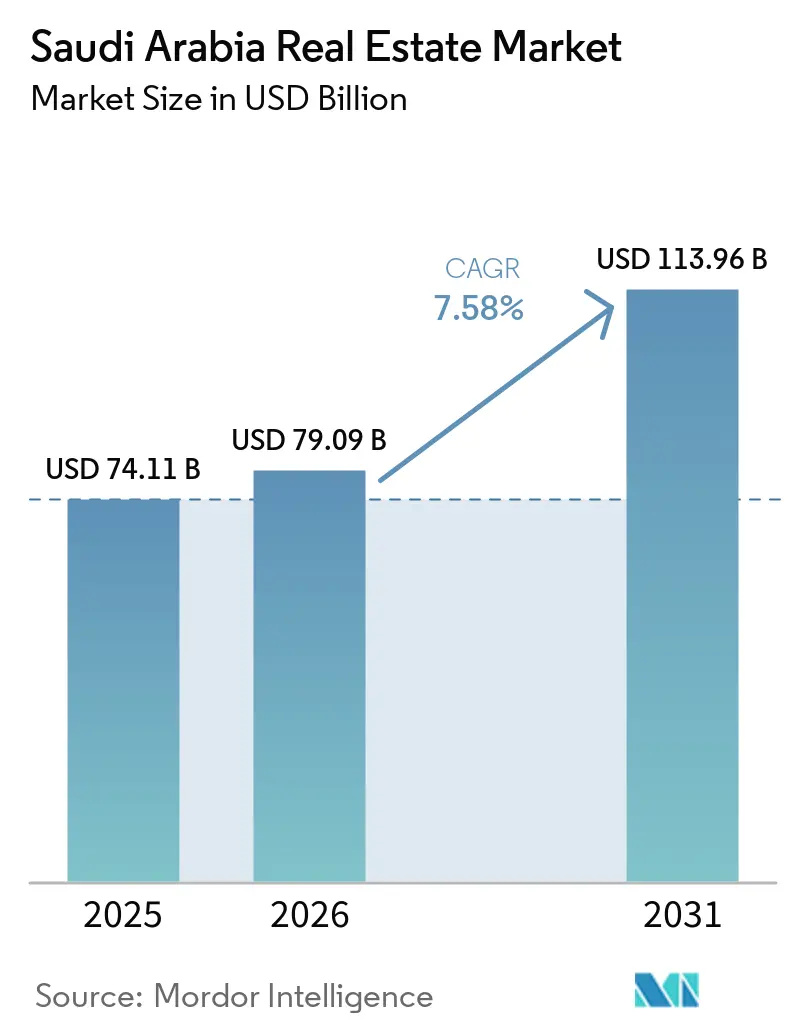
O tamanho do mercado imobiliário da Arábia Saudita foi avaliado em 79,09 bilhões de USD em 2026 e estima-se que cresça de 85,09 bilhões de USD em 2027 para atingir 120,1 bilhões de USD até 2032, a um CAGR de 7,14% durante o período de previsão (2027-2032).
As necessidades habitacionais da Arábia Saudita e o desenvolvimento de destinos financiados sustentam a demanda por imóveis prontos para ocupação e propriedades de uso misto, enquanto as reformas de escritórios corporativos acrescentam outra fonte de atividade. Os incorporadores podem responder vinculando os planos de entrega às necessidades dos ocupantes, transformando projetos financiados em ativos que podem ser vendidos ou arrendados. Os custos de construção e as restrições de execução podem atrasar as entregas e prolongar o período antes do início da receita imobiliária. Essa pressão de custos favorece a adequação das especificações de escritórios às necessidades de atualização corporativa, pois os gastos adicionais com desenvolvimento devem gerar receita suficiente em aluguéis alcançáveis para justificar o investimento.
Principais Conclusões do Relatório
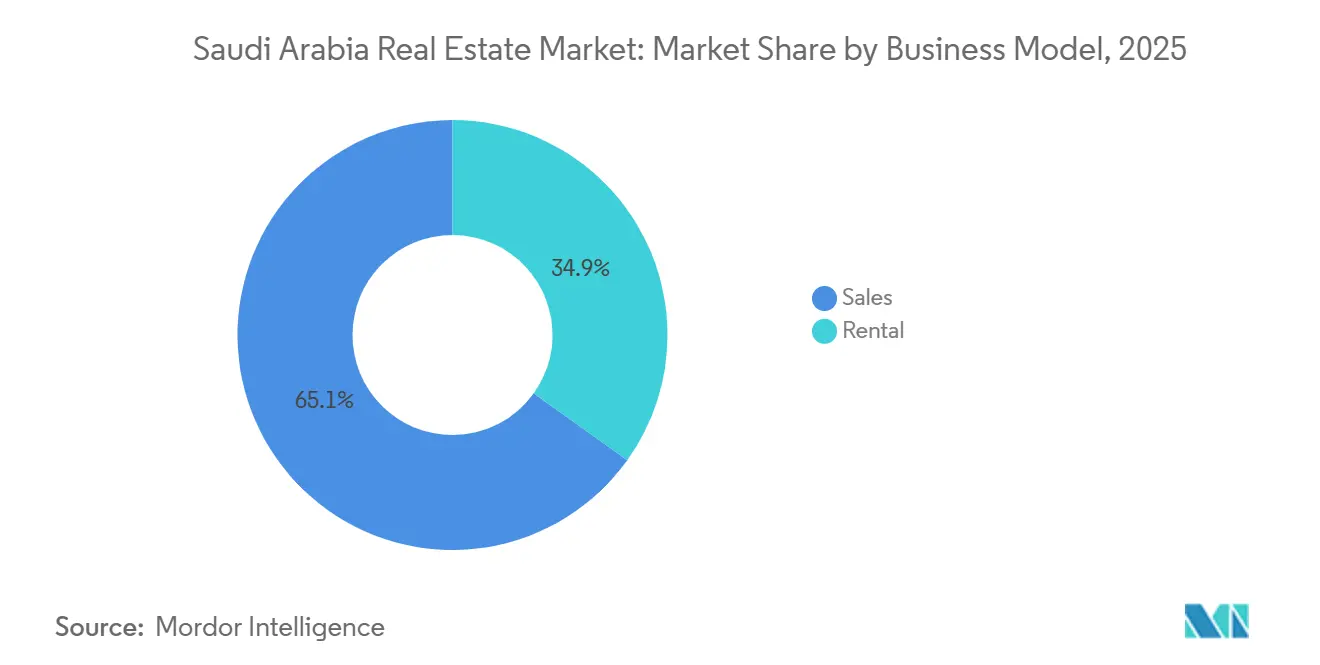
- Por modelo de negócio, as vendas detinham 65% da participação do mercado imobiliário da Arábia Saudita em 2026, enquanto o aluguel é projetado como o segmento de crescimento mais rápido, com um CAGR de 7,45% durante 2027-2032.
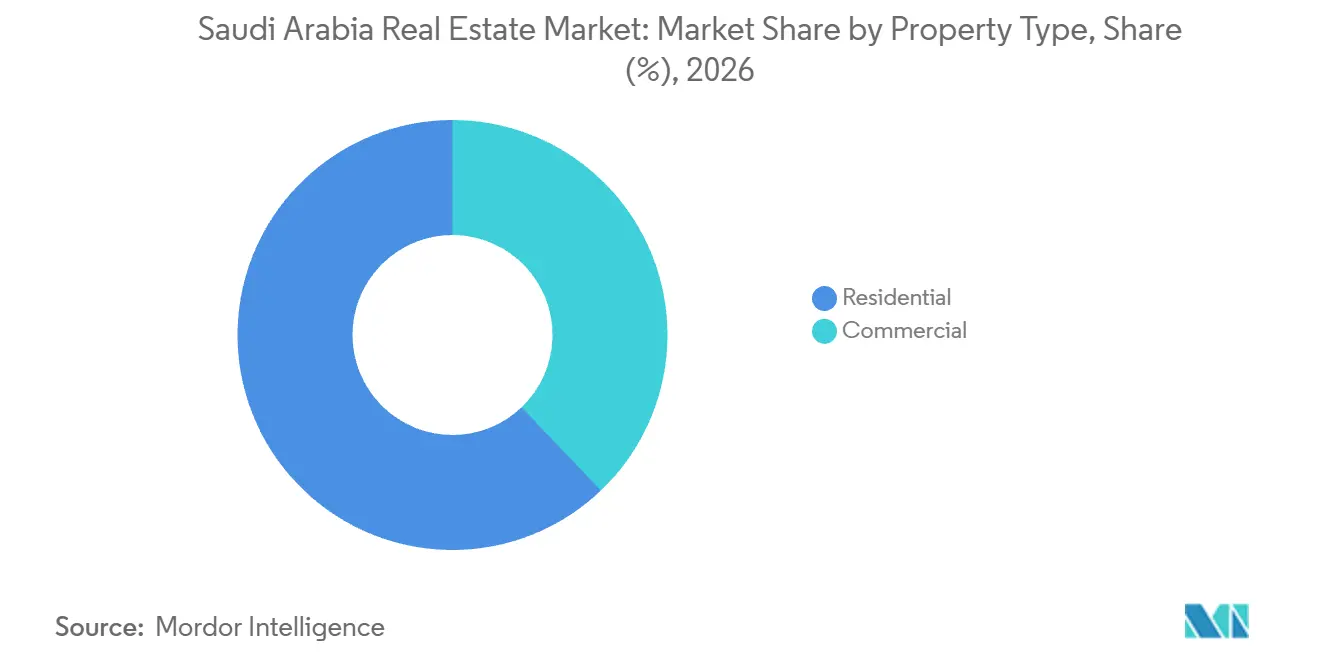
- Dentro dos tipos de propriedade, o segmento residencial representou 62,13% do tamanho do mercado imobiliário da Arábia Saudita em 2026, e o comercial é o segmento de crescimento mais rápido, com um CAGR projetado de 7,62% durante 2027-2032.
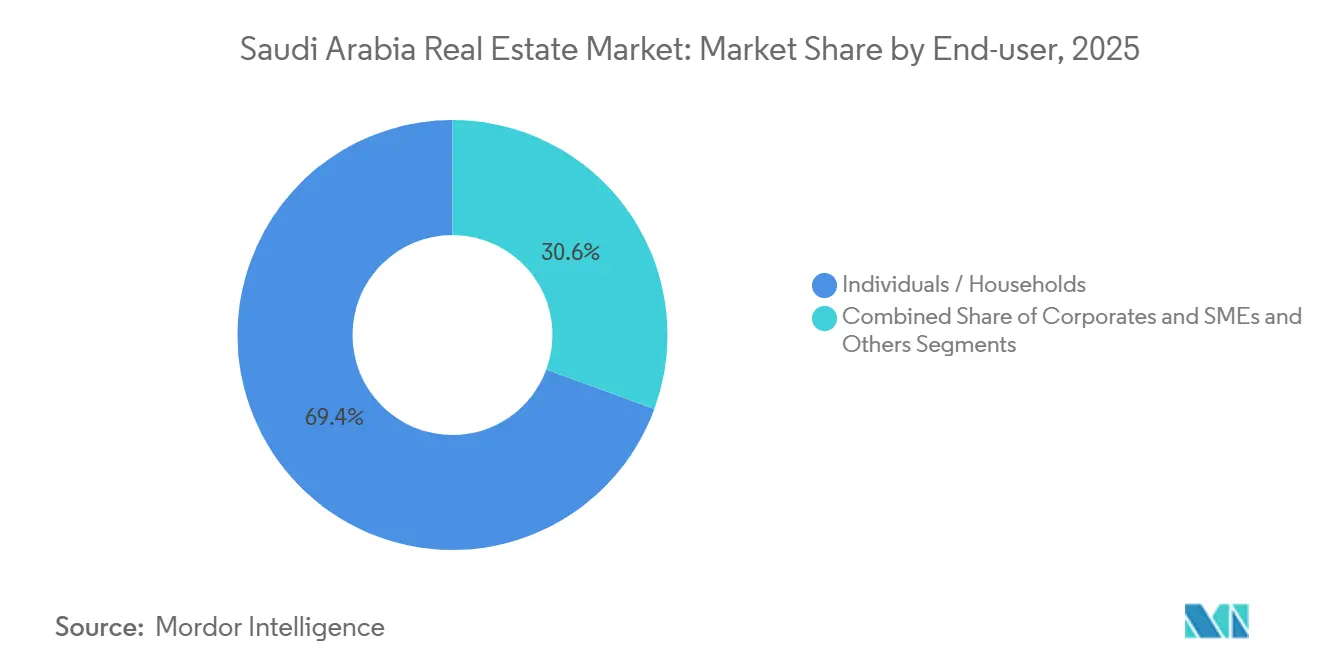
- Entre os usuários finais, pessoas físicas e domicílios lideraram com uma participação de 69,3% em 2026, com empresas e PMEs projetadas para crescer mais rapidamente a um CAGR de 7,62% durante 2027-2032.
- Entre as geografias, Riade liderou com uma participação de 41,39% em 2026, enquanto a Área Metropolitana de Dammam é projetada para crescer mais rapidamente a um CAGR de 8,05% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gigaprojetos/megaprojetos da Visão 2030 (NEOM, Mar Vermelho, Diriyah) criando pipelines plurianuais em residencial, hotelaria, varejo e escritórios. | +3% | Área do projeto AMAALA | Longo prazo (≥ 4 anos) |
| Crescimento populacional e formação de domicílios — além de fluxos de expatriados — sustentando habitação (incl. mercado intermediário/BTR) e varejo comunitário. | +2.5% | Nacional | Longo prazo (≥ 4 anos) |
| Aumento do turismo e investimentos em entretenimento elevando a demanda por hotéis, residências de marca e destinos de uso misto. | +2% | Nacional | Médio prazo (2-4 anos) |
| Expansão industrial/logística (manufatura, comércio eletrônico, ZEEs) impulsionando a demanda por armazéns, uso industrial leve e centros de dados. | +1.8% | Nacional | Médio prazo (2-4 anos) |
| Maturação regulatória e do mercado de capitais (REITs, PPPs, novos marcos de planejamento) melhorando a transparência e o acesso a investimentos. | +1.2% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Gigaprojetos/megaprojetos da Visão 2030 (NEOM, Mar Vermelho, Diriyah) criando pipelines plurianuais em residencial, hotelaria, varejo e escritórios.
O financiamento de destinos pode expandir a oferta de propriedades hoteleiras disponíveis para operação, criando uma fonte de receita além das vendas individuais de ativos. A Red Sea Global obteve uma linha de crédito de 6,5 bilhões de SAR (1,73 bilhão de USD) para desenvolver o AMAALA na Arábia Saudita em outubro de 2025.[1] O capital de desenvolvimento oferece ao mutuário um meio de avançar na oferta de acomodações antes de buscar receita de propriedades concluídas. A Rosewood inaugurou o AMAALA, seu resort na Triple Bay, na costa noroeste do Mar Vermelho da Arábia Saudita, em agosto de 2026. A rota operacional vincula o pipeline de propriedades do destino às estadias de visitantes, conferindo aos operadores hoteleiros um papel comercial ao lado do incorporador.
Crescimento populacional e formação de domicílios — além de fluxos de expatriados — sustentando habitação (incl. mercado intermediário/BTR) e varejo comunitário.
A demanda habitacional depende tanto do número de domicílios ocupados quanto da acomodação que esses domicílios requerem. A Autoridade Geral de Estatísticas (GASTAT) contabilizou 4,5 milhões de domicílios ocupados por famílias sauditas em suas estatísticas habitacionais de 2025, um aumento de 118.000, ou 2,7%, em relação a 2024. Seus dados habitacionais de 2025 também registraram uma média de 4,8 membros por domicílio saudita. Para os incorporadores residenciais, essas medidas respondem a perguntas diferentes sobre a base potencial de clientes. O aumento sustenta a demanda adicional por habitação, enquanto o tamanho do domicílio torna o espaço familiar utilizável relevante para o design do produto. Um mix de unidades projetado em torno da acomodação familiar saudita oferece aos incorporadores uma forma de competir pela demanda habitacional além do simples aumento do número de unidades.
Aumento do turismo e investimentos em entretenimento elevando a demanda por hotéis, residências de marca e destinos de uso misto.
A oportunidade imobiliária do turismo depende do uso de acomodações, bem como do número de visitantes. A Arábia Saudita registrou aproximadamente 123 milhões de turistas domésticos e internacionais em 2025, um aumento de cerca de 6% em relação a 2024. Os turistas domésticos registraram 564 milhões de pernoites em todos os tipos de acomodação na Arábia Saudita em 2025, um aumento de 4,7% em relação a 2024. Esses números apoiam a avaliação do turismo doméstico como uma base de demanda por si só ao projetar hotéis e destinos de uso misto. Converter viagens domésticas com pernoite em estadias pagas vincula a crescente base de visitantes a espaços hoteleiros geradores de receita para os incorporadores de destinos.
Expansão industrial/logística (manufatura, comércio eletrônico, ZEEs) impulsionando a demanda por armazéns, uso industrial leve e centros de dados.
A expansão industrial cria demanda imobiliária por meio de espaços de produção, bem como da movimentação e armazenamento de mercadorias. A Autoridade Saudita para Cidades Industriais e Zonas Tecnológicas (MODON) reportou 9.557 instalações industriais, logísticas e de investimento em suas cidades industriais em 2025, marcando um crescimento de 11%. Também reportou crescimento de 16% nos investimentos industriais durante 2025, impulsionado por novos projetos de produção e expansões em fábricas e unidades pré-construídas, que atingiram 2.244 unidades. Essa combinação amplia a base potencial de ocupantes além de grandes fábricas individuais. Para os incorporadores, o espaço pré-construído oferece uma forma de atender a essa base sem tornar cada empreendimento dependente de uma única planta sob medida.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites de capacidade de execução e escassez de mão de obra qualificada em meio a megaprogramas simultâneos. | -1.5% | Nacional | Médio prazo (2-4 anos) |
| Custos de construção mais elevados e despesas de financiamento comprimindo a viabilidade dos incorporadores e as margens dos empreiteiros. | -1.2% | Nacional | Curto prazo (≤ 2 anos) |
| Complexidades de terreno, licenciamento e conexão de utilidades prolongando os prazos — especialmente em zonas costeiras/patrimoniais e ambientalmente sensíveis. | -0.7% | Nacional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Limites de capacidade de execução e escassez de mão de obra qualificada em meio a megaprogramas simultâneos.
As restrições de execução podem separar um projeto financiado de um ativo pronto para gerar receita. A Turner & Townsend reportou escassez de mão de obra qualificada entre os clientes de construção sauditas em 2025 e a associou a atrasos em projetos e estouros de orçamento. Esse atraso pode adiar o início do aluguel ou a entrega da propriedade, prolongando o período antes de os incorporadores realizarem a receita do ativo. Em novembro de 2025, o Ministério de Municípios e Habitação da Arábia Saudita e a Alfanar Building Systems concordaram em treinar bolsistas sauditos para trabalhos em sistemas de construção modernos, com a Alfanar comprometendo-se com contratos de emprego pós-treinamento. Para um incorporador exposto a essas escassezes, o atraso na entrega pode reduzir os retornos do projeto tanto por uma espera mais longa pela receita quanto por uma conta de construção maior.
Custos de construção mais elevados e despesas de financiamento comprimindo a viabilidade dos incorporadores e as margens dos empreiteiros.
Custos de materiais mais elevados podem enfraquecer a viabilidade mesmo quando o interesse dos compradores sustenta um projeto. Em seu relatório de 2025, a Turner & Townsend afirmou que os preços do aço e do cimento na Arábia Saudita haviam aumentado entre 5% e 10% desde 2023, pressionando o setor de construção. Para um incorporador que mantém o preço de venda estável, isso reduz o valor disponível para cobrir outras despesas e obter retorno. Um empreiteiro que absorve o mesmo aumento enfrenta uma margem menor para o risco de execução sob um preço de contrato inalterado. Quando os preços de venda não conseguem absorver o aumento dos insumos, iniciar outra fase compromete o incorporador com retornos menores ou uma espera mais longa para recuperar seus custos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio:
Escala de Vendas e Atividade de Aluguel RecorrenteAs vendas representaram 65% do tamanho do mercado imobiliário da Arábia Saudita em 2026. A Arábia Saudita registrou 19.911 transações de venda de imóveis residenciais em setembro de 2026. O maior segmento, portanto, possui uma base ativa de transações residenciais ao lado de sua ampla posição nos gastos totais com propriedades. Para os incorporadores, as transferências individuais de propriedades liberam capital que pode financiar fases posteriores de um empreendimento. Um cronograma de liberação alinhado com os fechamentos concluídos limita o capital imobilizado entre o lançamento das unidades e a recuperação dos recursos de venda.
O aluguel é o segmento de crescimento mais rápido, com um CAGR projetado de 7,45% durante 2027-2032. A Autoridade Geral de Imóveis (REGA) registrou 857.111 transações de aluguel residencial na Arábia Saudita no primeiro trimestre de 2026, um aumento de 21,5% em relação ao primeiro trimestre de 2025.[2] Também registrou 284.016 transações de aluguel comercial no mesmo trimestre, um aumento de 13,2% em relação ao primeiro trimestre de 2025. Ambos os grupos de ocupantes expandiram em volume de transações, com a habitação gerando o maior volume e o maior aumento ano a ano.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Propriedade:
Habitação Entregue e Suporte de Preços de Escritórios ao ValorO segmento residencial representou 62,13% da participação do mercado imobiliário da Arábia Saudita em 2026. A Companhia Nacional de Habitação (NHC) havia entregado 60.000 unidades habitacionais em seus destinos urbanos integrados na Arábia Saudita até outubro de 2025. Esse programa de entrega vincula residências individuais à execução coordenada de múltiplos destinos urbanos. Para os incorporadores, a distinção entre unidades planejadas e habitação entregue é importante porque um ativo utilizável pode ser transferido para compradores ou ocupantes.
O segmento comercial é o de crescimento mais rápido, com um CAGR projetado de 7,62% durante 2027-2032. Para o estoque de escritórios Classe A medido em Riade, os aluguéis aumentaram 3,4% ano a ano no segundo trimestre de 2026. O movimento fornece uma referência de precificação específica por localização para projetos de escritórios prospectivos, ao lado da oportunidade de desenvolvimento mais ampla do segmento. Para um incorporador, um aluguel alcançável ajuda a determinar a receita que um edifício poderia suportar uma vez locado. Um aluguel mais alto nesse estoque medido pode sustentar uma especificação de escritório mais custosa, desde que a despesa adicional de desenvolvimento não absorva o ganho de receita.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Usuário Final:
Acesso Domiciliar e Atualizações Corporativas Moldam a DemandaPessoas físicas e domicílios formaram o maior segmento, detendo uma participação de 69,3% em 2026. O Ministério de Municípios e Habitação reportou que 63.076 famílias sauditas se mudaram para sua primeira residência no primeiro semestre de 2026. Também reportou que 48.631 famílias sauditas se beneficiaram de serviços de apoio habitacional durante esse período. Os números descrevem diferentes marcos habitacionais, vinculando serviços de assistência e a efetiva ocupação da primeira residência ao segmento domiciliar.
Empresas e PMEs são o segmento de crescimento mais rápido, com um CAGR projetado de 7,62% durante 2027-2032. No segundo trimestre de 2026, empresas em Riade e Jeddah expandiram e atualizaram espaços de escritório como parte de estratégias mais amplas de crescimento empresarial, conforme reportado pela JLL. Isso vincula a demanda imobiliária tanto à capacidade operacional adicional quanto à reconfiguração das instalações comerciais. Uma necessidade de expansão pode exigir área adicional de piso, enquanto uma atualização requer uma especificação diferente das instalações comerciais. Propostas de locação construídas em torno do uso pretendido pelo ocupante atenderiam a ambas as necessidades de forma mais direta do que uma oferta baseada apenas na área de piso.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado Imobiliário de Riade
Riade, a maior geografia, detinha 41,39% da participação do mercado imobiliário da Arábia Saudita em 2026. A cidade registrou 10.667 transações residenciais no segundo trimestre de 2026, 2% abaixo do segundo trimestre de 2025, mas 23% acima do primeiro trimestre de 2026.[3] Essa substancial base de negociações residenciais oferece aos incorporadores acesso a um pool de transações local ativo, enquanto as comparações anuais e de trimestres consecutivos destacam como a avaliação da atividade depende do seu horizonte temporal. A escala da cidade pode suportar desenvolvimento em volume, com o momento de um novo lançamento permanecendo comercialmente importante quando o impulso de curto prazo difere entre os períodos de comparação usados para avaliar a demanda local.
Mercado Imobiliário da AMD (Área Metropolitana de Dammam)
A Área Metropolitana de Dammam é a geografia de crescimento mais rápido, com um CAGR projetado de 8,05% durante 2027-2032. A Knight Frank registrou 3.896 transações de imóveis residenciais na Área Metropolitana de Dammam no segundo trimestre de 2026, um aumento de 21% ano a ano. O Sakani, programa habitacional do Ministério de Municípios e Habitação, concluiu a entrega de 728 casas geminadas no projeto residencial Mad, no bairro Al Fursan de Dammam, em 8 de junho de 2026. Essas medidas descrevem diferentes estágios da atividade residencial, desde transações imobiliárias até a entrega de casas geminadas concluídas.
Ao longo do quarto trimestre de 2023 ao terceiro trimestre de 2026, os indicadores de cidades da REGA identificaram os apartamentos como o tipo de propriedade mais ativo em vendas imobiliárias em Jeddah. Os incorporadores focados em apartamentos podem usar esse mix de atividade para moldar formatos de unidades e canais de vendas em torno de uma categoria de produto local. Dentro do Restante da Arábia Saudita, a NHC anunciou em 25 de agosto de 2025 que as vendas do seu projeto residencial Shams, a oeste de Madinah, foram iniciadas, com acesso a 4 vias principais e proximidade à Mesquita do Profeta. O exemplo de Madinah conecta novas vendas residenciais ao acesso viário e a um destino urbano consolidado.
Marco Regulatório e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de proprietários que vendem ou arrendam por meio de prestadores de serviços imobiliários licenciados. A Arábia Saudita exige uma licença da REGA para corretagem e serviços imobiliários cobertos. As avaliações avaliam a flexibilidade comercial nos próximos 2 anos, examinando as disposições de aluguel local de Riade ao lado dos requisitos nacionais de transação e propriedade.
Tabela Regulatória
| Fator de decisão | Arábia Saudita | Riade |
|---|---|---|
| Autoridade principal | Autoridade Geral de Imóveis | Autoridade Geral de Imóveis |
| Instrumentos ou direção principais | Lei de Corretagem Imobiliária; parâmetros de zona de propriedade para não sauditas, direitos e duração | Suspensão de aumento de aluguel por 5 anos a partir de 25 de setembro de 2025, dentro dos limites urbanos, sujeita a disposições específicas |
| Efeito comercial | Corretagem licenciada e serviços cobertos; controles de localização e direitos moldam as transações de propriedade elegíveis | Limita os aumentos de aluguel para arrendamentos residenciais e comerciais cobertos |
| Atratividade atual da política | Média | Baixa |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A atratividade média nacional equilibra serviços licenciados e controles de propriedade, com a REGA reportando aprovação do Gabinete das zonas de propriedade e regulamentos de execução em 23 de junho de 2026. Dentro do marco vigente a partir de 22 de janeiro de 2026, essas regras de implementação preservam o acesso controlado de compradores, sustentando a ausência de alteração na flexibilidade comercial dos proprietários ao longo de 2 anos. A classificação Baixa de Riade reflete a restrição sobre aumentos de aluguel para arrendamentos residenciais e comerciais existentes e novos dentro dos limites urbanos, com regras de contrato anterior para propriedades vagas previamente arrendadas e exceções especificadas. O prazo de 5 anos iniciado em 25 de setembro de 2025 sustenta a ausência de alteração no horizonte de 2 anos, enquanto sua duração declarada estabelece setembro de 2030 como um marco de longo prazo separado.
Etapas da Cadeia de Valor
A cadeia de valor compara incorporação, construção e gestão de propriedades por meio das capacidades e receitas associadas a cada etapa. Em 16 de março de 2025, a Retal Urban Development Company assinou um contrato com sua subsidiária Building Construction Company, detida em 80%, para construir 371 unidades residenciais e obras de infraestrutura em Riade. Como o contrato agrupa residências com infraestrutura do projeto, o incorporador e sua subsidiária empreiteira devem coordenar ambos os escopos antes da entrega residencial.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Incorporação imobiliária | Incorporadores imobiliários como Al Saedan Real Estate Co. | Receitas de vendas de propriedades incorporadas | Decisões de terreno e uso comprometem o mix de escritórios e varejo | Testar os requisitos dos ocupantes antes de fixar o mix de desenvolvimento |
| Entrega de construção e infraestrutura | Empreiteiros de construção como Building Construction Company, subsidiária da Retal Urban Development Company | Receita de contrato de construção | Coordenação de pacotes de trabalho residencial e de infraestrutura | Vincular marcos de construção e infraestrutura no cronograma de entrega |
| Locação e gestão de propriedades | Gestores institucionais de propriedades e prestadores de locação como Sustainable Property Company | Honorários de gestão de propriedades e serviços de locação | Manter a administração de arrendamentos alinhada com as operações do ativo | Definir responsabilidades de locação, gestão e reporte em conjunto |
| Fonte: Mordor Intelligence | ||||
A Sustainable Property Company fornece gestão institucional de propriedades e serviços de locação na Arábia Saudita. Essa especialização acrescenta uma camada de receita de serviços após a entrega física, com a transferência de responsabilidades do ativo conectando a atividade de construção à gestão contínua. Contratos de entrega e mandatos de gestão com responsabilidades alinhadas podem reduzir a interrupção entre a entrega da construção e a operação contínua da propriedade. À medida que os portfólios incorporados se tornam ativos operacionais, a oportunidade para os fornecedores se estende à gestão do uso contínuo da propriedade.
Cenário Competitivo
Concentração do Mercado
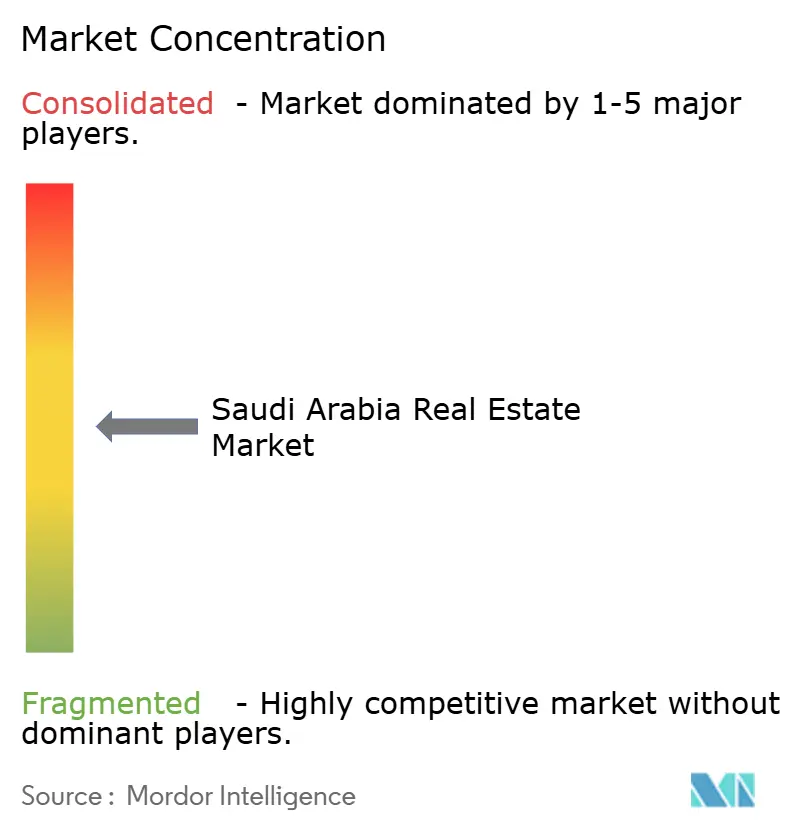
A concorrência está dispersa entre incorporadores imobiliários e empresas de projetos orientadas a investimentos, com a escala moldada pelo controle de ativos individuais e programas de desenvolvimento. Al Saedan Real Estate Co., Kingdom Holding Company, Dar Al Arkan Real Estate Development, Jabal Omar Development Co. e SEDCO Development estão entre os participantes estabelecidos. A Al Saedan desenvolve propriedades comerciais e residenciais, enquanto a Jabal Omar se especializa em desenvolvimento de uso misto em grande escala em Meca. Em agosto de 2026, a Kingdom Holding Company informou que a Jeddah Tower havia atingido 106 andares, com mais de 300.000 metros cúbicos de concreto lançado e cerca de 6.400 trabalhadores no local. Tal escala de projeto requer capacidade de entrega coordenada, criando uma barreira para concorrentes menores, ao mesmo tempo que deixa espaço para incorporadores focados em terrenos ou tipos de ativos mais limitados.
Em setembro de 2025, a Dar Al Arkan Real Estate Development concluiu a transferência de propriedade de uma parcela de terreno de 1 milhão de metros quadrados em Jeddah com a Kenzi Al Arabiya e outros investidores. A Dar Al Arkan detinha 80% do terreno, adquirido pelo consórcio por 4,46 bilhões de SAR (1,19 bilhão de USD), incluindo impostos e comissões. O trabalho de campo de desenvolvimento estava condicionado a aprovações regulatórias e licenças no momento do anúncio da transferência. A estrutura de consórcio oferece uma forma de reunir capital para um grande terreno, mantendo um investidor controlador. Para compradores prospectivos, a condição de aprovação significa que a capacidade de adquirir terreno por si só não estabelece quando uma propriedade utilizável estará disponível.
Em novembro de 2025, a Jabal Omar Development Co. acordou com a Rotana e a Accor sobre operações hoteleiras em 7 torres da Fase 4 em Meca, atribuindo 3 à Rotana e 4 à Sofitel. A alocação separa o papel de incorporação da Jabal Omar das responsabilidades de gestão hoteleira atribuídas às suas contrapartes. Para compradores de ativos hoteleiros, os papéis de operador contratados fornecem uma base mais específica para avaliar a oferta de acomodação do que apenas contagens de torres planejadas. Concorrentes menores podem oferecer propriedades especializadas, mas competir com um destino de múltiplas torres também requer um arranjo credível para operar os hotéis. A inauguração em 2026 do Rotana Jabal Omar Hotel de três torres, com 655 quartos e suítes, mostra os acordos de operador se convertendo em acomodação operacional em Meca.
Líderes do Setor Imobiliário da Arábia Saudita
-
Al Saedan Real Estate Co.
-
Kingdom Holding Company
-
Dar Al Arkan Real Estate Development
-
Jabal Omar Development Co.
-
SEDCO Development
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Imobiliário da Arábia Saudita Empresas cobertas neste relatório
- Al Saedan Real Estate Co.
- Kingdom Holding Company
- Dar Al Arkan Real Estate Development
- Jabal Omar Development Co.
- SEDCO Development
- Ewaan Global Residential
- Emaar Economic City
- Saudi Real Estate Co. (Al Akaria)
- ROSHN (PIF)
- Abdul Latif Jameel Real Estate
- Jenan Real Estate Co.
- Rafal Real Estate Dev.
- Royal Commission for Riyadh City
- CBRE Saudi Arabia
- JLL Saudi Arabia
- Colliers KSA
- Knight Frank Saudi
- Century 21 Saudi Arabia
- Savills KSA
- Coldwell Banker Saudi Arabia
Principais Oportunidades para Participantes do Mercado
Essas oportunidades comparam ofertas imobiliárias para compradores residentes, não residentes e corporativos não sauditas elegíveis. O sistema de propriedade imobiliária para não sauditas da Arábia Saudita entrou em vigor em 22 de janeiro de 2026, permitindo que residentes, não residentes, empresas e entidades elegíveis se candidatem por meio do portal Saudi Properties da REGA, sujeito a restrições geográficas e de categoria de comprador. A distinção comercial é como um vendedor pode adequar uma proposta imobiliária a cada grupo de candidatos elegíveis dentro desse marco.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento de comprador / lead | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Vendas de imóveis residenciais a residentes não sauditas elegíveis | O marco de 2026 permite candidaturas de residentes | Pessoas físicas e domicílios residentes elegíveis | Adequar ofertas residenciais à localização e categoria permitidas ao comprador | Limites geográficos e de categoria de comprador | Incorporadores residenciais e vendedores de imóveis |
| Ofertas de imóveis para investimento para não residentes elegíveis | O marco de 2026 inclui candidatos não residentes | Pessoas físicas não residentes elegíveis | Apresentar imóveis de investimento específicos por localização com requisitos claros de propriedade | A elegibilidade depende da localização do imóvel e do candidato | Proprietários e vendedores de imóveis de investimento elegíveis |
| Instalações comerciais para empresas estrangeiras elegíveis | O marco de 2026 inclui empresas e entidades não sauditas | Candidatos corporativos a imóveis elegíveis | Desenvolver ofertas de imóveis comerciais em torno da elegibilidade corporativa verificada | Controles legais sobre compradores elegíveis e áreas designadas | Incorporadores e proprietários de imóveis comerciais |
| Fonte: Mordor Intelligence | |||||
A abertura central é transformar o acesso permitido de compradores em ofertas imobiliárias que possam avançar pelo marco de propriedade. Em Meca e Madinah, a propriedade é restrita a empresas sauditas e indivíduos muçulmanos, sejam residentes dentro ou fora do Reino. Esses controles específicos por localização tornam as combinações comprador-imóvel endereçáveis mais comercialmente úteis do que uma campanha de vendas indiferenciada para compradores estrangeiros.
Desenvolvimentos industriais recentes em Mercado Imobiliário da Arábia Saudita
- Ago 2026: A Rosewood inaugurou o resort Rosewood AMAALA na Triple Bay, na costa noroeste do Mar Vermelho da Arábia Saudita, acrescentando uma propriedade hoteleira operacional ao destino da Red Sea Global.
- Jun 2026: A NHC iniciou a ocupação antecipada de propriedades residenciais em seu destino Al-Makheem em Madinah, 8 meses antes do prazo previsto.
- Jun 2026: O Sakani concluiu a entrega de todas as 728 casas geminadas no projeto residencial Mad, no bairro Al Fursan de Dammam, em 8 de junho.
Mercado Imobiliário da Arábia Saudita Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado imobiliário da Arábia Saudita mede os gastos anuais com a venda e o aluguel de terrenos e edificações na Arábia Saudita. Ele classifica essas transações por uso residencial ou comercial, venda ou aluguel, tipo de usuário final e localização dentro do país.
Exclusões de escopo: Serviços de construção e reforma, materiais de construção vendidos separadamente e outros insumos de construção, corretagem cobrada separadamente, honorários de gestão de propriedades e outros honorários de serviços imobiliários, financiamento hipotecário e transações imobiliárias fora da Arábia Saudita estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Propriedade
- Residencial
- Apartamentos e Condomínios
- Vilas e Casas Térreas
- Comercial
- Escritórios
- Retalho
- Logística
- Outros (industrial, hotelaria, etc.)
- Residencial
- Por Utilizador Final
- Particulares / Agregados Familiares
- Empresas e PMEs
- Outros
- Por Cidade
- Riade
- Jeddah
- AMA (Área Metropolitana de Dammam)
- Resto da Arábia Saudita
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Os analistas utilizam indicadores públicos para estabelecer a atividade de transações, preços, demanda habitacional e oferta de imóveis, recorrendo a fontes como os indicadores de transações e aluguel da Autoridade Geral de Imóveis, seus lançamentos de contratos de aluguel Ejar, o índice de preços imobiliários da Autoridade Geral de Estatísticas e o relatório de corretagem imobiliária da Autoridade Geral de Imóveis. Cada fonte descreve um sinal de mercado diferente, portanto os valores de venda e aluguel são verificados em conjunto com o tipo de propriedade, localização, movimentação de preços, ocupação habitacional e nova oferta, em vez de serem tratados como medidas intercambiáveis.
Relatórios anuais de empresas, registros na Bolsa Saudita, apresentações a investidores, lançamentos de projetos governamentais e reportagens empresariais de reputação acrescentam evidências sobre o cronograma de projetos, portfólios operacionais e condições financeiras que podem afetar as transações imobiliárias. Os analistas comparam esses registros com séries oficiais para identificar sobreposições, mudanças nos períodos de reporte e atividades que devem permanecer fora do valor medido de transações imobiliárias. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas incluiriam incorporadores residenciais e comerciais, proprietários, corretores, investidores imobiliários e ocupantes institucionais sediados na Arábia Saudita, com CXOs, líderes funcionais e gestores cobrindo funções de incorporação, locação, vendas e pesquisa. Suas respostas testariam como os indicadores públicos de transações, aluguel, precificação e entrega se relacionam com os gastos em nível de propriedade, e identificariam lacunas em geografia, tipo de propriedade e modelo de negócio. Os analistas comparariam essas explicações com evidências oficiais e empresariais independentes, documentando e reconciliando quaisquer lacunas não resolvidas antes de usar um insumo na previsão.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 31% | CXOs: 20% | |
| Segundo nível: 44% | Líderes Funcionais/de Unidade: 36% | |
| Participantes Menores: 25% | Gestores: 44% |
Dimensionamento de Mercado e Previsão
A estimativa de cima para baixo avalia separadamente as vendas de imóveis e os pagamentos de aluguel na Arábia Saudita. Após os registros de venda e aluguel serem correspondidos ao mesmo ano e à mesma geografia saudita, os analistas combinam as duas séries no valor de mercado anual em USD. Os indicadores principais incluem contagens e valores de transações de venda, atividade e pagamentos de aluguel documentados, movimentações de preços de imóveis, formação de domicílios e ocupação habitacional, e oferta residencial e comercial anunciada ou concluída. Esses indicadores mostram o tamanho, o ritmo e o provável mix da demanda. Os analistas utilizam regressão multivariada para relacionar esses indicadores ao valor de mercado, com análise de cenários para o cronograma de grandes pipelines de desenvolvimento e mudanças nas condições de financiamento ou execução. As participações de segmento são construídas a partir dos valores de transações observados por uso residencial ou comercial, venda ou aluguel, usuário final e localização, com as séries da REGA e da GASTAT usadas para distribuir a atividade onde suas classificações se alinham. Verificações seletivas de baixo para cima multiplicam os preços de transações amostrados pelos volumes de vendas de imóveis e combinam aluguéis representativos com unidades ocupadas, comparando esses totais com a estimativa nacional. Onde essas verificações não se alinham, os analistas verificam cobertura, período e classificação, documentam a lacuna e a delimitam usando a série oficial consistente mais próxima. Os analistas pediriam a profissionais imobiliários sauditas que verificassem cada driver de previsão, incluindo a absorção provável de vendas, a captação de aluguel, os preços e o cronograma de entrega, antes de reter ou revisar os caminhos modelados.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam a estimativa em relação às medidas independentes de transações e arrendamentos da REGA, séries de preços da GASTAT, indicadores habitacionais, divulgações de empresas e totalizações seletivas em nível de propriedade. Eles investigam anomalias verificando unidades, cronograma, geografia, classificação de propriedade e transações pontuais, resolvendo variações materiais por meio de uma segunda revisão de analista e comparação documentada de fontes antes da aprovação. Os analistas recontatam os tipos de respondentes relevantes quando uma mudança reportada conflita com indicadores oficiais, um projeto material é atrasado ou renegociado, ou um insumo-chave não pode ser reconciliado. O modelo é atualizado anualmente, revisado entre ciclos após eventos regulatórios, de financiamento ou de projetos materiais, e submetido a uma nova revisão pré-entrega usando os dados mais recentes disponíveis da Arábia Saudita.
Dimensionamento do Mercado Imobiliário da Arábia Saudita pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado imobiliário da Arábia Saudita mede os gastos anuais com a venda e o aluguel de terrenos e edificações na Arábia Saudita.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores principais incluem contagens e valores de transações de venda, atividade e pagamentos de aluguel documentados, movimentações de preços de imóveis, formação de domicílios e ocupação habitacional, e oferta residencial e comercial anunciada ou concluída.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 85,09 bilhões de USD (2027) | |
| Editora Regional do Setor A | 94,19 bilhões de USD (2028) | Com base em 2028, esta estimativa é 10,7% acima do valor de 2027 deste relatório de 85,09 bilhões de USD, 1 ano antes. Seu ponto de previsão é um ano posterior ao ano de estimativa atual do relatório, permitindo um ano adicional de crescimento de mercado. |
| Empresa Global de Pesquisa de Mercado B | 247,18 bilhões de USD (2030) | Com base em 2030, esta estimativa é 190,5% acima do valor de 2027 deste relatório de 85,09 bilhões de USD, 3 anos antes. Sua previsão de receita para 2030 se estende três anos além do ano de estimativa atual do relatório e inclui serviços imobiliários baseados em honorários fora da consideração de propriedade e aluguel. |
Os analistas da Mordor Intelligence triangulam a estimativa em relação às medidas independentes de transações e arrendamentos da REGA, séries de preços da GASTAT, indicadores habitacionais, divulgações de empresas e totalizações seletivas em nível de propriedade.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado imobiliário da Arábia Saudita?
O tamanho é estimado em 85,09 bilhões de USD em 2027 e projetado para atingir 120,1 bilhões de USD até 2032, a um CAGR de 7,14% durante 2027-2032.
Quais forças sustentam a demanda imobiliária na Arábia Saudita?
Necessidades habitacionais, financiamento de destinos, turismo e expansão industrial sustentam a demanda. A Red Sea Global obteve uma linha de crédito de 6,5 bilhões de SAR (1,73 bilhão de USD) para o desenvolvimento do AMAALA em outubro de 2025.
Qual é o principal tipo de propriedade na Arábia Saudita?
O segmento residencial detinha uma participação de 62,13% em 2026, enquanto o comercial é projetado para crescer mais rapidamente a um CAGR de 7,62% durante 2027-2032.
Quais empresas competem no desenvolvimento e investimento imobiliário saudita?
Os participantes estabelecidos incluem Al Saedan Real Estate Co., Kingdom Holding Company, Dar Al Arkan Real Estate Development, Jabal Omar Development Co. e SEDCO Development.
O que poderia atrasar a entrega de projetos imobiliários sauditas?
Gargalos de execução e custos de materiais podem atrasar o desenvolvimento. A Turner & Townsend reportou escassez de mão de obra qualificada na Arábia Saudita associada a atrasos em projetos e estouros de orçamento em 2025.
Qual cidade saudita lidera e onde o crescimento imobiliário é mais rápido?
Riade liderou com uma participação de 41,39% em 2026. A Área Metropolitana de Dammam é projetada para registrar o crescimento mais rápido, a um CAGR de 8,05% durante 2027-2032.