
Tamanho e Participação do Mercado de Embalagens de Folha de Alumínio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 30.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 38.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.72 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
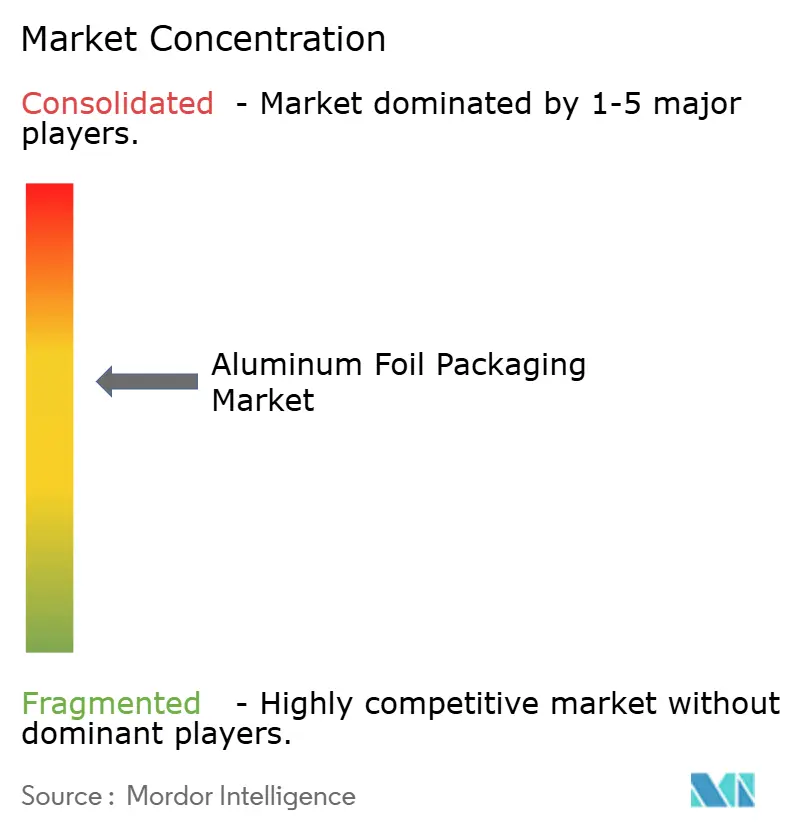
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens de Folha de Alumínio por Mordor Intelligence
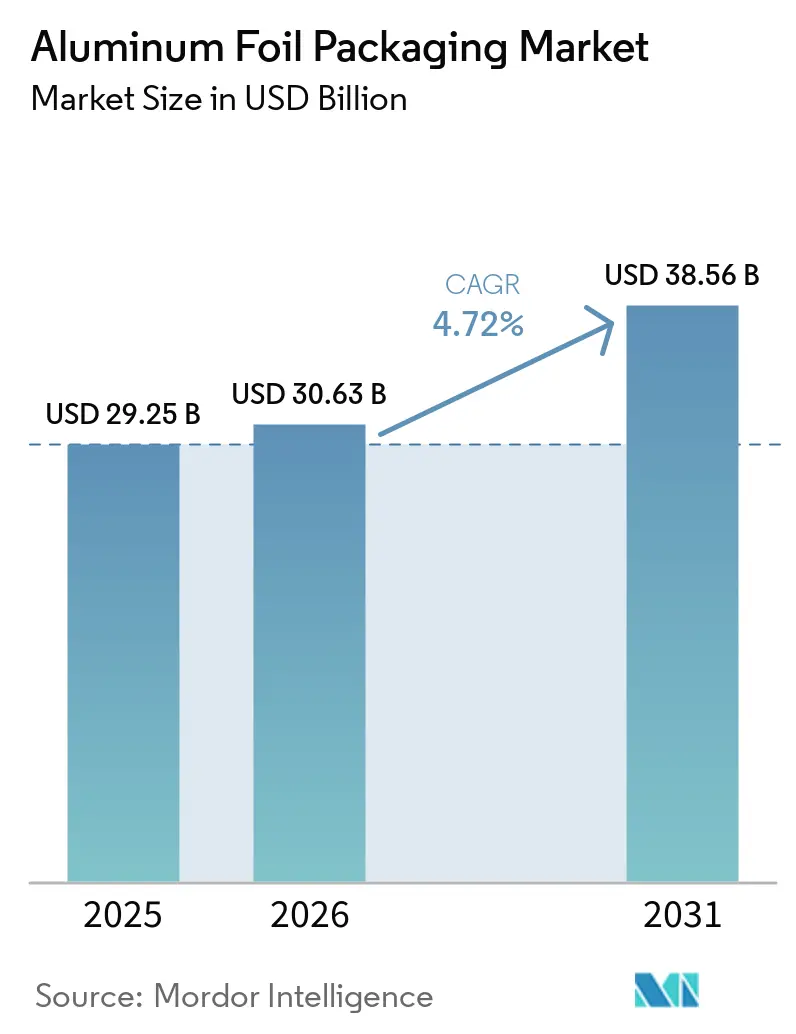
O tamanho do mercado de embalagens de folha de alumínio em 2026 é estimado em USD 30,63 bilhões, crescendo a partir do valor de 2025 de USD 29,25 bilhões, com projeções para 2031 mostrando USD 38,56 bilhões, crescendo a um CAGR de 4,72% no período 2026-2031. O impulso da demanda surge das propriedades de barreira do material, que limitam a entrada de oxigênio, umidade e luz, salvaguardando a vida útil dos alimentos e a eficácia farmacêutica. Pouches para baterias de veículos elétricos, filmes refletivos para agricultura vertical e vedações térmicas de indução para e-commerce ampliam a base de aplicações, mantendo os planos de expansão de capacidade ativos entre os produtores de Nível 1. As oscilações nos preços do alumínio bruto e os mandatos mais rígidos de reciclagem europeus introduzem pressão de custos no curto prazo, mas estratégias integradas de fundição a folha protegem as margens dos principais conversores. O aumento da renda disponível na Ásia-Pacífico e a crescente produção farmacêutica na Índia e na China sustentam a resiliência de volume, mesmo com os filmes de barreira de base biológica avançando em nichos de menor exigência.
Principais Conclusões do Relatório
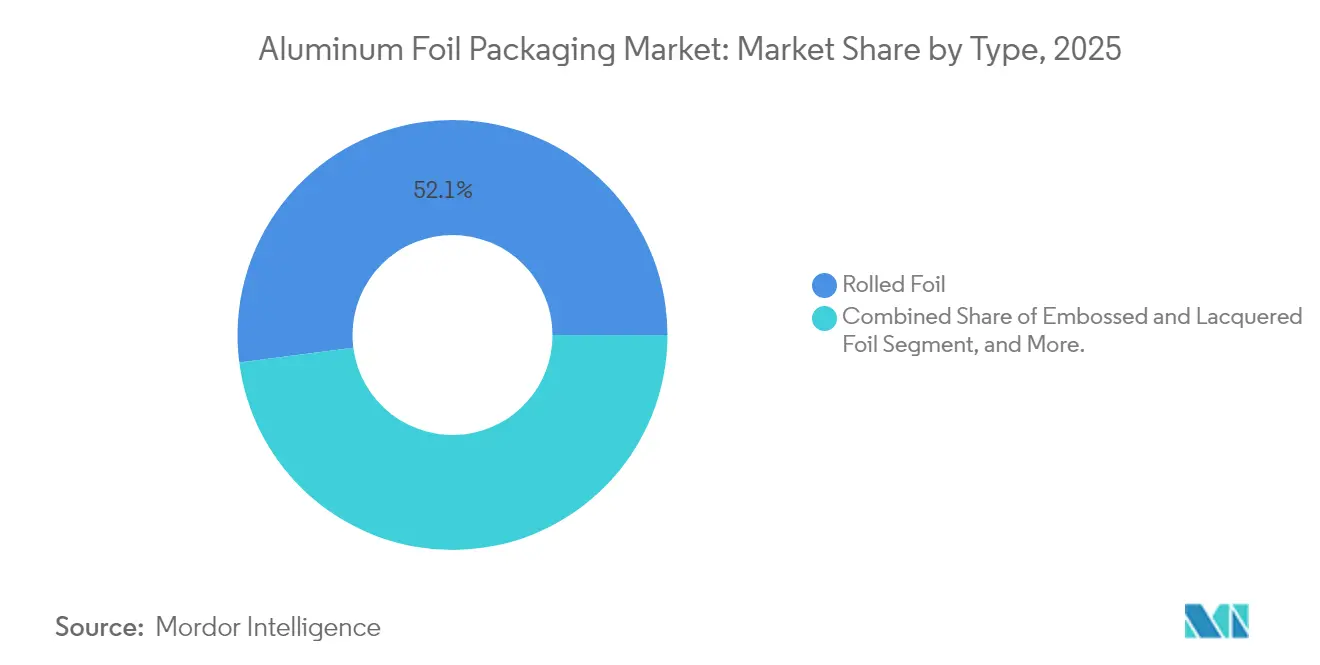
- Por tipo, a folha laminada comandou 52,05% da participação de mercado de embalagens de folha de alumínio em 2025, enquanto a folha com suporte tem previsão de expansão a um CAGR de 4,98% até 2031.
- Por aplicação, as folhas para conversão lideraram com 41,01% da receita em 2025, e as folhas para recipientes devem registrar um CAGR de 5,71% até 2031.
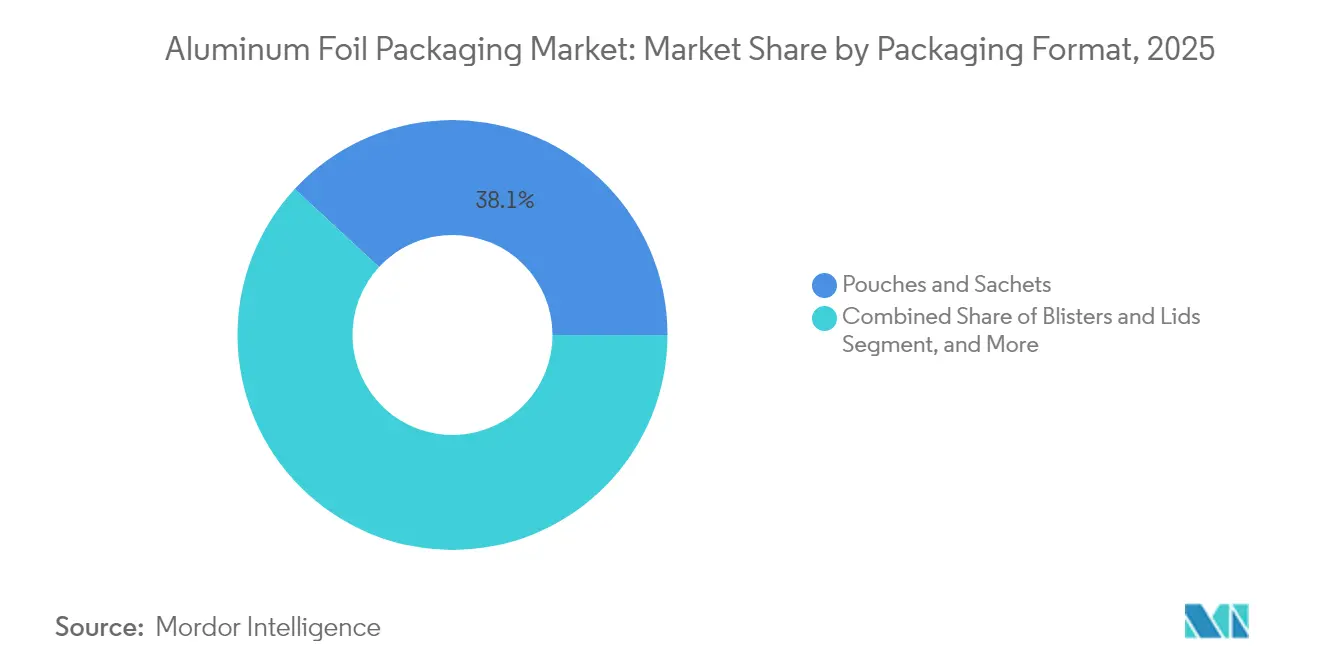
- Por formato de embalagem, os pouches e sachês detiveram 38,12% da receita de 2025, e os blisters e tampas têm projeção de crescimento a um CAGR de 5,86% até 2031.
- Por usuário final, as aplicações alimentícias responderam por 32,15% das vendas de 2025, enquanto as embalagens farmacêuticas estão posicionadas para um CAGR de 6,41% até 2031.
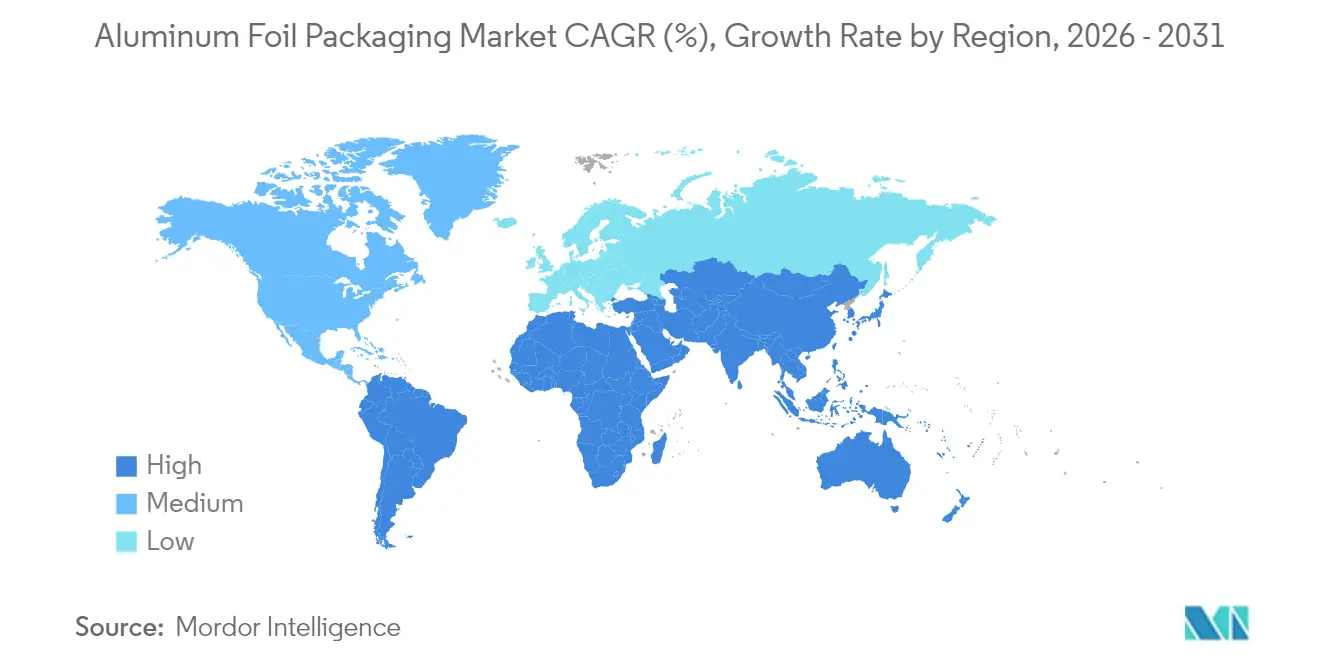
- Por geografia, a Ásia-Pacífico dominou com 39,88% da receita em 2025; o Oriente Médio e a África devem registrar um CAGR de 6,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por alimentos prontos para consumo e alimentos de conveniência | +1.2% | Global, mais forte na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento na demanda por blisters farmacêuticos | +0.8% | Global, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Propriedades superiores de barreira e extensão da vida útil | +0.9% | Global | Longo prazo (≥ 4 anos) |
| Vedações térmicas de indução para líquidos de e-commerce | +0.4% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de folha para pouches de baterias de veículos elétricos | +0.3% | Núcleo na Ásia-Pacífico, transbordamento para América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda por folha refletiva para agricultura vertical | +0.2% | América do Norte e Europa, emergindo no Oriente Médio | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Alimentos Prontos para Consumo e Alimentos de Conveniência
Estilos de vida orientados para a conveniência elevam o consumo de refeições prontas para aquecer, produtos de panificação e frios. A condutividade térmica da folha de alumínio permite o reaquecimento uniforme até 200 °C, agregando valor para bandejas de serviço de alimentação, filmes de tampa e pouches de retorta. Na Arábia Saudita, as vendas no varejo de alimentos embalados têm projeção de atingir USD 34,2 bilhões até 2028, 38% acima dos níveis de 2024.[1]Food Export–Midwest e Food Export–Northeast, "Avaliação de Mercado do Oriente Médio UES 2025", foodexport.org Os aumentos de volume se traduzem diretamente em maior tonelagem de folha para bandejas e tampas. Os principais processadores na América do Norte e na Ásia-Pacífico integram bandejas de folha em linhas de refeições refrigeradas e congeladas, reforçando contratos de compras em volume que estabilizam as carteiras de pedidos dos conversores.
Crescimento na Demanda por Blisters Farmacêuticos
A folha de alumínio de moldagem a frio, com espessura de 20-25 mícrons, oferece barreiras incomparáveis à umidade e ao oxigênio, preservando a potência dos medicamentos em climas adversos. A ênfase da FDA dos EUA nos dados de estabilidade impulsiona a adoção de formatos de blister de estampagem mais profunda, que exigem graus de folha dúcteis e sem arranhões.[2]Speira, "Folha de Alumínio para Embalagens Médicas e Farmacêuticas", speira.com Os polos emergentes de genéricos na Índia e na Indonésia instalam novas linhas de blister, aumentando os volumes de chamada de rolos de folha revestida e laminada. O preço premium neste segmento protege os conversores contra a volatilidade dos preços dos metais.
Propriedades Superiores de Barreira e Extensão da Vida Útil
A folha de alumínio forma uma camada impermeável que bloqueia gases, radiação UV e migração aromática, algo crítico para cadeias de abastecimento estendidas. Os processadores de alimentos aproveitam a barreira para eliminar conservantes, alinhando-se às tendências de rótulo limpo. Os ganhos na vida útil são especialmente valiosos em regiões úmidas, onde os filmes de polímero enfrentam picos de permeabilidade. Os conversores, portanto, comercializam rolos de laminado à base de folha como uma ferramenta de redução de desperdício que complementa os compromissos de sustentabilidade corporativa.
Vedações Térmicas de Indução para Líquidos de E-commerce
A rápida penetração do e-commerce eleva os padrões de prevenção de vazamentos para óleos comestíveis, líquidos nutracêuticos e xaropes de venda livre. Os vedantes de indução de alumínio criam selos herméticos e evidência de violação, melhorando a reputação da marca na entrega da última milha. Os embaladores de nutracêuticos norte-americanos relataram crescimento de dois dígitos na demanda por selos de folha em 2024, um padrão agora espelhado por exportadores de cosméticos do Sudeste Asiático.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Materiais flexíveis alternativos de base biológica | -0.6% | Europa e América do Norte, expandindo globalmente | Médio prazo (2-4 anos) |
| Volatilidade nos preços do alumínio bruto | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Metas mais rígidas de reciclagem da UE para sucata de folha | -0.4% | Europa, influenciando padrões globais | Longo prazo (≥ 4 anos) |
| Riscos de ESG decorrentes da fundição de alta intensidade energética | -0.5% | Global, maior em regiões dependentes de carvão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Materiais Flexíveis Alternativos de Base Biológica
As marcas que visam consumidores conscientes do meio ambiente exploram híbridos de papel-folha e filmes de barreira compostáveis. Em salgadinhos e confeitaria, a proteção moderada ao oxigênio é suficiente, permitindo substituição parcial. Embora os biofilmes ainda não possam igualar o perfil de barreira completo da folha, as narrativas de marketing em torno da renovabilidade aceleram os testes na Europa e na América do Norte. A ameaça se intensifica quando a legislação de reciclagem recompensa insumos renováveis por meio de incentivos fiscais ou vantagens de rotulagem.
Volatilidade nos Preços do Alumínio Bruto
Os custos de energia, as sanções comerciais e as mudanças na política de exportação chinesa impulsionam as flutuações do alumínio na LME que comprimem as margens dos conversores. A remoção pela China, em 2024, das restituições fiscais sobre exportações de folha redirecionou os fluxos de abastecimento e elevou os prêmios à vista na Europa. Os conversores protegem a exposição ao metal por meio de acordos de fornecimento de longo prazo com fundições integradas, mas os players menores enfrentam ciclos de capital de giro mais apertados, ocasionalmente motivando a redução de peso do material ou suspensões temporárias de produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Folha Laminada Mantém Vantagem de EscalaA Folha Laminada capturou 52,05% da receita de 2025, ancorando o mercado de embalagens de folha de alumínio por meio de seu papel como matéria-prima para linhas de impressão, laminação e formação. O espectro de produção vai de folhas domésticas de 6 mícrons a graus industriais de 200 mícrons, permitindo que os fornecedores adaptem a espessura ao uso final. A forte demanda dos conversores mantém as fábricas na China, Índia e Alemanha operando perto de 90% de utilização da capacidade. O tamanho do mercado de embalagens de folha de alumínio atribuído à Folha com Suporte tem projeção de expansão a um CAGR de 4,98%, impulsionado pela demanda de moldagem a frio farmacêutica e de cápsulas de café premium que valorizam os designs laminados.
As variantes Gravadas e Laqueadas atendem a embrulhos decorativos de confeitaria e tampas com evidência de violação, gerando prêmios de preço em nichos. Padrões sazonais, como a folha com padrão de festas lançada pela Reynolds Consumer Products em novembro de 2024, ilustram como a textura superficial e a cor aumentam o apelo nas prateleiras. Outros Tipos, incluindo folhas de ventilação perfuradas e folhas para capacitores, permanecem pequenos, mas tecnicamente rigorosos, reforçando a especialização dos fornecedores.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Aplicação:
Folhas para Conversão Formam o Núcleo do MercadoAs Folhas para Conversão geraram 41,01% das vendas de 2025, confirmando sua posição central no mercado de embalagens de folha de alumínio. Laminadores e impressores transformam bobinas-mãe em bobinas de estoque para pouches, sachês e caixas cartonadas, impulsionando um fluxo constante de tonelagem. A crescente adoção de adesivos sem solvente e a cura por feixe de elétrons elevam a funcionalidade das camadas sem comprometer a produtividade. As Folhas para Recipientes, principalmente para bandejas e pratos semirígidos, têm previsão de CAGR de 5,71% à medida que o mercado de recipientes de folha de alumínio se expande com as refeições prontas para consumo penetrando em zonas urbanas emergentes de renda média.
A Folha Doméstica permanece um item básico consolidado, presente em 95% das cozinhas dos EUA segundo dados internos da Reynolds Consumer Products. O volume é estável nos mercados maduros, mas se expande na África e no Sul da Ásia, onde os rolos de folha para consumo doméstico ainda conquistam compradores pela primeira vez. As Folhas Industriais e de Isolamento vinculam a demanda a cdigos de eficiência energética na construção que especificam barreiras refletivas em sistemas de HVAC e coberturas, um nicho ainda assim resiliente durante os ciclos de construção.
Por Formato de Embalagem:
Pouches Dominam a Demanda FlexívelOs Pouches e Sachês responderam por 38,12% da receita de 2025, graças ao café de dose única, suplementos em gel e condimentos instantâneos. Os formatos leves e de fácil abertura reduzem as emissões logísticas, ajudando os proprietários de marcas a atingir as metas de redução do escopo 3. Os Blisters e Tampas registrarão o CAGR mais rápido, de 5,86%, impulsionados pelos mandatos de serialização farmacêutica que favorecem a visibilidade de dose individual. O tamanho do mercado de embalagens de folha de alumínio para formatos de bandejas também cresce à medida que dark kitchens e fornecedores de catering para companhias aéreas padronizam recipientes de folha para segurança no reaquecimento.
Os Envoltorios mantêm relevância nos segmentos de restaurantes e padarias artesanais, mas os filmes de policloreto de vinila de adesão abocanham as necessidades de menor barreira. Blanks de bandejas de fundição contínua entram no abastecimento para catering de companhias aéreas, combinando redução de peso com rigidez. A diversificação de formatos permite que os conversores equilibrem os pipelines de pedidos, reduzindo a dependência de qualquer setor a jusante.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Usuário Final:
Alimentos Detêm a Liderança de VolumeAs aplicações alimentícias entregaram 32,15% do faturamento de 2025, beneficiando-se do status de contato alimentar aprovado pela FDA do alumínio e da resiliência à temperatura durante a retorta. A participação de mercado de embalagens de folha de alumínio detida pelos Farmacêuticos aumentou constantemente à medida que a infraestrutura de blisters no Vietnã, Egito e Brasil escalou. Os produtores de genéricos especificam folha revestida de 25 mícrons com resistência à abertura forçada, criando rolos de alta margem para os conversores.
Os fechamentos para bebidas exploram a maleabilidade da folha para tampas de alumínio enroladas, mas a tonelagem total de folha é menor em comparação com as latas. Os Cosméticos adotam sachês laminados de folha para soros de alta sensibilidade, estendendo a vida útil após a abertura. Os forro internos de folha para tabaco diminuem na União Europeia sob as regulamentações de embalagem simples, compensados pela demanda estável na Indonésia e na Nigéria.
Análise Geográfica
Mercado de Embalagens de Folha de Alumínio da APAC
A Ásia-Pacífico contribuiu com 39,88% do valor de 2025, impulsionada pelos clusters integrados de fundição e conversão da China e pela expansão de capacidade da Hindalco na Índia no valor de 10 bilhões de USD, voltada para linhas de folha para baterias. Os menores custos de frete e a proximidade às minas de bauxita reforçam a competitividade nas exportações, apesar de eventuais picos nos preços de energia. O tamanho do mercado de embalagens de folha de alumínio associado à região está projetado para crescimento de médio dígito simples, sustentado pela adoção de alimentos processados e pela localização da produção de vacinas.
Mercado de Embalagens de Folha de Alumínio da América do Norte
A América do Norte permanece liderada pela tecnologia, abrigando plantas avançadas de triagem de sucata que elevam os índices de recuperação de folha pós-consumo acima de 35%. O consumo nos EUA se beneficia de assinaturas de refeições refrigeradas e líquidos nutracêuticos enviados em frascos com vedação por indução. O setor canadense de produtos de bordo também migra de embalagens de vidro para sachês de laminado de folha de alumínio, a fim de reduzir o peso do frete.
Mercado de Embalagens de Folha de Alumínio da EMEA
A Europa enfrenta o escrutínio regulatório mais rigoroso sob o Regulamento de Embalagens e Resíduos de Embalagens. As metas obrigatórias de conteúdo reciclado mínimo estimulam investimentos em unidades contínuas de pirólise e remoção de verniz que recuperam alumínio limpo para refusão. Embora os custos de conformidade pressionem os pequenos conversores, grupos multinacionais utilizam programas de ciclo fechado, como o projeto piloto de reciclagem de cápsulas de café da Áustria, que coletou 5 milhões de unidades em três meses. O Oriente Médio e a África, em expansão a um CAGR de 6,78%, aproveitam o investimento direto estrangeiro no processamento de alimentos e os crescentes clusters farmacêuticos na Arábia Saudita e no Egito, que exigem embalagens de alta barreira adequadas à logística em climas quentes.

Panorama regulatório
A conformidade de embalagens e contato com alimentos para folha de alumínio continua a ser moldada por regras de segurança química, juntamente com mandatos de resíduos de embalagens. Na União Europeia, o Regulamento de Embalagens e Resíduos de Embalagens (PPWR, Regulamento (UE) 2025/40) passa a ser aplicado a partir de agosto de 2026, tornando mais rigorosos os requisitos relevantes para laminados de folha e tampas por meio de medidas como um limite de 100 mg/kg para a soma de metais pesados (cádmio, chumbo, mercúrio, cromo hexavalente) em embalagens e novos limites para PFAS em embalagens em contato com alimentos. Para os conversores que atendem clientes de alimentos e farmacêuticos da UE, essas mudanças aumentam os encargos de teste e documentação, especialmente para estruturas multicamadas em que tintas, revestimentos e adesivos estão adjacentes à camada de folha.
Fora da Europa, os padrões e a fiscalização também estão se tornando mais orientados por testes para o comércio transfronteiriço. No Japão, a JIS S 2029:2026 (METI) introduz expectativas de relatório de taxa de transmissão de oxigênio (OTR) em nível de lote para filmes compostos de folha de alumínio para embalagens de alimentos exportados para o país, o que eleva a necessidade de relatórios de laboratório certificados pela JIS por parte dos fornecedores. Nos Estados Unidos, as regulamentações da FDA sobre aditivos alimentares indiretos usados na fabricação de folhas metálicas (incluindo o 21 CFR 178.3910 para lubrificantes de superfície usados durante a laminação ou conformação) continuam sendo uma base fundamental para folhas em contato com alimentos, reforçando o controle de processo sobre óleos de laminação e resíduos ao fornecer para cadeias de embalagens alimentícias, nutracêuticas e farmacêuticas.
Análise da cadeia de valor
A cadeia de valor de embalagens de folha de alumínio vai desde a bauxita e alumina a montante, passando pela fundição primária de alumínio, até a fundição intermediária e laminação em folha de calibre fino, e depois para a conversão a jusante, onde impressão, revestimento, laminação e conformação transformam bobinas mestras em formatos de embalagem como bolsas e sachês, blísteres e tampas, e bandejas e recipientes. As entradas de processo críticas incluem óleos de laminação e lubrificantes, bem como revestimentos, primers e adesivos que permitem a termosselagem e a retenção de barreira em estruturas laminadas. As restrições de conformidade sobre essas formulações químicas ligam diretamente as escolhas de fabricação aos requisitos de contato com alimentos e embalagens farmacêuticas.
A jusante, os conversores vendem para proprietários de marcas e envasadores nos setores de alimentos, bebidas, farmacêutico, cosméticos e outros usos emergentes em que a folha funciona como camada de barreira, incluindo revestimentos de selagem térmica por indução e estruturas de bolsas para baterias. Organismos setoriais como a European Aluminium Foil Association (EAFA), a The Aluminum Association (Comitê de Folhas) e a Global Aluminium Foil Roller Initiative (GLAFRI) apoiam o desenvolvimento do mercado e o alinhamento com a sustentabilidade. Ao mesmo tempo, a mudança visível em direção à integração (de fundição a folha e de folha a conversão) ajuda a gerenciar a volatilidade dos preços dos metais e as demandas por teor reciclado. O lançamento em 2026 de uma aliança de reciclagem de embalagens de alumínio de pequeno formato pela EAFA com a Flexible Packaging Europe também destaca as restrições de coleta e triagem como um gargalo prático para a cadeia de valor, não apenas uma questão de gestão de resíduos a jusante.
Cenário Competitivo
O abastecimento global é moderadamente fragmentado: os cinco principais players detêm cerca de 55% da receita, suficiente para influenciar os preços, mas longe de um oligopólio. Novelis, Hindalco e Reynolds Consumer Products alavancam a integração vertical desde o laminador a quente até o rolo de folha, assegurando o insumo de metal e os fluxos de reciclagem. A parceria da Novelis com a TSR, com sede na Alemanha, para 75.000 toneladas anuais de alumínio reciclado destaca uma mudança em direção ao abastecimento circular.
A atividade de aquisições remodela as pegadas regionais. A One Rock Capital Partners assumiu a Constantia Flexibles em janeiro de 2024, ampliando a exposição a folhas de tampa farmacêuticas. Em abril de 2025, a Sonoco desinvestiu sua unidade de Embalagens Termoformadas e Flexíveis para a TOPPAN Holdings por USD 1,8 bilhão, aguçando o foco da Sonoco em embalagens de metal e fibra, enquanto concede à TOPPAN 700 patentes em dez países.[3]Sonoco Products Company, "Notícias para Investidores", sonoco.com
As prioridades tecnológicas se concentram em torno da fundição indireta por arrefecimento para reduzir a energia por tonelada, imprimações à base de água que eliminam compostos orgânicos voláteis e revestimentos em nanoescala que melhoram as classificações de barreira sem aumentar a espessura. Os investimentos em fábricas de folha para baterias na Índia ilustram a busca por nichos de maior valor. Os concorrentes também comercializam painéis de avaliação do ciclo de vida para ajudar os proprietários de marcas a quantificar a economia de carbono ao substituir laminados multimateriais por estruturas de folha única.
Líderes do Setor de Embalagens de Folha de Alumínio
China Hongqiao Group Limited
Novelis Inc.
Amcor plc
Constantia Flexibles Group GmbH
Hindalco Industries Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens de Folha de Alumínio
- Amcor plc
- Constantia Flexibles Group GmbH
- Novelis Inc.
- Hindalco Industries Limited
- Alcoa Corporation
- Reynolds Consumer Products Inc.
- UACJ Corporation
- Hydro Aluminium AS
- United Company RUSAL Plc
- China Hongqiao Group Limited
- Laminazione Sottile S.p.A.
- Toyo Aluminium K.K.
- Carcano Antonio S.p.A.
- Hulamin Ltd.
- Henan Zhongfu Industrial Co., Ltd.
- Coppice Alupack Ltd.
- Ess Dee Aluminium Ltd.
- Penny Plate LLC
- Eurofoil S.A.
- Alufoil Products Pvt. Ltd.
- Zhangjiagang Goldshine Aluminium Foil Co., Ltd.
- Ningbo Times Aluminium Foil Tech Co., Ltd.
- Haomei Aluminium Co., Ltd.
- RCA Converters

Oportunidades de mercado e perspectivas futuras
O redesenho impulsionado pela conformidade e a infraestrutura de reciclagem estão criando espaço em branco de curto prazo em estruturas de folha de alta barreira que podem satisfazer tanto as necessidades de desempenho quanto as restrições emergentes de substâncias. O PPWR da UE (Regulamento (UE) 2025/40), aplicável a partir de agosto de 2026, adiciona restrições específicas em relação a metais pesados e PFAS para embalagens em contato com alimentos. Isso leva proprietários de marcas e conversores a revisar revestimentos, tintas e construções laminadas, ao mesmo tempo em que reforça a documentação e a prontidão para testes. Junto a esse trabalho regulatório, iniciativas de coleta e triagem apoiadas pelo setor estão se expandindo: em janeiro de 2026, a EAFA e a Flexible Packaging Europe lançaram uma aliança de reciclagem focada em embalagens de alumínio de pequeno formato, visando um ponto de vazamento conhecido nas cadeias de reciclagem atuais e apoiando designs que sejam mais fáceis de triar e reciclar.
A localização de capacidade e a resiliência da cadeia de suprimentos também estão ampliando corredores para o fornecimento de embalagens de folha, especialmente em polos de alimentos e farmacêuticos de rápido crescimento. Em janeiro de 2026, a Tahweel Metal Industry Corporation concedeu à Achenbach Buschhutten um contrato para uma planta de produção de folha de alumínio de 106.000 toneladas por ano em Dammam, Arábia Saudita, ligando o crescimento da demanda regional ao investimento local em laminação de folha e à modernização de equipamentos. Em junho de 2026, a Ghana Integrated Aluminium Development Corporation e a Danieli assinaram um memorando de entendimento para uma planta de folha de alumínio de 300 milhões de euros em Tema, planejada para 45.000 toneladas por ano, sinalizando novos polos de fabricação africanos que podem reduzir os prazos de entrega para conversores e diminuir a dependência de folha importada para aplicações de embalagem. Nos Estados Unidos, a proposta de maior escrutínio sobre exportações de sucata de alumínio (HB 9161, apresentada em junho de 2026) aumenta ainda mais o valor estratégico da matéria-prima reciclada doméstica e do fornecimento em circuito fechado para as cadeias de suprimento de folha e embalagens à base de folha.
Recent Industry Developments in Mercado de Embalagens de Folha de Alumínio
- Abril de 2026: a China Hongqiao Group Limited publicou dados financeiros não auditados do 1º trimestre de 2026 para a Shandong Hongqiao Aluminum Industry, relatando receita de RMB 40,93 bilhões nos três meses encerrados em 31 de março de 2026. Embora não seja específico de linha de produto, a atualização ressalta a escala das operações de alumínio a montante que sustentam a disponibilidade de matéria-prima para laminadores de folha e a dinâmica de preços para folha de grau de embalagem.
- Novembro de 2025: a Hindalco Industries Limited autorizou um aporte de capital de USD 750 milhões na Novelis para apoiar o fluxo de caixa à medida que a instalação de laminação e reciclagem de Bay Minette, Alabama, avança e a empresa administra custos de projeto mais elevados. O financiamento fortalece uma grande expansão norte-americana de chapas de alumínio e reciclagem que influencia as estratégias de fornecimento de folha e de materiais de embalagem em geral por meio do acesso a metal reciclado e adições de capacidade regional.
- Junho de 2024: a Amcor Capsules iniciou o lançamento da ESSENTIELLE, uma folha de alumínio-papel livre de plástico para o mercado de vinhos e destilados, com produção programada para começar na unidade de Mareuil-sur-Ay em outubro de 2024. O lançamento amplia as opções de fechamento e sobre-embalagem à base de folha posicionadas em torno da redução de materiais, reforçando a demanda dos conversores por estruturas compostas de papel-folha em embalagens premium de bebidas.


Mercado de Embalagens de Folha de Alumínio Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Neste estudo, o mercado abrange soluções de embalagem em que a folha de alumínio é a principal camada de barreira utilizada para proteger e preservar produtos, sendo dimensionado em termos de valor ao longo da demanda de embalagens por uso final.
Exclusões do escopo: Exclui a folha de alumínio a granel vendida para usos industriais não relacionados a embalagens, nos quais não há conversão ou função de embalagem.
Visão Geral da Segmentação
- Por Tipo
- Folha Laminada
- Folha com Suporte
- Folha Gravada e Laqueada
- Outros Tipos
- Por Aplicação
- Folhas para Conversão
- Folhas para Recipientes
- Folhas Domésticas
- Folhas Industriais/de Isolamento
- Por Formato de Embalagem
- Envoltorios
- Pouches e Sachês
- Blisters e Tampas
- Bandejas e Recipientes
- Outros Formatos de Embalagem
- Por Usuário Final
- Alimentos
- Bebidas
- Farmacêutico
- Cosméticos e Cuidados Pessoais
- Tabaco
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Vietnã
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção do contexto de demanda para alimentos embalados, bebidas e produtos farmacêuticos, uma vez que estas são áreas de atração comuns para embalagens à base de folha. Utilizamos fontes públicas como os dados de manufatura do US Census Bureau, estatísticas de comércio da USITC, UN Comtrade, Eurostat e indicadores de abastecimento alimentar da FAO para mapear a produção, os fluxos comerciais e a direção do consumo.
Em seguida, verificamos o ângulo das embalagens por meio de publicações de associações setoriais, notas regulatórias sobre contato com alimentos e regras de reciclagem, relatórios anuais e apresentações a investidores de empresas, e imprensa de negócios de renome. Quando necessário, recorremos a assinaturas pagas para informações financeiras e de inteligência de empresas, bases de dados de patentes e dados de importação e exportação em nível de remessa para verificar adições de capacidade e principais rotas comerciais. Esses exemplos não são exaustivos, e outros documentos e conjuntos de dados públicos também foram utilizados durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar o que os indicadores secundários sugeriam, especialmente em relação às mudanças de mix entre folha doméstica, folha para conversão e folha para recipientes, e sobre como os preços se moveram em resposta aos custos do alumínio e da energia. Conversamos com um conjunto equilibrado de partes interessadas entre conversores, compradores de embalagens e canais de distribuição, e depois verificamos novamente as premissas com especialistas regionais na APAC, EMEA e nas Américas para reduzir pontos cegos em segmentos de demanda em rápida mudança.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Executivos de alto nível (CXOs): 12% | APAC: 42% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 34% | EMEA: 33% |
| Participantes menores: 17% | Gerentes: 54% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O modelo é construído reconstruindo o conjunto de demanda de embalagens endereçável por meio da atividade de conversão de embalagens e dos sinais de consumo por uso final, mapeando em seguida a intensidade de uso de folha por formato. Uma abordagem de cima para baixo foi aplicada vinculando a produção de alimentos e bebidas embalados, os volumes de embalagens farmacêuticas e a penetração de embalagens flexíveis nos formatos que contêm folha, que são então convertidos em valor utilizando faixas de preço observadas.
Para manter os totais realistas, corroboramos os resultados com aproximações seletivas de baixo para cima, como verificações amostrais de receita de conversores, preços de canal para calibres de folha principais e verificações pontuais de capacidade anunciada e direção de utilização. Os insumos relevantes neste mercado incluíram tendências de preços do alumínio e o timing de repasse, mudanças entre pouches e embrulhos versus bandejas e recipientes rígidos, demanda por embalagens blister no setor farmacêutico, redução de calibre e substituição de barreira, custos de conformidade com reciclagem e contato com alimentos, e mudanças no mix regional entre os volumes liderados por exportações da APAC e a demanda de reposição nos mercados maduros.
Para as previsões, foi utilizada análise de cenários porque os ciclos de custo e o risco de substituição podem se mover mais rapidamente do que os volumes de uso final. Os caminhos de crescimento foram definidos com base no consenso de opiniões de especialistas sobre o crescimento de alimentos embalados, produção farmacêutica e normalização esperada de preços, com lacunas tratadas pelo uso de índices de proxy de formatos de embalagem à base de folha similares quando um subsegmento não dispunha de séries temporais públicas consistentes.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de triangulação entre sinais independentes, de modo que o total de mercado é verificado em relação a balanços comerciais, indicadores de atividade de conversão e direção do consumo de embalagens por uso final antes da aprovação final. Quando uma região apresenta um salto ou queda inesperada, rastreamos a causa em um pequeno conjunto de fatores como precificação, mix de calibre ou um choque no uso final, e recontatamos as fontes quando a variação não pode ser explicada de forma clara.
Uma segunda revisão por analista é realizada para identificar problemas de unidade, inconsistências de timing cambial e dupla contagem entre os conjuntos de valor de folha para conversão e folha para recipientes. Os relatórios são atualizados em ciclo anual, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes movimentações de capacidade, mudanças regulatórias ou oscilações acentuadas de matérias-primas. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão atualizada mais recente disponível naquele momento.
Tamanho do Mercado de Embalagens de Folha de Alumínio da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
É normal observar números de mercado diferentes para embalagens de folha de alumínio, pois os estudos nem sempre contabilizam os mesmos formatos, usos finais e camadas de valor, e também podem adotar anos-base diferentes. As diferenças também surgem quando um modelo se baseia mais em sinais de produção enquanto outro se apoia mais em premissas de precificação.
Ao acompanhar os sinais de demanda no nível de formato de embalagem e atualizar o timing de repasse de preços, a Mordor Intelligence mantém a construção de valor vinculada ao uso real de folha em embalagens e evita contabilizar categorias adjacentes de embalagens de alumínio que não utilizam a folha como camada de barreira.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 30,63 bilhões de USD (2026) | |
| Global Consultancy A | 51,62 bilhões de USD (2025) | Utiliza um escopo mais amplo que pode combinar embalagens à base de folha com gastos mais abrangentes em embalagens de alumínio, e o ano-base anterior pode amplificar o impacto da inflação de custos sobre o total. |
| Industry Research Group B | 28,32 bilhões de USD (2025) | Parece adotar uma visão mais restrita orientada à conversão, com clareza limitada sobre os formatos de embalagem incluídos, podendo subestimar o valor caso a folha doméstica e certas aplicações de tampa e blister não sejam totalmente capturadas. |
A dispersão nos valores decorre principalmente do que é contabilizado como embalagem de folha, de quanto da cadeia de valor é incluído e de como a precificação é incorporada ao ano-base. Um modelo transparente que vincula os volumes por formato a sinais de uso final observáveis e aplica faixas de preço defensáveis oferece aos tomadores de decisão um número que pode ser reproduzido e testado sob estresse à medida que os insumos mudam.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de embalagens de folha de alumínio?
O mercado está em USD 30,63 bilhões em 2026.
Com que velocidade o setor deve crescer até 2031?
Tem previsão de atingir USD 38,56 bilhões, registrando um CAGR de 4,72%.
Qual região lidera o consumo?
A Ásia-Pacífico responde por 39,88% da receita de 2025, impulsionada pelo processamento de alimentos e pela produção farmacêutica.
Qual segmento de uso final está crescendo mais rapidamente?
As embalagens farmacêuticas têm projeção de crescimento a um CAGR de 6,41% até 2031, devido à expansão das embalagens blister.
Quem são os principais players neste espaço?
Novelis, Hindalco, Constantia Flexibles, Reynolds Consumer Products e Sonoco ancoram o campo competitivo.
Como as pressões de sustentabilidade estão influenciando os fornecedores?
Os produtores investem em tecnologia de reciclagem e laminados leves para atender às diretivas de resíduos da UE e às metas de carbono das marcas.
Página atualizada pela última vez em:



