
Tamanho e Participação do Mercado de Latas de Alumínio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 58.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 70.72 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.01 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
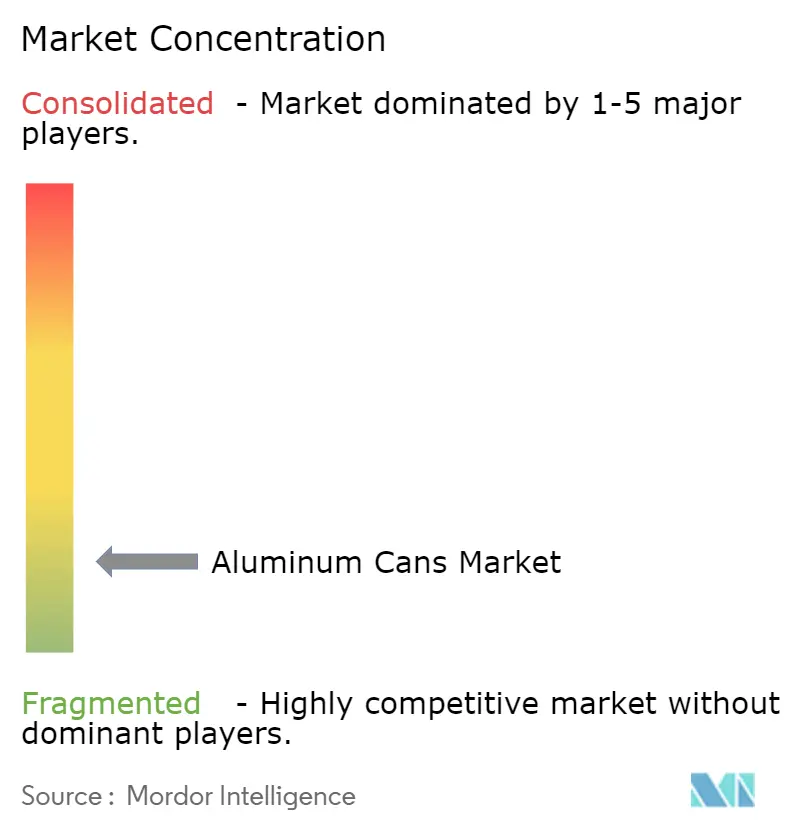
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Latas de Alumínio pela Mordor Intelligence
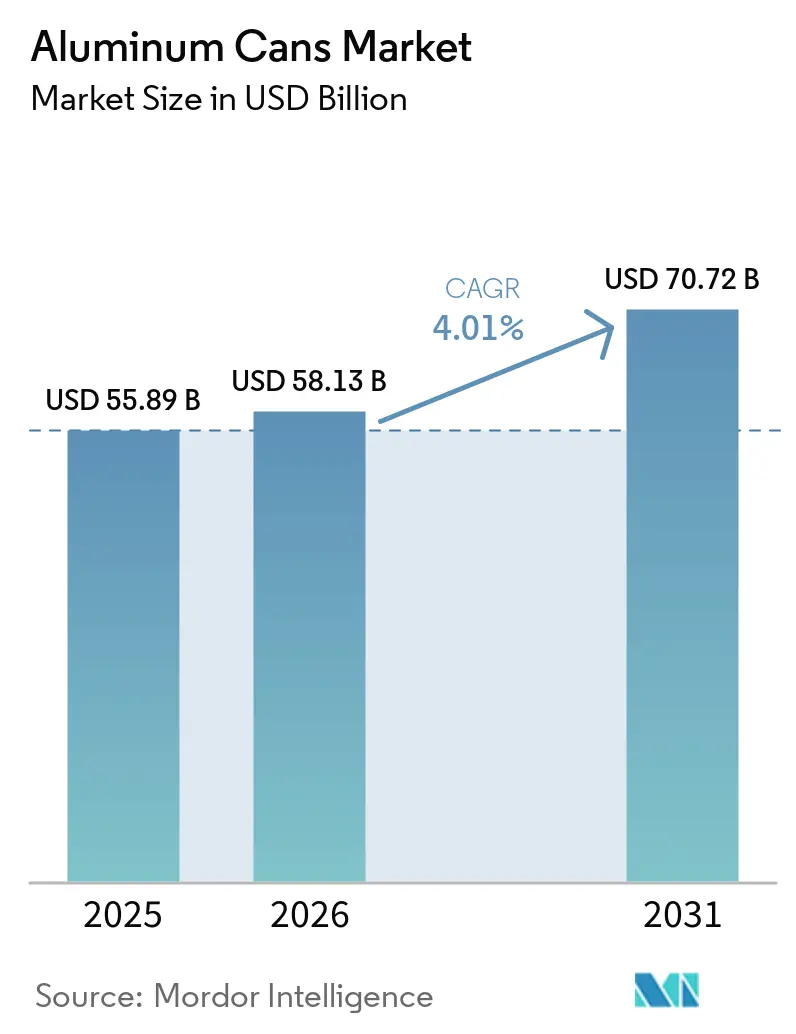
O tamanho do mercado global de latas de alumínio em 2026 é estimado em USD 58,13 bilhões, crescendo a partir do valor de 2025 de USD 55,89 bilhões, com projeções para 2031 mostrando USD 70,72 bilhões, crescendo a um CAGR de 4,01% ao longo de 2026-2031. A pressão política sustentada favorecendo a embalagem circular, a rápida adoção por produtores de bebidas que estão se afastando do PET e do vidro, e as adições de capacidade em regiões de alto crescimento sustentam coletivamente essa expansão estável. Os sistemas de retorno de depósito que garantem 90% de coleta até 2029 em toda a União Europeia melhoram acentuadamente a economia da reciclagem, levando os proprietários de marcas e conversores a acelerarem os investimentos na fabricação de latas em circuito fechado. A Ásia-Pacífico mantém sua posição de liderança graças ao aumento das rendas disponíveis urbanas, enquanto a América do Norte e a Europa aproveitam a premiumização e os mandatos de sustentabilidade em evolução para apoiar o crescimento de valor. Os gargalos de capacidade persistem, mas aquisições recentes e construções greenfield apontam para um equilíbrio de oferta gradualmente melhorando. Ao mesmo tempo, lançamentos de bebidas premium, iniciativas de vinho em lata e demanda de comércio eletrônico por formatos resistentes a amassados criam ventos favoráveis adicionais que elevam o mercado de latas de alumínio muito além das aplicações tradicionais de refrigerantes carbonatados.
Principais Conclusões do Relatório
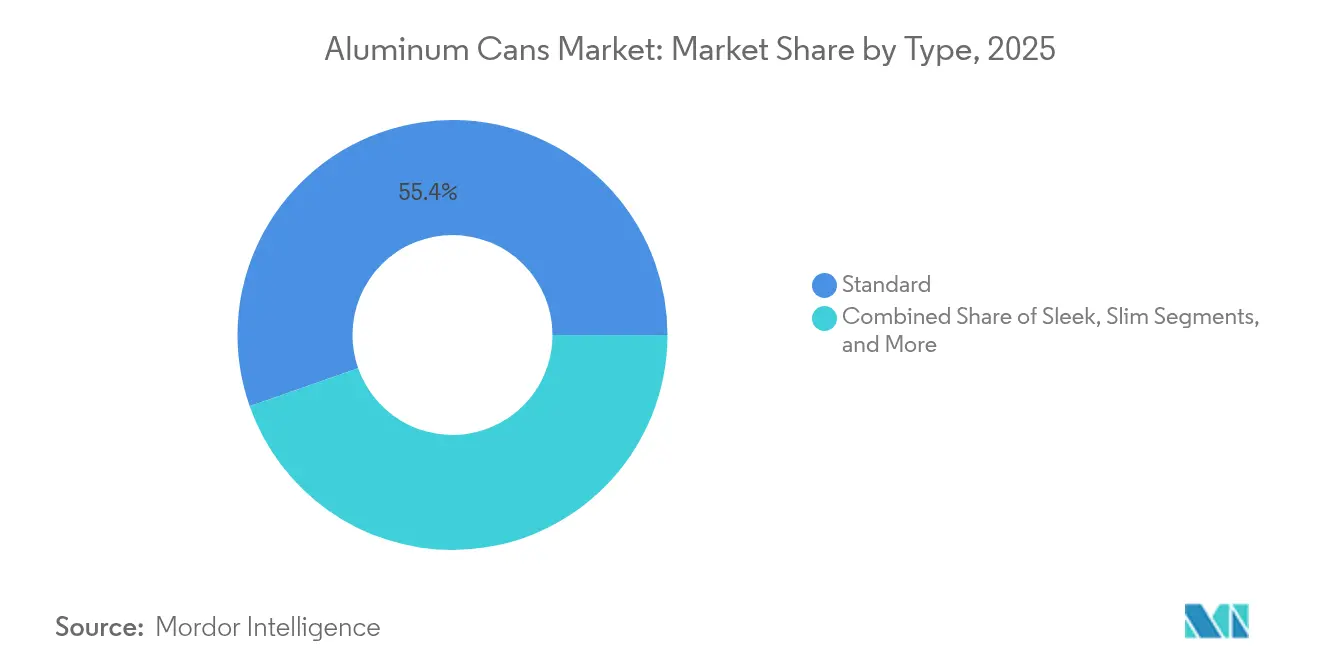
- Por tipo, os formatos padrão controlaram 55,38% da receita em 2025, enquanto as variantes sleek estão definidas para avançar a um CAGR de 4,06% até 2031.
- Por indústria do usuário final, as bebidas capturaram 48,35% da participação de mercado de latas de alumínio em 2025, enquanto as aplicações de aerossol exibem o maior CAGR projetado de 5,21% no mesmo período.
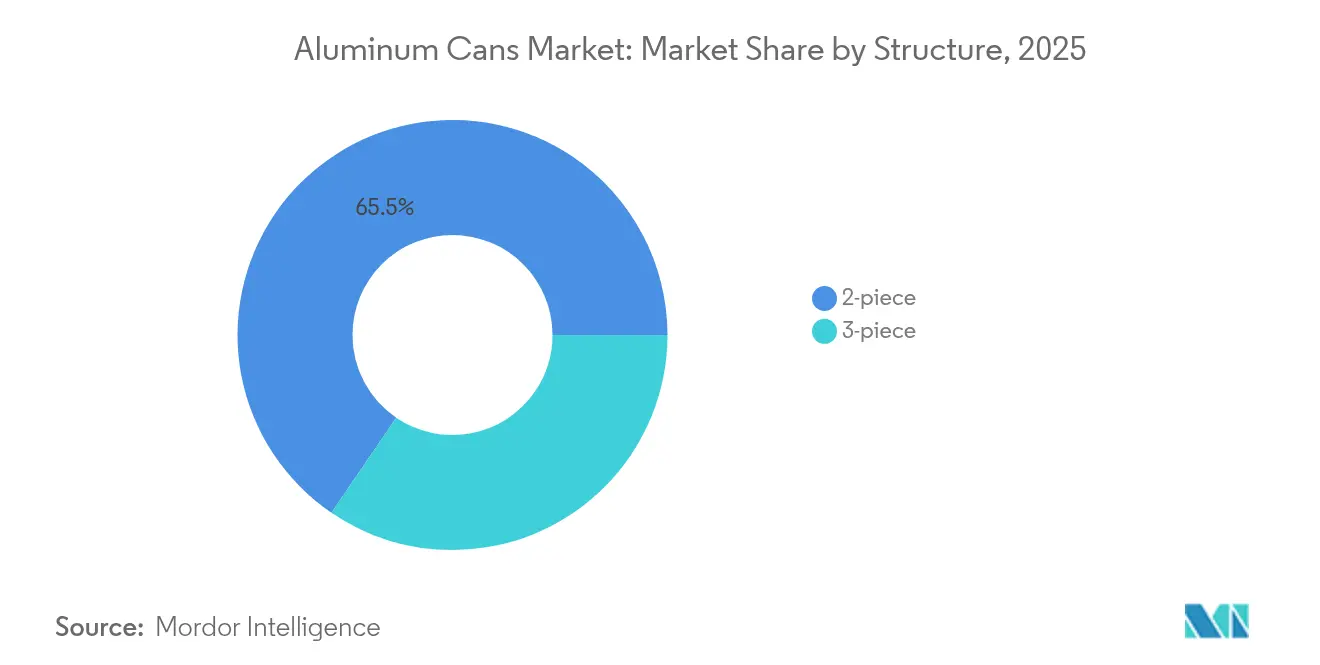
- Por estrutura, a tecnologia de 2 peças deteve 65,48% de participação do tamanho do mercado de latas de alumínio em 2025 e deverá crescer 4,48% anualmente até 2031.
- Por capacidade, a faixa de 251-500 mL representou 52,57% das receitas de 2025, mas os formatos de até 250 mL têm previsão de superar com um CAGR de 4,16% até 2031.
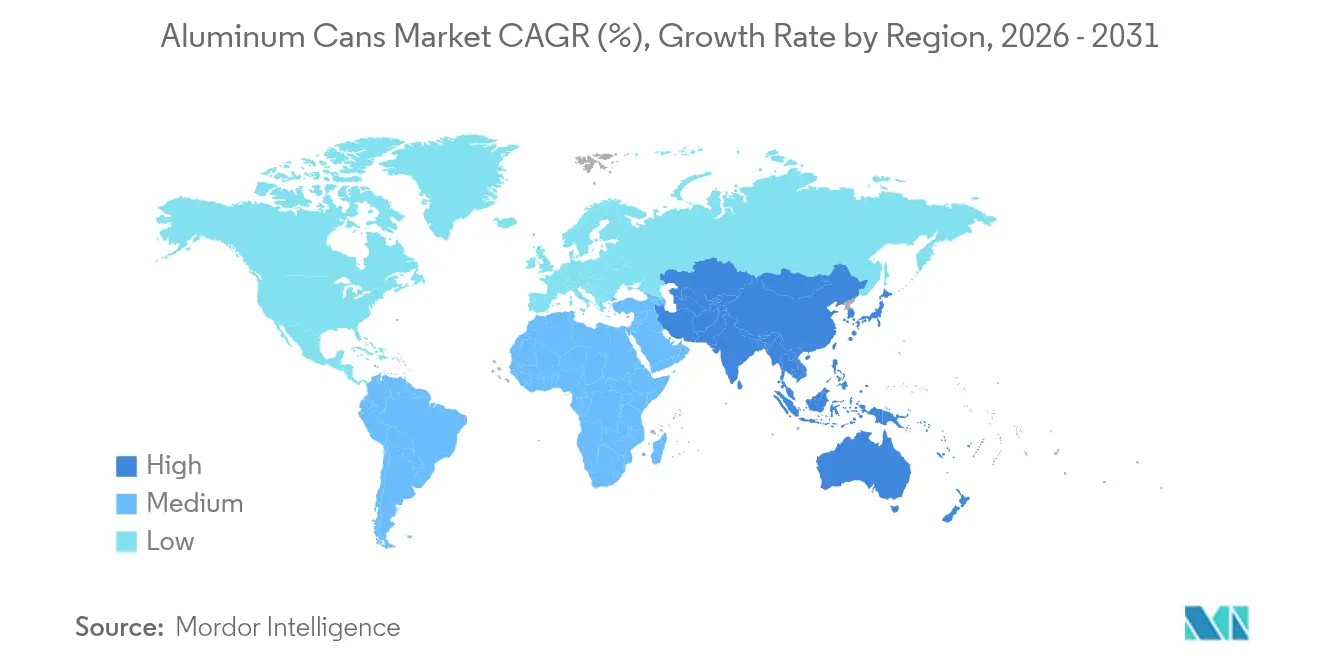
- Por geografia, a Ásia-Pacífico liderou com 40,74% de participação de mercado em 2025, e o tamanho do mercado de latas de alumínio está preparado para crescer 5,52% anualmente entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta reciclabilidade e sistemas de recuperação em circuito fechado | +1.20% | Global, liderança antecipada na UE e América do Norte | Longo prazo (≥ 4 anos) |
| Mudança do PET/vidro para o alumínio em meio às mandatos de RPE e impostos sobre plásticos | +1.50% | Europa e América do Norte, espalhando-se para a APAC | Médio prazo (2-4 anos) |
| Boom em bebidas RTD, artesanais e funcionais | +0.90% | América do Norte e Europa, transbordamento para a APAC | Curto prazo (≤ 2 anos) |
| Rápido crescimento de embalagens de vinho e destilados favoráveis a latas | +0.30% | América do Norte, Europa, Austrália | Médio prazo (2-4 anos) |
| Necessidade do comércio eletrônico por embalagens primárias resistentes a amassados | +0.20% | Centros urbanos globais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Reciclabilidade e Sistemas de Recuperação em Circuito Fechado
O alumínio retém suas propriedades metalúrgicas indefinidamente, permitindo uma circularidade material genuína que o plástico e o vidro não conseguem igualar. O Can Manufacturers Institute observa que 75% de todo o alumínio já produzido permanece em uso ativo hoje, e a refusão do alumínio secundário consome 95% menos energia do que a fundição primária.[1]Can Manufacturers Institute, "Aluminum Beverage Can Remains Most Recycled Drinks Package," canc entral.com As fundidoras europeias Constellium, Elval, Novelis e Speira harmonizaram as especificações de ligas em abril de 2024 para permitir bebidas enlatadas com até 100% de conteúdo reciclado, reduzindo as emissões de carbono em 2,6 toneladas de CO₂ por tonelada de metal e diminuindo os custos operacionais para envasadores comprometidos com metas climáticas baseadas em ciência. As taxas de reciclagem nos EUA caíram para 43% em 2023, mas investimentos apoiados pela indústria visam elevar a recuperação para 70% até 2030 e 90% até 2050, garantindo a segurança de longo prazo do fornecimento de matéria-prima para as plantas de fabricação de latas. Programas de retorno de depósito que cobrem mais de 40 bilhões de embalagens anualmente na Europa, no Canadá e em estados selecionados dos EUA aumentam materialmente os volumes de coleta, traduzindo-se em menores prêmios de sucata e margens mais sólidas para fabricantes de latas integrados. Essas vantagens estruturais coletivamente acrescentam 1,2 ponto percentual ao CAGR previsto, consolidando a reputação do alumínio como a embalagem de bebidas circular definitiva.
Mudança do PET/Vidro para o Alumínio em Meio aos Mandatos de RPE e Impostos sobre Plásticos
Os esquemas de Responsabilidade Estendida do Produtor reformulam fundamentalmente as hierarquias de custo dos materiais. A taxa base de RPE do Reino Unido para 2025 é fixada em GBP 266 por tonelada para o alumínio, muito abaixo das taxas aplicadas ao PET, às embalagens multicamadas ou às embalagens flexíveis de difícil reciclagem. A Califórnia expandiu seu programa de Valor de Reembolso de Embalagens para vinho e destilados em janeiro de 2024, ampliando imediatamente o universo endereçável de latas de bebidas em 400 milhões de unidades por ano. Enquanto isso, as regras da UE obrigam a 90% de coleta de embalagens de bebidas de uso único até 2029, uma referência que favorece fortemente o alumínio devido ao seu alto valor de sucata pós-consumo. A Austrália exigirá 80% de conteúdo reciclado em alumínio de grau alimentar até 2040, reforçando novamente a visibilidade da demanda ao longo de toda a Orla do Pacífico. Essas políticas convergentes aumentam coletivamente a atratividade do alumínio e injetam um impulso adicional de 1,5 ponto percentual nas previsões de crescimento de médio prazo.
Boom em Bebidas RTD, Artesanais e Funcionais
As receitas de sucos enlatados saltaram 8,5% para USD 1,43 bilhão em 2024, mesmo com a estagnação dos volumes gerais de bebidas. A Crown Holdings relata que 75% dos novos lançamentos de bebidas agora escolhem latas para lançamentos na América do Norte, citando o desempenho de barreira ao oxigênio e o espaço de branding em corpo inteiro como fatores decisivos. Bebidas energéticas, seltzers alcoólicos e bebidas funcionais infundidas com adaptógenos valorizam muito o peso leve do alumínio e suas propriedades de resfriamento rápido, permitindo eficiência na cadeia de frio que o vidro não consegue oferecer. O mercado de cerveja do México atingiu 80% de penetração de latas em 2024, enquanto o Brasil está no caminho para 64% até 2026, validando o impulso das latas em toda a América Latina. A rápida ascensão das bebidas funcionais enriquece o mix de produtos e eleva a utilização das linhas de envase, acrescentando aproximadamente 0,9% ao CAGR global durante a primeira metade do período de previsão.
Rápido Crescimento de Embalagens de Vinho e Destilados Favoráveis a Latas
As vinícolas da Califórnia introduziram garrafas de alumínio de 90 gramas que reduzem drasticamente o carbono da fase de transporte em comparação com o vidro de 500 gramas, conquistando espaço nas prateleiras das principais redes de supermercados que buscam SKUs premium sustentáveis. O Escritório de Impostos sobre Álcool e Tabaco e Comércio dos EUA removeu as barreiras de tamanho de envase em janeiro de 2025, legalizando formalmente uma ampla variedade de volumes de latas para vinho e destilados. As tendências de controle de porções se alinham perfeitamente com os formatos de 187 mL e 250 mL, expandindo a presença do alumínio nos canais de hospitalidade de dose única. Os obstáculos técnicos, como a migração de íons de alumínio em destilados de alta graduação, estão sendo mitigados por revestimentos internos sem epóxi aprovados pela FDA, possibilitando uma vida útil de prateleira segura de vários anos. Embora o impacto atual desse impulsionador seja modesto, a aceleração da adoção pelas marcas acrescenta 0,3% ao potencial de CAGR em horizontes de médio prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de formatos flexíveis de PET e cartonados | -0.80% | Global, mais severa em mercados sensíveis ao custo | Curto prazo (≤ 2 anos) |
| Volatilidade de preço e oferta do alumínio primário | -0.60% | Global, regiões dependentes de importação mais afetadas | Médio prazo (2-4 anos) |
| Gargalos de capacidade de fabricação de latas regionais | -0.40% | América do Norte, Europa e zonas selecionadas da APAC | Médio prazo (2-4 anos) |
| Aumento dos custos de conformidade de descarbonização do Escopo 3 | -0.30% | Europa e América do Norte, expandindo-se globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Formatos Flexíveis de PET e Cartonados
As embalagens cartonadas multicamadas e as garrafas de PET leves continuam a dominar os segmentos sensíveis ao preço, especialmente para sucos de marca própria, bebidas lácteas e água estável em prateleira, onde os proprietários de marcas priorizam o custo unitário em detrimento da reciclabilidade. Novas técnicas de modificação de glicol estenderam a vida útil do PET para carbonatação e misturas de nutrientes sensíveis, reduzindo a vantagem funcional do alumínio. Nas economias em desenvolvimento, a disposição do consumidor de pagar prêmios de sustentabilidade permanece baixa, restringindo a penetração em categorias commoditizadas. No entanto, as proibições iminentes de formatos plásticos não recicláveis em toda a UE e no Canadá, juntamente com os difíceis limites de RPE, irão gradualmente corroer a vantagem competitiva dos flexíveis. O efeito líquido é um arrasto temporário de 0,8% no CAGR do mercado de latas de alumínio entre 2025 e 2027.
Volatilidade de Preço e Oferta do Alumínio Primário
Os preços da Bolsa de Metais de Londres oscilaram entre USD 2.100-2.300 por tonelada ao longo de 2024, em meio a tensões geopolíticas e picos nos custos de energia.[2]Aluminium Journal, "Comentário sobre a Volatilidade de Preços da LME 2024," aluminiumjournal.com O Boston Consulting Group projeta um déficit de 16 milhões de toneladas até 2030 sem USD 60-90 bilhões em nova capacidade de fundição, elevando os obstáculos de custo de capital para conversores downstream. Os fabricantes de latas de pequeno e médio porte carecem de instrumentos financeiros para cobrir as oscilações de preço, desacelerando projetos greenfield na África e no Sudeste Asiático. Por outro lado, o alumínio secundário agora representa mais de 70% da chapa de corpo de lata de bebida nas regiões maduras, amortecendo a volatilidade. No geral, a incerteza no custo do metal ainda subtrai 0,6% das previsões de crescimento de médio prazo até que capacidade adicional de reciclagem ou fundições energeticamente eficientes entrem em operação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Formatos Padrão Dominam, Designs Sleek AceleramOs corpos padrão de 330 mL e 355 mL retiveram 55,38% da receita de 2025, uma participação sustentada pela compatibilidade com as linhas de envase, as maiores velocidades de linha e a densidade de palete ideal. O segmento também se beneficia da ampla familiaridade dos usuários finais, o que reduz os custos de troca para engarrafadores globais. No entanto, as latas sleek, tipificadas pelos tamanhos de 250 mL e 310 mL, estão avançando rapidamente a um CAGR de 4,06% graças à sua proporção visual premium e ao efeito de painel aprimorado em corredores de varejo lotados. Os formuladores de bebidas que atendem segmentos funcionais, de baixa caloria e de bebidas alcoólicas prontas para beber valorizam o perfil alongado para bloqueio de prateleira diferenciado e visibilidade em expositores refrigerados. A plataforma de gráficos variáveis Dynamark da Ball permite que os profissionais de marketing criem artes de tiragem limitada nos formatos padrão e sleek sem interrupções de linha, reduzindo o risco de estoque e promovendo a agilidade de campanhas. À medida que a tecnologia de impressão reduz o custo por unidade, as latas sleek deverão garantir penetração incremental em SKUs de maior margem. Formas especiais e gravações táteis permanecem incipientes, mas refletem a inovação contínua que enriquece ainda mais a experiência do consumidor. Em suma, o mercado de latas de alumínio espera a coexistência contínua de formatos padrão de alto volume e variantes sleek premium, sendo estas últimas responsáveis por ganhos de receita desproporcionais em relação à capacidade instalada.
Os corpos padrão ainda se beneficiam de uma economia de logística superior: uma caixa de 24 unidades de latas de 355 mL pesa 20% menos do que uma embalagem de vidro equivalente, reduzindo as emissões de frete e diminuindo os acidentes de empilhamento de prateleiras para os varejistas. Seu calibre mais espesso, fabricado desde a década de 1990, oferece aos conversores uma captura de margem estável mesmo com prêmios elevados de metal. No entanto, os proprietários de marcas estão dispostos a absorver um ligeiro aumento de custo para latas sleek destinadas ao posicionamento de estilo de vida, onde a ruptura visual e os indicadores percebidos de saúde superam o valor por onça. Até 2030, as unidades sleek provavelmente atingirão participação de dois dígitos no mercado, ampliando os portfólios de embalagem enquanto mantêm a compatibilidade retroativa com os equipamentos de linha legados. Assim, a diversificação de tipos reforça a resiliência mais ampla do mercado de latas de alumínio e mantém baixos os custos de troca para engarrafadores que contemplam a entrada em subcategorias de bebidas de nicho.


Por Indústria do Usuário Final:
Bebidas Predominam, Aerossóis DisparamAs bebidas representaram 48,35% das receitas globais em 2025, espelhando uma simbiose centenária entre bebidas carbonatadas e embalagens metálicas leves. Refrigerantes carbonatados, doses de energia e produtos de hidratação esportiva permanecem volumes de referência que garantem economias de escala para as laminações de chapa de lata. Lançamentos sustentados de dois dígitos de seltzers alcoólicos, tônicos infundidos com CBD e café nitro ampliam ainda mais a amplitude da categoria de bebidas, permitindo que as linhas de latas operem próximas à plena utilização mesmo durante as contrações de entressafra para refrigerantes convencionais. Enquanto isso, os enchimentos de aerossóis, de desodorantes a sprays de cozinha, têm previsão de registrar um CAGR de 5,21%, tornando-os o segmento de crescimento mais rápido dentro do mercado de latas de alumínio. Os proprietários de marcas apreciam a resistência à corrosão do alumínio para formulações contendo óleos, propelentes ou álcoois que degradam as alternativas de folha-de-flandres. Os processos aprimorados de laminação de parede permitem classificações de pressão de até 18 bar, abrindo caminho para formatos de mousse, tinta e chantili também.
Alimentos para animais de estimação e alimentos enlatados para consumo humano detêm uma fatia menor, mas oferecem demanda estável durante todo o ano, ancorada em comportamentos de rotação de estoque e compras de estoque de emergência. A Silgan Holdings registrou crescimento de dois dígitos na receita de latas de alimentos para animais de estimação em 2024, ilustrando o alinhamento da nutrição premium para animais de estimação com as características de barreira ao oxigênio do metal. As aplicações farmacêuticas e de nutraceuticos ocupam uma fronteira emergente, aproveitando as características de evidência de adulteração e dosagem precisa dos frascos de alumínio de pequeno volume. Coletivamente, a diversificação dos usuários finais isola ainda mais o mercado de latas de alumínio contra as quedas de uma única categoria, enquanto fornece múltiplos vetores de crescimento que absorvem os custos gerais de fabricação e aceleram o retorno dos ativos.
Por Estrutura:
Tecnologia de 2 Peças Comanda a EficiênciaO tamanho do mercado de latas de alumínio para corpos de 2 peças representou 65,48% das receitas globais em 2025 e se expandirá a 4,48% até 2031, à medida que as linhas de estampagem e laminação de parede funcionam acima de 2.000 latas por minuto com taxas mínimas de refugo. A remoção de uma costura longitudinal elimina uma etapa inteira de soldagem e inspeção, reduzindo o consumo de energia e diminuindo os defeitos de inclusão. O aligeiramento contínuo reduz a espessura do corpo da lata em 35% em relação aos calibres da era 2000, produzindo economias significativas de metal sem sacrificar a resistência à carga superior. A implantação de 2024 pela Crown de linhas de duas peças de alta velocidade no Brasil ilustra um compromisso em grande escala com a plataforma [CROWNCORK.COM]. Embora as construções de 3 peças permaneçam úteis para formatos de grande porte ou formas intrincadas, elas apresentam crescimento inferior a 3% à medida que as marcas de bebidas padronizam cada vez mais os corpos de 2 peças para a otimização do CAPEX.
Os processos emergentes de repuxamento-redimensionamento (DRD) e extrusão por impacto abrem avenidas adicionais para garrafas de aerossol, vinho e destilados em formato moldado, onde a identidade da marca comanda preços premium nas prateleiras. A aquisição pela Ball da Alucan, sediada na Espanha, adiciona expertise em DRD que se integra às aspiracionais categorias de cuidados pessoais e domésticos. Ao longo do período de previsão, as inovações estruturais parecem consolidar-se em torno da tátil de 2 peças complementada por ofertas extrudidas de nicho, uma combinação que preserva a eficiência enquanto satisfaz as exigências de diferenciação impulsionadas pelas marcas. Consequentemente, os planejadores de produção mantêm alta rotatividade de ativos, enquanto os fornecedores de compostos, anéis e tampas ancoram os ecossistemas de MRO que suportam o tempo de atividade sustentado dos equipamentos.
Por Capacidade:
Médio Porte Lidera, Pequeno Formato Cresce Mais RápidoAs latas de 251-500 mL representaram 52,57% da receita global em 2025, consolidando seu papel como o tamanho universal de bebida de dose única na maioria das culturas. Sua geometria equilibra perfeitamente o volume de refresco, a área de superfície para arte da marca e a densidade de acondicionamento nos paletes padrão. Mesmo assim, os formatos abaixo de 250 mL, incluindo minirrefrigerantes de 150 mL e spritzers de vinho de 187 mL, estão testemunhando a escalada mais acentuada, com um CAGR de 4,16% até 2031. Os consumidores preocupados com a saúde percebem as porções menores como controladas e responsáveis em termos calóricos, possibilitando pontos de preço premium em uma base por onça. As marcas de drinques artesanais exploram as minilatas para pacotes de variedade para misturar e combinar que incentivam o upgrade e a exploração.
Inversamente, as latas acima de 500 mL atendem a segmentos familiares maiores ou que buscam valor, mas enfrentam dificuldades com o espaço nas portas dos refrigeradores e a tributação incremental em mercados que avaliam taxas volumétricas sobre o álcool. Ainda assim, os "tall-boys" de 568 mL permanecem culturalmente enraizados em vários segmentos de cerveja europeus, oferecendo crescimento de volume oportunístico alinhado a eventos esportivos e temporadas de festivais. No front de fabricação, um formato não canibaliza o outro; os fabricantes de corpos modernos podem trocar as ferramentas dentro de um turno, permitindo que as plantas flexibilizem a produção de acordo com os programas de merchandising regionais. Assim, a capacidade diversificada permite que o mercado de latas de alumínio acomode tanto micro-porções premium quanto saciadores de sede convencionais.
Análise Geográfica
Mercado de Latas de Alumínio da APAC
A Ásia-Pacífico contribui com 40,74% das vendas globais, e o tamanho do mercado de latas de alumínio da região está projetado para avançar 5,52% ao ano até 2031, sustentado pelo aumento da renda disponível da classe média, pela cultura de conveniência urbana e pelas restrições autoritativas ao uso de plásticos descartáveis na China, na Índia e no Japão. A China mantém a posição de liderança com capacidade de laminação própria e um vibrante setor de bebidas doméstico que, em conjunto, supera a dependência de importações. A expansão de 10 bilhões de USD da Hindalco amplia o fornecimento doméstico de metal na Índia, em antecipação à adoção de latas por produtores locais de refrigerantes, bebidas energéticas e alcopops. O ambiente maduro de bebidas do Japão estimula a inovação em latas premium de chá e café artesanal, auxiliado pelas metas de emissão líquida zero do Grupo Asahi, que impulsionam mudanças nas aquisições. O Sudeste Asiático é igualmente dinâmico; a NS-Siam United Steel alocou 58,5 milhões de USD para reforçar a produção de folha de flandres, mas simultaneamente estabelece parcerias com fornecedores estrangeiros de chapas para latas, sinalizando caminhos de desenvolvimento combinados tanto para as cadeias de suprimentos ferrosas quanto para as de alumínio.
Mercado de Latas de Alumínio da América do Norte
A América do Norte ocupa o segundo lugar em tamanho absoluto, embora seus volumes unitários estejam estagnados. Em vez disso, a região concentra-se na migração para latas elegantes, slim e especiais termocromáticas, que proporcionam margens mais elevadas. A Ball expediu aproximadamente 49 bilhões de embalagens em 2023, representando 36% da participação de mercado de latas de alumínio regional e registrando avanços significativos no conteúdo reciclado à medida que os sistemas de recuperação ganham escala. A expansão dos programas estaduais de depósito de embalagens nos EUA, somada à implementação de programas de Responsabilidade Estendida do Produtor no Canadá, fortalece o fornecimento de sucata secundária, elevando o conteúdo reciclado na chapa para corpo de latas a níveis recordes e reduzindo os custos de aquisição de metal para os conversores.
Mercado de Latas de Alumínio da Europa
A Europa, embora madura, apoia-se fortemente em instrumentos regulatórios para acelerar a mudança modal do PET para o alumínio. Com a meta de coleta de 90% da UE se aproximando, os proprietários de marcas pagam antecipadamente pela conformidade ao reservar contratos plurianuais de fornecimento de latas de alumínio, que estabilizam as carteiras de pedidos dos conversores. O próximo programa de retorno de depósitos do Reino Unido canalizará 14 bilhões de embalagens metálicas para circuitos de ciclo fechado anualmente, consolidando a segurança de matéria-prima. A Alemanha e a França promovem agressivamente projetos-piloto de vinho em lata, expandindo-se além do espaço consolidado da cerveja. Esses fatores permitem que os produtores europeus implantem nova capacidade enquanto aumentam as velocidades de linha e integram energia renovável no local, garantindo que o mercado de latas de alumínio no bloco cresça em valor mesmo onde os volumes aumentam de forma modesta.

Panorama regulatório
A política está moldando cada vez mais a demanda por latas de alumínio por meio de regras de EPR para embalagens, sistemas de retorno de depósito e requisitos de reciclabilidade. Na Europa, o Regulamento (UE) 2025/40 sobre embalagens e resíduos de embalagens (PPWR) aplica-se, em geral, a partir de 12 de agosto de 2026, reforçando as expectativas de design para reciclabilidade e rotulagem e vinculando a economia do mercado ao desempenho de coleta, incluindo a meta de coleta de 90% para latas de bebidas metálicas até 2029 referenciada na orientação da UE.
No Reino Unido, os Producer Responsibility Obligations (Packaging and Packaging Waste) (Amendment) Regulations 2025 entraram em vigor em 1º de janeiro de 2026 e operam junto com as obrigações de EPR administradas pela DEFRA (incluindo a conformidade baseada em PRN), com uma meta de 62% para o setor de reciclagem de alumínio em 2026. Nos Estados Unidos, a visibilidade da cadeia de suprimentos e dos fluxos de reciclagem ganhou atenção legislativa em 2026 por meio de projetos de lei apresentados na Câmara, incluindo o Counting Aluminum Net Surplus (CANS) Act (H.R. 7992), que determina o estudo contínuo dos resíduos de alumínio em aterros e dos fluxos do mercado de sucata, e o Secure Aluminum Supply Chains Act, que direciona a USITC a investigar riscos ligados às exportações de sucata de alumínio para nações de interesse.
Análise da cadeia de valor
A cadeia de valor das latas de alumínio vai do bauxita e alumina upstream até a fusão primária de alumínio, passando pelas laminadoras que produzem chapa para corpo de lata, tampa e aba. Os fabricantes de latas formam as latas, predominantemente por meio de estiramento e conformação de parede em duas peças, antes de fornecê-las aos proprietários de marcas para enchimento e distribuição, com o desempenho downstream ligado à velocidade da linha, à capacidade de decoração e impressão e aos sistemas de controle de qualidade.
O alumínio secundário é uma ligação chave na cadeia, especialmente as latas de bebida usadas (UBCs), que são refundidas e moldadas em lingotes de laminação para sustentar o fornecimento de lata para lata em circuito fechado. Instalações como a operação da Constellium em Muscle Shoals estão posicionadas nessa interface entre reciclagem e laminação. A coordenação do setor também ajuda a estabilizar a matéria-prima circular: a Global Beverage Can Circularity Alliance (GBCCA), fundada durante a COP28 com membros incluindo o International Aluminium Institute, o Can Manufacturers Institute e a Aluminum Association, tem como meta 80% de reciclagem global até 2030 e quase 100% até 2050, alinhando marcas, recicladores e fornecedores de chapas em torno de maior recuperação e disponibilidade de conteúdo reciclado.
Cenário Competitivo
O mercado de latas de alumínio apresenta alta concentração; Ball Corporation, Crown Holdings e Ardagh Metal Packaging juntos detêm cerca de 60% das receitas globais, possibilitando economias de escala no fornecimento de chapa de lata, fabricação de tampas e logística. A Ball comanda aproximadamente 36% da América do Norte, enviando 49 bilhões de unidades em 2023 por meio de 13 plantas regionais que oferecem entregas just-in-time aos maiores envasadores do continente. A Crown Holdings aproveita a diversificação geográfica, obtendo mais de 40% da renda do segmento da América Latina após recentes expansões de plantas no Brasil. A Ardagh mantém acordos de longo prazo de fornecimento de chapa, tendo recentemente estendido um pacto norte-americano com a Novelis em janeiro de 2024, sinalizando força de comprador na aquisição de metal upstream.
A consolidação continua: a Sonoco adquiriu a Eviosys por USD 3,9 bilhões em dezembro de 2024, combinando instantaneamente a segunda maior rede de latas de alimentos da Europa com a base norte-americana da Sonoco, desbloqueando um potencial de sinergia de USD 100 milhões. A Ball adquiriu a Florida Can Manufacturing e a Alucan, sediada na Espanha, para fortalecer as redes de fornecimento regionais e obter tecnologia de aerossol extrudido, respectivamente. Os players regionais menores buscam posições competitivas por meio de impressão especializada, capacidade de troca rápida ou incentivos governamentais locais que compensam prêmios de sucata mais elevados. As corridas tecnológicas se concentram em revestimentos internos sem bisfenol, fornos de recozimento prontos para hidrogênio e inspeção visual habilitada por IA, que em conjunto reduzem as taxas de defeito e reforçam as credenciais de sustentabilidade. Com os proprietários de marcas endurecendo a contabilidade do Escopo 3, os fornecedores que demonstram alto conteúdo reciclado e baixa pegada de carbono desfrutam de status de fornecedor preferencial.
No geral, a indústria de latas de alumínio equilibra as economias de escala com a inovação direcionada, garantindo que, mesmo à medida que os principais players se consolidam, os nichos permaneçam abertos para participantes ágeis que se concentram em design, sustentabilidade ou nichos de serviço regional. Os reguladores antitruste nas principais jurisdições mantêm atenção vigilante sobre as tendências de fusões e aquisições, mas até o momento, as desinvestimentos de plantas e as parcerias de fabricação sob contrato mantiveram a contestabilidade do mercado intacta.
Líderes do Setor de Latas de Alumínio
-
Ball Corporation
-
Crown Holdings, Inc.
-
Silgan Holdings Inc.
-
Ardagh Group S.A.
-
CAN-PACK S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Latas de Alumínio
- Ball Corporation
- Crown Holdings Inc.
- Ardagh Group S.A.
- Silgan Holdings Inc.
- CAN-PACK S.A.
- Novelis Inc.
- ORG Technology Co. Ltd.
- Toyo Seikan Group Holdings Ltd.
- CPMC Holdings Limited
- Baosteel Packaging Co. Ltd.
- Envases Universales
- Tecnocap Group
- CCL Container Inc.
- Massilly Holding S.A.S
- Nampak Ltd.
- Saudi Arabia Packaging Industry (SAPIN)
- Can-One Berhad
- Alltub Deutschland GmbH
- Baofeng Group Co. Ltd.
- Trivium Packaging B.V.

Oportunidades de mercado e perspectivas futuras
Adições de capacidade em mercados emergentes de bebidas estão criando espaços em branco à medida que a penetração de latas aumenta e o fornecimento local permanece restrito. Na Índia, a Crown Holdings anunciou em abril de 2026 uma instalação de última geração para latas de bebidas com duas linhas no norte da Índia, com capacidade anual estimada de 2,2 bilhões de latas, enquanto a AGI Greenpac iniciou a construção em maio de 2026 de uma fábrica de latas de bebidas de alumínio em Hathras, Uttar Pradesh, com capacidade anual planejada de 1,6 bilhão de latas. Juntos, esses movimentos apontam para uma localização mais rápida da fabricação de latas próxima a ecossistemas de enchimento em rápido crescimento.
A reciclagem e a conversão de lata para lata também oferecem um conjunto prático de oportunidades, apoiado por desempenho de coleta mensurado e projetos nomeados. A European Aluminium e a Metal Packaging Europe relataram uma taxa de reciclagem de latas de bebida de alumínio de 76,3% em toda a UE, Reino Unido, Suíça, Noruega e Islândia para 2023, indicando um fluxo grande e financiável de UBCs. A Novelis está expandindo sua planta de reciclagem em Latchford, Reino Unido, para mais do que dobrar a capacidade de reciclagem de latas de bebida para 85.000 toneladas por ano até o final de 2026, e a lacuna entre a coleta e a verdadeira reciclagem de lata para lata, na qual apenas uma minoria das latas recicladas retorna à chapa para latas, ainda deixa espaço para investimento em triagem, remoção de revestimento e alinhamento de especificações com as laminadoras, ao lado de metas políticas como o parâmetro de coleta da UE para 2029.
Recent Industry Developments in Mercado de Latas de Alumínio
- Maio de 2026: a Ball Corporation confirmou que sua instalação de latas de bebida em Millersburg, Oregon, está planejada para entrar em operação no final de 2026, com capacidade comprometida por meio de acordos de escoamento de longo prazo com clientes. O anúncio mostra como a nova capacidade de fabricação de latas na América do Norte está sendo garantida por demanda contratada, à medida que os fornecedores gerenciam alta utilização e reduzem a exposição a variações de volume spot.
- Maio de 2025: a Crown adicionou uma linha de latas de bebida de alta velocidade em Ponta Grossa, Brasil, para apoiar a expansão da demanda por latas em toda a América Latina. A linha adicional melhora a capacidade de resposta regional para clientes de bebidas e apoia a estratégia da Crown de usar expansões na América Latina para equilibrar sua pegada de capacidade global.
- Outubro de 2024: a Ball lançou o Dynamark Advanced Pro, gráficos variáveis, em suas linhas na EMEA para expandir a personalização e a capacidade de design para tiragens mais curtas para marcas de bebidas. A flexibilidade de decoração aprimorada dá aos convertedores mais espaço para captar volumes premium e promocionais sem exigir grandes formações de estoque, apoiando a experimentação de marcas em formatos padrão e esguios.


Mercado de Latas de Alumínio Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de latas de alumínio é definido como o valor gerado pela fabricação e venda de corpos e tampas de latas de alumínio utilizados para embalar bebidas, alimentos, aerossóis e outros produtos de consumo ou industriais, no comércio global e no abastecimento doméstico.
Exclusões de escopo: este dimensionamento exclui formatos de embalagem de alumínio que não sejam latas, como embalagens à base de folha, bandejas e laminados flexíveis, e também exclui latas de aço, a menos que o item seja uma lata de alumínio.
Visão Geral da Segmentação
-
Por Tipo
- Padrão
- Sleek
- Slim
- Outros Tipos
-
Por Indústria do Usuário Final
-
Bebidas
- Bebidas Alcoólicas
- Bebidas Não Alcoólicas
-
Alimentos
- Alimentos Enlatados
- Alimentos para Animais de Estimação (Úmidos e Petiscos)
- Aerossol
- Outras Indústrias de Usuários Finais
-
Bebidas
-
Por Estrutura
- 2 Peças
- 3 Peças
-
Por Capacidade
- Até 250 mL
- 251 - 500 mL
- Mais de 500 mL
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
-
Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Malásia
- Restante da Ásia-Pacífico
-
Oriente Médio e África
-
Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
-
África
- África do Sul
- Nigéria
- Restante da África
-
Oriente Médio
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do cenário de oferta e demanda utilizando estatísticas públicas de fácil rastreamento. Consultamos fontes como o UN Comtrade para fluxos comerciais de embalagens de alumínio e insumos relacionados, o USGS para o contexto da indústria de alumínio, indicadores macroeconômicos do Banco Mundial e do FMI para o contexto de consumo e inflação, e agências governamentais de meio ambiente para metas de reciclagem e regulamentações de embalagens que impactam a adoção de latas.
Em seguida, registros de empresas, apresentações para investidores, comunicados à imprensa e publicações de associações de embalagens foram utilizados para mapear adições de capacidade, pegadas de produção regional e formatos típicos de latas em circulação. Quando necessário, assinaturas pagas que consolidam dados financeiros e notícias de empresas foram utilizadas para verificar cruzadamente as mudanças de produção, enquanto um banco de dados de embarques de importaão e exportação em nível de remessa foi utilizado seletivamente para validar padrões comerciais direcionais para latas e movimentos de insumos. As fontes documentais listadas aqui são ilustrativas, e verificamos outros documentos públicos para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Os insumos primários foram coletados por meio de entrevistas com especialistas e pesquisas estruturadas com fabricantes de latas, fornecedores de tampas de latas, envasadores de bebidas e alimentos e equipes de compras de embalagens, seguidas de discussões com recicladores e entidades do setor para manter as premissas de taxa de recuperação realistas. Por se tratar de um mercado global, equilibramos perspectivas entre APAC, EMEA e as Américas para que as diferenças regionais na penetração e nos preços de latas pudessem ser refletidas, e então verificamos novamente em relação ao modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 20% | APAC: 41% |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 26% | EMEA: 34% |
| Players menores: 21% | Gerentes: 54% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O dimensionamento central utiliza uma abordagem top-down em que a demanda por embalagens é reconstruída a partir de pools de consumo de uso final e, em seguida, filtrada pela penetração de latas de alumínio por região e categoria de produto. Para manter os totais realistas, corroboramos com aproximações bottom-up seletivas, como sinais de capacidade de linha de latas amostrados, verificações de mix de formato de latas e verificações de sanidade de preço por mil latas discutidas com participantes do setor.
Os principais insumos incluem tendências de volume de bebidas (refrigerantes, cerveja e segmentos prontos para beber), mudanças nas preferências de embalagens do plástico para o metal, peso médio das latas e ritmo de redução de peso, taxas de reciclagem e compromissos de conteúdo reciclado, e padrões regionais de utilização de capacidade que afetam a disponibilidade e os preços. Quando os sinais bottom-up eram incompletos para países menores, utilizamos índices de proxy baseados na produção de bebidas e na dependência de importações, e então verificamos novamente o uso implícito de latas per capita para que o resultado permanecesse plausível.
Para as previsões, foi utilizada análise de cenários com um caso central ancorado ao crescimento esperado de bebidas e melhorias de reciclagem orientadas por políticas, ajustado com visões de especialistas sobre movimentos de preços de latas e adições de capacidade. As premissas foram mantidas em termos de USD com temporização de câmbio consistente para que as variações ano a ano reflitam o movimento do mercado e não o ruído de conversão.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de múltiplas rodadas de triangulação entre indicadores de demanda, sinais de capacidade de oferta e verificações de direção de comércio, seguidas de revisões de variância nos totais regionais e globais. Se os resultados de preços ou volumes se moverem fora das faixas esperadas, reavaliamos os fatores determinantes e acionamos novos contatos direcionados com entrevistados para confirmar se a mudança é real ou gerada pelo modelo.
Antes da aprovação final, o modelo e as premissas passam por etapas de revisão analítica que incluem verificações de anomalias, verificações de consistência de unidades e verificações de continuidade entre anos para que os picos sejam explicados e documentados. Os relatórios são atualizados anualmente, com atualizações intermediárias realizadas quando ocorrem eventos materiais, e uma verificação final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Latas de Alumínio da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para latas de alumínio podem diferir entre as fontes, mesmo quando o nome do tema é o mesmo, porque o escopo e a lógica de contagem nem sempre estão alinhados. A tabela de referência destaca como o momento do ano-base, o que é incluído como lata de alumínio e como o preço é tratado podem mover o número para cima ou para baixo.
Um fator comum de divergência é se a estimativa está centrada em sistemas completos de latas de alumínio para usos em bebidas, alimentos e aerossóis, ou se se apoia mais fortemente nos sinais de demanda exclusivamente de bebidas e, em seguida, escala para outros usos com índices amplos. Outro fator é o caminho de precificação, em que algumas estimativas assumem uma inflação mais rápida no preço das latas ou não normalizam para redução de peso, conteúdo reciclado e mudanças no mix regional, o que pode alterar o resultado de valor mesmo que os volumes unitários sejam semelhantes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 58,13 bilhões de USD (2026) | |
| Industry Publisher A | 63,20 bilhões de USD (2025) | Utiliza um ano-base de 2025 e uma construção de valor mais ampla que pode antecipar efeitos de inflação e mix, o que torna a comparação direta com um ponto de partida de 2026 sensível ao momento de precificação e câmbio. |
| Global Publisher B | 53,70 bilhões de USD (2025) | Apoia-se em uma âncora de ano-base diferente e pode aplicar uma interpretação mais restrita de quais aplicações de latas não relacionadas a bebidas são contabilizadas, o que pode comprimir o total de valor nos primeiros anos. |
A tabela mostra uma variação que é amplamente explicada pela escolha do ano-base e pela forma como os formatos de embalagem adjacentes e os usos não relacionados a bebidas são tratados. No modelo da Mordor Intelligence, o valor de 2026 está vinculado à demanda de latas de alumínio em bebidas, alimentos, aerossóis e outros usos finais, com precificação normalizada para mix regional e redução de peso, de modo que o total permaneça rastreável a fatores claros de volume e preço.


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de latas de alumínio até 2031?
A previsão é de atingir USD 70,72 bilhões até 2031, crescendo a um CAGR de 4,01%.
Qual região lidera o crescimento da demanda por latas de alumínio para bebidas?
A Ásia-Pacífico lidera tanto a participação atual quanto o crescimento previsto, expandindo-se a um CAGR de 5,52% até 2031.
Por que as latas sleek estão ganhando popularidade entre as marcas de bebidas?
Os formatos sleek apoiam o posicionamento premium, oferecem presença diferenciada nas prateleiras e devem crescer 4,06% anualmente.
Como os sistemas de retorno de depósito influenciam a demanda por latas de alumínio?
As taxas de coleta obrigatórias de 90% aumentam o conteúdo reciclado, reduzindo os custos de materiais e fortalecendo a preferência pelas embalagens de alumínio.
Qual é a maior restrição que os fabricantes de latas enfrentam hoje?
A volatilidade nos preços do alumínio primário, aliada aos déficits de oferta previstos para 2030, representa a maior pressão de custo.
Qual segmento de usuário final deve se expandir mais rapidamente?
As aplicações de aerossol lideram com um CAGR de 5,21%, à medida que as marcas de cuidados pessoais e domésticos buscam embalagens metálicas recicláveis.
Página atualizada pela última vez em:


