
Tamanho e Participação do Mercado de Assentos para Aeronaves
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.56 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.84 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.84 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Assentos para Aeronaves pela Mordor Intelligence
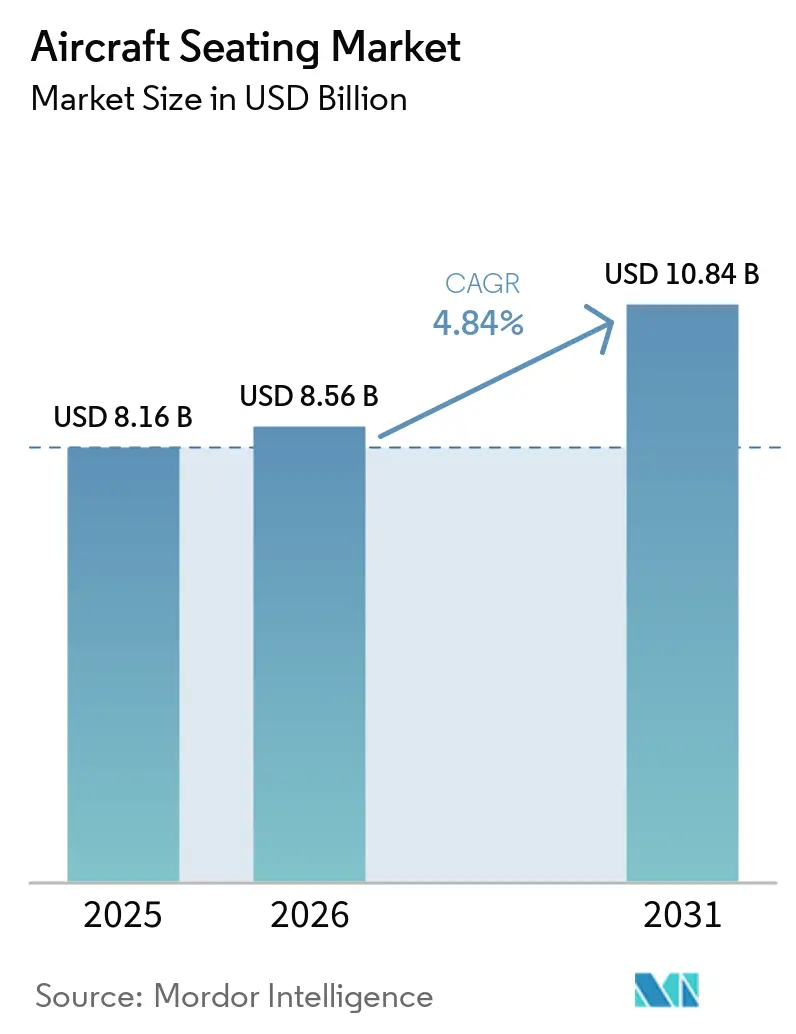
O tamanho do mercado de assentos para aeronaves foi avaliado em 8,16 bilhões de USD em 2025 e está previsto para crescer de 8,56 bilhões de USD em 2026 para atingir 10,84 bilhões de USD até 2031, a um CAGR de 4,84% durante o período de previsão (2026-2031). As carteiras de pedidos pendentes dos fabricantes de aeronaves mantêm a demanda por assentos linefit visível ao longo de vários anos de produção. As companhias aéreas também estão investindo em cabines porque privacidade, acesso direto ao corredor e produtos premium melhores podem aumentar a receita de passageiros. Esses programas estendem a demanda além das novas aeronaves porque também se aplicam a frotas de meia-vida. Os fornecedores, portanto, precisam de capacidade para programas de aeronaves de corredor único de alto volume, mantendo recursos de engenharia para trabalhos personalizados em aeronaves de fuselagem larga. A capacidade de certificação, a seleção de materiais e a confiabilidade de entrega continuam sendo centrais para a competição no mercado de assentos para aeronaves.
Principais Conclusões do Relatório
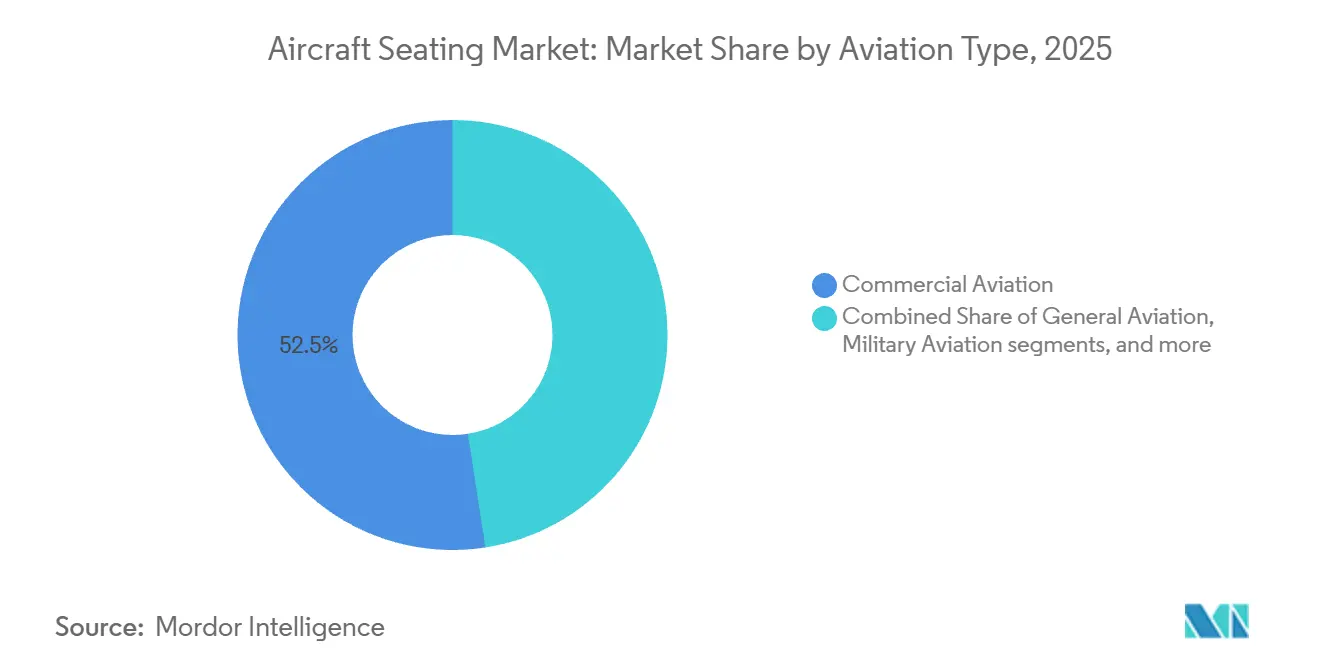
- Por tipo de aviação, a aviação comercial detinha 52,45% da participação do mercado de assentos para aeronaves em 2025, enquanto a aviação geral está prevista para crescer a um CAGR de 5,72% até 2031.
- Por classe de assento, os assentos de passageiros detinham 48,62% da participação do mercado de assentos para aeronaves em 2025 e estão previstos para crescer a um CAGR de 7,47% até 2031.
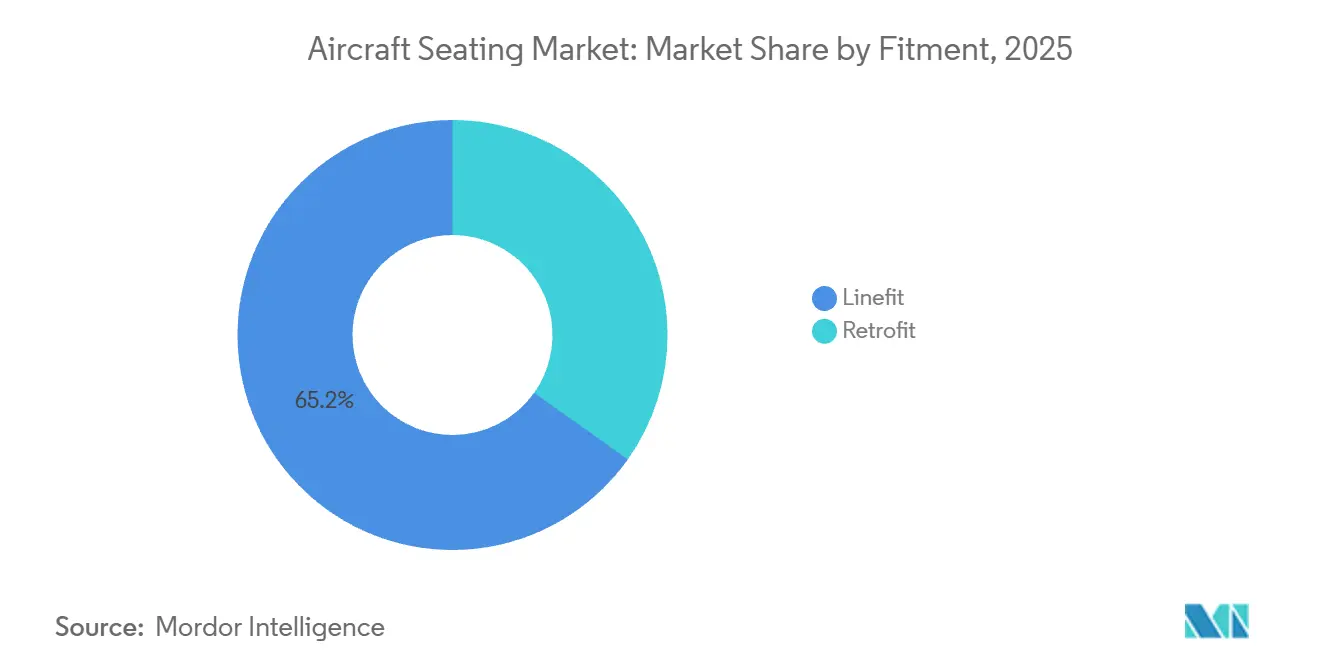
- Por instalação, o linefit detinha 65,18% da participação do mercado de assentos para aeronaves em 2025, enquanto o retrofit está previsto para crescer a um CAGR de 5,17% até 2031.
- Por componente, as estruturas detinham 65,18% da participação do mercado de assentos para aeronaves em 2025 e estão previstas para crescer a um CAGR de 5,71% até 2031.
- Por geografia, a América do Norte representou 43,61% da participação em 2025, e a Ásia-Pacífico está prevista para registrar um CAGR de 6,48% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Assentos para Aeronaves
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (%) Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento nas entregas de aeronaves comerciais e expansão de frotas | +2.10% | Global, concentrado na Ásia-Pacífico e na América do Norte | Curto prazo (≤ 2 anos) |
| Demanda por reconfiguração e retrofit de cabines premium | +1.20% | América do Norte, Oriente Médio, Europa | Curto prazo (≤ 2 anos) |
| Programas de modernização de frotas e aquisição militar | +1.00% | América do Norte, Europa, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Redução de peso e consumo de combustível | +0.70% | Global | Médio prazo (2-4 anos) |
| Melhorias de resistência a impactos e sobrevivência de tripulações aéreas | +0.50% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Reconfiguração modular de missão para aeronaves de transporte e MEDEVAC | +0.30% | América do Norte, Europa, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento nas Entregas de Aeronaves Comerciais e Expansão de Frotas
A Airbus reportou uma carteira de pedidos de 9.352 aeronaves em julho de 2026, incluindo 7.574 compromissos da família A320neo.[1] A Boeing também tinha mais de 6.700 aeronaves em carteira, com a família B737 representando uma grande parcela de seu pipeline de aeronaves de corredor único. Cada nova entrega de aeronave de corredor único ou fuselagem larga requer um programa de assentos de cabine e vincula os fornecedores aos cronogramas de produção das aeronaves. A Airbus entregou 793 aeronaves comerciais a 91 clientes em 2025 e encerrou o ano com uma carteira de 8.754 aeronaves. A expansão do C919 da COMAC também cria um caminho de qualificação separado na China, onde fornecedores domésticos podem acumular experiência em plataformas locais. A China transportou 776,1 milhões de passageiros em 2025, tornando os programas de aeronaves locais relevantes para a demanda de assentos a longo prazo.
Demanda por Reconfiguração e Retrofit de Cabines Premium
As companhias aéreas estão financiando reformas de cabines para melhorar o valor das viagens premium de longa distância e renovar aeronaves mais antigas. A Delta comprometeu mais de 1 bilhão de USD para suítes Delta One de próxima geração nas aeronaves A350-1000 recebidas e retrofits nos A330-200/300. A Delta espera que 90% de seus assentos Delta One tenham portas de privacidade deslizantes até 2030. Esses programas criam oportunidades plurianuais no mercado de assentos para aeronaves para fornecedores capazes de atender aos requisitos de design e certificação das companhias aéreas. O trabalho é especialmente importante em aeronaves de fuselagem larga, onde uma aprovação de assento atrasada pode adiar toda uma conversão de cabine. O enquadramento da Parte 21 da EASA continua a moldar o processo de qualificação para produtos de aeronaves utilizados por operadores europeus.[2]
Modernização de Frotas e Programas de Aquisição Militar
Os programas militares adicionam demanda que não segue os ciclos de tráfego das companhias aéreas tão de perto quanto os assentos comerciais. O Exército dos EUA concedeu à Point Blank Enterprises uma modificação de contrato de 13,77 milhões de USD em 2025 para o programa de Assento de Piloto Blindado com Resistência a Impactos Avançada do UH-60M. O valor acumulado do programa atingiu 31,88 milhões de USD até outubro de 2028. Os requisitos de assentos militares concentram-se em resistência a impactos, sobrevivência e qualificação específica para cada plataforma. Aeronaves de transporte, helicópteros, missões especiais e aeronaves de combate utilizam especificações de assentos distintas, o que limita a substituição direta entre produtos. Essa diversificação pode fornecer ao mercado de assentos para aeronaves uma fonte de demanda mais estável quando o momento de aquisição das companhias aéreas muda.
Redução de Peso e Consumo de Combustível
Os fornecedores de assentos estão utilizando materiais mais leves porque o peso das aeronaves afeta o consumo de combustível em operações repetidas. A STELIA Aerospace declarou que seu assento OPERA Essential reduz o peso em 30% e utiliza 40% menos peças do que os designs convencionais. A RECARO introduziu o R2 SPRINT no terceiro trimestre de 2025, oferecendo economia de peso de mais de 15% para aplicações nos A319, A320, A321 e B737. As estruturas compostas requerem testes rigorosos de fogo, fumaça, toxicidade e carga de impacto antes de entrarem em serviço. Assentos mais leves podem ajudar as transportadoras a gerenciar os custos operacionais, ao mesmo tempo que oferecem aos fornecedores um caminho mais claro para diferenciar produtos. O mercado de assentos para aeronaves se beneficia quando a redução de peso é alcançada sem comprometer o conforto da cabine ou a durabilidade.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (%) Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos custos de certificação e qualificação de assentos | -0.50% | Global | Curto prazo (≤ 2 anos) |
| Ciclicidade da produção de aeronaves e aquisição de defesa | -0.30% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Controles de exportação e requisitos de fonte soberana | -0.20% | América do Norte, Europa, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Interoperabilidade limitada entre plataformas militares legadas | -0.10% | Global, concentrado em nações da OTAN | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Certificação e Qualificação de Assentos
O desenvolvimento de assentos requer testes contra rigorosos padrões de segurança antes que um novo design possa entrar em serviço. Os requisitos da FAA sob 14 CFR Parte 25.562 incluem testes de impacto dinâmico de 16g frontal e 14g vertical. A aprovação de organização de design da EASA sob a Parte 21J pode exigir trabalho de desenvolvimento de vários anos antes da entrega comercial. Esses custos tornam mais difícil para empresas menores lançar plataformas de assentos inteiramente novas. Períodos de qualificação mais longos podem adiar a receita dos fornecedores e restringir os cronogramas de cabine das companhias aéreas. As barreiras resultantes protegem os fabricantes estabelecidos, mas também podem retardar a renovação de produtos em todo o mercado de assentos para aeronaves.
Ciclicidade da Produção de Aeronaves e Aquisição de Defesa
As mudanças nas entregas de aeronaves podem alterar o momento de envio dos assentos porque o assento é instalado mais tarde na sequência de produção. A Boeing entregou 600 aeronaves comerciais em 2025 e registrou 1.173 novos pedidos líquidos, o que manteve pressão sobre seu sistema de produção. As restrições de interiores de cabine podem afetar as entregas de aeronaves quando os cronogramas de assentos não se alinham com a montagem das aeronaves. Os programas de defesa enfrentam um segundo risco de timing porque o financiamento depende de dotações anuais e prioridades de aquisição. Os fornecedores podem precisar manter estoques antes que o financiamento do contrato seja totalmente liberado. Essa variabilidade pode tornar o planejamento de receitas mais difícil para o mercado de assentos para aeronaves.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Aviação: Programas Comerciais Lideram Enquanto a Aviação Geral Adiciona Crescimento
A aviação comercial representou 52,45% da participação do mercado de assentos para aeronaves em 2025, tornando-a o maior segmento de aviação. Sua posição reflete o grande número de aeronaves de corredor único e fuselagem larga entregues por meio de programas de produção dos OEMs. A Airbus entregou 793 aeronaves comerciais em 2025, e sua carteira de pedidos sustenta a atividade contínua de linefit. Os layouts de cabine das companhias aéreas, as redes de rotas e o equilíbrio entre capacidade econômica e premium moldam a aquisição de assentos comerciais. Os fornecedores devem fornecer volumes consistentes para aeronaves de corredor único, atendendo a requisitos mais personalizados para cabines de fuselagem larga.
A aviação geral está prevista para crescer a um CAGR de 5,72% até 2031, a taxa mais rápida entre os tipos de aviação. Os proprietários de jatos executivos e operadores de fretamento buscam produtos leves e ergonômicos que possam ser personalizados de forma mais extensiva do que muitos assentos comerciais. A propriedade fracionada também aumenta a utilização das aeronaves e pode encurtar os ciclos de renovação de interiores. A Mobilidade Aérea Avançada (AAM) permanece pequena na receita atual, mas adiciona um novo caminho para qualificação e produção de assentos. O acordo da RECARO com a Eve Air Mobility cobre 75.000 assentos em conjuntos de 5 para aeronaves eVTOL, com cada assento pesando menos de 9 kg. A FAA e as autoridades de aviação da Austrália, Canadá, Nova Zelândia e Reino Unido emitiram um roteiro conjunto de certificação de AAM em 2025.[3]


Por Classe de Assento: Assentos de Passageiros Combinam Escala com Crescimento Acelerado
Os assentos de passageiros detinham 48,62% da participação do mercado de assentos para aeronaves em 2025 e estão previstos para crescer a um CAGR de 7,47% até 2031. Essa combinação torna os assentos de passageiros a categoria central de volume e valor para a maioria dos fornecedores comerciais. Os assentos de classe econômica fornecem os maiores volumes unitários, mas as companhias aéreas exigem cada vez mais menor peso e recursos de energia integrados. A classe econômica premium evoluiu para uma categoria de cabine distinta que oferece opções de assentos mais diferenciadas. O produto de classe econômica premium R4 da RECARO recebeu certificação ETSO para o B787 e foi selecionado pela All Nippon Airways (ANA). O tamanho do mercado de assentos para aeronaves para esta classe é sustentado pelos esforços das companhias aéreas para oferecer mais opções entre as cabines econômica e executiva.
Os produtos de classe executiva estão evoluindo para suítes com recursos de privacidade, acesso direto ao corredor e maior controle do passageiro. A RECARO apresentou seu demonstrador R7 Horizon em 2026 com controle de voz em mais de 90 idiomas e iluminação circadiana. A capacidade de primeira classe está diminuindo em algumas companhias aéreas à medida que os operadores convertem o espaço em assentos de classe executiva e econômica premium. A American Airlines planejou remover a primeira classe de sua configuração de retrofit do B777-300ER e adicionar 70 assentos de classe executiva e 44 assentos de classe econômica premium. Os assentos de pilotos e tripulação permanecem uma classe menor, mas especializada, com requisitos separados de segurança e sobrevivência.
Por Instalação: Linefit Fornece Escala Enquanto Retrofit Abre Competição
O linefit detinha 65,18% da participação do mercado de assentos para aeronaves em 2025, refletindo sua ligação direta com as entregas de aeronaves. Essa modalidade de instalação é regida por programas de longo prazo entre fornecedores, fabricantes de aeronaves e clientes das companhias aéreas. Os programas da Airbus, Boeing, Embraer e COMAC exigem assentos aprovados que possam ser entregues em sincronia com a produção. O programa linefit da RECARO com a Air India utiliza assentos de classe econômica premium PL3530 e assentos de classe econômica CL3710 no B787-9. Os acordos de linefit podem sustentar a receita por vários anos, mas também exigem que os fornecedores gerenciem mudanças de produção em resposta aos cronogramas dos OEMs.
O retrofit está projetado para crescer a um CAGR de 5,17% até 2031, tornando-o o tipo de instalação de crescimento mais rápido. As companhias aéreas geralmente tomam decisões de retrofit durante o período de meia-vida de uma aeronave e podem avaliar produtos de vários fornecedores. Isso dá às marcas desafiadoras mais oportunidade de conquistar negócios do que um programa fixo de linefit permitiria. A Lufthansa começou a equipar suas aeronaves A380 com 68 assentos de classe executiva Thompson Aerospace XL, substituindo o layout de cabine anterior. Usar um assento já aprovado pode encurtar o caminho desde a seleção pela companhia aérea até o serviço ao passageiro.
Por Componente: Estruturas Lideram Enquanto Sistemas Agregam Valor
As estruturas detinham 65,18% da participação do mercado de assentos para aeronaves em 2025 e estão previstas para expandir a um CAGR de 5,71% até 2031. As armações determinam grande parte do peso, resistência e conformidade de um assento com os requisitos de carga dinâmica. Os fabricantes estão migrando do alumínio e aço para estruturas compostas reforçadas com fibra que atendem aos requisitos de certificação e durabilidade. As espumas continuam importantes porque afetam o conforto, o peso e a conformidade com os padrões de fogo, fumaça e toxicidade. As estruturas, portanto, permanecem a base de engenharia principal para cada assento instalado.
Os atuadores estão se tornando mais valiosos à medida que os assentos planos e de reclinação premium utilizam controles de movimento mais precisos. A Collins Aerospace declarou que 3 companhias aéreas selecionaram seu assento de cabine principal Helix para 200 aeronaves das famílias A320 e B737. As conexões elétricas também estão sendo adicionadas com energia e conectividade no assento, mesmo em cabines econômicas de maior volume. Esses sistemas aumentam o valor entregue por assento, mas adicionam trabalho de integração e certificação. Os componentes compostos requerem extensos testes de inflamabilidade antes do uso em aeronaves. Os fornecedores que combinam estruturas, sistemas e recursos de cabine podem atender a requisitos mais amplos das companhias aéreas.
Análise Geográfica
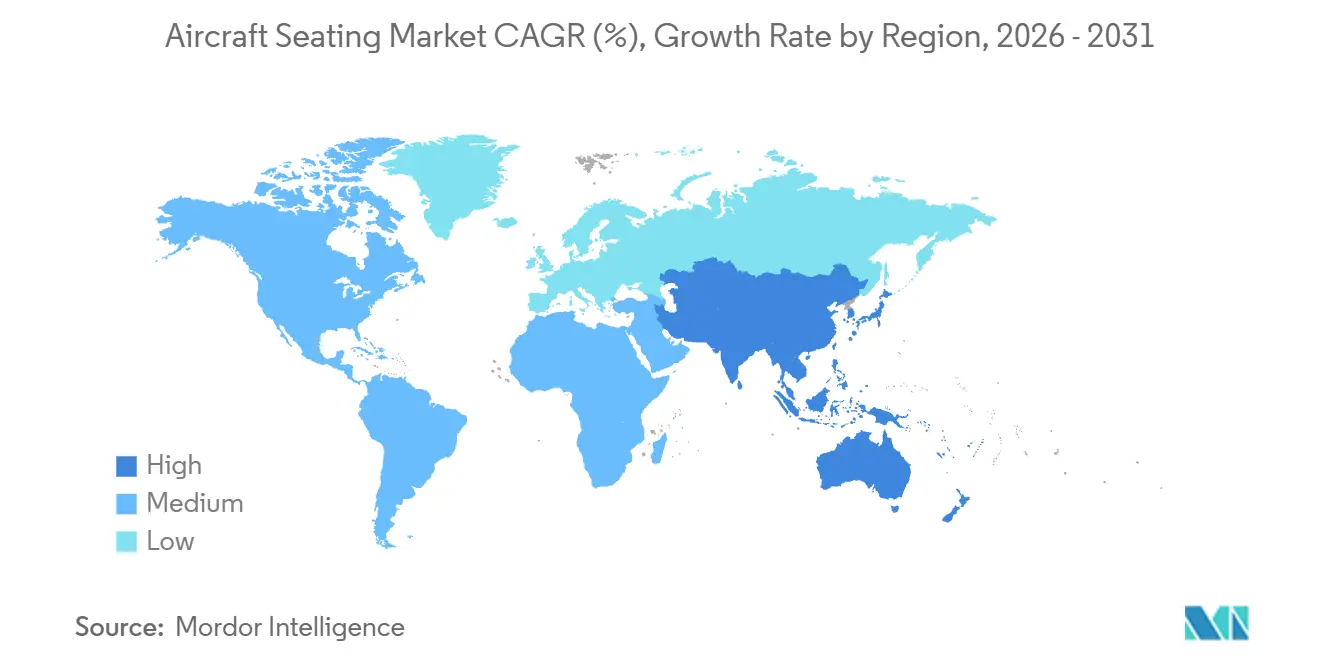
A América do Norte detinha 43,61% da participação do mercado de assentos para aeronaves em 2025. Os EUA transportaram 890,1 milhões de passageiros em 2025, sustentando alta utilização de aeronaves e necessidades recorrentes de substituição de cabines. A região se beneficia da presença de grandes fornecedores de aeronaves e assentos. O programa de cabine de mais de 1 bilhão de USD da Delta demonstra o papel dos gastos com retrofit premium na região. Os padrões da FAA Parte 25 também influenciam as abordagens de engenharia e certificação de assentos utilizadas em todo o mundo.
A Ásia-Pacífico está prevista para crescer a um CAGR de 6,48% até 2031, a taxa mais rápida entre as regiões geográficas. A frota comercial registrada da China atingiu 4.574 aeronaves no final de 2025, após adicionar 180 aeronaves líquidas durante o ano. A IATA projetou um crescimento do tráfego de passageiros na Ásia-Pacífico de 7,3% em 2026, sustentado pelo tráfego de saída da China, tráfego doméstico na Índia e demanda de lazer regional. A Airbus espera que a frota comercial da Índia atinja 2.250 aeronaves até 2035, enquanto o tráfego de passageiros deve crescer a 8,9% ao ano.
A Europa possui frotas de companhias aéreas maduras, locais de produção da Airbus, fortes capacidades de design de assentos e instalações de retrofit estabelecidas. Alemanha, França, Reino Unido e Espanha continuam sendo locais importantes para o desenvolvimento e manutenção de assentos. As transportadoras do Oriente Médio utilizam configurações de longa distância com predominância de assentos premium, o que aumenta o valor dos assentos fornecidos por aeronave. A América do Sul é relevante por meio das entregas da Embraer e do papel do Brasil no programa eVTOL da Eve Air Mobility.

Cenário Competitivo
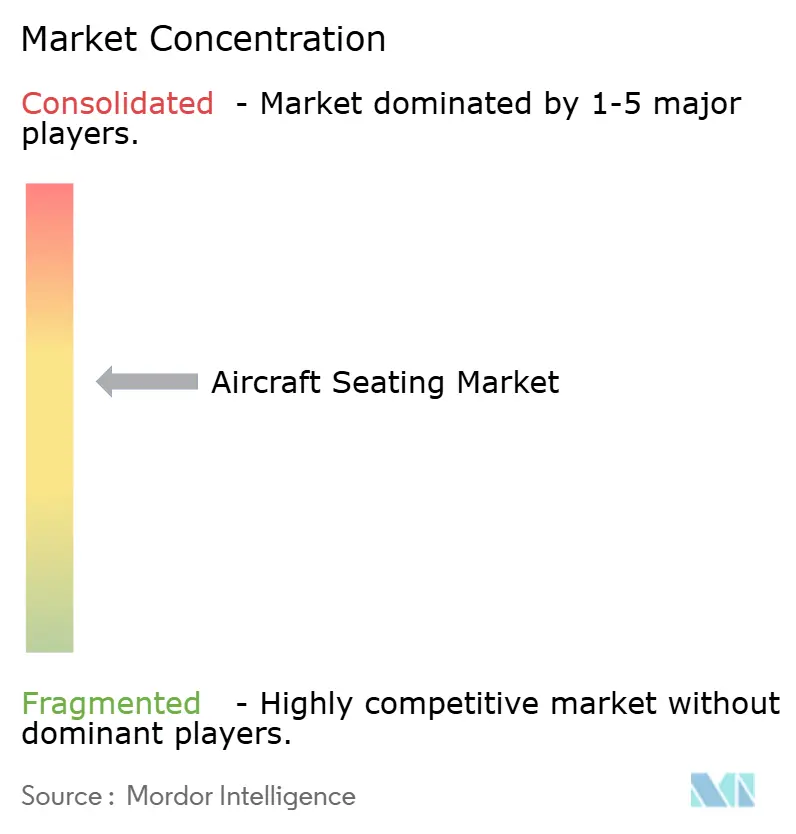
O mercado de assentos para aeronaves tem concentração moderada entre os principais fornecedores. Collins Aerospace e Safran têm posições de programa estabelecidas com os principais fabricantes de aeronaves e companhias aéreas. Suas aprovações de longo prazo, relacionamentos de fornecimento e conhecimento de design de tipo podem tornar as mudanças de fornecedor difíceis. A Collins Aerospace anunciou 3 clientes de lançamento do Helix em abril de 2026, cobrindo 200 aeronaves das famílias A320 e B737. Também garantiu a Air Canada como cliente de lançamento da suíte executiva Aurora no A321XLR.
Os especialistas europeus permanecem ativos no mercado de assentos para aeronaves por meio de design de produtos, redução de peso e programas de retrofit. A RECARO reportou 710 milhões de EUR (819,93 milhões de USD) em receita em 2025 e reinvestiu 10% da receita em pesquisa e desenvolvimento. A Expliseat introduziu a família de assentos de classe executiva TiSeat S em 2026, utilizando construção em titânio e fibra de carbono para aplicações em aeronaves regionais. A RECARO também trabalhou com a Eve Air Mobility em um assento eVTOL leve, criando uma posição antecipada na AAM. A Thompson Aero Seating ganhou o trabalho de retrofit do A380 da Lufthansa, demonstrando a importância de produtos aprovados em programas de substituição.
JAMCO, Aviointeriors, Geven, Acro e outros fornecedores mantêm posições em aplicações especializadas de cabine. Os assentos para AAM e produtos que combinam requisitos de aprovação civil e militar permanecem áreas abertas para fornecedores. Recursos habilitados por software, como controle de voz e iluminação de cabine, podem adicionar diferenciação quando combinados com hardware certificado. O conceito SkyNook da Collins Aerospace também se concentrou no uso do espaço cônico de fuselagem larga para áreas de passageiros.
Líderes do Setor de Assentos para Aeronaves
-
Safran S.A.
-
JAMCO Corporation
-
Thompson Aero Seating Limited (Aviation Industry Corporation of China)
-
RECARO Aircraft Seating GmbH & Co. KG (RECARO Holding GmbH)
-
Collins Aerospace (RTX Corporation)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Expliseat entrou no mercado dos EUA com seu TiSeat 2X por meio de um programa de retrofit CRJ e suas primeiras instalações linefit em Embraer E-Jets para duas companhias aéreas norte-americanas não divulgadas. Lançado em 2024 com a Air France HOP! como seu primeiro cliente, o assento leve de titânio e fibra de carbono foi projetado para reduzir o peso das aeronaves e os custos operacionais, ao mesmo tempo que suporta operações regionais de alta frequência.
- Junho de 2025: A FlySafair selecionou a Acro Aircraft Seating para sua frota. A Acro Aircraft Seating fornecerá múltiplos conjuntos de assentos de encosto fixo Series 9 para a FlySafair.


Escopo do Relatório do Mercado Global de Assentos para Aeronaves
O mercado de assentos para aeronaves compreende sistemas de assentos para passageiros, pilotos e tripulação e componentes associados fornecidos para aviação comercial, aviação militar, aviação geral e aplicações de Mobilidade Aérea Avançada (AAM). O mercado abrange assentos fornecidos para produção de novas aeronaves e programas de retrofit, incluindo assentos utilizados em cabines de passageiros, cabines de voo e áreas de tripulação, bem como em aeronaves militares de transporte e missões especiais, helicópteros, jatos executivos e plataformas emergentes de AAM.
O mercado de assentos para aeronaves é segmentado por tipo de aviação, classe de assento, instalação, componente e geografia. Por tipo de aviação, o mercado é segmentado em aviação comercial, aviação militar, aviação geral e Mobilidade Aérea Avançada (AAM). Por classe de assento, o mercado é segmentado em assentos de passageiros e assentos de pilotos e tripulação. Por instalação, o mercado é segmentado em linefit e retrofit. Por componente, o mercado é segmentado em estruturas, espumas, atuadores, conexões elétricas e outros componentes. O relatório também abrange tamanhos de mercado e previsões para o mercado de assentos para aeronaves nos principais países das regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
| Fuselagem Estreita |
| Fuselagem Larga |
| Jato Regional |
| Turboélice |
| Econômica |
| Econômica Premium |
| Executiva |
| Primeira Classe |
| Encosto Fixo Padrão |
| Reclinável |
| Totalmente Plano |
| Suíte/Privacidade Total |
| Linha de Montagem |
| Retrofit |
| América do Norte | Estados Unidos | |
| Canadá | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Espanha | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Indonésia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Catar | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Tipo de Aeronave | Fuselagem Estreita | ||
| Fuselagem Larga | |||
| Jato Regional | |||
| Turboélice | |||
| Por Classe de Cabine | Econômica | ||
| Econômica Premium | |||
| Executiva | |||
| Primeira Classe | |||
| Por Tipo de Assento | Encosto Fixo Padrão | ||
| Reclinável | |||
| Totalmente Plano | |||
| Suíte/Privacidade Total | |||
| Por Instalação | Linha de Montagem | ||
| Retrofit | |||
| Por Região | América do Norte | Estados Unidos | |
| Canadá | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| França | |||
| Reino Unido | |||
| Espanha | |||
| Itália | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Indonésia | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Catar | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Definição de mercado
- Tipo de Produto - Os assentos integrados à aeronave de passageiros e que são compostos por diferentes combinações de materiais estão incluídos neste estudo.
- Tipo de Aeronave - Todas as aeronaves de passageiros, como fuselagem estreita e fuselagem larga, que são de corredor único e de dois corredores, estão incluídas neste estudo.
- Classe de Cabine - Executiva e Primeira Classe, econômica e econômica premium são classes de viagem aérea oferecidas pelas companhias aéreas que fornecem diversos serviços aos passageiros.
| Palavra-chave | Definição |
|---|---|
| Produto Interno Bruto (PIB) | O Produto Interno Bruto (PIB) é uma medida monetária do valor de mercado de todos os bens e serviços finais produzidos em um período específico de tempo pelos países. |
| Fabricante de Equipamento Original (OEM) | Um fabricante de equipamento original (OEM) é tradicionalmente definido como uma empresa cujos bens são utilizados como componentes nos produtos de outra empresa, que então vende o item acabado aos usuários. |
| Faixa Dinâmica Alta (HDR) | A faixa dinâmica descreve a proporção entre as partes mais brilhantes e mais escuras de uma imagem. O HDR é utilizado para capturar uma faixa dinâmica maior do que o SDR. |
| Administração Federal de Aviação (FAA) | A divisão do Departamento de Transportes é responsável pela aviação. Opera o Controle de Tráfego Aéreo e regulamenta tudo, desde a fabricação de aeronaves até o treinamento de pilotos e as operações de aeroportos nos Estados Unidos. |
| Agência Europeia para a Segurança da Aviação (EASA) | A Agência Europeia para a Segurança da Aviação é uma agência da União Europeia estabelecida em 2002 com a missão de supervisionar a segurança e a regulamentação da aviação civil. |
| Display 4K | A resolução 4K refere-se a uma resolução de display horizontal de aproximadamente 4.000 pixels. |
| Diodo Orgânico Emissor de Luz (OLED) | É o diodo emissor de luz (LED) no qual a camada eletroluminescente emissora é um filme de composto orgânico que emite luz em resposta a uma corrente elétrica. |
| Tempo Médio Entre Falhas (MTBF) | O tempo médio entre falhas é o tempo decorrido previsto entre falhas inerentes de um sistema mecânico ou eletrônico, durante a operação normal do sistema. |
| Companhia Aérea de Baixo Custo (LCC) | É uma companhia aérea que opera com especial ênfase na minimização dos custos operacionais e sem alguns dos serviços e comodidades tradicionais incluídos na tarifa. |
| Janelas Eletricamente Dimerizáveis (EDW) | É um tipo de janela que bloqueia até 99,96% de toda a luz visível e proporciona total opacidade, integrada ao cassete de janela do painel lateral da fuselagem. |


Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita. Para a conversão de vendas em volume, o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país, e a inflação não faz parte da precificação.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicalizados, Projetos de Consultoria Personalizada, Bancos de Dados e Plataformas de Assinatura




 Seus dados estão seguros e nunca são vendidos ou compartilhados.

