
Tamanho e Participação do Mercado de Sistemas de Atuação de Reversores de Empuxo para Aeronaves
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.08 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.36 % |
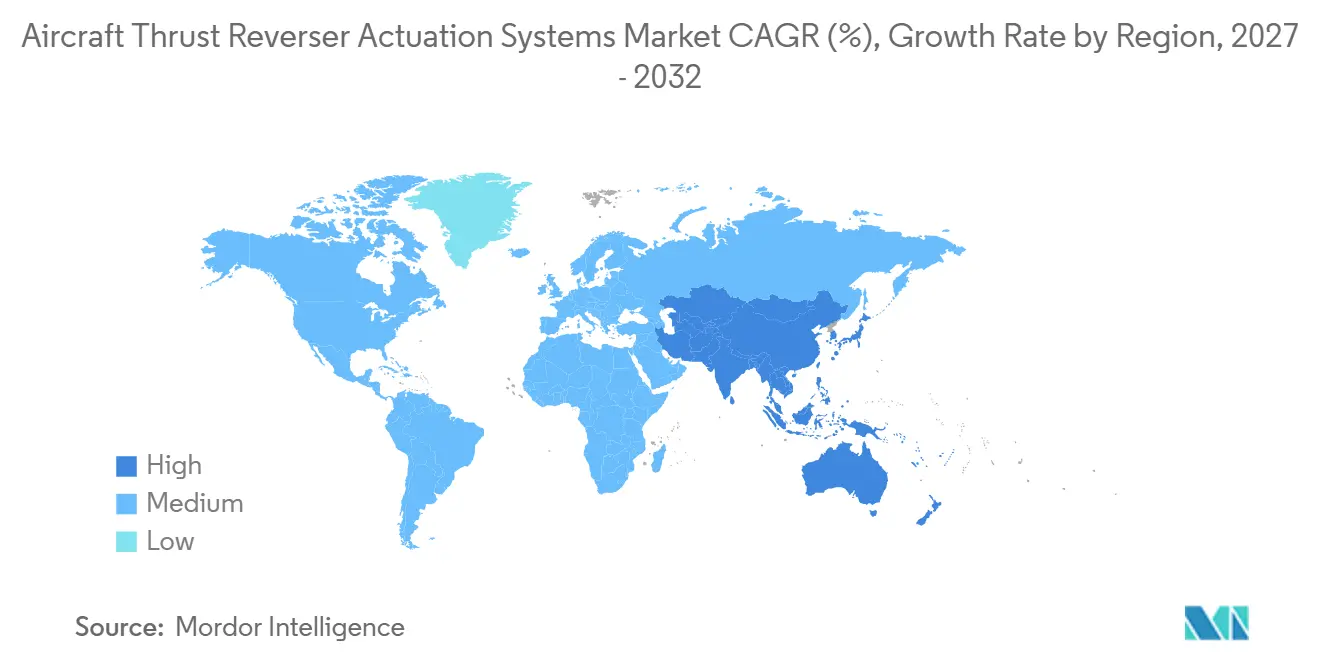
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
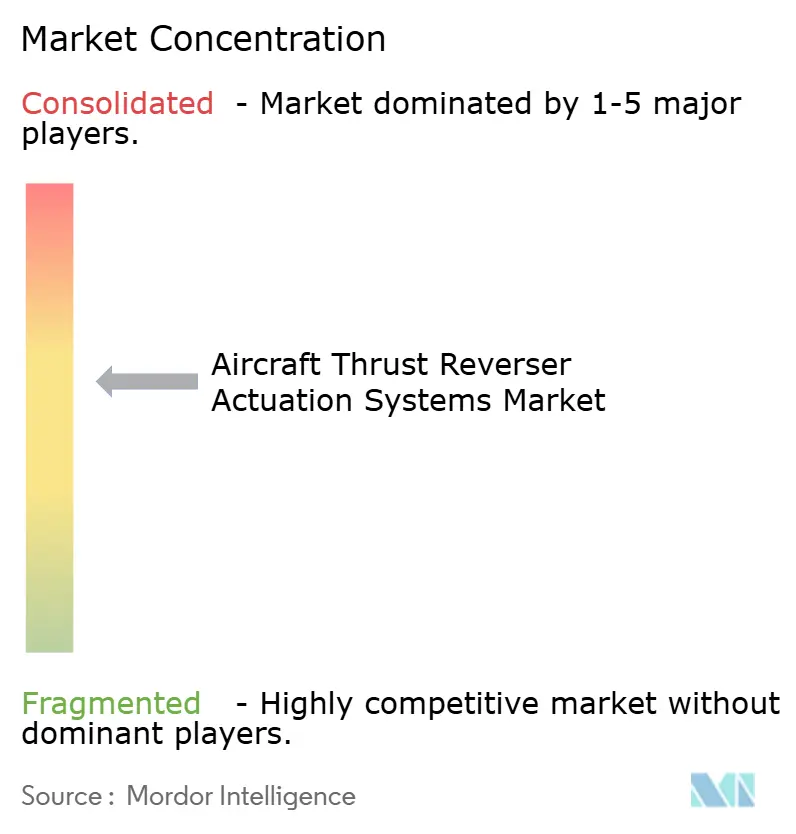
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Atuação de Reversores de Empuxo para Aeronaves por Mordor Intelligence
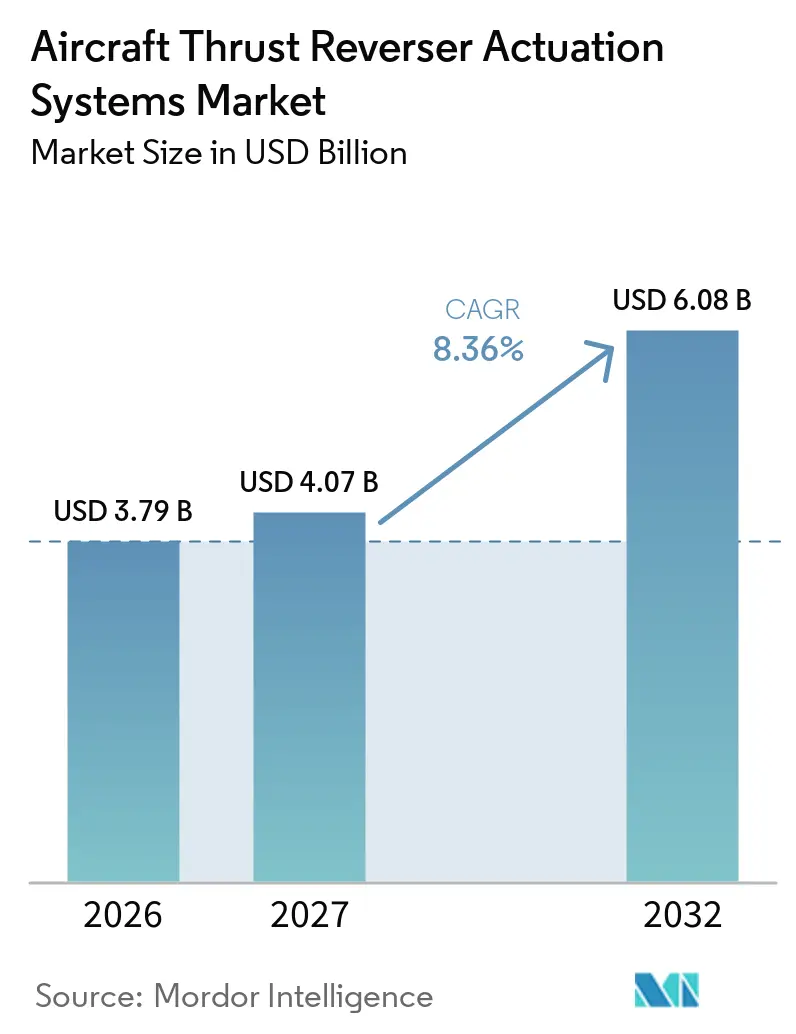
O tamanho do mercado de sistemas de atuação de reversores de empuxo para aeronaves foi avaliado em 3,79 bilhões de USD em 2026 e está previsto para crescer de 4,07 bilhões de USD em 2027 para 6,08 bilhões de USD até 2032, registrando um CAGR de 8,36% entre 2027 e 2032. A produção de aeronaves comerciais, a utilização da frota e os ciclos de manutenção sustentam a demanda recorrente por equipamentos de atuação certificados. O mercado se beneficia da instalação obrigatória em aeronaves comerciais turbofan certificadas, tornando o sistema uma parte necessária da operação das aeronaves em vez de uma atualização opcional. Os fornecedores podem, portanto, atender a programas de equipamentos originais e à demanda de reparos de longa duração da mesma frota instalada. As restrições de produção nos principais fabricantes de fuselagens também mantêm aeronaves mais antigas em serviço por mais tempo, sustentando assim os requisitos de manutenção. A atuação elétrica está ganhando atenção porque pode reduzir o peso enquanto preserva os requisitos de redundância e travamento necessários para uma implantação segura.
Principais Conclusões do Relatório
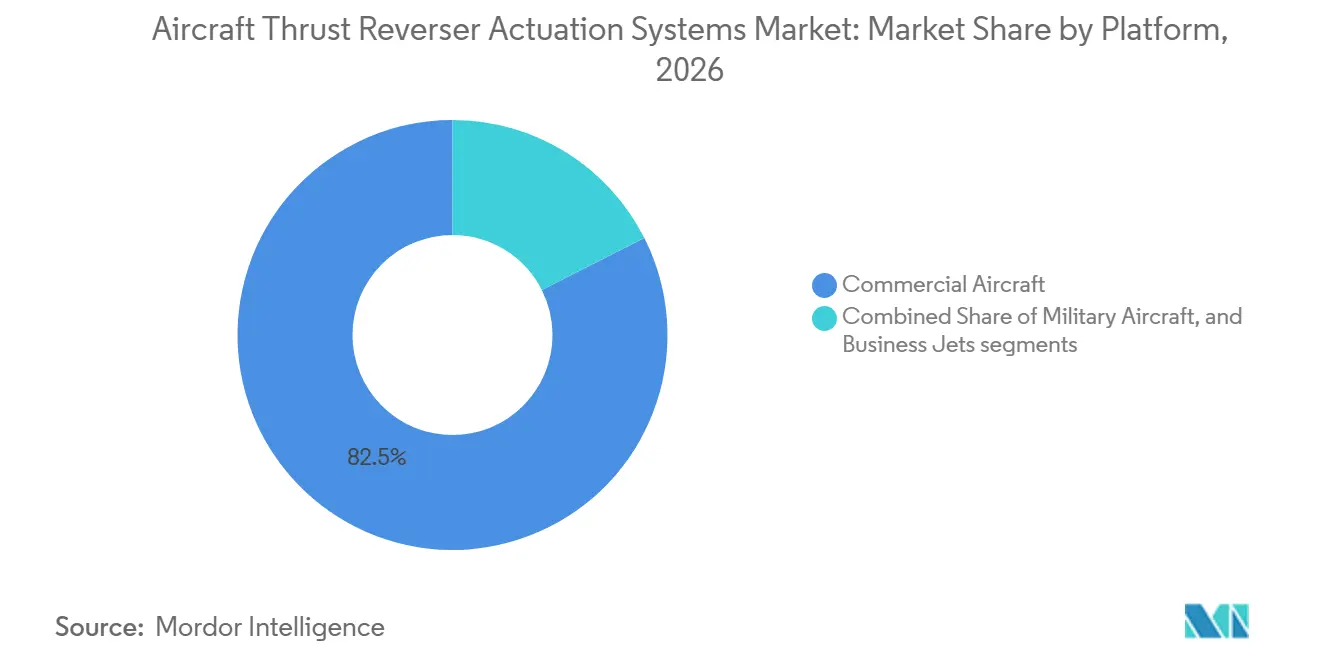
- Por plataforma, as aeronaves comerciais detinham 82,45% da participação do mercado de sistemas de atuação de reversores de empuxo para aeronaves em 2026, enquanto os jatos executivos têm previsão de crescer a um CAGR de 9,80% até 2032.
- Por mecanismo, os sistemas hidráulicos detinham 66,30% da participação do mercado de sistemas de atuação de reversores de empuxo para aeronaves em 2026, enquanto os sistemas elétricos têm previsão de crescer a um CAGR de 10,24% até 2032.
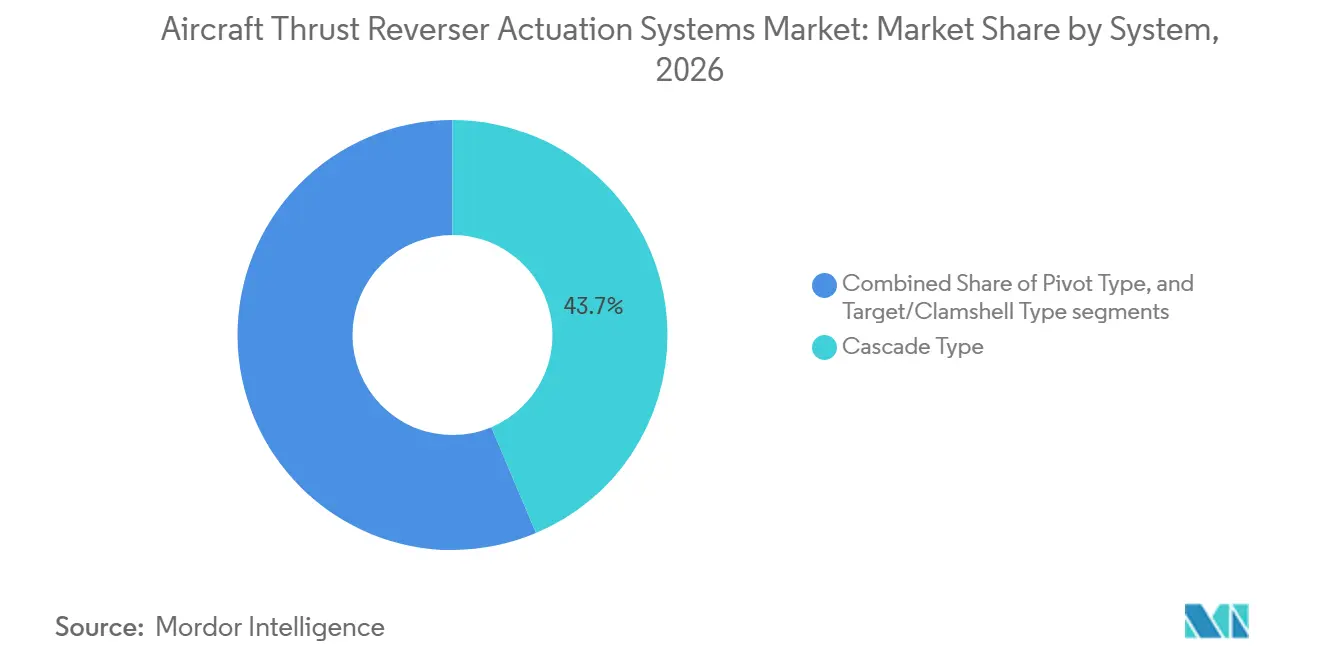
- Por sistema, os sistemas do tipo cascata detinham 43,65% da participação do mercado de sistemas de atuação de reversores de empuxo para aeronaves em 2026, enquanto os sistemas do tipo pivô têm previsão de crescer a um CAGR de 10,22% até 2032.
- Por usuário final, os OEMs detinham 69,47% da participação do mercado de sistemas de atuação de reversores de empuxo para aeronaves em 2026, enquanto o mercado de pós-venda tem previsão de crescer a um CAGR de 10,14% até 2032.
- Por geografia, a América do Norte detinha 35,90% da participação do mercado de sistemas de atuação de reversores de empuxo para aeronaves em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 10,05% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A renovação da frota comercial acelera a demanda por reversores de empuxo | +2.00% | Global | Médio prazo (2 a 4 anos) |
| O aumento da produção de aeronaves de corredor único impulsiona as instalações de reversores de empuxo do tipo cascata | +1.50% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Reversores de empuxo compostos leves apoiam a eficiência das aeronaves | +0.90% | Global | Médio prazo (2 a 4 anos) |
| Os avanços na atuação elétrica reformulam os projetos de sistemas de reversores de empuxo | +1.30% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| As plataformas de motores de próxima geração impulsionam a inovação em reversores de empuxo | +0.80% | Global | Longo prazo (≥ 4 anos) |
| A expansão das frotas de aeronaves fortalece a demanda do mercado de pós-venda de reversores de empuxo | +1.10% | Ásia-Pacífico e Oriente Médio e África, com repercussão na América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Renovação da Frota Comercial Acelera a Demanda por Reversores de Empuxo
As companhias aéreas estão renovando suas frotas enquanto continuam a operar aeronaves mais antigas devido a atrasos nas entregas e restrições na cadeia de suprimentos. Essa dinâmica cria demanda paralela por novos sistemas de reversores de empuxo e serviços de manutenção para equipamentos existentes. Em junho de 2026, a IATA informou que o backlog global de pedidos de aeronaves ultrapassou 18.000 unidades e que a idade média da frota atingiu 15,2 anos.[1] Espera-se que essas condições prolonguem a vida operacional das aeronaves existentes, sustentando a demanda por inspeções, reparos e componentes de reposição de reversores de empuxo. A renovação da frota também impulsiona a demanda por equipamentos originais à medida que novas aeronaves entram em produção e em serviço. Os fornecedores com certificações de programas de aeronaves estabelecidos, capacidades de fabricação e redes de manutenção estão bem posicionados para atender a ambos os requisitos. Essa combinação sustenta a demanda proveniente de novas entregas de aeronaves e da operação contínua de frotas comerciais maduras.
O Aumento da Produção de Aeronaves de Corredor Único Impulsiona as Instalações de Reversores de Empuxo do Tipo Cascata
A produção de aeronaves de corredor único sustenta a demanda por reversores de empuxo do tipo cascata, particularmente em programas modernos de aeronaves comerciais, como o A320neo equipado com o motor LEAP-1A. A Airbus reportou um backlog da Família A320 de 7.577 aeronaves no final de agosto de 2026 e mantém sua meta de produzir 70 a 75 aeronaves por mês até o final de 2027. Esses planos de produção devem sustentar a demanda de longo prazo por componentes de reversores de empuxo, incluindo cascatas, carenagens de translação e sistemas de atuação. A Safran Nacelles e o Middle River Aerostructure Systems da ST Engineering fornecem estruturas de reversores de empuxo e equipamentos de atuação para o programa A320neo LEAP-1A. Os requisitos de integração e certificação específicos de cada aeronave também favorecem fornecedores estabelecidos com capacidades de fabricação aprovadas. À medida que a produção de aeronaves de corredor único se expande, a demanda por reversores de empuxo permanecerá estreitamente ligada às taxas de entrega de aeronaves, às configurações de motores e à capacidade de produção dos fornecedores.
Sistemas Compostos Leves Apoiam a Eficiência das Aeronaves
A adoção de materiais compostos leves apoia o mercado de sistemas de atuação de reversores de empuxo para aeronaves ao reduzir o peso estrutural enquanto mantém o desempenho aerodinâmico e operacional. Os fabricantes utilizam materiais compostos em cascatas de reversores de empuxo, carenagens de translação e outras estruturas de nacele, que requerem capacidades especializadas de fabricação e reparo. A Safran Nacelles confirma o uso de cascatas compostas e carenagens de translação no A320neo equipado com o motor LEAP-1A. Os fabricantes também incorporam estruturas compostas em reversores de empuxo para aeronaves executivas, incluindo o Dassault Falcon 7X e o Falcon 8X. Esses materiais reduzem o peso das aeronaves enquanto atendem aos requisitos estruturais e de certificação. Sua integração cria oportunidades para fornecedores especializados em compósitos avançados, fabricação de precisão e serviços de reparo estrutural. No entanto, os fabricantes devem equilibrar a otimização de peso com a durabilidade, a confiabilidade da atuação e a conformidade com os requisitos operacionais aprovados das aeronaves.
Os Avanços na Atuação Elétrica Reformulam os Projetos de Sistemas de Reversores de Empuxo
A tecnologia de atuação elétrica está influenciando o desenvolvimento de sistemas de reversores de empuxo à medida que os fabricantes de aeronaves buscam alternativas às arquiteturas hidráulicas convencionais. Em junho de 2025, a Collins Aerospace informou que seu sistema elecTRAS havia acumulado aproximadamente 11 milhões de horas de voo e 1,8 milhão de ciclos de voo de experiência operacional, com mais de 600 aeronaves A350 em serviço no final de 2024.[2] Em dezembro de 2025, a Safran Nacelles e a ESIGELEC estabeleceram o laboratório de pesquisa ePRISME para avançar na atuação elétrica de reversores de empuxo por meio de simulação de sistemas, integração de equipamentos e pesquisa de manutenção preditiva. Esses desenvolvimentos indicam investimento contínuo em sistemas com atuação elétrica e tecnologias de suporte. As arquiteturas elétricas requerem gerenciamento confiável de energia, mecanismos de travamento e sistemas validados de proteção contra falhas, criando oportunidades para fornecedores com capacidades avançadas de engenharia elétrica, controles e integração de sistemas, bem como extensos recursos de teste.
A Expansão das Frotas de Aeronaves Fortalece a Demanda do Mercado de Pós-Venda de Reversores de Empuxo
A expansão da frota global de aeronaves sustenta a demanda recorrente por manutenção, reparo, componentes de reposição e serviços de troca de reversores de empuxo. Os sistemas de reversores de empuxo requerem inspeções e manutenção periódicas para preservar a integridade estrutural, o desempenho da atuação e a confiabilidade operacional. Em abril de 2025, a Safran Nacelles assinou um contrato de serviço NacelleLife com a Republic Airways cobrindo manutenção de reversores de empuxo e suporte de peças sobressalentes para mais de 200 aeronaves E170 e E175. O contrato incluiu serviços de manutenção e reparo por meio da instalação da Safran em Indianápolis, demonstrando investimento contínuo em capacidades dedicadas ao mercado de pós-venda. À medida que as aeronaves acumulam horas e ciclos de operação, os operadores necessitam de acesso a reparos aprovados e componentes de reposição para minimizar o tempo de inatividade relacionado à manutenção. Esses requisitos criam oportunidades de longo prazo para redes de serviço afiliadas a OEMs e provedores independentes de MRO qualificados com capacidades técnicas estabelecidas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos rigorosos de segurança de implantação aumentam os custos de certificação | -0.80% | Global | Longo prazo (≥ 4 anos) |
| Escassez de atuadores especializados e componentes compostos restringe a produção | -0.60% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| A integração de nacele específica de cada aeronave limita as retrofits de reversores de empuxo | -0.50% | Global | Médio prazo (2 a 4 anos) |
| Os reversores de empuxo elétricos enfrentam desafios de energia e à prova de falhas | -0.40% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Rigorosos de Segurança de Implantação Aumentam os Custos de Certificação
Os sistemas de reversores de empuxo devem atender a requisitos rigorosos de segurança e certificação porque a implantação não intencional em voo pode criar condições operacionais perigosas. O mercado de sistemas de atuação de reversores de empuxo para aeronaves requer extensos processos de qualificação, incluindo testes estruturais, validação de mecanismos de travamento, análise de falhas e verificação em nível de sistema. Os regulamentos da FAA sob 14 CFR 25.933 e 25.1309 estabelecem requisitos de segurança para sistemas de reversores de empuxo e equipamentos de aeronaves. Antes de entrar em serviço comercial, novas configurações de reversores de empuxo devem demonstrar conformidade com os padrões de segurança aplicáveis. Os sistemas com atuação elétrica também requerem validação abrangente de gerenciamento de energia, sistemas de controle e mecanismos de proteção contra falhas. Esses requisitos aumentam os custos de desenvolvimento e prolongam os prazos de qualificação, particularmente para fornecedores que introduzem novas tecnologias ou ingressam em programas de aeronaves estabelecidos. As despesas associadas de engenharia e certificação representam barreiras significativas para fabricantes que não possuem capacidades estabelecidas de testes aeroespaciais e regulatórios.
Escassez de Atuadores Especializados e Componentes Compostos Restringe a Produção
A fabricação de reversores de empuxo depende de atuadores especializados, estruturas compostas, componentes de engenharia de precisão e materiais qualificados para uso aeroespacial, obtidos por meio de redes de fornecedores estabelecidas. Restrições que afetam esses insumos podem interromper os cronogramas de produção, particularmente durante as acelerações de fabricação de aeronaves comerciais. Em junho de 2026, a IATA identificou escassez de matérias-primas, gargalos de produção, mercados de trabalho apertados e perturbações geopolíticas como desafios contínuos que afetam a cadeia de suprimentos aeroespacial. Essas restrições mais amplas também podem afetar os fabricantes de reversores de empuxo que dependem de componentes especializados e capacidade de produção qualificada. A disponibilidade limitada de fornecedores e os longos prazos de aquisição podem restringir a capacidade dos fabricantes de responder rapidamente às mudanças nos cronogramas de produção de aeronaves. Fornecedores menores podem enfrentar desafios adicionais para garantir componentes e manter níveis de estoque. Essas condições aumentam a exposição da cadeia de suprimentos e podem atrasar a produção de reversores de empuxo e a disponibilidade de peças de reposição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Plataforma:
Aeronaves Comerciais Ancoram Quase Toda a Receita de OEMAs aeronaves comerciais detinham 82,45% da participação do mercado de sistemas de reversores de empuxo para aeronaves em 2026, porque os jatos comerciais equipados com turbofan requerem equipamentos de atuação de reversores de empuxo. As aeronaves comerciais representam uma importante fonte de demanda no mercado de sistemas de atuação de reversores de empuxo para aeronaves, sustentada pela grande base instalada de aeronaves de corredor único e de fuselagem larga equipadas com reversores de empuxo. Os programas de aeronaves de corredor único geram demanda substancial por equipamentos devido aos seus altos volumes de produção e extensas operações comerciais. As aeronaves de fuselagem larga também requerem sistemas de atuação especializados que se integram às arquiteturas de nacele específicas de cada aeronave. A Airbus reportou um backlog da Família A320 de 7.577 aeronaves até o final de agosto de 2026, sustentando a demanda futura por equipamentos de reversores de empuxo em todas as configurações de motores aplicáveis. As aeronaves de transporte militar e outras plataformas especializadas geram demanda adicional por meio de atividades de aquisição e manutenção de frota. A renovação da frota comercial e a operação contínua das aeronaves existentes sustentam oportunidades para fabricantes qualificados de sistemas de atuação em aplicações de equipamentos originais e de reposição.
O segmento de jatos executivos tem previsão de crescer a um CAGR de 9,80% até 2032, tornando-o o segmento de plataforma de crescimento mais rápido no mercado de sistemas de atuação de reversores de empuxo para aeronaves. A aviação executiva oferece oportunidades adicionais para fabricantes de equipamentos de reversores de empuxo à medida que as entregas de aeronaves aumentam e os fornecedores desenvolvem tecnologias de atuação especializadas. A IBA prevê 884 entregas de jatos executivos em 2026, o que poderia expandir a base instalada de aeronaves que requerem manutenção e suporte de componentes. A adoção de reversores de empuxo varia entre os modelos de jatos executivos, com as configurações do sistema determinadas pela arquitetura do motor e pelos requisitos da aeronave.[3] As aeronaves comerciais também continuam a gerar atividade substancial no mercado de pós-venda por meio de inspeções recorrentes, reparos e substituições de componentes. Esses requisitos apoiam fornecedores com experiência estabelecida em programas de aeronaves e capacidades de manutenção aprovadas.



Por Mecanismo:
O Reversor de Empuxo Hidráulico Lidera Enquanto o Elétrico Redefine Novos ProgramasOs sistemas hidráulicos detinham 66,30% da participação do mercado de sistemas de atuação de reversores de empuxo para aeronaves em 2026, refletindo sua grande base instalada nas frotas de aeronaves ativas. Os sistemas de atuação de reversores de empuxo hidráulicos permanecem importantes nas frotas de aeronaves comerciais e executivas devido às suas aplicações estabelecidas e longos históricos de operação. Esses sistemas utilizam energia hidráulica para controlar o movimento do atuador e a implantação do reversor de empuxo, apoiados por procedimentos de manutenção estabelecidos e capacidades de reparo especializadas. Fabricantes como Woodward e Parker Hannifin fornecem equipamentos de atuação hidráulica, incluindo atuadores de travamento, válvulas de controle e componentes relacionados. As configurações de aeronaves existentes continuam a gerar demanda por peças de reposição, inspeções e serviços de revisão ao longo de suas vidas operacionais. Os requisitos de integração e certificação específicos de cada aeronave também limitam a viabilidade de substituir as arquiteturas de atuação existentes. Consequentemente, espera-se que os sistemas hidráulicos permaneçam relevantes no mercado de pós-venda mesmo quando os fabricantes introduzem soluções com atuação elétrica em plataformas mais novas.
Os sistemas elétricos têm projeção de expansão a um CAGR de 10,24% até 2032, impulsionados pelo interesse em arquiteturas de aeronaves mais leves e mais integradas. Os sistemas de atuação elétrica estão ganhando importância à medida que os fabricantes de aeronaves buscam arquiteturas de nacele mais integradas e potencialmente mais leves. Em junho de 2025, a Collins Aerospace informou que seu sistema elecTRAS havia acumulado aproximadamente 11 milhões de horas de voo e 1,8 milhão de ciclos de voo de experiência operacional, com mais de 600 aeronaves A350 em serviço até o final de 2024. A empresa também está expandindo suas capacidades de atuação elétrica por meio de uma linha de produção em Colomiers, França, e um centro de engenharia em Wolverhampton, Reino Unido. A Safran Nacelles está avançando sua tecnologia ETRAS por meio do laboratório de pesquisa ePRISME, que estabeleceu com a ESIGELEC em dezembro de 2025. Esses desenvolvimentos apoiam o investimento contínuo em atuação elétrica, embora a adoção dependa da seleção do programa de aeronaves, da integração do sistema e dos requisitos de certificação.
Por Sistema:
A Arquitetura de Cascata Lidera, Mas o Tipo Pivô Ganha TerrenoOs sistemas do tipo cascata representaram 43,65% da participação do mercado de sistemas de atuação de reversores de empuxo para aeronaves em 2026, porque são amplamente utilizados em aeronaves turbofan de alto índice de derivação. Os reversores de empuxo do tipo cascata são amplamente utilizados em aeronaves comerciais equipadas com motores turbofan de alto índice de derivação, sustentando a demanda por equipamentos de atuação associados. Essas configurações normalmente utilizam carenagens de translação, palhetas de cascata e mecanismos de atuação coordenados para redirecionar o fluxo de ar de derivação do motor durante o pouso. O A320neo equipado com o motor LEAP-1A incorpora um reversor de empuxo do tipo cascata, com o Middle River Aerostructure Systems fornecendo cascatas compostas, carenagens de translação e equipamentos de atuação para a Safran Nacelles. A produção e manutenção contínuas de aeronaves compatíveis geram demanda por atuadores, controles e componentes de reposição aprovados. A integração dos sistemas de cascata com projetos específicos de nacele e motor também cria barreiras à intercambiabilidade de equipamentos. Esses requisitos apoiam fornecedores estabelecidos com qualificações de programas de aeronaves, capacidades de teste de sistemas e redes de suporte de pós-venda de longo prazo.
Os sistemas do tipo pivô têm projeção de crescimento a um CAGR de 10,22% até 2032 e são importantes em aplicações de aviação executiva. Os reversores de empuxo de porta pivotante são utilizados em configurações selecionadas de aeronaves comerciais e permanecem uma área de desenvolvimento tecnológico na aviação executiva. O A330ceo equipado com o motor Rolls-Royce Trent 700 utiliza um reversor de empuxo de porta pivotante, demonstrando a aplicação estabelecida da arquitetura em aeronaves de fuselagem larga. Em fevereiro de 2026, a ST Engineering MRAS apresentou um demonstrador em escala real de porta pivotante para aviação executiva que incorpora estruturas compostas leves e atuação elétrica integrada. Esse desenvolvimento reflete o interesse contínuo de engenharia em desempenho aerodinâmico, eficiência estrutural e integração de sistemas. Outras configurações, incluindo arranjos do tipo alvo/balde e concha, permanecem relevantes para aplicações específicas de aeronaves, embora sua classificação exija consideração cuidadosa porque a terminologia pode se sobrepor. Em todas essas arquiteturas, os requisitos do mercado de pós-venda dependem do tamanho da frota instalada, das certificações específicas de cada aeronave e da disponibilidade de capacidades de reparo especializadas.

Por Usuário Final:
O Canal OEM Lidera, Mas o Mercado de Pós-Venda Supera em CrescimentoOs OEMs detinham 69,47% da participação do mercado de sistemas de atuação de reversores de empuxo para aeronaves em 2026, porque os contratos de sistemas geralmente são concedidos durante o desenvolvimento do programa de aeronaves. Os fabricantes de equipamentos originais (OEMs) e seus fornecedores qualificados são um importante canal de distribuição para sistemas de atuação de reversores de empuxo, pois a seleção e a integração de equipamentos ocorrem durante o desenvolvimento do programa de aeronaves. Os fornecedores devem coordenar com os fabricantes de nacele, motor e fuselagem para atender aos requisitos estruturais, mecânicos e operacionais. Esses programas requerem extensos testes, certificação e qualificação de produção antes que o equipamento entre em serviço comercial. Os fornecedores estabelecidos se beneficiam da participação de longo prazo em programas de aeronaves e da experiência com projetos de sistemas aprovados. A demanda por equipamentos originais permanece vinculada aos cronogramas de produção de aeronaves, às configurações de motores e ao desenvolvimento de novas plataformas. O extenso processo de qualificação também cria barreiras para empresas que buscam ingressar em programas existentes, reforçando a importância das capacidades técnicas, da confiabilidade de fabricação e das relações estabelecidas com os fabricantes de aeronaves.
O mercado de pós-venda tem previsão de crescer a um CAGR de 10,14% até 2032, à medida que a utilização das aeronaves e a idade da frota sustentam os trabalhos de reparo. O mercado de pós-venda gera demanda recorrente por meio de inspeções de reversores de empuxo, reparos, trocas de componentes e suporte de peças sobressalentes. Em abril de 2025, a Safran Nacelles assinou um contrato NacelleLife com a Republic Airways cobrindo manutenção de reversores de empuxo e suporte de peças sobressalentes para mais de 200 aeronaves E170 e E175. Espera-se que o contrato inclua serviços de reparo na instalação da Safran em Indianápolis, destacando o papel dos programas de manutenção vinculados a OEMs. Provedores independentes de MRO também participam de programas de aeronaves mais recentes por meio de capacidades de reparo aprovadas e acordos de licenciamento. A concorrência depende dos tempos de retorno, da documentação técnica, da disponibilidade de peças de reposição e das aprovações de certificação. À medida que as aeronaves operam por vidas úteis prolongadas, os requisitos de manutenção contínua e a necessidade de manter a disponibilidade de equipamentos sustentam a demanda do mercado de pós-venda.
Análise Geográfica
Mercado de Sistemas de Atuação de Reversores de Empuxo para Aeronaves na América do Norte
A América do Norte deteve 35,90% da participação no mercado de sistemas de atuação de reversores de empuxo para aeronaves em 2026, impulsionada pela fabricação de fuselagens, pela demanda de defesa e por uma ampla base de MRO. A região possui uma densa concentração de operadores de aeronaves, fornecedores de componentes e instalações de reparo qualificadas. A Woodward concluiu a aquisição do negócio de atuação eletromecânica norte-americano da Safran SA em julho de 2025, adicionando operações relevantes nos EUA, no México e no Canadá. A transação ilustra a consolidação contínua entre fornecedores de capacidades de atuação para aeronaves. A Woodward também anunciou uma instalação de fabricação de 200 milhões de USD na Carolina do Sul para sistemas de atuação de spoilers de aeronaves, com operações previstas para 2027.
Mercado de Sistemas de Atuação de Reversores de Empuxo para Aeronaves na Europa
A Europa é um importante centro de integração de aeronaves e desenvolvimento de atuação elétrica. O mercado de sistemas de atuação de reversores de empuxo para aeronaves na região se beneficia da atividade de montagem da Airbus e da presença de engenharia dos principais fornecedores de sistemas. A Collins Aerospace expandiu a capacidade de eletrificação europeia por meio de seu centro de engenharia em Wolverhampton e da linha de produção em Colomiers. A Safran SA e a ESIGELEC estabeleceram um laboratório de pesquisa em Rouen para estudar a atuação de reversores de empuxo elétricos. Essa concentração de recursos de engenharia, montagem e pesquisa apoia a inovação de longo prazo. Também eleva as barreiras para fornecedores sem capacidades comparáveis de teste, projeto e certificação.
Mercado de Sistemas de Atuação de Reversores de Empuxo para Aeronaves na APAC, América do Sul e MEA
A Ásia-Pacífico deve crescer a um CAGR de 10,05% até 2032, tornando-se a região de crescimento mais rápido no mercado de sistemas de atuação de reversores de empuxo para aeronaves. O crescimento está vinculado à expansão das frotas de companhias aéreas, ao aumento da atividade de manutenção e à crescente necessidade de capacidade de reparo regional. Os operadores de aeronaves da região geram demanda recorrente por suporte certificado à medida que a utilização aumenta. Seus programas de fuselagem e motor também ampliam a base potencial de trabalhos futuros de atuação. A América do Sul contribui com demanda estável por meio da aviação regional e comercial, enquanto o Oriente Médio e a África se beneficiam de operações de hub com alta utilização. Nessas regiões, o acesso a capacidade de reparo certificada e peças originais influenciará o ritmo em que a demanda do mercado de pós-venda poderá ser atendida. A capacidade local continuará sendo um fator importante para os operadores.
Cenário Competitivo
Concentração do Mercado
Mercado de Sistemas de Atuação de Reversores de Empuxo para Aeronaves na América do Norte
O mercado de sistemas de atuação de reversores de empuxo para aeronaves é moderadamente concentrado no nível de integração de sistemas. A Safran e a Collins Aerospace são importantes fornecedores de conteúdo de equipamentos originais para programas de aeronaves comerciais. Parker Hannifin, Woodward, Liebherr-Aerospace, Eaton e outros fornecedores participam de atividades relacionadas de atuação hidráulica e eletromecânica. A concorrência é moldada pela qualificação de programas, profundidade de engenharia, confiabilidade de produção e capacidade de suportar longas vidas úteis. Os requisitos de testes e certificação de vários anos tornam a entrada no nível de sistemas difícil para empresas menores. O setor é, portanto, mais concentrado na integração de equipamentos originais do que no reparo especializado e no suporte de componentes. Essa estrutura torna as credenciais de programas estabelecidos um importante fator competitivo. Também recompensa a execução consistente em produção e serviço.
A Safran reforçou sua posição por meio de investimentos em pesquisa de atuação elétrica. O laboratório ePRISME, com a ESIGELEC, concentra-se na detecção de falhas, compatibilidade eletromagnética e simulação em condições próximas às reais. A Collins Aerospace também inaugurou um centro de engenharia em Wolverhampton e uma linha de produção elecTRAS em Colomiers em junho de 2025. A aquisição pela Woodward do negócio de atuação eletromecânica norte-americano da Safran é outro movimento estratégico que ampliou sua capacidade de atuação regional. Essas ações mostram que os fornecedores estão investindo em capacidade de engenharia, desenvolvimento de produtos e controle de ativos estratégicos de produção.
O mercado de pós-venda permanece menos concentrado do que a integração de equipamentos originais porque os provedores de reparo podem competir com base na capacidade de resposta do serviço e na capacidade aprovada. O acordo da Safran com a Republic Airways demonstra uma abordagem vinculada a OEM para reter receita da manutenção de reversores de empuxo. Os provedores independentes podem permanecer competitivos em mercados onde as frotas utilizam sistemas hidráulicos maduros e os operadores precisam de suporte de reparo local. No entanto, o acesso a dados técnicos, peças e licenças pode moldar o trabalho que eles podem realizar. O mercado de sistemas de atuação de reversores de empuxo para aeronaves também oferece oportunidades em trocas de jatos executivos e suporte de retrofit específico de plataforma. Essas áreas requerem estoque qualificado e capacidade técnica aprovada. A velocidade do serviço pode diferenciar ainda mais os provedores.
Líderes do Setor de Sistemas de Atuação de Reversores de Empuxo para Aeronaves
-
Safran SA
-
Collins Aerospace (RTX Corporation)
-
Woodward, Inc.
-
Parker-Hannifin Corporation
-
Liebherr-International Deutschland GmbH (Liebherr-International AG)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas de Atuação de Reversores de Empuxo para Aeronaves Empresas cobertas neste relatório
- Safran SA
- Collins Aerospace (RTX Corporation)
- Woodward, Inc.
- Parker-Hannifin Corporation
- O.M.A. S.p.A.
- Liebherr-International Deutschland GmbH (Liebherr-International AG)
- Arkwin Industries, Inc. (TransDigm Group Inc.)
- Eaton Corporation plc
- Ontic Engineering & Manufacturing UK Limited
- ST Engineering MRAS (Singapore Technologies Engineering Ltd.)
- The NORDAM Group LLC
- S.S. White Technologies, Inc.
- SEPAC, Inc.
- Elliott Manufacturing (CentroMotion)
Desenvolvimentos industriais recentes em Mercado de Sistemas de Atuação de Reversores de Empuxo para Aeronaves
- Julho de 2026: A Collins Aerospace, uma empresa da RTX, e a Etihad Engineering anunciaram uma joint venture para fornecer serviços de MRO de nacele e reversor de empuxo em Abu Dhabi. A instalação dará suporte às frotas A350 e B787 operadas por transportadoras regionais e internacionais. A Collins Aerospace relocalizará suas operações de nacele nos Emirados Árabes Unidos para o complexo de manutenção da Etihad Engineering, dobrando sua presença de MRO de nacele no Oriente Médio. A instalação de 3.250 metros quadrados tem previsão de iniciar operações no primeiro trimestre de 2027. Ela expandirá a capacidade de manutenção de reversores de empuxo e fortalecerá o suporte de pós-venda para operadores de aeronaves comerciais.
- Fevereiro de 2026: A ST Engineering MRAS apresentou seu reversor de empuxo de próxima geração para aviação executiva no Singapore Airshow 2026. Desenvolvido por meio de um programa de P&D financiado internamente, o reversor de empuxo de porta pivotante tem como alvo configurações de fluxo misto de duto longo em aeronaves executivas. O sistema composto leve visa melhorar a eficiência aerodinâmica, o desempenho acústico e a confiabilidade operacional em condições de alta temperatura. Esse desenvolvimento reflete os esforços da empresa para expandir seu portfólio de reversores de empuxo e avançar as tecnologias compostas para aplicações de aviação executiva.
- Dezembro de 2025: A Safran Nacelles e a ESIGELEC estabeleceram o laboratório de pesquisa conjunto ePRISME para avançar nos sistemas de atuação de reversores de empuxo elétricos (ETRAS). A colaboração concentra-se no desenvolvimento de uma plataforma de testes para avaliar a integração de sistemas elétricos em condições operacionais representativas. Também inclui uma plataforma de pesquisa de manutenção preditiva que utiliza algoritmos avançados e soluções de hardware para identificar possíveis falhas em sistemas elétricos e de atuação. Essa iniciativa aprimora a maturidade tecnológica e a confiabilidade dos sistemas de reversores de empuxo elétricos de próxima geração.
Escopo do Relatório Global do Mercado de Sistemas de Atuação de Reversores de Empuxo para Aeronaves
Os sistemas de atuação de reversores de empuxo para aeronaves são sistemas de frenagem que redirecionam o fluxo de ar do motor durante o pouso ou uma decolagem abortada, reduzindo a distância de pouso e o desgaste dos freios. Esses sistemas utilizam estruturas mecânicas e mecanismos de atuação, incluindo tecnologias hidráulicas, elétricas e eletro-hidráulicas, para permitir o acionamento e a retração controlados dos reversores de empuxo.
O mercado global de sistemas de atuação de reversores de empuxo para aeronaves é segmentado por plataforma, mecanismo, sistema, usuário final e geografia. Por plataforma, o mercado é segmentado em aeronaves comerciais, aeronaves militares e jatos executivos. Por mecanismo, o mercado é segmentado em hidráulico, elétrico e eletro-hidráulico. Por sistema, o mercado é segmentado em tipo cascata, tipo pivô e tipo alvo/concha. Por usuário final, o mercado é segmentado em fabricantes de equipamentos originais (OEMs) e pós-venda. O relatório também abrange os tamanhos de mercado e as previsões para o mercado de sistemas de atuação de reversores de empuxo para aeronaves nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Aeronaves Comerciais |
| Aeronaves Militares |
| Jatos Executivos |
| Hidráulico |
| Elétrico |
| América do Norte | Estados Unidos |
| Canadá | |
| Europa | Reino Unido |
| França | |
| Alemanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Restante da Ásia-Pacífico | |
| América Latina | México |
| Brasil | |
| Restante da América Latina | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| Restante do Oriente Médio e África |
| Plataforma | Aeronaves Comerciais | |
| Aeronaves Militares | ||
| Jatos Executivos | ||
| Mecanismo | Hidráulico | |
| Elétrico | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Restante da Ásia-Pacífico | ||
| América Latina | México | |
| Brasil | ||
| Restante da América Latina | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor previsto para os sistemas de atuação de reversores de empuxo para aeronaves até 2032?
O mercado de sistemas de atuação de reversores de empuxo para aeronaves tem previsão de atingir 6,08 bilhões de USD até 2032, expandindo-se de 4,07 bilhões de USD em 2027 a um CAGR de 8,36%.
Qual plataforma lidera a demanda por sistemas de atuação de reversores de empuxo para aeronaves?
As aeronaves comerciais lideram com 82,45% de participação em 2026, porque a atuação de reversores de empuxo é necessária em aeronaves comerciais turbofan.
Por que os atuadores de reversores de empuxo elétricos estão ganhando adoção?
Os sistemas elétricos têm projeção de crescimento a um CAGR de 10,24% até 2032, à medida que os fabricantes buscam arquiteturas de aeronaves de menor peso e projetos tolerantes a falhas validados.
Qual região está crescendo mais rapidamente para sistemas de reversores de empuxo?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 10,05% até 2032, apoiada pela expansão da frota e pela crescente necessidade de capacidade de manutenção certificada.
O que está impulsionando a demanda do mercado de pós-venda por sistemas de reversores de empuxo?
A alta utilização de aeronaves, o envelhecimento da frota e a necessidade de suporte aprovado de reparo, inspeção, troca e peças estão aumentando a atividade do mercado de pós-venda.
Quão concentrada é a concorrência entre os fornecedores de sistemas de atuação de reversores de empuxo?
O mercado é moderadamente consolidado, pois os principais integradores detêm posições sólidas junto aos OEMs, enquanto os fornecedores qualificados de MRO e componentes permanecem dispersos.