
Tamanho e Participação do Mercado de Sistemas de Controle de Distúrbios
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
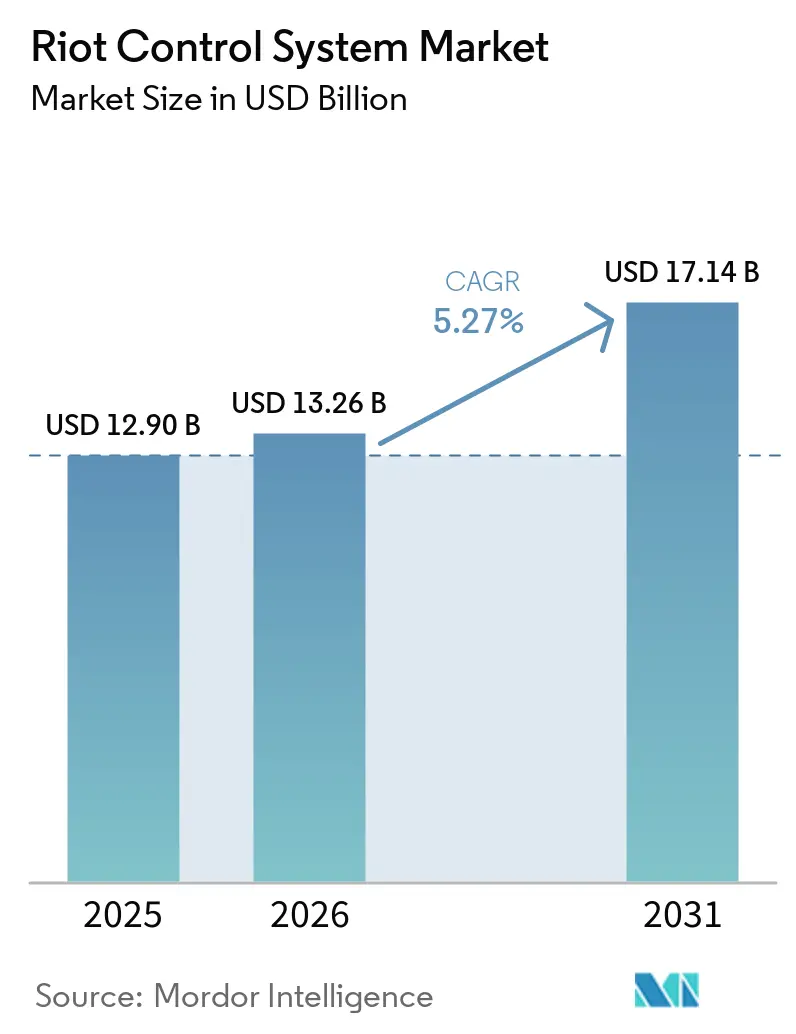
| Tamanho do Mercado (2026) | 13.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.27 % |
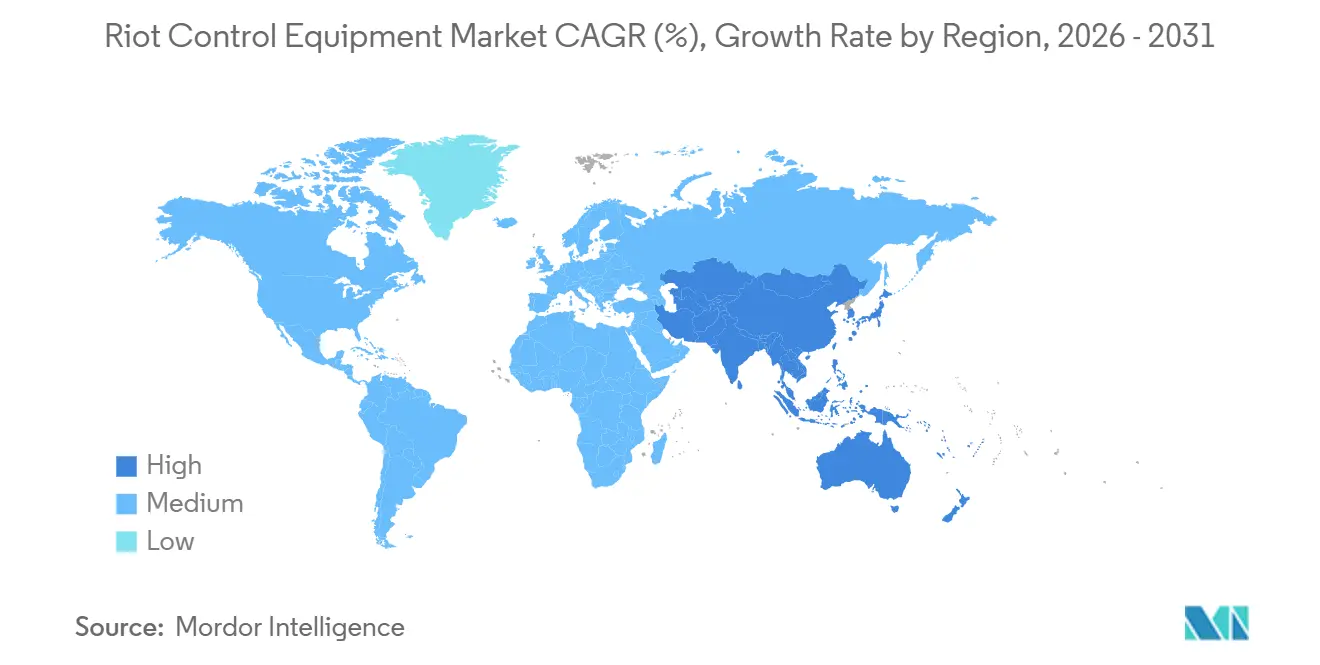
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
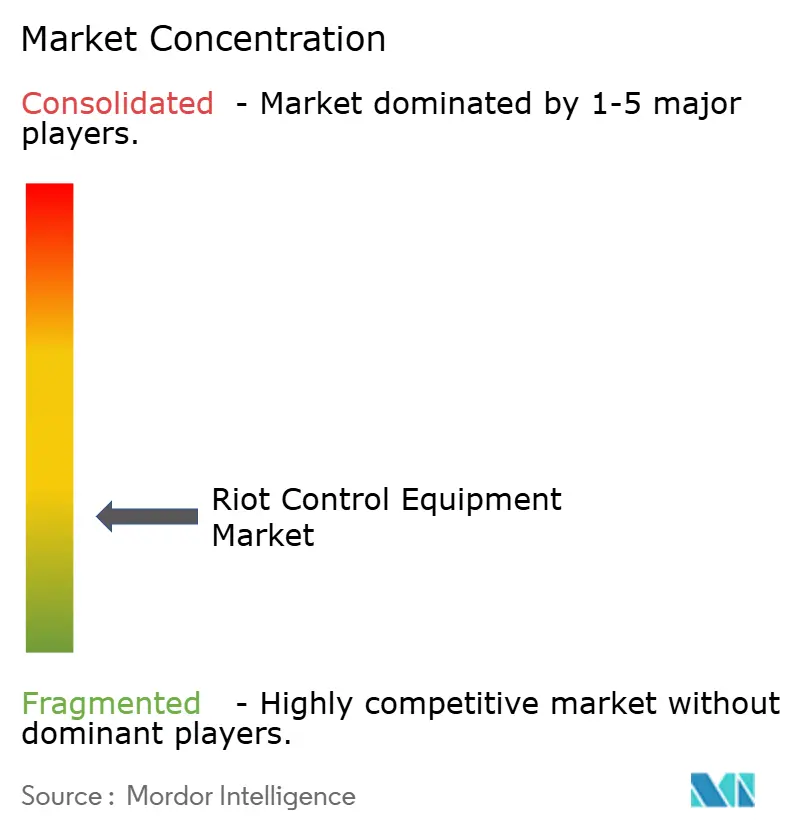
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Controle de Distúrbios pela Mordor Intelligence
O tamanho do mercado de sistemas de controle de distúrbios foi avaliado em 12,90 bilhões de USD em 2025, e prevê-se que cresça de 13,26 bilhões de USD em 2026 para atingir 17,14 bilhões de USD até 2031, a um CAGR de 5,27% durante o período de previsão (2026-2031). A agitação civil, as grandes concentrações públicas e as necessidades persistentes de segurança de fronteiras estão impulsionando a demanda entre forças policiais, paramilitares e especializadas, onde os compradores devem manter a prontidão operacional para uma variedade de incidentes. As agências no mercado de sistemas de controle de distúrbios estão atribuindo maior valor a sistemas capazes de registrar decisões, comunicações e implantações durante um incidente, especialmente quando revisões posteriores exigem evidências claras. Isso favorece fornecedores que combinam equipamentos menos letais com ferramentas de vigilância, comando e gestão de evidências. As aquisições no mercado também estão indo além de compras isoladas de hardware, pois as agências precisam alinhar lançadores, munições, equipamentos de proteção, treinamento, documentação, arranjos de manutenção e procedimentos operacionais estabelecidos. Revisões de direitos humanos, controles de exportação e restrições de componentes podem retardar as entregas, mas também direcionam os gastos para sistemas documentados e interoperáveis.
Principais Conclusões do Relatório
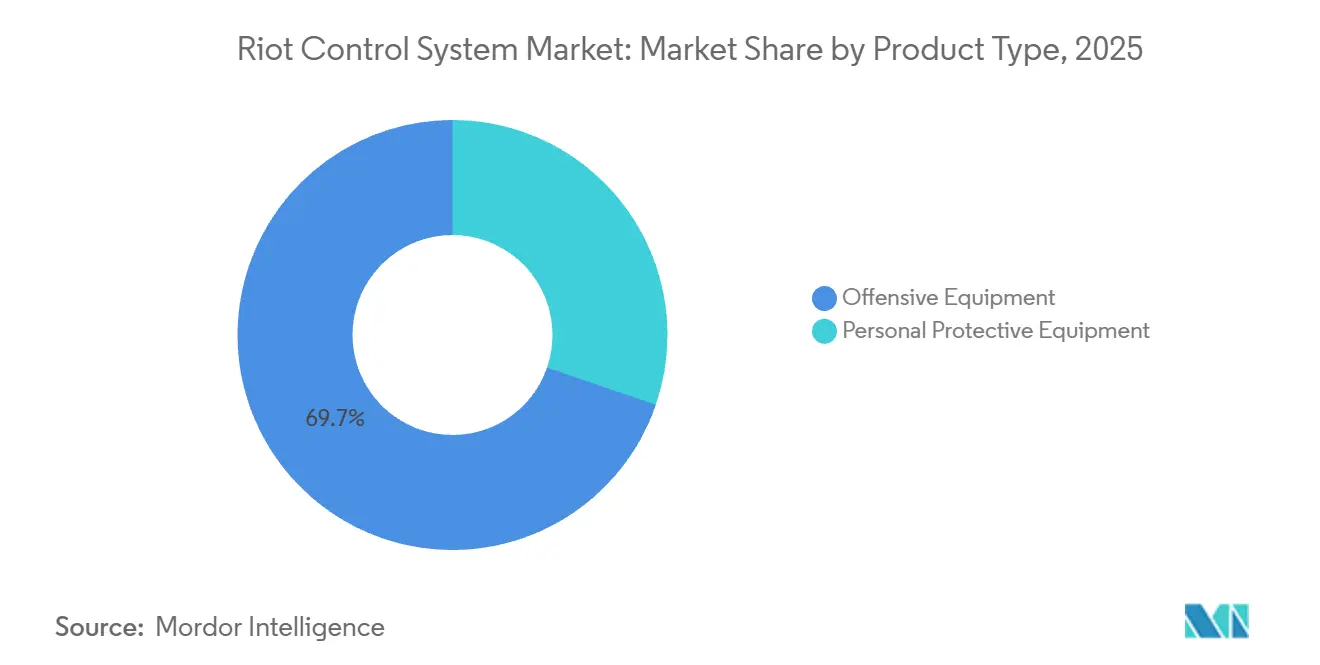
- Por tipo de produto, os equipamentos ofensivos detinham 69,74% da participação do mercado de sistemas de controle de distúrbios em 2025, enquanto os equipamentos de proteção individual têm previsão de crescer a um CAGR de 6,67% até 2031.
- Por usuário final, as forças de segurança detinham 63,87% da participação do mercado de sistemas de controle de distúrbios em 2025, enquanto as forças especiais têm previsão de crescer a um CAGR de 6,15% até 2031.
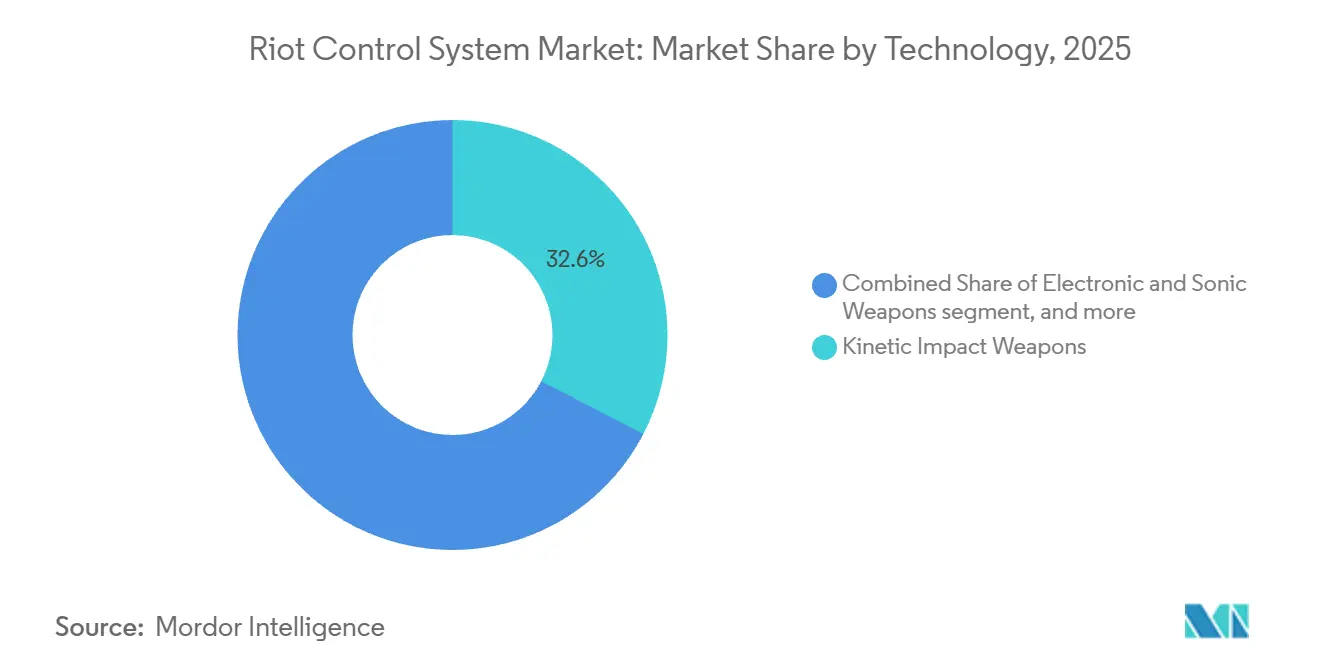
- Por tecnologia, as armas de impacto cinético detinham 32,62% da receita em 2025, enquanto as armas eletrônicas e sônicas têm previsão de crescer a um CAGR de 6,52% até 2031.
- Por geografia, a América do Norte detinha 29,01% da participação de receita em 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 6,09% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Controle de Distúrbios
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Agitação civil, protestos e grandes concentrações públicas | +1.50% | Global | Curto prazo (≤ 2 anos) |
| Modernização das forças de segurança e manutenção da ordem pública | +1.20% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aquisições de segurança de fronteiras e segurança urbana na Ásia-Pacífico | +0.80% | Núcleo da Ásia-Pacífico, com extensão ao Oriente Médio e África | Médio prazo (2-4 anos) |
| Mandatos de desescalada e requisitos de responsabilização | +0.70% | América do Norte e União Europeia | Longo prazo (≥ 4 anos) |
| Plataformas integradas de evidências, vigilância e comando | +0.50% | Global | Médio prazo (2-4 anos) |
| Compatibilidade de munições menos letais com lançadores instalados | +0.30% | América do Norte, União Europeia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Agitação Civil, Protestos e Grandes Concentrações Públicas
A frequência e a intensidade dos protestos estão levando as agências de segurança no mercado de sistemas de controle de distúrbios a revisar com maior frequência a prontidão para gestão de multidões, incluindo seus estoques de munições, equipamentos de proteção e ferramentas de comunicação. O ACLED registrou mais de 173.900 protestos e distúrbios em todo o mundo entre meados de novembro de 2024 e meados de novembro de 2025, o que representou um aumento de quase 5% em relação ao ano anterior. A organização também relatou mobilizações em massa lideradas pela Geração Z em mais de 70 países durante esse período. Nos EUA, o Princeton Bridging Divides registrou quase 20.000 manifestações em 2025 e constatou que armas menos letais foram utilizadas em 22% dos protestos com engajamento policial registrado. A mesma fonte descreveu essa taxa de implantação como quase 4 vezes o nível de 2024. O mercado, portanto, beneficia-se quando os fornecedores conseguem atender a pedidos emergenciais enquanto dão suporte às plataformas de lançadores instaladas.
Modernização das Forças de Segurança e Manutenção da Ordem Pública
Os programas de modernização criam demanda de mercado que se estende além da resposta a um evento público individual, pois as agências públicas geralmente planejam compras com base em cronogramas de substituição e treinamento padronizado. A Alfândega e Proteção de Fronteiras dos EUA adjudicou um contrato de munições especiais menos letais em abril de 2026, avaliado em até 50 milhões de USD. O contrato abrangeu 123 tipos de produtos em 10 categorias, indicando a amplitude dos equipamentos que as agências adquirem em conjunto. Tais requisitos geralmente vinculam a padronização de equipamentos ao treinamento de operadores, à continuidade do fornecimento e ao planejamento de substituição em nível de frota. Fornecedores com estruturas estabelecidas podem se beneficiar após uma agência selecionar uma plataforma de hardware. O setor de sistemas de controle de distúrbios também se beneficia quando as agências substituem munições compatíveis juntamente com o hardware relacionado.
Aquisições de Segurança de Fronteiras e Segurança Urbana na Ásia-Pacífico
As aquisições na Ásia-Pacífico estão sustentando o mercado de sistemas de controle de distúrbios por meio da modernização paramilitar, das necessidades de segurança urbana e das operações de fronteira, que exigem produtos diferentes para a polícia local e as unidades especializadas. As agências estaduais de manutenção da ordem pública podem tomar decisões de aquisição relevantes para o cenário de mercado mais amplo, especialmente quando precisam substituir frotas de veículos, equipamentos de comunicação e produtos de proteção. O rascunho da fonte relatou uma licitação de agosto de 2026 do Departamento de Segurança de Uttar Pradesh para 100 veículos de controle de multidões e distúrbios, mas a plataforma de licitação citada não é utilizada aqui por ser um agregador comercial. A China também mantém capacidade de produção doméstica que sustenta um ecossistema separado de tecnologia de segurança pública. As agências regionais estão avaliando cada vez mais equipamentos de sinalização acústica e vigilância para aplicações de guarda costeira, marinha, polícia e fronteira. Isso cria espaço para fornecedores que conseguem atender aos requisitos de qualificação doméstica e operar por meio de parcerias locais de produção ou distribuição.
Mandatos de Desescalada e Requisitos de Responsabilização
As regras de desescalada estão aumentando a importância dos equipamentos no mercado de sistemas de controle de distúrbios que apoiam o uso de força proporcional e documentado, ao mesmo tempo que fornecem aos supervisores informações para revisar eventos após a implantação. Uma revisão da Stanford Law sobre políticas nas 100 maiores cidades dos EUA constatou que, em 2025, 79% dos departamentos exigiam técnicas de desescalada antes do uso de força. A revisão constatou que 28% restringiam agentes químicos a situações que envolviam ameaça iminente de violência coletiva. Essas políticas favorecem a comunicação acústica, a integração de câmeras corporais, lançadores de precisão e outros sistemas que preservam um registro de implantação auditável. Elas também aumentam o valor de softwares que conectam vigilância, decisões de comando e evidências pós-incidente. O mercado pode, portanto, registrar uma demanda mais forte por ferramentas integradas, mesmo onde há limites aplicáveis a determinadas munições.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Exposição a direitos humanos, responsabilidade civil e uso de força | -0.80% | América do Norte e União Europeia | Médio prazo (2-4 anos) |
| Restrições químicas, ambientais e de controle de exportações | -0.50% | UE, Global | Longo prazo (≥ 4 anos) |
| Eficácia variável e requisitos de recertificação | -0.40% | América do Norte, União Europeia | Médio prazo (2-4 anos) |
| Fragmentação de aquisições e custos de interoperabilidade | -0.30% | América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição a Direitos Humanos, Responsabilidade Civil e Uso de Força
O risco de responsabilidade civil e o escrutínio dos direitos humanos podem prolongar o tempo necessário para a revisão de aquisições de sistemas de controle de distúrbios, especialmente quando as agências precisam de orientação jurídica antes de aprovar um novo produto ou método operacional. A CIVICUS documentou uso excessivo de força contra manifestantes em pelo menos 67 países durante 2025. Esse escrutínio pode restringir os produtos que as agências aprovam, mesmo quando o financiamento permanece disponível. O Programa de Dados de Conflitos de Uppsala registrou 244.600 mortes decorrentes de violência organizada em 2025, em comparação com 187.000 em 2024. Esse ambiente torna os incidentes de uso de força sujeitos à atenção imediata do público, do sistema jurídico e das políticas. O mercado está, consequentemente, migrando para sistemas de maior valor que documentam melhor o uso de equipamentos, mesmo quando o crescimento em volume é limitado.
Restrições Químicas, Ambientais e de Controle de Exportações
Os agentes químicos de controle de distúrbios no mercado de sistemas de controle de distúrbios enfrentam restrições sobrepostas de exportação, ambientais e de uso que podem alterar a seleção de produtos, as responsabilidades dos distribuidores e os prazos de entrega. O Regulamento da UE 2019/125 controla as exportações de bens que possam ser utilizados para tortura ou tratamento cruel, incluindo agentes de controle de distúrbios. O material de origem indica que as certificações individuais de usuário final podem acrescentar de 6 a 18 meses aos prazos de exportação. Nos EUA, o ECCN 1C607 está sujeito aos requisitos da Convenção sobre Armas Químicas ao abrigo dos Regulamentos de Administração de Exportações. O governo do Reino Unido relatou que 11 organizações detinham licenças individuais de produção ou posse ao abrigo do Anexo 1 em 2025. Os fornecedores que conseguem gerir a conformidade e oferecer alternativas com perfis de persistência mais baixos estão mais bem posicionados para atender a clientes regulamentados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Equipamentos Ofensivos Impulsionam a Receita, EPI Permanece Fundamental
Os equipamentos ofensivos capturaram 69,74% da participação do mercado de sistemas de controle de distúrbios em 2025, ocupando a posição de liderança dentro da categoria. Essa posição reflete os estoques de longa data de lançadores, projéteis químicos, projéteis cinéticos e sistemas de energia direcionada. As munições são um item de reposição frequente nessa categoria. Esse requisito recorrente pode atenuar o timing irregular dos pedidos de hardware. O contrato da Alfândega e Proteção de Fronteiras de abril de 2026 abrangeu munições pirotécnicas de entrega manual, munições de impacto e outros produtos menos letais.
Os equipamentos de proteção individual, incluindo coletes, capacetes, máscaras de gás e escudos, têm previsão de crescer a um CAGR de 6,67 até 2031. Assim, permanecem como um complemento essencial ao mercado de sistemas de controle de distúrbios, mesmo quando as agências priorizam equipamentos para gestão de multidões. Representam a participação de produto restante e podem ser exigidos por normas de segurança e conformidade. A Safariland forneceu seus capacetes balísticos AMP-1X à Unidade SWAT da Polícia de Filadélfia em janeiro de 2025. Os capacetes foram certificados sob o Protocolo de Capacetes Balísticos FBI-DEA 2024 V.2 e eram 20% mais leves do que o modelo anterior AMP-1TP. As agências que atualizam lançadores também podem atualizar os equipamentos de proteção dos oficiais que os utilizam.


Por Usuário Final: Forças de Segurança Ancoram os Gastos, Forças Especiais Ampliam o Escopo
As agências de segurança responderam por 63,87% da receita em 2025, tornando-as o principal segmento de usuário final do mercado de sistemas de controle de distúrbios. Sua demanda é sustentada por acordos municipais, estaduais e nacionais que frequentemente combinam equipamentos com treinamento certificado. Esses acordos geralmente cobrem necessidades de reposição e substituição plurianuais. As unidades de forças especiais têm previsão de crescer a um CAGR de 6,15% de 2026 a 2031. Seus casos de uso incluem segurança de fronteiras, contrainsurgência e operações de resgate de reféns, onde opções menos letais podem complementar o uso de força letal.
A distinção entre aquisições de forças de segurança e forças especiais está se tornando menos clara. A Sourcewell emitiu uma solicitação de propostas em julho de 2026 cobrindo armas de energia conduzida, equipamentos menos letais e acessórios relacionados.[1] Seu escopo abrangeu forças de segurança, segurança interna e instituições correcionais. As compras cooperativas oferecem às agências menores acesso a acordos negociados em escala. As instituições correcionais também exigem produtos adequados a áreas confinadas, distâncias de engajamento mais curtas e exposição secundária reduzida.
Por Tecnologia: Armas de Impacto Cinético Lideram, Eletrônica Remodela a Fronteira de Aquisições
As armas de impacto cinético formam a base tecnológica mais ampla nos inventários das agências e permanecem importantes para o mercado de sistemas de controle de distúrbios porque os agentes já conhecem seus procedimentos operacionais e requisitos de fornecimento. Os sistemas de lançadores e projéteis incluem lançadores de 40mm, pistolas de balas de borracha e espingardas de saco de feijão. Seu uso contínuo reflete procedimentos operacionais familiares e requisitos de especificações equivalentes. Os agentes químicos continuam sendo uma parte importante dos gastos com tecnologia. No entanto, essa categoria enfrenta a maior exposição a restrições regulatórias e de exportação.
As armas eletrônicas e sônicas têm previsão de expandir a um CAGR de 6,52% de 2026 a 2031, a taxa mais rápida entre as categorias de tecnologia. Dispositivos acústicos de longo alcance, armas de energia direcionada e sistemas eletrônicos montados em drones impulsionam o tamanho do mercado de armas eletrônicas e sônicas. A Genasys recebeu um pedido de LRAD de 9 milhões de USD do Exército dos EUA para o programa CROWS em setembro de 2025. A Genasys também anunciou pedidos de 1,40 milhão de USD da Austrália, Japão, Tailândia, Vietnã, Papua Nova Guiné, Lituânia e Letônia em agosto de 2026. Os produtos de energia direcionada permanecem em um estágio inicial de comercialização, mas continuam atraindo interesse em pesquisa e desenvolvimento por parte de fornecedores de defesa.
Análise Geográfica
Segmento de Forças de Segurança no Mercado de Equipamentos de Controle de Distúrbios Civis
A América do Norte detinha 29,01% da receita em 2025, posicionando-se no centro do mercado de sistemas de controle de distúrbios. A região reúne os principais produtores de sistemas menos letais e compradores federais, estaduais e municipais. As agências federais fornecem uma base estável de aquisições estruturadas para equipamentos táticos e de segurança pública. A demanda do Canadá está mais concentrada em policiamento municipal e necessidades de reforma do uso de força. As agências da região também estão investindo em sinalização acústica e integração de câmeras corporais. Essa profundidade de aquisições sustenta contratos maiores e mais complexos do que muitos outros mercados nacionais.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 6,09% até 2031 e deve aumentar sua contribuição para o mercado de sistemas de controle de distúrbios à medida que os requisitos de segurança pública e de fronteiras evoluem. A modernização policial, as operações de fronteira e os programas de aquisição doméstica sustentam a região. A Índia possui uma grande base policial, e as agências estaduais podem influenciar os ciclos de substituição. A China possui capacidade de produção doméstica que reduz sua dependência de fornecedores ocidentais. A Genasys recebeu um pedido de 2 milhões de USD da Marinha da República de Singapura em fevereiro de 2026 para sistemas LRAD 950NXT em veículos de superfície não tripulados.[2] O pedido demonstra o uso de sistemas acústicos em aplicações navais e de segurança de fronteiras.
A Europa permanece como um importante produtor e comprador de sistemas especializados de manutenção da ordem pública no mercado de sistemas de controle de distúrbios, embora os requisitos de conformidade afetem tanto as aprovações de produtos quanto os processos de exportação. A conformidade regulatória limita o crescimento na Europa Ocidental, enquanto as preocupações com a agitação civil sustentam as aquisições em curso. O mercado tem demanda na Alemanha, França, Reino Unido, Itália e Rússia. O Regulamento da UE 2019/125 afeta a exportação de agentes de controle de distúrbios e pode prolongar os processos de vendas transfronteiriças. A América do Sul, o Oriente Médio e a África permanecem como áreas menores, mas em crescimento. Sua demanda está ligada à segurança de eventos, proteção de fronteiras, segurança interna, veículos com canhões de água e sistemas de alerta acústico.

Cenário Competitivo
Mercado de Equipamentos de Controle de Distúrbios Civis na América do Norte
O mercado de sistemas de controle de distúrbios é moderadamente fragmentado entre as categorias individuais de equipamentos, pois sua gama de produtos inclui muniçes, equipamentos de proteção, sistemas acústicos, produtos de comunicação e veículos blindados. É mais consolidado entre os fornecedores que combinam hardware, software e capacidades de gestão de evidências. A Axon e a Safariland mantêm posições no segmento premium dos EUA por meio de plataformas conectadas e relacionamentos estabelecidos com agências. O ecossistema de produtos da Axon inclui armas de energia conduzida, câmeras corporais e ferramentas de evidências. A Safariland lançou o SafariMesh, um sistema de comunicações em malha descentralizada para operações táticas, em janeiro de 2026.[3] Essas ofertas podem fortalecer a retenção de clientes quando as agências buscam capacidades integradas de implantação e comunicações.
A Genasys está expandindo sua posição internacional no mercado de sistemas de controle de distúrbios por meio de sistemas LRAD para usuários militares, de segurança pública e de infraestrutura crítica, onde a comunicação de longo alcance apoia uma variedade de configurações operacionais. Em setembro de 2026, a Genasys anunciou um pedido complementar de 1,30 milhão de USD para kits LRAD móveis da Guarda Nacional dos EUA. A empresa declarou que os pedidos da Guarda Nacional haviam atingido um total acumulado de 8,50 milhões de USD. Também recebeu um pedido complementar de 2,40 milhões de USD para proteção de infraestrutura crítica em agosto de 2026. Esses pedidos demonstram como os sistemas acústicos estão sendo utilizados além das implantações convencionais de controle de multidões.
Os fornecedores de médio porte competem no mercado de sistemas de controle de distúrbios oferecendo lançadores especializados, veículos blindados e capacidades de entrega regional para atender às preferências locais e a prazos de aquisição mais curtos. A Byrna concordou em julho de 2026 em adquirir os ativos da HERO Defense Systems. A transação adicionou ao portfólio da Byrna lançadores compactos de irritantes com PAVA e dispositivos de gel de pimenta. A Katmerciler e a STREIT competem por veículos blindados de controle de distúrbios, onde as preferências de aquisição podem favorecer fornecedores regionais. A Combined Systems permanece como um fornecedor estabelecido de munições menos letais para clientes militares e de segurança dos EUA. O setor de sistemas de controle de distúrbios continua sendo de difícil acesso para novos entrantes, pois as agências valorizam equipamentos testados, suporte de treinamento e continuidade de fornecimento.
Líderes do Setor de Sistemas de Controle de Distúrbios
-
Axon Enterprise, Inc.
-
Safariland, LLC
-
EDGE Group PJSC
-
FN HERSTAL (FN Browning Group)
-
Combined Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Escopo do Relatório Global do Mercado de Sistemas de Controle de Distúrbios
Principais Empresas no Mercado de Equipamentos de Controle de Distúrbios Civis
O mercado de equipamentos de controle de distúrbios civis conta com players estabelecidos como PACEM Defense, Safariland LLC e Condor Non-lethal Technologies liderando o cenário competitivo. As empresas estão cada vez mais focadas no desenvolvimento de materiais avançados e designs inovadores para criar equipamentos de controle de distúrbios civis mais leves, porém mais duráveis, melhorando tanto a segurança dos agentes quanto a eficácia operacional. As parcerias estratégicas com forças de segurança e organizações militares tornaram-se cruciais para a expansão do mercado, enquanto os investimentos em pesquisa e desenvolvimento continuam a impulsionar a evolução dos produtos. Os fabricantes estão expandindo sua presença geográfica por meio de redes de distribuidores e canais de vendas diretas, particularmente em mercados emergentes. O setor testemunhou uma mudança em direção a soluções integradas que combinam equipamentos tradicionais de controle de distúrbios civis com tecnologias modernas, refletindo a natureza mutável dos cenários de controle de multidões e dos requisitos operacionais.
A Estrutura do Mercado Apresenta Dinâmicas de Concorrência Mista
O mercado de controle de distúrbios civis exibe uma estrutura moderadamente consolidada com uma combinação de conglomerados globais e fabricantes especializados. Os grandes contratantes de defesa e fabricantes de equipamentos de segurança mantêm presença significativa no mercado por meio de seus relacionamentos estabelecidos com agências governamentais e portfólios de produtos abrangentes. Os players regionais criaram nichos sólidos em categorias específicas de produtos ou mercados geográficos, aproveitando sua compreensão dos requisitos e regulamentações locais. O mercado testemunhou atividades seletivas de fusões e aquisições, principalmente com o objetivo de expandir linhas de produtos e alcance geográfico, embora muitos fabricantes especializados mantenham sua independência devido à sua expertise técnica e relacionamentos estabelecidos com clientes.
A dinâmica competitiva é caracterizada por um equilíbrio entre corporações multinacionais que oferecem soluções completas de controle de distúrbios civis e empresas especializadas focadas em categorias específicas de produtos, como munições de baixo potencial letal ou equipamentos de proteção. As barreiras de entrada no mercado permanecem substanciais devido às rigorosas certificações de qualidade, padrões de segurança e à necessidade de relacionamentos estabelecidos com as forças de segurança. Embora alguns segmentos apresentem tendências oligopolistas, outros permanecem relativamente fragmentados, com múltiplos players regionais competindo efetivamente por meio de especialização e capacidades de personalização.
Inovação e Conformidade Regulatória Impulsionam o Sucesso Futuro
O sucesso no mercado de equipamentos de controle de distúrbios civis depende cada vez mais do equilíbrio entre inovação, conformidade regulatória e responsabilidade social. As empresas incumbentes devem concentrar-se no desenvolvimento de produtos de próxima geração que ofereçam maior eficácia ao mesmo tempo que minimizam o risco de ferimentos graves, abordando as crescentes preocupações das organizações de direitos humanos e do escrutínio público. Os líderes de mercado estão investindo em pesquisa de materiais avançados e tecnologias inteligentes, enquanto mantêm fortes relacionamentos com as forças de segurança por meio de programas de treinamento e suporte pós-venda. A capacidade de adaptar produtos a requisitos regionais específicos, mantendo padrões globais de qualidade, tornou-se um diferencial crucial.
Novos entrantes e empresas desafiadoras podem ganhar participação de mercado concentrando-se em segmentos de mercado não atendidos ou desenvolvendo soluções inovadoras que abordem desafios operacionais específicos. A crescente ênfase em alternativas de baixo potencial letal e a crescente demanda por soluções integradas de controle de multidões apresentam oportunidades para players especializados. Os fatores de sucesso incluem a construção de redes de distribuição sólidas, a obtenção das certificações necessárias e o desenvolvimento de produtos que complementem os equipamentos e procedimentos existentes das forças de segurança. As empresas também devem navegar por ambientes regulatórios complexos e manter transparência em suas operações para construir confiança tanto com os usuários finais quanto com o público.
Desenvolvimentos Recentes do Setor
- Fevereiro de 2024: A Polícia de Haryana tornou-se a primeira força policial indiana a empregar drones com gás lacrimogêneo. Esses drones, desenvolvidos pelo Serviço de Imagens e Informações por Drone de Haryana, foram fundamentais para dispersar agricultores protestantes na Barreira de Shambhu, na fronteira entre Punjab e Haryana.
- Janeiro de 2024: A Wrap Technologies, com sede no Arizona, apresentou seu produto BolaWrap, destacando seu design não letal. Semelhante a um taser, este dispositivo usa um cordão de Kevlar para imobilizar e restringir temporariamente o movimento de um indivíduo.


Escopo do Relatório Global do Mercado de Sistemas de Controle de Distúrbios
O mercado de sistemas de controle de distúrbios abrange equipamentos e soluções utilizados por agências de segurança, forças especiais, unidades de segurança de fronteiras e organizações de segurança pública relacionadas para gerenciar multidões, manter a ordem pública e responder a situações de agitação civil.
O mercado de sistemas de controle de distúrbios é segmentado por tipo de produto, usuário final, tecnologia e geografia. Por tipo de produto, o mercado é segmentado em equipamentos de proteção individual e equipamentos ofensivos. Por usuário final, o mercado é segmentado em forças de segurança e forças especiais. Por tecnologia, o mercado é segmentado em agentes químicos, armas eletrônicas e sônicas, armas de impacto cinético e outros. O relatório também abrange os tamanhos de mercado e as previsões para o mercado de sistemas de controle de distúrbios nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
| Equipamentos de Proteção Individual | Coletes | |
| Capacetes | ||
| Máscaras de Gás | ||
| Escudos | ||
| Equipamentos Ofensivos | Negação de Área | Antiveicular |
| Antipessoal | ||
| Munições | Balas de Borracha | |
| Balas de Cera | ||
| Balas de Plástico | ||
| Projéteis de Bolsa de Areia | ||
| Granada de Espuma | ||
| Explosivos | Granadas de Luz e Som | |
| Granadas de Ferroada | ||
| Gases e Sprays | Canhões d'Água | |
| Armas Baseadas em Odores | ||
| Gás Lacrimogêneo | ||
| Spray de Pimenta | ||
| Armas de Energia Direcionada | ||
| Armas de Choque Elétrico | ||
| Outros Equipamentos Ofensivos | ||
| Forças de Segurança |
| Forças Especiais |
| América do Norte | Estados Unidos |
| Canadá | |
| Europa | Reino Unido |
| França | |
| Alemanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América Latina | Brasil |
| Restante da América Latina | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Equipamentos de Proteção Individual | Coletes | |
| Capacetes | |||
| Máscaras de Gás | |||
| Escudos | |||
| Equipamentos Ofensivos | Negação de Área | Antiveicular | |
| Antipessoal | |||
| Munições | Balas de Borracha | ||
| Balas de Cera | |||
| Balas de Plástico | |||
| Projéteis de Bolsa de Areia | |||
| Granada de Espuma | |||
| Explosivos | Granadas de Luz e Som | ||
| Granadas de Ferroada | |||
| Gases e Sprays | Canhões d'Água | ||
| Armas Baseadas em Odores | |||
| Gás Lacrimogêneo | |||
| Spray de Pimenta | |||
| Armas de Energia Direcionada | |||
| Armas de Choque Elétrico | |||
| Outros Equipamentos Ofensivos | |||
| Por Usuário Final | Forças de Segurança | ||
| Forças Especiais | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| América Latina | Brasil | ||
| Restante da América Latina | |||
| Oriente Médio e África | Arábia Saudita | ||
| Emirados Árabes Unidos | |||
| Israel | |||
| Restante do Oriente Médio e África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de sistemas de controle de distúrbios até 2031?
O mercado de sistemas de controle de distúrbios tem previsão de atingir 17,14 bilhões de USD até 2031, após ser avaliado em 13,26 bilhões de USD em 2026 e crescer a um CAGR de 5,27% a partir de 2026.
Qual categoria de produto lidera os gastos em sistemas de controle de distúrbios?
Os equipamentos ofensivos detinham 69,74% da receita em 2025. Sua posição reflete a demanda recorrente de reposição de munições e produtos relacionados a lançadores, juntamente com os inventários de sistemas cinéticos e químicos das agências.
Qual usuário final está crescendo mais rapidamente até 2031?
As unidades de forças especiais têm previsão de crescer a um CAGR de 6,15% até 2031. A segurança de fronteiras, a contrainsurgência e as operações especializadas estão ampliando o uso de capacidades menos letais neste grupo de usuários finais.
Qual tecnologia está crescendo mais rapidamente em sistemas de controle de distúrbios?
As armas eletrônicas e sônicas têm previsão de crescer a um CAGR de 6,52% até 2031. Dispositivos acústicos de longo alcance, armas de energia conduzida e sistemas eletrônicos montados em drones sustentam essa categoria de tecnologia.
Qual região detém a maior participação na demanda por sistemas de controle de distúrbios?
A América do Norte detinha 29,01% da demanda em 2025. Os canais de aquisição federal, estadual e municipal, juntamente com uma grande base de fornecedores de sistemas menos letais, sustentam sua posição regional de liderança.
Quais fatores podem limitar a adoção de equipamentos de controle de distúrbios?
O escrutínio dos direitos humanos, a exposição à responsabilidade civil, os controles de agentes químicos e as restrições de exportação podem prolongar os prazos de aprovação e entrega. As agências podem então preferir sistemas com documentação mais robusta, compatibilidade de produtos e suporte à conformidade.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

