
Tamanho e Participação do Mercado de Inoculantes Agrícolas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.35 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.46 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Inoculantes Agrícolas por Mordor Intelligence
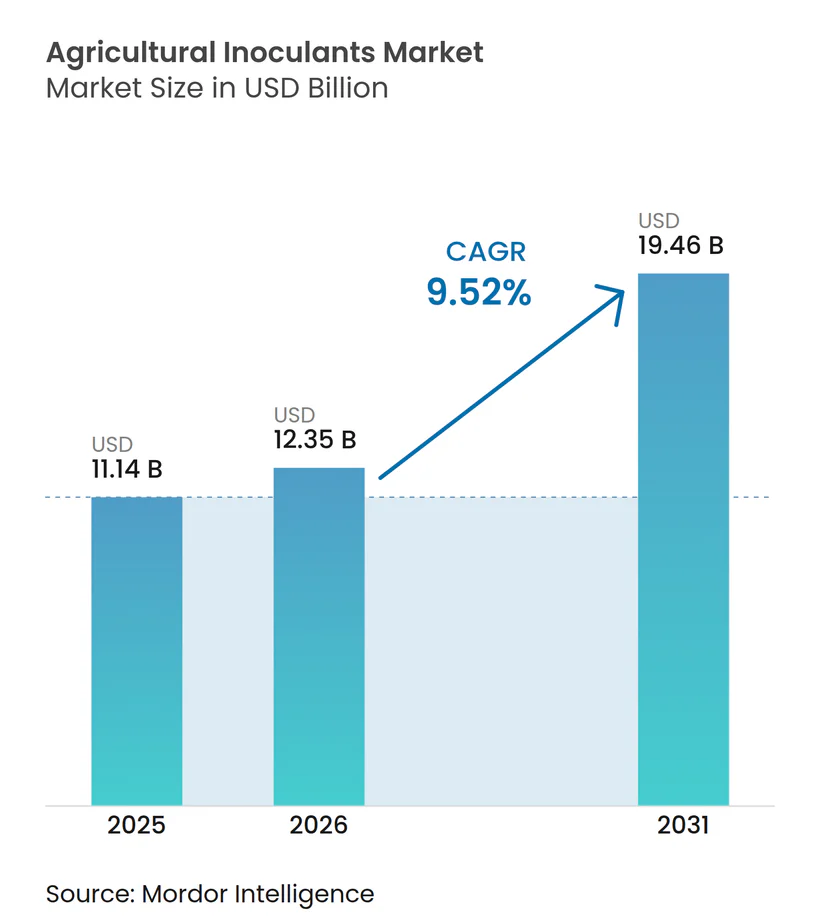
O tamanho do mercado de inoculantes agrícolas está projetado para crescer de 11,14 bilhões de USD em 2025 para 12,35 bilhões de USD em 2026 e deve atingir 19,46 bilhões de USD até 2031 a um CAGR de 9,52% no período 2026-2031. O mercado de inoculantes agrícolas é sustentado por uma mudança gradual na economia agrícola. Os produtores nos Estados Unidos estão adotando cada vez mais insumos biológicos para gerenciar os custos de fertilizantes e aumentar a eficiência de nutrientes. O controle de resíduos está ganhando importância, particularmente para produtores que abastecem mercados de exportação e cadeias de produtos frescos que enfrentam maior escrutínio sobre os limites máximos de resíduos. Além disso, o mercado se beneficia de um apoio político mais forte para produtos biológicos, vias de comercialização mais claras e maior aceitação por parte dos varejistas de programas integrados que combinam insumos microbianos e convencionais. A dinâmica competitiva revela uma divisão distinta entre grandes empresas globais com amplas capacidades de fabricação e distribuição e players especializados com foco em fixação de nitrogênio, micorriza ou soluções de biocontrole direcionadas. Apesar dos desafios de desempenho em campo em determinados solos e climas, o mercado de inoculantes agrícolas demonstra demanda sustentada a longo prazo, impulsionada pelo aumento das pressões de custos e requisitos mais rigorosos de conformidade com resíduos.
Principais Conclusões do Relatório
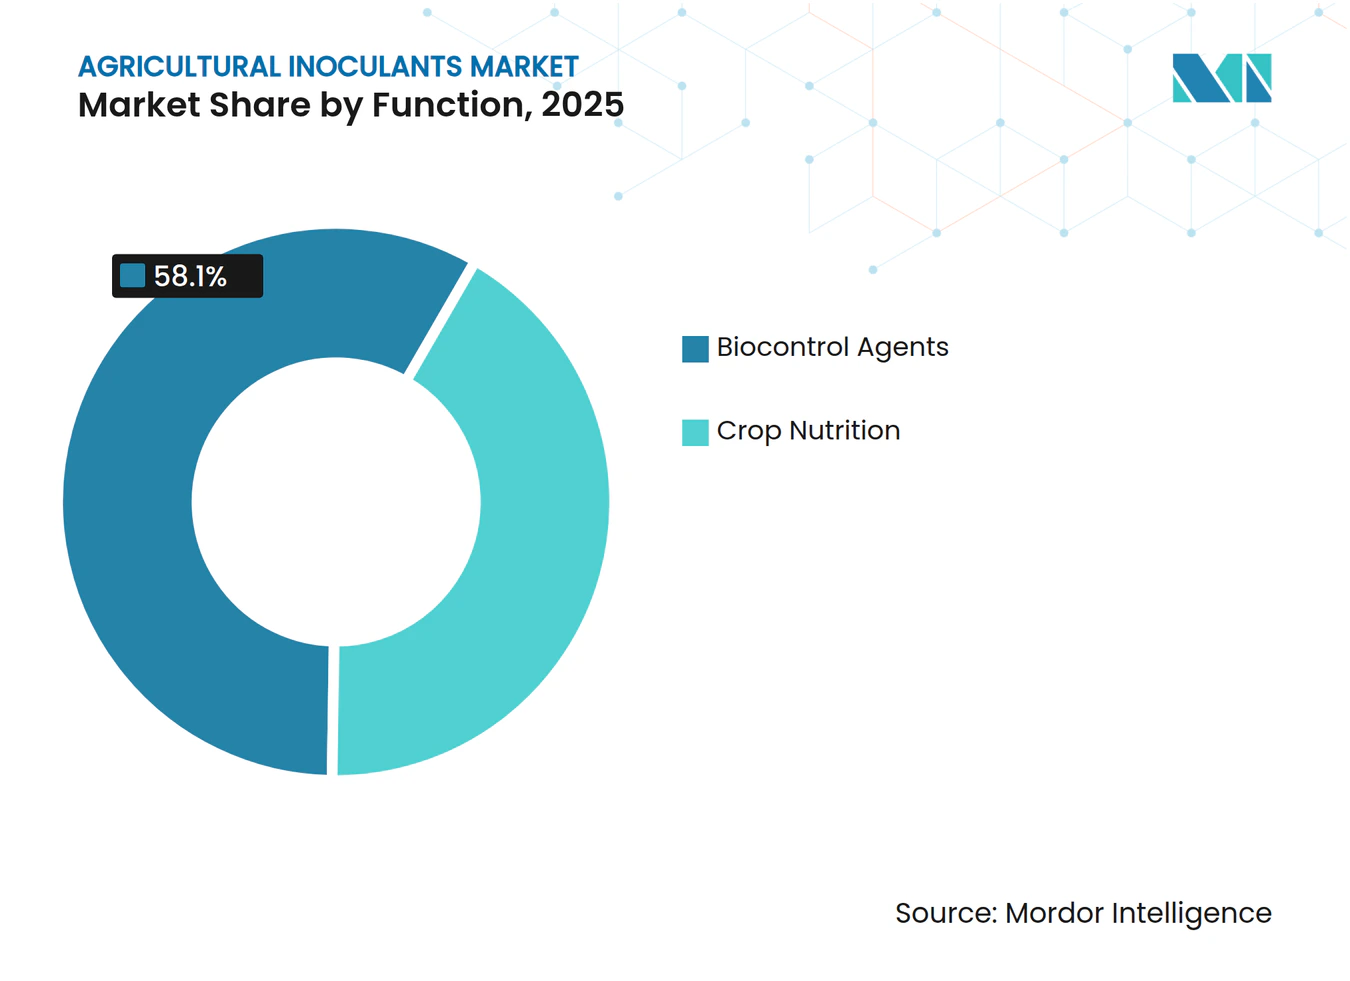
- Por função, os Agentes de Biocontrole foram o maior segmento, representando 58,1% da participação do mercado de inoculantes agrícolas em 2025, enquanto a Nutrição de Culturas foi o segmento de crescimento mais rápido, com um CAGR projetado de 5,1% até 2031.
- Por microrganismo, as Bactérias foram o maior segmento, representando 43,4% do tamanho do mercado de inoculantes agrícolas em 2025, enquanto os Vírus foram o segmento de crescimento mais rápido, com um CAGR projetado de 8,0% até 2031.
- Por modo de aplicação, o Tratamento de Sementes foi o maior segmento, representando 44,7% do tamanho do mercado de inoculantes agrícolas em 2025, enquanto a Pulverização Foliar foi o segmento de crescimento mais rápido, com um CAGR projetado de 5,7% até 2031.
- Por tipo de cultura, Frutas e Hortaliças foram o maior segmento com uma participação de 28,7% em 2025, enquanto as Culturas Comerciais foram o segmento de crescimento mais rápido com um CAGR projetado de 4,6% até 2031.
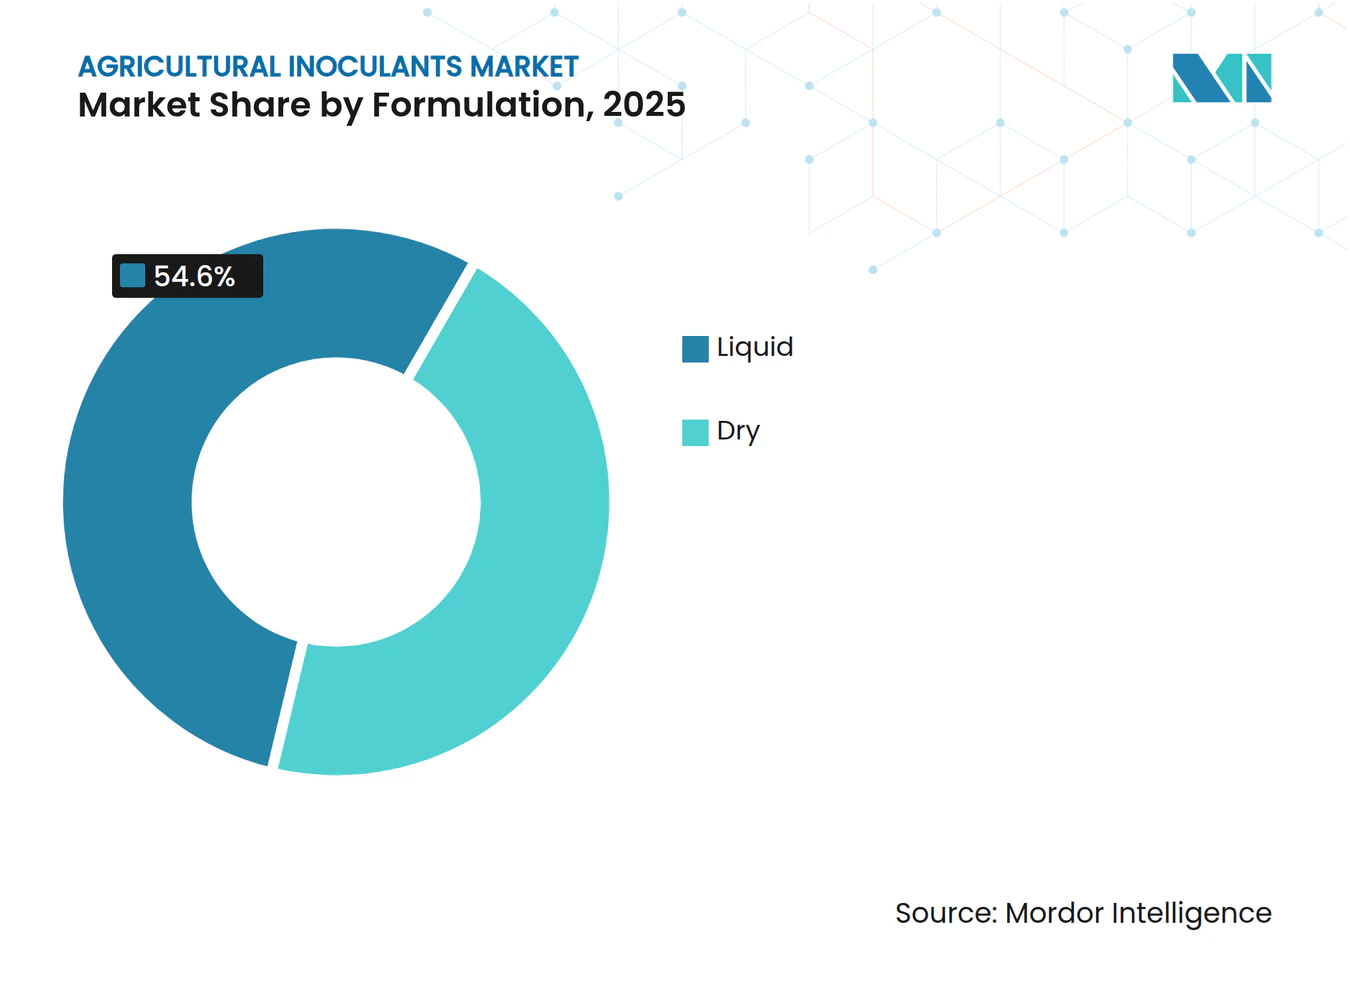
- Por formulação, a Líquida foi o maior segmento com uma participação de 54,6% em 2025, enquanto a Seca foi o segmento de crescimento mais rápido com um CAGR projetado de 5,5% até 2031.
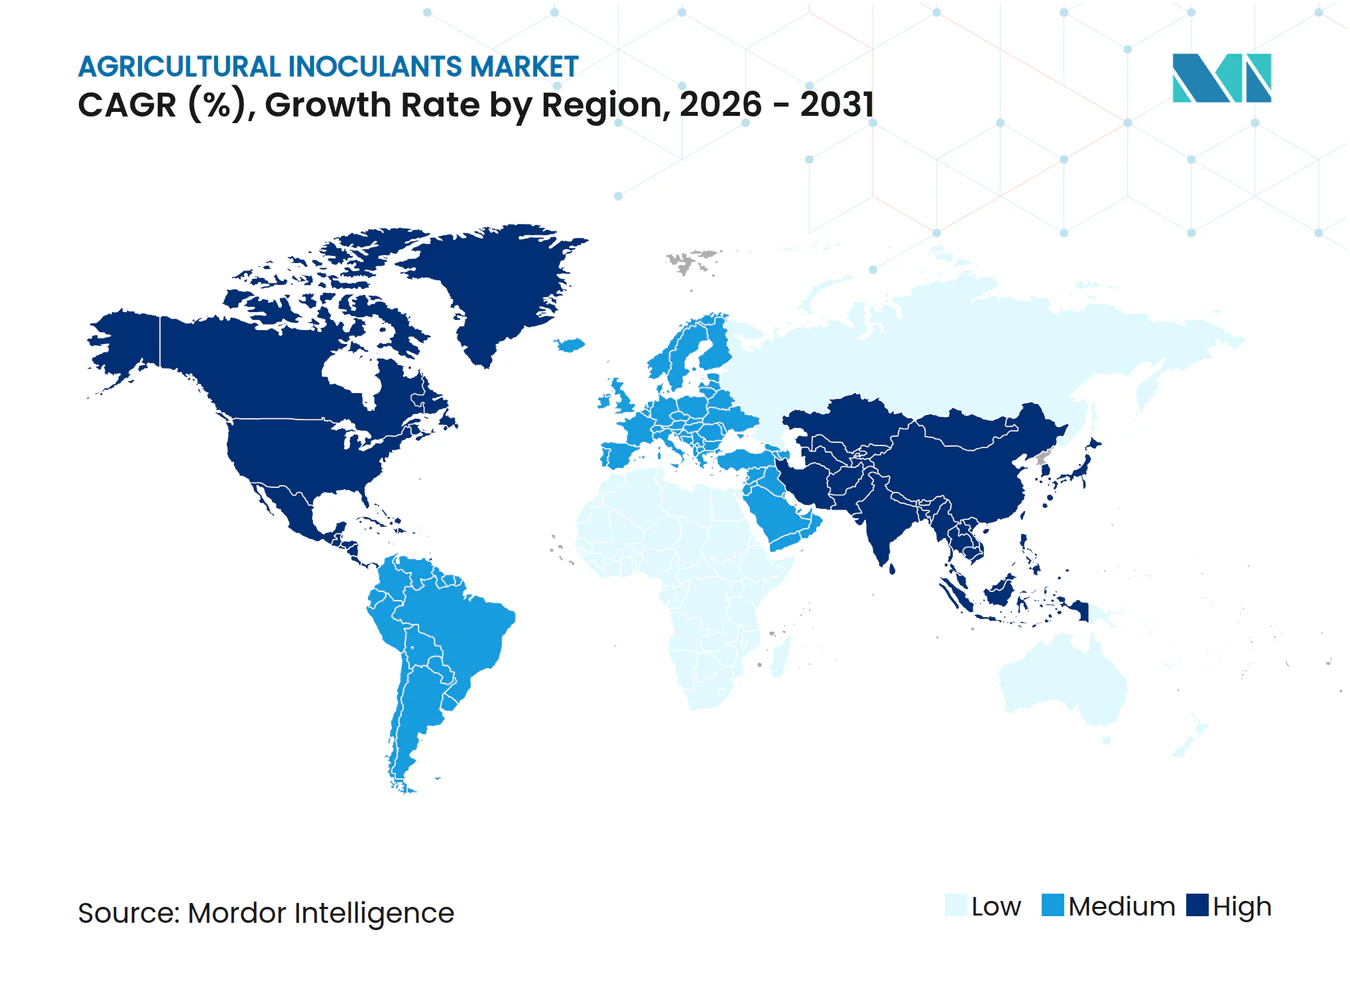
- Por geografia, a América do Norte foi o maior segmento regional com uma participação de 32,1% em 2025, enquanto a Ásia-Pacífico foi o segmento regional de crescimento mais rápido com um CAGR projetado de 6,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da área orgânica e demanda por alimentos livres de resíduos | +2.3% | Global, com ganhos concentrados na União Europeia, América do Norte e Sudeste Asiático | Médio prazo (2-4 anos) |
| Adoção de biofertilizantes para compensar a volatilidade dos custos de insumos sintéticos | +1.8% | América do Sul, Sul da Ásia, África Subsaariana | Curto prazo (≤ 2 anos) |
| Apoio político para produtos biológicos e proteção de culturas com menor teor de resíduos | +1.5% | União Europeia, Índia, Brasil, América do Norte | Médio prazo (2-4 anos) |
| Adoção do tratamento de sementes para melhorar a precisão de aplicação | +1.2% | América do Norte, Europa, Austrália | Curto prazo (≤ 2 anos) |
| Demanda por compatibilidade na propriedade para soluções biológicas e químicas integradas | +0.9% | América do Norte, América do Sul, núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Ganhos de vida útil a partir de inovações em formulação e encapsulamento | +0.7% | Global, com ganhos de curto prazo no Oriente Médio e África e Sul da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Área Orgânica e Demanda por Alimentos Livres de Resíduos
O mercado de inoculantes agrícolas está experimentando crescimento devido à expansão da agricultura orgânica e a padrões mais rigorosos de resíduos nas cadeias globais de abastecimento alimentar. Os consumidores na União Europeia e na América do Norte estão exigindo cada vez mais produtos agrícolas com resíduos mínimos, impulsionando a adoção de insumos biológicos para culturas. Essa tendência está se expandindo além de frutas e hortaliças de alto valor para incluir culturas de campo em larga escala. Em 2025, o quadro de bioeconomia da Comissão Europeia identificou fertilizantes de base biológica e produtos biológicos de proteção de plantas como prioridades estratégicas, promovendo sua integração nas iniciativas de sustentabilidade agrícola[1]. Para os produtores, posicionar produtos como livres de resíduos melhora o acesso ao mercado e garante estabilidade de preços em canais de vendas orientados pela conformidade, fortalecendo assim a importância comercial dos inoculantes além das aplicações voltadas para a sustentabilidade.
Adoção de Biofertilizantes para Compensar a Volatilidade dos Custos de Insumos Sintéticos
O mercado de inoculantes agrícolas também está crescendo à medida que os agricultores adotam produtos de nutrição microbiana para reduzir a dependência de preços voláteis de fertilizantes e melhorar a eficiência no uso de nutrientes. Em vez de substituir completamente os fertilizantes sintéticos, muitas propriedades estão incorporando inoculantes para aprimorar a fixação de nitrogênio e a absorção de fósforo dentro dos sistemas convencionais de gestão de nutrientes. Essa abordagem é particularmente significativa em economias agrícolas dependentes de importação de fertilizantes, onde as flutuações nos custos de insumos podem impactar fortemente a rentabilidade das propriedades. Um estudo publicado na revista Plants demonstrou que a co-inoculação com espécies de Bradyrhizobium e Azospirillum brasilense em certas regiões do cultivo de soja no Brasil resultou em economias significativas na substituição de ureia e ganhos diretos de rentabilidade. Essa constatação destaca por que os produtores consideram esses produtos como ferramentas econômicas eficazes. O mesmo estudo também mostra que os inoculantes estão sendo adotados como parte de programas integrados de nutrição, em vez de simples substitutos para fertilizantes convencionais. Como resultado, o mercado de inoculantes agrícolas está se beneficiando tanto da disciplina nos custos de insumos quanto de uma melhor visibilidade do retorno.
Apoio Político para Produtos Biológicos e Proteção de Culturas com Menor Teor de Resíduos
O apoio político está desempenhando um papel significativo no crescimento do mercado de inoculantes agrícolas, à medida que governos e reguladores estabelecem vias de aprovação mais claras para produtos biológicos. Países como Brasil, Índia e membros da União Europeia estão desenvolvendo ativamente estruturas regulatórias para insumos biológicos para culturas, melhorando as perspectivas de comercialização para fabricantes e distribuidores. A Comissão Europeia também indicou planos para revisar os regulamentos de fertilizantes em 2025, o que pode ampliar a gama de produtos microbianos aprovados ao longo do tempo. A maior clareza regulatória reduz os riscos associados ao lançamento de produtos, incentiva o investimento em formulação e fabricação e aumenta a confiança entre varejistas e consultores agronômicos, permitindo rotulagem consistente e declarações de produtos[2]. Consequentemente, as regulamentações estão cada vez mais atuando como facilitadoras do mercado, em vez de meras barreiras de conformidade.
Adoção do Tratamento de Sementes para Melhorar a Precisão de Aplicação
O tratamento de sementes continua sendo um importante impulsionador de crescimento para o mercado de inoculantes agrícolas, pois entrega microrganismos benéficos diretamente à interface semente-raiz durante o desenvolvimento inicial da cultura. Esse método se integra perfeitamente aos sistemas industriais existentes de processamento de sementes, permitindo que os produtores adotem produtos biológicos sem alterações significativas nos equipamentos de campo ou nas operações agrícolas. Em 2025, pesquisa publicada no Australian Journal of Crop Science demonstrou que sementes de soja pré-inoculadas, tratadas até 30 dias antes da semeadura, mantiveram populações bacterianas viáveis e proporcionaram benefícios de produtividade quando utilizadas junto com formulações protetoras e tratamentos químicos de sementes. Além disso, empresas como a Novonesis A/S estão avançando em tecnologias de tratamento de sementes de longa duração, adaptadas para sistemas comerciais de sementes em larga escala. Esses desenvolvimentos apoiam a adoção de programas de inoculantes aplicados às sementes, enfatizando precisão, simplicidade operacional e compatibilidade com práticas agrícolas convencionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Variabilidade de desempenho em diferentes condições de solo e clima | -2.0% | Global, mais aguda no Oriente Médio e África e na Europa temperada | Médio prazo (2-4 anos) |
| Preferência dos agricultores por alternativas sintéticas de ação rápida | -1.5% | Sul da Ásia, África Subsaariana, partes da América do Sul | Curto prazo (≤ 2 anos) |
| Complexidade de registro para produtos microbianos com múltiplas cepas | -1.2% | União Europeia, América do Norte, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Risco de cadeia de frio e contaminação na distribuição de microrganismos | -0.7% | Oriente Médio e África, Sul da Ásia, interior da América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Variabilidade de Desempenho em Diferentes Condições de Solo e Clima
A variabilidade de desempenho continua sendo um desafio significativo para o mercado de inoculantes agrícolas, pois a atividade microbiana é altamente dependente de fatores como temperatura do solo, umidade, pH, histórico da cultura e populações microbianas nativas. Consequentemente, os inoculantes frequentemente apresentam desempenho inconsistente em campo em comparação com insumos sintéticos, particularmente em operações agrícolas de grande escala e sob condições ambientais variáveis. A microbiologia industrial destaca que a eficácia dos inoculantes permanece significativamente influenciada pelas condições ambientais, pelo design do carreador e pelas condições de sobrevivência pós-aplicação. Essa variabilidade contribui para uma lacuna de confiança, pois os produtores buscam respostas previsíveis dos insumos para um planejamento confiável. Sem recomendações de campo mais precisas, o mercado de inoculantes agrícolas provavelmente continuará enfrentando hesitação em regiões com climas e solos que produzem resultados inconsistentes.
Preferência dos Agricultores por Alternativas Sintéticas de Ação Rápida
O mercado de inoculantes agrícolas também enfrenta resistência de produtores que preferem fertilizantes sintéticos de ação rápida e produtos de proteção de culturas que entregam resultados agronômicos imediatos e visíveis. Os produtos biológicos frequentemente requerem períodos mais longos para demonstrar benefícios mensuráveis, apresentando desafios de adoção em regiões onde restrições de fluxo de caixa sazonal e serviços limitados de consultoria agronômica impactam as decisões de compra. Para abordar essas questões, as empresas estão aumentando seus esforços de demonstração e distribuição. Por exemplo, em 2024, a Novonesis A/S fez parceria com o Andermatt Group para expandir o acesso aos inoculantes de soja Cell-Tech na África, com foco na educação dos produtores e na promoção da adoção de produtos biológicos[3]. No entanto, apesar dessas iniciativas, a preferência por insumos sintéticos familiares continua sendo uma barreira significativa para a adoção mais ampla de inoculantes
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função:
Agentes de Biocontrole Detêm a Maior Posição enquanto os Bioestimulantes são os de Crescimento Mais RápidoOs agentes de biocontrole representaram a maior participação de mercado, com 58,1% em 2025, contribuindo de forma mais significativa para o mercado de inoculantes agrícolas entre as categorias funcionais. Essa dominância é atribuída ao aumento da resistência a pesticidas sintéticos em sistemas de pragas-chave e a regulamentações mais rigorosas sobre certos ingredientes ativos químicos nos principais mercados de culturas. O mercado de inoculantes agrícolas continua a depender dos agentes de biocontrole, pois eles se beneficiam de uma infraestrutura comercial bem estabelecida em comparação com outras categorias biológicas. Empresas como BASF SE, Valent BioSciences LLC e Koppert Biological Systems B.V. operam neste segmento com portfólios robustos de manejo biológico de pragas, garantindo capacidades de fornecimento global e confiança dos distribuidores.
A nutrição de culturas é a função de crescimento mais rápido, com projeção de expansão a um CAGR de 5,1% até 2031. Esse crescimento reflete uma mudança mais ampla na forma como os produtores abordam a eficiência de nutrientes. No mercado de inoculantes agrícolas, os bioestimulantes são cada vez mais comercializados como ferramentas práticas para melhorar a absorção de nutrientes e gerenciar o estresse, em vez de suplementos opcionais para a saúde das plantas. Essa mudança é significativa, pois os agrônomos agora podem integrar bioestimulantes em programas de fertilizantes com doses reduzidas, em vez de exigir que os agricultores substituam completamente os sistemas convencionais. Em março de 2026, a BASF SE concluiu a aquisição do AgBiTech Group, enfatizando o crescente foco das principais empresas de insumos agrícolas na integração de tecnologias biológicas em suas estratégias de portfólio e planos de crescimento de longo prazo. Consequentemente, enquanto as plataformas maduras de biocontrole continuam a ancorar a receita, os produtos focados em nutrição estão crescendo mais rapidamente no mercado de inoculantes agrícolas.



Por Microrganismo:
Bactérias Permanecem as Maiores enquanto os Produtos Virais são os de Crescimento Mais RápidoAs bactérias representaram a maior participação de mercado em 2025, com 43,4%, constituindo o segmento mais significativo do mercado de inoculantes agrícolas por microrganismo. Essa dominância é atribuída ao uso comercial de longa data de cepas como Bradyrhizobium, Azospirillum brasilense e Bacillus subtilis, que são utilizadas para fixação de nitrogênio, mobilização de nutrientes e promoção do crescimento de plantas. No mercado de inoculantes agrícolas, os produtos bacterianos se beneficiam de processos de registro estabelecidos e ampla aplicação em sistemas de soja, leguminosas e cereais. A América do Sul desempenha um papel crítico neste segmento, pois os produtos rizobianos estão intimamente ligados à produção de leguminosas e à viabilidade econômica do cultivo de soja. Embora os inoculantes fúngicos também sejam significativos, particularmente em horticultura e manejo de doenças transmitidas pelo solo, as bactérias continuam a fornecer a base comercial mais ampla entre as regiões.
Os vírus representam o segmento de microrganismos de crescimento mais rápido, com um CAGR projetado de 8,0% até 2031. Esse crescimento é impulsionado pela crescente adoção de tecnologias de nucleopoliedrovírus para o manejo de pragas lepidópteras desafiadoras. O mercado de inoculantes agrícolas está se concentrando mais neste segmento à medida que os avanços na economia de produção e na validação em campo tornam o controle de pragas baseado em vírus mais escalável.
Por Modo de Aplicação:
Tratamento de Sementes é o Maior enquanto a Pulverização Foliar é a de Crescimento Mais RápidoO tratamento de sementes representou a maior participação de mercado, com 44,7% em 2025, emergindo como o principal método de aplicação no Mercado de Inoculantes Agrícolas. Esse método é preferido por sua capacidade de posicionar a atividade microbiana próxima à semente durante os estágios iniciais do desenvolvimento radicular, integrando-se perfeitamente aos fluxos de trabalho existentes de processamento de sementes. Neste mercado, o tratamento de sementes reduz os requisitos de mão de obra em campo e minimiza o manuseio pelos produtores, eliminando a necessidade de mistura na propriedade. Além disso, a infraestrutura industrial de tratamento de sementes garante dosagem consistente e compatibilidade com produtos convencionais de cuidado de sementes. Essas vantagens tornam o tratamento de sementes a escolha padrão para sistemas de grandes culturas em fileiras e regiões com redes estabelecidas de distribuição de sementes pré-tratadas.
A pulverização foliar está projetada para ser o método de aplicação de crescimento mais rápido, com um CAGR de 5,7% até 2031. Essa abordagem oferece aos produtores maior flexibilidade ao longo da estação de crescimento, tornando-a particularmente benéfica para culturas onde o estresse por nutrientes, o estresse por calor ou o momento do estágio de crescimento são críticos. O mercado de inoculantes agrícolas se beneficiou significativamente desse método de aplicação. Por exemplo, em março de 2026, um líder em Biossoluções introduziu o Otimais Duo no Brasil, um inoculante de duplo microbiano validado em múltiplos países e culturas. O produto demonstrou desempenho foliar mais forte em comparação com o tratamento de sementes, particularmente no milho.
Por Tipo de Cultura:
Frutas e Hortaliças são as Maiores enquanto as Culturas Comerciais são as de Crescimento Mais RápidoFrutas e hortaliças detiveram a maior participação de mercado, com 28,7% em 2025, contribuindo com o maior valor para o mercado de inoculantes agrícolas por tipo de cultura. Essa dominância se deve principalmente ao seu maior valor por hectare, o que permite uma recuperação mais fácil dos custos de insumos biológicos em comparação com culturas de campo de menor valor. O mercado se beneficia da forte sensibilidade a resíduos nos canais de exportação, onde os compradores de produtos frescos priorizam práticas de produção com rótulo limpo e baixo teor de resíduos. Como resultado, os produtores de horticultura tendem a adotar inoculantes mais cedo do que aqueles que cultivam culturas de commodities a granel, impulsionados por fatores tanto agronômicos quanto comerciais. Isso estabeleceu frutas e hortaliças como líderes em adoção em muitos sistemas de produção de alto valor.
As culturas comerciais representam o segmento de crescimento mais rápido, com um CAGR projetado de 4,6% até 2031. Esse crescimento é impulsionado pela crescente adoção de culturas de uso intensivo de insumos, como cana-de-açúcar, algodão e café. O mercado de inoculantes agrícolas nessas culturas está se expandindo à medida que os compradores exigem melhor desempenho ambiental, enquanto os produtores buscam soluções para melhorar a eficiência de nutrientes e proteger as margens de lucro.
Por Formulação:
Líquida Permanece a Maior enquanto a Seca é a de Crescimento Mais RápidoAs formulações líquidas estão projetadas para deter a maior participação de mercado, representando 54,6% do mercado de inoculantes agrícolas por tipo de formulação em 2025. Sua ampla adoção é atribuída à capacidade dos fabricantes de manter padrões mais rigorosos de esterilização, alcançar contagens mais altas de células viáveis e garantir compatibilidade com sistemas de tratamento de sementes líquidas e irrigação. Em particular, os produtos líquidos são amplamente utilizados em programas de soja no Brasil e na Argentina, onde as práticas existentes de planejamento, armazenamento e redes de distribuidores se alinham bem com esses formatos. No entanto, a logística continua sendo um desafio significativo, pois a refrigeração e o controle de contaminação são críticos durante o transporte e o armazenamento. Esses desafios são especialmente pronunciados em áreas do interior e regiões mais quentes com infraestrutura limitada de cadeia de frio.
As formulações secas são a categoria de crescimento mais rápido, com um CAGR projetado de 5,5% até 2031. Esse crescimento é impulsionado por melhorias na vida útil e na facilidade de manuseio. O mercado de inoculantes agrícolas está se beneficiando de avanços em encapsulamento de polímeros, osmoprotetores e sistemas de carreadores em camadas, que aumentam a praticidade dos produtos secos em regiões com condições de distribuição desafiadoras.

Análise Geográfica
Mercado de Inoculantes Agrícolas na América do Norte
A América do Norte deteve 32,1% da participação do mercado de inoculantes agrícolas em 2025 e permaneceu como o maior contribuinte regional. Redes sólidas de varejistas, sistemas avançados de consultoria agronômica e alta adoção na produção de soja e milho sustentaram esse resultado. Os Estados Unidos continuam liderando a demanda regional à medida que os produtos microbianos se integram eficientemente a programas de tratamento de sementes, proteção de culturas e agricultura focada em sustentabilidade. Em 2025, a Pivot Bio, Inc. expandiu ainda mais a adoção por meio de seu programa N-OVATOR e parcerias mais amplas com varejistas no Cinturão do Milho. Isso reforçou o papel dos insumos biológicos na melhoria tanto da produtividade agrícola quanto do desempenho ambiental.
Mercado de Inoculantes Agrícolas na Ásia-Pacífico
A Ásia-Pacífico é o segmento regional de crescimento mais rápido, com um CAGR projetado de 6,8% até 2031. Esse crescimento é impulsionado pelas pressões nos custos de fertilizantes, pelo apoio governamental a insumos biológicos e pela expansão dos programas de extensão agronômica. A Índia permanece um mercado-chave de crescimento à medida que a formalização regulatória melhora os padrões de comercialização para produtos biológicos. Em setembro de 2024, a Novonesis A/S fortaleceu sua presença regional por meio de sua parceria com a Krishak Bharati Cooperative Limited (KRIBHCO) para distribuir biofertilizantes micorrízicos nas principais culturas indianas. A Austrália também apoia o crescimento regional ao aumentar a adoção da agricultura de precisão.
Mercado de Inoculantes Agrícolas na EMEA e América do Sul
A Europa continua sendo um mercado importante para inoculantes agrícolas, embora o crescimento seja parcialmente limitado pelas regulamentações atuais da União Europeia que regem os microrganismos. As revisões regulatórias em andamento pela Comissão Europeia podem gradualmente expandir a lista de produtos microbianos aprovados. A América do Sul continua sendo uma importante região de crescimento, particularmente no Brasil, onde o cultivo de soja em larga escala e a dependência de importações de fertilizantes estão impulsionando a crescente demanda por insumos biológicos. O Oriente Médio e a África permanecem mercados menores, mas estão atraindo crescente atenção do setor porque a menor adoção histórica deixa espaço para expansão por meio de novos modelos de distribuição e consultoria, particularmente em sistemas de produção de leguminosas.
Cenário Competitivo
Concentração do Mercado
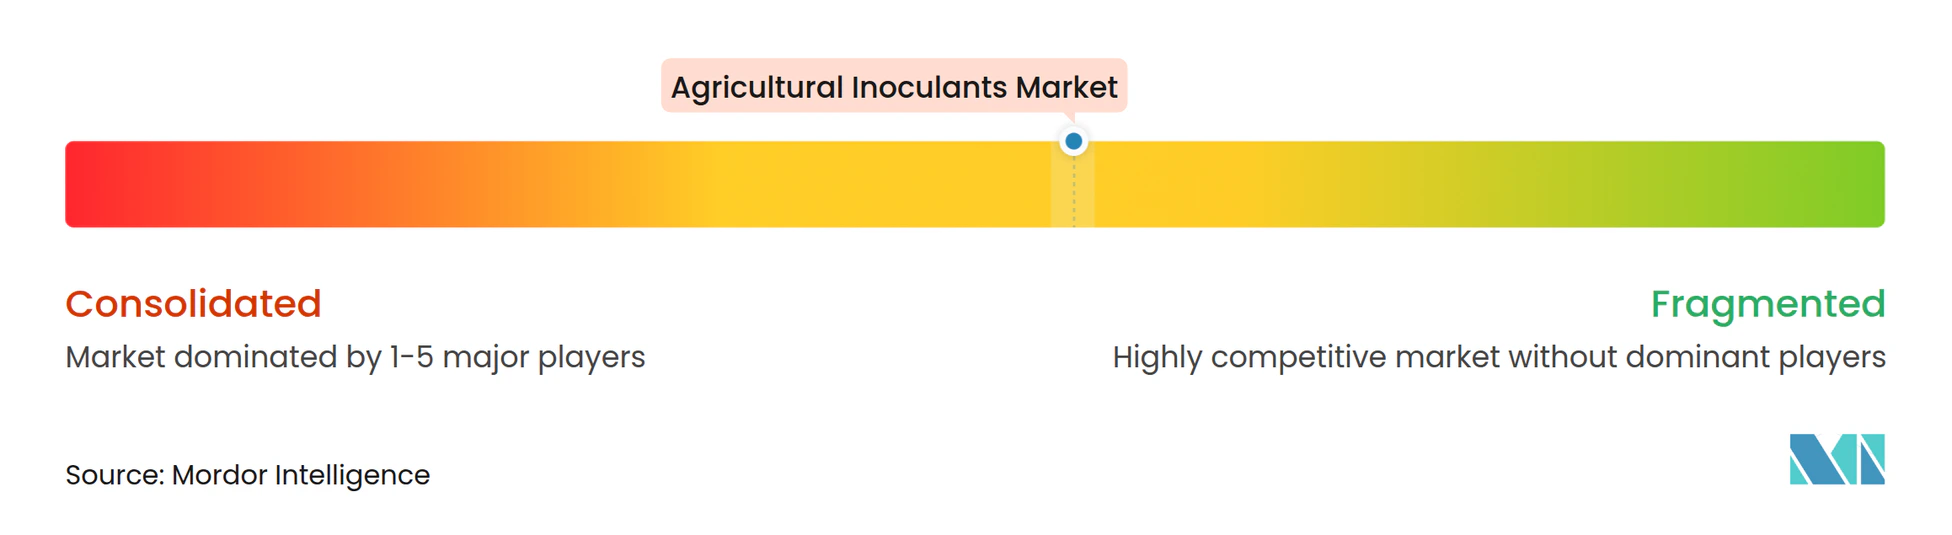
O mercado de inoculantes agrícolas é moderadamente consolidado globalmente, com BASF SE, Syngenta Group Co., Ltd., Corteva, Inc., Bayer AG e Novonesis A/S se beneficiando de escala em fabricação, registro e distribuição. Essas empresas se beneficiam de distribuir investimentos em pesquisa em portfólios agrícolas mais amplos e de comercializar eficientemente produtos biológicos por meio de canais estabelecidos de insumos agrícolas. As principais vantagens competitivas para empresas que visam à rápida expansão de mercado incluem infraestrutura de fermentação, qualidade de formulação e aprovações regulatórias em múltiplos países.
A Syngenta Group Co., Ltd. está expandindo sua plataforma de produtos biológicos por meio de fabricação em larga escala e parcerias orientadas pela inovação, apoiadas por operações em sua unidade de produtos biológicos em Orangeburg, Carolina do Sul. A Novonesis A/S está focando no crescimento liderado por parcerias em mercados agrícolas emergentes, como Índia e África, onde redes de distribuição locais e educação agronômica são críticas para a adoção de produtos. Essas estratégias ressaltam como o mercado de inoculantes agrícolas recompensa tanto o desenvolvimento de capacidades internas quanto as fortes parcerias de comercialização regional.
Além das principais corporações multinacionais, o mercado de inoculantes agrícolas permanece altamente dinâmico, com empresas especializadas como Pivot Bio, Inc., Groundwork BioAg Ltd., Koppert Biological Systems B.V., Verdesian Life Sciences LLC e XiteBio Technologies Inc. desempenhando papéis significativos. Essas empresas frequentemente competem por meio de tecnologias específicas para culturas, plataformas microbianas especializadas e produtos adaptados para regiões com infraestrutura limitada de cadeia de frio ou suporte agronômico. Por exemplo, a Pivot Bio, Inc. foca em tecnologias microbianas de fixação de nitrogênio, a Groundwork BioAg é especializada em inoculantes micorrízicos e a Koppert Biological Systems B.V. está expandindo sua distribuição de proteção biológica de culturas por meio de parcerias estratégicas. Essa estrutura competitiva apoia o crescimento de players especializados, enquanto as empresas maiores continuam a influenciar o cenário mais amplo do mercado.
Líderes do Setor de Inoculantes Agrícolas
-
BASF SE
-
Bayer AG
-
Novonesis A/S
-
Corteva, Inc.
-
Syngenta Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Inoculantes Agrícolas Empresas cobertas neste relatório
- BASF SE
- Bayer AG
- Novonesis A/S
- Corteva, Inc.
- Syngenta Group Co., Ltd.
- Valent BioSciences LLC
- Premier Tech Ltd.
- Lallemand Inc.
- Bioceres Crop Solutions Corp.
- Verdesian Life Sciences LLC
- Groundwork BioAg Ltd.
- Pivot Bio, Inc.
- Koppert Biological Systems B.V.
- XiteBio Technologies Inc.
Desenvolvimentos industriais recentes em Mercado de Inoculantes Agrícolas
- Maio de 2026: A BASF SE inaugurou sua planta de fermentação BioHub em sua unidade de Ludwigshafen, Alemanha, com investimento na faixa de dezenas de milhões de euros, visando especificamente fungicidas biológicos e tratamentos biológicos de sementes baseados em Bacillus amyloliquefaciens e Penicillium coprobium. A instalação traz a produção de fermentação para dentro da empresa, conectando diretamente a pesquisa e o desenvolvimento à fabricação em escala industrial e reforçando a resiliência da cadeia de suprimentos do portfólio BioSolutions da BASF SE.
- Maio de 2026: A Verdesian Life Sciences LLC recebeu a designação de Bioestimulante Certificado do The Fertilizer Institute para seu bioestimulante líquido Take Off LS, tornando-o o segundo produto da empresa a obter essa certificação. O reconhecimento valida o Take Off LS, um produto foliar ou em sulco que melhora a eficiência do uso de nitrogênio em milho, soja e culturas em fileiras, em relação aos padrões do setor para composição, segurança e eficácia.
- Março de 2026: A BASF SE concluiu sua aquisição do AgBiTech Group da Paine Schwartz Partners. O AgBiTech é especializado em tecnologia de nucleopoliedrovírus para biocontrole de pragas lepidópteras, com instalações de fabricação nos Estados Unidos, Austrália e Brasil. A aquisição fortalece o portfólio de controle biológico de insetos da BASF SE e acelera a comercialização da tecnologia de nucleopoliedrovírus no crescente mercado de biocontrole do Brasil.
Mercado de Inoculantes Agrícolas Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de inoculantes agrícolas como o valor das formulações microbianas, principalmente bactérias, fungos ou consórcios, aplicadas em sementes, solo ou superfícies foliares para aumentar a disponibilidade de nutrientes, a fixação de nitrogênio ou a supressão de pragas em culturas alimentares e de ração.
Exclusão de escopo: produtos vendidos exclusivamente como auxiliares de fermentação específicos para silagem não são contabilizados.
Visão Geral da Segmentação
- Por Função
- Nutrição de Culturas
- Agentes de Biocontrole
- Por Microrganismo
- Bactérias
- Bacillus
- Azotobacter
- Rhizobium e Bradyrhizobium
- Bactérias solubilizadoras de fosfato
- Fungos
- Trichoderma
- Micorriza
- Beauveria bassiana
- Metarhizium anisopliae
- Vírus
- Bactérias
- Por Modo de Aplicação
- Tratamento de Sementes
- Tratamento do Solo
- Pulverização Foliar
- Por Tipo de Cultura
- Grãos e Cereais
- Leguminosas e Oleaginosas
- Culturas Comerciais
- Frutas e Hortaliças
- Outras Aplicações
- Por Formulação
- Líquida
- Seca
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Quênia
- Restante da África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Para preencher lacunas, nossa equipe entrevista agrônomos, químicos de formulação, distribuidores de insumos e cooperativas de produtores na América do Norte, Brasil, Índia, França e África do Sul. Essas conversas verificam taxas de adoção no mundo real, doses de aplicação típicas e expectativas de preços futuros que a pesquisa documental isolada não consegue revelar.
Pesquisa Documental
Os analistas da Mordor Intelligence primeiro examinam conjuntos de dados abertos de organismos como FAO FAOSTAT, USDA ERS, Eurostat, ANPII e ICAR; em seguida, incorporamos análises de patentes da Questel, rastreamentos de remessas da Volza e arquivos de notícias do Dow Jones Factiva para dimensionar os hectares plantados e avaliar a penetração de inoculantes. Relatórios anuais de empresas (10-Ks), apresentações para investidores e diretrizes nacionais de biofertilizantes fornecem indicações de preço médio de venda (ASP) e ritmo regulatório. As fontes citadas acima são ilustrativas; muitas referências adicionais embasam a limpeza e a verificação dos dados.
Dimensionamento de Mercado e Previsão
Uma abordagem híbrida de cima para baixo converte a área cultivada em hectares potencialmente tratados, aplica multiplicadores de penetração e dose específicos por região e precifica os volumes a preços médios de venda ponderados. Os resultados são verificados por meio de consolidações seletivas de fornecedores de baixo para cima e verificações de canal. As principais variáveis incluem a área cultivada de soja e milho, o crescimento da área com certificação orgânica, a dose de inoculante por hectare, o desperdício médio relacionado ao prazo de validade e a dispersão regional do ASP. Uma regressão multivariada com área cultivada, índice de preços de fertilizantes e participação de terras agrícolas orgânicas orienta nossa previsão para 2026-2031; a análise de cenários ajusta para eventos de regulamentação disruptiva ou secas.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de variância em relação ao histórico de comércio, são revisados por analistas sênior e atualizados a cada doze meses, com atualizações intermediárias acionadas por eventos relevantes (por exemplo, uma mudança significativa no registro em nível nacional).
Por que a Linha de Base de Inoculantes Agrícolas da Mordor Intelligence Merece Confiança
Os valores publicados frequentemente divergem porque cada publicador escolhe seu próprio escopo funcional, ano-base e cadência de atualização.
Os principais fatores de divergência incluem o tratamento diferenciado dos aditivos para silagem, a inclusão ou não de misturas de biofertilizantes, trajetórias contrastantes de escalada do ASP e o momento das conversões cambiais.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 11,14 bilhões de USD (2025) | Mordor Intelligence | - |
| 1,10 bilhão de USD (2022) | Consultoria Global A | Contabiliza apenas inoculante mais aditivos para silagem e omite o subsegmento de biofertilizantes |
| 0,96 bilhão de USD (2020) | Instituto de Pesquisa B | Ano-base mais antigo e premissas conservadoras de adoção reduzem o valor |
| 4,43 bilhões de USD (2024) | Associação Setorial C | Baseia-se em pesquisas de remessas de regiões limitadas e projeção de ASP estável |
Esta comparação demonstra que o escopo funcional mais amplo da Mordor Intelligence, a atualização anual e a precificação com validação cruzada produzem uma linha de base equilibrada e transparente que os tomadores de decisão podem replicar e defender.
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento dos inoculantes agrícolas até 2031?
O crescimento está sendo sustentado pela pressão nos custos de fertilizantes, expectativas mais rigorosas em relação a resíduos, regulamentação mais forte de insumos biológicos e uso mais amplo de programas biológicos de tratamento de sementes e foliares.
Qual é o tamanho do espaço de inoculantes agrícolas em 2026?
O tamanho do mercado de inoculantes agrícolas é de 12,35 bilhões de USD em 2026 e está previsto para atingir 19,46 bilhões de USD até 2031 a um CAGR de 9,52%.
Qual função lidera a receita e qual está crescendo mais rapidamente?
Os Agentes de Biocontrole são a maior função com 58,1% de participação em 2025, enquanto a Nutrição de Culturas é a função de crescimento mais rápido com um CAGR de 5,1% até 2031.
Qual grupo de microrganismos tem as perspectivas mais fortes?
As Bactérias permanecem o maior grupo com uma participação de 43,4% em 2025, mas os Vírus têm a expansão projetada mais rápida com um CAGR de 8,0% até 2031.
Por que o tratamento de sementes ainda é o método de aplicação mais importante?
O tratamento de sementes permanece o maior porque posiciona os microrganismos na zona radicular precocemente, se adapta aos sistemas de sementes existentes e reduz as necessidades de manuseio na propriedade.
Qual região oferece a oportunidade de expansão de curto prazo mais forte?
A Ásia-Pacífico oferece as perspectivas de crescimento mais fortes com um CAGR de 6,8% até 2031, apoiada pela pressão nos custos de insumos, apoio político e redes de extensão mais amplas.