
Tamanho e Participação do Mercado de Ônibus Elétricos da África
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 99.41 Milhões de dólares |
| Tamanho do Mercado (2026) | 116.74 Milhões de dólares |
| Tamanho do Mercado (2031) | 260.69 Milhões de dólares |
| Growth Rate (2026 - 2031) | 17.45 % |
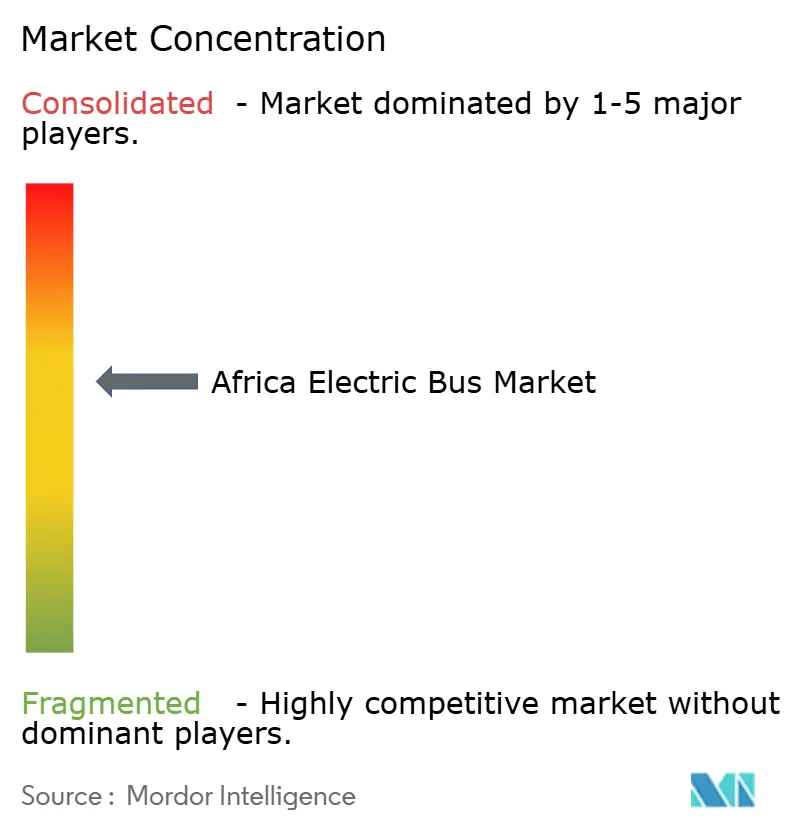
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ônibus Elétricos da África por Mordor Intelligence
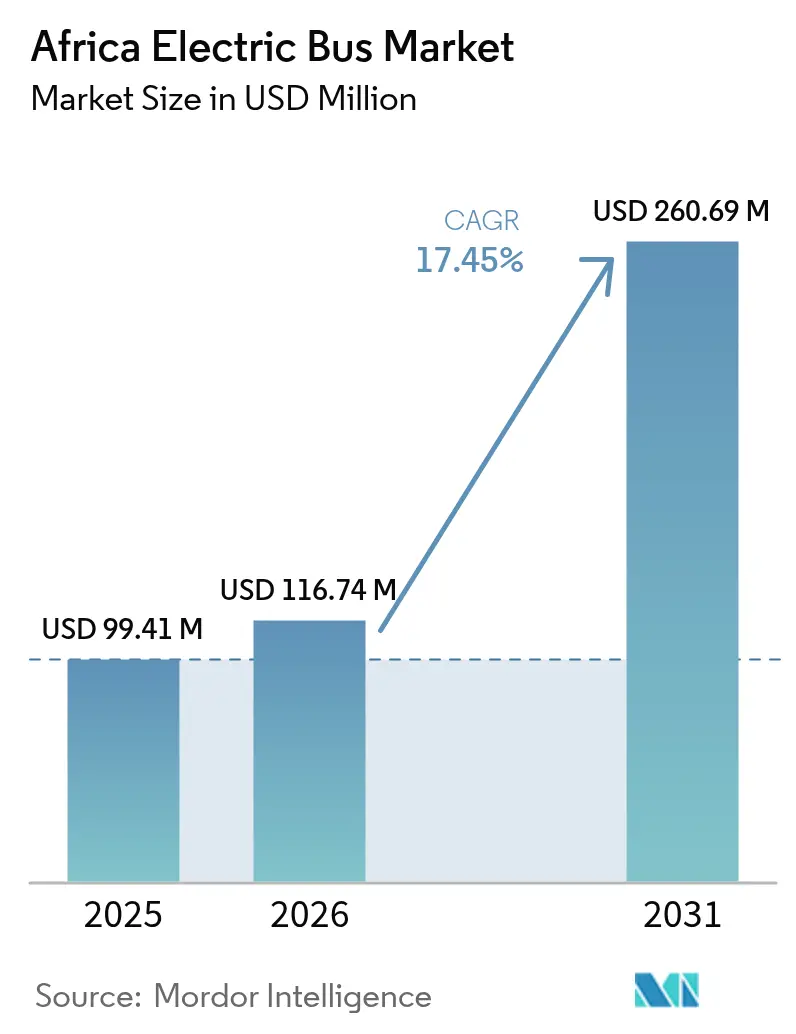
Espera-se que o tamanho do mercado de ônibus elétricos da África cresça de USD 99,41 milhões em 2025 para USD 116,74 milhões em 2026 e está previsto para atingir USD 260,69 milhões até 2031, a uma CAGR de 17,45% no período de 2026 a 2031. Os operadores de frotas estão acelerando as compras à medida que os preços dos pacotes de baterias de íon de lítio se reduzem, a paridade do custo total de propriedade (TCO) é esperada para 2027, e as receitas de créditos de carbono começam a fechar as lacunas de financiamento remanescentes. A queda dos custos das baterias, as metas de aquisição governamentais e as plantas de montagem localizadas de fabricantes de equipamentos originais (OEM) chineses são os três catalisadores de crescimento mais fortes. O carregamento em depósito alimentado por energia solar está mitigando os riscos de confiabilidade da rede elétrica na África do Sul, no Quênia e em Ruanda, enquanto os mercados de carbono do Artigo 6 estão melhorando a viabilidade financeira dos projetos para operadores privados. A intensidade competitiva permanece moderada enquanto BYD, Yutong e King Long ampliam a montagem de kits semi-montados (knock-down), e inovadores locais como Roam e IZI adaptam chassis, suspensão e sistemas de resfriamento às condições de estradas e clima africanas.
Principais Conclusões do Relatório
- Por tipo de propulsão, os ônibus elétricos a bateria detinham 82,48% da participação no mercado de ônibus elétricos da África em 2025, e crescerão com a CAGR mais rápida de 20,98% até 2031.
- Por tipo de consumidor, as aquisições governamentais representaram 61,55% do tamanho do mercado de ônibus elétricos da África em 2025, enquanto os operadores de frotas avançam a uma CAGR de 17,84% até 2031.
- Por comprimento do ônibus, o segmento padrão (9–14 m) representou 56,32% do tamanho do mercado de ônibus elétricos da África em 2025, enquanto os ônibus mini (abaixo de 9 m) estão expandindo a uma CAGR de 19,18% até 2031.
- Por modo de carregamento, o carregamento em depósito/noturno liderou com 68,62% da participação no mercado de ônibus elétricos da África em 2025; o carregamento por oportunidade/em rota está projetado para registrar uma CAGR de 18,39% entre 2026 e 2031.
- Por capacidade da bateria, a faixa de 201-400 kWh liderou com 52,88% da participação no mercado de ônibus elétricos da África em 2025; enquanto os ônibus com bateria menor ou igual a 200 kWh expandirão a uma CAGR de 18,79% até 2031.
- Por país, a África do Sul dominou com 41,98% de participação na receita em 2025; o segmento Resto da África está previsto para crescer a uma CAGR de 18,11% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Ônibus Elétricos da África
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda nos Preços das Baterias, Paridade de TCO | +4.2% | África do Sul, Quênia | Médio prazo (2-4 anos) |
| Programas Governamentais de Aquisição de Ônibus Elétricos | +3.8% | Quênia, Nigéria, Ruanda, África do Sul, Marrocos | Curto prazo (≤ 2 anos) |
| Expansão de Montagem CKD de OEMs Chineses | +3.1% | África do Sul, Marrocos, Egito | Médio prazo (2-4 anos) |
| Microrredes de Carregamento em Depósito com Energia Solar | +2.4% | África Subsaariana rural e semiurbana | Longo prazo (≥ 4 anos) |
| Demanda Urbana por Transporte Limpo | +2.2% | Lagos, Cairo, Joanesburgo, Casablanca | Curto prazo (≤ 2 anos) |
| Monetização de Créditos de Carbono no Âmbito do Artigo 6 | +1.8% | Gana, Quênia, Ruanda | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Queda nos Preços das Baterias e Paridade de TCO até 2027
Os preços médios globais dos pacotes de baterias de íon de lítio caíram para USD 139/kWh em 2023 e para ~USD 115/kWh em 2024, com previsão de redução adicional até 2026, impulsionando o mercado de ônibus elétricos da África em direção à paridade de custos operacionais com os ônibus a diesel [1]"Trajetória de Custo das Baterias de Íon de Lítio e Implicações para a Mobilidade Elétrica," Banco Africano de Desenvolvimento, afdb.org. Os pilotos da Roam em Nairóbi mostram queda nos custos de manutenção e aumento na economia de combustível em relação às frotas a diesel. A cadeia de suprimentos ancorada na Renault e na Stellantis em Marrocos posiciona o país para localizar a montagem de módulos de bateria, enquanto o parque solar Obelisk de 1 GW no Egito com 200 MWh de armazenamento sinaliza a familiaridade do continente com sistemas estacionários de bateria.
Programas Governamentais de Aquisição de Ônibus Elétricos e Subsídios
A Política de Mobilidade Elétrica Preliminar do Quênia de 2024 introduz placas verdes, isenções alfandegárias e estima que a capacidade renovável ociosa poderia abastecer 7.000 ônibus diariamente [2]"Política Nacional Preliminar de Mobilidade Elétrica," Ministério de Estradas e Transportes do Quênia, mot.go.ke. O roteiro nigeriano de outubro de 2024 prefere estruturas de Contrato de Custo Bruto que transferem o risco de capital para consórcios privados. Ruanda isentou de IVA os ônibus fabricados localmente, viabilizando o lançamento do Impala E30 da IZI, enquanto Gana concede isenções de imposto de importação por oito anos para veículos elétricos montados localmente.
Rápida Expansão das Plantas de Montagem CKD de OEMs Chineses na África
O programa de 120 unidades da BYD na Cidade do Cabo é o projeto âncora para uma potencial planta de montagem knock-down atendendo todo o SADC. A Yutong está enviando 723 ônibus elétricos ao Marrocos em 2025 e está prospectando locais para montagem CKD ao lado da Tractafric Motors [3]"Comunicado de Imprensa da Cerimônia de Exportação para o Marrocos," Yutong Bus, yutong.com. O complexo MCV-Volvo do Egito oferece uma base de fornecimento já consolidada para novas movimentações de localização chinesa. Os kits CKD reduzem o custo de desembarque em 15-25% e aceleram a capacitação de técnicos por meio de treinamento de montagem no local.
Surgimento do Carregamento em Depósito com Energia Solar por Meio de Microrredes Fora da Rede
O primeiro depósito de ônibus fora da rede elétrica da África do Sul combina 2,5 MWp de energia solar fotovoltaica com 4 MWh de baterias, garantindo serviço ininterrupto durante os cortes de energia. A rede de energia renovável do Quênia permite que depósitos menores em cidades operem inteiramente com energia solar atrás do medidor mais armazenamento em lítio. O Banco Mundial está apoiando microrredes híbridas solar-rede na Gâmbia e no Senegal para viabilizar esquemas semelhantes. Os operadores relatam redução significativa nos custos de eletricidade em comparação com o carregamento exclusivo pela rede elétrica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Capacidade Limitada da Rede Elétrica | -2.8% | Nigéria, África do Sul, Gana | Curto prazo (≤ 2 anos) |
| Alto Custo Inicial e Orçamentos Restritos | -2.1% | Todas as regiões, crítico na África Ocidental e Central | Médio prazo (2-4 anos) |
| Falta de Infraestrutura de Reciclagem de Baterias | -1.4% | África Central e Ocidental | Longo prazo (≥ 4 anos) |
| Escassez de Mão de Obra Qualificada em Manutenção de Veículos Elétricos | -1.2% | Cidades rurais e secundárias | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade Limitada da Rede Elétrica e Fornecimento de Energia Não Confiável
Os cortes de energia na África do Sul e as frequentes quedas de energia na Nigéria obrigam os operadores a instalar geradores a diesel de reserva ou adiar a expansão, elevando os custos operacionais. O Programa de Mercado Regional de Eletricidade da África Ocidental do Banco Mundial, no valor de USD 1,6 bilhão, adicionará transmissão transfronteiriça até 2028, mas a maioria dos depósitos ainda requer microrredes isoladas para garantir o serviço.
Alto Custo Inicial e Orçamentos Municipais Restritos Pós-COVID
Os ônibus elétricos custam 40-60% mais do que os modelos a diesel no desembolso inicial, sobrecarregando orçamentos municipais já fragilizados pelas perdas de receita da era pandêmica. Abuja, Acra e Dacar adiaram atualizações de BRT desde 2023. Licitações de Contrato de Custo Bruto e garantias multilaterais estão ajudando, mas as competências de aquisição permanecem limitadas no nível municipal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propulsão: Domínio do Elétrico a Bateria Impulsiona a Evolução do Mercado
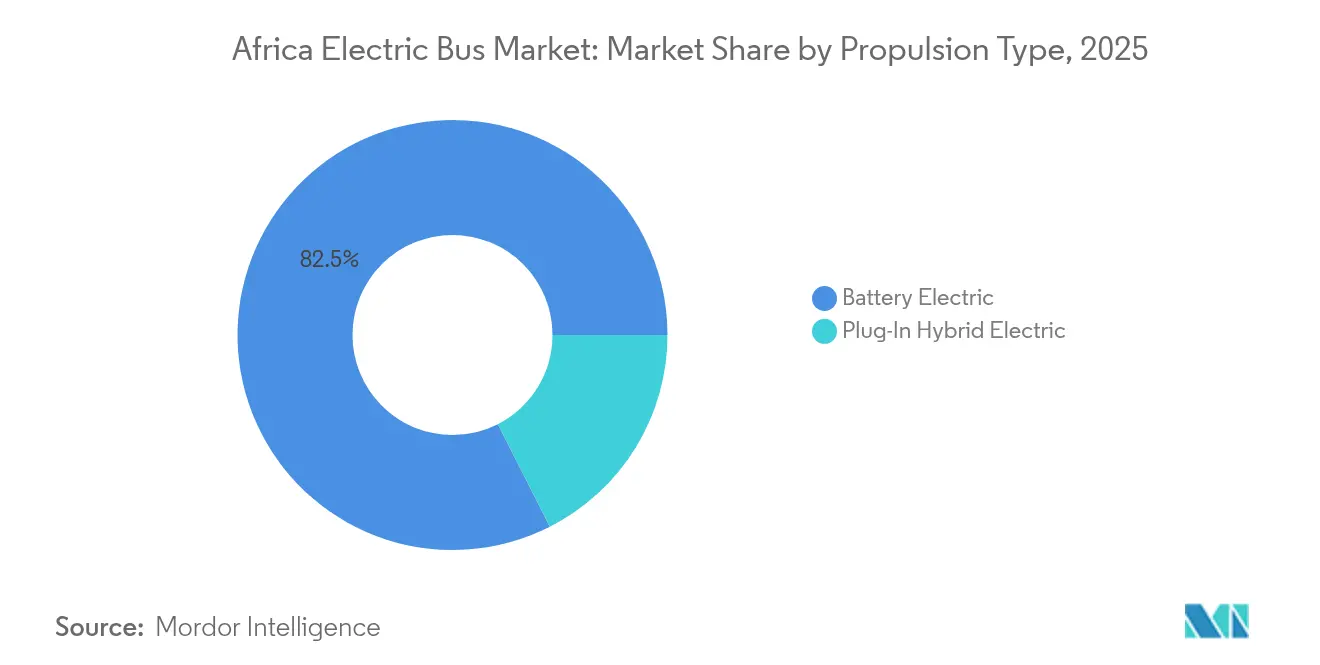
Os ônibus elétricos a bateria detinham 82,48% de participação de mercado em 2025, e o segmento está previsto para crescer a uma CAGR de 20,98%. Esse domínio está enraizado na menor complexidade do sistema de tração e na queda acelerada nos preços dos pacotes de íon de lítio. A frota da BYD na Cidade do Cabo já reduziu significativamente os custos operacionais em comparação com rotas a diesel equivalentes, evidenciando o apelo econômico.
Os híbridos plug-in respondem pela participação residual, principalmente em corredores de longa distância ou com restrições de rede elétrica, mas sua relevância deve diminuir à medida que a densidade de energia melhora e os depósitos carregados por energia solar proliferam. Os municípios optam por plataformas puramente a bateria para maximizar os ganhos de qualidade do ar e simplificar a manutenção. O apoio político — como as isenções de imposto seletivo do Quênia — inclina ainda mais as novas licitações em direção a frotas de emissão zero.


Por Tipo de Consumidor: A Liderança Governamental Viabiliza o Crescimento do Setor Privado
Os órgãos governamentais comandaram 61,55% da demanda de 2025 à medida que as estruturas de aquisição pública deram início à eletrificação da rede. O piloto de 100 unidades de Abuja e o plano de importação de 4.800 ônibus de Adis Abeba demonstram os benefícios de escala. Os operadores de frotas privadas estão rapidamente reduzindo a lacuna; o segmento está projetado para crescer 17,84% ao ano até 2031, à medida que financiadores de ativos agrupam veículos, carregadores e receitas de créditos de carbono em contratos de pagamento por quilômetro.
Pioneiros como a Roam demonstram que ciclos de operação otimizados, precificação dinâmica e terceirização do gerenciamento de energia do depósito podem gerar fluxo de caixa positivo desde o primeiro ano. Como resultado, a participação de mercado de ônibus elétricos da África atribuível a operadores privados deverá crescer significativamente até 2030.
Por Comprimento do Ônibus: Ônibus Padrão Lideram Enquanto o Segmento Mini Acelera
Os modelos padrão de 9–14 m representaram 56,32% das receitas de 2025, sustentando os corredores troncais de BRT no Cairo, em Joanesburgo e em Lagos. O alto fluxo de passageiros e os retornos previsíveis dos depósitos mantêm esse formato central nas licitações governamentais. No entanto, os ônibus mini (abaixo de 9 m) são os que crescem mais rapidamente, a uma CAGR de 19,18%, favorecidos para serviços alimentadores e estradas periurbanas estreitas onde o raio de curva e os limites de carga por eixo são críticos.
O Impala E30 da IZI e o City Shuttle de 33 lugares da Roam ilustram como chassis localizados e carrocerias compostas podem reduzir drasticamente o peso do veículo, permitindo pacotes de bateria menores ou iguais a 200 kWh sem sacrificar a autonomia. Consequentemente, o tamanho do mercado de ônibus elétricos da África para ônibus mini poderá crescer entre 2026 e 2031, à medida que cooperativas de compartilhamento de corridas eletrificam rotas informais.
Por Modo de Carregamento: Domínio do Carregamento em Depósito com Potencial de Crescimento por Oportunidade
O carregamento noturno em depósito cobriu 68,62% das unidades entregues em 2025 graças à infraestrutura mais simples e à capacidade de aproveitar a geração excedente fora do pico. Os sistemas solares mais bateria na Cidade do Cabo e em Nairóbi reduziram os custos de energia em 30-40%. O carregamento por oportunidade, ainda que nicho, crescerá a uma CAGR de 18,39% à medida que paradas equipadas com pantógrafo em Casablanca e Dacar ampliam a autonomia diária e reduzem os requisitos de tamanho das baterias.
Os reforços da rede elétrica no âmbito do Pool de Energia da África Ocidental, combinados com as reformas de tarifas de alimentação da Seção 14, permitem que os operadores monetizem a superprodução solar no meio do dia realimentando o excedente na rede, melhorando ainda mais a economia do mercado de ônibus elétricos da África.

Por Capacidade da Bateria: Pacotes de Médio Porte Equilibram Desempenho e Custo
A classe de 201-400 kWh detinha 52,88% de participação em 2025, oferecendo autonomia real de 200-250 km e TCO ideal para ciclos de operação urbana. Os pacotes menores ou iguais a 200 kWh expandirão a uma CAGR de 18,79% à medida que a densidade de energia supera 330 Wh/kg e o carregamento baseado em rota ganha tração.
As baterias acima de 400 kWh permanecem voltadas para serviços interurbanos, como os ônibus-executivos Joanesburgo-Pretória, mas enfrentam diminuição da vantagem de custo à medida que as redes de carregamento por oportunidade se densificam. Com a queda nos preços dos pacotes até 2026, espera-se que o tamanho do mercado de ônibus elétricos da África para configurações de pacote menores ou iguais a 200 kWh seja superado até 2030.
Análise Geográfica
A participação de 41,98% da África do Sul em 2025 reflete a vantagem de ser pioneira: a frota de 120 ônibus BYD da Golden Arrow, os carregadores rápidos Autel de 240 kW e o primeiro depósito com microrrede solar do país mantêm os serviços da Cidade do Cabo funcionando durante o corte de energia nível 5. A participação de Marrocos é ancorada pelas zonas automotivas de Tânger e Quenitra, que produzem 60% da produção africana da Renault e da Stellantis. O contrato de exportação de 723 ônibus da Yutong, combinado com o piloto de ônibus elétrico da ONCF em Rabat, posiciona o reino para um crescimento anual significativo.
O Egito combina demanda em larga escala com potencial de fabricação. A MCV já fabrica ônibus urbanos com a marca Volvo, e os subsídios governamentais que cobrem os custos de produção de veículos elétricos locais encurtam os períodos de retorno do investimento. O parque solar Obelisk de 1 GW garante eletricidade de baixo carbono, fundamental para a economia do carregamento por oportunidade.
A demanda do Resto da África está em plena expansão e está projetada para sustentar uma CAGR de 18,11% até 2031. A Nigéria finaliza seu modelo de Contrato de Custo Bruto, a isenção alfandegária de oito anos de Gana está em vigor, e a Etiópia recebeu 100 unidades Golden Dragon em 2025, inaugurando a maior operação de ônibus elétricos da África Oriental. Espera-se que o agrupamento transfronteiriço de energia e os incentivos CKD padronizados no âmbito da AfCFTA entrelacem esses focos de demanda em um motor de crescimento continental coeso.
Panorama regulatório
A implantação de ônibus elétricos na África está cada vez mais moldada por políticas nacionais de mobilidade elétrica, incentivos fiscais e regras técnicas emergentes para infraestrutura de carregamento. O Quênia lançou sua Política Nacional de Mobilidade Elétrica em fevereiro de 2026, com base em incentivos fiscais e tributários anteriores para a e-mobilidade e introduzindo estruturas mais claras para a eletrificação do transporte público. Ruanda reforçou os requisitos operacionais para carregamento de VEs e troca de baterias quando a Rwanda Utilities Regulatory Authority (RURA) emitiu o Regulamento N.º 011/ENERGY/RURA/2026 em junho de 2026, avançando dos pilotos para a conformidade formal em segurança, licenciamento e padrões técnicos.
No nível continental, a coordenação de políticas avançou em abril de 2026, quando os ministros de transporte e energia da União Africana endossaram um Marco Continental sobre Mobilidade Elétrica, com o objetivo de maior alinhamento sobre interoperabilidade de carregamento e padrões transfronteiriços. Órgãos de padronização e reguladores nacionais também apoiam a conformidade para aprovações de veículos e infraestrutura, incluindo a ARSO (via requisitos de homologação de veículos ARS 1595-2021 alinhados com os regulamentos da UN ECE) e os padrões eletrotécnicos da Ghana Energy Commission para sistemas de carregamento de VEs baseados em referências da IEC. Juntas, essas medidas moldam especificações de aquisição, critérios de elegibilidade para importação e as escolhas de design para carregamento em garagem e oportunístico na África do Sul, no Quênia e em Ruanda.
Análise da cadeia de valor
A cadeia de valor de ônibus elétricos na África é dominada por plataformas e componentes importados, juntamente com uma crescente montagem local e integração de carrocerias. No estágio inicial (upstream), baterias, e-eixos, eletrônica de potência e auxiliares de alta tensão são majoritariamente adquiridos de fornecedores globais, muitas vezes por meio de cadeias de suprimento de OEMs chineses. A atividade intermediária (midstream) se concentra cada vez mais na montagem CKD/SKD, na localização de carrocerias e sistemas térmicos, e na integração de energia em garagem adaptada às condições operacionais africanas. OEMs e integradores locais, incluindo BYD, Yutong, King Long, Roam, IZI, BasiGo (em parceria com a Kenya Vehicle Manufacturers) e o Belayneh Kindie Group na Etiópia, conectam o fornecimento de veículos com carregadores, peças de reposição e treinamento para reduzir o tempo de inatividade e acelerar a capacitação de técnicos.
No estágio final (downstream), agências governamentais e grandes operadoras de frotas ancoram a demanda por meio de licitações e programas de corredores, enquanto desenvolvedores de projetos, financiadores e parceiros de energia fecham o ciclo de infraestrutura e financiamento. Hardware de carregamento e serviços EPC, incluindo carregadores de alta potência para garagens e microrredes solares com armazenamento, formam uma cadeia de valor paralela que influencia o planejamento de rotas e as especificações dos ônibus. Negócios recentes mostram industrialização transfronteiriça e expansão da rede de serviços, incluindo a assinatura pela Golden Arrow Bus Services de um contrato de 150 milhões de dólares com a ugandense Kiira Motors para 450 ônibus elétricos fabricados em Uganda. Iniciativas de carregamento lideradas por operadoras e apoiadas por bancos, como a estação de carregamento PSV do KCB Bank, ePureMotion e da Matatu Owners Association em Nairóbi, também indicam que a distribução e o pós-venda são cada vez mais impulsionados por acordos multi-stakeholder, em vez de vendas isoladas de veículos.
Cenário Competitivo
Os OEMs chineses dominam o volume, mas enfrentam crescente concorrência de empreendimentos africanos localizados. BYD, Yutong, King Long e Golden Dragon forneceram coletivamente uma parcela notável das entregas de 2024, alavancando cadeias de suprimentos eficientes em custos e plataformas integradas de sistema de tração. O centro de carregamento da BYD apoiado pela Autel na Cidade do Cabo evidencia sua estratégia de fornecedor de soluções.
As startups locais estão se diferenciando por meio de engenharia específica para o mercado. A fábrica da Roam em Nairóbi solda estruturas de ônibus mais leves usando aço obtido localmente e integra pacotes de baterias otimizados para altas temperaturas ambientes. A IZI de Ruanda utiliza carrocerias compostas modulares para reduzir o peso e simplificar os reparos.
As parcerias estratégicas definem a narrativa competitiva: BYD-Golden Arrow, Yutong-Tractafric Motors, Golden Dragon-Belayneh Kinde Group e Autel-Cidade do Cabo exemplificam ecossistemas integrados que agrupam veículos, carregadores, manutenção e financiamento. A originação de créditos de carbono é uma vantagem competitiva emergente. Os operadores capazes de verificar reduções de emissões no âmbito do Artigo 6 podem oferecer preços efetivos entre 5 e 10 centavos/km mais baixos, conferindo-lhes vantagem em licitações competitivas.
Líderes do Setor de Ônibus Elétricos da África
BYD Auto Co., Ltd.
Zhengzhou Yutong Bus Co., Ltd.
King Long United Automotive Industry Co., Ltd
Zhongtong Bus Holding Co., Ltd
Kiira Motors Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade primária é expandir o carregamento de garagens fechadas para redes públicas prontas para corredores, que suportam operações interurbanas e de maior utilização. Em julho de 2026, a BasiGo e a Rubis Energy Kenya lançaram um local público de carregamento rápido em CC na estação Rubis Sabaki, com locais adicionais citados em Meru, Nanyuki e Nyeri. A expansão cria um espaço em branco visível para serviços de carregamento padronizados e interoperáveis que podem ser contratados por múltiplas operadoras e se alinha com uma mudança mais amplo em direção a soluções integradas, em que fornecimento de veículos, entrega de energia e gestão de frotas são oferecidos em modelos de pagamento por quilômetro ou apoiados por serviços.
A localização de fabricação e montagem também oferece um potencial de alto impacto, à medida que governos e operadoras buscam custos de desembarque mais baixos e um pós-venda mais confiável. Uganda está emergindo como um nó de fornecimento regional, com a Kiira Motors relatando três certificações internacionais para sua instalação em Jinja em maio de 2026 e vinculando-a a grandes compromissos de fornecimento para a África Austral. O Quênia também está fortalecendo caminhos de montagem por meio de parcerias como a da BasiGo com a Kenya Vehicle Manufacturers. Na África Ocidental, a localização está se tornando mais específica, incluindo o aprofundamento da parceria entre a Coscharis Motors e a Asia Star em abril de 2026 em direção à montagem FKD na fábrica de Awoyaya, na Nigéria, o que apoia a distribuição de peças, o treinamento de técnicos e redes de serviço ancoradas localmente.
Desenvolvimentos recentes do setor
- Julho de 2026: A BasiGo e a Rubis Energy Kenya lançaram uma rede pública de carregamento rápido em CC começando na estação Rubis Sabaki, com locais adicionais identificados em Meru, Nanyuki e Nyeri. A medida estende o carregamento além de modelos exclusivos para garagens e apoia uma maior utilização diária para ônibus e outros VEs comerciais. Também fortalece a disponibilidade de infraestrutura em rotas-chave, reduzindo restrições operacionais ligadas à capacidade limitada da rede elétrica e ao acesso a garagens.
- Janeiro de 2026: A Yutong concluiu a implantação de 723 ônibus em Marrocos, apoiando a mobilidade da AFCON 2025 de dezembro de 2025 a janeiro de 2026 e, posteriormente, transitando para um serviço contínuo de transporte público urbano. A escala da implantação reforça a capacidade das OEMs de executar grandes lotes com suporte de serviço coordenado. Também aprofunda a posição de Marrocos como um importante mercado receptor de frotas de ônibus eletrificadas e modernizadas ligadas a programas de transporte público.
- Julho de 2024: A BYD assinou um contrato de compra com a Golden Arrow Bus Services para 120 ônibus elétricos na Cidade do Cabo, marcando um passo histórico em direção à primeira frota de ônibus elétricos da África do Sul. O contrato seguiu-se a anos de testes e estabeleceu a base para pacotes mais amplos de eletrificação de frotas que incluem carregamento e suporte operacional. Também se tornou um projeto de referência para outras cidades africanas que avaliam investimentos em aquisições de grande escala e carregamento em garagem.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange a receita gerada por ônibus elétricos fornecidos e utilizados em países africanos, sendo os ônibus contados apenas quando possuem um trem de força totalmente elétrico e são destinados a operações públicas ou de frota.
Exclusões de escopo: excluímos micro-ônibus e vans elétricos, automóveis de passageiros, infraestrutura de carregamento e equipamentos de garagem, e vendas apenas de peças que não estejam vinculadas a um ônibus elétrico completo.
Visão geral da segmentação
- Por Tipo de Propulsão
- Elétrico a Bateria
- Híbrido Elétrico Plug-In
- Por Tipo de Consumidor
- Governo
- Operadores de Frotas
- Por Comprimento do Ônibus
- Mini (Abaixo de 9 m)
- Padrão (9-14 m)
- Articulado (Acima de 14 m)
- Por Modo de Carregamento
- Carregamento em Depósito / Noturno
- Carregamento por Oportunidade / Em Rota
- Por Capacidade da Bateria
- ≤200 kWh
- 201-400 kWh
- Acima de 400 kWh
- Por País
- África do Sul
- Marrocos
- Egito
- Resto da África
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para estabelecer o ponto de partida, construímos uma base factual em torno dos ciclos de aquisição de ônibus, de onde as implantações estão ocorrendo e de como as frotas de transporte estão sendo financiadas. Fontes públicas ajudaram a ancorar a atividade e os sinais de adoção em nível nacional, incluindo publicações governamentais de transporte e energia, estatísticas alfandegárias e comerciais para importações de veículos, comunicados de bancos de desenvolvimento sobre projetos de transporte de massa e escritórios nacionais de estatística para indicadores macroeconômicos.
Também revisamos sinais de políticas e padrões que afetam a elegibilidade de veículos e licitações públicas, usando fontes como a UNEP e outros materiais da ONU sobre transporte e clima, comentários da International Energy Agency sobre eletrificação, e artigos revisados por pares sobre custo de baterias e custo total de propriedade. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável foram usados para confirmar pedidos anunciados, planos de montagem e prazos de entrega. Quando necessário, recorremos a assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e finanças, bases de dados de patentes, e bases de dados de importação ou exportação em nível de embarque para verificar as afirmações. Esses exemplos não são exaustivos, e utilizamos fontes públicas e pagas adicionais para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário concentrou-se em validar o que está realmente sendo comprado e implantado, não apenas o que é anunciado. Conversamos com autoridades de transporte e operadoras de frotas, montadoras de ônibus e principais fornecedores de componentes, e financiadores de projetos e consultores de engenharia em toda a África, para que lacunas em cronogramas de entrega, pontos de preço e premissas operacionais pudessem ser fechadas.
Como as aquisições são desiguais em todo o continente, equilibramos a cobertura entre mercados de transporte maiores e projetos-piloto emergentes e, em seguida, reverificamos discrepâncias com perguntas de acompanhamento até alcançarmos uma visão consistente de volumes e preços.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | CXOs: 16% |
| Nível médio: 43% | Líderes funcionais/de unidade: 34% |
| Empresas menores: 18% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento partiu de uma construção top-down que reconstrói a demanda anual de ônibus elétricos a partir de ciclos de aquisição pública, sinais de importação e entrega, e pipelines de implantação em nível nacional, e depois traduz a demanda em receita usando faixas de preço observadas. Corroboramos os resultados com aproximações bottom-up seletivas, incluindo amostras de preços unitários por comprimento de ônibus e capacidade de bateria, e uma consolidação de razoabilidade a partir da atividade conhecida de fornecedores e montadoras, quando os dados estavam disponíveis.
As principais entradas do modelo incluíram volumes de licitações anunciadas e adjudicadas, prazos de entrega, a participação de unidades totalmente elétricas versus híbridas plug-in, a mistura típica de comprimento de ônibus em frotas urbanas, faixas de capacidade de bateria vinculadas a ciclos de trabalho de rota, e a dispersão entre ônibus completamente importados e unidades montadas localmente. Quando um ponto bottom-up estava ausente, como precificação de contrato não divulgada, usamos faixas de preço orientadas por entrevistas e aplicamos pontos médios conservadores, verificando-os em seguida com divulgações de capex orçado e adjudicações comparáveis recentes.
Para a previsão, utilizamos análise de cenários, pois as implantações podem mudar rapidamente com aprovações de financiamento e prontidão da rede elétrica ou das garagens. Os cenários foram orientados por visões de especialistas sobre a direção dos preços das baterias, a prontidão de carregamento nas garagens, a disponibilidade de financiamento concessional e o ritmo de aplicação de políticas nas principais cidades de transporte, sendo então combinados em um cenário central para a previsão final.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes, incluindo calendários de licitações, prazos de embarque e metas públicas de conversão de frotas, e as diferenças foram investigadas antes da finalização dos números. Quando as variações eram grandes, revisitamos premissas como a precificação unitária, os prazos de entrega e o limite de frota contabilizado, e fizemos ligações de acompanhamento quando a explicação não estava clara.
Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como uma grande adjudicação multicidade, o fechamento de um financiamento importante ou uma mudança de política que altera a elegibilidade de aquisição. Antes da entrega, um analista realiza uma nova análise das variáveis-chave e das conversões de moeda, para que os clientes recebam a visão mais atualizada.
Dimensionamento do mercado de ônibus elétricos na África pela Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para ônibus elétricos na África costumam parecer muito distantes porque o limite contabilizado não é consistente, e a lógica de precificação raramente é declarada claramente. A dispersão também pode vir do ano usado para a conversão de moeda, da velocidade com que os preços médios de venda são ajustados à medida que as baterias ficam mais baratas, e de se os projetos anunciados são tratados da mesma forma que as unidades entregues.
Em nossas verificações, os maiores fatores de discrepância foram se geografias adjacentes foram incluídas, se sistemas de trólebus e carregamento foram incluídos como receita, e se a estimativa foi construída a partir de implantações de unidades ou de um gasto mais amplo em mobilidade. Ao atualizar o momento da conversão de moeda e as faixas de preço durante a atualização anual e revalidar sinais de licitação e entrega próximos ao lançamento, o modelo permanece vinculado ao que está sendo adquirido e entregue, que é a prática aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 99,41 milhões de dólares (2025) | |
| Publicação Setorial A | 1,60 bilhão de dólares (2024) | Este número parece refletir um conjunto de receita mais amplo, no qual pipelines anunciados e programas de ônibus eletrificados mais abrangentes podem ser contabilizados, e a precificação não está claramente vinculada a unidades entregues em mercados africanos específicos. |
| Consultoria Regional A | 4,40 bilhões de dólares (2025) | O escopo inclui o Oriente Médio mais a África e também pode abranger trólebus e um conjunto mais amplo de aplicações, o que eleva os totais em comparação com uma visão de receita de ônibus elétricos exclusiva da África, com regras de inclusão mais rígidas. |
A tabela mostra que as escolhas de escopo e momento explicam a maior parte da dispersão. Quando a geografia é ampliada para incluir o Oriente Médio, ou quando pipelines e tipos adjacentes de ônibus elétricos são contabilizados com validação limitada, o total de mercado aumenta rapidamente. Nossa abordagem mantém a estimativa rastreável até aquisição, entrega e faixas de preço realistas, o que torna as etapas repetíveis quando as premissas são revisitadas.


Principais Perguntas Respondidas no Relatório
Com que velocidade as receitas de ônibus elétricos crescerão em toda a África?
As receitas estão previstas para subir de USD 99,41 milhões em 2025 para USD 116,74 milhões em 2026 e USD 260,69 milhões até 2031, refletindo uma CAGR de 17,45% no período de 2026 a 2031.
Quais países estão liderando a adoção?
A África do Sul detém 41,98% das vendas de 2025, seguida por Marrocos e Egito, enquanto Quênia, Ruanda e Etiópia estão escalando mais rapidamente.
Qual é o tamanho de bateria mais comum?
Pacotes classificados entre 201–400 kWh respondem por 52,88% das unidades porque equilibram autonomia e custo inicial para rotas urbanas típicas.
Por que os ônibus elétricos mini estão ganhando popularidade?
Os ônibus mini abaixo de 9 m estão expandindo a uma CAGR de 19,18% devido à sua adequação para rotas alimentadoras e suas menores demandas de infraestrutura.
Página atualizada pela última vez em:



