
Análise do Mercado de Veículos Elétricos na África por Mordor Intelligence
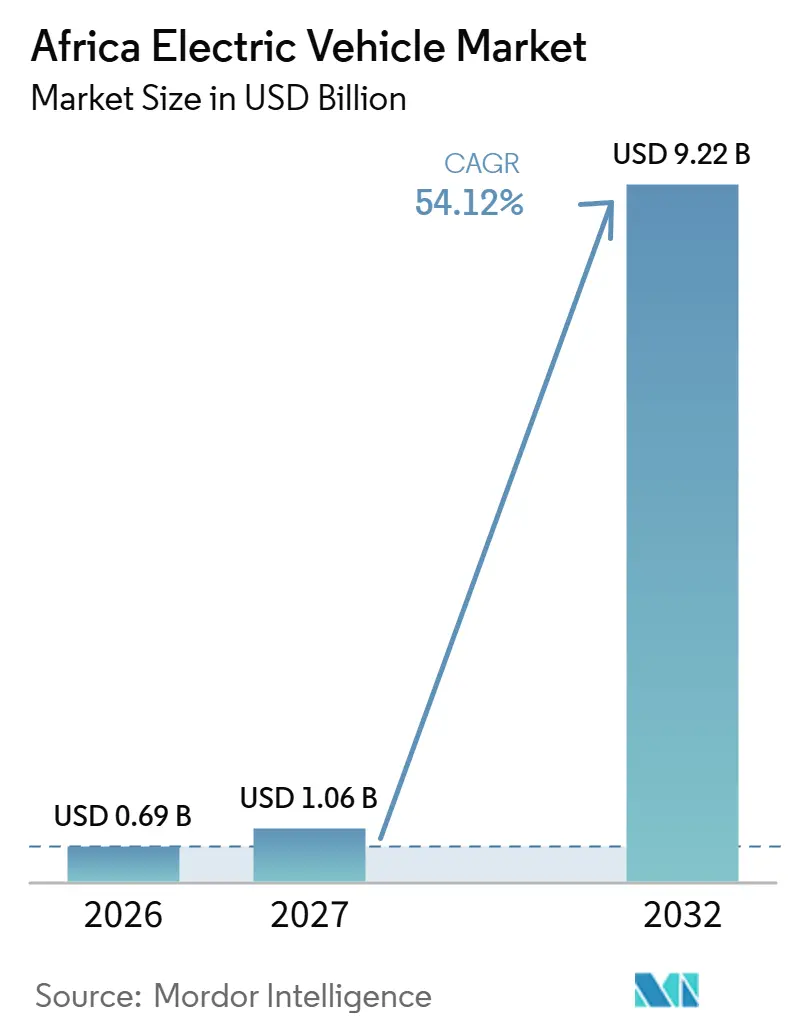
O tamanho do mercado de veículos elétricos na África deve crescer de 0,69 bilhões de USD em 2026 para 1,06 bilhões de USD em 2027, com previsão de atingir 9,22 bilhões de USD até 2032, a um CAGR de 54,12% no período 2027-2032.
A redução dos preços dos pacotes de baterias e o alívio de impostos de importação podem ampliar a acessibilidade quando os fornecedores repassam as economias de custo para os preços dos veículos. As frotas de motocicletas urbanas na Etiópia concentram a demanda em torno de operações de entrega com clientes identificáveis e territórios de serviço definidos. O financiamento vinculado a fornecedores oferece outra rota entre as necessidades de transporte e as potenciais aquisições de veículos. Os requisitos de capital para carregamento e a energia elétrica não confiável podem, no entanto, limitar os territórios operacionais nos quais os veículos adquiridos podem ser utilizados. Essas forças favorecem frotas urbanas concentradas com demanda identificável em detrimento da expansão que depende de acesso disperso a pontos de carregamento.
Principais Conclusões do Relatório
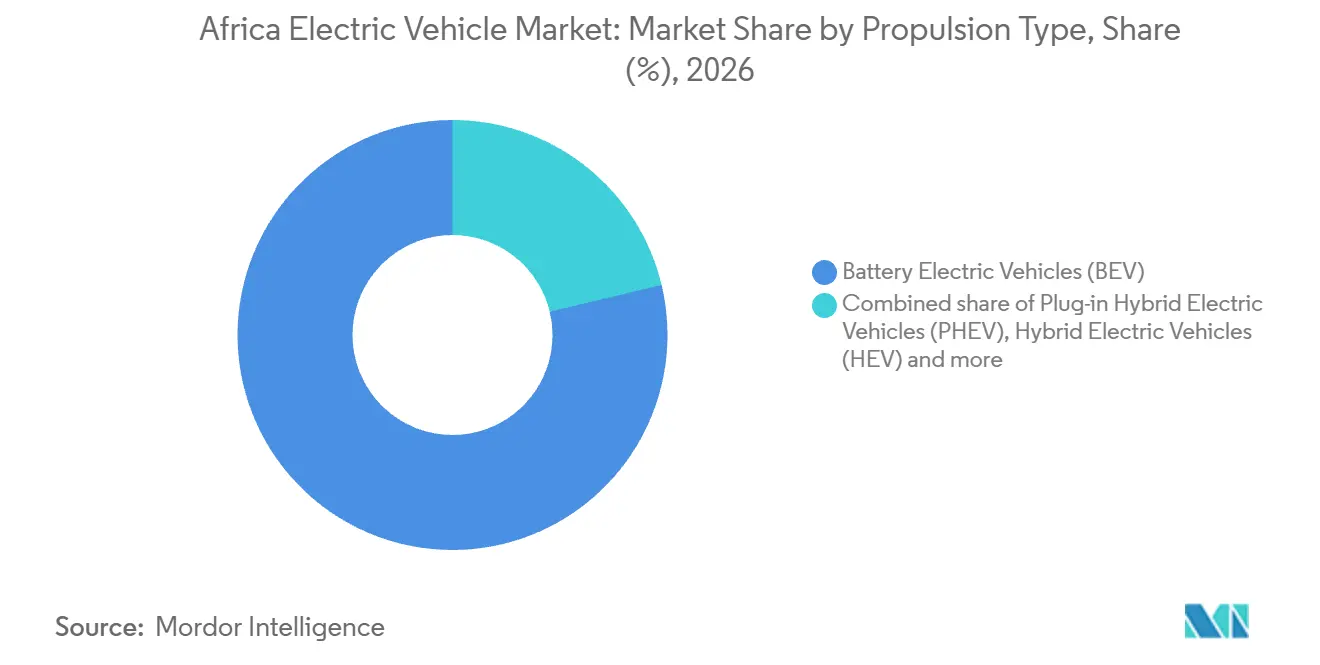
- Por tipo de propulsão, os veículos elétricos a bateria lideraram com uma participação de 78,74% no mercado de veículos elétricos na África em 2026, enquanto os veículos elétricos a célula de combustível têm previsão de crescimento mais rápido, com CAGR de 56,62% no período 2027-2032.
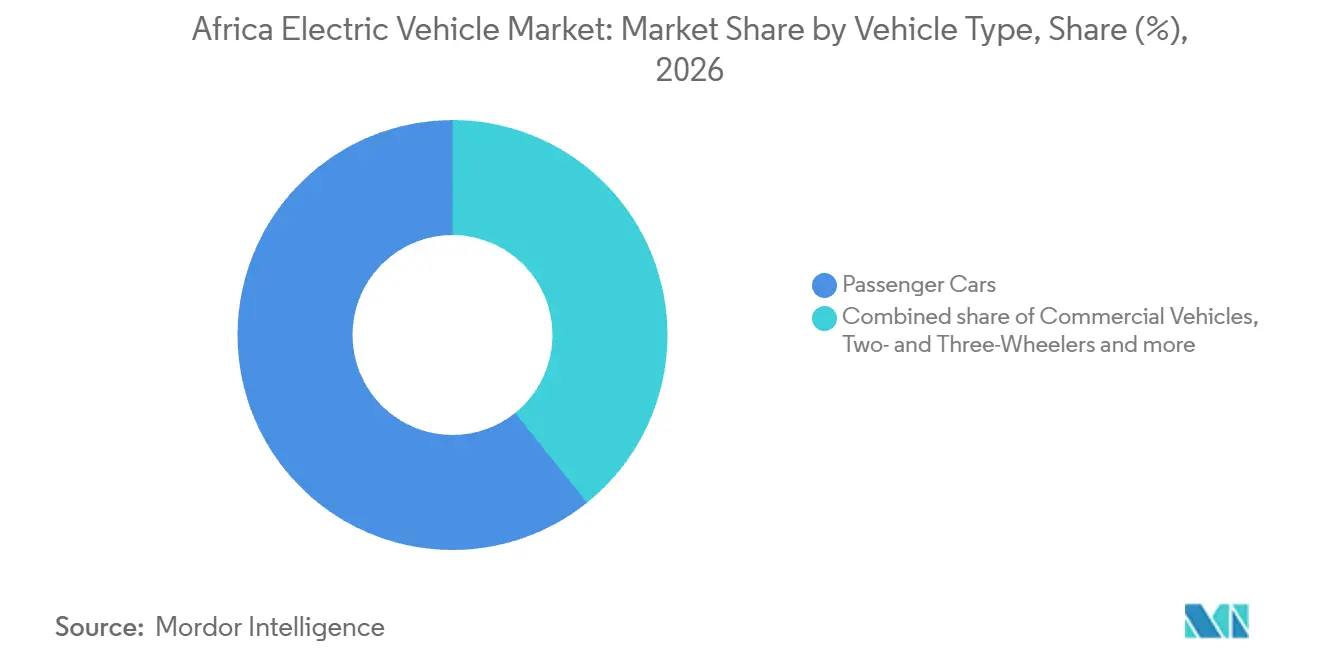
- Os automóveis de passageiros lideraram a distribuição por tipo de veículo com uma participação de 60,76% no tamanho do mercado de veículos elétricos na África em 2026, e os veículos de duas e três rodas têm previsão de crescimento mais rápido, com CAGR de 58,15% no período 2027-2032.
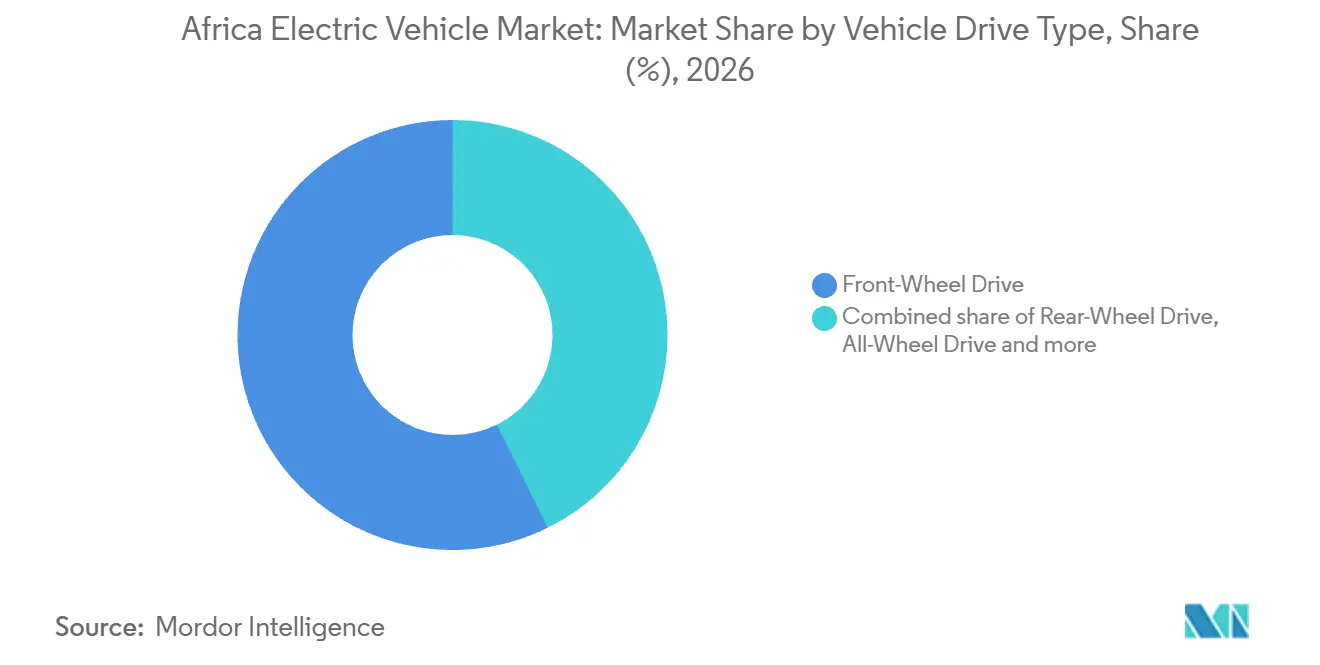
- Entre os tipos de tração de veículos, a tração dianteira deteve a maior participação, de 57,32% em 2026, com a tração integral prevista para crescer mais rapidamente, com CAGR de 56,15% no período 2027-2032.
- Na química de baterias, o níquel-manganês-cobalto liderou com 50,65% do valor de vendas de veículos em 2026, enquanto as baterias de estado sólido têm previsão de crescimento mais rápido, com CAGR de 56,05% no período 2027-2032.
- Por método de carregamento, os veículos com suporte a carregamento lento em CA abaixo de 22 kW lideraram com 67,63% do valor de vendas de veículos em 2026, e aqueles com suporte a carregamento rápido em CC acima de 50 kW têm previsão de crescimento mais rápido, com CAGR de 55,65% no período 2027-2032.
- Geograficamente, Gana deteve a maior participação, de 29,07% em 2026, enquanto a Etiópia tem previsão de crescimento mais rápido, com CAGR de 57,15% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Incentivos Governamentais e Importações com Isenção de Impostos Impulsionam a Acessibilidade dos VE. | +20% | Ruanda, África Oriental | Curto prazo (≤ 2 anos) |
| A Queda Acentuada nos Preços dos Pacotes de Baterias Viabiliza Modelos para o Mercado de Massa | +21% | África do Sul, Marrocos, Egito e Quênia | Curto prazo (≤ 2 anos) |
| A Iniciativa Pan-Africana de Cadeia de Valor Mineral Impulsiona o Investimento Local em VE e Baterias | +8% | Marrocos, República Democrática do Congo e Zâmbia | Longo prazo (≥ 4 anos) |
| Salto Tecnológico para Motocicletas Elétricas e Tuk-Tuks para Logística de Última Milha | +14% | Etiópia e Benin | Curto prazo (≤ 2 anos) |
| Modelos de Troca de Bateria e Pagamento por Uso Mitigam a Barreira do Custo Inicial | +7% | Ruanda e Quênia | Médio prazo (2-4 anos) |
| Microleasing Fintech de Fabricantes de Equipamentos Originais Amplia o Acesso para Condutores do Setor Informal | +6% | Quênia, África Oriental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Governamentais e Importações com Isenção de Impostos Impulsionam a Acessibilidade dos VE.
Em julho de 2024, o Departamento de Comércio dos EUA descreveu as isenções da Etiópia de IVA, sobretaxa e impostos especiais de consumo sobre importações de VE, com 5% de direito aduaneiro aplicável a veículos parcialmente montados. A eliminação dessas camadas tributárias cria espaço para preços de veículos mais baixos quando os importadores repassam as economias. As alterações de 1º de julho de 2025 em Ruanda mantiveram uma isenção de 25% sobre direitos de importação para híbridos, ao mesmo tempo que introduziram IVA de 18%, imposto retido na fonte de 5% e imposto especial de consumo baseado na idade. Esses impostos sobre veículos híbridos eram inferiores aos aplicados a veículos movidos a combustível, qualificando o aperto com uma vantagem de acessibilidade mantida. Os importadores podem direcionar essa vantagem para ofertas de híbridos elegíveis e perfis etários cujos preços finais alcancem compradores adicionais.
A Queda Abrupta nos Preços dos Pacotes de Bateria Libera Modelos para o Mercado de Massa
A redução dos preços dos pacotes de baterias oferece aos fabricantes de veículos mais margem para abordar os custos de entrada sem depender exclusivamente de subsídios ao consumidor. A AIE reportou uma queda de 8% nos preços médios globais de pacotes de baterias por kWh em 2025 em comparação com 2024, abrangendo aplicações de veículos elétricos e armazenamento estacionário em diversas químicas.[1] Para os fornecedores de veículos africanos, a escolha comercial reside em como alocar a redução do custo dos componentes entre preços de transação mais baixos e uma especificação de veículo superior. Repassar a economia para o preço amplia o conjunto de orçamentos de compradores que um modelo pode alcançar, enquanto investi-la em especificação serve principalmente compradores que já se qualificam. Uma divisão entre variantes de preço de entrada e variantes mais bem equipadas poderia permitir que uma única melhoria no custo dos componentes atenda a diferentes orçamentos de clientes.
O Impulso Pan-Africano da Cadeia de Valor Mineral Alimenta o Investimento Local em VE/Baterias
O processamento local de minerais pode apoiar a acessibilidade dos veículos somente quando se conecta a componentes de bateria utilizáveis e à fabricação a jusante. A COBCO anunciou que suas primeiras linhas de produção de precursores de catodo NMC entraram em operação em Jorf Lasfar, Marrocos, em junho de 2025, atendendo aos mercados de veículos elétricos e armazenamento estacionário, principalmente na Europa e na América do Norte. Isso cria uma base de fabricação entre a extração mineral e as baterias acabadas, oferecendo aos fornecedores de componentes uma base industrial mais clara em torno da qual desenvolver capacidades. Para os montadores de veículos, a oportunidade comercial reside em qualificar essa produção intermediária para uma cadeia de fornecimento completa de baterias, em vez de tratar a disponibilidade de minerais como suficiente. As vendas de materiais podem capturar valor na fase de processamento mesmo antes que esses investimentos se traduzam em aquisições adicionais de veículos.
Salto Tecnológico para Motocicletas Elétricas e Tuk-Tuks para Logística de Última Milha
A eletrificação da última milha pode agregar a demanda de veículos em torno de operações de entrega com um comprador de frota identificado e um território de serviço definido. Em junho de 2026, o serviço postal da Etiópia, EthioPost, recebeu 100 motocicletas elétricas Dodai TS-1 para sua rede de distribuição urbana de última milha em Adis Abeba. Em setembro de 2026, a Dodai também descreveu a frota elétrica da Go SuperApp como atendendo a operações de logística hiperlocal e comércio rápido em toda a capital. Para os fornecedores de veículos, esses diferentes modelos operacionais criam um motivo para organizar a implantação e o suporte em torno de um cliente de frota, em vez de cada condutor separadamente. Como a Dodai forneceu a frota postal e apoia a operação de comércio rápido em Adis Abeba, uma única rede de troca de baterias e serviços pode atender a dois clientes de frota distintos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Investimento de Capital para Carregamento e Atualizações de Rede | -9% | Quênia, África Oriental | Médio prazo (2-4 anos) |
| Baixa Confiabilidade da Rede Elétrica e Baixa Eletrificação Fora das Metrópoles | -8% | Etiópia fora de Adis Abeba | Longo prazo (≥ 4 anos) |
| Inundação de Importações Baratas de Veículos de Combustão Interna Usados Prejudica a Demanda por Novos VE | -3% | Quênia, Nigéria, Gana, Tanzânia e Uganda | Médio prazo (2-4 anos) |
| Mercado Incipiente de VE Usados Prejudica a Confiança no Valor Residual | -2% | Quênia, África Oriental | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento de Capital para Carregamento e Atualizações de Rede
O investimento em carregamento pode limitar a adoção de veículos mesmo quando o próprio veículo se torna mais acessível, pois os operadores precisam financiar a infraestrutura de suporte. Um estudo de infraestrutura de carregamento do Quênia de 2026 identificou o alto investimento de capital inicial como uma barreira para operadores privados de pontos de carregamento. O estudo também alertou que a divisão pouco clara dos custos de atualização da rede entre concessionárias e desenvolvedores privados poderia criar gargalos que limitam novas estações. Esses são problemas de financiamento distintos: o primeiro afeta o caso de investimento de um local e o segundo deixa sem resolução a responsabilidade pelas obras de habilitação. Para compradores de frotas dependentes desses locais, a responsabilidade não resolvida pela atualização da rede pode adicionar um custo de infraestrutura à aquisição de veículos ou atrasar o início do serviço remunerado.
Baixa Confiabilidade da Rede Elétrica e Baixa Eletrificação Fora das Metrópoles
Um veículo elétrico torna-se mais difícil de implantar comercialmente quando o carregamento confiável cessa na fronteira de seu território operacional. Reportagens de maio de 2026 descreveram apagões na Etiópia e atrasos na conexão de carregamento de alta capacidade que retardaram a construção de infraestrutura, com energia não confiável fora de Adis Abeba restringindo a mobilidade elétrica a áreas selecionadas. Para operadores que consideram rotas mais amplas, essa combinação torna a cobertura de serviço utilizável mais relevante do que a autonomia nominal de condução de um veículo. Isso também enfraquece o argumento para adicionar veículos antes que seus locais de carregamento possam suportar uma operação confiável. Em 4 de abril de 2026, a Ethio Telecom inaugurou sua primeira estação de carregamento ultrarrápido fora de Adis Abeba, em Adama, capaz de carregar até 12 veículos simultaneamente. A expansão além dos corredores com suporte, no entanto, acarreta exposição a atrasos no carregamento e interrupções na utilização dos veículos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propulsão:
A Liderança dos VEB e a Logística de Abastecimento de Células de Combustível Seguem Caminhos DistintosOs veículos elétricos a bateria (VEB) representaram uma participação de 78,74% no tamanho do mercado de veículos elétricos na África em 2026. Na África do Sul, as vendas de VEB, incluindo veículos comerciais pesados, caíram para 1.088 em 2025, ante 1.257 em 2024. O revés sul-africano mostra por que uma posição regional de liderança deve ser distinguida do impulso anual de vendas unitárias em um país individual.
Os veículos elétricos a célula de combustível (VECC) são o segmento de propulsão de crescimento mais rápido, com CAGR previsto de 56,62% no período 2027-2032. Para uma potencial frota de ônibus baseada em depósito na África do Sul, o crescimento envolveria a adição de veículos movidos a hidrogênio em torno de um local de abastecimento compartilhado. Um arranjo de abastecimento capaz de atender a múltiplos ônibus poderia acomodar pedidos subsequentes de veículos sem um arranjo separado de fornecimento de combustível para cada comprador. Esse modelo de compra concentrada oferece uma rota de uma pequena base de aplicação para pedidos recorrentes, desde que a disponibilidade de hidrogênio se expanda com o tamanho da frota.



Por Tipo de Veículo:
Modelos de Passageiros e Frotas de Motocicletas Criam Canais de Vendas DistintosOs automóveis de passageiros representaram uma participação de 60,76% no mercado de veículos elétricos na África em 2026, tornando-os o maior segmento por tipo de veículo. Compradores sul-africanos adquiriram 66 veículos elétricos BYD Atto 3 de janeiro a julho de 2026, de acordo com dados da naamsa reportados pela Recharged. A leitura em nível de modelo oferece aos fornecedores um produto concreto e um grupo de clientes nacionais em torno dos quais avaliar uma oferta de automóvel de passageiros. Um entrante pode sequenciar sua linha país a país, direcionando suporte para modelos com compras demonstradas antes de ampliar a cobertura para produtos adicionais.
Os veículos de duas e três rodas são o segmento de tipo de veículo de crescimento mais rápido, com CAGR previsto de 58,15% no período 2027-2032. Até setembro de 2026, a Spiro havia implantado mais de 28.000 motocicletas elétricas em Ruanda desde o início das operações em abril de 2023. Uma frota implantada acumulada cria uma responsabilidade comercial diferente do próximo lote de novos veículos, pois as motocicletas existentes precisam de suporte enquanto implantações adicionais geram novas transações de veículos. A capacidade de pós-venda precisa escalar com a frota já implantada, enquanto novos pedidos de veículos dependem de implantações adicionais por parte dos operadores.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Tipo de Tração do Veículo:
A Demanda por Modelos Ancora as Escolhas de Configuração de TraçãoA tração dianteira deteve 57,32% do valor de vendas de veículos em 2026, tornando-se o maior segmento por tipo de tração. Em seu primeiro mês reportando vendas à naamsa, a BYD registrou 239 vendas do Dolphin Surf sul-africano em março de 2026, para um modelo com tração dianteira. Um veículo completo com vendas demonstradas oferece a essa configuração uma rota comercial por meio da escolha de modelo do cliente, conectando um atributo de engenharia a uma transação de veículo real. Como o Dolphin Surf de tração dianteira forneceu 239 das 389 vendas nacionais de veículos elétricos a bateria daquele mês, o volume de VEB da África do Sul em março de 2026 dependeu em grande parte de um único modelo.
A tração integral (AWD) é o segmento de tipo de tração de crescimento mais rápido, com CAGR previsto de 56,15% no período 2027-2032. Em maio de 2026, a iCAUR África do Sul lançou seu SUV totalmente elétrico 03T em derivativos de tração traseira e tração integral, com disponibilidade em showroom declarada a partir de 28 de maio. A adoção do derivativo de tração integral dependeria de compradores que valorizassem sua tração adicional o suficiente para selecioná-lo em detrimento da configuração alternativa.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Química de Bateria:
A Alocação de Exportações e a Comercialização Moldam o FornecimentoO níquel-manganês-cobalto (NMC) foi o maior segmento de química de baterias, representando 50,65% do valor de vendas de veículos regionais em 2026. Em junho de 2025, a COBCO descreveu uma capacidade-alvo anual de 120.000 toneladas métricas para precursores de NMC em seu complexo marroquino, com materiais destinados principalmente aos mercados de VE e energia estacionária na Europa e na América do Norte. Essa orientação exportadora torna a localização do processamento distinta do destino de sua produção, de modo que os fabricantes de veículos africanos não podem equiparar a capacidade regional com o fornecimento alocado localmente. Os fabricantes de veículos que buscam fornecimento regional de NMC precisam de arranjos comerciais que conectem a produção de precursores com os fornecedores de baterias que atendem a seus próprios modelos.
As baterias de estado sólido são o segmento de química de crescimento mais rápido, com CAGR previsto de 56,05% no período 2027-2032. Em outubro de 2025, a Toyota e a Sumitomo Metal Mining firmaram um acordo de desenvolvimento conjunto para materiais de catodo de produção em massa destinados a baterias VEB totalmente de estado sólido. A expansão comercial depende da conversão dessa trajetória de desenvolvimento de materiais em suprimentos adequados para um programa de veículos. O fosfato de ferro e lítio (LFP) tem uma base de aplicação diferente, com uma avaliação do ecossistema de baterias do Quênia de 2025 descrevendo sua popularidade entre os montadores de motocicletas elétricas quenianos e seu uso na maioria dos ônibus elétricos quenianos devido à acessibilidade e à segurança comparativa. Os fabricantes podem separar as escolhas de química de frota de curto prazo do desenvolvimento futuro de plataformas de estado sólido, conferindo a esses investimentos horizontes de comercialização distintos.
Por Método de Carregamento:
O Regime de Uso do Veículo Determina o Valor do CarregamentoOs veículos com suporte a carregamento lento em CA abaixo de 22 kW representaram 67,63% do valor de vendas de veículos em 2026, tornando este o maior segmento por método de carregamento. Um proprietário de automóvel de passageiros com estacionamento noturno oferece um cenário concreto para essa capacidade. O carregamento durante esse intervalo de estacionamento desloca o critério de compra para a energia reabastecida antes da partida matinal. A venda depende de se o reabastecimento noturno cobre o dia seguinte de condução do proprietário, conferindo a esse método um caso de uso específico sem exigir uma parada de carregamento rápido.
Os veículos com suporte a carregamento rápido em CC (acima de 50 kW) formam o segmento de método de carregamento de crescimento mais rápido, com CAGR previsto de 55,65% no período 2027-2032. Em 24 de julho de 2026, a GridCars anunciou um programa de rede sul-africano em fases com carregadores CC de duplo conector de 120 kW planejados para locais existentes selecionados e locais adicionais. A substituição de equipamentos e as adições de novos locais atendem a diferentes necessidades comerciais, vinculando a capacidade de carregamento mais rápido tanto a locais estabelecidos quanto a uma cobertura de rotas mais ampla à medida que o programa é implementado. Para viagens interurbanas mais longas, as ligações planejadas entre centros econômicos podem ampliar a utilidade da capacidade de carregamento rápido além de uma parada urbana individual.
Análise Geográfica
Mercado de Veículos Elétricos em Gana
Gana representou 29,07% do tamanho do mercado de veículos elétricos na África em 2026, tornando-se o maior mercado nacional. Até outubro de 2025, sua Autoridade de Licenciamento de Condutores e Veículos havia registrado mais de 1.200 veículos elétricos, em comparação com menos de 200 em 2022.[2] A Charge Express opera uma estação de carregamento rápido em CC disponível 24 horas por dia, 7 dias por semana, com 4 tomadas e potência de carregamento de até 160 kW no AnC Mall em East Legon, Acra. Os mais de 1.200 registros de Gana e o carregador de East Legon com capacidade de até 160 kW oferecem aos distribuidores de Acra uma base instalada nacional e um ponto de carregamento local para citar a compradores privados.
Mercado de Veículos Elétricos na Etiópia
A Etiópia é o mercado nacional de crescimento mais rápido, com CAGR previsto de 57,15% no período 2027-2032. Adis Abeba lançou 100 ônibus elétricos em operação de transporte público em 1º de abril de 2025, estabelecendo um canal de compra de frota municipal. Uma estação de carregamento rápido construída pela Concessionária Elétrica Etíope com a Corporação de Desenvolvimento de Parques Industriais foi inaugurada na Zona Econômica Especial de Kilinto em 17 de junho de 2026. A aquisição municipal concentra a demanda de veículos em um comprador institucional, enquanto a instalação na zona industrial adiciona um local separado para apoiar o uso dos veículos. O mecanismo de crescimento combina pedidos de frotas públicas com infraestrutura do setor de energia, criando oportunidades de implantação focadas em torno do transporte urbano e de locais industriais.
O Golden Arrow Bus Service da África do Sul recebeu os primeiros 20 ônibus elétricos no âmbito de um contrato de 120 ônibus em abril de 2025, enquanto os compradores marroquinos de 2025 incluíram frotas corporativas, locadoras, táxis premium e residentes abastados de Casablanca e Rabat. O canal corporativo da Nigéria incluiu a entrega pela SAGLEV, em fevereiro de 2026, de uma van elétrica de 18 passageiros montada localmente e fabricada pela Dongfeng ao Stanbic IBTC Bank para transporte de funcionários em Lagos. O Ministério dos Transportes do Egito recebeu 20 ônibus elétricos em outubro de 2026 para integração na rede de Ônibus de Trânsito Rápido da Via Circular da Grande Cairo, com o fabricante de ônibus MCV colaborando na entrega. No Quênia, e em Ruanda dentro do Restante da África, a Ampersand abriu sua rede de troca em dezembro de 2025 para o primeiro parceiro Wylex Mobility, que fornece motocicletas enquanto a Ampersand fornece baterias e acesso às estações. Esses canais exigem rotas de entrada distintas para frotas institucionais, compradores privados e fabricantes de motocicletas.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fornecedores de VE que atendem a operadores de transporte público e organizam o carregamento associado. A Lei 1151 de Gana, em vigor desde 1º de janeiro de 2026, isenta os veículos elétricos importados para transporte público de IVA, com o Comissário-Geral responsável por organizar a cobrança do IVA na importação. A Diretiva nº 1034/2024 do Sistema de Carregamento de Veículos Elétricos (EVCS) da Etiópia exige licenças separadas e específicas por local para serviços de carregamento público e cativo, com classes de até 100 kW e acima de 100 kW.
Tabela Regulatória
| Fator de decisão | Gana | Etiópia |
|---|---|---|
| Autoridade principal | Autoridade Tributária de Gana | Autoridade de Petróleo e Energia |
| Instrumentos ou diretrizes principais | Lei do IVA, 2025 (Lei 1151), em vigor desde janeiro de 2026; regras de carregamento e troca de baterias sob aprovação parlamentar em outubro de 2026 | Diretiva EVCS registrada nº 1034/2024; licenças de carregamento específicas por local e atividade |
| Efeito comercial | Isenção de IVA para VE de transporte público importados; propostas de obrigações de coleta e reciclagem de baterias para operadores do setor de carregamento | Autorização por local; preços de carregamento público baseados no mercado; categoria tarifária geral da rede, salvo aprovação de nova categoria |
| Atratividade atual da política | Alta | Média |
| Direção futura da atratividade da política | Em consolidação | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Alta de Gana reflete a isenção de IVA na importação de transporte público direcionada, que apoia o lado de aquisição de veículos da oferta do fornecedor. Sua direção Em consolidação decorre do processo parlamentar de outubro de 2026 para as regras propostas de carregamento e troca de baterias, que adicionariam obrigações de coleta e reciclagem de baterias para operadores do setor de carregamento. A classificação Média da Etiópia equilibra a autorização obrigatória por local com a capacidade de precificar o carregamento público em bases de mercado. Sua direção Sem alteração baseia-se no quadro de licenciamento registrado e na linha de base tarifária definida da rede, que oferecem aos projetos de carregamento vinculados a frotas uma estrutura de autorização e precificação estabelecida.
Etapas da Cadeia de Valor
A captura de valor compara o processamento de materiais de bateria, a montagem e entrega integrada de veículos e o suporte pós-venda. A Ampersand Energy opera em Ruanda e no Quênia e monta suas motocicletas elétricas e baterias no local, conectando diversas atividades em um único negócio. Essa integração pode concentrar a responsabilidade pelo veículo e seus sistemas de suporte, reduzindo o número de relacionamentos separados com fornecedores que um operador precisa coordenar.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Processamento de materiais de bateria | Produtores de materiais de bateria, como a COBCO, fornecendo aplicações de VE e armazenamento estacionário | Vendas de materiais precursores | Qualificação de materiais intermediários para produção de baterias a jusante | Coordenar especificações de materiais com a qualificação a jusante |
| Montagem e entrega de veículos | Montadores de veículos integrados, como Ampersand Energy e Roam; montadores locais e provedores de entrega, como SAGLEV | Vendas de veículos acabados | Normas fragmentadas e carregamento limitado para aplicações quenianas além de veículos elétricos de duas rodas | Alinhar a qualificação de veículos e a entrega de frotas com a provisão de carregamento utilizável |
| Suporte pós-venda | Provedores de pós-venda, como Roam | Taxas de manutenção e serviço | Lacunas de competências que afetam a adoção queniana além de veículos elétricos de duas rodas | Desenvolver capacidades de técnicos em paralelo com a frota instalada |
| Fonte: Mordor Intelligence | ||||
O estudo de infraestrutura de carregamento do Quênia de 2026 identificou normas fragmentadas e lacunas de competências entre as restrições à adoção além de veículos elétricos de duas rodas. Isso torna a profundidade de montagem uma medida incompleta da captura de valor local, pois o suporte sustentado requer capacidades que vão além da entrega inicial. A localização futura pode, portanto, gerar receita de serviços ao lado das vendas de veículos quando os fornecedores conectam as competências de produção com a capacidade de manter os veículos em uso.
Panorama Competitivo
Concentração do Mercado
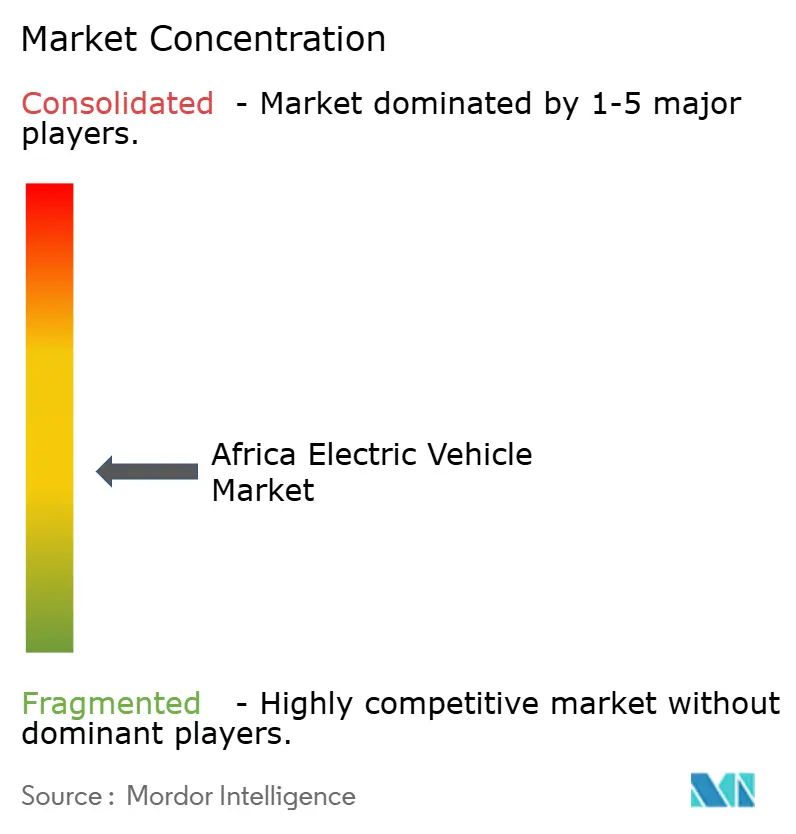
O campo competitivo misto combina grupos internacionais de veículos como Nissan Motor Co. Ltd., Volkswagen AG, Tesla Inc., BYD Co. Ltd. e Hyundai Motor Co. (incl. Kia) com empresas africanas especializadas em frotas e serviços de energia. O Grupo Volkswagen entregou 983.120 veículos totalmente elétricos em todo o mundo em 2025, incluindo veículos comerciais pesados e joint ventures chinesas contabilizadas pelo método de equivalência patrimonial. A Eskom assinou um memorando de cooperação com a BYD Auto África do Sul em 16 de setembro de 2025, sinalizando intenção de colaboração futura e apoiando o lançamento do Dolphin Surf. O memorando da Eskom vincula o lançamento do Dolphin Surf da BYD a um relacionamento com uma concessionária sul-africana, uma intenção que confere ao seu lançamento local um parceiro além do próprio veículo.
A aquisição institucional oferece uma rota competitiva diferente da expansão de modelos de passageiros, pois um requisito de frota definido oferece aos fornecedores um cliente específico e uma obrigação de entrega. Em julho de 2025, a Geyushi Automotive anunciou que havia vencido uma licitação para fornecer 100 ônibus elétricos à Autoridade de Transporte Público do Cairo, no Egito.[3] Uma adjudicação desse tipo transforma a capacidade do veículo em um programa de fornecimento identificado, permitindo ao vencedor organizar a execução em torno de uma quantidade de frota declarada e um comprador institucional. Vencer e cumprir um programa semelhante requer uma rota credível do compromisso de licitação à entrega do veículo, colocando a execução contratual no centro da proposta competitiva de um especialista.
O financiamento para plataformas integradas de veículos e energia pode intensificar a concorrência por meio do alcance da rede e das capacidades necessárias para expandir o fornecimento industrial. Em junho de 2026, a Spiro captou 215 milhões de USD em financiamento de capital para apoiar a expansão da rede de troca de baterias africana e fortalecer sua base industrial e de montagem. As regras da Autoridade Reguladora de Serviços Públicos de Ruanda, em vigor desde 29 de junho de 2026, exigem que produtores, importadores e vendedores de motocicletas elétricas garantam a compatibilidade com sistemas de troca de baterias aprovados. As entidades cobertas existentes, incluindo operadores de troca de baterias, têm 2 anos a partir dessa data para estabelecer capacidade de pesquisa e desenvolvimento, procedimentos operacionais e conformidade com a interoperabilidade. A transição de conformidade torna a engenharia de compatibilidade um requisito competitivo ao lado da captação de capital para expansão.
Líderes do Setor de Veículos Elétricos na África
-
Nissan Motor Co. Ltd.
-
Volkswagen AG
-
Tesla Inc.
-
BYD Co. Ltd.
-
Hyundai Motor Co. (incl. Kia)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Veículos Elétricos na África Empresas cobertas neste relatório
- Tesla Inc.
- BYD Co. Ltd.
- Nissan Motor Co. Ltd.
- Volkswagen AG
- Hyundai Motor Co. (incl. Kia)
- BMW AG
- Toyota Motor Corporation
- Mercedes-Benz Group AG
- Volvo Car AB
- Renault Group
- Rivian Automotive Inc.
- Ampersand Rwanda
- Roam (Kenya)
- Phoenix Mobility (Egypt)
- Kantanka Automobile (Ghana)
- Jet Motor Company (Nigeria)
- Oryx Motors (Morocco)
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam o investimento em produção com a aquisição financiada de vans para operadores de transporte e instituições. De 1º de março de 2026 a 1º de março de 2036, o incentivo da África do Sul prevê uma dedução de 150% no primeiro ano sobre edifícios, instalações e maquinário de produção de VE e veículos a hidrogênio qualificados. Em 26 de agosto de 2026, o NCBA Group e a BasiGo concordaram em financiar 1.000 vans elétricas para potenciais clientes quenianos, incluindo operadores de transporte, escolas, hospitais e outras empresas.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Investimento qualificado em produção de VE na África do Sul | Incentivo ao investimento em produção em vigor desde março de 2026 | Produtores que investem em instalações de produção de VE elegíveis | Faseamento do investimento industrial em torno da demanda identificável de veículos | Compromisso de capital necessário antes de vendas sustentadas de veículos | Produtores de veículos qualificados e fornecedores de equipamentos de produção |
| Vans elétricas financiadas para operadores de serviços de passageiros no Quênia | Canal de financiamento específico para veículos acordado | Operadores de transporte estabelecidos | Alinhar a implantação de vans financiadas com a capacidade de reembolso do operador | Manutenção da capacidade de reembolso durante a transição da frota | BasiGo e NCBA como parceiros de veículo e financiamento, respectivamente |
| Vans elétricas para transporte institucional no Quênia | Escolas e hospitais incluídos no canal de financiamento | Escolas, hospitais e outros compradores institucionais | Estruturar pacotes de financiamento em torno dos requisitos de transporte da instituição | Comprometimento de fundos operacionais para reembolso de veículos de longo prazo | Compradores institucionais de veículos, BasiGo e NCBA |
| Fonte: Mordor Intelligence | |||||
A abertura de prazo mais próximo é o canal de financiamento de vans quenianas da NCBA e da BasiGo, que aborda o custo de entrada do comprador em vez de exigir novo investimento em produção. Seus potenciais clientes incluem operadores de serviços de passageiros e instituições como escolas e hospitais, permitindo que um único canal atenda a diferentes requisitos de transporte. A conversão em aquisições de veículos depende da adequação do reembolso para cada comprador, enquanto o incentivo de produção da África do Sul fortalece a economia de fornecimento quando a demanda justifica o compromisso de capital.
Desenvolvimentos industriais recentes em Mercado de Veículos Elétricos na África
- Out 2026: A GWM África do Sul apresentou a picape P300 2.0T Hi4-T híbrida plug-in, o primeiro derivativo eletrificado em sua linha de picapes P300.
- Jun 2026: A EthioPost recebeu 100 motocicletas elétricas Dodai TS-1 para sua rede de distribuição urbana de última milha em Adis Abeba, Etiópia.
- Jun 2026: A Spiro anunciou 215 milhões de USD em financiamento de capital para apoiar a expansão de sua rede de troca de baterias africana e fortalecer sua base industrial e de montagem.
Mercado de Veículos Elétricos na África Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de veículos elétricos na África mede o valor anual de vendas de veículos rodoviários com trens de força elétricos na África. As vendas de veículos em toda a região são valorizadas como transações de veículos acabados.
Exclusões de escopo: Serviços de rede de carregamento, comercialização de eletricidade, atualizações de rede, baterias vendidas separadamente, componentes de propulsão, peças, manutenção e reparação de veículos, e veículos rodoviários exclusivamente a combustão interna estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Propulsão
- Veículos Elétricos a Bateria (VEB)
- Veículos Elétricos Híbridos Plug-in (VEHP)
- Veículos Elétricos Híbridos (VEH)
- Veículos Elétricos de Célula de Combustível (VECC)
- Por Tipo de Veículo
- Automóveis de Passageiros
- Veículos Comerciais
- Veículos de Duas e Três Rodas
- Ônibus e Autocarro
- Por Tipo de Tração
- Tração Dianteira
- Tração Traseira
- Tração Total
- Por Química de Bateria
- Lítio-Ferro-Fosfato (LFP)
- Níquel-Manganês-Cobalto (NMC)
- Íon de Sódio
- Estado Sólido
- Outras Químicas Emergentes (Li-S, Li-Ar)
- Por Método de Carregamento
- CA Lento (Abaixo de 22 kW)
- CC Rápido (Acima de 50 kW)
- Por País
- África do Sul
- Marrocos
- Nigéria
- Egito
- Etiópia
- Gana
- Quénia
- Restante da África
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como o relatório de 2025 da Aliança de E-Mobilidade da África e seu Pulso do 1º semestre de 2026 fornecem indicadores regionais de veículos, frotas, políticas e implementação, enquanto a análise de mobilidade elétrica do Banco Mundial ajuda a avaliar as tendências de vendas e as condições de demanda africanas. O roteiro modelo da Comissão Econômica das Nações Unidas para a África fornece uma estrutura de políticas, e as autoridades de transporte dos países, os registros de veículos e as agências aduaneiras podem esclarecer padrões de vendas, registros e importações.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores, comunicados de associações e imprensa empresarial e comercial de reputação podem complementar essas fontes com lançamentos de modelos, preços, pedidos de frotas e planos de montagem. Os analistas podem verificar as vendas reportadas em relação aos registros e padrões de importação quando disponíveis, e usar múltiplos relatórios independentes para esclarecer definições e datas. Esses exemplos não são exaustivos, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas podem incluir fabricantes e importadores de veículos, revendedores, operadores de frotas e transporte público, provedores de carregamento, financiadores e autoridades de transporte relevantes em toda a África. Suas contribuições ajudam a verificar evidências secundárias sobre disponibilidade de veículos, preços de transação, aquisição de frotas, mix de propulsão e tipo de veículo, e efeitos de políticas em nível de país. Quando uma série está incompleta, os analistas comparam as respostas com registros, importações, divulgações de empresas e outros indicadores independentes, registram diferenças não resolvidas e buscam esclarecimentos dos respondentes relevantes antes de usar uma premissa na estimativa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 15% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 50% |
Dimensionamento e Previsão do Mercado
A estimativa começa com uma visão de cima para baixo do valor anual de vendas de veículos acabados em toda a África, utilizando verificações seletivas por país e canal para testar o agregado. Os indicadores principais incluem novos registros e importações de veículos, preços de transação observados por veículo e trem de força, pedidos de frotas e transporte público, e mudanças em políticas ou acesso a carregamento que afetam as aquisições. Em conjunto, eles informam o valor total e as participações relativas de valor por propulsão, tipo de veículo, tipo de tração, química de bateria, capacidade de carregamento e país. Os analistas podem prever a série histórica de valores com regressão multivariada onde os indicadores de vendas, preços e adoção são suficientemente consistentes, e usar análise de cenários para mercados onde mudanças de política, fornecimento ou carregamento tornam uma única tendência não confiável. Verificações seletivas, como consolidações de fornecedores e preços de veículos amostrados multiplicados por volumes de vendas observados, testam o resultado de cima para baixo, enquanto as participações de segmento são construídas a partir de registros, mix de importações, disponibilidade de modelos e evidências de frotas e reconciliadas com o total. As lacunas nos registros de países ou canais são estimadas a partir de mercados africanos comparáveis e indicadores divulgados, depois verificadas com respondentes primários e fontes independentes antes da inclusão. Os especialistas podem questionar a direção e a plausibilidade local das previsões em nível de variável sem substituir a opinião por evidências mensuradas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as estimativas de vendas de veículos em relação a registros, dados aduaneiros, divulgações de empresas, pedidos de frotas e evidências de preços, investigando então lacunas materiais entre sinais independentes. Anomalias e variações são verificadas quanto a mudanças em definições, períodos de reporte, moeda ou cobertura de países, resolvidas em relação aos registros de origem e revisadas em múltiplas etapas de análise antes da aprovação. Os respondentes são recontactados quando um conflito material, definição pouco clara ou premissa alterada poderia modificar o resultado. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando um evento material de política, fornecimento ou mercado altera as evidências, e submetido a uma nova revisão pré-entrega para datas de fontes, cálculos e consistência.
Tamanho do Mercado de Veículos Elétricos na África da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de veículos elétricos na África mede o valor anual de vendas de veículos rodoviários com trens de força elétricos na África.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas podem prever a série histórica de valores com regressão multivariada onde os indicadores de vendas, preços e adoção são suficientemente consistentes, e usar análise de cenários para mercados onde mudanças de política, fornecimento ou carregamento tornam uma única tendência não confiável.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,06 bilhões de USD (2027) | |
| Consultoria Global A | 460 milhões de USD (2025) | Em sua base de 2025, esta estimativa está 56,6% abaixo do valor de 2027 deste relatório de 1,06 bilhões de USD, 2 anos depois. Sua cobertura declarada abrange veículos de passageiros e comerciais, deixando os veículos de duas e três rodas fora dos segmentos de tipo de veículo reportados. |
| Editora de Pesquisa Especializada B | 108,5 milhões de USD (2025) | Em sua base de 2025, esta estimativa está 89,8% abaixo do valor de 2027 deste relatório de 1,06 bilhões de USD, 2 anos depois. Sua estimativa abrange apenas motocicletas e ciclomotores elétricos e exclui triciclos elétricos, capturando assim uma parte restrita do conjunto de vendas de veículos da região. |
Os analistas da Mordor Intelligence triangulam as estimativas de vendas de veículos em relação a registros, dados aduaneiros, divulgações de empresas, pedidos de frotas e evidências de preços, investigando então lacunas materiais entre sinais independentes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de veículos elétricos na África?
Espera-se que o mercado atinja 1,06 bilhões de USD em 2027 e 9,22 bilhões de USD até 2032, com CAGR de 54,12% no período 2027-2032.
O que está impulsionando a adoção de veículos elétricos na África?
A redução dos preços globais de pacotes de baterias, o alívio de impostos de importação para veículos elegíveis e a demanda de frotas apoiam a adoção. A EthioPost recebeu 100 motocicletas elétricas Dodai TS-1 para entregas urbanas de última milha em Adis Abeba, Etiópia, em junho de 2026.
Qual tipo de veículo lidera o valor de vendas de veículos elétricos na África?
Os automóveis de passageiros detiveram 60,76% do valor de vendas de veículos regionais em 2026.
Quais empresas são participantes importantes na indústria de veículos elétricos da África?
Os principais participantes incluem Nissan Motor Co. Ltd., Volkswagen AG, Tesla Inc., BYD Co. Ltd. e Hyundai Motor Co. (incl. Kia).
O que poderia desacelerar a implantação de veículos elétricos na África?
Os custos de investimento em carregamento e a energia elétrica não confiável podem limitar a implantação. O estudo de infraestrutura de carregamento do Quênia de 2026 identificou o alto investimento de capital inicial para operadores privados de pontos de carregamento.
Qual país lidera o valor de vendas de VE na África e qual tem previsão de crescimento mais rápido?
Gana liderou com 29,07% do valor de vendas de veículos regionais em 2026. A Etiópia tem previsão de crescimento mais rápido, com CAGR de 57,15% no período 2027-2032.