
Tamaño y cuota del mercado de redes de centros de datos de África
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
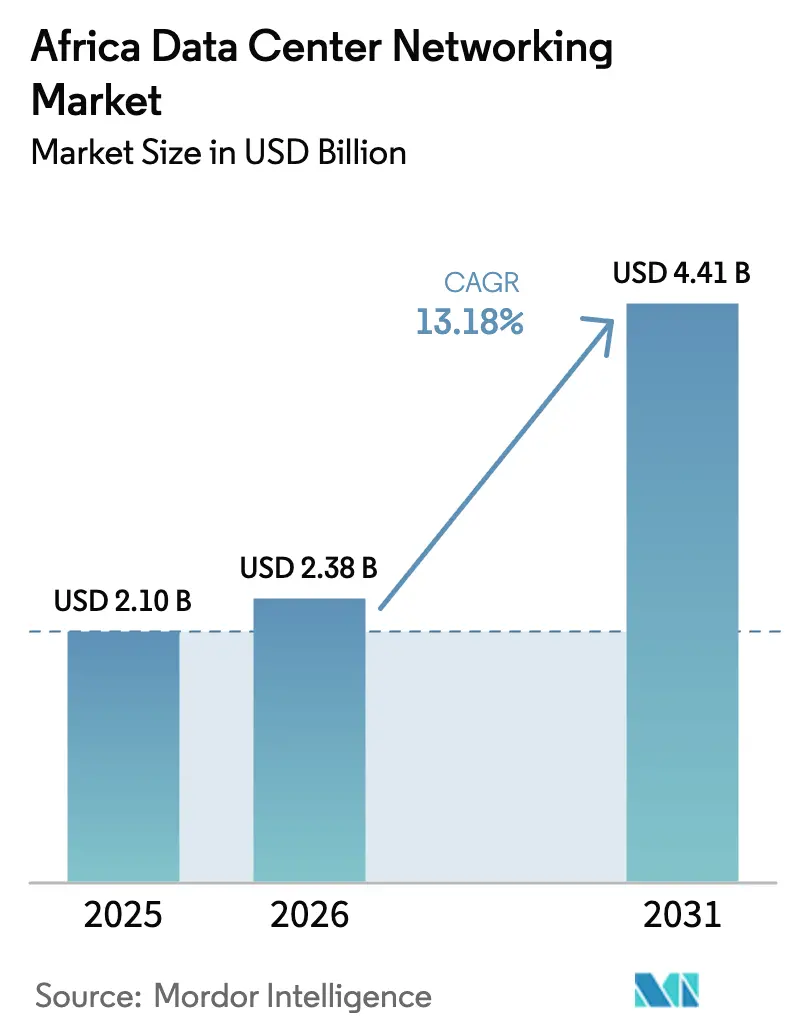
| Tamaño del mercado en el año base (2025) | 2.1 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.41 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.18 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de redes de centros de datos de África por Mordor Intelligence
Se espera que el tamaño del mercado de redes de centros de datos de África crezca de USD 2.100 millones en 2025 a USD 2.380 millones en 2026, y se prevé que alcance USD 4.410 millones en 2031 a una CAGR del 13,18% durante el período 2026-2031. Los lanzamientos continuos de regiones en la nube, las demandas de cargas de trabajo de IA y las normativas nacionales de soberanía de datos son los principales catalizadores de esta vigorosa trayectoria. Los extensos proyectos de cables submarinos aportan un nuevo ancho de banda internacional que impulsa la entrada de hiperescaladores, mientras que los operadores locales y los operadores de colocación actualizan las estructuras de conmutación a arquitecturas de 50-100 GbE para hacer frente al creciente tráfico este-oeste. Los incentivos gubernamentales, especialmente en Sudáfrica, Nigeria, Kenia y Egipto, orientan las inversiones hacia diseños sostenibles que combinan energía renovable con topologías de refrigeración líquida. Al mismo tiempo, la adopción generalizada de hardware de caja blanca recorta los desembolsos de capital en hasta un 70%, lo que da a los integradores nacionales margen para competir con las marcas globales. La escasez de talento especializado, la inestabilidad de la red eléctrica y los complejos aranceles de importación persisten como factores restrictivos; sin embargo, están impulsando la demanda de servicios gestionados y micrositios modulares que toleran condiciones volátiles de los servicios públicos.
Conclusiones clave del informe
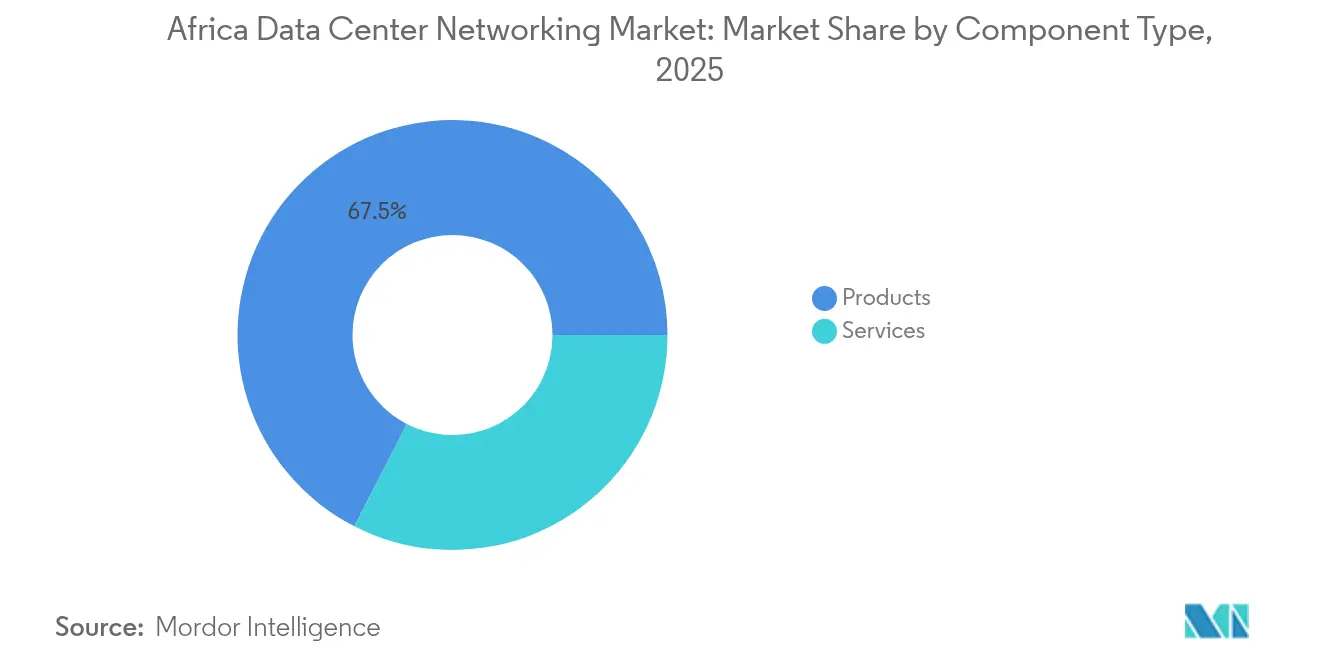
- Por componente, los productos lideraron con el 67,45% de la cuota del mercado de redes de centros de datos de África en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 14,08% hasta 2031.
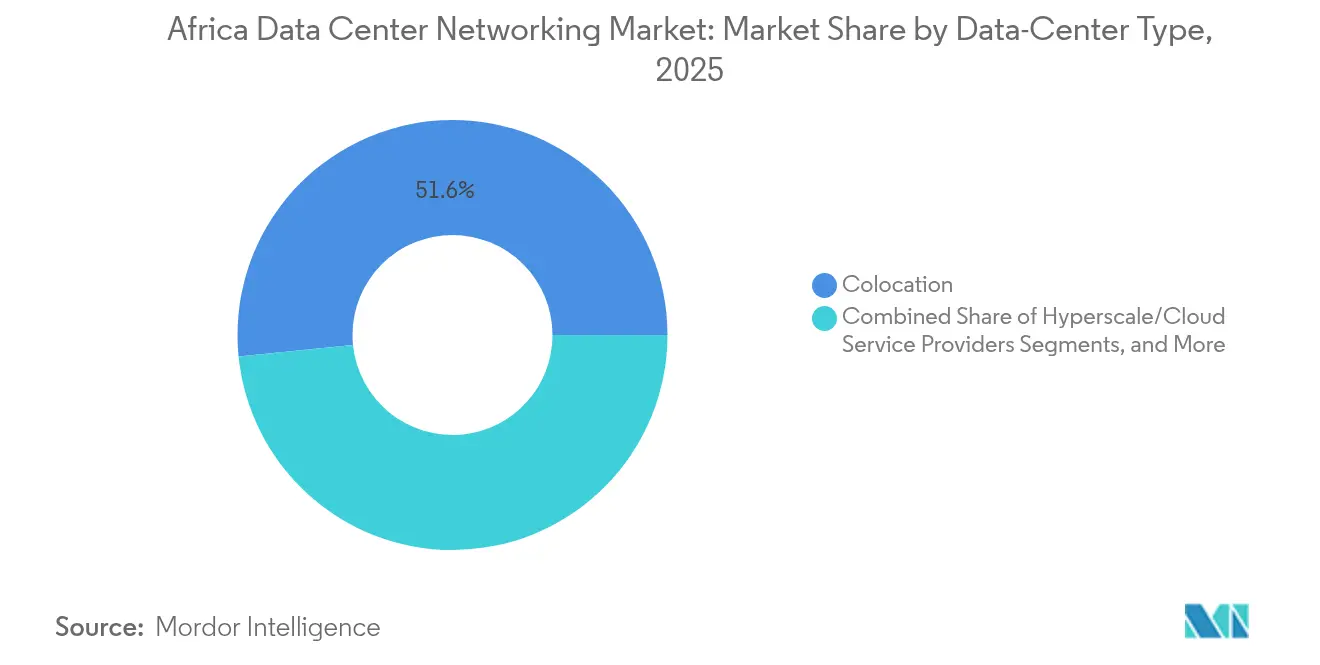
- Por tipo de centro de datos, la colocación mantuvo el 51,60% de la cuota del mercado de redes de centros de datos de África en 2025; se prevé que los hiperescaladores crezcan a una CAGR del 15,02% hasta 2031.
- Por ancho de banda, 50-100 GbE representó el 37,55% de la cuota del tamaño del mercado de redes de centros de datos de África en 2025, y >100 GbE avanza a una CAGR del 15,92% hasta 2031.
- Por usuario final, TI y telecomunicaciones capturaron el 32,65% de la cuota del tamaño del mercado de redes de centros de datos de África en 2025, mientras que el gobierno y defensa registran la CAGR más rápida del 14,72% hasta 2031.
- Por geografía, Sudáfrica concentró el 41,85% de la cuota del mercado de redes de centros de datos de África en 2025; Kenia se encamina hacia la CAGR más sólida del 13,76% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Rápida expansión de despliegues hiperescala y en la nube | +2.8% | Sudáfrica, Nigeria, Kenia | Mediano plazo (2-4 años) |
| Creciente superficie de ciberataques y mandatos de cumplimiento normativo | +1.9% | Sudáfrica, Nigeria | Corto plazo (≤ 2 años) |
| Aumento del tráfico de datos móviles y contenido OTT | +2.1% | Nigeria, Kenia, Egipto | Mediano plazo (2-4 años) |
| Políticas nacionales de residencia de datos respaldadas por el gobierno | +1.7% | Marruecos, Sudáfrica, Nigeria | Largo plazo (≥ 4 años) |
| Aterrizajes de cables submarinos que permiten interconexión de baja latencia | +1.4% | Regiones costeras del oeste y este de África | Mediano plazo (2-4 años) |
| Adopción de redes abiertas/de caja blanca para reducir el TCO | +1.6% | Mercados sensibles al costo en África subsahariana | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rápida expansión de despliegues hiperescala y en la nube
Los hiperescaladores están redefiniendo el mercado de redes de centros de datos de África mientras Microsoft, Google y Amazon Web Services comprometen nuevo capital para zonas de nube soberana. El programa de USD 298 millones de Microsoft en Sudáfrica ofrece estructuras listas para IA construidas en torno a capas hoja de 25 GbE y capas espina de 100 GbE que soportan el entrenamiento de modelos de lenguaje de gran escala. La región en la nube de Google en Johannesburgo, en funcionamiento desde principios de 2024, muestra reducciones de latencia de 80 milisegundos en comparación con las rutas de Ámsterdam, lo que lleva a las empresas regionales de SaaS a migrar cargas de trabajo. Cada nueva zona de disponibilidad en la nube desencadena inversiones paralelas en salas de encuentro de operadores neutrales, rutas de fibra oscura y enlaces ópticos 400G de puente abierto que alimentan los nuevos campus. En Senegal, AWS se asocia con Sonatel para ofrecer servicios con latencia inferior a 5 milisegundos para cargas de trabajo fintech, lo que subraya cómo las regiones de nube soberana generan un efecto multiplicador en el gasto en conmutación, enrutamiento e interconexión.[1]Ecofin Agency, "AWS se asocia con Sonatel para la zona de nube de Senegal," ecofinagency.com
Creciente superficie de ciberataques y mandatos de cumplimiento normativo
La mayor rigurosidad de las leyes de privacidad incrementa la asignación de capital hacia estructuras de conmutación seguras y capas hoja microsegmentadas. La POPIA de Sudáfrica obliga a las empresas a implementar cortafuegos de nueva generación, superposiciones de confianza cero y enrutadores ricos en telemetría capaces de exportar datos de flujo para pistas de auditoría.[2]Baker McKenzie, "Política nacional de datos y nube de Sudáfrica," bakermckenzie.comLos bancos de Nigeria y Sudáfrica son los primeros en adoptar SD-WAN segura, como lo ilustra el despliegue de Fortinet por parte de African Bank, que redujo a la mitad el gasto en WAN al tiempo que cumplía con las normas PCI DSS. El cumplimiento normativo se extiende más allá del sector financiero, ya que las nubes de atención médica y del sector público deben mantener rutas cifradas este-oeste y demostrar una aplicación determinista de la residencia de datos. Por lo tanto, la demanda migra hacia estructuras basadas en intención con motores criptográficos integrados y detección de anomalías impulsada por IA que acorta el tiempo medio de detección de horas a minutos.
Aumento del tráfico de datos móviles y contenido OTT
Los usuarios de banda ancha en África subsahariana se duplicaron entre 2019 y 2023, lo que obligó a los operadores a retransmitir petabytes de vídeo y tráfico de juegos a través de estaciones de aterrizaje costeras[3]Baker McKenzie, "Política nacional de datos y nube de Sudáfrica," bakermckenzie.com. El cable 2Africa introduce 180 Tbit/s de capacidad de diseño que se conecta directamente a los nuevos hoteles de operadores de Egipto y Kenia, acelerando los pedidos de conmutadores de parte superior de bastidor de 50/100 GbE en las salas de interconexión. El cable Equiano de Google ya ha reducido los precios de banda ancha para el consumidor en un 14% en Togo y duplicado las velocidades medias, lo que demuestra que el nuevo suministro submarino se convierte rápidamente en demanda de puertos de centros de datos. Los operadores ahora se interconectan con plataformas de contenido a través de redes privadas virtuales Ethernet que descargan el 40% de los flujos de vídeo en cachés locales, reduciendo los costos de tránsito internacional y mejorando la experiencia del usuario.
Políticas nacionales de residencia de datos respaldadas por el gobierno
Las normas de localización continúan anclando el tráfico dentro de las fronteras, garantizando efectivamente una demanda base de equipos de conmutación, cortafuegos y balanceadores de carga inteligentes. La Política Nacional de Datos y Nube de Sudáfrica obliga a los organismos a alojar cargas de trabajo sensibles en sistemas nacionales que cumplan los estándares de cifrado válidos según FIPS. El centro de datos público Tier III de USD 14,3 millones de Níger y el plan Digital Marruecos 2030 de Marruecos ilustran cómo la financiación pública cataliza la coinversión privada. Los requisitos de soberanía también influyen en la topología, orientando las redes hacia clústeres metropolitanos georredundantes en lugar de destinos de replicación en el extranjero, lo que intensifica los volúmenes de compra de enrutadores de doble núcleo, enlaces DWDM metropolitanos y estructuras de replicación síncrona.
Análisis del impacto de los factores restrictivos*
| Factor restrictivo | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente complejidad de la red en la estructura multinube | -1.2% | Grandes empresas en toda África | Mediano plazo (2-4 años) |
| Escasez de profesionales especializados en redes de centros de datos | -1.8% | África subsahariana | Largo plazo (≥ 4 años) |
| Inestabilidad de la red eléctrica que afecta el tiempo de actividad de las instalaciones | -1.3% | Nigeria, Kenia, Ghana, partes del sur de África | Corto plazo (≤ 2 años) |
| Complejidades arancelarias de importación que incrementan los costos del hardware | -1.0% | Economías con altos aranceles aduaneros (p. ej., Nigeria, Tanzania) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente complejidad de la red en la estructura multinube
Las empresas africanas que adoptan estrategias multinube se enfrentan a un rendimiento inconsistente, proliferación de herramientas y mayores costos operativos. Un banco minorista sudafricano necesitó cinco planos de control diferentes para proteger el tráfico en dos nubes locales y una zona europea, lo que provocó deriva en la configuración y ventanas de cambio prolongadas. La escasa experiencia interna empuja a las organizaciones hacia redes superpuestas gestionadas que incrementan el opex incluso cuando resuelven las brechas de competencias. Esta situación retrasa la adopción de estructuras definidas por software y paraliza la migración de aplicaciones sensibles a la latencia, como las plataformas de negociación digital.
Escasez de profesionales especializados en redes de centros de datos
La demanda de ingenieros con certificaciones CCIE, JNCIE y HCIE supera con creces la oferta. En toda la región, menos de 4.000 profesionales poseen experiencia práctica con despliegues de hoja-espina a gran escala, según los datos de competencias digitales de la Unión Africana. Este déficit obliga a muchos proyectos a importar contratistas de Europa o de Oriente Medio, lo que añade entre un 12% y un 20% al costo total del proyecto y amplía los plazos de implementación. La escasez de talento perjudica especialmente la adopción de conmutación de caja blanca, ya que estas plataformas dependen del dominio de la línea de comandos de Linux y de las herramientas de DevOps con las que la mayoría de los ingenieros locales no están familiarizados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente:
los productos dominan a pesar de la aceleración de los serviciosLos productos retuvieron el 67,45% de la cuota del mercado de redes de centros de datos de África en 2025, ya que cada instalación sigue requiriendo una base de conmutadores físicos, enrutadores y equipos de transporte óptico. Los conmutadores Ethernet siguen siendo el mayor contribuyente de ingresos, dado que los diseños hoja-espina se basan en unidades TOR de alta densidad de puertos junto con bloques espina de baja latencia. El enrutamiento continúa encontrando aplicación en los núcleos de campus, las puertas de enlace de internet y las interconexiones de centros de datos que vinculan los nodos metropolitanos con las estaciones de aterrizaje submarinas. Los dispositivos de seguridad y los ADC están ganando impulso a medida que proliferan la confianza cero y la descarga SSL.
Los servicios escalan más rápido a una CAGR del 14,08% hasta 2031, ya que las empresas buscan subsanar las deficiencias operativas de competencias. Los compromisos de instalación e integración son el primer punto de contacto para los recién llegados hiperescaladores que desean garantizar el tiempo de comercialización. Los servicios de red gestionados brindan soporte operativo continuo, liberando a los equipos de TI locales para que se centren en la habilitación de aplicaciones. Las líneas de formación y consultoría crecen porque las grandes empresas multinacionales intentan construir centros de excelencia regionales que puedan eventualmente gestionar internamente las operaciones hoja-espina. Los ingresos por soporte y mantenimiento también aumentan a medida que sectores sensibles a los SLA, como el financiero y el sanitario, exigen una disponibilidad de cuatro nueves.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe


Por usuario final:
TI y telecomunicaciones lideran, el gobierno aceleraLos actores de TI y telecomunicaciones representaron el 32,65% del tamaño del mercado de redes de centros de datos de África en 2025, al desplegar estructuras densas para alojar máquinas virtuales de clientes, cachés OTT y funciones del núcleo 5G. Las empresas de telecomunicaciones están renovando los sitios de agregación perimetral de 10 GbE a 25 GbE en preparación para el tráfico de baja latencia ultraconfiable, al tiempo que invierten en enrutamiento por segmentos para controlar las rutas interurbanas. Los ISP nativos en la nube adoptan unidades de caja blanca que ejecutan SONiC, lo que reduce el gasto de capital en un 40% en relación con las pilas de marca y acorta los plazos de entrega en un contexto de restricciones globales de suministro.
Las cargas de trabajo gubernamentales y de defensa exhiben el crecimiento más rápido con una CAGR del 14,72%. Las nubes nacionales, los repositorios de e-salud y la telemetría de ciudades inteligentes demandan enlaces cifrados de 100 GbE en zonas de disponibilidad redundantes. Los ministerios adoptan bordes de servicio de acceso privado que sitúan las funciones de inspección dentro del núcleo en lugar del perímetro, lo que modifica los patrones de flujo de tráfico e incrementa las necesidades de ancho de banda este-oeste. Los organismos de defensa también priorizan la inferencia de IA en las instalaciones propias para analizar imágenes de drones, impulsando así las solicitudes de topologías de red conscientes de GPU.
Por tipo de centro de datos:
la colocación domina, los hiperescaladores se disparanLas instalaciones de colocación representaron el 51,60% de la cuota del mercado de redes de centros de datos de África en 2025, lo que refleja la fuerte preferencia por los modelos de opex que evitan grandes compromisos de capital inicial. Sitios neutros como Teraco Johannesburgo permiten a las empresas acceder a múltiples cables submarinos y puntos de acceso a la nube a través de una única conexión cruzada, lo que reduce la latencia y simplifica la planificación de la redundancia. Las estructuras de conexión cruzada densa requieren capas espina de alta disponibilidad con supervisores duales y telemetría en tiempo real para rastrear el rendimiento puerto a puerto.
Los hiperescaladores son la categoría de más rápido crecimiento con una CAGR del 15,02%, mientras Microsoft, Google y Oracle continúan sus construcciones multimillonarias. Sus campus optan por enlaces ópticos de 100 GbE y 400 GbE cableados en topologías Clos-4 optimizadas para clústeres de IA. Los equipos de adquisición tienden a seleccionar conmutadores de silicio comercial en factores de forma fijos de 32 puertos, lo que acelera el despliegue de puertos y se alinea con la filosofía hiperescaladora de escala horizontal. La ola hiperescaladora también está elevando la demanda de rutas de fibra oscura en el campus, ya que las organizaciones requieren rutas diversas para garantizar tiempos de ida y vuelta inferiores a 5 milisegundos entre metros.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la adquisición del informe
Por ancho de banda:
50-100 GbE lidera, mayor que 100 GbE aceleraLos enlaces de 50-100 GbE mantuvieron el 37,55% de la cuota del tamaño del mercado de redes de centros de datos de África en 2025. Este rango de punto óptimo ofrece un equilibrio costo-rendimiento para cargas de trabajo mixtas que van desde la infraestructura de escritorio virtual hasta la inferencia básica de IA. Las empresas que actualizan desde 10 GbE descubren que las características de desglose de 25 GbE permiten una migración gradual sin reemplazos completos de equipos.
El ancho de banda superior a 100 GbE crecerá a una CAGR del 15,92% hasta 2031, impulsado por granjas de entrenamiento de IA, análisis en tiempo real y servicios fintech sensibles a la latencia. La red basada en Mellanox de Afrihost entrega enlaces de subida de 400G a través de anillos de fibra metropolitana, ahorrando un 20% en óptica gracias a la estandarización QSFP-DD. Los proveedores de transpondedores ópticos esperan envíos en volumen de conectables coherentes de 800G para 2027, lo que debería abrir paso a actualizaciones de la capa espina que impulsen aún más la adopción de carriles de alta velocidad en el mercado de redes de centros de datos de África.
Análisis geográfico
Mercado de Redes para Centros de Datos en Sudáfrica
Sudáfrica mantuvo el 41,85% de la cuota del mercado de redes para centros de datos en África en 2025, gracias a sus sólidos puntos de conexión de cables submarinos y su red eléctrica madura. Las empresas internacionales prefieren Johannesburgo y Ciudad del Cabo para nodos primarios y de recuperación ante desastres, ya que ambas metrópolis albergan extensas rampas de acceso a la nube, hoteles de operadores e intercambios de internet. La política gubernamental refuerza esta posición, con la Hoja de Ruta de Infraestructura para la Transformación Digital que promete permisos acelerados para nuevas ampliaciones de salas de datos.
Mercado de Redes para Centros de Datos en Kenia
Kenia es el mercado nacional de mayor crecimiento, con una CAGR del 13,76% hasta 2031. El campus geotérmico de Microsoft-G42 al sur de Nairobi mejora las métricas de sostenibilidad e introduce capas de hoja de 100 GbE precableadas para actualizaciones de columna vertebral a 400G. Los dos nuevos IXP neutros de Nairobi fomentan el almacenamiento en caché de contenido local, reduciendo los costos de backhaul en un 35% e impulsando la demanda de puertos de conmutadores TOR. Las concesiones de zonas económicas especiales de Kenia eximen de derechos de importación sobre óptica y fibra, lo que mejora las TIR de los proyectos y acelera la entrada de nuevos participantes en el mercado.
Mercado de Redes para Centros de Datos en África
Nigeria, Egipto y Marruecos completan el segundo nivel de expansión. Las instalaciones del área de Lagos ahora se conectan directamente a Equiano y 2Africa, reduciendo la latencia media hacia Europa Occidental por debajo de los 120 milisegundos, mientras que El Cairo aprovecha su posición de cruce entre las rutas del Mediterráneo y el Mar Rojo para atraer puntos de servicio para suscripciones OTT del norte de África. El plan Digital Marruecos 2030 tiene como objetivo una intensidad energética de los centros de datos inferior a 1,3 PUE priorizando los acuerdos de compra de energía renovable, lo que ha dado lugar a proyectos piloto con bastidores refrigerados por líquido que requieren topologías especializadas con colectores. En otros lugares, centros emergentes como Dakar y Abiyán dependen de Asociaciones Público-Privadas para financiar diseños Tier III que impulsan la conectividad y aumentan gradualmente la cuota regional del mercado de redes para centros de datos en África.
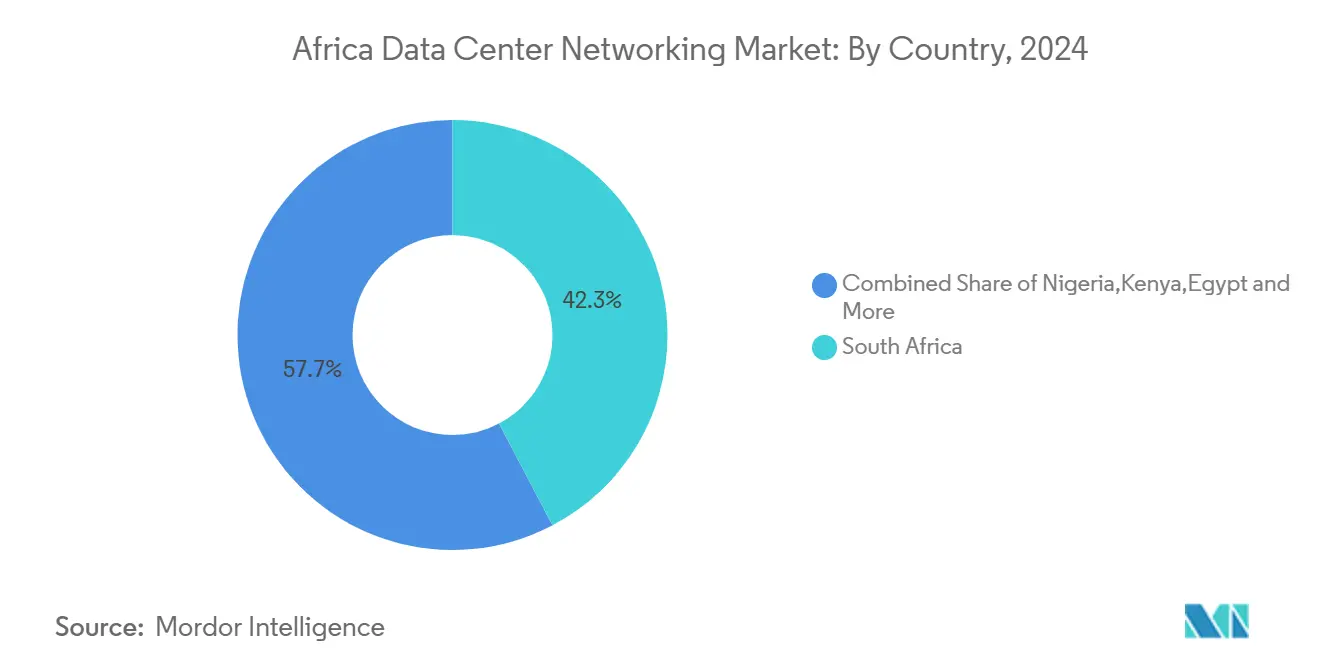
Nota: La cuota de segmento de todos los segmentos individuales está disponible con la compra del informe
Panorama regulatorio
La red de centros de datos de África está condicionada por directrices regionales junto con normas nacionales de privacidad y soberanía de datos que evolucionan rápidamente e influyen en dónde se hospedan las cargas de trabajo y cómo se protegen las redes. A nivel regional, la Estrategia de Transformación Digital para África de la Unión Africana (2020-2030) y el Marco de Política de Datos de la Unión Africana (aprobado en 2022) ofrecen principios de referencia para armonizar la gobernanza de datos y los flujos transfronterizos de datos, y la Unión Africana de Telecomunicaciones (ATU) ha publicado un marco modelo para centros de datos y servicios de computación en la nube con el fin de fomentar el desarrollo de capacidades locales.
A nivel país, los requisitos de cumplimiento afectan el diseño de la fabric, el cifrado, el registro y las decisiones de interconexión. La Ley de Protección de la Información Personal (POPIA) de Sudáfrica está vigente desde 2021 y endurece las condiciones para las transferencias transfronterizas, reforzando las preferencias por el procesamiento dentro del país en casos de uso regulados. La Oficina del Comisionado de Protección de Datos de Kenia aplica la Ley de Protección de Datos (2019), y la Ley de Protección de Datos de Nigeria (2023) incluye disposiciones que pueden exigir hospedaje local para categorías de datos regulados específicas. El alcance regulatorio sigue ampliándose, incluida la Ley de Protección de Datos de Botsuana de 2024 (octubre de 2024), que amplió el mandato de la Comisión de Información y Protección de Datos y añadió controles más claros sobre los flujos transfronterizos de datos, aumentando la necesidad de controles de red y seguridad auditables y basados en políticas dentro de los centros de datos locales.
Análisis de la cadena de valor
La cadena de valor comienza con el silicio, la óptica y los sistemas operativos de red aguas arriba, que alimentan el suministro de switches y routers OEM y de marca blanca. A partir de ahí, la importación, la distribución y la integración tienen lugar en los mercados africanos, donde los procesos aduaneros y los aranceles pueden afectar de forma material los costos de desembarque. Los proveedores globales y los ecosistemas de silicio comercial suministran los bloques básicos de conmutación, enrutamiento e interconexión óptica, mientras que los integradores de sistemas locales y regionales ensamblan diseños en fabrics operativas leaf-spine, a menudo renovadas hacia arquitecturas de 50-100 GbE, y ofrecen servicios de pruebas, preparación y configuración. A medida que se extienden el open networking y el hardware de marca blanca, la selección de software, las herramientas de automatización y las competencias operativas basadas en Linux adquieren un papel más importante en la cadena de implementación.
Aguas abajo, los operadores de colocation, las telcos y los hyperscalers son los principales centros de demanda y adquieren cada vez más soluciones integrales que combinan redes con preparación de energía e instalaciones, en particular dadas las limitaciones de inestabilidad de la red eléctrica. Por ello, los socios de energía e infraestructura física están estrechamente vinculados a los resultados de redes, incluidos acuerdos que ubican centros de datos junto a generación dedicada, como el proyecto Tetracore en Nigeria, que combina una instalación de Nivel III con una planta de energía independiente de 100 MW en el propio sitio. La construcción modular y prefabricada también comprime los ciclos de construcción y adelanta la demanda de racks de red preingenierizados, cableado estructurado y conmutación estandarizada top-of-rack. Los proveedores de servicios gestionados y los socios de canal OEM añaden ingresos recurrentes mediante operaciones, monitoreo de seguridad, logística de repuestos y mantenimiento basado en SLA en sitios distribuidos.
Panorama competitivo
La competencia se centra en equilibrar el rendimiento, el precio y la simplicidad operativa. Cisco, Huawei y Juniper continúan ganando renovaciones complejas en el sector financiero gracias a sistemas operativos con todas las funciones y ciclos de vida de soporte prolongados; sin embargo, su dominio se erosiona donde prevalece la sensibilidad al costo. Los proveedores de caja blanca que suministran conmutadores fijos basados en Broadcom Trident reclaman ahorros de capex del 30–70%, una ventaja que resuena entre los ISP locales. Mellanox anotó varios acuerdos destacados al combinar Cumulus Linux con TOR de 100 GbE, ilustrando el apetito por el silicio comercial más NOS de código abierto.
Las redes definidas por software se han convertido en un diferenciador clave. Los proveedores que integran telemetría de bucle cerrado y ofrecen orquestación de panel único son vistos favorablemente porque muchos operadores africanos carecen de grandes equipos de NetOps. La integración de seguridad es otro campo de batalla, con Fortinet y Palo Alto ofreciendo microsegmentación a nivel de toda la estructura que se alinea con las reglas de equivalencia de POPIA y GDPR. Mientras tanto, proveedores de la capa óptica como Ciena e Infinera posicionan los transpondedores enchufables coherentes como un método económico para la expansión de DCI metropolitano.
Las estrategias de asociación también están configurando la posición en el mercado de redes de centros de datos de África. Nokia se alinea con Liquid Intelligent Technologies para apuntar a paquetes pan-regionales de fibra más pila en la nube, mientras que la adquisición de Silver Peak por parte de HPE le proporciona una cabeza de playa en SD-WAN. Inversores como IDC, IFC y KKR continúan respaldando instalaciones neutras, proporcionando capital de seguimiento que alimenta indirectamente las ventas de conmutación y enrutamiento. A medida que se intensifica la competencia, los usuarios finales ponderan cada vez más la capacidad del proveedor para suministrar repuestos locales, ofrecer soporte multilingüe 24×7 y formar al personal interno, factores que pueden superar al precio de cabecera del equipo.
Líderes de la industria de redes de centros de datos de África
Huawei Technologies Co., Ltd.
Cisco Systems, Inc.
Hewlett Packard Enterprise Company
Arista Networks, Inc.
Juniper Networks, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Redes para Centros de Datos en África
- Huawei Technologies Co. Ltd.
- Cisco Systems, Inc.
- F5, Inc.
- H3C Holding Limited
- NEC Corporation
- Juniper Networks, Inc.
- VMware, Inc.
- A10 Networks, Inc.
- Extreme Networks, Inc.
- Dell Technologies Inc.
- Array Networks, Inc.
- Radware Ltd.
- TP-Link Corporation Limited
- Moxa Inc.
- Arista Networks, Inc.
- Hewlett Packard Enterprise Company
- Nokia Corporation
- Ciena Corporation
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
Lea el análisis de las empresas de mercado de redes para centros de datos en áfrica

Oportunidades de mercado y perspectivas futuras
Las construcciones y actualizaciones de centros de datos orientados a IA generan espacio para conmutación de mayor velocidad, diseños preparados para refrigeración líquida y automatización de fabric que reduce la sobrecarga operativa en entornos multisitio. Un indicador concreto es la publicación por parte de Huawei del Northern Africa AIDC Reference Design White Paper en El Cairo el 28 de abril de 2026, que apunta a acelerar los patrones de despliegue de centros de datos de IA y, por implicación, eleva los requisitos de redes east-west densas, telemetría y óptica de mayor velocidad tanto en construcciones nuevas como en modernizaciones. En el lado de la demanda, los requisitos nacionales de localización de datos en Kenia, Nigeria, Sudáfrica y Egipto continúan atrayendo cargas de trabajo hacia el país, aumentando el número de puntos de interconexión locales, salas meet-me y rutas de interconexión metro de centros de datos que necesitan enrutamiento y conmutación escalables.
Los entornos de implementación con restricciones de energía también favorecen oportunidades para paquetes integrados de redes más resiliencia energética, en particular donde los operadores pueden diseñar un rendimiento determinista bajo servicios públicos inestables. La iniciativa de Tetracore Energy Group (con sede en Nigeria), Huawei e Inspirive Technologies para desarrollar un centro de datos de Nivel III de 20 MW en Atakobo, estado de Ogun, respaldado por una planta de energía in situ de 100 MW y con un valor reportado de USD 400 millones, muestra cómo se están estructurando grandes proyectos en torno a la garantía energética. Esta estructura respalda la demanda de redes de campus y DCI que puedan implementarse rápidamente y operarse con personal limitado en el sitio. Por separado, la modernización de energía híbrida de nivel telco impulsa las redes de borde y microcentros de datos: Orange y Huawei han desplegado soluciones híbridas solares impulsadas por IA (HEHA) en sitios de telecomunicaciones rurales de África, con una reducción reportada del 55% en el tiempo de inactividad, lo que refuerza el valor del tiempo de actividad y la gestión remota en las decisiones de compra.
Recent Industry Developments in Mercado de Redes para Centros de Datos en África
- Abril de 2026: Huawei presentó Xinghe AI Fabric 2.0 y anunció nuevos switches de centro de datos CloudEngine, incluidos los modelos 128 x 800GE y 128 x 400GE con refrigeración líquida, posicionando su portafolio para fabrics de centros de datos preparados para IA. Estos lanzamientos elevan el techo de rendimiento para los centros de datos africanos que avanzan más allá de 100 GbE y alinean las hojas de ruta de conmutación con clústeres de IA de mayor densidad y topologías de refrigeración avanzadas.
- Febrero de 2026: Cisco anunció Silicon One G300, un silicio de conmutación de 102,4 Tbps diseñado para el despliegue de clústeres de IA y destinado a impulsar nuevos sistemas Cisco de las familias Nexus 9000 y Cisco 8000. Este hito fortalece la cadena de proveedores para plataformas spine y DCI de próxima generación, favoreciendo diseños de mayor radix y mejores economías de escala para las grandes fabrics implementadas por operadores de colocation y nuevos entrantes en la nube.
- Julio de 2025: NEC XON destacó su preparación para ofrecer servicios en torno a los portafolios combinados de HPE Aruba y Juniper Mist tras la adquisición de Juniper Networks por parte de HPE (reportada en USD 14.000 millones). La consolidación amplía el conjunto de opciones de redes y automatización nativas de IA disponibles a través de los canales africanos, influyendo en los compradores empresariales y de centros de datos que dependen de la integración local, el soporte de ciclo de vida y las operaciones gestionadas.


Mercado de Redes para Centros de Datos en África Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el equipo de red y los servicios relacionados desplegados dentro de los centros de datos en África para conectar servidores, almacenamiento y redes externas, incluidas la conmutación, el enrutamiento, la conectividad SAN, ADC y el control SDN. Los ingresos se contabilizan en el punto en que estas soluciones se implementan para uso en centros de datos.
Exclusiones de alcance: excluimos el gasto en redes destinado principalmente a campus de oficinas o LAN de sucursales, así como cualquier producto de redes de nivel consumidor.
Descripción general de la segmentación
- Por componente
- Productos
- Conmutadores Ethernet
- Enrutadores
- Red de área de almacenamiento (SAN)
- Controladores de entrega de aplicaciones (ADC)
- Dispositivos de seguridad de red
- Controladores de redes definidas por software (SDN)
- Interconexiones ópticas
- Servicios
- Instalación e integración
- Formación y consultoría
- Soporte y mantenimiento
- Servicios de red gestionados
- Productos
- Por usuario final
- TI y telecomunicaciones
- Banca, servicios financieros y seguros (BFSI)
- Gobierno y defensa
- Medios de comunicación y entretenimiento
- Salud y ciencias de la vida
- Manufactura e industria
- Otros usuarios finales
- Por tipo de centro de datos
- Colocación
- Hiperescaladores/proveedores de servicios en la nube
- Centros de datos perimetrales/micro
- Por ancho de banda
- Menor o igual a 10 GbE
- 25–40 GbE
- 50–100 GbE
- Mayor que 100 GbE
- Por país
- Sudáfrica
- Nigeria
- Kenia
- Egipto
- Marruecos
- Resto de África
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando la huella de demanda de los centros de datos africanos, y luego vinculando esa huella con la intensidad de redes utilizando clases de ancho de banda y arquitecturas objetivo. Las fuentes públicas que respaldan este paso incluyen publicaciones y conjuntos de datos de centros de datos y telecomunicaciones de reguladores nacionales de TIC, indicadores de la UIT, estadísticas digitales y eléctricas del Banco Mundial, códigos de comercio de UN Comtrade para hardware de redes, e información sobre cables submarinos e intercambios de internet publicada por organismos del sector.
También se revisaron presentaciones públicas y presentaciones a inversores de operadores de centros de datos, anuncios de construcciones hyperscale, y coberturas de prensa reputadas que indican nuevas salas, nuevas regiones y cambios en los tiempos de puesta en marcha. Las bases de datos de patentes se utilizaron de forma selectiva para detectar ciclos de actualización en Ethernet de alta velocidad y conectividad óptica, lo que informa los supuestos de renovación. Cuando fue necesario, se recurrió a fuentes de suscripción de pago para datos financieros y noticias de empresas, con el fin de mantener la coherencia de la propiedad y los plazos de expansión. Estos ejemplos no son exhaustivos, y se revisaron documentos públicos adicionales para validar los datos y aclarar los supuestos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para confirmar qué se está comprando realmente para los centros de datos africanos, y para fundamentar los supuestos sobre cambios de combinación, como el paso de 25-40 GbE hacia 50-100 GbE y superior. Hablamos con una combinación de operadores de centros de datos, integradores de sistemas, distribuidores y equipos de redes empresariales en los principales centros, y luego utilizamos sus aportes para cerrar brechas en precios, calendario de renovación y tasas de adopción de servicios.
Distribución de los encuestados del trabajo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 31% | CXOs: 19% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 26% |
| Actores más pequeños: 21% | Gerentes: 55% |
Dimensionamiento y pronóstico del mercado
El modelo de dimensionamiento utiliza una lógica de arriba hacia abajo para reconstruir la demanda de redes de centros de datos a partir de la huella activa de centros de datos (por colocation, hyperscale o nube, y borde o micro), y luego aplica la intensidad de redes típica por clase de ancho de banda. Para mantener las cifras prácticas, también realizamos verificaciones selectivas de abajo hacia arriba, como rangos muestreados de precio por puerto, comprobaciones de canal sobre la disponibilidad de productos, y una consolidación de un conjunto limitado de grandes implementaciones visibles a partir de anuncios públicos de construcción.
Los insumos del modelo incluyen adiciones de capacidad de centros de datos planificadas y en operación, la cadencia de actualización de conmutación y enrutamiento, la adopción de diseños leaf-spine, los cambios en la combinación de velocidades Ethernet, y la participación de servicios vinculada a instalación, soporte y gestión de red. Cuando los insumos primarios indicaron brechas en mercados más pequeños, esas brechas se cubrieron utilizando indicadores proxy como el crecimiento de gabinetes de colocation, el momento de migración a la nube empresarial y la actividad de aterrizaje de cables transfronterizos, y luego se reequilibraron las participaciones por país respecto de los totales de África.
Los pronósticos se generaron mediante análisis de escenarios respaldado por una vista de regresión multivariante simple para el corto plazo, donde variables como las adiciones de capacidad, la localización de cargas de trabajo en la nube y las tasas de migración de ancho de banda se trataron como indicadores adelantados. Los supuestos finales de pronóstico se normalizaron utilizando rangos de consenso de expertos, de modo que la trayectoria de crecimiento se mantenga coherente de un año a otro.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para mantener los resultados coherentes con los ciclos reales de construcción. Comparamos el gasto modelado con señales independientes, como expansiones de capacidad, cronogramas públicos de proyectos y la dirección de los flujos comerciales para las categorías clave de redes, y luego investigamos cualquier variación que parezca demasiado grande para el país o el año específico.
Antes de la aprobación final, el modelo se revisa en etapas, incluida la revisión por pares de los supuestos clave, verificaciones de unidades sobre precios y combinación, y un análisis final de variaciones frente a los patrones del año anterior. Cuando ocurren eventos importantes, como el retraso de un lanzamiento hyperscale o un cambio importante en la política de localización de datos, los analistas vuelven a contactar a las fuentes y actualizan los supuestos pertinentes. Los informes se actualizan anualmente, y antes de la entrega se completa una nueva revisión para que los clientes reciban la vista más actualizada.
Comparación del tamaño del mercado de redes de centros de datos de África de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para las redes de centros de datos de África pueden diferir porque cada editor delimita de manera distinta lo que cuenta como red dentro del centro de datos, y también pueden usar distintos tiempos para las actualizaciones y la conversión de divisas. Como resultado, dos fuentes pueden parecer muy distantes incluso cuando responden a los mismos anuncios de expansión.
Las adiciones de capacidad, las actualizaciones de combinación de velocidades (como el paso de 25-40 GbE a 50-100 GbE) y las verificaciones de flujos comerciales para hardware de redes se utilizan como evidencia para mantener la estimación de Mordor Intelligence vinculada a la demanda implementada en centros de datos, en lugar del gasto más amplio en redes empresariales. Las diferencias suelen provenir de las decisiones de alcance (sitios de borde y micro, control SDN, adhesión de servicios), del calendario de implementación agresivo frente al caso base para nuevas salas, y de si el precio se modela como un ASP combinado estable o se escala según la adopción de alta velocidad.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 2.38 mil millones (2026) | |
| Consultoría Regional A | USD 1.20 mil millones (2024) | Utiliza un año base anterior y tiende a excluir los centros de datos de borde o micro y los ingresos por servicios, lo que reduce las implementaciones contabilizadas y disminuye el gasto combinado por sitio. |
| Consultoría Global B | USD 3.41 mil millones (2024) | Combina África con una geografía más amplia y puede incluir redes de campus vinculadas a campus de centros de datos, lo que infla los volúmenes más allá del equipo desplegado dentro de la red del centro de datos. |
La dispersión en la tabla se explica principalmente por decisiones de alcance y de calendario, no por una visión diferente del impulso de los centros de datos en África. Al mantener las inclusiones vinculadas a los componentes de red dentro del centro de datos y validarlas frente a señales de construcción y actualización, la cifra final se mantiene trazable a impulsores de demanda claros y verificaciones repetibles.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de redes de centros de datos de África?
El tamaño del mercado de redes de centros de datos de África es de USD 2.380 millones en 2026 y se proyecta que alcance USD 4.410 millones en 2031.
¿Qué segmento tiene la mayor cuota en el mercado de redes de centros de datos de África?
Los productos, principalmente los conmutadores Ethernet y los enrutadores, capturaron el 67,45% de la cuota de mercado en 2025.
¿Qué categoría de ancho de banda crece más rápido?
Los enlaces superiores a 100 GbE se expanden a una CAGR del 15,92% porque las cargas de trabajo de IA y hiperescala necesitan mayor capacidad de procesamiento.
¿Por qué Sudáfrica es la geografía dominante?
Sudáfrica controla el 41,85% de los ingresos de 2025 gracias a sus extensos aterrizajes de cables submarinos, los consolidados hoteles de operadores y la política gubernamental de apoyo.
¿Cómo afecta la escasez de talento especializado al crecimiento?
La disponibilidad limitada de ingenieros de redes avanzados eleva los costos de despliegue y retrasa los proyectos, restando un 1,8% estimado a la CAGR prevista.
¿Qué oportunidades tienen los proveedores de caja blanca en África?
Los conmutadores de caja blanca pueden reducir el capex en hasta un 70% y se alinean con los sistemas operativos de código abierto, lo que los hace atractivos en mercados sensibles al precio.
Última actualización de la página el:
- Mercado de Redes de Centros de Datos
- Mercado de Redes para Centros de Datos de APAC
- Mercado de Redes para Centros de Datos de Australia
- Mercado de Redes de Centros de Datos de Austria
- Mercado de Redes de Centros de Datos de Bélgica
- Mercado de Redes para Centros de Datos de Brasil
- Mercado de Redes de Centros de Datos de Canadá
- Mercado de Redes de Centros de Datos de Chile
- Mercado de Redes para Centros de Datos de China
- Mercado de Redes de Centros de Datos
- Mercado de Redes de Centros de Datos de Dinamarca
- Mercado Europeo de Redes para Centros de Datos



