
Taille et parts du marché des réseaux de centres de données en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
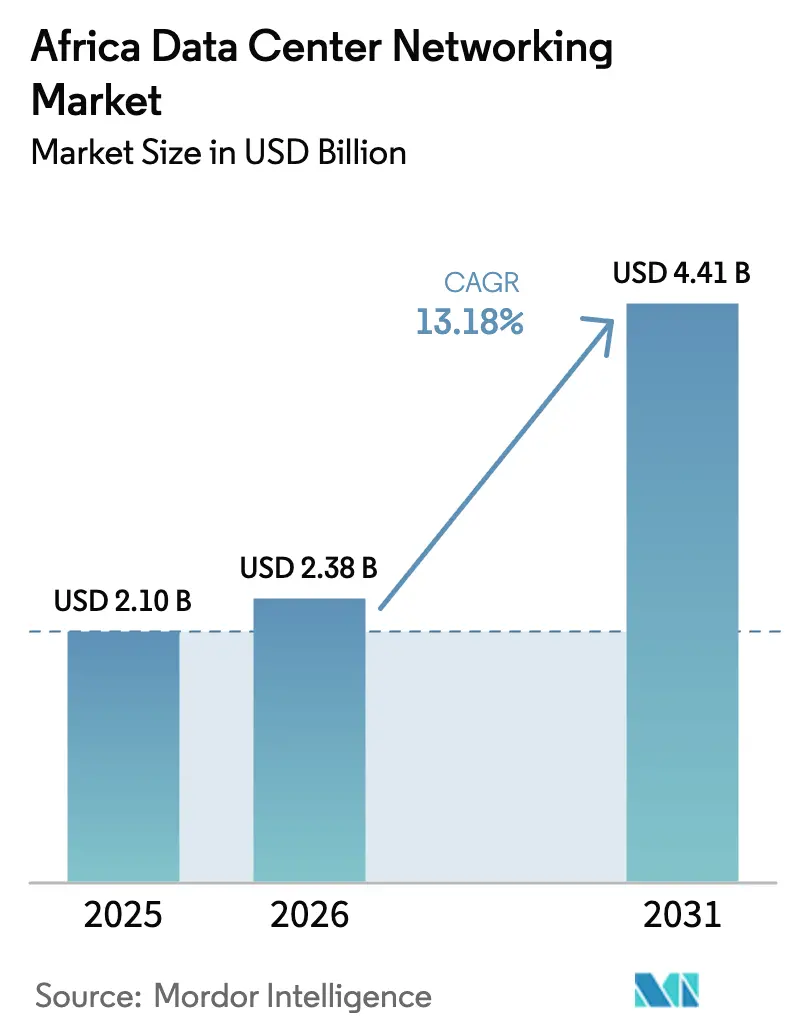
| Taille du marché de l'année de base (2025) | 2.1 Milliards de dollars |
| Taille du Marché (2026) | 2.38 Milliards de dollars |
| Taille du Marché (2031) | 4.41 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.18 % |
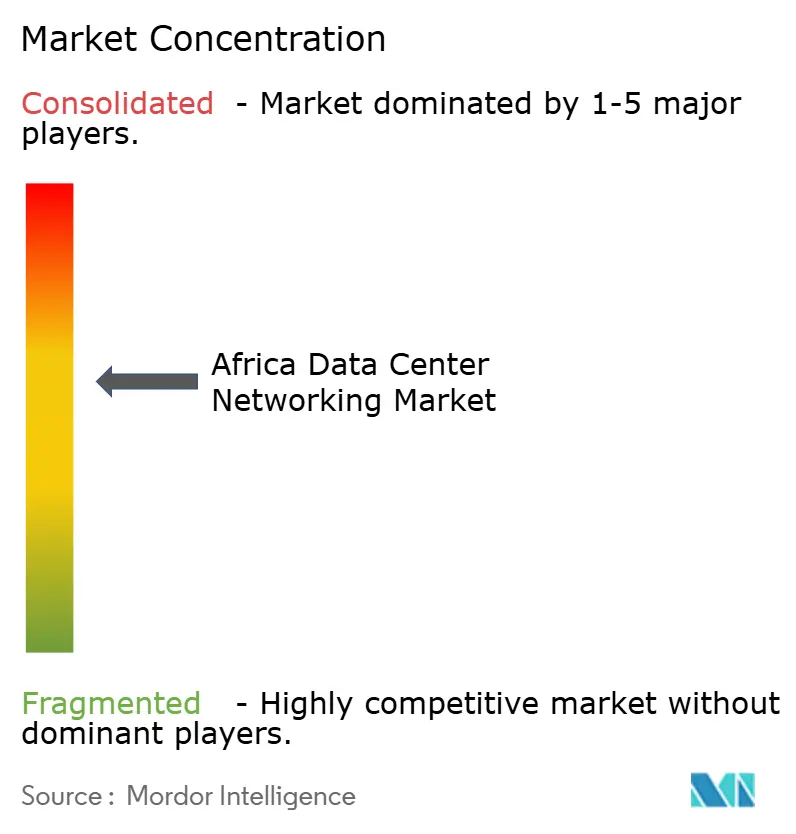
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux de centres de données en Afrique par Mordor Intelligence
La taille du marché des réseaux de centres de données en Afrique devrait passer de 2,1 milliards USD en 2025 à 2,38 milliards USD en 2026 et devrait atteindre 4,41 milliards USD d'ici 2031, à un TCAC de 13,18 % sur la période 2026-2031. Les lancements continus de régions cloud, les exigences des charges de travail en intelligence artificielle et les règles nationales de souveraineté des données constituent les principaux catalyseurs de cette trajectoire dynamique. D'importants projets de câbles sous-marins apportent une nouvelle bande passante internationale qui alimente l'entrée des fournisseurs hyperscale, tandis que les opérateurs locaux et les exploitants de colocation modernisent leurs infrastructures de commutation vers des architectures 50-100 GbE pour faire face à la croissance du trafic est-ouest. Les incitations gouvernementales, notamment en Afrique du Sud, au Nigeria, au Kenya et en Égypte, orientent les investissements vers des conceptions durables combinant énergie renouvelable et topologies de refroidissement liquide. Parallèlement, l'adoption généralisée du matériel en boîtier blanc réduit les dépenses d'investissement jusqu'à 70 %, donnant aux intégrateurs locaux la possibilité de rivaliser avec les marques mondiales. Les pénuries de compétences, l'instabilité du réseau électrique et la complexité des droits de douane à l'importation demeurent des facteurs limitants, mais ils stimulent la demande de services gérés et de micro-sites modulaires capables de supporter des conditions d'alimentation instables.
Principaux enseignements du rapport
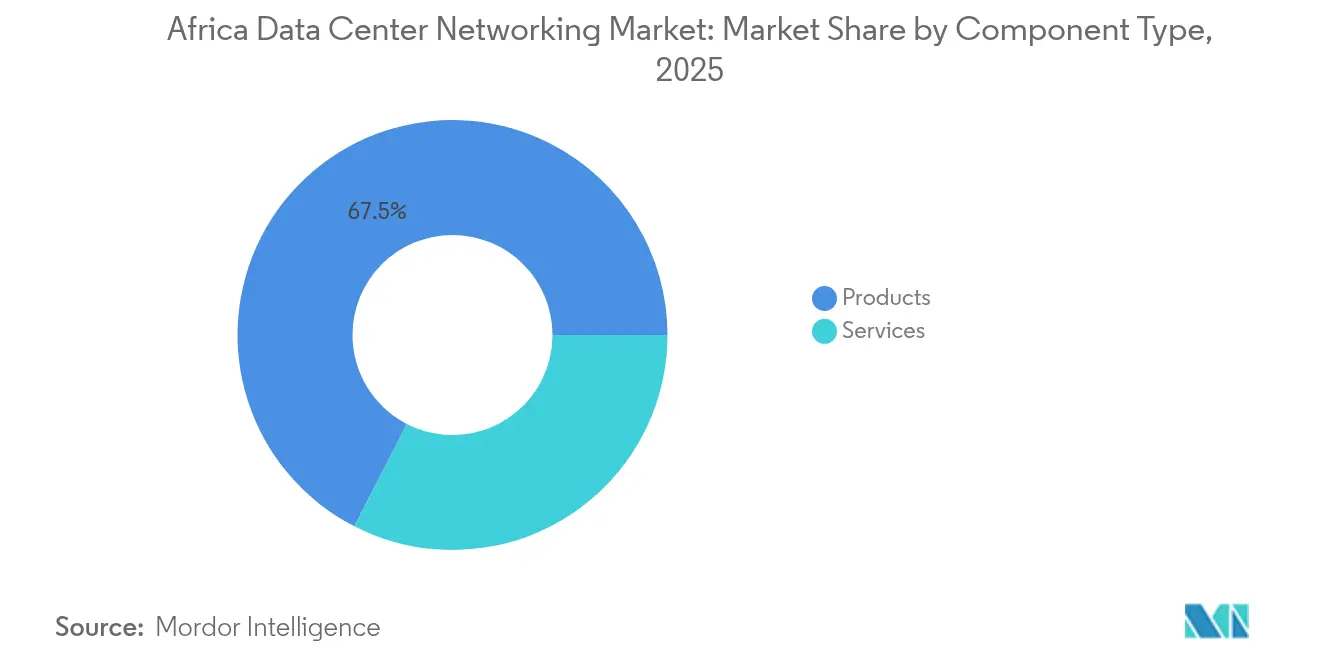
- Par composant, les produits ont représenté 67,45 % de la part du marché des réseaux de centres de données en Afrique en 2025, tandis que les services devraient progresser à un TCAC de 14,08 % jusqu'en 2031.
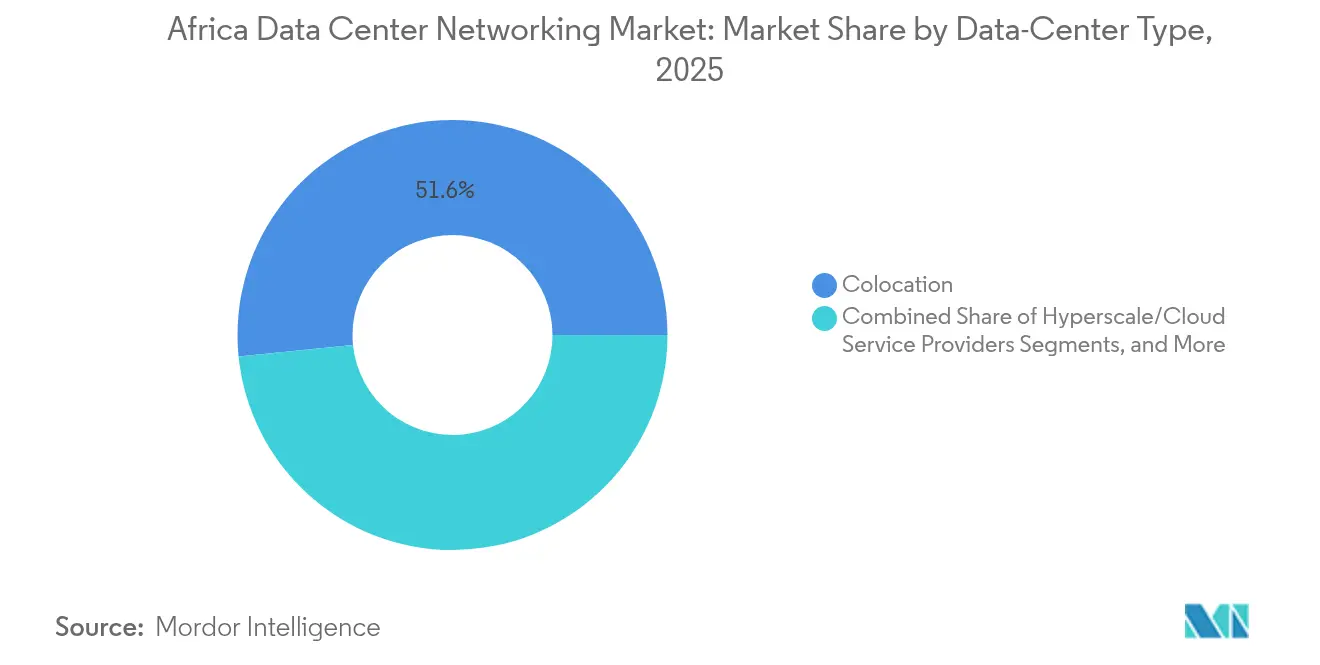
- Par type de centre de données, la colocation a détenu 51,60 % de la part du marché des réseaux de centres de données en Afrique en 2025 ; les fournisseurs hyperscale devraient croître à un TCAC de 15,02 % jusqu'en 2031.
- Par bande passante, le segment 50-100 GbE a représenté 37,55 % de la taille du marché des réseaux de centres de données en Afrique en 2025, et le segment >100 GbE progresse à un TCAC de 15,92 % jusqu'en 2031.
- Par utilisateur final, les TI et les télécommunications ont capté 32,65 % de la taille du marché des réseaux de centres de données en Afrique en 2025, tandis que le gouvernement et la défense affichent le TCAC le plus rapide à 14,72 % jusqu'en 2031.
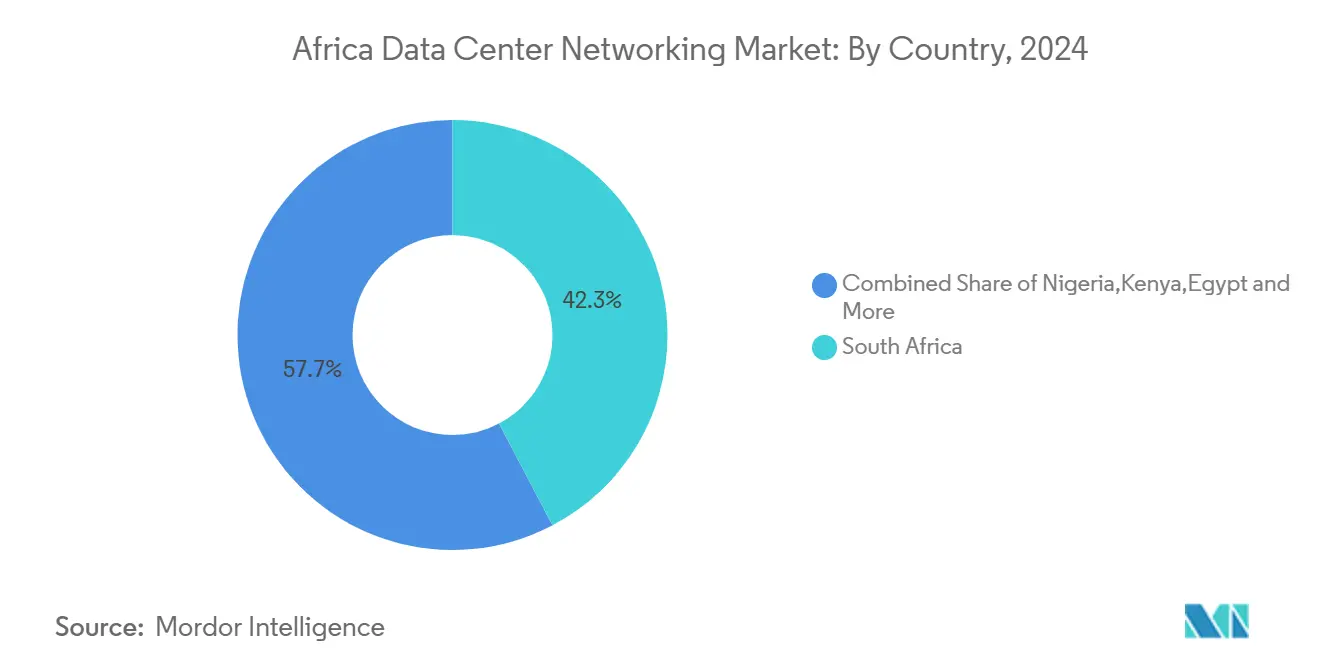
- Par géographie, l'Afrique du Sud a dominé avec 41,85 % de la part du marché des réseaux de centres de données en Afrique en 2025 ; le Kenya est en voie d'enregistrer le TCAC le plus élevé à 13,76 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion rapide des déploiements hyperscale et cloud | +2.8% | Afrique du Sud, Nigeria, Kenya | Moyen terme (2 à 4 ans) |
| Surface de cyberattaque croissante et obligations de conformité | +1.9% | Afrique du Sud, Nigeria | Court terme (≤ 2 ans) |
| Explosion du trafic de données mobiles et du contenu OTT | +2.1% | Nigeria, Kenya, Égypte | Moyen terme (2 à 4 ans) |
| Politiques nationales de résidence des données soutenues par les gouvernements | +1.7% | Maroc, Afrique du Sud, Nigeria | Long terme (≥ 4 ans) |
| Atterrissages de câbles sous-marins permettant un peering à faible latence | +1.4% | Régions côtières d'Afrique de l'Ouest et de l'Est | Moyen terme (2 à 4 ans) |
| Adoption du matériel en boîtier blanc/réseau ouvert pour réduire le coût total de possession | +1.6% | Marchés sensibles aux coûts à travers l'Afrique subsaharienne | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide des déploiements hyperscale et cloud
Les fournisseurs hyperscale reconfigurent le marché des réseaux de centres de données en Afrique alors que Microsoft, Google et Amazon Web Services engagent de nouveaux capitaux pour des zones cloud souveraines. Le programme sud-africain de 298 millions USD de Microsoft déploie des infrastructures prêtes pour l'intelligence artificielle construites autour de couches feuille de 25 GbE et de couches épine dorsale de 100 GbE prenant en charge l'entraînement de grands modèles de langage. La région cloud de Google à Johannesburg, opérationnelle depuis début 2024, affiche des réductions de latence de 80 millisecondes par rapport aux routes via Amsterdam, incitant les entreprises SaaS régionales à migrer leurs charges de travail. Chaque nouvelle zone de disponibilité cloud déclenche des investissements parallèles dans des salles de cohabitation neutres, des routes en fibre noire et des liaisons optiques ouvertes 400G qui alimentent les nouveaux campus. Au Sénégal, AWS s'associe à Sonatel pour fournir des services à moins de 5 millisecondes pour les charges de travail fintech, soulignant comment les régions cloud souveraines génèrent un effet multiplicateur sur les dépenses en commutation, routage et interconnexion.[1]Ecofin Agency, "AWS s'associe à Sonatel pour la zone cloud du Sénégal," ecofinagency.com
Surface de cyberattaque croissante et obligations de conformité
Des lois sur la vie privée plus strictes accroissent les allocations de capital vers des infrastructures de commutation sécurisées et des couches feuilles micro-segmentées. La loi POPIA d'Afrique du Sud oblige les entreprises à déployer des pare-feux de nouvelle génération, des superpositions à confiance zéro et des routeurs riches en télémétrie capables d'exporter des données de flux pour les pistes d'audit.[2]Baker McKenzie, "Politique nationale sur les données et le cloud en Afrique du Sud," bakermckenzie.comLes banques au Nigeria et en Afrique du Sud sont les premiers adoptants du SD-WAN sécurisé, illustré par le déploiement de Fortinet par African Bank qui a réduit de moitié les dépenses de réseau étendu tout en respectant les règles PCI DSS. La conformité s'étend au-delà de la finance, car les clouds de la santé et du secteur public doivent maintenir des voies est-ouest chiffrées et démontrer une application déterministe de la résidence des données. La demande migre donc vers des infrastructures basées sur l'intention avec des moteurs cryptographiques intégrés et une détection d'anomalies pilotée par l'intelligence artificielle qui réduit le temps moyen de détection de quelques heures à quelques minutes.
Explosion du trafic de données mobiles et du contenu OTT
Les utilisateurs haut débit d'Afrique subsaharienne ont doublé entre 2019 et 2023, obligeant les opérateurs à acheminer des pétaoctets de trafic vidéo et de jeux à travers des stations d'atterrissage côtières[3]Baker McKenzie, "Politique nationale sur les données et le cloud en Afrique du Sud," bakermckenzie.com. Le câble 2Africa introduit 180 Tbit/s de capacité de conception qui se connecte directement aux nouveaux hôtels opérateurs égyptiens et kenyans, accélérant les commandes de commutateurs de sommet de rack 50/100 GbE dans les salles de peering. Le câble Equiano de Google a déjà réduit les prix du haut débit grand public de 14 % au Togo et doublé les vitesses moyennes, prouvant que la nouvelle offre sous-marine se convertit rapidement en demande de ports de centres de données. Les opérateurs interconnectent désormais avec les plateformes de contenu via des réseaux privés virtuels Ethernet qui déchargent 40 % des flux vidéo vers des caches locaux, réduisant les coûts de transit international et améliorant l'expérience utilisateur.
Politiques nationales de résidence des données soutenues par les gouvernements
Les règles de localisation continuent d'ancrer le trafic à l'intérieur des frontières, garantissant effectivement une demande de base pour les équipements de commutation, les pare-feux et les équilibreurs de charge intelligents. La politique nationale sur les données et le cloud d'Afrique du Sud oblige les agences à héberger les charges de travail sensibles sur des systèmes nationaux répondant aux normes de chiffrement validées FIPS. Le centre de données public Tier III de 14,3 millions USD du Niger et le plan Digital Maroc 2030 du Maroc illustrent comment le financement public catalyse le co-investissement privé. Les exigences de souveraineté influencent également la topologie, orientant les réseaux vers des clusters métropolitains géo-redondants plutôt que vers des cibles de réplication offshore, ce qui intensifie les volumes d'achat de routeurs à double cœur, de liaisons DWDM inter-métropolitaines et d'infrastructures de réplication synchrone.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité croissante des réseaux dans les infrastructures multi-cloud | -1.2% | Grandes entreprises à travers l'Afrique | Moyen terme (2 à 4 ans) |
| Pénurie de professionnels qualifiés en réseaux de centres de données | -1.8% | Afrique subsaharienne | Long terme (≥ 4 ans) |
| Instabilité du réseau électrique affectant la disponibilité des installations | -1.3% | Nigeria, Kenya, Ghana, parties de l'Afrique australe | Court terme (≤ 2 ans) |
| Complexités des droits de douane à l'importation augmentant les coûts matériels | -1.0% | Économies à droits de douane élevés (ex. : Nigeria, Tanzanie) | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Complexité croissante des réseaux dans les infrastructures multi-cloud
Les entreprises africaines adoptant des stratégies multi-cloud font face à des performances incohérentes, une prolifération d'outils et des coûts opérationnels plus élevés. Une banque de détail sud-africaine avait besoin de cinq plans de contrôle différents pour sécuriser le trafic entre deux clouds locaux et une zone européenne, entraînant une dérive de configuration et des fenêtres de changement prolongées. La faiblesse des expertises internes pousse les organisations vers des réseaux de superposition gérés qui augmentent les dépenses d'exploitation tout en comblant les lacunes de compétences. Cette situation retarde l'adoption d'infrastructures définies par logiciel et freine la migration d'applications sensibles à la latence telles que les plateformes de trading numérique.
Pénurie de professionnels qualifiés en réseaux de centres de données
La demande d'ingénieurs de niveau CCIE, JNCIE et HCIE dépasse largement l'offre. Dans toute la région, moins de 4 000 professionnels possèdent une expérience pratique des déploiements feuille-épine à grande échelle, selon les données de compétences numériques de l'Union africaine. Ce déficit oblige de nombreux projets à importer des contractants d'Europe ou du Moyen-Orient, ajoutant 12 à 20 % au coût global du projet et allongeant les calendriers de déploiement. La pénurie de talents entrave particulièrement l'adoption de la commutation en boîtier blanc, car ces plateformes dépendent de la maîtrise de la ligne de commande Linux et des outils DevOps peu familiers à la plupart des ingénieurs locaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les produits dominent malgré l'accélération des servicesLes produits ont conservé 67,45 % de la part du marché des réseaux de centres de données en Afrique en 2025, chaque installation nécessitant toujours une base de commutateurs physiques, de routeurs et d'équipements de transport optique. Les commutateurs Ethernet restent le principal contributeur aux revenus, car les conceptions feuille-épine s'appuient sur des unités TOR à haute densité de ports couplées à des blocs d'épine dorsale à faible latence. Le routage continue de trouver preneur dans les cœurs de campus, les passerelles Internet et les interconnexions de centres de données qui relient les nœuds métropolitains aux stations d'atterrissage sous-marines. Les appliances de sécurité et les contrôleurs de distribution d'applications gagnent en dynamisme à mesure que la confiance zéro et le déchargement SSL se généralisent.
Les services progressent plus rapidement à un TCAC de 14,08 % jusqu'en 2031, les entreprises cherchant à combler leurs déficiences opérationnelles. Les missions d'installation et d'intégration constituent le premier recours pour les nouveaux arrivants hyperscale qui souhaitent garantir leur délai de mise sur le marché. Les services réseau gérés assurent un support opérationnel continu, libérant les équipes informatiques locales pour se concentrer sur l'activation des applications. Les activités de formation et de conseil se développent car de grandes multinationales cherchent à créer des centres d'excellence régionaux capables de prendre en charge les opérations feuille-épine en interne. Les revenus de support et de maintenance progressent également à mesure que des secteurs sensibles aux accords de niveau de service tels que la finance et la santé exigent une disponibilité de quatre niveaux.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par utilisateur final :
les TI et les télécommunications dominent, le gouvernement accélèreLes acteurs des TI et des télécommunications ont représenté 32,65 % de la taille du marché des réseaux de centres de données en Afrique en 2025, déployant des infrastructures denses pour héberger les machines virtuelles clients, les caches OTT et les fonctions de cœur 5G. Les opérateurs de télécommunications modernisent leurs sites d'agrégation de bordure de 10 GbE à 25 GbE en préparation du trafic à fiabilité ultra-haute et à faible latence, tout en investissant également dans le routage par segments pour contrôler les chemins inter-urbains. Les fournisseurs d'accès Internet natifs du cloud adoptent des unités en boîtier blanc fonctionnant sous SONiC, ce qui réduit les dépenses d'investissement de 40 % par rapport aux piles de marques et raccourcit les délais de livraison dans un contexte de contraintes mondiales d'approvisionnement.
Les charges de travail gouvernementales et de défense affichent la croissance la plus rapide à un TCAC de 14,72 %. Les clouds nationaux, les référentiels de santé électronique et la télémétrie des villes intelligentes exigent des liaisons 100 GbE chiffrées à travers des zones de disponibilité redondantes. Les ministères adoptent des périmètres de service d'accès privés qui placent les fonctions d'inspection à l'intérieur du cœur plutôt qu'au périmètre, ce qui modifie les schémas de flux de trafic et augmente les besoins en bande passante est-ouest. Les agences de défense priorisent également l'inférence d'intelligence artificielle sur site pour analyser les images de drones, générant ainsi des demandes de topologies réseau adaptées aux GPU.
Par type de centre de données :
la colocation domine, les fournisseurs hyperscale progressent rapidementLes installations de colocation ont représenté 51,60 % de la part du marché des réseaux de centres de données en Afrique en 2025, reflétant la forte préférence pour les modèles de dépenses d'exploitation qui évitent les engagements de capital importants en amont. Les sites neutres tels que Teraco Johannesburg permettent aux entreprises d'accéder à plusieurs câbles sous-marins et points d'entrée cloud via une seule interconnexion, ce qui réduit la latence et simplifie la planification de la redondance. Les infrastructures d'interconnexion denses nécessitent des couches d'épine dorsale à haute disponibilité avec des superviseurs doubles et une télémétrie en temps réel pour suivre les performances port à port.
Les fournisseurs hyperscale constituent la catégorie à la croissance la plus rapide à un TCAC de 15,02 % alors que Microsoft, Google et Oracle poursuivent leurs constructions de plusieurs milliards de dollars. Leurs campus optent pour des liaisons optiques 100 GbE et 400 GbE câblées en topologies Clos-4 optimisées pour les clusters d'intelligence artificielle. Les équipes d'approvisionnement tendent à sélectionner des commutateurs à silicium marchand en facteurs de forme fixes à 32 ports, ce qui accélère le déploiement des ports et s'aligne sur la philosophie hyperscale de la mise à l'échelle horizontale. La vague hyperscale stimule également la demande de routes en fibre noire de campus, car les organisations nécessitent des chemins diversifiés pour garantir des temps d'aller-retour inférieurs à 5 millisecondes entre les métropoles.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par bande passante :
50-100 GbE en tête, plus de 100 GbE en accélérationLes liaisons 50-100 GbE ont détenu 37,55 % de la taille du marché des réseaux de centres de données en Afrique en 2025. Cette plage optimale offre un équilibre coût-performance pour les charges de travail mixtes allant de l'infrastructure de bureau virtuel à l'inférence d'intelligence artificielle de base. Les entreprises passant de 10 GbE constatent que les fonctionnalités de répartition désassemblées du 25 GbE permettent une migration progressive sans remplacement complet de l'infrastructure.
La bande passante supérieure à 100 GbE progressera à un TCAC de 15,92 % jusqu'en 2031, portée par les fermes d'entraînement d'intelligence artificielle, l'analytique en temps réel et les services fintech sensibles à la latence. Le réseau basé sur Mellanox d'Afrihost délivre des liaisons montantes 400G à travers des anneaux de fibre métropolitaine, économisant 20 % sur les optiques grâce à la standardisation QSFP-DD. Les fournisseurs de transpondeurs optiques prévoient des expéditions en volume de modules cohérents enfichables 800G d'ici 2027, ce qui devrait entraîner des mises à niveau des épines dorsales qui feront progresser davantage l'adoption des voies à haute vitesse sur le marché des réseaux de centres de données en Afrique.
Analyse géographique
Marché des Réseaux de Centres de Données en Afrique du Sud
L'Afrique du Sud a maintenu 41,85 % de la part de marché des réseaux de centres de données en Afrique en 2025, grâce à ses solides points d'extrémité de câbles sous-marins et à son réseau électrique mature. Les entreprises internationales privilégient Johannesburg et Le Cap pour leurs nœuds principaux et de reprise après sinistre, car ces deux métropoles accueillent déjà d'importants points d'accès au cloud, des hôtels de télécommunications et des points d'échange Internet. La politique gouvernementale renforce cette position, le Plan directeur pour l'infrastructure de transformation numérique promettant des permis accélérés pour les nouvelles extensions de salles de données.
Marché des Réseaux de Centres de Données au Kenya
Le Kenya est le marché national à la croissance la plus rapide, avec un CAGR de 13,76 % jusqu'en 2031. Le campus géothermique Microsoft-G42 au sud de Nairobi améliore les indicateurs de durabilité et introduit des couches feuilles 100 GbE précâblées pour des mises à niveau de dorsale 400G. Les deux nouveaux points d'échange Internet neutres de Nairobi encouragent la mise en cache locale des contenus, réduisant les coûts de transport de 35 % et stimulant la demande de ports de commutateurs TOR. Les concessions de zones économiques spéciales du Kenya exonèrent les droits d'importation sur les composants optiques et la fibre, ce qui améliore les taux de rendement interne des projets et accélère l'entrée de nouveaux acteurs sur le marché.
Marché des Réseaux de Centres de Données en Afrique
Le Nigeria, l'Égypte et le Maroc complètent le deuxième niveau d'expansion. Les installations de la région de Lagos se connectent désormais directement à Equiano et 2Africa, ramenant la latence moyenne vers l'Europe occidentale en dessous de 120 millisecondes, tandis que Le Caire tire parti de sa position de jonction entre les routes méditerranéennes et celles de la mer Rouge pour attirer des points de service pour les abonnements OTT d'Afrique du Nord. Le plan Maroc Digital 2030 cible une intensité énergétique des centres de données inférieure à 1,3 PUE en privilégiant les contrats d'achat d'énergie renouvelable, conduisant à des projets pilotes avec des baies refroidies par liquide nécessitant des topologies à collecteurs spécialisés. Par ailleurs, les pôles émergents tels que Dakar et Abidjan s'appuient sur des partenariats public-privé pour financer des conceptions de niveau III qui amorcent la connectivité et accroissent progressivement leur part régionale du marché des réseaux de centres de données en Afrique.

Paysage réglementaire
La mise en réseau des centres de données en Afrique est façonnée par les orientations régionales, ainsi que par des règles nationales en matière de confidentialité et de souveraineté des données en constante évolution, qui influencent l'hébergement des charges de travail et la sécurisation des réseaux. Au niveau régional, la Stratégie de transformation numérique pour l'Afrique (2020-2030) de l'Union africaine et le Cadre de politique des données de l'Union africaine (adopté en 2022) proposent des principes de référence pour harmoniser la gouvernance des données et les flux transfrontaliers de données, et l'Union africaine des télécommunications (ATU) a publié un cadre type pour les centres de données et les services de cloud computing afin d'encourager le développement des capacités locales.
Au niveau national, les exigences de conformité influencent la conception du tissu réseau, le chiffrement, la journalisation et les décisions d'interconnexion. La loi sud-africaine sur la protection des informations personnelles (POPIA) est en vigueur depuis 2021 et renforce les conditions applicables aux transferts transfrontaliers, ce qui accentue la préférence pour le traitement en local dans les cas d'usage réglementés. Le Bureau du commissaire à la protection des données du Kenya applique la loi sur la protection des données (2019), et la loi nigériane sur la protection des données (2023) comprend des dispositions pouvant exiger l'hébergement local pour certaines catégories de données réglementées. Le champ réglementaire continue de s'élargir, notamment avec la loi botswanaise sur la protection des données de 2024 (octobre 2024), qui a étendu le mandat de la Commission de l'information et de la protection des données et ajouté des contrôles plus clairs sur les flux transfrontaliers de données, augmentant le besoin de contrôles réseau et de sécurité auditables et pilotés par des politiques au sein des centres de données locaux.
Analyse de la chaîne de valeur
La chaîne de valeur commence en amont avec le silicium, l'optique et les systèmes d'exploitation réseau, qui alimentent l'approvisionnement en commutateurs et routeurs OEM et en marque blanche. À partir de là, l'importation, la distribution et l'intégration se déroulent sur les marchés africains, où les processus douaniers et les droits peuvent affecter sensiblement les coûts à l'arrivée. Les fournisseurs mondiaux et les écosystèmes de silicium marchand fournissent les éléments constitutifs essentiels de la commutation, du routage et de l'interconnexion optique, tandis que les intégrateurs de systèmes locaux et régionaux assemblent les conceptions en tissus opérationnels leaf-spine, souvent modernisés vers des architectures 50-100 GbE, et fournissent des services de test, de mise en scène et de configuration. À mesure que le réseau ouvert et le matériel en marque blanche se répandent, la sélection logicielle, les outils d'automatisation et les compétences d'exploitation basées sur Linux prennent une place plus importante dans la chaîne de déploiement.
En aval, les opérateurs de colocation, les télécoms et les hyperscalers constituent les principaux centres de demande et se procurent de plus en plus des solutions de bout en bout qui associent la mise en réseau à l'alimentation électrique et à la préparation des installations, notamment en raison des contraintes d'instabilité du réseau électrique. Les partenaires en énergie et en infrastructure physique sont donc étroitement liés aux résultats de mise en réseau, notamment à travers des dispositifs qui associent des centres de données à une production d'électricité dédiée, comme le projet Tetracore au Nigeria, qui associe une installation de niveau III à une centrale électrique indépendante sur site de 100 MW. La construction modulaire et préfabriquée réduit également les cycles de construction et accélère la demande de baies réseau préconçues, de câblage structuré et de commutation top-of-rack standardisée. Les prestataires de services gérés et les partenaires de distribution OEM ajoutent des revenus récurrents grâce à l'exploitation, à la surveillance de la sécurité, à la logistique des pièces détachées et à la maintenance basée sur des accords de niveau de service sur des sites distribués.
Paysage concurrentiel
La concurrence est centrée sur l'équilibre entre performance, prix et simplicité opérationnelle. Cisco, Huawei et Juniper continuent de remporter les appels d'offres complexes du secteur financier grâce à des systèmes d'exploitation dotés de toutes les fonctionnalités et à de longs cycles de support, mais leur domination s'érode là où la sensibilité aux coûts prévaut. Les fournisseurs de boîtiers blancs équipés de commutateurs fixes basés sur Broadcom Trident revendiquent des économies de dépenses d'investissement de 30 à 70 %, un avantage qui résonne auprès des fournisseurs d'accès Internet locaux. Mellanox a remporté plusieurs contrats emblématiques en associant Cumulus Linux à des TOR 100 GbE, illustrant l'appétit pour le silicium marchand associé à un système d'exploitation en réseau open source.
Le réseau défini par logiciel est devenu un facteur de différenciation clé. Les fournisseurs qui intègrent une télémétrie en boucle fermée et offrent une orchestration à panneau unique sont perçus favorablement, car de nombreux opérateurs africains ne disposent pas de grandes équipes d'opérations réseau. L'intégration de la sécurité est un autre champ de bataille, avec Fortinet et Palo Alto offrant une micro-segmentation à l'échelle de l'infrastructure qui s'aligne sur les règles d'équivalence POPIA et RGPD. Pendant ce temps, des fournisseurs de couche optique tels que Ciena et Infinera positionnent les transpondeurs à modules cohérents enfichables comme une méthode économique pour l'expansion des interconnexions de centres de données métropolitaines.
Les stratégies de partenariat façonnent également les positions sur le marché des réseaux de centres de données en Afrique. Nokia s'aligne avec Liquid Intelligent Technologies pour cibler des offres groupées de fibre panrégionale et de pile cloud, tandis que l'acquisition de Silver Peak par HPE lui donne une tête de pont SD-WAN. Des investisseurs tels que IDC, IFC et KKR continuent de soutenir les installations neutres, apportant des capitaux de suivi qui alimentent indirectement les ventes de commutation et de routage. À mesure que l'intensité concurrentielle s'accroît, les utilisateurs finaux évaluent de plus en plus la capacité des fournisseurs à fournir des pièces de rechange locales, à offrir un support multilingue 24h/24 et 7j/7 et à former le personnel interne, des facteurs qui peuvent supplanter le prix de l'équipement affiché.
Leaders de l'industrie des réseaux de centres de données en Afrique
Huawei Technologies Co., Ltd.
Cisco Systems, Inc.
Hewlett Packard Enterprise Company
Arista Networks, Inc.
Juniper Networks, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Réseaux de Centres de Données en Afrique
- Huawei Technologies Co. Ltd.
- Cisco Systems, Inc.
- F5, Inc.
- H3C Holding Limited
- NEC Corporation
- Juniper Networks, Inc.
- VMware, Inc.
- A10 Networks, Inc.
- Extreme Networks, Inc.
- Dell Technologies Inc.
- Array Networks, Inc.
- Radware Ltd.
- TP-Link Corporation Limited
- Moxa Inc.
- Arista Networks, Inc.
- Hewlett Packard Enterprise Company
- Nokia Corporation
- Ciena Corporation
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
Lire l’analyse des entreprises de marché des réseaux de centres de données en afrique

Opportunités de marché et perspectives d'avenir
Les constructions et mises à niveau de centres de données orientées vers l'IA créent un espace pour la commutation à plus grande vitesse, les conceptions prêtes pour le refroidissement liquide et l'automatisation du tissu réseau qui réduit la charge opérationnelle sur des environnements multi-sites. Un indicateur concret est la publication par Huawei du livre blanc de référence AIDC pour l'Afrique du Nord, au Caire le 28 avril 2026, qui vise des schémas de déploiement accéléré de centres de données IA et, par extension, renforce les exigences en matière de mise en réseau est-ouest dense, de télémétrie et d'optique à plus grande vitesse dans les nouvelles constructions et les rénovations. Du côté de la demande, les exigences nationales de localisation des données au Kenya, au Nigeria, en Afrique du Sud et en Égypte continuent d'attirer les charges de travail sur le territoire national, augmentant le nombre de points d'interconnexion locaux, de salles de rencontre (meet-me rooms) et de routes d'interconnexion de centres de données métropolitains nécessitant un routage et une commutation évolutifs.
Les environnements de déploiement contraints en énergie favorisent également des opportunités pour des offres combinant mise en réseau et résilience énergétique, en particulier lorsque les opérateurs peuvent concevoir des performances déterministes malgré des services publics instables. L'initiative du groupe Tetracore Energy basé au Nigeria, de Huawei et d'Inspirive Technologies pour développer un centre de données de niveau III de 20 MW à Atakobo, dans l'État d'Ogun, soutenu par une centrale électrique sur site de 100 MW et estimée à 400 millions USD, illustre la manière dont les grands projets sont structurés autour de l'assurance énergétique. Cette structure soutient la demande en réseau de campus et d'interconnexion de centres de données pouvant être déployé rapidement et exploité avec un personnel sur site limité. Par ailleurs, la modernisation hybride de qualité télécom offre un levier pour la mise en réseau des centres de données périphériques et micro : Orange et Huawei ont déployé des solutions hybrides solaires pilotées par l'IA (HEHA) sur des sites télécoms ruraux africains, avec une réduction rapportée de 55 % des temps d'arrêt, renforçant la valeur de la disponibilité et de la gestion à distance dans les décisions d'achat.
Recent Industry Developments in Marché des Réseaux de Centres de Données en Afrique
- Avril 2026 : Huawei a lancé Xinghe AI Fabric 2.0 et annoncé de nouveaux commutateurs de centres de données CloudEngine, notamment les modèles 128 x 800GE et 128 x 400GE à refroidissement liquide, positionnant son portefeuille pour des tissus de centres de données prêts pour l'IA. Ces lancements relèvent le plafond de performance pour les centres de données africains dépassant les 100 GbE et alignent les feuilles de route de commutation sur des clusters IA à plus haute densité et des topologies de refroidissement avancées.
- Février 2026 : Cisco a annoncé le Silicon One G300, un silicium de commutation de 102,4 Tbps conçu pour le déploiement de clusters IA et destiné à alimenter de nouveaux systèmes Cisco des familles Nexus 9000 et Cisco 8000. Cette étape renforce le pipeline de fournisseurs pour les plateformes spine et DCI de nouvelle génération, favorisant des conceptions à radix plus élevé et une meilleure économie d'échelle pour les grands tissus déployés par les opérateurs de colocation et les nouveaux entrants du cloud.
- Juillet 2025 : NEC XON a souligné sa capacité à fournir des services autour des portefeuilles combinés HPE Aruba et Juniper Mist, suite à l'acquisition de Juniper Networks par HPE (estimée à 14 milliards USD). Cette consolidation élargit l'ensemble des options de mise en réseau et d'automatisation natives de l'IA disponibles via les canaux africains, influençant les acheteurs d'entreprise et de centres de données qui s'appuient sur l'intégration locale, le support du cycle de vie et les opérations gérées.


Marché des Réseaux de Centres de Données en Afrique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les équipements de mise en réseau et les services associés déployés à l'intérieur des centres de données à travers l'Afrique pour connecter les serveurs, le stockage et les réseaux externes, notamment la commutation, le routage, la connectivité SAN, l'ADC et le contrôle SDN. Les revenus sont comptabilisés au moment où ces solutions sont déployées pour un usage en centre de données.
Exclusions du champ d'étude : nous excluons les dépenses de mise en réseau principalement destinées aux campus de bureaux ou aux LAN de succursales, ainsi que tout produit de mise en réseau grand public.
Aperçu de la segmentation
- Par composant
- Produits
- Commutateurs Ethernet
- Routeurs
- Réseau de stockage (SAN)
- Contrôleurs de distribution d'applications (ADC)
- Appliances de sécurité réseau
- Contrôleurs de réseau défini par logiciel (SDN)
- Interconnexions optiques
- Services
- Installation et intégration
- Formation et conseil
- Support et maintenance
- Services réseau gérés
- Produits
- Par utilisateur final
- TI et télécommunications
- Banque, services financiers et assurance (BFSI)
- Gouvernement et défense
- Médias et divertissement
- Santé et sciences de la vie
- Fabrication et industrie
- Autres utilisateurs finaux
- Par type de centre de données
- Colocation
- Fournisseurs de services hyperscale/cloud
- Centres de données de périphérie/micro
- Par bande passante
- Inférieur ou égal à 10 GbE
- 25–40 GbE
- 50–100 GbE
- Supérieur à 100 GbE
- Par pays
- Afrique du Sud
- Nigeria
- Kenya
- Égypte
- Maroc
- Reste de l'Afrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de l'empreinte de la demande pour les centres de données africains, puis relie cette empreinte à l'intensité de mise en réseau en utilisant des classes de bande passante et des architectures cibles. Les sources publiques soutenant cette étape comprennent les publications et jeux de données sur les centres de données et les télécommunications provenant des régulateurs TIC nationaux, les indicateurs de l'UIT, les statistiques numériques et électriques de la Banque mondiale, les codes commerciaux Comtrade de l'ONU pour le matériel de réseau, ainsi que des informations sur les câbles sous-marins et les points d'échange Internet publiées par des organismes sectoriels.
Nous avons également examiné les dépôts publics et présentations aux investisseurs des opérateurs de centres de données, les annonces de construction hyperscale, ainsi que la couverture de presse fiable indiquant de nouvelles salles, de nouvelles régions et des changements dans le calendrier de mise en service. Les bases de données de brevets ont été utilisées de manière sélective pour percevoir les cycles de mise à niveau en matière d'Ethernet haute vitesse et de connectivité optique, ce qui alimente les hypothèses de renouvellement. Le cas échéant, nous nous sommes appuyés sur des sources d'abonnement payant pour les données financières des entreprises et l'actualité, afin de maintenir la cohérence des calendriers de propriété et d'expansion. Ces exemples ne sont pas exhaustifs, et des documents publics supplémentaires ont été vérifiés pour valider les points de données et clarifier les hypothèses.
Entretiens et enquêtes primaires
Le travail primaire a permis de confirmer ce qui est réellement acheté pour les centres de données africains, et d'ancrer les hypothèses concernant les évolutions de mix, telles que le passage du 25-40 GbE vers le 50-100 GbE et au-delà. Nous avons échangé avec un ensemble d'opérateurs de centres de données, d'intégrateurs de systèmes, de distributeurs et d'équipes réseau d'entreprise dans les principaux pôles, puis avons utilisé leurs contributions pour combler les lacunes en matière de tarification, de calendrier de renouvellement et de taux d'attachement des services.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 31 % | Directeurs exécutifs : 19 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 26 % |
| Petits acteurs : 21 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le modèle de dimensionnement utilise une logique descendante pour reconstruire la demande de mise en réseau des centres de données à partir de l'empreinte active des centres de données (par colocation, hyperscale ou cloud, et périphérique ou micro), puis applique l'intensité de mise en réseau typique par classe de bande passante. Pour garder les chiffres pratiques, nous effectuons également des vérifications ascendantes sélectives, telles que des fourchettes de prix par port échantillonnées, des vérifications de canal sur la disponibilité des produits, et une consolidation d'un ensemble limité de déploiements de grande envergure visibles à partir d'annonces de construction publiques.
Les entrées du modèle comprennent les ajouts de capacité planifiés et en cours de centres de données, la cadence de mise à niveau pour la commutation et le routage, l'adoption de conceptions leaf-spine, les changements de mix de vitesse Ethernet, et la part des services liée à l'installation, au support et à la gestion réseau. Lorsque les entrées primaires indiquaient des lacunes sur les marchés plus petits, nous avons comblé ces lacunes à l'aide d'indicateurs proxy tels que la croissance des baies de colocation, le calendrier de migration vers le cloud d'entreprise et l'activité d'atterrissage de câbles transfrontaliers, puis avons rééquilibré les parts par pays par rapport aux totaux africains.
Les prévisions ont été générées à l'aide d'une analyse de scénarios soutenue par une vue de régression multivariée simple pour le court terme, où des variables telles que les ajouts de capacité, la localisation des charges de travail cloud et les taux de migration de bande passante ont été traitées comme des indicateurs avancés. Les hypothèses de prévision finales ont été normalisées à l'aide de fourchettes de consensus d'experts, afin que la trajectoire de croissance reste cohérente d'une année à l'autre.
Validation des données et cycle de mise à jour
La validation s'effectue à travers plusieurs vérifications afin de garder les résultats cohérents avec les cycles de construction réels. Nous comparons les dépenses modélisées à des signaux indépendants tels que les expansions de capacité, les calendriers de projets publics et l'orientation des flux commerciaux pour les principales catégories de mise en réseau, puis examinons toute variance qui paraît trop importante pour le pays ou l'année concerné.
Avant validation finale, le modèle est examiné par étapes, notamment via une révision par les pairs des hypothèses clés, des vérifications unitaires sur la tarification et le mix, ainsi qu'une analyse finale de variance par rapport aux tendances de l'année précédente. Lorsque des événements majeurs se produisent, comme le retard d'un lancement hyperscale ou un changement majeur de politique en matière de localisation des données, les analystes recontactent les sources et mettent à jour les hypothèses concernées. Les rapports sont actualisés annuellement, et avant livraison, un nouveau passage est effectué afin que les clients reçoivent la dernière vue à jour.
Taille du marché africain de la mise en réseau des centres de données selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la mise en réseau des centres de données en Afrique peuvent diverger, car chaque éditeur trace différemment la frontière de ce qui compte comme mise en réseau à l'intérieur du centre de données, et ils peuvent également utiliser un calendrier différent pour les mises à niveau et la conversion des devises. Par conséquent, deux sources peuvent sembler très éloignées même lorsqu'elles répondent aux mêmes annonces d'expansion.
Les ajouts de capacité, les mises à niveau de mix de vitesse (comme le passage du 25-40 GbE vers le 50-100 GbE) et les vérifications des flux commerciaux pour le matériel de réseau sont utilisés comme éléments de preuve pour maintenir l'estimation de Mordor Intelligence liée à la demande déployée dans les centres de données, plutôt qu'aux dépenses plus larges de mise en réseau d'entreprise. Les différences proviennent généralement de choix de périmètre (sites périphériques et micro, contrôle SDN, attachement de services), du calendrier de déploiement agressif par rapport au scénario de base pour les nouvelles salles, et du fait que la tarification soit modélisée comme un ASP mixte stable ou revue à la hausse en fonction de l'adoption des hautes vitesses.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,38 milliards USD (2026) | |
| Cabinet de conseil régional A | 1,20 milliard USD (2024) | Utilise une année de référence antérieure et tend à exclure les centres de données périphériques ou micro ainsi que les revenus de services, ce qui réduit les déploiements comptabilisés et abaisse les dépenses moyennes pondérées par site. |
| Cabinet de conseil mondial B | 3,41 milliards USD (2024) | Combine l'Afrique avec une géographie plus large et peut inclure la mise en réseau de campus liée aux campus de centres de données, ce qui gonfle les volumes au-delà des équipements déployés à l'intérieur du réseau du centre de données. |
L'écart observé dans le tableau s'explique principalement par des choix de périmètre et de calendrier, et non par une vision différente de la dynamique des centres de données en Afrique. En maintenant les inclusions liées aux composants de mise en réseau à l'intérieur des centres de données et en validant par rapport aux signaux de construction et de mise à niveau, le chiffre final reste traçable à des moteurs de demande clairs et à des vérifications reproductibles.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des réseaux de centres de données en Afrique ?
La taille du marché des réseaux de centres de données en Afrique est de 2,38 milliards USD en 2026 et devrait atteindre 4,41 milliards USD d'ici 2031.
Quel segment détient la plus grande part du marché des réseaux de centres de données en Afrique ?
Les produits, principalement les commutateurs Ethernet et les routeurs, ont capté 67,45 % de la part de marché en 2025.
Quelle catégorie de bande passante connaît la croissance la plus rapide ?
Les liaisons supérieures à 100 GbE progressent à un TCAC de 15,92 % car les charges de travail d'intelligence artificielle et hyperscale nécessitent un débit plus élevé.
Pourquoi l'Afrique du Sud est-elle la géographie dominante ?
L'Afrique du Sud contrôle 41,85 % des revenus de 2025 grâce à ses nombreux points d'atterrissage de câbles sous-marins, à ses hôtels opérateurs établis et à une politique gouvernementale favorable.
Comment les pénuries de compétences affectent-elles la croissance ?
La disponibilité limitée d'ingénieurs réseau avancés augmente les coûts de déploiement et retarde les projets, soustrayant environ 1,8 % du TCAC prévu.
Quelles opportunités les fournisseurs de boîtiers blancs ont-ils en Afrique ?
Les commutateurs en boîtier blanc peuvent réduire les dépenses d'investissement jusqu'à 70 % et s'alignent sur les systèmes d'exploitation open source, les rendant attractifs sur les marchés sensibles aux prix.
Dernière mise à jour de la page le:
- Marché de la réseautique des centres de données
- Marché des réseaux de centres de données en Asie-Pacifique
- Marché des réseaux de centres de données en Australie
- Marché du réseau des centres de données d'Autriche
- Marché du réseau des centres de données de Belgique
- Marché des réseaux de centres de données au Brésil
- Marché de la mise en réseau des centres de données au Canada
- Marché de la réseautique des centres de données au Chili
- Marché des réseaux de centres de données en Chine
- Marché des réseaux de centres de données
- Marché de la réseautique des centres de données au Danemark
- Marché Européen des Réseaux de Centres de Données
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.



