
アフリカデータセンターネットワーキング市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
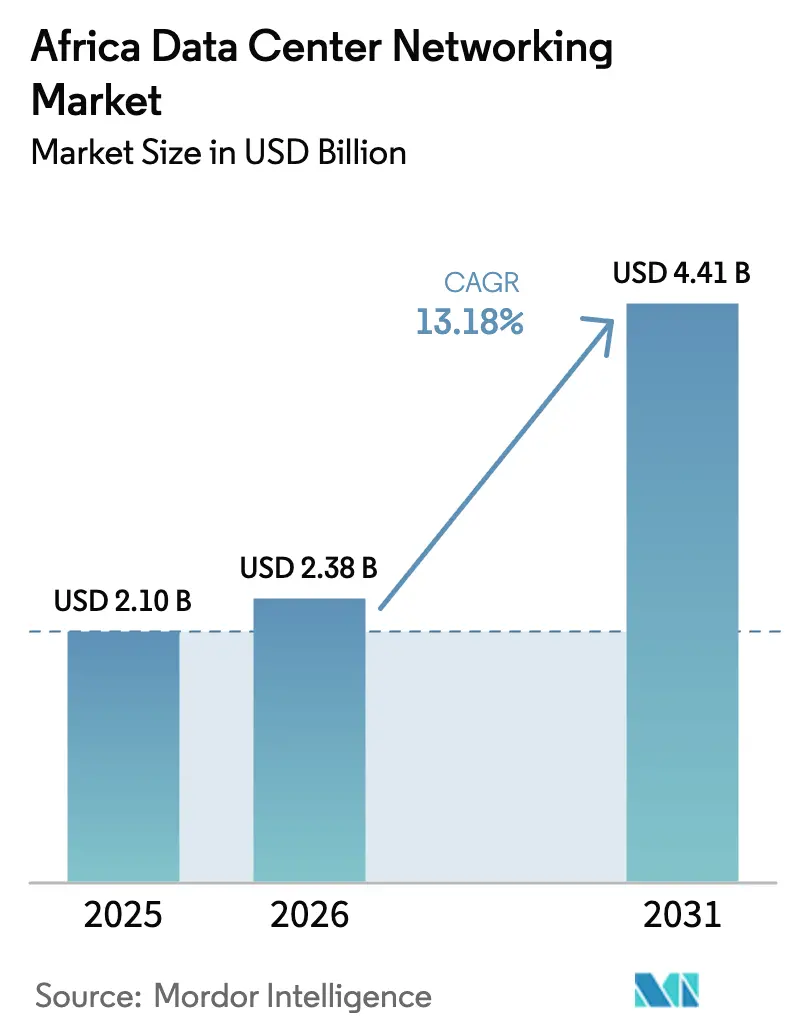
| 基準年の市場規模 (2025) | 2.1 十億米ドル |
| 市場規模 (2026) | 2.38 十億米ドル |
| 市場規模 (2031) | 4.41 十億米ドル |
| Growth Rate (2026 - 2031) | 13.18 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカデータセンターネットワーキング市場分析
アフリカデータセンターネットワーキング市場規模は、2025年のUSD 21億から2026年にはUSD 23億8,000万に成長し、2026年~2031年の13.18%のCAGRで2031年までにUSD 44億1,000万に達すると予測される。継続的なクラウドリージョンの立ち上げ、AIワークロード需要、および国家データ主権規制がこの力強い成長軌道を牽引する主要な触媒である。大規模なサブシーケーブルプロジェクトが新たな国際帯域幅を供給してハイパースケーラーの参入を促し、一方でローカルキャリアおよびコロケーション事業者は東西トラフィックの増大に対応するためスイッチングファブリックを50~100 GbEアーキテクチャへとアップグレードしている。特に南アフリカ、ナイジェリア、ケニア、エジプトにおける政府のインセンティブが、再生可能エネルギーと液冷トポロジーを組み合わせた持続可能な設計への投資を誘導している。同時に、ホワイトボックスハードウェアの広範な採用により資本支出が最大70%削減され、国内インテグレーターがグローバルブランドと競争する余地が生まれている。スキル不足、電力グリッドの不安定性、複雑な輸入関税は依然として抑制要因として残るものの、これらは変動する電力事情に耐えられるマネージドサービスおよびモジュール型マイクロサイトへの需要を喚起している。
レポートの主要ポイント
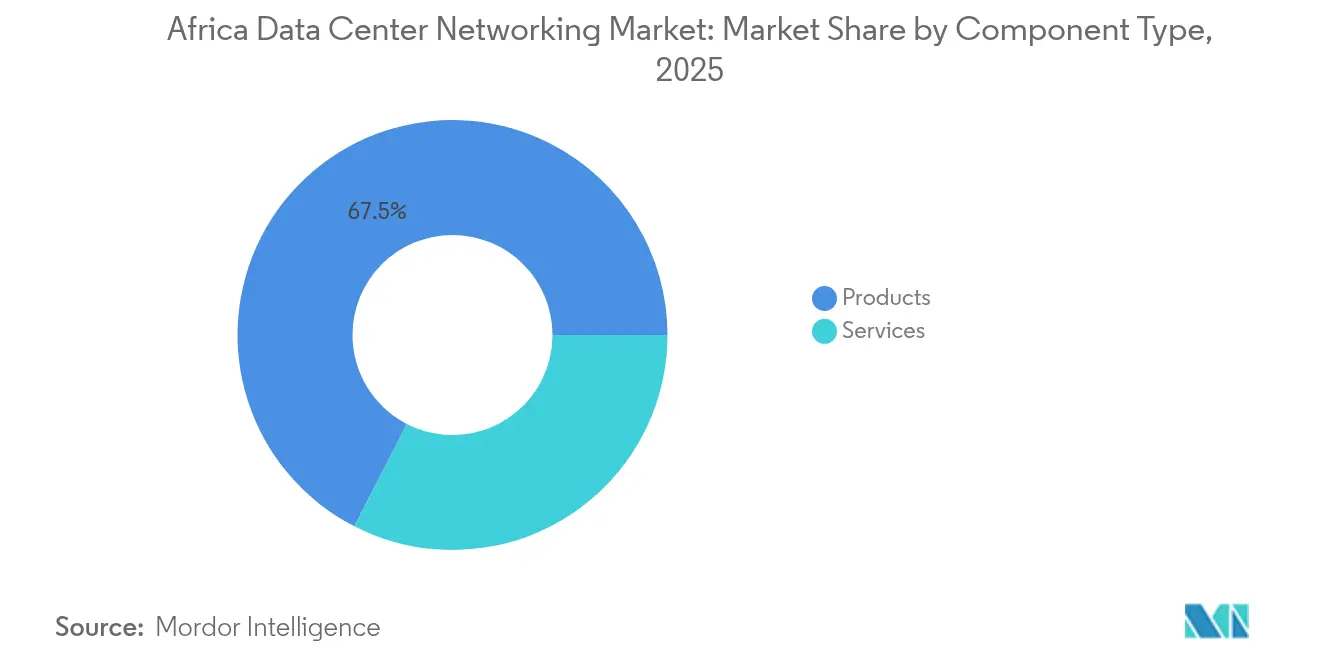
- コンポーネント別では、製品が2025年のアフリカデータセンターネットワーキング市場シェアの67.45%をリードし、サービスは2031年までに14.08%のCAGRで拡大する見込みである。
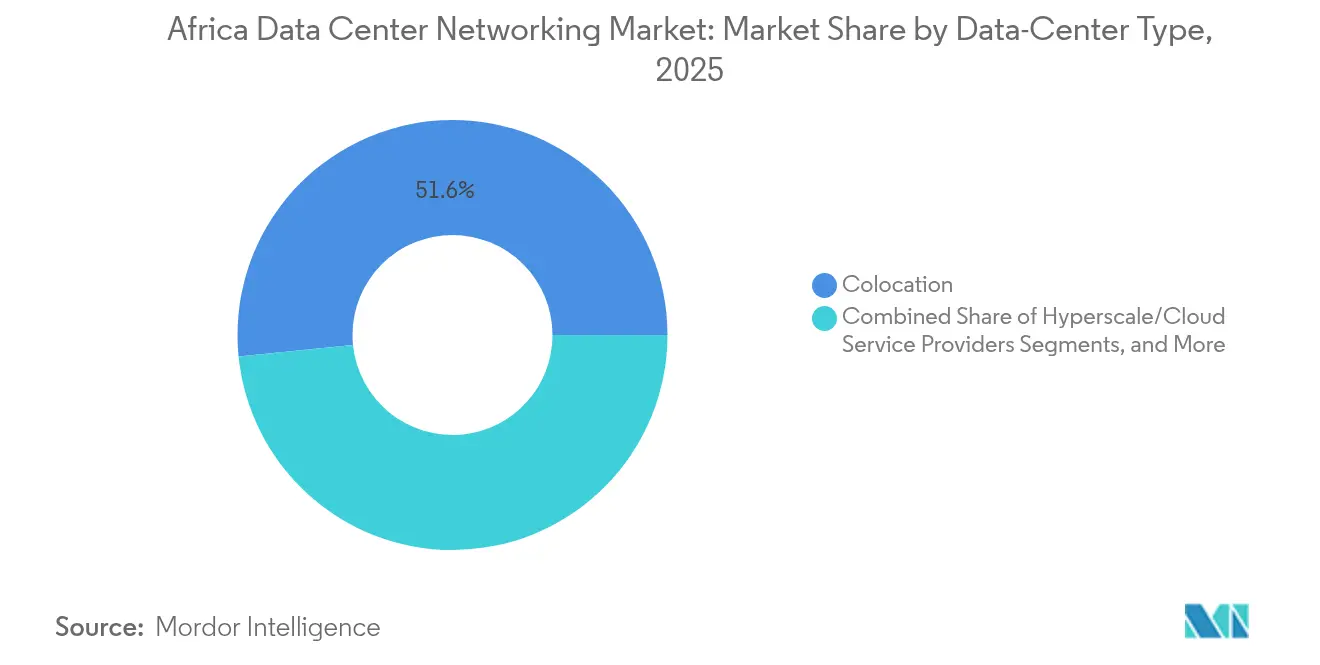
- データセンタータイプ別では、コロケーションが2025年のアフリカデータセンターネットワーキング市場シェアの51.60%を占め、ハイパースケーラーは2031年にかけて15.02%のCAGRで成長する見通しである。
- 帯域幅別では、50~100 GbEが2025年のアフリカデータセンターネットワーキング市場規模の37.55%のシェアを占め、100 GbE超は2031年にかけて15.92%のCAGRで拡大している。
- エンドユーザー別では、ITおよび通信が2025年のアフリカデータセンターネットワーキング市場規模の32.65%のシェアを獲得し、政府・防衛が最速の14.72%のCAGRを記録している。
- 地域別では、南アフリカが2025年のアフリカデータセンターネットワーキング市場シェアの41.85%を占め、ケニアが2031年にかけて最強の13.76%のCAGRを達成する軌道にある。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響度(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびクラウド展開の急速な拡大 | +2.8% | 南アフリカ、ナイジェリア、ケニア | 中期(2~4年) |
| サイバー攻撃対象領域の拡大とコンプライアンス義務 | +1.9% | 南アフリカ、ナイジェリア | 短期(2年以内) |
| モバイルデータトラフィックおよびOTTコンテンツの急増 | +2.1% | ナイジェリア、ケニア、エジプト | 中期(2~4年) |
| 政府主導の国家データ居住ポリシー | +1.7% | モロッコ、南アフリカ、ナイジェリア | 長期(4年以上) |
| 低遅延ピアリングを可能にするサブシーケーブルの着陸 | +1.4% | 西アフリカおよび東アフリカ沿岸地域 | 中期(2~4年) |
| TCO削減のためのホワイトボックス/オープンネットワーキングの採用 | +1.6% | サブサハラアフリカ全域のコスト重視市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびクラウド展開の急速な拡大
ハイパースケーラーは、Microsoft、Google、およびAmazon Web Servicesが独立クラウドゾーンに新たな資本を投入することで、アフリカデータセンターネットワーキング市場を再編しつつある。MicrosoftのUSD 2億9,800万規模の南アフリカプログラムは、大規模言語モデルのトレーニングをサポートする25 GbEリーフおよび100 GbEスパイン層を中核としたAI対応ファブリックを提供する。2024年初頭に稼働したGoogleのヨハネスブルグクラウドリージョンは、アムステルダム経由のルートと比較して80ミリ秒の遅延削減を示しており、地域のSaaS企業がワークロードを移行する動機となっている。新たなクラウド可用性ゾーンが設立されるたびに、キャリアニュートラルなミートミールーム、ダークファイバールート、および新キャンパスに接続するオープンブリッジ型400G光アップリンクへの並行投資が誘発される。セネガルでは、AWSがSonatelと提携してフィンテックワークロード向けに5ミリ秒未満のサービスを提供しており、独立クラウドリージョンがスイッチング、ルーティング、およびインターコネクション支出に乗数効果をもたらす様子を裏付けている。[1]エコフィン・エージェンシー、「AWSがセネガルクラウドゾーンでSonatelと提携」、ecofinagency.com
サイバー攻撃対象領域の拡大とコンプライアンス義務
より厳格なプライバシー法規がセキュアなスイッチングファブリックおよびマイクロセグメント化されたリーフ層への資本配分を増大させている。南アフリカのPOPIA(個人情報保護法)は、企業に対して次世代ファイアウォール、ゼロトラストオーバーレイ、および監査証跡用のフローデータをエクスポート可能なテレメトリ豊富なルーターの導入を義務付けている。[2]ベーカー・マッケンジー、「南アフリカ国家データおよびクラウドポリシー」、bakermckenzie.comナイジェリアおよび南アフリカの銀行はセキュアSD-WANの早期採用者であり、African BankのFortinet導入がPCI DSS規則を遵守しながらWAN費用を半減させた事例がその代表例である。コンプライアンスは金融分野を超えて拡大し、ヘルスケアおよび公共部門のクラウドも暗号化された東西パスウェイを維持し、確定的なデータ居住の実施を実証する必要がある。したがって、需要は組み込み型暗号エンジンとAI駆動の異常検知機能を備えたインテントベースファブリックへと移行しており、平均検知時間を時間単位から分単位へと短縮している。
モバイルデータトラフィックおよびOTTコンテンツの急増
サブサハラアフリカのブロードバンドユーザーは2019年から2023年の間に倍増し、キャリアは沿岸の着陸局を通じてペタバイト規模の動画およびゲームトラフィックをバックホールすることを余儀なくされた[3]ベーカー・マッケンジー、「南アフリカ国家データおよびクラウドポリシー」、bakermckenzie.com。2Africaケーブルは180 Tbit/sの設計容量をもたらし、エジプトおよびケニアの新たなキャリアホテルに直接接続することで、ピアリングルームにおける50/100 GbEトップオブラックスイッチの発注を加速している。GoogleのEquianoケーブルはすでにトーゴのコンシューマーブロードバンド価格を14%引き下げ、平均速度を2倍にしており、新たなサブシーケーブルの供給がデータセンターポート需要に迅速に転換されることを証明している。事業者はイーサネット仮想プライベートネットワークを通じてコンテンツプラットフォームと相互接続することで、動画ストリームの40%をローカルキャッシュにオフロードし、国際トランジットコストを削減してユーザーエクスペリエンスを向上させている。
政府主導の国家データ居住ポリシー
ローカライゼーション規制が国境内のトラフィックを固定し続け、スイッチング機器、ファイアウォール、およびインテリジェントロードバランサーに対する基本需要を事実上保証している。南アフリカの国家データおよびクラウドポリシーは、政府機関に対してFIPS準拠の暗号化標準を通過する国内システムで機密ワークロードをホストすることを義務付けている。ニジェールのUSD 1,430万規模のティアIII公共データセンターおよびモロッコのデジタルモロッコ2030計画は、公的資金が民間の共同投資を触媒する様子を示している。主権要件はトポロジーにも影響を与え、オフショアレプリケーションターゲットではなくジオリダンダントなメトロクラスターへとネットワークを誘導することで、デュアルコアルーター、クロスメトロDWDMリンク、および同期レプリケーションファブリックの購入量を増大させている。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響度(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチクラウドファブリックにおけるネットワーク複雑性の増大 | -1.2% | アフリカ全域の大企業 | 中期(2~4年) |
| 熟練したデータセンターネットワーキング専門家の不足 | -1.8% | サブサハラアフリカ | 長期(4年以上) |
| 施設稼働時間に影響する電力グリッドの不安定性 | -1.3% | ナイジェリア、ケニア、ガーナ、南部アフリカの一部 | 短期(2年以内) |
| ハードウェアコストを押し上げる輸入関税の複雑性 | -1.0% | 高関税国(例:ナイジェリア、タンザニア) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
マルチクラウドファブリックにおけるネットワーク複雑性の増大
マルチクラウド戦略を採用するアフリカ企業は、不安定なパフォーマンス、ツールの乱立、および運用コストの増大に直面している。南アフリカの小売銀行が、2つのローカルクラウドと1つのヨーロッパゾーンにまたがるトラフィックをセキュアにするために5種類の異なるコントロールプレーンを必要とし、その結果として設定のドリフトと変更ウィンドウの長期化が生じた事例がある。社内の専門知識の不足は、組織をマネージドオーバーレイネットワークへと向かわせ、スキルギャップを解消する一方で運用費用を引き上げている。この状況はソフトウェア定義ファブリックの採用を遅らせ、デジタル取引プラットフォームなどの遅延敏感なアプリケーションの移行を停滞させている。
熟練したデータセンターネットワーキング専門家の不足
CCIE、JNCIE、およびHCIEレベルのエンジニアに対する需要が供給を大幅に上回っている。アフリカ連合のデジタルスキルデータによると、地域全体で大規模なリーフスパイン展開の実地経験を持つ専門家は4,000人未満である。この不足により、多くのプロジェクトがヨーロッパや中東からコントラクターを招聘せざるを得ず、全体的なプロジェクトコストが12~20%増加し、展開スケジュールが延長される。このタレント不足は特にホワイトボックススイッチングの採用を妨げている。なぜなら、これらのプラットフォームはLinuxコマンドライン能力と、ほとんどのローカルエンジニアにとって不慣れなDevOpsツールに依存しているからである。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスの加速にもかかわらず製品が優位製品は2025年のアフリカデータセンターネットワーキング市場シェアの67.45%を維持した。これはすべての施設が物理スイッチ、ルーター、および光トランスポート機器のベースラインを依然として必要としているためである。イーサネットスイッチは最大の収益貢献者であり続けている。これはリーフスパイン設計が高ポート密度TORユニットと低遅延スパインブロックを組み合わせることに依存しているためである。ルーティングはキャンパスコア、インターネットゲートウェイ、およびメトロノードをサブシー着陸局に接続するデータセンターインターコネクトの中で引き続き需要を見出している。セキュリティアプライアンスおよびADCは、ゼロトラストとSSLオフロードの普及に伴い勢いを増している。
サービスは、企業が運用スキルの不足を補おうとする中で、2031年にかけて14.08%のCAGRとより速いペースで拡大している。インストールおよびインテグレーションの取り組みは、市場投入時間を確実にしたいハイパースケーラーの新規参入者にとって最初の窓口となっている。マネージドネットワークサービスは継続的な運用サポートを提供し、地域のITチームがアプリケーション有効化に集中できるよう解放する。トレーニングおよびコンサルティング部門は、大規模多国籍企業が最終的にリーフスパイン運用を内製化できる地域センターオブエクセレンスの構築を試みているため拡大している。SLA重視のファイナンスおよびヘルスケアなどのセクターがフォーナインの稼働時間を要求するため、サポートおよびメンテナンス収益も同様に増加している。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


エンドユーザー別:
ITおよび通信がリード、政府が加速ITおよび通信企業は、顧客VM、OTTキャッシュ、および5Gコア機能をホストするための密度の高いファブリックを展開することで、2025年のアフリカデータセンターネットワーキング市場規模の32.65%を占めた。通信事業者は、超高信頼低遅延トラフィックへの準備としてエッジ集約サイトを10 GbEから25 GbEへと刷新しつつ、都市間パスを制御するためにセグメントルーティングへの投資も行っている。クラウドネイティブISPはSONiCを実行するホワイトボックスユニットを採用し、ブランド付きスタックと比較して資本支出を40%削減し、グローバルなサプライ制約の中でリードタイムを短縮している。
政府および防衛のワークロードは14.72%のCAGRで最も速い成長を示している。国家クラウド、電子ヘルスリポジトリ、およびスマートシティテレメトリは、冗長な可用性ゾーン間で暗号化された100 GbEリンクを要求する。省庁はプライベートアクセスサービスエッジを採用し、検査機能を境界ではなくコア内に配置することで、トラフィックフローパターンを変化させ、東西の帯域幅需要を増大させている。防衛機関もドローン映像を分析するためにオンプレミスのAI推論を優先し、それによりGPU対応ネットワークトポロジーへの要求を高めている。
データセンタータイプ別:
コロケーションが優位、ハイパースケーラーが急増コロケーション施設は2025年のアフリカデータセンターネットワーキング市場シェアの51.60%を占め、大規模な初期資本コミットメントを回避する運用費用モデルへの強い嗜好を反映している。テラコ・ヨハネスブルグなどのニュートラルサイトは、企業が単一のクロスコネクトを通じて複数のサブシーケーブルおよびクラウドオンランプにアクセスすることを可能にし、遅延を低減し冗長性計画を簡素化する。高密度なクロスコネクトファブリックは、ポート間パフォーマンスを追跡するためのデュアルスーパーバイザーとリアルタイムテレメトリを備えた高可用性スパイン層を必要とする。
ハイパースケーラーはMicrosoft、Google、およびOracleが数十億ドル規模の建設を継続する中で、15.02%のCAGRで最も速い成長カテゴリーとなっている。これらのキャンパスはAIクラスター向けに最適化されたClos-4トポロジーで配線された100 GbEおよび400 GbEの光アップリンクを採用している。調達チームは固定の32ポートフォームファクターのマーチャントシリコンスイッチを選択する傾向があり、これによりポートの展開が加速しハイパースケーラーの水平スケールの哲学に沿っている。ハイパースケーラーの波はまた、組織がメトロ間の5ミリ秒未満の往復時間を確保するために多様なパスを必要とするため、キャンパスダークファイバールートへの需要を高めている。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
帯域幅別:
50~100 GbEがリード、100 GbE超が加速50~100 GbEリンクは2025年のアフリカデータセンターネットワーキング市場規模の37.55%のシェアを占めた。このスイートスポットレンジは、仮想デスクトップインフラから基本的なAI推論まで混在するワークロードに対してコストパフォーマンスのバランスを提供する。10 GbEからアップグレードする企業にとって、25 GbEの分解されたブレイクアウト機能はフォークリフト交換なしに段階的な移行を可能にする。
100 GbEを超える帯域幅は、AIトレーニングファーム、リアルタイム分析、および遅延敏感なフィンテックサービスによって牽引され、2031年にかけて15.92%のCAGRで上昇する見込みである。AfrilhostのMellanoxベースのネットワークはメトロファイバーリング全体に400Gアップリンクを提供し、QSFP-DDの標準化により光学コストを20%節約している。光トランスポンダーサプライヤーは2027年までに800Gコヒーレントプラガブルの大量出荷を見込んでおり、これによりスパインのアップグレードが促進され、アフリカデータセンターネットワーキング市場における高速レーンの採用がさらに進むことが期待される。
地域分析
南アフリカ データセンター ネットワーキング市場
南アフリカは2025年のアフリカ データセンター ネットワーキング市場シェアの41.85%を維持しており、これは堅牢な海底ケーブルの終端拠点と成熟した電力グリッドによるものです。国際企業は、ヨハネスブルグとケープタウンをプライマリおよびディザスターリカバリーノードとして選好しています。これは、両都市圏がすでに広範なクラウドオンランプ、キャリアホテル、およびインターネットエクスチェンジを擁しているためです。政府の政策もこの地位を強化しており、デジタルトランスフォーメーション インフラストラクチャー ロードマップは新たなデータホール拡張に対する許可の迅速化を約束しています。
ケニア データセンター ネットワーキング市場
ケニアは2031年までのCAGR 13.76%で最も急成長している国内市場です。ナイロビ南方に位置するMicrosoft-G42の地熱キャンパスは、サステナビリティ指標を改善し、400Gスパインアップグレードに対応した事前配線済みの100 GbEリーフレイヤーを導入しています。ナイロビの2の新たなニュートラルIXPはローカルコンテンツキャッシングを促進し、バックホールコストを35%削減するとともに、TORスイッチポートへの需要を高めています。ケニアの経済特区の優遇措置は光学部品および光ファイバーへの輸入関税を免除しており、プロジェクトのIRRを改善し、新規市場参入者の参入を加速させています。
アフリカ データセンター ネットワーキング市場
ナイジェリア、エジプト、モロッコが第2層の拡張を担っています。ラゴス周辺の施設はEquianoおよび2Africaに直接接続されており、西ヨーロッパへの平均レイテンシを120ミリ秒未満に抑えています。一方、カイロは地中海と紅海ルートの結節点としての地位を活かし、北アフリカのOTTサブスクリプション向けサービングポイントの誘致を進めています。モロッコの「デジタルモロッコ2030」計画は、再生可能エネルギーの電力購入契約を優先することでデータセンターのエネルギー強度をPUE 1.3未満に抑えることを目標としており、専用のマニホールド型トポロジーを必要とする液冷ラックを用いたパイロットプロジェクトの実施につながっています。その他、ダカールやアビジャンなどの新興ハブは、官民パートナーシップを活用してティアIII設計の資金を調達し、接続性の基盤を整えながらアフリカ データセンター ネットワーキング市場における地域シェアを段階的に拡大しています。
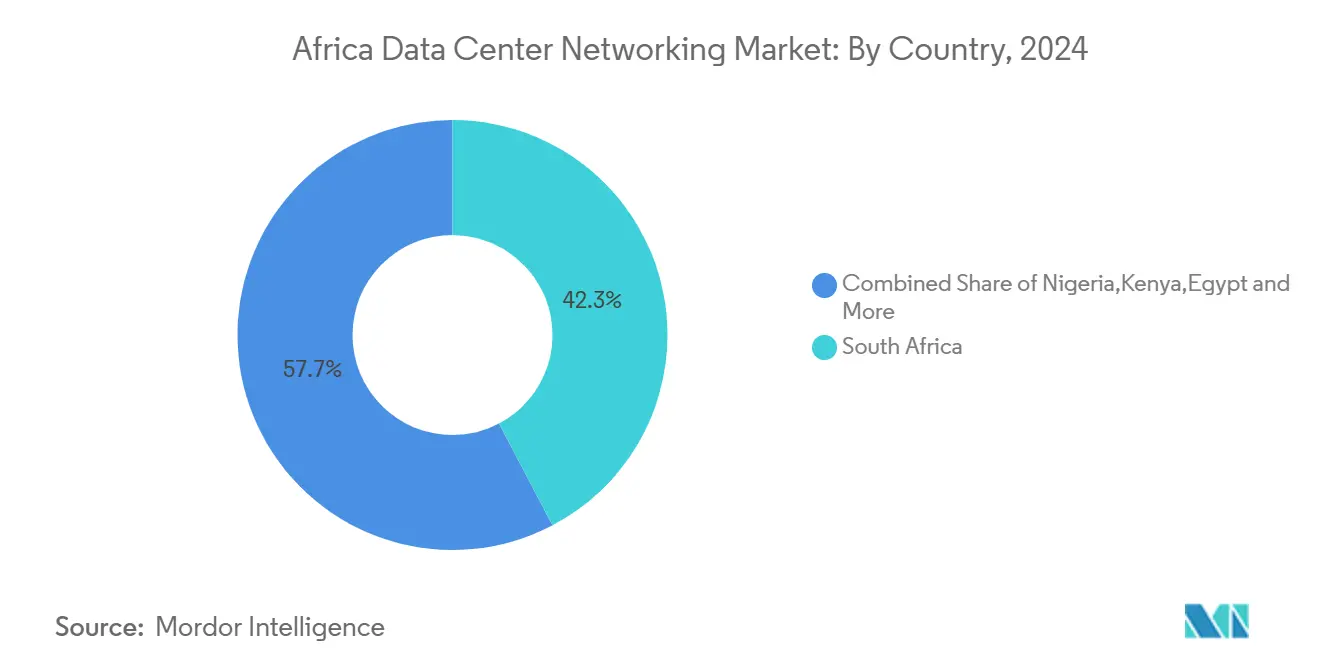
注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
規制環境
アフリカのデータセンターネットワーキングは、地域全体の指針と、急速に進化する各国のプライバシーおよびデータ主権に関する規則によって形作られており、これらはワークロードのホスト先やネットワークの保護方法に影響を与えている。地域レベルでは、アフリカ連合のデジタルトランスフォーメーション戦略(2020年~2030年)とアフリカ連合データ政策枠組(2022年に承認)が、データガバナンスと国境を越えたデータフローの調和に関する参照原則を提供しており、アフリカ電気通信連合(ATU)はデータセンターおよびクラウドコンピューティングサービスに関するモデル枠組を発行し、現地の能力開発を促進している。
国レベルでは、コンプライアンス要件がファブリック設計、暗号化、ログ記録、および相互接続に関する判断に影響を与える。南アフリカの個人情報保護法(POPIA)は2021年から施行されており、国境を越えたデータ移転の条件を厳格化し、規制対象のユースケースにおける国内処理の選好を強化している。ケニアのデータ保護コミッショナー事務局はデータ保護法(2019年)を執行し、ナイジェリアのデータ保護法(2023年)には、特定の規制対象データ区分について現地でのホスティングを要求できる規定が含まれている。規制の範囲は拡大を続けており、ボツワナの2024年データ保護法(2024年10月)は情報・データ保護委員会の権限を拡大し、国境を越えたデータフローに関するより明確な管理を追加したことで、現地データセンター内における監査可能でポリシー主導のネットワーキングおよびセキュリティ管理の必要性が高まっている。
バリューチェーン分析
バリューチェーンは、上流のシリコン、光学部品、ネットワークオペレーティングシステムから始まり、これらがOEMおよびホワイトボックスのスイッチ・ルーター供給につながる。そこから、輸入、流通、統合がアフリカ市場全体で行われ、税関手続きと関税が着地コストに大きく影響し得る。グローバルベンダーとマーチャントシリコンのエコシステムが、コアとなるスイッチング、ルーティング、光インターコネクトの構成要素を供給し、現地および地域のシステムインテグレーターが、しばしば50~100GbEアーキテクチャへの更新を伴うリーフスパインファブリックへと設計を組み立て、テスト、ステージング、構成サービスを提供する。オープンネットワーキングとホワイトボックスハードウェアの普及に伴い、ソフトウェア選定、自動化ツール、Linuxベースの運用スキルが、展開チェーンにおいてより大きな役割を担うようになっている。
下流では、コロケーション事業者、通信事業者、ハイパースケーラーが主要な需要拠点となり、特に電力網の不安定性という制約を踏まえ、ネットワーキングと電力・設備準備を一体化したエンドツーエンドソリューションの調達を増やしている。エネルギーおよび物理インフラのパートナーは、そのためネットワーキングの成果と密接に結びついており、その一例として、ナイジェリアのTetracoreプロジェクトでは、Tier III施設に敷地内100MWの独立発電所を組み合わせている。モジュール式・プレファブ式建設も建設サイクルを短縮し、事前設計されたネットワークラック、構造化配線、標準化されたトップオブラックスイッチングの需要を前倒しする。マネージドサービスプロバイダーとOEMチャネルパートナーは、分散拠点全体にわたる運用、セキュリティ監視、部品供給、SLAに基づく保守を通じて、継続的な収益を生み出している。
競争環境
競争はパフォーマンス、価格、および運用のシンプルさのバランスを取ることを中心に展開されている。Cisco、Huawei、およびJuniperは、フル機能のオペレーティングシステムと長いサポートライフサイクルにより、複雑な金融セクターの更新案件を引き続き獲得しているが、コスト感応度が高い領域ではその優位性が侵食されている。BroadcomトライデントベースのFixed型スイッチを出荷するホワイトボックスベンダーは30~70%の設備投資削減を主張しており、この優位性はローカルISPに響いている。MellanoxはCumulus Linuxと100 GbE TORをバンドルすることでいくつかの注目すべきディールを獲得し、マーチャントシリコンとオープンソースNOSへの需要を示した。
ソフトウェア定義ネットワーキングが主要な差別化要因となっている。クローズドループテレメトリを組み込み、シングルパネルのオーケストレーションを提供するベンダーは、多くのアフリカの事業者が大規模なネットワーク運用チームを持たないため、好意的に評価されている。セキュリティ統合もまた競争の場となっており、FortenetおよびPalo Altoがファブリック全体のマイクロセグメンテーションを提供し、POPIAおよびGDPR同等規則に準拠している。一方、CienaやInfineraなどの光学レイヤーサプライヤーは、コヒーレントプラグトランスポンダーをメトロDCI拡張の経済的な手法として位置付けている。
パートナーシップ戦略もまたアフリカデータセンターネットワーキング市場における順位を形成している。NokiaはLiquid Intelligent Technologiesと連携して汎地域ファイバー加えてクラウドスタックバンドルを標的としており、HPEのSilver Peakの買収によりSD-WANの橋頭堡を獲得している。IDC、IFC、およびKKRなどの投資家はニュートラル施設を引き続き支援し、間接的にスイッチングおよびルーティング販売を促進するフォローオン資本を提供している。競争の激化に伴い、エンドユーザーはベンダーのローカルスペア供給能力、24時間365日の多言語サポートの提供、および社内スタッフのトレーニング能力をますます重視するようになっており、これらの要素が設備の表示価格を上回ることがある。
アフリカデータセンターネットワーキング業界リーダー
Huawei Technologies Co., Ltd.
Cisco Systems, Inc.
Hewlett Packard Enterprise Company
Arista Networks, Inc.
Juniper Networks, Inc.
- *免責事項:主要選手の並び順不同
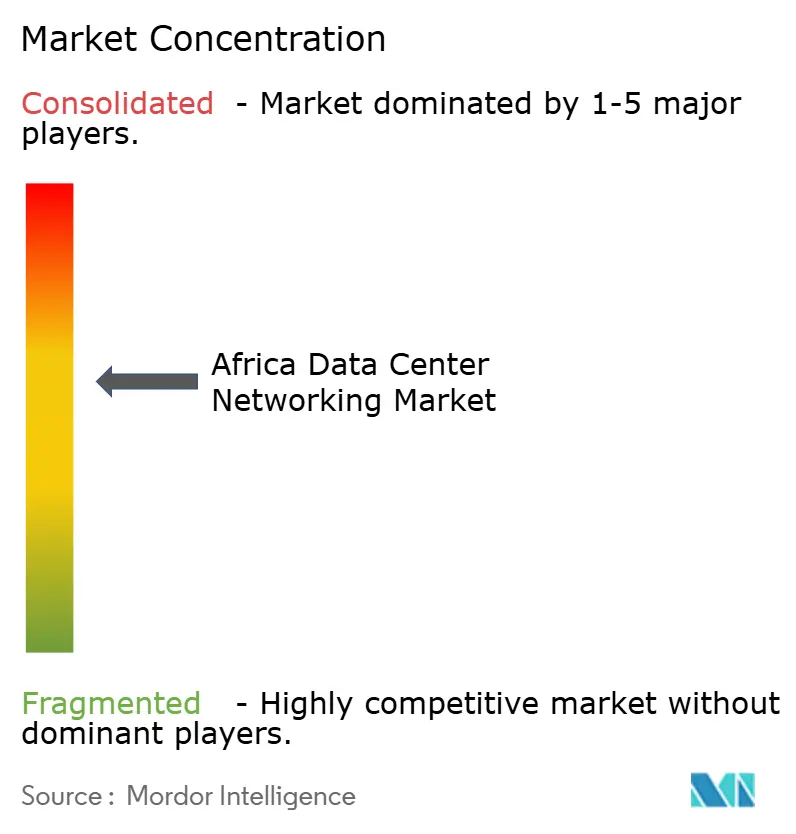
アフリカ データセンター ネットワーキグ市場
- Huawei Technologies Co. Ltd.
- Cisco Systems, Inc.
- F5, Inc.
- H3C Holding Limited
- NEC Corporation
- Juniper Networks, Inc.
- VMware, Inc.
- A10 Networks, Inc.
- Extreme Networks, Inc.
- Dell Technologies Inc.
- Array Networks, Inc.
- Radware Ltd.
- TP-Link Corporation Limited
- Moxa Inc.
- Arista Networks, Inc.
- Hewlett Packard Enterprise Company
- Nokia Corporation
- Ciena Corporation
- Fortinet, Inc.
- Check Point Software Technologies Ltd.

市場機会と将来展望
AI志向のデータセンターの新設およびアップグレードは、より高速なスイッチング、液冷対応設計、そして複数拠点環境全体で運用負荷を軽減するファブリック自動化の余地を生み出している。具体的な指標として、Huaweiが2026年4月28日にカイロで発表した「北アフリカAIDCリファレンスデザインホワイトペーパー」があり、これはAIデータセンターの展開パターンの加速を目指すもので、その結果、新設・改修全体にわたって高密度な東西方向ネットワーキング、テレメトリ、高速光学部品への要求が高まっている。需要側では、ケニア、ナイジェリア、南アフリカ、エジプトにおける国内データローカライゼーション要件が引き続きワークロードを国内に呼び込み、国内相互接続ポイント、ミートミールーム、そしてスケーラブルなルーティングとスイッチングを必要とするメトロデータセンター相互接続ルートの数を増加させている。
電力制約のある展開環境も、統合ネットワーキングとエネルギー耐性パッケージの機会を後押ししており、特に事業者が不安定なユーティリティの下で決定論的な性能を実現できる場合に当てはまる。ナイジェリアを拠点とするTetracore Energy Group、Huawei、Inspirive Technologiesによる、オグン州アタコボにおける20MWのTier IIIデータセンター開発イニシアチブは、敷地内100MW発電所に支えられ、報道によれば4億米ドル規模とされ、大規模プロジェクトが電力保証を軸に構築されている様子を示している。この構造は、迅速に展開でき、限られた常駐人員で運用できるキャンパスおよびDCIネットワーキングの需要を支えている。別の例として、通信事業者向けのハイブリッド電力の高度化は、エッジおよびマイクロデータセンターのネットワーキングを牽引している。OrangeとHuaweiは、アフリカ農村部の通信拠点全体にAI駆動型ソーラーハイブリッドソリューション(HEHA)を展開し、ダウンタイムを55%削減したと報告しており、稼働率とリモート管理の価値が購買判断において強化されている。
Recent Industry Developments in アフリカ データセンター ネットワーキグ市場
- 2026年4月:Huaweiが「Xinghe AI Fabric 2.0」を発表し、新たなCloudEngineデータセンタースイッチとして、128 x 800GEおよび液冷式128 x 400GEモデルを含む製品を発表し、AI対応データセンターファブリック向けにポートフォリオを位置付けた。これらの発表は、100GbEを超えて移行するアフリカのデータセンターの性能上限を高め、スイッチング製品計画をより高密度なAIクラスターおよび高度な冷却トポロジーと整合させるものである。
- 2026年2月:Ciscoが、AIクラスター構築向けに設計された102.4TbpsのスイッチングシリコンであるSilicon One G300を発表し、Nexus 9000およびCisco 8000ファミリーの新しいCiscoシステムに搭載される予定であるとした。この節目は、次世代スパインおよびDCIプラットフォームのサプライヤー基盤を強化し、コロケーション事業者やクラウド新規参入者が展開する大規模ファブリックにおいて、より高い放射次数の設計とスケール経済性の改善を支えるものである。
- 2025年7月:NEC XONは、HPEによるJuniper Networksの買収(140億米ドル規模と報じられている)を受けて、統合されたHPE ArubaおよびJuniper Mistポートフォリオを取り巻くサービスを提供する準備が整っていることを強調した。この統合は、アフリカのチャネルを通じて利用可能なAIネイティブなネットワーキングおよび自動化の選択肢を拡大し、現地統合、ライフサイクルサポート、マネージド運用に依存する企業およびデータセンターの購買者に影響を与える。


アフリカ データセンター ネットワーキグ市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、サーバー、ストレージ、外部ネットワークを接続するためにアフリカ全域のデータセンター内に展開されるネットワーキング機器および関連サービスを対象とし、スイッチング、ルーティング、SAN接続、ADC、SDN制御を含む。収益は、これらのソリューションがデータセンター用途で展開された時点で計上される。
対象範囲の除外:主にオフィスキャンパスやブランチLAN向けのネットワーキング支出、および消費者向けネットワーキング製品は除外する。
セグメンテーション概要
- コンポーネント別
- 製品
- イーサネットスイッチ
- ルーター
- ストレージエリアネットワーク(SAN)
- アプリケーションデリバリーコントローラー(ADC)
- ネットワークセキュリティアプライアンス
- ソフトウェア定義ネットワーキング(SDN)コントローラー
- 光インターコネクト
- サービス
- インストールおよびインテグレーション
- トレーニングおよびコンサルティング
- サポートおよびメンテナンス
- マネージドネットワークサービス
- 製品
- エンドユーザー別
- ITおよび通信
- 銀行・金融サービス・保険(BFSI)
- 政府および防衛
- メディアおよびエンターテインメント
- ヘルスケアおよびライフサイエンス
- 製造業および産業
- その他のエンドユーザー
- データセンタータイプ別
- コロケーション
- ハイパースケーラー/クラウドサービスプロバイダー
- エッジ/マイクロデータセンター
- 帯域幅別
- 10 GbE以下
- 25~40 GbE
- 50~100 GbE
- 100 GbE超
- 国別
- 南アフリカ
- ナイジェリア
- ケニア
- エジプト
- モロッコ
- その他のアフリカ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、アフリカのデータセンターの需要フットプリントを把握することから始まり、その後、帯域幅クラスと対象アーキテクチャを用いて、そのフットプリントをネットワーキング強度に結びつける。このステップを支える公開情報源には、国内ICT規制当局によるデータセンターおよび通信関連の発表やデータセット、ITU指標、世界銀行のデジタルおよび電力統計、ネットワーキングハードウェアに関するUN Comtrade貿易コード、業界団体が公表する海底ケーブルおよびインターネットエクスチェンジに関する情報が含まれる。
また、データセンター事業者の公開資料や投資家向け説明資料、ハイパースケール建設の発表、新規ホールや新規リージョン、稼働時期の変更を示す信頼できる報道も確認した。特許データベースは、高速イーサネットおよび光接続におけるアップグレードサイクルを把握するために選択的に用いられ、これが更新に関する前提の情報となった。必要に応じて、企業財務やニュースについては有料の購読情報源を利用し、所有関係や拡張時期の一貫性を保った。これらの例は網羅的なものではなく、データポイントの検証と前提の明確化のために、追加の公開資料も確認した。
一次インタビューおよび調査
一次調査は、アフリカのデータセンターにおいて実際に何が購入されているかを確認するために用いられ、25~40GbEから50~100GbEおよびそれ以上への構成比の変化などの前提を裏付けるために活用された。主要拠点全体にわたるデータセンター事業者、システムインテグレーター、代理店、企業ネットワークチームの組み合わせに聞き取りを行い、その回答を用いて価格設定、更新時期、サービスアタッチ率に関する情報の空白を補った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:31% | 経営幹部(CXO):19% |
| ミドルティア:48% | 機能/部門リーダー:26% |
| 中小プレイヤー:21% | マネージャー:55% |
市場規模算定と予測
この規模算定モデルは、トップダウン方式を用いて、稼働中のデータセンターフットプリント(コロケーション、ハイパースケール/クラウド、エッジ/マイクロ別)からデータセンターネットワーキング需要を再構築し、その後、帯域幅クラス別の典型的なネットワーキング強度を適用する。数値を実用的に保つため、ポート当たりの価格帯のサンプリング、製品供給に関するチャネル確認、公開されている建設発表から把握できる限定された大規模展開の集計といった、選択的なボトムアップ確認も実施している。
モデルへの入力には、計画中および稼働中のデータセンター容量の追加、スイッチングおよびルーティングのアップグレード頻度、リーフスパイン設計の採用状況、イーサネット速度構成の変化、そして設置、サポート、ネットワーク管理に関連するサービスの割合が含まれる。一次調査の情報が小規模市場における情報の空白を示した場合、コロケーションキャビネットの成長、企業のクラウド移行時期、国境を越えたケーブル陸揚げ活動といった代替指標を用いてその空白を埋め、その後、各国のシェアをアフリカ全体の合計に再調整した。
予測は、近未来については単純な多変量回帰の視点を用いたシナリオ分析によって生成され、容量追加、クラウドワークロードのローカライゼーション、帯域幅移行率などの変数が先行指標として扱われた。最終的な予測前提は、専門家の合意範囲を用いて正規化されており、成長経路は年ごとに一貫性を保っている。
データ検証と更新サイクル
検証は、実際の建設サイクルとの整合性を保つために複数のチェックを通じて行われる。モデル化された支出を、容量拡張、公開プロジェクトのタイムライン、主要ネットワーキング区分の貿易フローの方向性といった独立した指標と比較し、特定の国や年について過大と思われる変動があれば調査する。
最終承認の前に、主要な前提の相互レビュー、価格設定と構成比の単位確認、前年パターンとの最終的な変動スキャンなど、段階を踏んでモデルを見直す。ハイパースケールの発表延期やデータローカライゼーションに関する大きな政策変更といった大きな出来事が発生した場合、アナリストは情報源に再度連絡し、関連する前提を更新する。レポートは毎年更新され、提供前に新たな見直しが完了することで、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceによるアフリカデータセンターネットワーキング市場規模と他の公表推計との比較
アフリカのデータセンターネットワーキングに関する公表されている市場価値は、各発行元がデータセンター内ネットワーキングとみなす範囲の境界線を異なる方法で設定しているため異なる場合があり、またアップグレードの時期や通貨換算についても異なる方法を用いることがある。その結果、2つの情報源が同じ拡張発表に対応していても、大きく異なって見えることがある。
容量追加、速度構成のアップグレード(25~40GbEから50~100GbEへの移行など)、ネットワーキングハードウェアの貿易フロー確認は、Mordor Intelligenceの推計をより広範な企業ネットワーキング支出ではなく、データセンターに展開された需要に結びつけておくための証拠として用いられている。差異は通常、対象範囲の選択(エッジおよびマイクロサイト、SDN制御、サービスアタッチ)、新規ホールに対する積極的展開時期対基本ケース展開時期、価格が安定した平均販売価格としてモデル化されているか高速化採用によってエスカレートされているかといった点から生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.38 B (2026) | |
| 地域コンサルティング会社A | USD 1.20 B (2024) | より早い基準年を使用し、エッジまたはマイクロデータセンターおよびサービス収益を除外する傾向があり、計上される展開数を減らし、拠点当たりの平均支出を低下させている。 |
| グローバルコンサルティング会社B | USD 3.41 B (2024) | アフリカをより広い地理的範囲と統合しており、データセンターキャンパスに関連するキャンパスネットワーキングを含める場合があり、これによりデータセンターネットワーク内に展開された機器を超えて数量が膨張する。 |
表内のばらつきは、主に境界線の選択とタイミングによって説明されるものであり、アフリカのデータセンターの勢いに対する見方の違いによるものではない。データセンター内ネットワーキング構成要素に対象を限定し、建設およびアップグレードの指標に対して検証を行うことで、最終的な数値は明確な需要要因と再現可能な確認手法にたどることができる。


レポートで回答される主要な質問
アフリカデータセンターネットワーキング市場の現在の規模はどのくらいか?
アフリカデータセンターネットワーキング市場規模は2026年にUSD 23億8,000万に達し、2031年までにUSD 44億1,000万に到達すると予測されている。
アフリカデータセンターネットワーキング市場で最大のシェアを持つセグメントはどれか?
主にイーサネットスイッチおよびルーターを含む製品が2025年に市場シェアの67.45%を獲得した。
最も速く成長している帯域幅カテゴリーはどれか?
100 GbEを超えるリンクは、AIおよびハイパースケールワークロードがより高いスループットを必要とするため、15.92%のCAGRで拡大している。
なぜ南アフリカが優位な地域なのか?
南アフリカは広範なサブシーケーブルの着陸地点、確立されたキャリアホテル、および支持的な政府政策により2025年収益の41.85%を占めている。
スキル不足はどのように成長に影響しているか?
高度なネットワークエンジニアの限られた可用性が展開コストを引き上げ、プロジェクトを遅延させ、予測CAGRから推定1.8%を差し引いている。
ホワイトボックスベンダーはアフリカでどのような機会を有しているか?
ホワイトボックススイッチは設備投資を最大70%削減でき、オープンソースオペレーティングシステムと整合しているため、価格に敏感な市場で魅力的である。
最終更新日:



