
Tamanho e Participação do Mercado de Manômetros de Pressão Aeroespacial
Visão Geral do Mercado
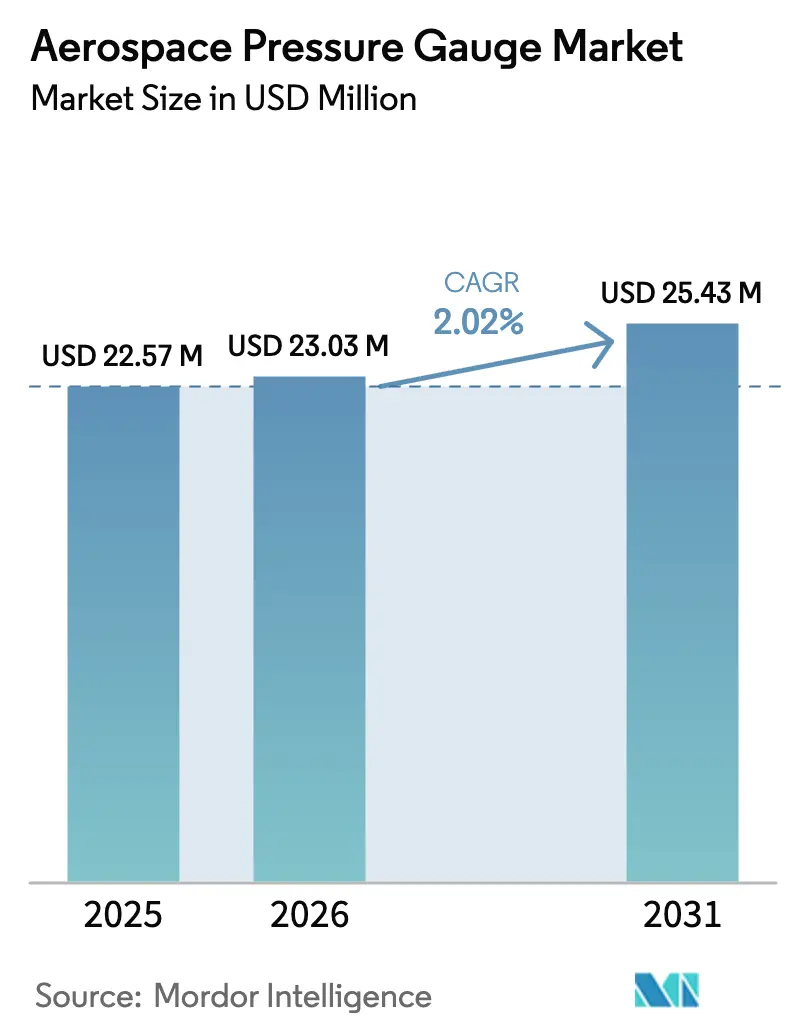
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 23.03 Milhões de dólares |
| Tamanho do Mercado (2031) | 25.43 Milhões de dólares |
| Growth Rate (2026 - 2031) | 2.02 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
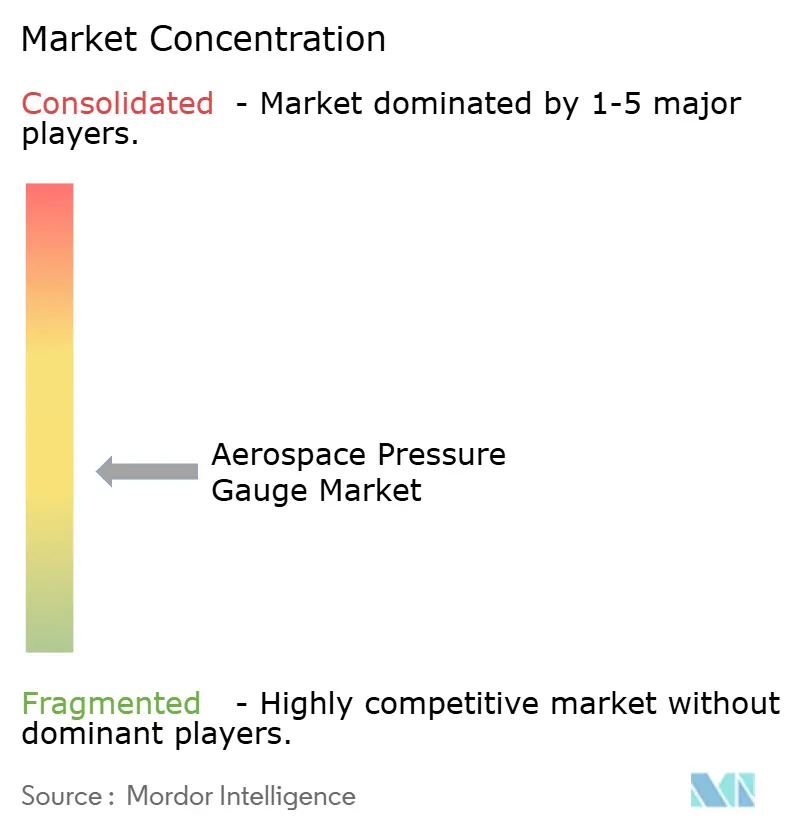
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Manômetros de Pressão Aeroespacial por Mordor Intelligence
O tamanho do mercado de manômetros de pressão aeroespacial em 2026 é estimado em USD 23,03 milhões, crescendo a partir do valor de 2025 de USD 22,57 milhões, com projeções para 2031 de USD 25,43 milhões, expandindo-se a um CAGR de 2,02% no período de 2026 a 2031. Retrofits digitais em cockpits legados, tolerâncias de sensor mais rigorosas em novas células de aeronaves e programas de renovação de frota em expansão estão moderando o perfil de crescimento, mas orientando continuamente a demanda para instrumentação miniaturizada habilitada por software. Os manômetros analógicos ainda dominam as bases instaladas, mas os fabricantes de aeronaves estão especificando interfaces digitais para integrações de manutenção preditiva, gerando oportunidades incrementais de receita em peças de reposição conectadas, serviços de dados e equipamentos de calibração. As expansões de capacidade da The Boeing Company, da Airbus e da COMAC estão encurtando os ciclos de projeto e comprimindo os cronogramas de entrega, aumentando a urgência por acordos de fornecimento de sensores plurianuais e bases de fabricação localizadas. Enquanto isso, a ênfase regulatória no monitoramento sem fio e na conformidade com a segurança cibernética está aumentando os custos de certificação, mas fortalecendo a demanda do mercado de pós-venda por variantes digitais qualificadas. Os fornecedores capazes de sincronizar a inovação em MEMS com as rampas de produção global e as regras de conteúdo nacional estão mais bem posicionados para capturar participação de mercado à medida que a composição das aeronaves se inclina para plataformas mais novas e com maior nível de instrumentação.
Principais Conclusões do Relatório
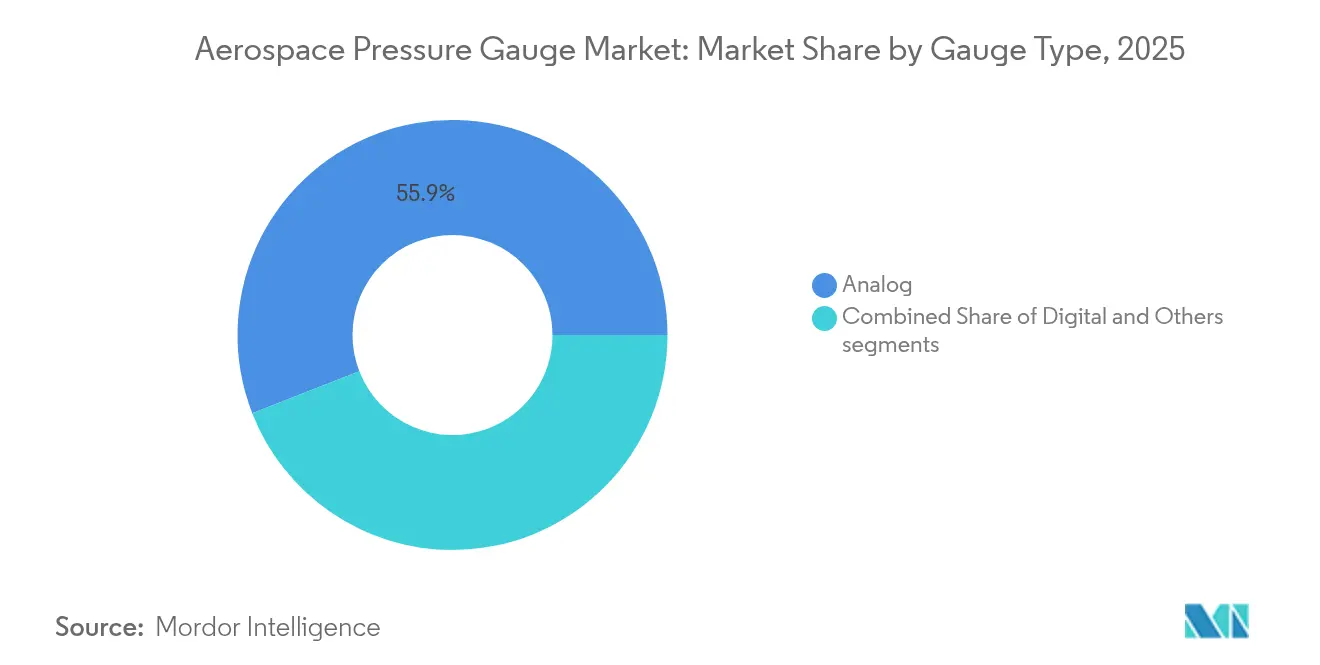
- Por tipo de manômetro, os instrumentos analógicos lideraram com uma participação de 55,92% em 2025, enquanto as variantes digitais estão projetadas para crescer a um CAGR de 3,12% até 2031.
- Por tecnologia de sensor de pressão, os dispositivos piezorresistivos representaram 47,25% da participação do mercado de manômetros de pressão aeroespacial em 2025, enquanto os projetos capacitivos estão avançando a um CAGR de 4,4% até 2031.
- Por aplicação, a aviação comercial e militar respondeu por 92,85% da receita de 2025; os sistemas não tripulados representaram a expansão mais rápida, com um CAGR de 4,05% impulsionado pelo crescimento das frotas de drones.
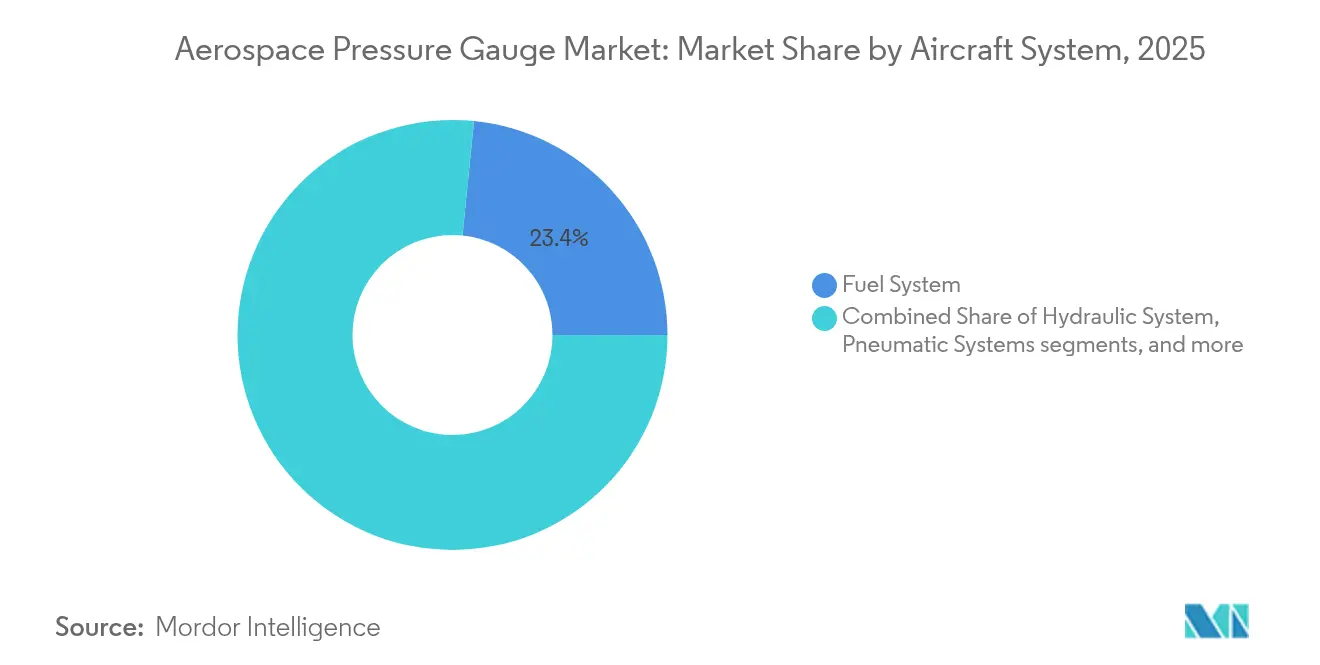
- Por sistema de aeronave, o monitoramento de combustível capturou 23,41% da demanda de 2025, enquanto o monitoramento de trem de pouso e pressão de pneus apresentou o ritmo mais acelerado, com um CAGR de 2,54% até 2031.
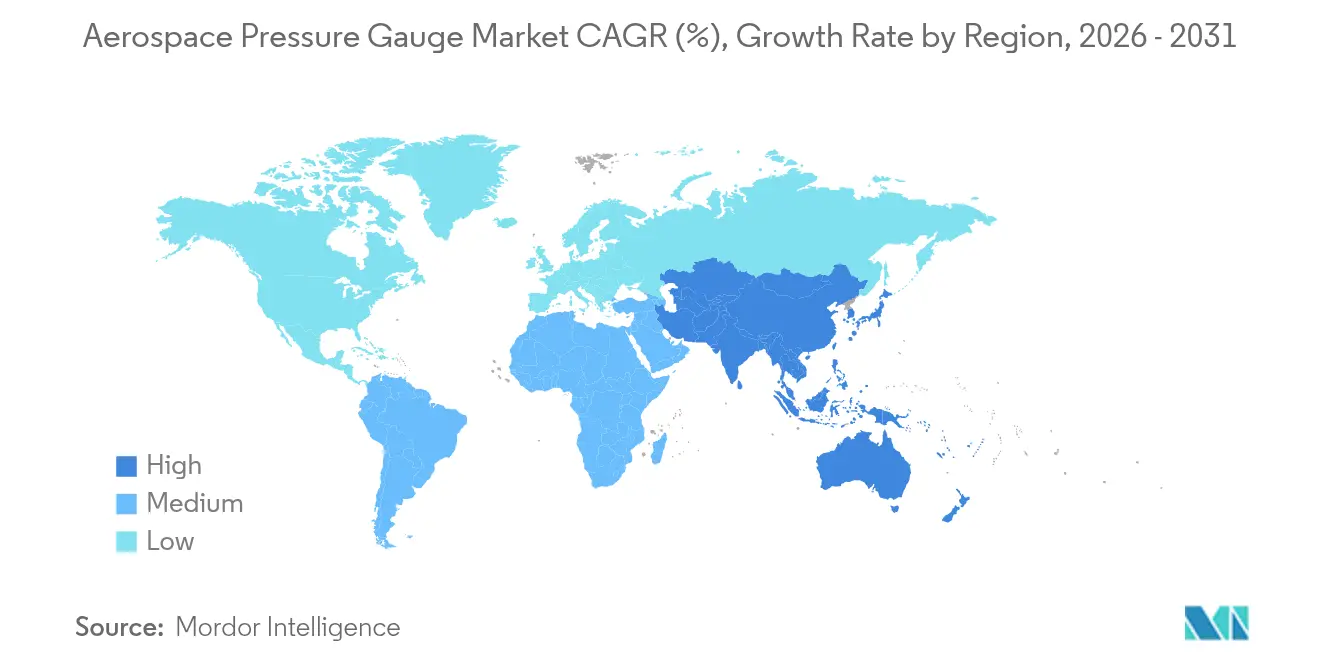
- Por geografia, a América do Norte reteve uma participação de 37,25% em 2025; a região Ásia-Pacífico está definida para crescer mais rapidamente, a um CAGR de 5,59%, impulsionada pelas taxas de produção do COMAC C919 e pelos programas de defesa indianos.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração nas iniciativas de modernização do cockpit digital | +0.4% | Global, liderado pela América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Crescente integração de sistemas de monitoramento de pressão sem fio em frotas comerciais | +0.3% | América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão da capacidade global de fabricação e montagem aeroespacial | +0.3% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤2 anos) |
| Mandatos de conformidade regulatória que impõem ciclos rigorosos de calibração e manutenção | +0.2% | Global, mais forte na América do Norte e na Europa | Longo prazo (≥4 anos) |
| Avanços tecnológicos em sensores de pressão miniaturizados baseados em MEMS | +0.3% | Global, centros de P&D na América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥4 anos) |
| Crescimento em sistemas aéreos não tripulados que exigem instrumentação compacta e de alta precisão | +0.2% | Global, adoção antecipada na América do Norte, Ásia-Pacífico e Oriente Médio | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração nas Iniciativas de Modernização do Cockpit Digital
Os fabricantes de aeronaves estão migrando de mostradores mecânicos para decks de voo integrados que consolidam dados de pressão em telas de vidro. O retrofit do Avianca A320neo pela Honeywell substituiu 14 manômetros analógicos por seis unidades digitais, reduzindo o peso do cockpit em 8 kg e habilitando o monitoramento de saúde por meio da plataforma de análise Skywise.[1]Honeywell, "Retrofit do Avianca A320neo," honeywell.com O B787 e o B777X exigem sensores digitais em sistemas de combustível, hidráulicos e ambientais, pressionando as organizações de manutenção, reparo e revisão (MRO) a manterem peças de reposição eletrônicas. Os jatos E2 da Embraer exigem precisão de sub-0,1% de escala completa entregue via barramento CAN, o que os tubos de Bourdon mecânicos não conseguem manter em amplas faixas térmicas. Os arrendadores estão financiando upgrades de aeronaves narrow-body em meia-vida para sustentar as taxas de arrendamento, acelerando a aposentadoria de aeronaves analógicas, mesmo naquelas com 10 anos de vida útil. A Circular Consultiva da FAA 25-11B agora agiliza a aprovação de instrumentação digital, reforçando ainda mais o ciclo de adoção.
Crescente Integração de Sistemas de Monitoramento de Pressão Sem Fio em Frotas Comerciais
O módulo Bluetooth Low Energy da Teledyne, lançado em 2024, eliminou 200 m de fiação por aeronave e reduziu o trabalho de instalação em 40 horas. A economia de peso de aproximadamente 12 kg por narrow-body se traduz em reduções no consumo de combustível e menores encargos de carbono. O Airbus Skywise agrega dados de sensores em tempo real de mais de 10.000 aeronaves, e alertas precoces de anomalias evitaram três desligamentos em voo em uma frota asiática de A330 em 2024.[2]Airbus, "Monitoramento de Saúde Skywise," airbus.com A EASA exige conformidade com emissões DO-160G e modos à prova de falhas para links sem fio, o que pode adicionar até nove meses à certificação, mas garante confiabilidade. Os operadores priorizam módulos de pressão de pneus que reduzem as verificações em solo em até 20 minutos e diminuem os incidentes de separação de banda de rodagem.
Expansão da Capacidade Global de Fabricação e Montagem Aeroespacial
A Boeing aumentou a produção do B737 MAX para 38 unidades por mês no final de 2024, e a linha B787 na Carolina do Sul agora produz dez células por mês. A Airbus adicionou uma linha do A320 em Mobile, Alabama, e elevou o rendimento de Tianjin para seis por mês, elevando a taxa da família para 65. A COMAC entregou 39 jatos C919 em 2024 e pretende atingir 150 por ano até 2028, impulsionando a demanda doméstica por sensores localizados sob a política "Fabricado na China 2025". A joint venture Tata-Airbus da Índia iniciou a montagem do C295, com cada célula exigindo aproximadamente 50 transdutores de pressão. Essas rampas comprimem os prazos de entrega para peças piezorresistivas de grau aeroespacial além de 52 semanas, forçando os OEMs a celebrarem contratos de fornecimento plurianuais.
Mandatos de Conformidade Regulatória que Impõem Ciclos Rigorosos de Calibração e Manutenção
A AC 43-13-1B da FAA exige calibração anual com rastreabilidade ao NIST para instrumentos de pressão críticos, sustentando vendas recorrentes no mercado de pós-venda. A Parte-M da EASA obriga os operadores a manterem registros durante toda a vida útil e a substituírem sensores que desviem da tolerância. A Ordem Técnica 33B-1-1 da Força Aérea dos EUA reduz o intervalo para seis meses para motores de caças, amplificando a demanda por substitutos certificados. Os padrões de segurança cibernética DO-326A e ED-202A acrescentam custos de validação de software e exigem funcionalidade de inicialização segura, o que pode aumentar os orçamentos de certificação em até USD 300.000 por família de sensores. Os operadores encaram a conformidade como inegociável, dado que uma única falha de sensor de pressão pode imobilizar uma aeronave e custar às companhias aéreas entre USD 50.000 e USD 150.000 por dia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limitações de desempenho associadas à confiabilidade de manômetros mecânicos | -0.3% | Global, frotas legadas na América do Norte, Europa e mercados emergentes | Curto prazo (≤2 anos) |
| Elevados custos de certificação e aprovação regulatória para tecnologias avançadas de sensores | -0.2% | Global, mais agudo na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Desafios de fornecimento de materiais que afetam a disponibilidade de componentes de sensores de alta qualidade | -0.2% | Global, fornecimento concentrado na América do Norte e Ásia-Pacífico | Curto prazo (≤2 anos) |
| Requisitos de conformidade com segurança cibernética que atrasam a implantação de sistemas de manômetros conectados | -0.1% | Global, foco regulatório na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Limitações de Desempenho Associadas à Confiabilidade de Manômetros Mecânicos
Os manômetros analógicos de tubo de Bourdon derivam de 0,5% a 1,0% por ano e contribuíram para 18% dos eventos de manutenção não programada em turboélices regionais em 2024. A sensibilidade à temperatura pode causar erros superiores a 3% na altitude de cruzeiro, enquanto os sensores digitais compensam algoritmicamente. Os retrofits completos custam entre USD 15.000 e USD 25.000 por aeronave, desestimulando os operadores de ativos mais antigos. As unidades mecânicas também exigem inspeções a cada 500 horas, em comparação com 2.000 horas para os equivalentes digitais, o que aumenta as despesas do ciclo de vida em aproximadamente 40%. Os operadores ponderam as deficiências conhecidas em relação ao desembolso de capital, desacelerando o ritmo de atualização de toda a frota.
Elevados Custos de Certificação e Aprovação Regulatória para Tecnologias Avançadas de Sensores
A aprovação TSO da FAA pode exceder USD 800.000 após o cumprimento dos regimes de testes DO-178C, DO-160G e DO-326A. As normas da EASA acrescentam até USD 300.000 e nove meses de verificação em laboratório duplo. Fornecedores de médio porte, como a Kulite, relatam que os custos de certificação equivalentes a 12% de sua receita limitam seu pipeline de produtos. As auditorias anuais de segurança cibernética aumentam os custos recorrentes, levando 40% dos fornecedores pesquisados a atrasarem os lançamentos por mais de um ano.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Manômetro:
Variantes Digitais Ganham com Mandatos de IntegraçãoOs instrumentos analógicos representaram 55,92% da participação do mercado de manômetros de pressão aeroespacial em 2025, refletindo sua presença legada nas aeronaves narrow-body mais antigas e nos turboélices. Os manômetros digitais, apoiados pelas políticas de fabricantes de aeronaves sobre aviônica integrada, estão previstos para crescer a uma taxa de 3,12% ao ano até 2031, deslocando progressivamente as unidades mecânicas nos canais de instalação original e de retrofit.
As arquiteturas digitais simplificam a fiação, habilitam o diagnóstico remoto e atendem às novas regras de segurança cibernética, tornando o custo total de propriedade favorável a elas ao entregar um retorno sobre o investimento em três anos por meio da redução do trabalho de calibração e de menos intervenções não programadas. O crescimento da participação de mercado dos manômetros de pressão digitais é previsto com o auxílio dos incentivos da FAA para displays baseados em software. O analógico permanece relevante em programas militares que ainda especificam backups mecânicos, mas seu conjunto de receitas diminui continuamente à medida que as frotas se modernizam.


Por Aplicação:
Domínio da Aviação Mascara o Potencial do Segmento EspacialA aviação representou 92,85% da receita de 2025, com o transporte aéreo comercial liderando a demanda por unidades à medida que a Airbus e a Boeing aumentam a produção de aeronaves de corredor único. A aviação militar e executiva adiciona volume por meio de programas de modernização que incorporam sensores digitais para manutenção baseada em condição. O tamanho do mercado de manômetros de pressão aeroespacial em aplicações de aviação deve crescer a um CAGR de 4,05% até 2031.
As plataformas de espaçonaves e satélites, embora menores em valor monetário, apresentam crescimento acima da média à medida que as missões lunares Artemis, as constelações de órbita baixa terrestre (LEO) e os projetos de exploração da JAXA adotam manômetros endurecidos à radiação. Os sensores capacitivos redundantes nas cápsulas SpaceX Dragon estabelecem novos referenciais de desempenho e orientam as especificações para futuras estações orbitais. Embora o espaço represente menos de 7% das vendas atuais, suas margens mais elevadas e os transbordamentos tecnológicos fornecem aos fornecedores um incentivo estratégico para investir.
Por Sistema de Aeronave:
Monitoramento de Combustível Lidera, Trem de Pouso AceleraOs sistemas de combustível retiveram 23,41% da demanda em 2025 porque os regulamentos exigem medição dupla redundante em tanques e linhas de alimentação. Os circuitos hidráulicos e de pressão de cabine seguem, cada um tornando-se mais intensivo em sensores à medida que as arquiteturas fly-by-wire e sem sangria se expandem. A participação do mercado de manômetros de pressão aeroespacial para sistemas de monitoramento de trem de pouso e pressão de pneus está crescendo na taxa mais rápida, com um CAGR de 2,54% até 2031, impulsionado pelas aprovações de TPMS sem fio da EASA e da FAA.
Os módulos de trem de pouso economizam aos operadores até 20 minutos por ciclo de rotação e reduzem eventos não programados relacionados à subinflação, justificando a rápida adoção pelas companhias aéreas. Os sensores de SiC de alta temperatura estão conquistando posições em motores e APUs anteriormente reservadas para unidades mecânicas montadas remotamente, reduzindo o peso e simplificando a manutenção. Ao longo do período de previsão, os sistemas sem fio continuarão a redistribuir valor para as operações terrestres conectadas, ferramentas e análise de dados.
Por Tecnologia de Sensor de Pressão:
Maturidade Piezorresistiva, Impulso CapacitivoOs dispositivos piezorresistivos detinham uma participação de 47,25% em 2025, valorizados pela linearidade e qualificações históricas em faixas de pressão de até 15.000 psi. As peças de MEMS capacitivas, no entanto, estão crescendo a uma taxa de 4,4% ao ano devido ao seu desempenho superior de deriva e características de baixa potência, que são atraentes para casos de uso sem fio e alimentados por bateria.
Os ganhos de participação capacitiva são mais visíveis nos módulos de pressão de cabine e TPMS, onde o consumo de mili-watts estende a vida útil do sensor dentro de invólucros selados. As unidades piezorresistivas permanecem indispensáveis para circuitos hidráulicos de alta pressão e linhas de propelente criogênico. Os projetos piezoelétricos permanecem de nicho, mas comandam preços premium em aplicações de mapeamento de pressão de palhetas de turbinas e de combustão.
Análise Geográfica
Mercado de Manômetros de Pressão Aeroespacial da América do Norte
A América do Norte liderou com 37,25% da receita em 2025, apoiada pelos centros de produção da Boeing, pela linha da Airbus no Alabama e por uma densa rede de fornecedores de Nível 1. A proximidade com a FAA e a RTCA acelera a certificação, concedendo aos fornecedores domésticos acesso antecipado a novos padrões e slots de programas. Projetos de defesa dos EUA, como o tanque KC-46 e o bombardeiro B-21, sustentam a demanda por sensores qualificados para choques de 40 G e com tempo médio entre falhas (MTBF) de 10.000 horas. O Canadá contribui por meio de atualizações da Bombardier, enquanto a capacidade de submontagem de baixo custo do México apoia o crescimento local.
Mercado de Manômetros de Pressão Aeroespacial da Ásia-Pacífico
A Ásia-Pacífico é o cluster de crescimento mais rápido, com um CAGR de 5,59%, impulsionado pela expansão da produção do C919 da COMAC, pela linha de transporte C295 da Índia e pela expansão acelerada de frotas em companhias aéreas de baixo custo. O mandato de 70% de conteúdo doméstico da China catalisa joint ventures como a planta de Luoyang da Safran-AVIC Jonhon para saída piezorresistiva. Os programas Tejas e HTT-40 da Índia intensificam a demanda por componentes nacionais; enquanto isso, a JAXA do Japão impulsiona o desenvolvimento de sensores criogênicos e endurecidos contra radiação. A Coreia do Sul e as nações do Sudeste Asiático adicionam volume incremental por meio de projetos-piloto de mobilidade aérea urbana (UAM).
Mercado de Manômetros de Pressão Aeroespacial da EMEA e América do Sul
A Europa mantém uma participação robusta, ancorada pelas montagens da Airbus em Toulouse, Hamburgo e Sevilha, bem como por fornecedores como Safran e Parker Meggitt. Os rigorosos requisitos da Parte 21 da EASA prolongam o tempo de entrada no mercado, mas garantem padrões de alta qualidade que favorecem os players estabelecidos. Temas de sustentabilidade, incluindo o demonstrador de hidrogênio ZEROe da Airbus, estimulam solicitações de manômetros capazes de operar a -253 °C. O Oriente Médio está aproveitando o crescimento dos centros de MRO em Dubai e Abu Dhabi. Em contraste, a África e a América do Sul permanecem comparativamente pequenas devido à fabricação limitada de sensores de alta confiabilidade.

Panorama regulatório
Os manômetros de pressão aeroespaciais são moldados por requisitos sobrepostos de aeronavegabilidade, meio ambiente e sistemas de qualidade, que aumentam os encargos de qualificação e auditoria tanto para peças de linefit quanto de reposição. O International Aerospace Quality Group (IAQG) utiliza a norma AS9100 como padrão básico de gestão da qualidade em programas de aviação, espaço e defesa para alinhar as práticas dos fornecedores às obrigações de aeronavegabilidade.
As expectativas em nível de produto também fazem referência a normas de manômetros estabelecidas nos principais mercados, incluindo a ASME B40.100 nos Estados Unidos e a EN 837-1 na Europa para manômetros de tubo Bourdon. Para válvulas de enchimento de pneus de aeronaves que incorporam um manômetro de pressão de enchimento, é feita referência à ARP5543A, e, para instrumentação conectada, as normas DO-160G e DO-326A/ED-202A, em programas de modernização de cabines e monitoramento sem fio, fundamentam os regimes de teste de software e ambiental.
Análise da cadeia de valor
A cadeia de valor começa com elementos de detecção, como chips MEMS e ASICs, metais de alto grau e elastômeros, avançando para o design de sensores, embalagem, calibração e qualificação sob a AS9100. Fornecedores em camadas, de fabricantes de componentes de Nível 2 e 3 a integradores de Nível 1, entregam manômetros, transdutores e módulos de pressão a fabricantes de aeronaves e motores (OEMs), aviônicos e integradores de sistemas.
No nível de sistema de aeronave, os dados de pressão dão suporte a arquiteturas de dados aéreos, combustível, hidráulica, sistemas de controle ambiental (ECS), trem de aterrissagem e monitoramento de motores, ligando o desempenho dos sensores aos fluxos de trabalho de monitoramento de sistemas e manutenção subsequentes.
Cenário Competitivo
A intensidade competitiva é moderada. Honeywell International Inc., TE Connectivity plc, Ahlers Aerospace, Inc., UMA, Inc. e Parker Meggitt (Parker-Hannifin Corporation) detêm coletivamente uma participação de mercado proeminente, deixando espaço para inovadores de nicho. A Honeywell expandiu sua instalação de MEMS no Arizona em 30% em 2025 para atender à demanda pelas aeronaves B737 MAX e A320neo, utilizando a colagem automática de pastilhas para reduzir os custos unitários em 15%. A aquisição da Crank Software pela AMETEK incorpora interfaces gráficas sofisticadas aos pacotes de sensores, elevando as propostas de valor para programas de cockpit de vidro.
A TE Connectivity avança em projetos capacitivos de baixa potência, como o MS5837-02BA, para VANTs, capitalizando em aeronaves leves de mobilidade aérea urbana. A joint venture da Safran com a AVIC Jonhon atende às regras de conteúdo chinesas, concedendo acesso local ao C919. O contrato de USD 120 milhões da Parker Meggitt para o Next Generation Air Dominance (NGAD) demonstra a alavancagem dos players estabelecidos em nichos de defesa que exigem dispositivos classificados em 5.000 psi e 50G.
Existe espaço em branco em TPMS sem fio e sondas de espaço profundo, onde menos de cinco fornecedores qualificados operam. Os depósitos de patentes ressaltam a corrida à inovação: a Honeywell registrou 14 pedidos de sensor de pressão em 2024, cobrindo fabricação e algoritmos preditivos, enquanto as patentes da TE Connectivity concentram-se em telemetria de ultrabaixa potência. A conformidade com a segurança cibernética está emergindo como um fator decisivo, à medida que as companhias aéreas insistem nas credenciais DO-326A para componentes de cockpit conectados.
Líderes do Setor de Manômetros de Pressão Aeroespacial
Honeywell International Inc.
UMA, Inc.
TE Connectivity plc
Ahlers Aerospace, Inc.
Parker Meggitt (Parker-Hannifin Corporation)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Manômetros de Pressão Aeroespacial
- UMA, Inc.
- Ahlers Aerospace, Inc.
- L3Harris Technologies, Inc.
- Davtron Inc.
- Honeywell International Inc.
- Parker Meggitt (Parker-Hannifin Corporation)
- TE Connectivity plc
- Baker Hughes Company
- CIRCOR International, Inc.
- Newbow Aerospace Ltd.
- PCB Piezotronics, Inc.
- Tronair Inc.
- WIKA Instrument, LP

Oportunidades de mercado e perspectivas futuras
As oportunidades são mais fortes onde o setor avança para a detecção habilitada por dados e a manutenção baseada em condição, incluindo monitoramento sem fio de pressão de pneus e arquiteturas de manômetros de enchimento de rodas. A busca por sensores sem fio qualificados que atendam à DO-160G e à validação de cibersegurança apoia a diferenciação em kits de retrofit e peças de reposição, além de ajudar os fornecedores a gerenciar prazos de entrega mais longos impulsionados pelos ciclos de produção dos OEMs.
Um ponto de evidência é o acordo global de distribuição firmado em abril de 2026 entre a Boeing Distribution e a Honeywell Sensing Solutions, que amplia o acesso ao mercado de reposição dos produtos de sensoriamento da Honeywell. Em 2026, a demonstração pela TE Connectivity e pela Measurement Specialties de sensores de alta precisão isolados por meio a partir de escala também indica demanda por soluções de sensoriamento calibradas e confiáveis em aplicações aeroespaciais.
Recent Industry Developments in Mercado de Manômetros de Pressão Aeroespacial
- Junho de 2026: TE Connectivity / Measurement Specialties: a Mouser Electronics passou a estocar a série de sensores de pressão isolados por meio de alta precisão 8XH. Esse estoque indica demanda contínua por sensores de alta precisão em aplicações industriais e de OEM. Isso apoia variantes calibradas e isoladas por meio que reduzem a necessidade de calibração em campo.
- Abril de 2026: Honeywell Sensing Solutions / Boeing Distribution: acordo global de distribuição para fornecer acesso ao mercado de reposição de produtos de sensoriamento aeroespacial e de defesa da Honeywell, incluindo interruptores de pressão e sensores de nível de óleo. O acordo amplia o acesso ao mercado de reposição em frotas. Também fortalece a resiliência da cadeia de suprimentos e a capacidade de manutenção de componentes de sensoriamento de pressão.
- Julho de 2025: TE Connectivity (Measurement Specialties): pré-licitação do NASA Shared Services Center para scanners de pressão da TE Connectivity destinados ao NASA Glenn Research Center. A licitação sinaliza uma demanda mínima viável do governo para plataformas de scanners de pressão. Também cria uma oportunidade de pipeline para a TE Connectivity vinculada aos gastos de projetos da NASA.


Mercado de Manômetros de Pressão Aeroespacial Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor dos manômetros de pressão utilizados em plataformas aeroespaciais e sistemas relacionados, nos quais a pressão precisa ser medida e exibida para operações seguras e manutenção, em aplicações comerciais, de defesa e espaciais.
Exclusões de escopo: excluímos manômetros de pressão industriais gerais não qualificados para uso aeroespacial e quaisquer elementos de detecção de pressão contabilizados apenas como sensores independentes, sem função de manômetro.
Visão geral da segmentação
- Por Tipo de Manômetro
- Analógico
- Digital
- Outros
- Por Aplicação
- Aviação
- Aviação Comercial
- Aviação Militar
- Aviação Geral
- Sistemas Aéreos Não Tripulados
- Espaço
- Satélite
- Espaçonave
- Aviação
- Por Sistema de Aeronave
- Sistema de Combustível
- Sistema Hidráulico
- Pressão de Cabine e ECS
- Sistema de Monitoramento de Motor e APU
- Sistema de Monitoramento de Trem de Pouso e Pressão de Pneus
- Aviônica/Pitot-Estático
- Sistemas Pneumáticos
- Por Tecnologia de Sensor de Pressão
- Piezorresistivo
- Capacitivo
- Piezoelétrico
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando onde os manômetros de pressão aeroespaciais se posicionam em aeronaves e equipamentos espaciais, e depois vinculando a demanda à produção de aeronaves e à atividade das frotas. Fontes públicas foram usadas para ancorar sinais básicos de demanda, como informações de aeronavegabilidade e frotas da FAA e da EASA, estatísticas de tráfego e operações da ICAO, publicações de programas técnicos da NASA e divulgações de aquisições de defesa, quando disponíveis.
Para verificar a direção da adoção e dos preços, também consultamos normas e órgãos técnicos, como publicações da SAE, além de registros corporativos, apresentações a investidores, sites de associações e cobertura de imprensa aeronáutica confiável sobre programas de aeronaves e tendências de manutenção. Assinaturas pagas selecionadas para dados financeiros de empresas, bancos de dados de patentes, rastreamento de frotas de aeronaves e motores e dados no nível de embarque de importação e exportação foram utilizadas quando os relatórios públicos não eram suficientemente específicos para mapear preços e volumes unitários.
Esses exemplos não são exaustivos, e muitas outras fontes também foram verificadas para coletar, validar e esclarecer os insumos finais.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em confirmar o que é contabilizado como manômetro em relação a sensor, como os ciclos de substituição se comportam em diferentes sistemas de aeronaves e como a adoção digital altera os preços de venda típicos. Conversamos com fornecedores de componentes, participantes focados em calibração e MRO, e equipes de compras e engenharia aeroespacial nas principais regiões operacionais, para que as premissas usadas no modelo pudessem ser testadas sob pressão antes da finalização do universo de demanda.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 22% | APAC: 44% |
| Nível médio: 46% | Líderes funcionais/de unidade: 19% | EMEA: 37% |
| Participantes menores: 22% | Gerentes: 59% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a produção de aeronaves, o tamanho da frota e a intensidade de manutenção são usados para reconstruir o universo de demanda endereçável por manômetros, e esses volumes são então traduzidos em valor usando faixas de preço típicas por tipo de manômetro e caso de uso. Os totais são então cruzados com aproximações bottom-up seletivas, como a consolidação de receitas de fornecedores amostrados, usando verificações de canal sobre a demanda de reposição e validando as premissas implícitas de unidades por plataforma.
Os principais insumos utilizados incluem entregas de aeronaves e carteiras de pedidos em espera, frota ativa e tendências de utilização, a participação de manômetros usados em sistemas de combustível e hidráulica em comparação com outros sistemas, mudanças no mix analógico versus digital, e os intervalos típicos de calibração ou substituição observados nos fluxos de trabalho de MRO. A previsão é construída usando análise de cenários, em que as premissas do caso-base sobre produção e utilização de aeronaves são ajustadas com base em feedback de especialistas sobre o momento dos programas e o comportamento de retrofit ou substituição. Quando os dados bottom-up estão incompletos, as lacunas são tratadas aplicando fatores conservadores de penetração e substituição, que foram reverificados durante as entrevistas, antes de os totais finais serem definidos.
Validação de dados e ciclo de atualização
A validação é feita em camadas, para que os números finais não sejam determinados por uma única série de dados. Comparamos os resultados do modelo com sinais independentes, como mudanças na frota, ritmo de entregas e direção observada dos preços, e quaisquer variações abruptas são revisadas até que os fatores determinantes correspondam ao comportamento real do mercado. É realizada uma segunda revisão por analista quanto à lógica, à consistência de unidades e às consolidações regionais, seguida de uma verificação final de variância em relação às tendências históricas.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças significativas nas taxas de produção ou alterações nos ciclos de manutenção. Antes da entrega, é realizada uma nova revisão para que os clientes recebam uma visão atualizada, utilizando as informações públicas disponíveis mais recentes e insumos de especialistas confirmados.
Dimensionamento do mercado de manômetros de pressão aeroespaciais da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para manômetros de pressão aeroespaciais podem parecer diferentes porque os autores nem sempre contabilizam o mesmo conjunto de equipamentos, os mesmos usos em aviação e espaço, ou o mesmo momento para conversão de preços e moeda. As diferenças também surgem de como a demanda de reposição é tratada, já que os volumes impulsionados por MRO podem ser maiores que os volumes de novas construções em determinados anos.
A principal lacuna vem de saber se os indicadores de pressão de cabine são agrupados com sensores e transmissores de pressão independentes, e a Mordor Intelligence contabiliza apenas produtos manômetro em que a função de manômetro está explicitamente presente, o que geralmente reduz os totais quando cestas de instrumentação mais amplas são usadas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 22,57 milhões de USD (2025) | |
| Boletim de Componentes Aeronáuticos A | 31,40 milhões de USD (2025) | Utiliza uma definição mais ampla, que mescla manômetros com sensores de pressão e instrumentação de cabine relacionada, e aplica um aumento de preço médio de venda digital mais alto, sem separar a demanda de retrofit da demanda de linefit. |
| Consultoria Global B | 18,90 milhões de USD (2026) | Depende fortemente apenas da produção de novas aeronaves, com margem limitada para ciclos de reposição de MRO e demanda impulsionada por calibração, o que reduz os volumes unitários implícitos em frotas maduras. |
A dispersão na tabela é explicada principalmente por escopo e fatores de demanda, não por diferenças aritméticas. Ao manter o conjunto de produtos contabilizados consistente e vincular a demanda tanto à produção de aeronaves quanto ao comportamento de manutenção em serviço, nossa estimativa permanece rastreável a variáveis claras e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de manômetros de pressão aeroespacial?
O tamanho do mercado de manômetros de pressão aeroespacial é de USD 23,03 milhões em 2026 e está previsto para atingir USD 25,43 milhões até 2031, crescendo a um CAGR de 2,02%.
Qual tipo de manômetro detém a maior participação?
Os instrumentos analógicos detêm 55,92% da receita de 2025, embora as unidades digitais estejam crescendo mais rapidamente, a um CAGR de 3,12%.
Qual região está expandindo mais rapidamente?
A Ásia-Pacífico é a região de crescimento mais rápido, projetada a um CAGR de 5,59% até 2031 devido ao C919 da COMAC e aos programas de defesa indianos.
Qual tecnologia está ganhando terreno sobre os sensores piezorresistivos?
Os sensores de MEMS capacitivos estão avançando a um CAGR de 4,4% devido à estabilidade de temperatura superior e ao menor consumo de energia.
Como os módulos de TPMS sem fio estão afetando as operações das companhias aéreas?
Os sistemas certificados de pressão de pneus sem fio reduzem o tempo de inspeção em solo em até 20 minutos por ciclo de rotação e diminuem os eventos de manutenção não programada.
Qual é o principal obstáculo para novos entrantes no mercado de sensores?
Os altos custos de certificação, frequentemente excedendo USD 800.000 por variante, e os longos prazos de aprovação criam barreiras significativas para os recém-chegados.
Página atualizada pela última vez em:



