
Tamaño y Participación del Mercado de Productos Medicinales de Terapia Avanzada
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 48.41 Mil millones de dólares |
| Tamaño del Mercado (2032) | 100.19 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.66 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Productos Medicinales de Terapia Avanzada por Mordor Intelligence
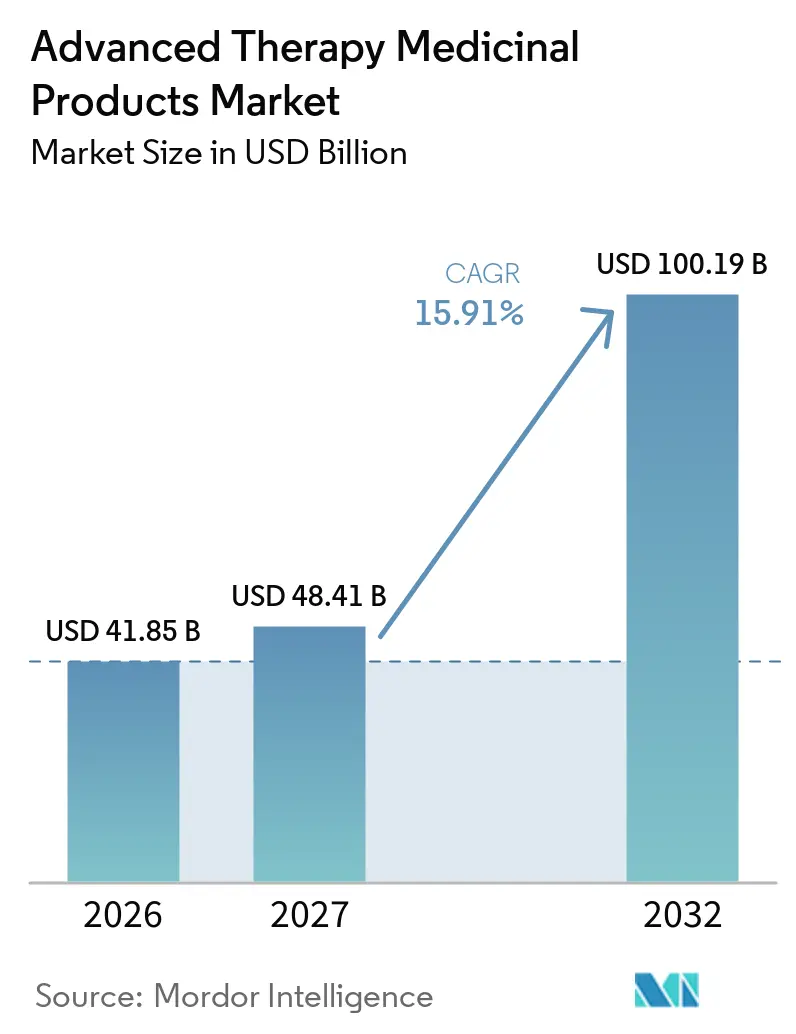
El tamaño del Mercado de Productos Medicinales de Terapia Avanzada fue valorado en 41,85 mil millones de USD en 2026 y se estima que crecerá desde 48,41 mil millones de USD en 2027 hasta alcanzar 100,19 mil millones de USD en 2032, a una CAGR del 15,66% durante el período de pronóstico (2027-2032).
Las crecientes designaciones regulatorias de vía rápida, el aumento de la inversión de capital de riesgo y el sólido éxito clínico en los programas de oncología con CAR-T están acelerando el despliegue de modalidades. Las restricciones en el suministro de vectores virales y la innovación en reembolsos están configurando las estrategias competitivas, mientras que las plataformas alogénicas listas para usar prometen reducir los tiempos de fabricación y ampliar el acceso global. Los fabricantes por contrato están ampliando plantas modulares para reducir a la mitad los tiempos de respuesta autólogos, y las agencias sanitarias de Asia-Pacífico están acortando los ciclos de revisión para atraer a los patrocinadores de proyectos en cartera hacia ensayos locales.
Conclusiones Clave del Informe
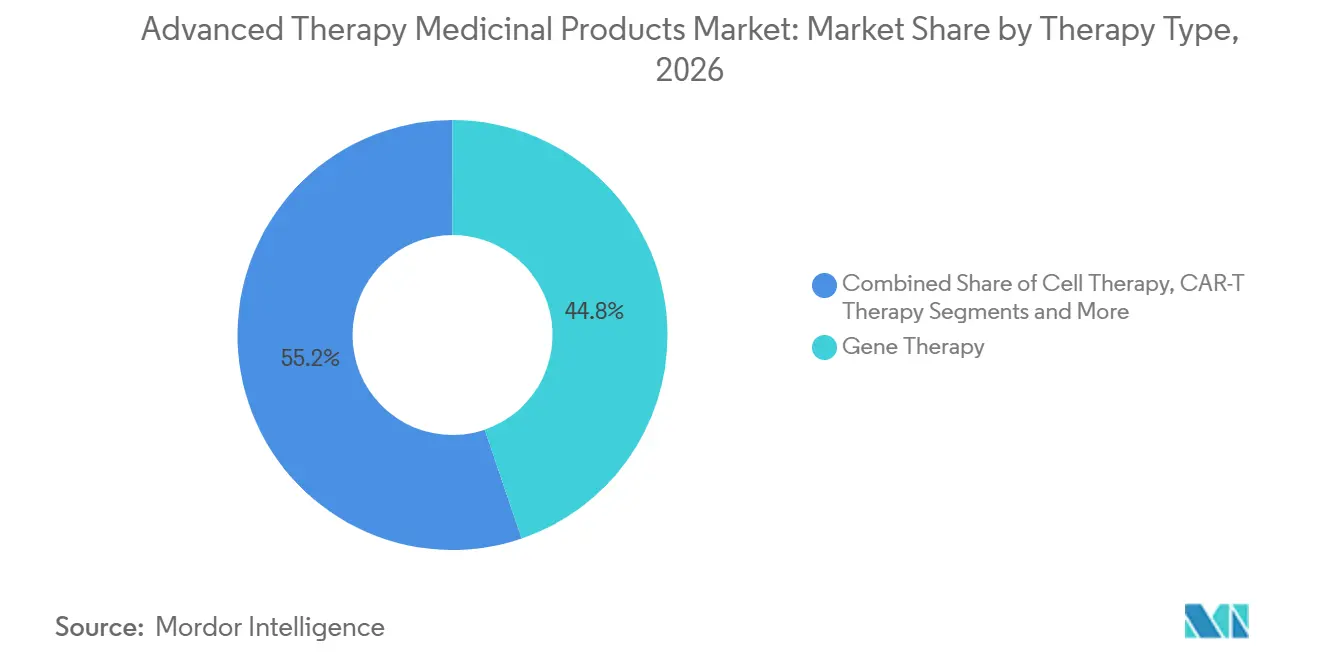
- Por tipo de terapia, la terapia génica representó el 44,79% de la participación del mercado de productos medicinales de terapia avanzada en 2026, mientras que se prevé que la terapia CAR-T avance a una CAGR del 20,01% hasta 2032.
- Por fuente celular, las plataformas autólogas contribuyeron con el 61,73% de los ingresos de 2026, mientras que se proyecta que los constructos alogénicos aumenten a una CAGR del 17,53% hasta 2032.
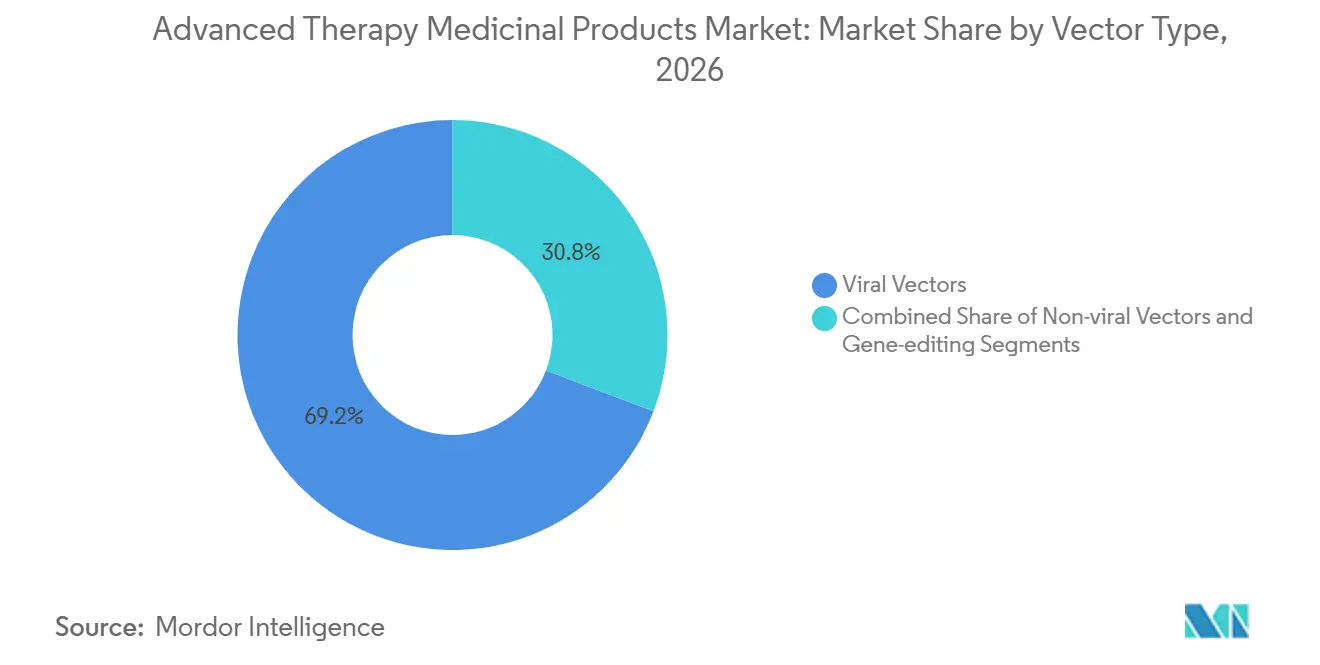
- Por tipo de vector, los vectores virales captaron el 69,23% del gasto de 2026, pero se prevé que los sistemas de edición génica se expandan a una CAGR del 18,57% hasta 2032.
- Por aplicación, la oncología representó el 55,43% de la demanda en 2026, aunque se espera que los trastornos genéticos raros crezcan a una CAGR del 19,45% entre 2027 y 2032.
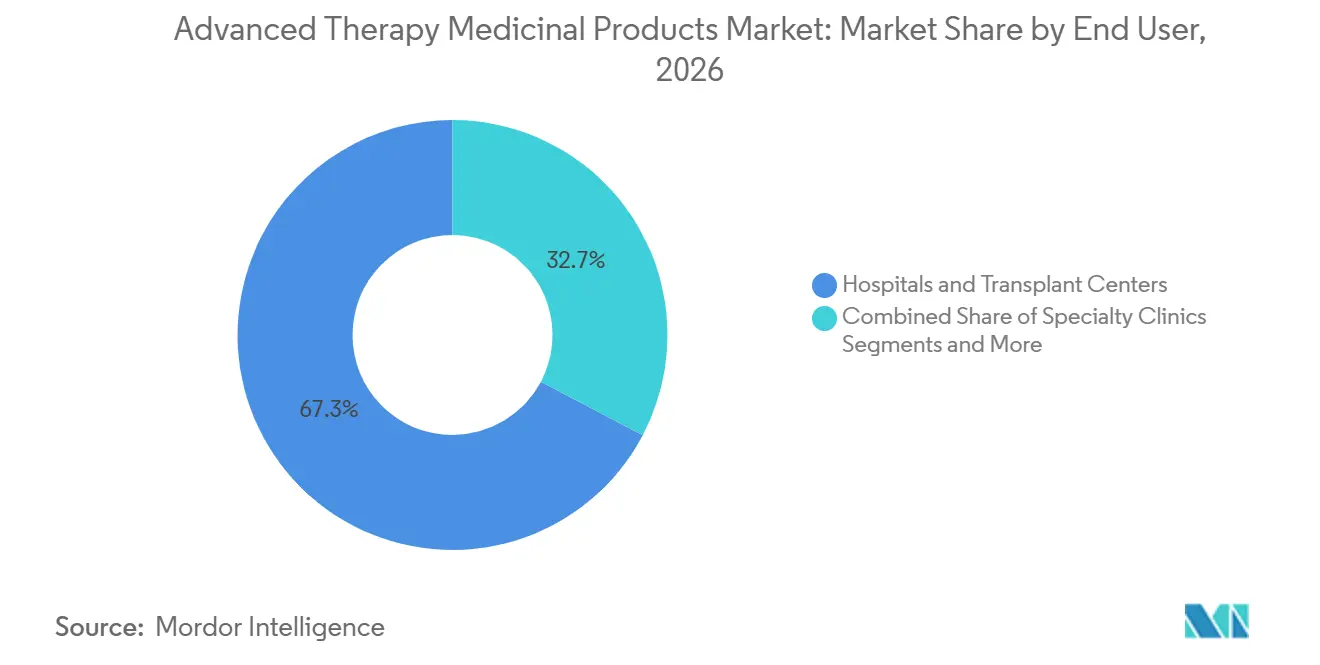
- Por usuario final, los hospitales y centros de trasplante generaron el 67,28% de los gastos de 2026, mientras que se anticipa que las organizaciones de fabricación por contrato aumenten a una CAGR del 18,26% hasta 2032.
- Por plataforma de fabricación, los sistemas modificados ex vivo representaron el 49,84% del valor de producción de 2026, mientras que se proyecta que las instalaciones de punto de atención avancen a una CAGR del 16,78% hasta 2032.
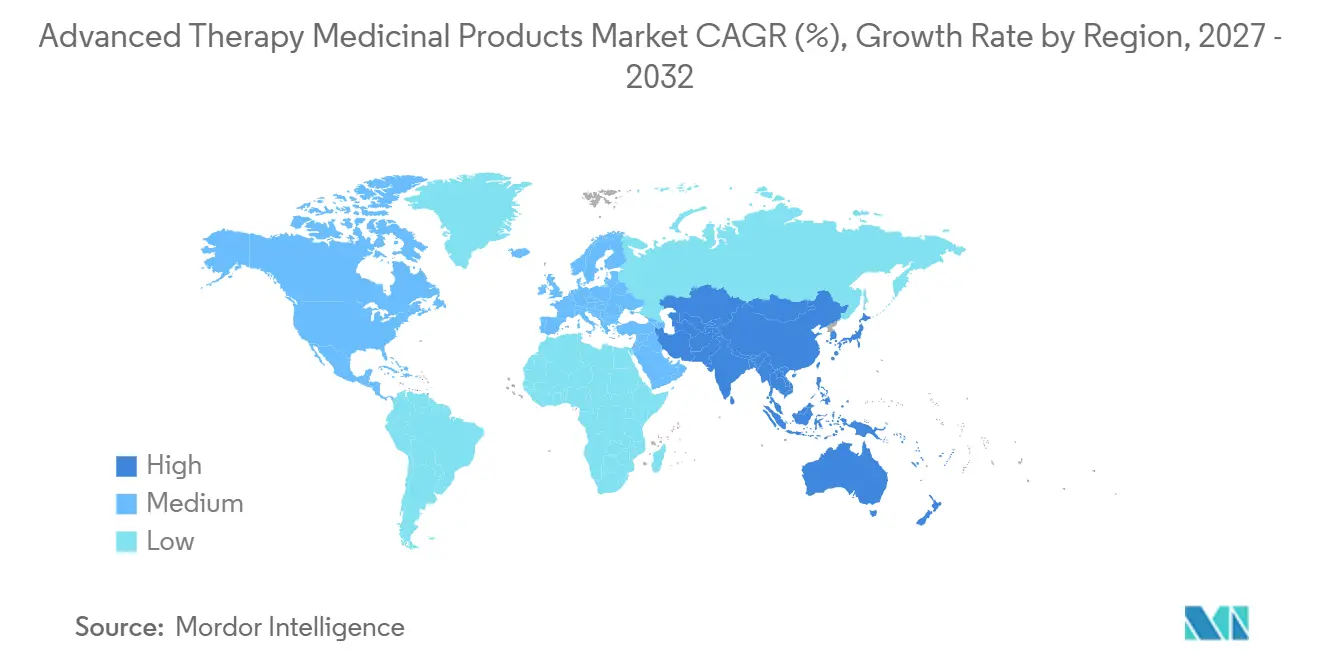
- Por geografía, América del Norte aportó el 39,22% de los ingresos globales en 2026, pero se prevé que Asia-Pacífico registre la CAGR más rápida del 18,46% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las designaciones regulatorias de vía rápida | +2.8% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Aumento de operaciones de capital de riesgo y grandes farmacéuticas | +2.5% | América del Norte, Europa, expansión hacia Asia-Pacífico | Mediano plazo (2–4 años) |
| Creciente prevalencia de indicaciones huérfanas y oncológicas | +2.3% | Global | Largo plazo (≥ 4 años) |
| Proyectos piloto de reembolso basado en resultados | +1.9% | América del Norte, Europa, Australia | Mediano plazo (2–4 años) |
| Microinstalaciones GMP descentralizadas | +1.7% | Europa, América del Norte, Asia-Pacífico emergente | Mediano plazo (2–4 años) |
| Ingeniería de vectores impulsada por IA | +1.5% | I+D en América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Designaciones y Aprobaciones Regulatorias de Vía Rápida en Aumento tras 2024
Los reguladores están reduciendo los plazos de revisión para terapias de alta necesidad, lo que permite a los primeros en actuar asegurar mercados huérfanos rápidamente. El programa PRIME de la Agencia Europea de Medicamentos aceptó 11 candidatos avanzados en 2024, un aumento del 38% respecto a 2023.[1]La vía Sakigake de Japón otorgó igualmente cuatro designaciones alogénicas, permitiendo la aprobación condicional con datos de Fase II.[2] Estos mecanismos reducen el tiempo de comercialización a aproximadamente seis años, pero la nueva guía de la FDA extiende la vigilancia poscomercialización de los productos lentivirales a 15 años, ampliando los presupuestos de cumplimiento de los innovadores más pequeños.
Aumento del Valor de las Operaciones de Capital de Riesgo y Grandes Farmacéuticas en los Proyectos en Cartera de ATMPs
El valor de las transacciones divulgadas ascendió a USD 12,3 mil millones en 2024, impulsado por la adquisición de Mirati por parte de Bristol-Myers Squibb por USD 4,8 mil millones y la participación de Gilead en Legend Biotech por USD 850 millones. La Serie D de Beam Therapeutics por USD 520 millones en 2025 ejemplifica el apetito inversor por la edición de bases de próxima generación. La concentración de capital en Estados Unidos y Europa acelera los programas de múltiples indicaciones, aunque deja a muchos equipos de Asia-Pacífico dependientes de la concesión de licencias.
Creciente Prevalencia de Indicaciones Huérfanas y Oncológicas Abordables mediante ATMPs
Aproximadamente 300 millones de personas viven con enfermedades raras, y la incidencia del cáncer refractario continúa aumentando. El exa-cel de CRISPR Therapeutics obtuvo la aprobación en los Estados Unidos a finales de 2024 para la enfermedad de células falciformes, mientras que el Lyfgenia de bluebird bio alcanzó el 89% de independencia transfusional en ensayos de β-talasemia. Se prevé que la prevalencia del mieloma múltiple aumente un 18% hasta 2032, sustentando la demanda de líneas CAR-T como Abecma y Tecartus.
Cambio de los Pagadores hacia Proyectos Piloto de Reembolso Basado en Resultados para Tratamientos de Dosis Única
El CMS lanzó su Modelo de Acceso a Terapias Celulares y Génicas en enero de 2025, permitiendo a las agencias estatales de Medicaid amortizar los pagos a lo largo de cinco años. Ocho sistemas sanitarios europeos negociaron un descuento del 22% vinculando los pagos a los resultados a cinco años, lo que pone de relieve el giro de los pagadores hacia el reparto de riesgos. El Zolgensma de Novartis cuenta ahora con contratos vinculados a resultados en 14 países.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo e incertidumbre en el reembolso | −1.8% | Global, grave en mercados emergentes | Mediano plazo (2–4 años) |
| Logística compleja de cadena de frío y vida útil breve | −1.2% | Global, agudo en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Carga de monitoreo a largo plazo por oncogénesis insercional | −0.9% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Escasez de plásmidos de grado GMP y materias primas de nanopartículas lipídicas | −1.1% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo e Incertidumbre en el Reembolso para Terapias Curativas de Dosis Única
Los precios de lista de USD 1,5 millones a 3 millones por paciente presionan los presupuestos de los pagadores, limitando el acceso fuera de las regiones más ricas. El Lyfgenia de bluebird bio debutó a USD 3,1 millones, y el exa-cel tiene un precio de lista de USD 2,2 millones. Los aseguradores privados de Estados Unidos frecuentemente excluyen las terapias génicas de sus formularios, y las economías de ingresos medios carecen de marcos de subsidio, lo que ralentiza la adopción.
Desafíos de la Logística Compleja de Cadena de Frío y la Corta Vida Útil
Los productos autólogos deben mantenerse por debajo de −150 °C y llegar a las clínicas en un plazo de 48 horas. Novartis reportó una pérdida de producto del 12% por fallos en el envío en 2024. Solo el 38% de los hospitales indios poseen los congeladores requeridos, lo que limita la penetración.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Terapia:
El Impulso de CAR-T Desafía el Dominio de la Terapia GénicaSe prevé que el tamaño del mercado de productos medicinales de terapia avanzada para los constructos CAR-T avance a una CAGR del 20,01%, reduciendo la ventaja de la terapia génica, que representó el 44,79% en 2026. La aprobación de Breyanzi en 2024 para el linfoma difuso de células B grandes en segunda línea mejoró la supervivencia libre de progresión en un 34% en comparación con la quimioterapia. Las opciones de terapia celular, como Temcell, registraron 180 millones de USD en ventas en Japón, mientras que los productos de ingeniería tisular siguen siendo un mercado de nicho porque los pagadores aún debaten su rentabilidad. Las terapias avanzadas combinadas que fusionan la edición génica con la ingeniería celular hipoinmune están entrando en estudios de primera administración en humanos. En general, las rápidamente crecientes carteras de CAR-T recalibran la combinación terapéutica y están preparadas para capturar una participación creciente del mercado de productos medicinales de terapia avanzada.
La terapia génica sigue siendo fundamental para el tratamiento de los trastornos monogénicos, pero se enfrenta a limitaciones en el suministro de vectores y obstáculos de inmunogenicidad. Los centros de demanda en Europa aprovechan las opciones de exención hospitalaria para acelerar la adopción, mientras que los pagadores en los Estados Unidos insisten en datos de durabilidad a largo plazo. Las coaliciones académico-industriales, como Penn-Novartis, están perfeccionando las ediciones CRISPR para mejorar el injerto, lo que señala una innovación iterativa dentro del mercado de productos medicinales de terapia avanzada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente Celular:
Las Plataformas Alogénicas Reconfiguran la Economía de FabricaciónSe proyecta que los constructos alogénicos superen a los flujos de trabajo autólogos con una CAGR del 17,53% hasta 2032, desafiando la participación autóloga dominante del 61,73%. El programa iPSC-CAR-NK de Century Therapeutics no mostró eventos de enfermedad de injerto contra huésped en 24 pacientes, y el SC291 de Sana Biotechnology registró un 78% de respuestas completas.
La adopción global depende de la distribución basada en inventario, que reduce los tiempos de espera de los pacientes a 48 horas y reduce los costos de fabricación en un 60%. Sin embargo, la menor persistencia aún lleva a algunos médicos hacia los regímenes autólogos, sosteniendo segmentos del tamaño del mercado de productos medicinales de terapia avanzada. Los organismos reguladores ahora exigen un seguimiento de 10 años de los constructos alogénicos con edición génica, lo que aporta claridad a la gestión de riesgos.
Por Tipo de Vector:
La Edición Génica Gana Terreno frente a los Vectores Virales TradicionalesLos sistemas de edición génica se están acelerando a una CAGR del 18,57% y están preparados para erosionar la posición dominante del 69,23% de los vectores virales en 2026. Beam Therapeutics reportó un 0,3% de ediciones fuera del objetivo con su editor de bases en ensayos de células falciformes, y el enfoque Cas9 del exa-cel logró el 91% de independencia transfusional.[3]
La administración no viral, en particular con nanopartículas lipídicas, está emergiendo como un enfoque prometedor para los prototipos de CAR-T basados en ARNm. Aun así, el serotipo 9 del virus adenoasociado continúa sustentando la expresión in vivo duradera, preservando una porción considerable de la participación del mercado de productos medicinales de terapia avanzada. El diseño de ARN guía asistido por inteligencia artificial acorta los ciclos de optimización y reduce los costos de descubrimiento, impulsando aún más la competitividad de la edición génica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Las Enfermedades Raras se Aproximan a la Escala de la OncologíaLa oncología mantuvo el 55,43% de la demanda de 2026, aunque se prevé que los trastornos genéticos raros registren la CAGR más sólida del 19,45%, ya que las designaciones de medicamentos huérfanos aseguran la exclusividad y los precios premium. El modelo de reembolso del CMS ahora financia las curas únicas para la enfermedad de células falciformes, ayudando al segmento a ganar impulso. Las carteras de productos en desarrollo para enfermedades cardiovasculares, musculoesqueléticas y oftalmológicas demuestran avances clínicos, pero aún esperan una alineación amplia de los pagadores para acelerar la adopción en el mercado de productos medicinales de terapia avanzada.
Por Usuario Final:
Las Organizaciones de Fabricación por Contrato Amplían su Huella IndustrialSe prevé que las organizaciones de fabricación por contrato aumenten a una CAGR del 18,26%, erosionando la posición dominante del 67,28% de los hospitales en 2026. Los reactores de sistema cerrado de Lonza reducen a la mitad los ciclos autólogos y mejoran la esterilidad en un 72%. La planta de Catalent de 200.000 pies cuadrados en Maryland añade 120 lotes de AAV anuales. Las clínicas especializadas están abriendo unidades de infusión de CAR-T, mientras que los centros académicos continúan publicando avances traslacionales que alimentan las carteras comerciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Plataforma de Fabricación:
La Descentralización Impulsa el Crecimiento del Punto de AtenciónSe prevé que las instalaciones de punto de atención crezcan a una CAGR del 16,78%, desafiando la participación del 49,84% de las instalaciones ex vivo. Doce centros de trasplante europeos producen ahora Kymriah in situ en siete días, evitando el envío internacional. Los dispositivos automatizados como CliniMACS Prodigy permiten la fabricación de CAR-T en el mismo día en 45 hospitales. La guía preliminar de la FDA exige una validación específica por sitio, añadiendo entre seis y doce meses antes del despliegue completo, aunque los pagadores europeos incentivan la producción local para reducir el riesgo logístico, diversificando aún más el mercado de productos medicinales de terapia avanzada.
Análisis Geográfico
Mercado de Productos Medicinales de Terapia Avanzada en América del Norte
América del Norte retuvo el 39,22% de los ingresos de 2026 gracias a los programas de aceleración de la FDA y una densa red de centros académicos de CAR-T. Las diez aprobaciones de productos medicinales de terapia avanzada en los Estados Unidos en 2024, incluidas exa-cel y BEAM-101, subrayan el impulso regulatorio. Los estándares armonizados de Canadá permitieron el lanzamiento simultáneo de Lyfgenia, mientras que la infraestructura de ensayos rentable de México atrajo el estudio alogénico de Fase II de Poseida. La fragmentación de los pagadores sigue siendo un obstáculo, ya que el 42% de las aseguradoras privadas de los Estados Unidos excluyen las terapias génicas, moderando el crecimiento a corto plazo.
Mercado de Productos Medicinales de Terapia Avanzada en Asia-Pacífico
Se proyecta que Asia-Pacífico liderará la expansión con una CAGR del 18,46%. La NMPA de China autorizó nueve marcas domésticas de CAR-T en 2024 y contribuyó con la mayor parte de las ventas de Carvykti, que ascendieron a 680 millones de USD. India destinó 120 millones de USD al desarrollo de productos medicinales de terapia avanzada en 2025, priorizando las hemoglobinopatías, mientras que Invossa de Corea del Sur registró ventas por 42 millones de USD bajo cobertura del seguro nacional. Sin embargo, la divergencia regulatoria en la ASEAN aún añade entre 12 y 18 meses a los lanzamientos regionales, retrasando marginalmente la aceleración del mercado de productos medicinales de terapia avanzada.
Mercado de Productos Medicinales de Terapia Avanzada en EMEA y América del Sur
Europa continúa perfeccionando el reembolso basado en resultados. La iniciativa de adquisición conjunta de Alemania aseguró un descuento del 22% en terapia génica en 2025, y Francia ahora distribuye los pagos de Zolgensma a lo largo de cinco años. Las admisiones PRIME de la EMA acentúan la profundidad clínica de la región. Los mercados de Oriente Medio y África siguen siendo incipientes, ya que las deficiencias en la cadena de frío y los elevados gastos de bolsillo limitan la difusión. Las dos primeras aprobaciones de CAR-T en América del Sur, en Brasil, señalan una emergencia gradual, aunque los retrasos en el reembolso limitan el volumen inmediato.
Panorama Competitivo
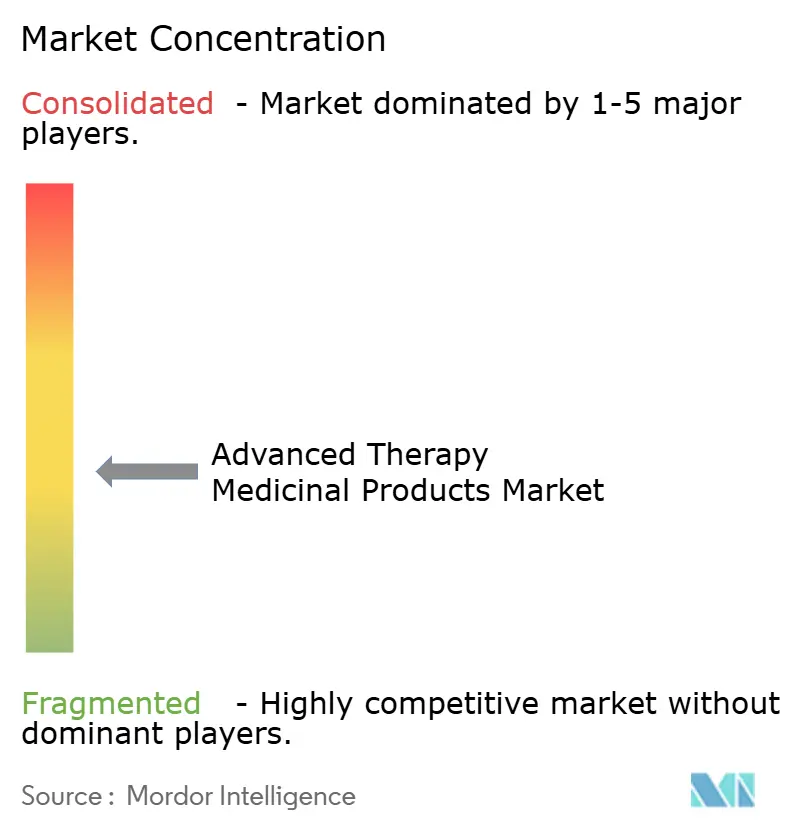
Las cinco principales empresas incluyen Bristol-Myers Squibb, Gilead Sciences, Novartis, bluebird bio y Vericel Corporation, que mantuvieron participaciones importantes en los ingresos globales de 2025, lo que denota una concentración moderada. Breyanzi y Abecma generaron colectivamente USD 2,1 mil millones en 2024. El Yescarta y el Tecartus de Gilead añadieron USD 1,8 mil millones, respaldados por las plantas de Kite Pharma integradas verticalmente. Las células T SPEAR de Adaptimmune lograron un 43% de respuestas en el sarcoma sinovial, evidenciando la presión competitiva de los participantes más pequeños. Las solicitudes de patentes para plataformas de CAR-T alogénico aumentaron un 47% en 2024, reforzando el giro del sector hacia modelos de inventario escalables.
La agilidad de fabricación y la alineación con los pagadores dominan la estrategia. Las instalaciones modulares de Lonza redujeron el tiempo de respuesta a 14 días, y Novartis mantiene contratos de resultados bilaterales en 14 países. El diseño de vectores mediado por IA acelera el rendimiento del proyecto en cartera, mientras que los mandatos de vigilancia de 15 años elevan las barreras para las empresas emergentes. Las oportunidades de espacio en blanco persisten en las enfermedades neurológicas y cardiovasculares, donde los ATMPs en fase avanzada siguen siendo escasos dentro del mercado de productos medicinales de terapia avanzada.
Líderes de la Industria de Productos Medicinales de Terapia Avanzada
-
Novartis AG
-
Gilead Sciences, Inc.
-
Bristol-Myers Squibb Company
-
Bluebird Bio, Inc.
-
Vericel Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Productos Medicinales de Terapia Avanzada Empresas cubiertas en este informe
- Adaptimmune Therapeutics plc
- Beam Therapeutics Inc.
- Bluebird Bio
- Bristol-Myers Squibb
- Century Therapeutics
- CRISPR Therapeutics AG
- Roche
- Gilead Sciences
- JCR Pharmaceuticals
- Kolon TissueGene
- Legend Biotech Corp.
- MeiraGTx Holdings plc
- Novartis
- Orchard Therapeutics plc
- Pharmicell
- Poseida Therapeutics
- Sana Biotechnology Inc.
- Sarepta Therapeutics
- Spark Therapeutics
- uniQure N.V.
- Vericel
Lea el análisis de las empresas de productos medicinales de terapia avanzada
Desarrollos recientes de la industria en Mercado de Productos Medicinales de Terapia Avanzada
- Diciembre de 2025: Cipla lanzó Ciplostem, una terapia de células madre mesenquimales alogénicas para la osteoartritis de rodilla autorizada por la Dirección General de Control de Medicamentos e Investigación de India.
- Diciembre de 2025: La FDA aprobó Waskyra, la primera terapia génica basada en células para el síndrome de Wiskott-Aldrich.
- Noviembre de 2025: India presentó BIRSA 101, su primera terapia génica CRISPR autóctona para la enfermedad de células falciformes.
- Enero de 2025: Immuneel Therapeutics introdujo Qartemi, un CAR-T autólogo para el linfoma no Hodgkin de células B en adultos.
Alcance del Informe del Mercado Global de Productos Medicinales de Terapia Avanzada
Según el alcance de este informe, las terapias avanzadas son modalidades novedosas de tratamiento de enfermedades basadas en genes, tejidos o células. Estas terapias ofrecen nuevas vías para el tratamiento de enfermedades y lesiones, revolucionando así la industria farmacéutica. El mercado global de productos medicinales de terapia avanzada está segmentado por tipo de terapia, fuente celular, tipo de vector, aplicación, usuario final, plataforma de fabricación y geografía. Por tipo de terapia, el mercado está segmentado en Terapia Celular, Terapia Génica, Terapia CAR-T, Producto de Ingeniería Tisular y ATMPs Combinados. Por fuente celular, el mercado está segmentado en Autóloga y Alogénica. Por tipo de vector, el mercado está segmentado en Vectores Virales, Vectores No Virales y Edición Génica. Por aplicación, el mercado está segmentado en Oncología, Trastornos Genéticos Raros, Cardiovascular, Musculoesquelético y Ortopédico, Oftalmología, Trastornos Neurológicos y Otros. Por usuario final, el mercado está segmentado en Hospitales y Centros de Trasplante, Clínicas Especializadas, Institutos Académicos y de Investigación, y Organizaciones de Fabricación por Contrato. Por plataforma de fabricación, el mercado está segmentado en Modificado In Vivo, Modificado Ex Vivo, Instalaciones de Punto de Atención e Instalaciones GMP Centralizadas. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD). El informe de mercado también cubre los tamaños de mercado estimados y las tendencias de 17 países en las principales regiones a nivel global. El informe ofrece valores en millones de USD para los segmentos anteriores.
Resumen de la segmentación
| Terapia Celular |
| Terapia Génica |
| Terapia CAR-T |
| Producto de Ingeniería Tisular |
| ATMPs Combinados |
| Autóloga |
| Alogénica |
| Vectores Virales |
| Vectores No Virales |
| Edición Génica |
| Oncología |
| Trastornos Genéticos Raros |
| Cardiovascular |
| Musculoesquelético y Ortopédico |
| Oftalmología |
| Trastornos Neurológicos |
| Otros |
| Hospitales y Centros de Trasplante |
| Clínicas Especializadas |
| Institutos Académicos y de Investigación |
| Organizaciones de Fabricación por Contrato |
| Modificado In Vivo |
| Modificado Ex Vivo |
| Instalaciones de Punto de Atención |
| Instalaciones GMP Centralizadas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Terapia | Terapia Celular | |
| Terapia Génica | ||
| Terapia CAR-T | ||
| Producto de Ingeniería Tisular | ||
| ATMPs Combinados | ||
| Por Fuente Celular | Autóloga | |
| Alogénica | ||
| Por Tipo de Vector | Vectores Virales | |
| Vectores No Virales | ||
| Edición Génica | ||
| Por Aplicación | Oncología | |
| Trastornos Genéticos Raros | ||
| Cardiovascular | ||
| Musculoesquelético y Ortopédico | ||
| Oftalmología | ||
| Trastornos Neurológicos | ||
| Otros | ||
| Por Usuario Final | Hospitales y Centros de Trasplante | |
| Clínicas Especializadas | ||
| Institutos Académicos y de Investigación | ||
| Organizaciones de Fabricación por Contrato | ||
| Por Plataforma de Fabricación | Modificado In Vivo | |
| Modificado Ex Vivo | ||
| Instalaciones de Punto de Atención | ||
| Instalaciones GMP Centralizadas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor global de los productos medicinales de terapia avanzada y a qué velocidad está creciendo?
Se espera que el mercado alcance 48,41 mil millones de USD en 2027 y se proyecta que llegue a 100,19 mil millones de USD en 2032, avanzando a una CAGR del 15,66%.
¿Qué modalidad de tratamiento tiene el pronóstico de mayor crecimiento hasta 2032?
La terapia CAR-T muestra el mayor impulso, con una CAGR proyectada del 20,01% que supera a todas las demás modalidades.
¿Cómo están abordando los pagadores los precios de varios millones de dólares de las terapias génicas de dosis única?
Programas como el Modelo de Acceso a Terapias Celulares y Génicas del CMS y los acuerdos de compra conjunta europeos distribuyen los pagos a lo largo de cinco años y los vinculan a los resultados del mundo real.
¿Qué región se espera que experimente el crecimiento de ingresos más rápido para 2032?
Se prevé que Asia-Pacífico se expanda a una CAGR del 18,46%, impulsada por múltiples aprobaciones domésticas de CAR-T en China y la vía de acceso acelerado Sakigake de Japón.
¿Qué obstáculo logístico retrasa con mayor frecuencia las terapias autólogas?
Mantener el envío en cadena de frío a −150 °C dentro de una ventana de 48 horas sigue siendo un desafío, lo que lleva a tasas de pérdida de producto de aproximadamente el 12% en los envíos de 2024.
¿Qué obstáculo logístico retrasa con mayor frecuencia las terapias autólogas?
Mantener el envío en cadena de frío a −150 °C dentro de una ventana de 48 horas sigue siendo un desafío, lo que lleva a tasas de pérdida de producto de aproximadamente el 12% en los envíos de 2024.