
Taille et part du marché des produits médicaux de thérapie avancée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 48.41 Milliards de dollars |
| Taille du Marché (2032) | 100.19 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.66 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits médicaux de thérapie avancée par Mordor Intelligence
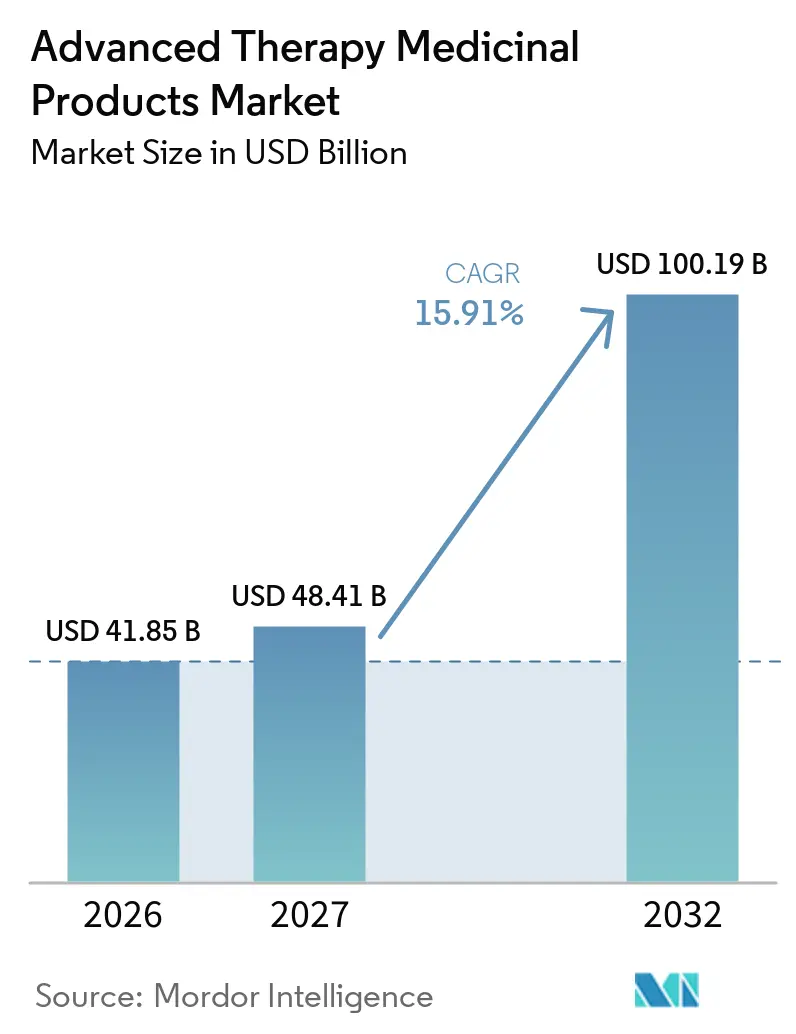
La taille du Marché des Médicaments de Thérapie Avancée était évaluée à 41,85 milliards USD en 2026 et devrait croître de 48,41 milliards USD en 2027 pour atteindre 100,19 milliards USD d'ici 2032, à un CAGR de 15,66 % au cours de la période de prévision (2027-2032).
L'escalade des désignations réglementaires à voie rapide, la montée en puissance des investissements en capital-risque et les succès cliniques robustes des programmes CAR-T en oncologie accélèrent le déploiement des modalités thérapeutiques. Les contraintes d'approvisionnement en vecteurs viraux et l'innovation en matière de remboursement façonnent les stratégies concurrentielles, tandis que les plateformes allogéniques prêtes à l'emploi promettent de réduire les délais de fabrication et d'élargir l'accès mondial. Les fabricants sous contrat développent des installations modulaires pour réduire de moitié les délais d'exécution autologues, et les agences de santé d'Asie-Pacifique raccourcissent les cycles d'examen pour attirer les promoteurs de pipelines vers les essais locaux.
Principaux enseignements du rapport
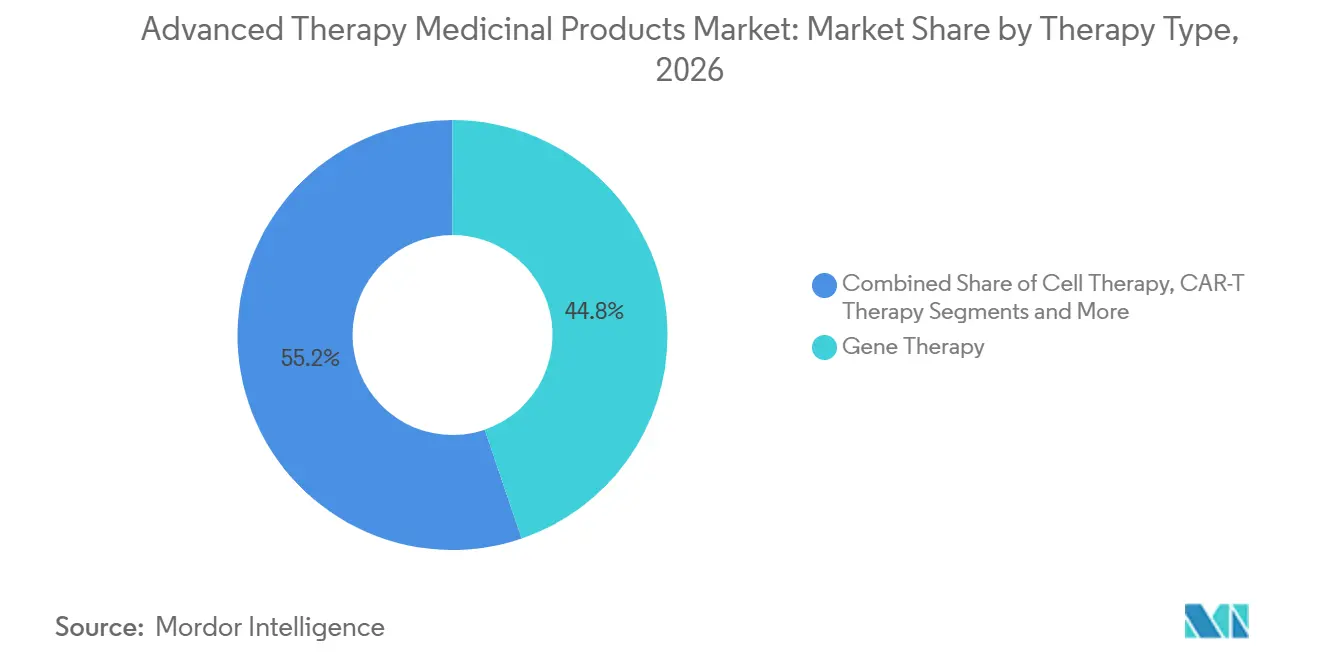
- Par type de thérapie, la thérapie génique détenait 44,79 % de la part du marché des produits médicaux de thérapie avancée en 2026, tandis que la thérapie CAR-T devrait progresser à un CAGR de 20,01 % jusqu'en 2032.
- Par source cellulaire, les plateformes autologues ont contribué à 61,73 % des revenus de 2026, tandis que les constructions allogéniques devraient croître à un CAGR de 17,53 % jusqu'en 2032.
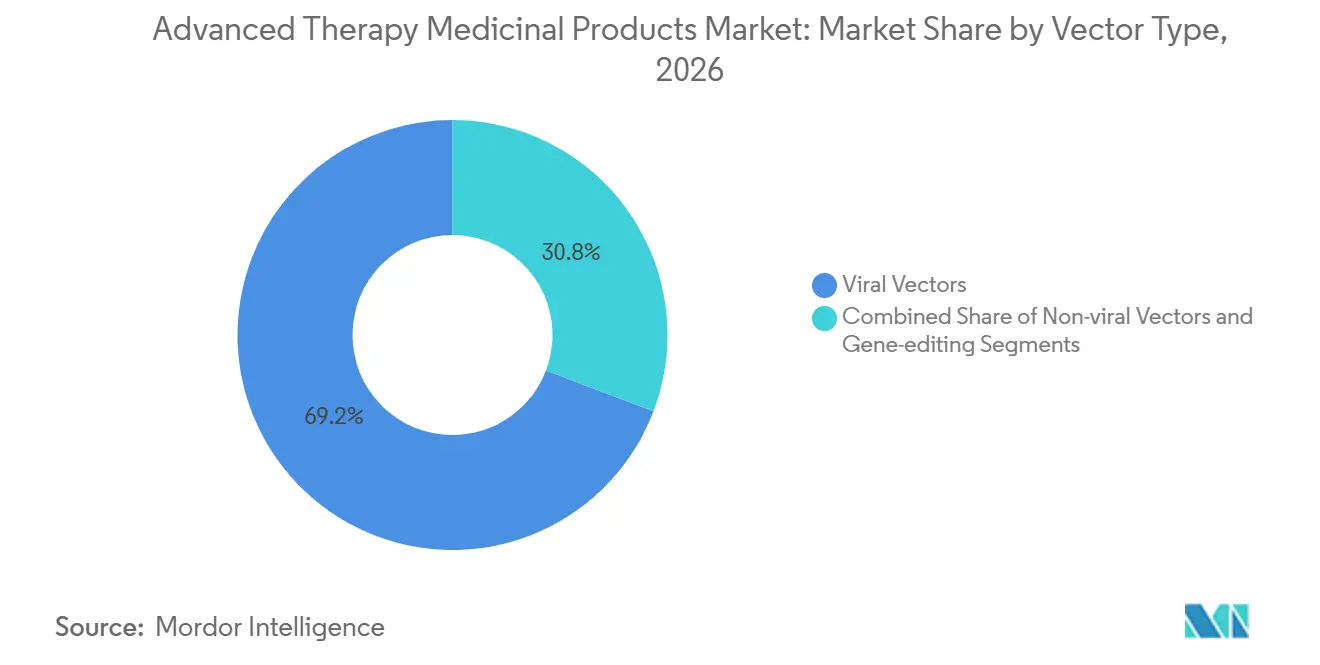
- Par type de vecteur, les vecteurs viraux ont capté 69,23 % des dépenses de 2026, mais les systèmes d'édition génique devraient se développer à un CAGR de 18,57 % jusqu'en 2032.
- Par application, l'oncologie représentait 55,43 % de la demande en 2026, tandis que les maladies génétiques rares devraient croître à un CAGR de 19,45 % entre 2027 et 2032.
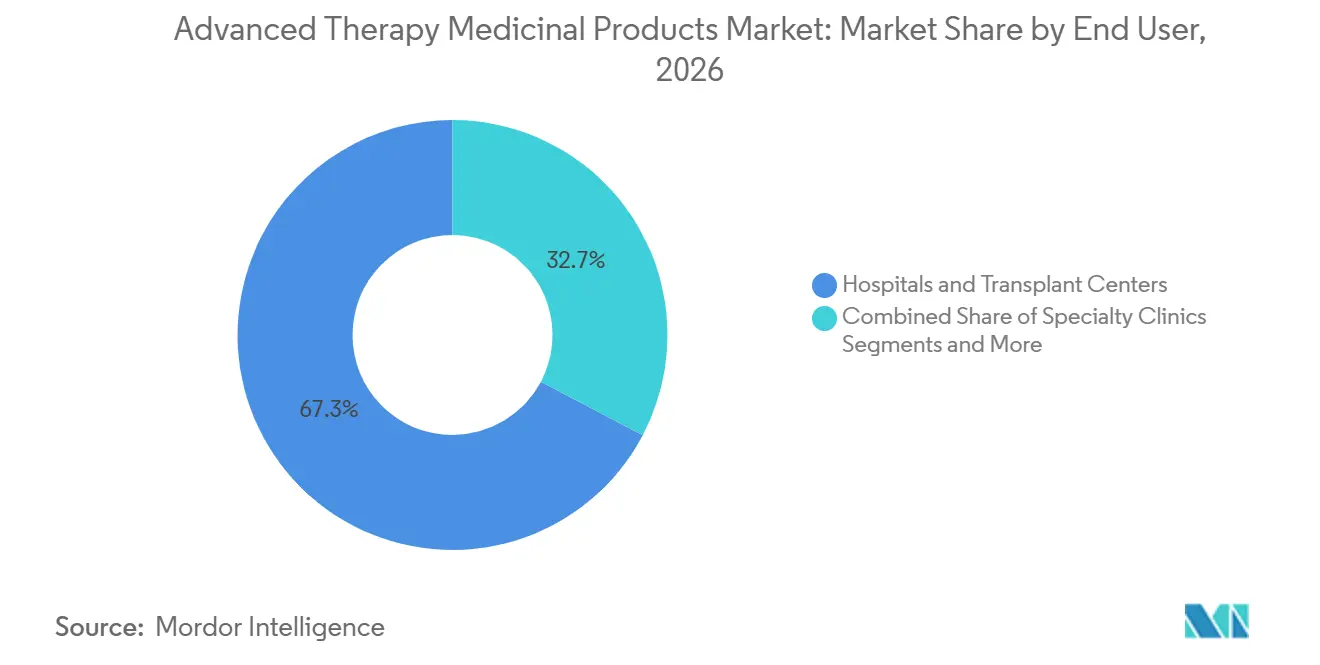
- Par utilisateur final, les hôpitaux et centres de transplantation ont généré 67,28 % des dépenses de 2026, tandis que les organisations de fabrication sous contrat devraient progresser à un CAGR de 18,26 % jusqu'en 2032.
- Par plateforme de fabrication, les systèmes modifiés ex vivo représentaient 49,84 % de la valeur de production de 2026, tandis que les établissements de soins de proximité devraient progresser à un CAGR de 16,78 % jusqu'en 2032.
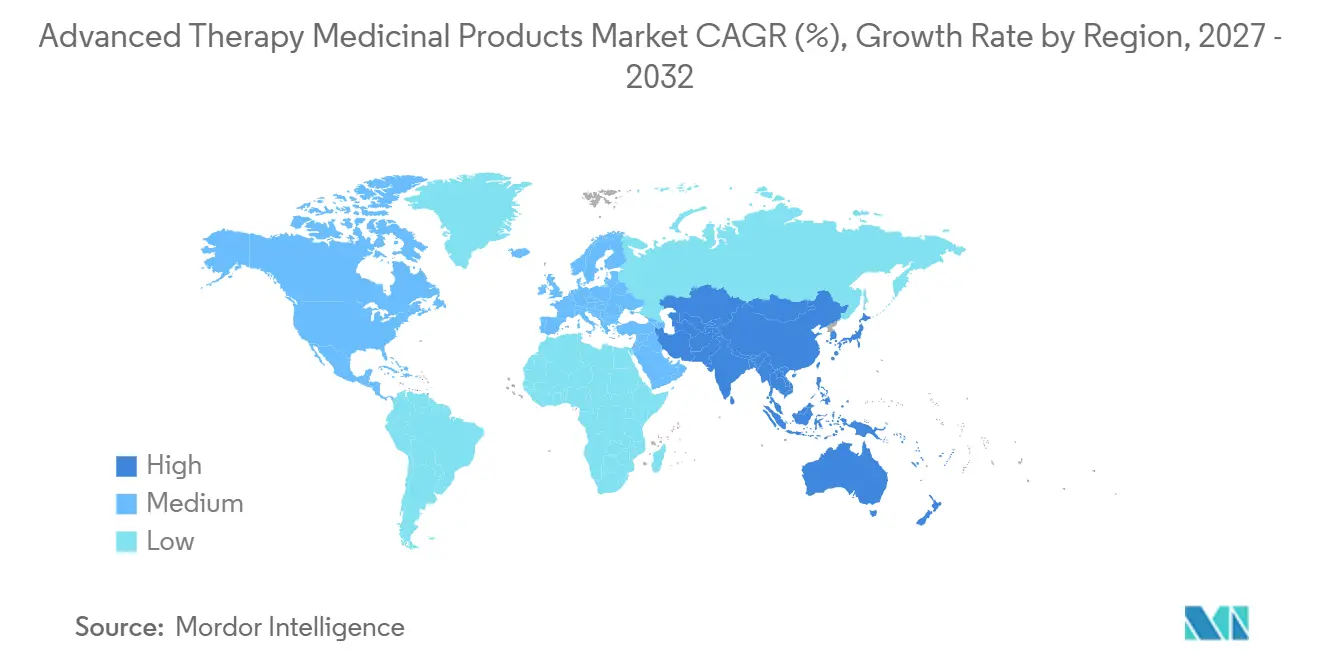
- Par zone géographique, l'Amérique du Nord a généré 39,22 % des revenus mondiaux en 2026, mais la région Asie-Pacifique devrait afficher le CAGR le plus rapide, à 18,46 %, jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Hausse des désignations réglementaires à voie rapide | +2.8% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Montée en puissance des transactions entre capital-risque et grandes entreprises pharmaceutiques | +2.5% | Amérique du Nord, Europe, retombées Asie-Pacifique | Moyen terme (2–4 ans) |
| Prévalence croissante des maladies orphelines et oncologiques | +2.3% | Mondial | Long terme (≥ 4 ans) |
| Projets pilotes de remboursement basé sur les résultats | +1.9% | Amérique du Nord, Europe, Australie | Moyen terme (2–4 ans) |
| Micro-installations GMP décentralisées | +1.7% | Europe, Amérique du Nord, Asie-Pacifique émergente | Moyen terme (2–4 ans) |
| Ingénierie vectorielle assistée par l'IA | +1.5% | R&D en Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Désignations et approbations réglementaires à voie rapide en forte hausse après 2024
Les régulateurs réduisent les délais d'examen pour les thérapies à fort besoin médical, permettant aux premiers entrants de sécuriser rapidement les marchés orphelins. Le programme PRIME de l'EMA a accepté 11 candidats avancés en 2024, soit une hausse de 38 % par rapport à 2023.[1] La voie Sakigake du Japon a également accordé quatre désignations allogéniques, permettant une approbation conditionnelle sur la base de données de Phase II.[2] Ces mécanismes réduisent le délai de mise sur le marché à environ six ans, mais les nouvelles directives de la FDA prolongent la surveillance post-commercialisation des produits lentiviraux à 15 ans, alourdissant les budgets de conformité des petits innovateurs.
Montée en puissance des valeurs de transactions entre capital-risque et grandes entreprises pharmaceutiques dans les pipelines d'ATMPs
La valeur totale des transactions divulguées a atteint 12,3 milliards USD en 2024, portée par le rachat de Mirati par Bristol-Myers Squibb pour 4,8 milliards USD et la prise de participation de Gilead dans Legend Biotech pour 850 millions USD. La Série D de Beam Therapeutics à 520 millions USD en 2025 illustre l'appétit des investisseurs en capital-risque pour l'édition de base de nouvelle génération. La concentration des capitaux aux États-Unis et en Europe accélère les programmes multi-indications, mais laisse de nombreuses équipes d'Asie-Pacifique dépendantes des accords de sous-licence.
Prévalence croissante des indications orphelines et oncologiques accessibles aux ATMPs
Environ 300 millions de personnes vivent avec des maladies rares, et l'incidence des cancers réfractaires continue d'augmenter. L'exa-cel de CRISPR Therapeutics a obtenu l'approbation américaine fin 2024 pour la drépanocytose, tandis que le Lyfgenia de bluebird bio a atteint 89 % d'indépendance transfusionnelle dans les essais sur la bêta-thalassémie. La prévalence du myélome multiple devrait augmenter de 18 % d'ici 2032, soutenant la demande pour les lignées CAR-T telles qu'Abecma et Tecartus.
Évolution des payeurs vers des projets pilotes de remboursement basé sur les résultats pour les traitements à dose unique
Le CMS a lancé son modèle d'accès à la thérapie cellulaire et génique en janvier 2025, permettant aux agences Medicaid des États d'amortir les paiements sur cinq ans. Huit systèmes de santé européens ont négocié une remise de 22 % en liant les paiements aux résultats sur cinq ans, soulignant le pivot des payeurs vers le partage des risques. Le Zolgensma de Novartis est désormais couvert par des contrats liés aux résultats dans 14 pays.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût élevé et incertitude de remboursement | −1.8% | Mondial, sévère dans les marchés émergents | Moyen terme (2–4 ans) |
| Logistique complexe de la chaîne du froid et courte durée de conservation | −1.2% | Mondial, aigu en Asie-Pacifique et au Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Charge de surveillance à long terme liée à l'oncogenèse insertionnelle | −0.9% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Pénurie de plasmides de qualité GMP et de matières premières LNP | −1.1% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé et incertitude de remboursement pour les thérapies curatives à dose unique
Les prix catalogue de 1,5 à 3 millions USD par patient pèsent sur les budgets des payeurs, limitant l'accès en dehors des régions aisées. La Lyfgenia de bluebird bio a été lancée à 3,1 millions USD, et l'exa-cel est affiché à 2,2 millions USD. Les assureurs privés américains excluent souvent les thérapies géniques de leurs formulaires, et les économies à revenu intermédiaire manquent de cadres de subvention, ralentissant l'adoption.
Défis liés à la logistique complexe de la chaîne du froid et à la courte durée de conservation
Les produits autologues doivent rester en dessous de −150 °C et parvenir aux cliniques dans les 48 heures. Novartis a signalé une perte de produit de 12 % due à des défaillances d'expédition en 2024. Seulement 38 % des hôpitaux indiens disposent des congélateurs requis, ce qui limite la pénétration.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de thérapie :
la dynamique CAR-T remet en question la domination de la thérapie géniqueLa taille du marché des produits médicaux de thérapie avancée pour les constructions CAR-T devrait progresser à un CAGR de 20,01 %, réduisant l'avance de la thérapie génique, qui détenait 44,79 % en 2026. L'approbation de Breyanzi en 2024 pour le lymphome diffus à grandes cellules B en deuxième ligne a amélioré la survie sans progression de 34 % par rapport à la chimiothérapie. Les options de thérapie cellulaire, telles que Temcell, ont enregistré 180 millions USD de ventes au Japon, tandis que les produits d'ingénierie tissulaire restent un marché de niche, les payeurs débattant encore de leur rapport coût-efficacité. Les produits médicaux de thérapie avancée combinés, associant l'édition génique à l'ingénierie cellulaire hypoimmune, entrent dans les premières études chez l'homme. Dans l'ensemble, les pipelines CAR-T en rapide expansion recalibrent le mix thérapeutique et sont en passe de capter une part croissante du marché des produits médicaux de thérapie avancée.
La thérapie génique reste essentielle pour traiter les maladies monogéniques, mais elle doit faire face à des limitations d'approvisionnement en vecteurs et à des obstacles liés à l'immunogénicité. Les centres de demande en Europe tirent parti des options d'exemption hospitalière pour accélérer l'adoption, tandis que les payeurs américains insistent sur des données de durabilité à long terme. Des coalitions académico-industrielles telles que Penn-Novartis affinent les éditions CRISPR pour améliorer l'engraftment, signalant une innovation itérative au sein du marché des produits médicaux de thérapie avancée.



Par source cellulaire :
les plateformes allogéniques remodèlent l'économie de la fabricationLes constructions allogéniques devraient dépasser les flux de travail autologues avec un CAGR de 17,53 % jusqu'en 2032, remettant en cause la part autologue dominante de 61,73 %. Le programme iPSC-CAR-NK de Century Therapeutics n'a montré aucun événement de réaction du greffon contre l'hôte sur 24 patients, et le SC291 de Sana Biotechnology a affiché 78 % de réponses complètes.
L'adoption mondiale repose sur une distribution basée sur les stocks, ce qui réduit les délais d'attente des patients à 48 heures et réduit les coûts de fabrication de 60 %. Cependant, une persistance plus courte pousse encore certains cliniciens vers des schémas autologues, soutenant des segments de la taille du marché des produits médicaux de thérapie avancée. Les agences réglementaires exigent désormais une surveillance de 10 ans des constructions allogéniques éditées génétiquement, apportant de la clarté à la gestion des risques.
Par type de vecteur :
l'édition génique gagne du terrain face aux vecteurs viraux traditionnelsLes systèmes d'édition génique s'accélèrent à un CAGR de 18,57 % et sont en passe d'éroder la position dominante des vecteurs viraux, qui représentaient 69,23 % en 2026. Beam Therapeutics a rapporté 0,3 % d'éditions hors cible avec son éditeur de bases dans les essais sur la drépanocytose, et l'approche Cas9 de l'exa-cel a atteint 91 % d'indépendance transfusionnelle.[3]
La délivrance non virale, notamment avec les nanoparticules lipidiques, émerge comme une approche prometteuse pour les prototypes de CAR-T à base d'ARNm. Néanmoins, le sérotype 9 du virus adéno-associé continue de sous-tendre une expression in vivo durable, préservant une part significative du marché des produits médicaux de thérapie avancée. La conception de guides ARN assistée par intelligence artificielle raccourcit les cycles d'optimisation et réduit les coûts de découverte, renforçant davantage la compétitivité de l'édition génique.

Par application :
les maladies rares approchent l'échelle de l'oncologieL'oncologie a conservé 55,43 % de la demande de 2026, mais les maladies génétiques rares devraient enregistrer le CAGR le plus élevé, à 19,45 %, les désignations orphelines garantissant l'exclusivité et une tarification premium. Le modèle de remboursement du CMS finance désormais les traitements curatifs uniques de la drépanocytose, aidant le segment à prendre de l'élan. Les pipelines cardiovasculaires, musculo-squelettiques et ophtalmologiques démontrent des progrès cliniques, mais attendent encore un alignement large des payeurs pour accélérer l'adoption sur le marché des produits médicaux de thérapie avancée.
Par utilisateur final :
les organisations de fabrication sous contrat élargissent leur empreinte industrielleLes organisations de fabrication sous contrat devraient progresser à un CAGR de 18,26 %, érodant la position dominante des hôpitaux, qui représentaient 67,28 % en 2026. Les réacteurs à système fermé de Lonza réduisent de moitié les cycles autologues et améliorent la stérilité de 72 %. L'usine de 200 000 pieds carrés de Catalent dans le Maryland ajoute 120 lots d'AAV par an. Des cliniques spécialisées ouvrent des unités de perfusion CAR-T, tandis que les centres académiques continuent de publier des avancées translationnelles qui alimentent les pipelines commerciaux.
Par plateforme de fabrication :
la décentralisation stimule la croissance des soins de proximitéLes unités de soins de proximité devraient progresser à un CAGR de 16,78 %, remettant en question la part de 49,84 % des installations ex vivo. Douze centres de transplantation européens produisent désormais Kymriah sur site en sept jours, contournant l'expédition internationale. Des dispositifs automatisés tels que CliniMACS Prodigy permettent la fabrication de CAR-T le jour même dans 45 hôpitaux. Les directives provisoires de la FDA exigent une validation spécifique au site, ajoutant six à douze mois avant le déploiement complet, mais les payeurs européens incitent à la production locale pour réduire le risque logistique, diversifiant davantage le marché des produits médicaux de thérapie avancée.
Analyse géographique
Marché des Produits Médicaux de Thérapie Avancée en Amérique du Nord
L'Amérique du Nord a conservé 39,22 % des revenus de 2026 grâce aux programmes d'accélération de la FDA et à un réseau dense de centres académiques CAR-T. Dix approbations de produits médicaux de thérapie avancée aux États-Unis en 2024, dont l'exa-cel et le BEAM-101, soulignent la dynamique réglementaire. Les normes harmonisées du Canada ont permis le lancement simultané de Lyfgenia, tandis que l'infrastructure d'essais cliniques rentable du Mexique a attiré l'étude de Phase II allogénique de Poseida. La fragmentation des payeurs reste un obstacle, 42 % des assureurs privés américains excluant les thérapies géniques, ce qui tempère la croissance à court terme.
Marché des Produits Médicaux de Thérapie Avancée en Asie-Pacifique
L'Asie-Pacifique devrait mener l'expansion avec un CAGR de 18,46 %. La NMPA chinoise a homologué neuf marques domestiques de CAR-T en 2024 et a contribué à la majeure partie des 680 millions USD de ventes de Carvykti. L'Inde a alloué 120 millions USD au développement des ATMP en 2025, en accordant la priorité aux hémoglobinopathies, tandis que l'Invossa de Corée du Sud a enregistré 42 millions USD de ventes dans le cadre de la couverture de l'assurance nationale. La divergence réglementaire au sein de l'ASEAN ajoute toutefois encore 12 à 18 mois aux lancements régionaux, retardant marginalement la montée en puissance du marché des produits médicaux de thérapie avancée.
Marché des Produits Médicaux de Thérapie Avancée en EMEA et en Amérique du Sud
L'Europe continue d'affiner le remboursement basé sur les résultats. L'initiative d'approvisionnement groupé de l'Allemagne a obtenu une remise de 22 % sur les thérapies géniques en 2025, et la France étale désormais les paiements de Zolgensma sur cinq ans. Les admissions PRIME de l'EMA accentuent la profondeur clinique de la région. Les marchés du Moyen-Orient et d'Afrique restent embryonnaires, car les lacunes de la chaîne du froid et les frais élevés à la charge des patients limitent la diffusion. Les deux premières approbations de CAR-T en Amérique du Sud, au Brésil, signalent une émergence progressive, mais les retards de remboursement contraignent les volumes immédiats.
Paysage concurrentiel
Concentration du Marché
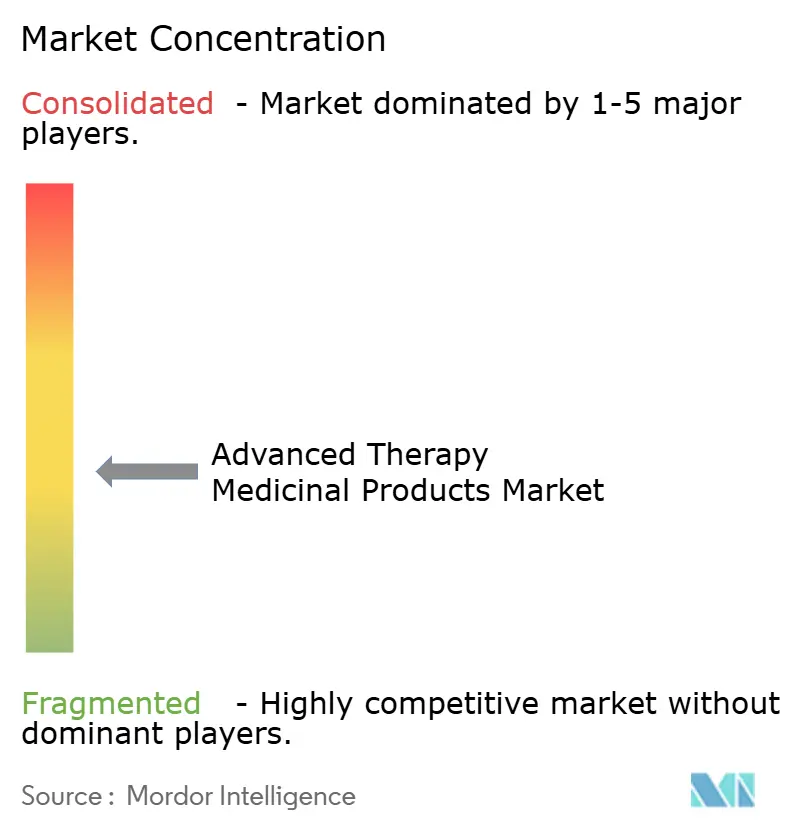
Les cinq premières entreprises comprennent Bristol-Myers Squibb, Gilead Sciences, Novartis, bluebird bio et Vericel Corporation, qui détenaient des parts importantes des revenus mondiaux de 2025, indiquant une concentration modérée. Breyanzi et Abecma ont collectivement généré 2,1 milliards USD en 2024. Le Yescarta et le Tecartus de Gilead ont ajouté 1,8 milliard USD, soutenus par les installations Kite Pharma intégrées verticalement. Les cellules T SPEAR d'Adaptimmune ont atteint 43 % de réponses dans le sarcome synovial, témoignant de la pression concurrentielle des petits entrants. Les dépôts de brevets pour les plateformes CAR-T allogéniques ont augmenté de 47 % en 2024, renforçant le pivot du secteur vers des modèles de stocks évolutifs.
L'agilité de fabrication et l'alignement des payeurs dominent la stratégie. Les suites modulaires de Lonza ont réduit le délai d'exécution à 14 jours, et Novartis maintient des contrats bilatéraux basés sur les résultats dans 14 pays. La conception vectorielle assistée par l'IA accélère le débit du pipeline, tandis que les mandats de surveillance de 15 ans élèvent les barrières pour les start-ups. Des opportunités d'espaces blancs persistent dans les maladies neurologiques et cardiovasculaires, où les ATMPs en phase avancée restent rares au sein du marché des produits médicaux de thérapie avancée.
Leaders du secteur des produits médicaux de thérapie avancée
-
Novartis AG
-
Gilead Sciences, Inc.
-
Bristol-Myers Squibb Company
-
Bluebird Bio, Inc.
-
Vericel Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Médicaments de Thérapie Avancée Entreprises couvertes dans ce rapport
- Adaptimmune Therapeutics plc
- Beam Therapeutics Inc.
- Bluebird Bio
- Bristol-Myers Squibb
- Century Therapeutics
- CRISPR Therapeutics AG
- Roche
- Gilead Sciences
- JCR Pharmaceuticals
- Kolon TissueGene
- Legend Biotech Corp.
- MeiraGTx Holdings plc
- Novartis
- Orchard Therapeutics plc
- Pharmicell
- Poseida Therapeutics
- Sana Biotechnology Inc.
- Sarepta Therapeutics
- Spark Therapeutics
- uniQure N.V.
- Vericel
Lire l’analyse des entreprises de médicaments de thérapie avancée
Développements industriels récents dans Marché des Médicaments de Thérapie Avancée
- Décembre 2025 : Cipla a lancé Ciplostem, une thérapie MSC allogénique pour l'arthrose du genou autorisée par le DCGI indien.
- Décembre 2025 : La FDA a approuvé Waskyra, la première thérapie génique à base cellulaire pour le syndrome de Wiskott-Aldrich.
- Novembre 2025 : L'Inde a dévoilé BIRSA 101, sa première thérapie génique CRISPR indigène pour la drépanocytose.
- Janvier 2025 : Immuneel Therapeutics a introduit Qartemi, un CAR-T autologue pour le lymphome non hodgkinien à cellules B de l'adulte.
Portée du rapport mondial sur le marché des produits médicaux de thérapie avancée
Selon la portée de ce rapport, les thérapies avancées sont de nouveaux modes de traitement des maladies basés sur des gènes, des tissus ou des cellules. Ces thérapies offrent de nouvelles voies pour le traitement des maladies et des blessures, révolutionnant ainsi l'industrie pharmaceutique. Le marché mondial des produits médicaux de thérapie avancée est segmenté par type de thérapie, source cellulaire, type de vecteur, application, utilisateur final, plateforme de fabrication et géographie. Par type de thérapie, le marché est segmenté en thérapie cellulaire, thérapie génique, thérapie CAR-T, produit issu de l'ingénierie tissulaire et ATMPs combinés. Par source cellulaire, le marché est segmenté en autologue et allogénique. Par type de vecteur, le marché est segmenté en vecteurs viraux, vecteurs non viraux et édition génique. Par application, le marché est segmenté en oncologie, maladies génétiques rares, cardiovasculaire, musculo-squelettique et orthopédique, ophtalmologie, troubles neurologiques et autres. Par utilisateur final, le marché est segmenté en hôpitaux et centres de transplantation, cliniques spécialisées, instituts académiques et de recherche, et organisations de fabrication sous contrat. Par plateforme de fabrication, le marché est segmenté en modifié in vivo, modifié ex vivo, installations de soins de proximité et installations GMP centralisées. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Les prévisions du marché sont fournies en termes de valeur (USD). Le rapport de marché couvre également les tailles de marché estimées et les tendances de 17 pays dans les principales régions du monde. Le rapport offre des valeurs en millions USD pour les segments ci-dessus.
Aperçu de la segmentation
| Thérapie cellulaire |
| Thérapie génique |
| Thérapie CAR-T |
| Produit issu de l'ingénierie tissulaire |
| ATMPs combinés |
| Autologue |
| Allogénique |
| Vecteurs viraux |
| Vecteurs non viraux |
| Édition génique |
| Oncologie |
| Maladies génétiques rares |
| Cardiovasculaire |
| Musculo-squelettique et orthopédique |
| Ophtalmologie |
| Troubles neurologiques |
| Autres |
| Hôpitaux et centres de transplantation |
| Cliniques spécialisées |
| Instituts académiques et de recherche |
| Organisations de fabrication sous contrat |
| Modifié in vivo |
| Modifié ex vivo |
| Installations de soins de proximité |
| Installations GMP centralisées |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de thérapie | Thérapie cellulaire | |
| Thérapie génique | ||
| Thérapie CAR-T | ||
| Produit issu de l'ingénierie tissulaire | ||
| ATMPs combinés | ||
| Par source cellulaire | Autologue | |
| Allogénique | ||
| Par type de vecteur | Vecteurs viraux | |
| Vecteurs non viraux | ||
| Édition génique | ||
| Par application | Oncologie | |
| Maladies génétiques rares | ||
| Cardiovasculaire | ||
| Musculo-squelettique et orthopédique | ||
| Ophtalmologie | ||
| Troubles neurologiques | ||
| Autres | ||
| Par utilisateur final | Hôpitaux et centres de transplantation | |
| Cliniques spécialisées | ||
| Instituts académiques et de recherche | ||
| Organisations de fabrication sous contrat | ||
| Par plateforme de fabrication | Modifié in vivo | |
| Modifié ex vivo | ||
| Installations de soins de proximité | ||
| Installations GMP centralisées | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur mondiale des produits médicaux de thérapie avancée et à quelle vitesse se développe-t-il ?
Le marché devrait atteindre 48,41 milliards USD en 2027 et est projeté à 100,19 milliards USD d'ici 2032, progressant à un CAGR de 15,66 %.
Quelle modalité de traitement devrait connaître la croissance la plus rapide jusqu'en 2032 ?
La thérapie CAR-T affiche la dynamique la plus forte, avec un CAGR projeté de 20,01 % qui dépasse toutes les autres modalités.
Comment les payeurs font-ils face aux prix de plusieurs millions de dollars des thérapies géniques à dose unique ?
Des programmes tels que le modèle d'accès à la thérapie cellulaire et génique du CMS et les accords d'achat groupé européens étalent les paiements sur cinq ans et les lient aux résultats dans le monde réel.
Quelle région devrait connaître la croissance des revenus la plus rapide d'ici 2032 ?
La région Asie-Pacifique devrait se développer à un CAGR de 18,46 %, soutenue par de multiples approbations nationales de CAR-T en Chine et par la voie d'accélération Sakigake au Japon.
Quel obstacle logistique retarde le plus fréquemment les thérapies autologues ?
Le maintien d'une chaîne du froid à −150 °C dans une fenêtre de 48 heures reste difficile, entraînant des taux de perte de produits d'environ 12 % dans les expéditions de 2024.
Quel obstacle logistique retarde le plus souvent les thérapies autologues ?
Le maintien d'une expédition en chaîne du froid à −150 °C dans une fenêtre de 48 heures reste difficile, entraînant des taux de perte de produit d'environ 12 % dans les expéditions de 2024.