
Tamanho e Participação do Mercado de Terra Ativada Branqueadora
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
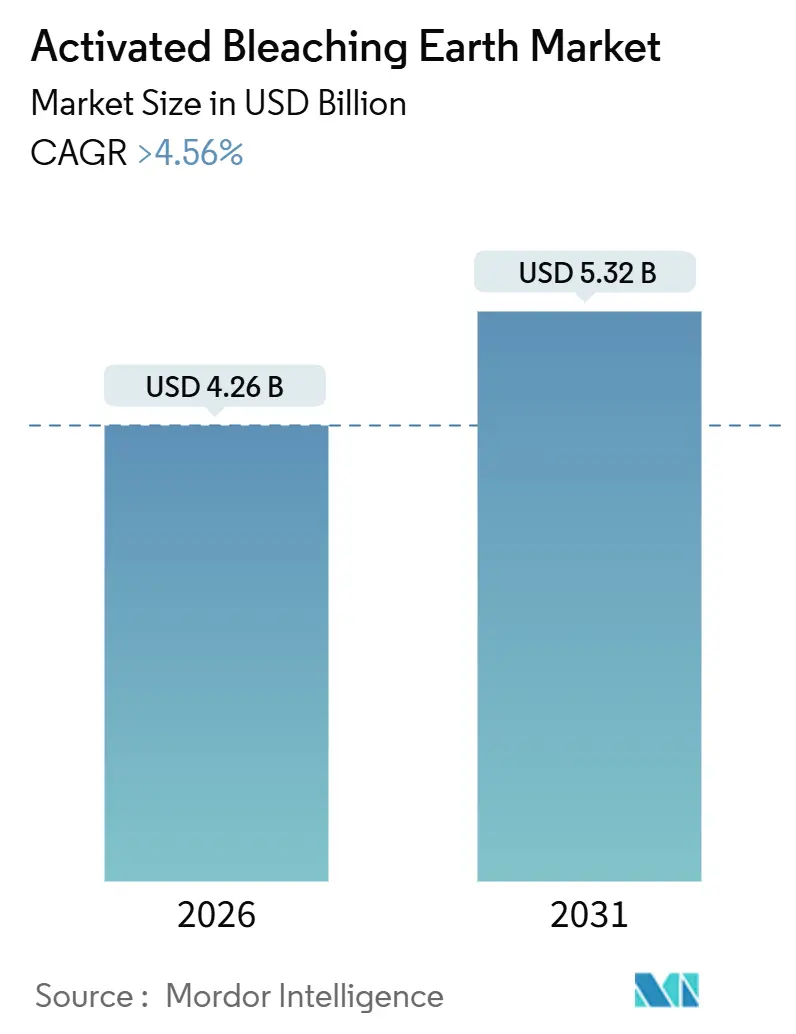
| Tamanho do Mercado (2026) | 4.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.32 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.56 % |
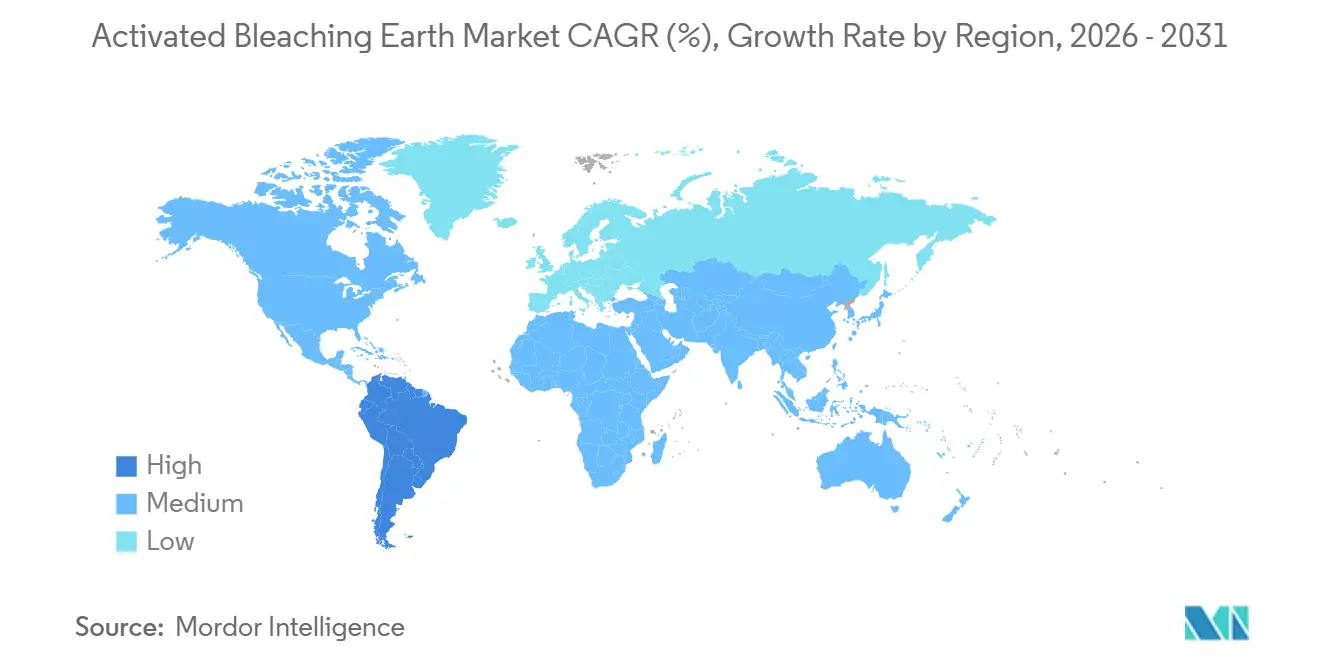
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
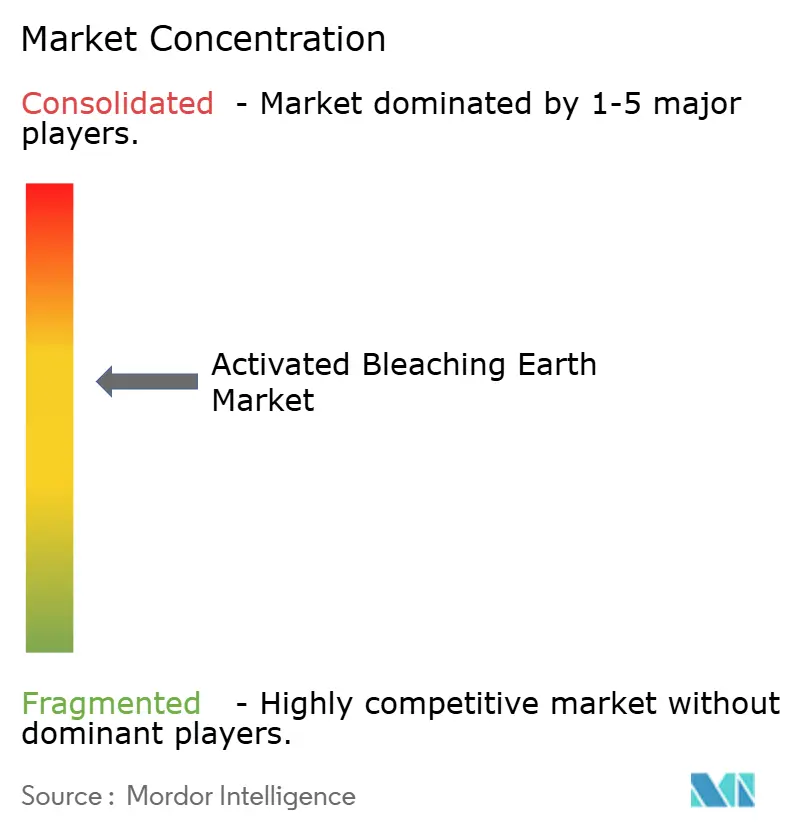
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terra Ativada Branqueadora por Mordor Intelligence
O tamanho do Mercado de Terra Ativada Branqueadora é estimado em USD 4,26 bilhões em 2026, e espera-se que alcance USD 5,32 bilhões até 2031, a um CAGR superior a 4,56% durante o período de previsão (2026-2031). Esta expansão constante reflete a maturação dos principais polos de refino de óleo comestível e a tração incremental proveniente de aplicações de biodiesel e polimento de óleo mineral. A sensibilidade a custos nos corredores do óleo de palma, o endurecimento das regras sobre 3-MCPD na Europa e as tecnologias de redução de dosagem estão moderando os volumes de argila por tonelada, mesmo com o aumento do rendimento de refino[1]USDA Serviço Agrícola Estrangeiro, "Oleaginosas e Produtos Anuais, Indonésia," usda.gov . Em paralelo, os mandatos B15 da América do Sul, o crescente volume de produção de lubrificantes sintéticos no Leste Asiático e as rotas de ativação com ácido oxálico de valor agregado estão abrindo novos nichos orientados ao desempenho. Fornecedores com minas de bentonita próprias e formulações de baixa dosagem estão melhor posicionados frente à volatilidade das matérias-primas e aos adsorventes alternativos. Em geral, o mercado de Terra Ativada Branqueadora está migrando de um jogo de volume puro para um modelo de valor acrescido e conformidade, fundamentado na integração vertical, no serviço técnico e no alinhamento com a economia circular.
Principais Conclusões do Relatório
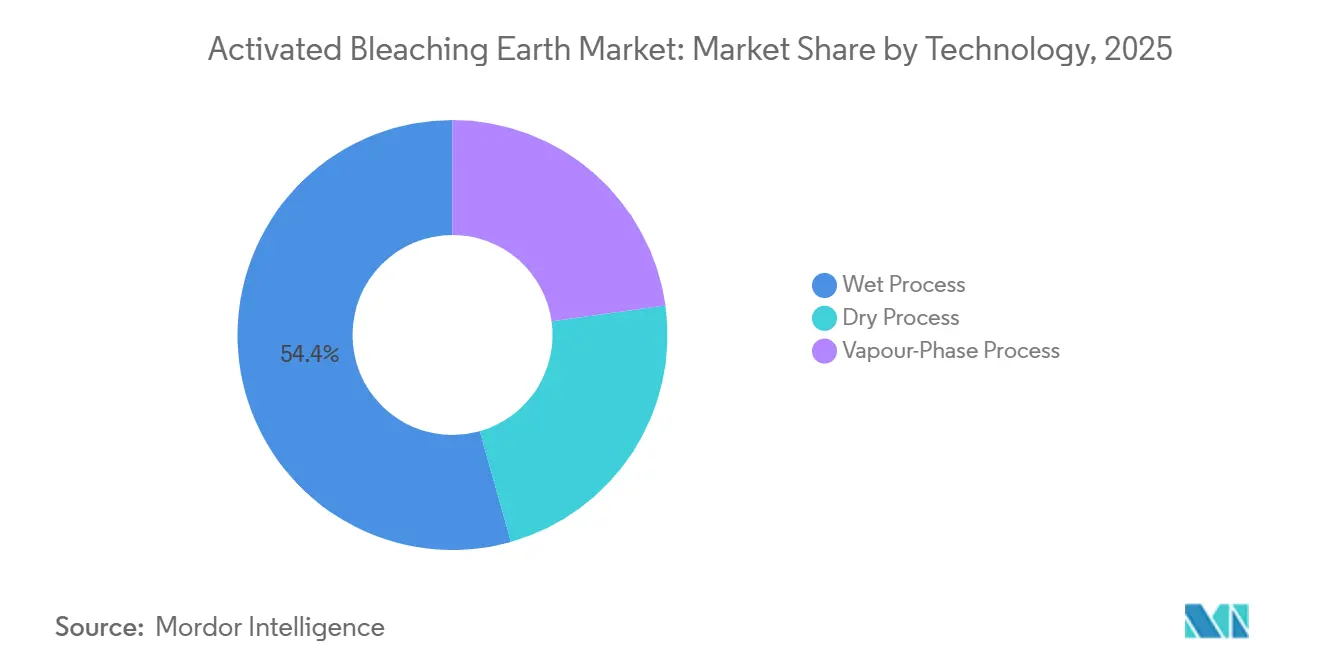
- Por tecnologia, o Processo Úmido liderou com uma participação de receita de 54,38% em 2025, enquanto o Processo em Fase de Vapor tem previsão de expandir a um CAGR de 5,12% até 2031.
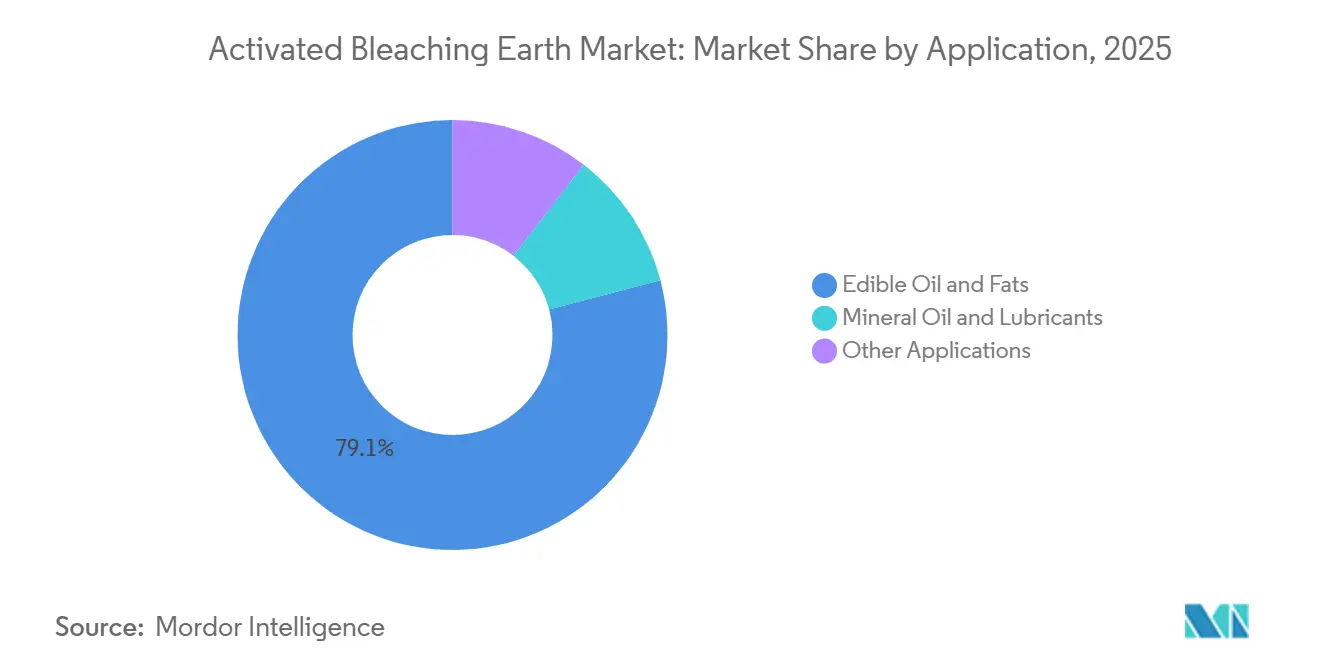
- Por aplicação, óleos e gorduras comestíveis responderam por 79,10% do tamanho do mercado de Terra Ativada Branqueadora em 2025, e óleo mineral e lubrificantes avançam a um CAGR de 5,33% até 2031.
- Por geografia, a Ásia-Pacífico deteve 60,12% da participação de receita do mercado de Terra Ativada Branqueadora em 2025, enquanto a América do Sul está projetada para registrar o maior CAGR regional de 4,96% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Consumo Crescente de Óleos e Gorduras Comestíveis Refinados | +1.8% | Global, núcleo APAC (China, Índia, ASEAN) | Longo prazo (≥ 4 anos) |
| Expansão da Produção de Biodiesel e Diesel Renovável | +1.2% | América do Sul (Brasil, Argentina), ASEAN (Indonésia), Europa | Médio prazo (2-4 anos) |
| Crescimento na Demanda por Qualidade de Óleo Mineral e Lubrificantes | +0.7% | América do Norte, Europa, Ásia-Pacífico (Japão, Coreia do Sul) | Médio prazo (2-4 anos) |
| Surto de Industrialização na Ásia-Pacífico | +0.6% | APAC (Índia, Vietnã, Tailândia, Bangladesh) | Longo prazo (≥ 4 anos) |
| Adoção do Branqueamento de Baixa Dosagem Assistido por Ultrassom | +0.3% | Global, adotantes iniciais na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Consumo Crescente de Óleos e Gorduras Comestíveis Refinados
O volume de processamento global de óleos vegetais continua a crescer, impulsionado pelo crescimento populacional e pelas dietas baseadas em alimentos processados. A Indonésia processou 47,5 milhões de toneladas de óleo de palma bruto em 2024, evidenciando a demanda contínua de argila em processos de degomagem e branqueamento. Os refinadores estão reduzindo a dosagem de argila de 1,5-3,0% para 0,5-1,5% mediante a adição de degomagem enzimática e pré-tratamentos com hidrogel de sílica, economizando até 40% em argila e cumprindo as metas de cor. Essa eficiência modera o crescimento em volume, mas beneficia os fornecedores que oferecem graus de alta atividade capazes de sustentar dosagens mais baixas. A maior carga de carotenoides do óleo de palma mantém as necessidades de argila acima dos padrões da soja, e os dados do Banco Mundial que mostram ganhos de 6% no preço do óleo de palma em 2025 incentivam as plantas a maximizar as corridas de refino físico.
Expansão da Produção de Biodiesel e Diesel Renovável
As políticas de biocombustíveis mantêm a demanda de argila aquecida. O programa B35 da Indonésia consumiu 11,96 milhões de toneladas de óleo de palma em 2024 e está se preparando para o B40, cada etapa exigindo duplos estágios de branqueamento. O B15 do Brasil e o biodiesel orientado à exportação da Argentina acrescentam mais tração. As unidades de diesel renovável hidrotratado, como a planta de 477 kl/dia da Pertamina, exigem matéria-prima com fósforo ultrabaixo, frequentemente elevando a dosagem de terra branqueadora para o limite de 1-3%. Esses projetos direcionam as aquisições para argilas de alta área superficial e baixo teor metálico, que protegem os catalisadores de hidrotratamento e criam demanda por graus premium.
Crescimento na Demanda por Qualidade de Óleo Mineral e Lubrificantes
Os produtores de óleo de base API Grupo II/III requerem adsorção precisa de aromáticos e enxofre após o hidrotratamento. Argilas ativadas projetadas para distribuição de poros estreita estão ganhando participação, entregando índices de viscosidade estáveis sem remover frações de óleo de base. Este segmento oferece isolamento de margem porque a dosagem é de apenas 0,1-0,5%, mas o risco de falha de qualidade pode envenenar aditivos. A demanda por lubrificantes se correlaciona com a produção industrial e a renovação de frotas, oferecendo aos fornecedores uma proteção contracíclica quando os volumes de óleo comestível diminuem. Os registros da Clariant em 2025 citaram mudanças na regulamentação de biocombustíveis que reduziram os volumes nos EUA, destacando o valor de mercados finais diversificados[2]Clariant AG, "Demonstração Financeira do 3T 2025," clariant.com .
Surto de Industrialização na Ásia-Pacífico
Refinarias de médio porte na Índia, no Vietnã e em Bangladesh estão se expandindo para atender às necessidades urbanas de óleo alimentar. A Índia importou 16 milhões de toneladas de óleo comestível em 2025, com 99,7% dos volumes do grupo do óleo de palma na forma bruta, indicando investimentos iminentes em refino doméstico. Plantas menores sem capital para filtração por membranas dependem fortemente de argilas ativadas como principal etapa de purificação, apoiando a resiliência de volume. O aumento da capacidade oleoquímica para ácidos graxos e álcoois diversifica ainda mais o uso de argila além dos fluxos de óleo de cozinha.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de Adsorventes e Processos Alternativos | -0.5% | Global, concentrado na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Precificação Volátil e Fornecimento de Bentonita como Matéria-Prima | -0.4% | Global, agudo na América do Norte e na China | Curto prazo (≤ 2 anos) |
| Custos de Conformidade com Regulamentações de Mineração e Descarte mais Rígidas | -0.3% | Europa, China, América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Adsorventes e Processos Alternativos
Hidrogéis de sílica, zeólitas sintéticas e carvão ativado atraem nichos premium, como refino de óleo farmacêutico e cosmético. O pré-tratamento com hidrogel de sílica pode reduzir a dosagem de argila em 40%, enquanto a área superficial de 500-1.500 m²/g do carvão ativado supera a argila na remoção de pesticidas. Os adsorventes regeneráveis também reduzem os custos de descarte, pressionando os preços da argila. No entanto, para o branqueamento em massa de óleo comestível, a bentonita ativada com ácido ainda oferece o menor custo por tonelada sob as aprovações de aditivos alimentares GRAS e da UE, sustentando sua dominância.
Precificação Volátil e Fornecimento de Bentonita como Matéria-Prima
O Índice de Preços ao Produtor de bentonita dos EUA subiu para 166 em 2025, a partir da base de 100 em 2007, refletindo os custos de energia e conformidade. As importações saltaram para 94.000 t em 2023, sinalizando o aperto no fornecimento doméstico. As cotas de mineração da China e aprovações ambientais mais rígidas restringem ainda mais a disponibilidade de matéria-prima de alta qualidade. Fornecedores verticalmente integrados, como a Clariant com 60 minas em todo o mundo, amortecem as oscilações de margem, enquanto os processadores independentes enfrentam exposição a preços spot.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Domínio do Processo Úmido em Meio a Avanços do Processo em Fase de VaporA tecnologia de Processo Úmido reteve 54,38% da receita em 2025, ancorada nos corredores de óleo de palma e soja, onde o custo por tonelada orienta a seleção. Sua argila ativada com ácido não lavada proporciona desempenho suficiente para refino em massa e suporta ciclos de fornecimento rápidos para refinarias integradas na ASEAN e na Índia. O Processo Seco permanece como nicho em regiões com energia térmica de baixo custo, enquanto o Processo em Fase de Vapor tem previsão de crescer a 5,12% de CAGR à medida que as aplicações premium buscam áreas superficiais superiores a 320 m²/g e mínimo ácido residual. O tamanho do mercado de Terra Ativada Branqueadora para graus de Fase de Vapor está projetado para crescer em paralelo com a qualificação de matéria-prima para diesel renovável. As rotas com ácido oxálico oferecem um caminho mais ecológico, produzindo efluentes biodegradáveis e alinhando-se às políticas de economia circular, mas a otimização do processo é vital para conter a precipitação de oxalato de cálcio que pode comprometer a adsorção.
A adoção do Processo em Fase de Vapor está aumentando em bases para óleo farmacêutico e cosméticos, onde os metais traço devem permanecer abaixo dos limites de partes por milhão. Plantas que instalam reatores de vapor ácido relatam consumo de argila 15-20% menor graças à maior atividade, embora o investimento de capital ainda seja uma barreira. Fornecedores que utilizam técnicas proprietárias de vapor oxálico se posicionam para captura de margem diferenciada enquanto atendem às próximas normas de efluentes hídricos da UE. Consequentemente, o mercado de Terra Ativada Branqueadora continua a se bifurcar em nichos de alto desempenho em fase de vapor e volumes de processo úmido orientados ao custo, com a seleção de tecnologia ditada pela qualidade da matéria-prima e pelas pressões de conformidade.


Por Aplicação:
O Refino de Óleo Comestível Ancora a Demanda, Segmento de Óleo Mineral AceleraÓleos e gorduras comestíveis representaram 79,10% da demanda de 2025, apoiados pelo consumo global de 200 milhões de toneladas de óleo vegetal. A maior carga de carotenoides do óleo de palma mantém a dosagem na faixa de 1,0-3,0%, enquanto os óleos de soja e colza utilizam 0,5-1,5%. As estratégias de compressão de dosagem — pré-tratamento com hidrogel de sílica e branqueamento assistido por ultrassom — estão reduzindo o crescimento em volume, mas os preços unitários dos graus premium de argila estão aumentando gradualmente. Os limites da UE sobre 3-MCPD estão levando os refinadores a preferir argilas naturais ou levemente ativadas, uma mudança que limita a dosagem, mas eleva o valor por quilograma. A participação de mercado de Terra Ativada Branqueadora para graus de óleo comestível deve recuar ligeiramente à medida que os nichos não alimentares se expandem, mas a tonelagem absoluta permanecerá ancorada aqui.
Óleo mineral e lubrificantes, embora menores, estão se expandindo a um CAGR de 5,33% até 2031. Os refinadores de API Grupo III requerem óleos de base ultralimpos, promovendo dosagens de argila de 0,1-0,5% com prêmios de preço de 30-50%. Este segmento estabiliza as receitas dos fornecedores durante as recessões agrícolas. Outras aplicações — cosméticos, produtos farmacêuticos, águas residuais — oferecem oportunidades sob medida, mas exigem conformidade regulatória consistente e controle mais rigoroso do tamanho de partícula. Fornecedores capazes de oferecer rastreabilidade e suporte técnico capturam margens mais elevadas mesmo em volumes menores.
Análise Geográfica
Mercado de Terra Branqueante Ativada na APAC, Europa e América do Sul
A Ásia-Pacífico manteve uma participação de 60,12% no mercado de Terra Branqueante Ativada em 2025, impulsionada por uma capacidade de refino de 80 milhões de toneladas na China, Índia, Indonésia e Malásia. A Indonésia refinou 47,5 milhões de toneladas de óleo de palma em 2024 e consumiu 11,96 milhões de toneladas para o biodiesel B35, sustentando dois fluxos de demanda simultâneos. As estruturas de taxas sobre exportações favorecem o refino doméstico, mantendo o consumo de argila. A mudança da Índia para importações de óleo de palma bruto, que agora representam 99,7% dos volumes do grupo de palma, impulsionará o investimento local em capacidade de refino à medida que as diferenças tarifárias persistirem. As regras de mineração mais rígidas da China estão elevando os custos de matéria-prima, abrindo janelas de importação para a Turquia e o Brasil. O Japão e a Coreia do Sul continuam a adquirir argilas premium para os segmentos de óleo farmacêutico e lubrificantes sintéticos, oferecendo aos fornecedores margens mais elevadas apesar dos volumes menores.
Mercado de Terra Branqueante Ativada na América do Sul
A América do Sul é a região de crescimento mais rápido, com uma CAGR de 4,96%, sustentada pela implantação do B15 no Brasil e pelas expansões de óleo de soja na Argentina. O biodiesel brasileiro consumiu de 5 a 6 milhões de toneladas de óleo de soja em 2024, com a meta B20 prevista para 2030, consolidando a demanda por argila para desgomagem e polimento de ésteres. Embora a desgomagem enzimática reduza a dosagem, os refinadores ainda necessitam de argila de alta atividade para atingir metas de baixo teor de fósforo. Chile e Colômbia estão expandindo plantas de óleo comestível sob políticas de substituição de importações, contribuindo com volumes incrementais.
Mercado de Terra Branqueante Ativada na América do Norte e EMEA
A América do Norte e a Europa apresentam trajetórias maduras. Nos Estados Unidos, as plantas de diesel renovável e de combustível de aviação sustentável oferecem nichos de crescimento, embora comentários de fornecedores no terceiro trimestre de 2025 tenham apontado para oscilações de volume impulsionadas por políticas. As rígidas limitações de 3-MCPD na Europa estão deslocando o consumo em direção a argilas naturais, enquanto as regras de ILUC restringem as importações de biodiesel à base de palma e promovem o refino de colza. O Oriente Médio e a África, embora menores, estão ampliando o refino sob mandatos de segurança alimentar na Arábia Saudita, no Egito e na Nigéria, criando nova demanda por argila aliada a necessidades de assistência técnica.

Panorama regulatório
A regulamentação da terra de clarificação ativada abrange especificações de segurança alimentar, controles de materiais para ração e o manejo de resíduos da terra de clarificação usada (SBE). Na União Europeia, o Regulamento (UE) 2022/1104 da Comissão (Catálogo de matérias-primas para alimentação animal) é uma referência âncora para insumos da cadeia de rações, em que auxiliares de purificação e materiais relacionados estão sujeitos a expectativas de composição e qualidade, reforçando os requisitos de rastreabilidade e controle de contaminantes que moldam a seleção de argilas para óleos comestíveis e fluxos de subprodutos.
Os principais países produtores e consumidores também mantêm normas de produto e métodos de teste que definem limiares de pureza relevantes para o desempenho em contato com alimentos e no refino. A China especifica requisitos para argila ativada como aditivo alimentar sob a norma GB 25571-2011, incluindo limites para ácido livre e metais pesados, enquanto normas nacionais como a BIS IS 1965:1972 (R2018) da Índia e a TSE 1143 da Turquia descrevem parâmetros de teste e qualidade usados por fornecedores e compradores domésticos. No lado ambiental, o manejo da SBE está cada vez mais regulamentado: a Indonésia classifica a terra de clarificação usada como resíduo perigoso (código B413) sob o Regulamento Governamental 101/2014 e o Regulamento Governamental 22/2021, o que aumenta as obrigações de conformidade e descarte e incentiva vias de retorno, regeneração e valorização.
Análise da cadeia de valor
A cadeia de valor começa com a exploração e mineração de argilas ricas em bentonita ou montmorilonita, seguida por beneficiamento, secagem e transporte até locais de ativação frequentemente coexistentes próximos aos depósitos para reduzir custos de logística de entrada. Os fabricantes então ativam a argila com ácido (comumente usando ácido sulfúrico ou clorídrico), com etapas que podem incluir controle de reação, lavagem e filtração (para rotas úmidas), secagem/calcinação e moagem/classificação para atingir tamanho de partícula e porosidade desejados. O controle de qualidade se baseia em métodos de teste padronizados usados por refinarias, incluindo testes de área superficial e desempenho referenciados nos métodos ASTM e AOCS, para alinhar a produção às especificações de óleos comestíveis, biocombustíveis e óleos minerais.
No estágio seguinte, a terra de clarificação ativada é vendida por meio de contratos diretos a grandes refinarias de óleos comestíveis e produtores de combustíveis renováveis, e por meio de distribuidores e agentes para refinarias menores, misturadores de lubrificantes e processadores industriais. Fornecedores integrados e diversificados, como Clariant, Imerys, Oil-Dri, Musim Mas e Taiko, combinam desenvolvimento de produtos com serviço técnico nas instalações dos clientes para otimizar a dosagem e gerenciar o desempenho da filtração. A gestão do fim de vida da terra de clarificação usada é um nó importante nas etapas finais, abrangendo coleta, descarte em conformidade com normas de resíduos perigosos em jurisdições mais rigorosas, e rotas emergentes de regeneração ou recuperação de óleo que reduzem o custo de descarte e melhoram a circularidade para as refinarias.
Cenário Competitivo
O mercado de Terra Ativada Branqueadora é moderadamente concentrado. Clariant, Imerys, Oil-Dri, Musim Mas e Taiko juntos detêm aproximadamente 40-45% de participação, deixando espaço substancial para fornecedores regionais. As 60 minas de bentonita da Clariant em cinco continentes proporcionam segurança de matéria-prima e suportam vantagens de custo de transferência. A aquisição de EUR 50 milhões realizada pela Imerys em janeiro de 2025 dos ativos de diatomita e perlita da Chemviron amplia seu portfólio de filtração e sinaliza uma consolidação em curso. A diferenciação de produtos está migrando para argilas prontas para ultrassom e ativação com ácido oxálico, ambas prometendo menor toxicidade dos efluentes e maior atividade.
A Ásia-Pacífico abriga a concorrência de preços mais intensa, com produtores chineses e indianos de pequena escala praticando preços abaixo dos das multinacionais. Os resultados do 3T 2025 da Clariant destacaram precificação negativa na Ásia-Pacífico apesar do crescimento de volume de dois dígitos, evidenciando o foco na eficiência de dosagem em detrimento dos graus premium. Novos participantes que investem em reatores de fase de vapor visam nichos farmacêuticos e cosméticos que exigem distribuição uniforme de partículas e certificações regulatórias. Serviços tecnológicos — monitoramento de dosagem em tempo real, manutenção preditiva de vasos de branqueamento — estão emergindo como diferenciadores. Fornecedores que oferecem pacotes integrados de argila e análise ganham fidelidade e protegem volumes mesmo com a redução do uso por tonelada.
A valorização da argila exaurida é a próxima fronteira competitiva. Aproximadamente 2 milhões de toneladas de terra branqueadora exaurida contendo 20-40% de óleo residual se acumulam anualmente. Projetos piloto que convertem esse resíduo em biodiesel ou recuperam ácidos graxos por pirólise estão em andamento na Malásia e na Espanha, com fornecedores parceirizando-se com refinadores em esquemas de devolução. Empresas que dominam os caminhos de resíduo para valor podem capturar novos fluxos de receita enquanto aliviam os passivos de descarte para os clientes, estreitando os relacionamentos com eles no processo.
Líderes do Setor de Terra Ativada Branqueadora
CLARIANT
Taiko Group of Companies
Oil-Dri Corporation of America
Ashapura Perfoclay Limited (APL)
Musim Mas Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terra Branqueante Ativada
- 20 Microns Ltd
- Ashapura Perfoclay Limited (APL)
- CLARIANT
- EP Minerals
- Global Bleach Chem Pvt Ltd
- Hangzhou Yongsheng Catalyst Co., Ltd.
- HRP Industries
- Huangshan City Baiyue activated clay Co.,Ltd.
- Imerys
- Indian Clay & Mineral Co.
- Musim Mas Group
- Oil-Dri Corporation of America
- Phoenix Chemicals Pvt Ltd
- PT. Tunas Inti Bhakti Makmur (TIBM)
- Refoil Earth Pvt Ltd
- Taiko Group of Companies (Taiko Bleaching Earth Sdn. Bhd.)
- Tianyu Group's Activated Bleaching
- U.G.A. Group

Oportunidades de mercado e perspectivas futuras
A modernização impulsionada pela conformidade no refino de óleos comestíveis continua a criar espaço para graus de maior atividade e menor resíduo que apoiam a redução de contaminantes e a operação com menor dosagem, especialmente à medida que as refinarias combinam a clarificação com degomagem enzimática e pré-tratamento com sílica-hidrogel para atender a metas de qualidade mais rígidas. A mudança da aquisição focada apenas em volume para desempenho aliado à conformidade é visível na Europa, onde as restrições de 3-MCPD estão influenciando a escolha de argilas para soluções naturais ou levemente ativadas, e na Ásia-Pacífico, onde as refinarias estão ativamente reduzindo a dosagem enquanto mantêm as especificações de cor e impurezas. Fornecedores capazes de documentar a rastreabilidade desde a origem da bentonita até a argila finalizada, e fornecer suporte de otimização in loco, estão bem posicionados para preços premium nesses segmentos sensíveis à conformidade.
Investimentos em capacidade e segurança de fornecimento em torno dos principais polos de refino também apontam para bolsões de oportunidade específicos. A Minerals Technologies Inc. anunciou um investimento (novembro de 2025) em sua planta de terra de clarificação em Usak City, Turquia, para apoiar sua linha Rafinol de purificação de óleos naturais, ressaltando a demanda por fornecimento localizado e graus diferenciados próximos aos fluxos comerciais do Mediterrâneo e EMEA. Paralelamente, a tração da purificação de biodiesel e diesel renovável, incluindo o programa B35 da Indonésia e etapas preparatórias para misturas mais elevadas, reforça a demanda por argilas com baixo teor de metais e alta área superficial que protegem catalisadores downstream e se alinham aos requisitos de matérias-primas com fósforo ultrabaixo. Os requisitos de gestão da terra de clarificação usada, incluindo a classificação como resíduo perigoso na Indonésia, ampliam ainda mais o espaço endereçável para serviços de regeneração e modelos de retorno que reduzem o ônus de descarte para os clientes.
Recent Industry Developments in Mercado de Terra Branqueante Ativada
- Fevereiro de 2026: a Clariant atualizou o posicionamento de seu portfólio online de purificação de óleos para a terra de clarificação ativada TONSIL, usada na purificação de óleos comestíveis e biocombustíveis. A ênfase contínua na redução do uso de argila e no desempenho de rendimento de óleo destaca o foco dos fornecedores na eficiência da dosagem, à medida que as refinarias buscam menor consumo por tonelada, mantendo as restrições de qualidade.
- Junho de 2025: a Imerys concluiu a aquisição, por 50 milhões de EUR, das operações europeias de diatomita e perlita da Chemviron, adicionando três minas na França e na Itália. Isso ampliou a base de minerais de filtração da Imerys e fortaleceu o acesso a matérias-primas para aplicações de purificação que se sobrepõem à demanda por terra de clarificação em óleos comestíveis e filtração industrial.
- Outubro de 2024: o USDA confirmou que a produção de óleo de palma bruto da Indonésia em 2024 foi de 47,5 milhões de toneladas, com uso de matéria-prima para biodiesel de 11,96 milhões de toneladas. Esses números reforçaram a escala da demanda de refino e biocombustíveis do Sudeste Asiático, sustentando a aquisição contínua de terra de clarificação ativada nas etapas de clarificação de óleo de palma e de polimento relacionado a combustíveis downstream.


Mercado de Terra Branqueante Ativada Escopo do relatório e metodologia de pesquisa
Definição e escopo do mercado
Para este estudo, o mercado de terra de clarificação ativada abrange o valor das argilas ativadas usadas como adsorventes para descolorir e purificar óleos durante o refino, incluindo óleos comestíveis, bem como óleo mineral e usos de processamento relacionados.
Exclusões de escopo: argilas naturais (não ativadas), outros adsorventes que não sejam de argila e valores de óleo refinado downstream não são contabilizados neste mercado.
Visão geral da segmentação
- Por Tecnologia
- Processo Úmido
- Processo Seco
- Processo em Fase de Vapor
- Por Aplicação
- Óleos e Gorduras Comestíveis
- Óleo Mineral e Lubrificantes
- Outras Aplicações
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o pool de demanda e o contexto operacional da terra de clarificação ativada, antes de finalizar os números do modelo. Analisamos estatísticas públicas e referências técnicas, como a FAOSTAT para a produção de óleos comestíveis, o UN Comtrade para fluxos comerciais relevantes de argilas e óleos vegetais, e publicações governamentais de meio ambiente e indústria que indicam adições de capacidade de refino e requisitos de conformidade.
Para evitar construir o modelo com base em um único conjunto de dados, os insumos secundários foram cruzados com fontes como periódicos revisados por pares que relatam faixas de dosagem de clarificação e requisitos de remoção de contaminantes (por exemplo, práticas de redução de 3-MCPD), além de dados aduaneiros e portuários quando disponíveis em formato público. Também recorremos a relatórios de empresas, apresentações a investidores e coberturas de imprensa confiáveis para entender capacidade, expansões de plantas e fatores de custo. Assinaturas pagas para dados financeiros de empresas e bases de dados de patentes foram usadas seletivamente para esclarecer a presença de fornecedores e inovações recentes de processo. Esta lista é ilustrativa, e muitas outras fontes públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para converter indicadores amplos em premissas utilizáveis, especialmente em torno da dosagem de terra de clarificação, movimentos de preços e a divisão da demanda entre usos de óleo comestível e óleo mineral. Conversamos com participantes ao longo da cadeia de suprimentos, incluindo fabricantes, distribuidores e usuários finais em refino e processamento. O feedback foi coletado com visões da APAC, EMEA e Américas para reduzir o viés regional na visão final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 18% | APAC: 41% |
| Nível médio: 50% | Líderes funcionais/de unidade: 23% | EMEA: 34% |
| Players menores: 18% | Gerentes: 59% | Américas: 25% |
Dimensionamento e previsão de mercado
O tamanho do mercado é construído usando uma abordagem top-down, em que a atividade de refino de óleos comestíveis e os volumes de processamento relacionados são reconstruídos por região, sendo depois traduzidos em consumo de terra de clarificação ativada usando normas de dosagem e fatores de utilização verificados com especialistas. Como o mercado é baseado em valor, a perspectiva de volume é convertida usando faixas médias regionais de preço de venda, ajustadas para o mix de graus e padrões de aquisição.
Para manter o modelo alinhado ao comportamento do mercado, acompanhamos insumos como produção de óleo vegetal e throughput de refino, a parcela de óleos que normalmente precisam de clarificação, a dosagem média de terra de clarificação por tonelada de óleo, mudanças nas práticas de controle de contaminantes (incluindo mudanças de processo relacionadas ao 3-MCPD) e custos de frete e energia que influenciam os preços. Depois de definidos os principais insumos, aproximações seletivas bottom-up foram usadas para testar os totais, incluindo faixas de receita de fornecedores amostrados, verificações de canal sobre preços em volume e verificações de coerência em relação às adições conhecidas de capacidade de refino. Quando a cobertura bottom-up é incompleta, as lacunas são tratadas por meio de proxies em nível regional baseados na intensidade de refino e em faixas de dosagem validadas por especialistas.
Para a previsão, é utilizada a análise de cenários, pois a demanda é sensível aos ciclos de produção de óleos comestíveis, às mudanças de processo impulsionadas por regulamentação e à elasticidade de preços nos grandes corredores de palma e soja. Em cada região, a visão prospectiva é testada sob premissas otimistas e conservadoras sobre o crescimento do throughput e as tendências de redução de dosagem, antes de finalizar um caso-base.
Validação de dados e ciclo de atualização
Antes da aprovação final, os resultados são triangulados com sinais independentes, como tendências de produção de óleo comestível, indicadores de utilização de capacidade de refino e faixas de preço observadas para terra de clarificação ativada em corredores importadores importantes. Verificações de variância são realizadas entre regiões e aplicações, de modo que quaisquer variações incomuns sejam sinalizadas, revisadas e corrigidas por meio de uma segunda análise, seguida de novos contatos direcionados quando uma premissa-chave se altera.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças de capacidade, atualizações regulatórias ou oscilações abruptas de custo de insumos. Pouco antes da entrega, uma revisão atualizada é concluída para que os clientes recebam uma visão atualizada, em vez de um retrato antigo.
Dimensionamento do mercado de terra de clarificação ativada da Mordor Intelligence em comparação com outras estimativas publicadas
Os números de mercado publicados para terra de clarificação ativada podem diferir substancialmente, mesmo quando parecem medir a mesma categoria. Em nossa experiência, a diferença geralmente vem do que é contabilizado como terra de clarificação ativada, quais usos finais estão incluídos e como os volumes são convertidos em valores ao longo do tempo.
O throughput de óleo comestível, as normas de dosagem de clarificação e a atividade de refino por região são as verificações de validação que mantêm a estimativa da Mordor Intelligence vinculada a um pool de demanda claramente definido para terra de clarificação ativada, em vez de categorias adjacentes de argilas e adsorventes. As diferenças também aparecem quando um publicador usa um ano-base diferente, aplica uma trajetória de escalonamento de preços mais agressiva, ou inclui um conjunto mais amplo de usos industriais, como cosméticos e produtos farmacêuticos, que nem sempre são tratados de forma consistente entre as fontes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,26 bilhões de USD (2026) | |
| Consultoria Global A | 3,09 bilhões de USD (2025) | Usa um ano-base diferente e uma definição de uso final mais ampla que pode incluir aplicações industriais adicionais, o que altera o pool de demanda e o mix de preços usado para converter volume em valor. |
| Empresa de Análise de Setor B | 2,61 bilhões de USD (2024) | Fixa o dimensionamento a um ano-base anterior e depende mais de declarações genéricas sobre o uso no refino de óleo, sem o mesmo nível de validação regional de dosagem e utilização, o que pode comprimir a estimativa de valor. |
A tabela indica que a seleção do ano e os limites de escopo impulsionam a maior parte da diferença, não apenas a taxa de crescimento em si. Ao vincular a demanda a sinais de throughput de refino e, em seguida, aplicar premissas transparentes de dosagem e faixas de preço, o número final permanece mais fácil de auditar e reproduzir quando ocorrem mudanças de capacidade ou regulatórias.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de Terra Ativada Branqueadora?
O tamanho do mercado de Terra Ativada Branqueadora foi de USD 4,26 bilhões em 2026.
Qual tecnologia domina a demanda por Terra Ativada Branqueadora?
A tecnologia de Processo Úmido liderou com uma participação de 54,38% em 2025 devido à sua eficiência de custos.
Por que a América do Sul é a região de crescimento mais rápido?
O mandato de biodiesel B15 do Brasil e as expansões de óleo de soja da Argentina impulsionam o crescimento regional a um CAGR de 4,96%.
Como as tendências de redução de dosagem estão afetando os fornecedores?
A degomagem enzimática e o branqueamento assistido por ultrassom estão reduzindo o uso de argila por tonelada, pressionando os fornecedores a oferecer graus de maior atividade.
Página atualizada pela última vez em:



