
Tamanho e Quota do Mercado de Argila Descolorante
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 2.49 Milhões de toneladas |
| Volume do Mercado (2031) | 3.12 Milhões de toneladas |
| Growth Rate (2026 - 2031) | 4.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Argila Descolorante por Mordor Intelligence
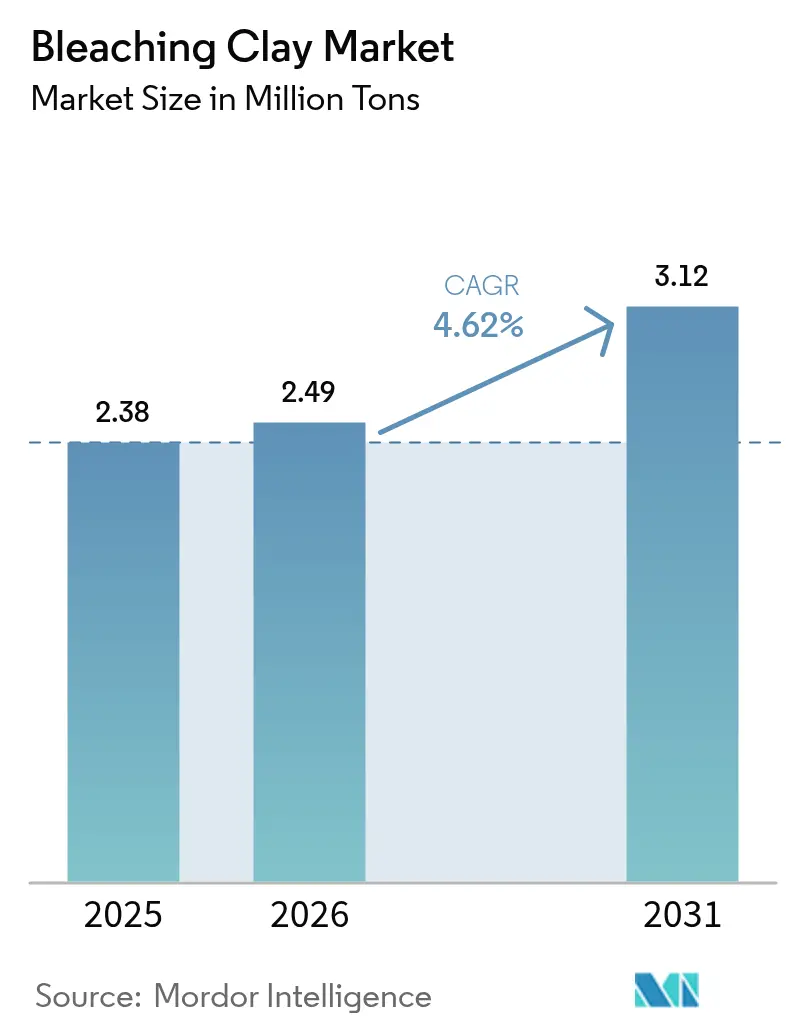
Espera-se que o tamanho do mercado de Argila Descolorante cresça de 2,38 milhões de toneladas em 2025 para 2,49 milhões de toneladas em 2026, sendo previsto que alcance 3,12 milhões de toneladas até 2031, a um CAGR de 4,62% no período de 2026-2031. Este crescimento reflete uma expansão constante na produção de óleo vegetal refinado, a adoção crescente na purificação de biodiesel e novos usos em cosméticos premium. A Terra de Fuller, notável pela sua baixa taxa de perda de óleo, permanece o tipo de produto dominante, enquanto as argilas ativadas registam a absorção mais rápida porque os refinadores necessitam de maior capacidade de adsorção para óleos especializados. A Ásia-Pacífico lidera o mercado de argila descolorante com 47,29% de quota de volume em 2024, à medida que as refinarias chinesas e indianas aumentam a capacidade, mas a América do Norte e a Europa direcionam nichos de alta margem, como óleos de grau farmacêutico e lubrificantes com teor ultrareduzido de enxofre. Apesar da pressão de preços provocada pelas oscilações no custo da bentonite, os intervenientes compensam os riscos de margem através de diferenciação técnica, reciclagem de terra de branqueamento gasta e aumentos seletivos de preços. A regulamentação ambiental — especialmente as regras da UE que classificam a terra de branqueamento gasta como resíduo perigoso — apertou os requisitos operacionais, mas estimula a inovação no processamento em circuito fechado, onde foi demonstrado um rendimento de até 85% de biodiesel a partir do óleo recuperado.
Principais Conclusões do Relatório
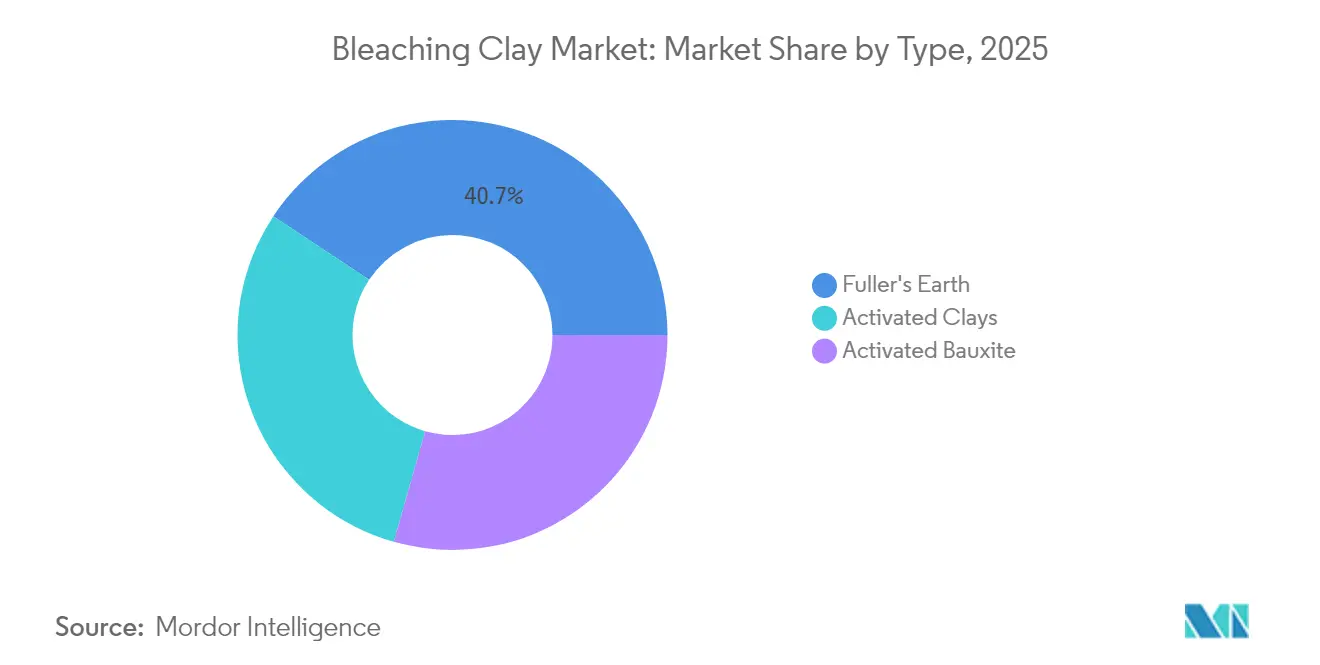
- Por tipo, a Terra de Fuller deteve 40,68% da quota do mercado de argila descolorante em 2025, enquanto as argilas ativadas registaram o crescimento projetado mais elevado, a um CAGR de 5,21% até 2031.
- Por aplicação, o óleo vegetal e gorduras animais representaram 85,30% do tamanho do mercado de argila descolorante em 2025 e está a avançar a um CAGR de 5,43% entre 2026 e 2031.
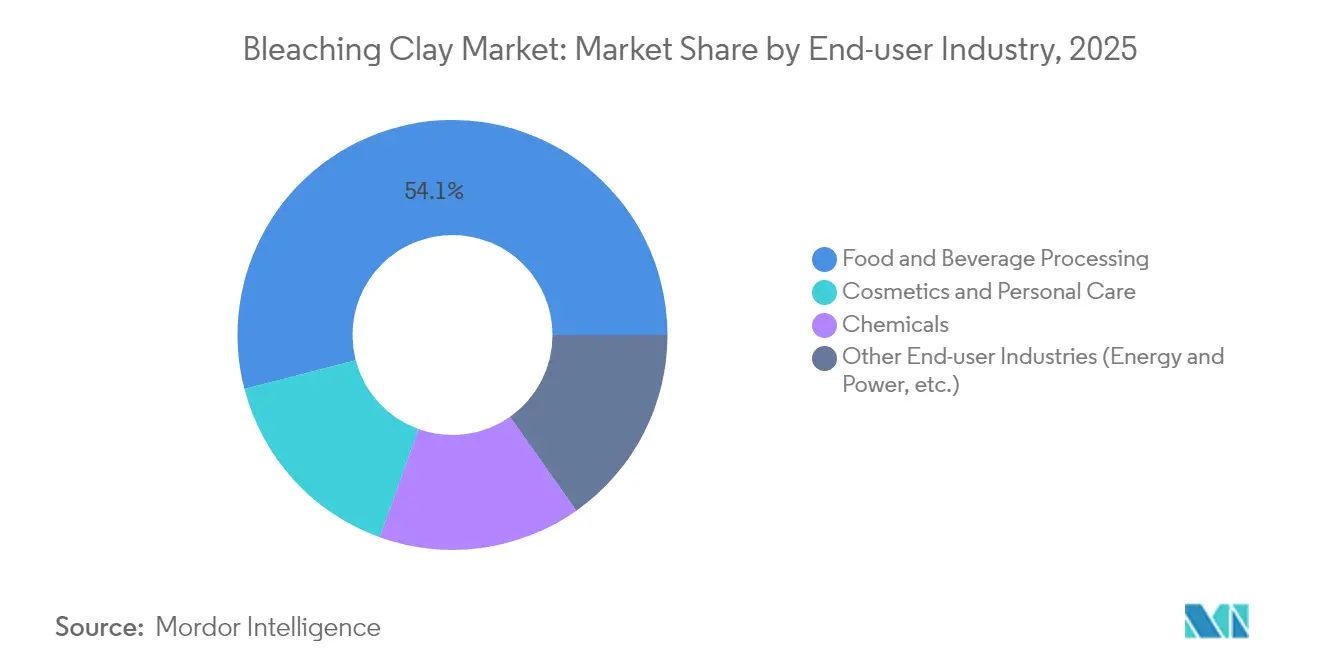
- Por utilizador final, o processamento de alimentos e bebidas deteve 54,05% da quota do tamanho do mercado de argila descolorante em 2025, enquanto os cosméticos e cuidados pessoais são os de crescimento mais rápido, a um CAGR de 5,02% até 2031.
- Por geografia, a Ásia-Pacífico contribuiu com 47,10% da quota de volume em 2025 e está a crescer a um CAGR de 4,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas Globais do Mercado de Argila Descolorante
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Consumo Acelerado de Óleos Vegetais Refinados | +1.2% | Global, com a Ásia-Pacífico liderando o crescimento | Médio prazo (2-4 anos) |
| Procura Crescente proveniente de Formulações de Cosméticos e Cuidados Pessoais | +0.9% | América do Norte e UE, em expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescimento do Refino de Biodiesel e Diesel Renovável | +0.8% | Global, com a UE e a América do Norte liderando | Médio prazo (2-4 anos) |
| Necessidade Crescente de Óleos Minerais e Lubrificantes com Teor Ultrareduzido de Enxofre | +0.7% | Global, impulsionado por regulamentações automotivas | Curto prazo (≤ 2 anos) |
| Adoção da Purificação de Óleo de Canabinoides de Grau Farmacêutico | +0.6% | América do Norte, em expansão para a UE | Longo prazo (≥ 4 anos) |
| Beneficiação Local de Depósitos de Bentonite em África | +0.5% | África, com repercussões nas cadeias de abastecimento globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Consumo Acelerado de Óleos Vegetais Refinados
A produção global de oleaginosas deverá atingir 680 milhões de toneladas na época 2024/25, elevando a procura de formulações de branqueamento especializadas que removem clorofila, carotenoides e metais vestigiais de óleos extraídos por solvente. Os refinadores da Ásia-Pacífico, apoiados por logística favorável e crescente capacidade de esmagamento, representam o maior volume incremental. O segmento beneficia igualmente de mudanças alimentares em direção ao óleo de soja e de girassol, ambos os quais exigem taxas de dosagem de argila mais elevadas do que as alternativas prensadas a frio. Os produtores que conseguem adaptar a estrutura de poros a químicas específicas de óleo capturam preferência nas compras, especialmente quando a OPEP projeta 19,2 milhões de barris por dia de nova capacidade de refinação em regiões em desenvolvimento até 2050[1]Organização dos Países Exportadores de Petróleo, "Perspetiva Mundial do Petróleo 2045," opec.org. Este impulso estrutural assegura visibilidade de volume a longo prazo para o mercado de argila descolorante.
Procura Crescente proveniente de Formulações de Cosméticos e Cuidados Pessoais
As marcas de cosméticos substituem progressivamente os absorventes sintéticos por argilas de origem natural para responder às expectativas de rótulo limpo e à pressão regulatória sobre as microplásticas. A elevada área superficial e a capacidade de troca catiónica permitem que as argilas descolorantes atuem simultaneamente como absorventes de óleo e como estabilizadoras de filtros ultravioleta, incentivando uma utilização mais ampla em produtos de proteção solar e de acabamento matte. A aquisição da Lucas Meyer Cosmetics pela Clariant reforça o fornecimento de valor acrescentado para este segmento de utilização final de alta margem, evidenciado pelo aumento da rentabilidade da divisão de Químicos de Cuidados da empresa em 2024. As formulações premium exigem argilas com baixo teor de metais pesados, o que sustenta a diferenciação de preços e compensa a menor tonelagem em relação aos óleos comestíveis.
Crescimento do Refino de Biodiesel e Diesel Renovável
Os objetivos obrigatórios de mistura na UE, nos Estados Unidos e em partes da Ásia aumentam as necessidades de purificação de matérias-primas. Grades especiais, como o TONSIL™, removem fósforo e metais que reduzem a vida útil dos catalisadores durante a transesterificação, impactando diretamente a economia das instalações. A investigação confirma que a terra de branqueamento gasta pode ela própria ser convertida em biodiesel com até 85% de rendimento através de esterificação in situ, criando uma fonte de receitas secundária e reduzindo as responsabilidades de eliminação. Este duplo benefício reforça o mercado de argila descolorante como um facilitador da economia circular.
Necessidade Crescente de Óleos Minerais e Lubrificantes com Teor Ultrareduzido de Enxofre
Normas de emissões automotivas e industriais mais rigorosas obrigam os formuladores de lubrificantes a reduzir o teor de enxofre e de metais vestigiais para níveis de partes por milhão. Os graus de bentonite ativada proporcionam uma adsorção eficiente sem prejudicar os modificadores do índice de viscosidade, tornando-os essenciais para fluidos hidráulicos multigrau e bases sintéticas. A barreira técnica para replicar tal desempenho protege os operadores estabelecidos e sustenta preços premium.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Regulamentação Ambiental Rigorosa sobre Mineração e Resíduos de Ativação Ácida | -0.4% | Global, com a UE liderando o rigor regulatório | Curto prazo (≤ 2 anos) |
| Concorrência de Adsorventes Sintéticos (Géis de Sílica) | -0.3% | América do Norte e UE, em expansão global | Médio prazo (2-4 anos) |
| Preços Voláteis da Bentonite Devido à Concentração da Oferta | -0.2% | Global, com impactos regionais na cadeia de abastecimento | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentação Ambiental Rigorosa sobre Mineração e Resíduos de Ativação Ácida
As revisões de descarga da EPA e a designação de resíduo perigoso da UE para a terra de branqueamento gasta acrescentam entre 50 e 100 USD por tonelada aos custos de processamento, levando as instalações a investir em sistemas de descarga zero de líquidos[2]Agência de Proteção Ambiental dos Estados Unidos, "Diretrizes de Efluentes para Mineração e Processamento de Minerais," epa.gov[. Os operadores de menor dimensão enfrentam dificuldades em financiar tais melhorias, conduzindo à racionalização da capacidade e a uma eventual consolidação. Por outro lado, a pressão pela sustentabilidade acelera a I&D em rotas de extração por solvente e pirólise que recuperam até 35% de óleo de certos tipos de argila, reduzindo os volumes de resíduos e gerando produtos secundários.
Concorrência de Adsorventes Sintéticos (Géis de Sílica)
A sílica engenheirada oferece distribuição estreita do tamanho dos poros e qualidade consistente por lote, características atrativas para processadores farmacêuticos e de produtos químicos especializados. À medida que os processadores de argila suportam custos de conformidade mais elevados, a diferença de preços estreita-se, aumentando o risco de substituição em aplicações de alta pureza. Para defender a quota de mercado, os principais fornecedores desenvolvem sistemas híbridos que ancoram nanopartículas de sílica em matrizes de argila, proporcionando paridade de desempenho enquanto preservam uma narrativa de produto natural que ressoa junto dos proprietários de marcas focados na sustentabilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: A Terra de Fuller Domina através de Retenção de Óleo Superior
A Terra de Fuller capturou 40,68% da quota do mercado de argila descolorante em 2025 ao proporcionar entre 15% e 20% menos perda de óleo do que alternativas à base de atapulgite ou sepiolite, uma poupança que pode atingir 3 milhões de USD anualmente para uma refinaria que processa 1 milhão de toneladas de óleo de soja. O segmento beneficia de depósitos globais abundantes e de requisitos de ativação simples, sustentando a liderança pelo custo. As argilas ativadas, contudo, têm como previsão superar a Terra de Fuller a um CAGR de 5,21%, à medida que os produtores aperfeiçoam a ativação ácida para elevar a área superficial acima de 250 m²/g, desbloqueando maior capacidade de adsorção essencial para óleos farmacêuticos e cosméticos. Ao longo do período de previsão, os refinadores irão equilibrar o custo unitário com o desempenho, mantendo ambos os segmentos relevantes para o mercado de argila descolorante.
A bauxita ativada serve um subconjunto focado de aplicações petrolíferas onde as temperaturas de processamento excedem 200 °C. Embora a oferta seja limitada, a sua rede cristalina estável conquista preferência na purificação de óleo para transformadores e lubrificantes para aviação. A I&D contínua demonstra que a capacidade de branqueamento ótima reside num raio médio de poros entre 50 e 60 Å, encorajando investimentos em tecnologia de ativação controlada que reduz a variação de desempenho. Estes avanços sustentam uma contribuição duradoura, ainda que modesta, dos graus de nicho para o tamanho do mercado de argila descolorante.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Aplicação: O Processamento de Óleo Vegetal Impulsiona a Liderança de Mercado
O óleo vegetal e as gorduras animais retiveram uma quota de 85,30% do tamanho do mercado de argila descolorante em 2025, ao mesmo tempo que registam uma perspetiva de CAGR de 5,43%, sublinhando o papel crítico nas cadeias de abastecimento globais de nutrição e biocombustíveis. Os óleos de soja, palma e girassol extraídos por solvente necessitam de uma dosagem de argila mais elevada do que as alternativas prensadas em expeller, e os mandatos crescentes de biodiesel irão incrementar ainda mais a procura. Os utilizadores de óleo industrial, nomeadamente fluidos de maquinagem, recorrem a argilas para estabilizar pacotes de aditivos e prolongar a vida útil dos fluidos, adicionando volume incremental, ainda que a tonelagens inferiores.
Os óleos minerais e ceras requerem formulações ajustadas para matrizes de hidrocarbonetos. A mistura de diesel renovável com matérias-primas fósseis criou fluxos híbridos que exigem adsorventes versáteis capazes de lidar com polaridades divergentes. A terra de branqueamento gasta proveniente de óleos vegetais é cada vez mais valorizada como matéria-prima para a produção in situ de biodiesel com 85% de eficiência de conversão, alinhando a purificação com os objetivos da economia circular e acrescentando valor a jusante para os processadores.
Por Indústria do Utilizador Final: O Processamento de Alimentos Lidera enquanto os Cosméticos Aceleram
O processamento de alimentos e bebidas deteve uma quota de 54,05% em 2025, porque as regulamentações de segurança alimentar de óleos comestíveis impõem limites rigorosos sobre clorofila, índice de peróxido e metais vestigiais. A conformidade requer argilas de grau alimentar certificadas, isentas de aflatoxinas e metais pesados, sustentando o posicionamento premium dos principais fornecedores. Os cosméticos e cuidados pessoais, embora menores em tonelagem, estão a ganhar terreno a um CAGR de 5,02%, à medida que as marcas adotam ingredientes naturais multifuncionais. O duplo papel da argila como adsorvente e componente ativo de cuidados cutâneos permite aos formuladores reduzir as listas de ingredientes, convergindo com as tendências de produtos minimalistas.
O segmento de produtos químicos abrange suportes de catalisadores, transportadores de pigmentos e adsorventes especializados para fluxos petroquímicos. A procura crescente de óleos para transformadores com baixo teor aromático e fluidos hidráulicos de base biológica cria potencial de venda cruzada. Outras indústrias, incluindo o armazenamento de energia e o tratamento de águas residuais, experimentam argilas modificadas para remoção de iões e isolamento térmico, sugerindo vias de crescimento diversificadas para o mercado de argila descolorante.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
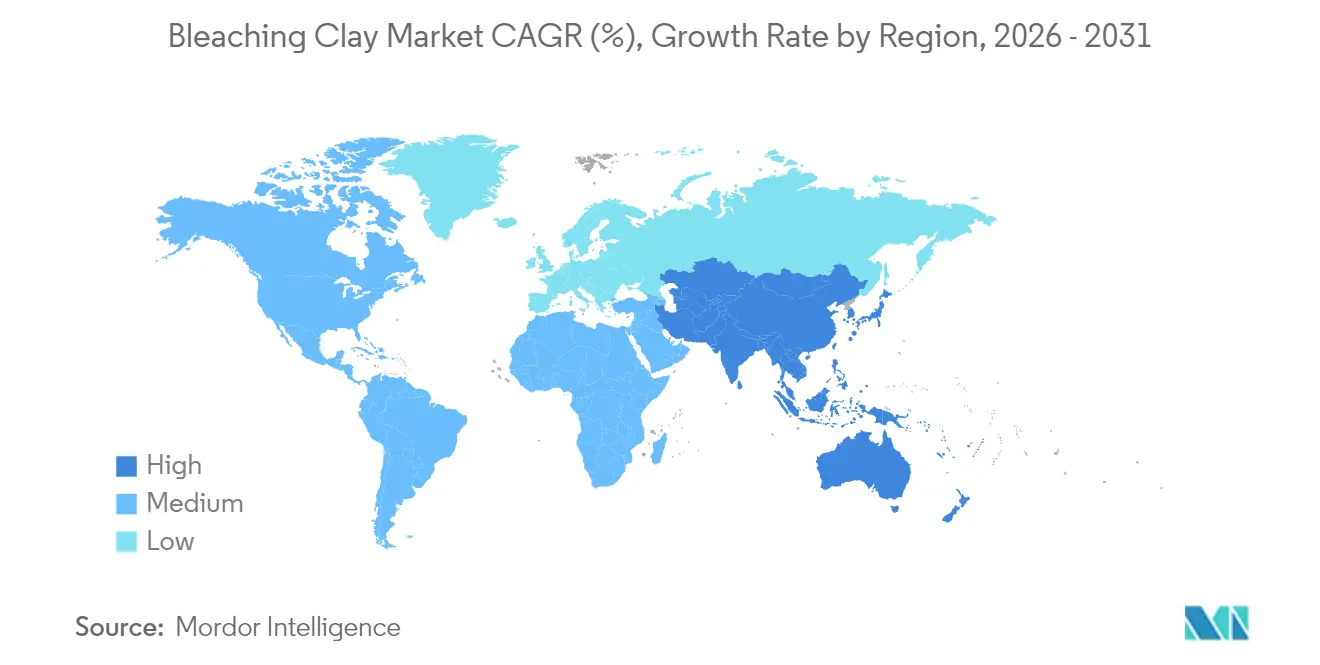
A quota de volume de 47,10% da Ásia-Pacífico em 2025 decorre das vastas infraestruturas de refinação na China, Índia, Indonésia e Malásia, cada uma beneficiando da proximidade à produção de oleaginosas e de grandes mercados de consumo. A previsão de CAGR de 4,95% da região está ligada à capacidade incremental de refinação projetada pela OPEP de até 4,9 milhões de barris por dia até 2028. Só a Indonésia utiliza aproximadamente 200.000 toneladas de bentonite anualmente no refino de óleo de cozinha, ilustrando a vantagem de escala que sustenta instalações dedicadas de ativação de argila. Universidades locais colaboram com a indústria em métodos de reciclagem de terra gasta que alcançam 85% de rendimento de biodiesel, reforçando a segurança do abastecimento e a conformidade ambiental.
A América do Norte combina liderança tecnológica com disciplina regulatória. Os refinadores utilizam argilas com baixo teor de metais para proteger os catalisadores de hidrotratamento no diesel renovável, e os misturadores de lubrificantes exigem graus que proporcionem remoção de enxofre a níveis de partes por bilião. O ajuste de preços da Oil-Dri de 5 a 8% no final de 2024 demonstra a capacidade da região de repercutir a inflação de custos perante uma procura persistente. A regulamentação rigorosa em matéria de resíduos na Europa eleva os custos de conformidade, mas acelera o investimento no processamento em circuito fechado. As técnicas de reciclagem que recuperam 35% de óleo a partir de sepiolite ilustram o ritmo de inovação da região. Os fabricantes de cosméticos alemães e suíços de alta precisão adquirem argilas de elevada pureza ao abrigo de especificações farmacopeicas, adicionando tonelagem premium.
A América do Sul beneficia do domínio do Brasil no cultivo de soja, oferecendo sinergias entre a capacidade de esmagamento e a procura local de argila. O Médio Oriente e África apresentam potenciais emergentes, especialmente onde os governos promovem o processamento mineral a jusante. A contribuição da mineração para o PIB da África do Sul de 8,3% e a modernização do setor da Nigéria fomentam a beneficiação local que pode reduzir a dependência das importações. Estes desenvolvimentos diversificam a cadeia de abastecimento do mercado de argila descolorante e acrescentam resiliência face a perturbações regionais.

Panorama regulatório
A regulamentação para argilas descolorantes abrange requisitos de aditivos alimentares e uso em ração animal, controles de efluentes industriais e obrigações de gestão de resíduos ligadas à terra descolorante usada (SBE). Nos Estados Unidos, a FDA estabelece as condições sob as quais a argila descolorante usada pode ser permitida em aplicações de ração animal e água potável, enquanto a conformidade ambiental mais ampla é influenciada pelas diretrizes de efluentes da EPA para mineração e processamento de minerais, que afetam as operações de extração e ativação de argila.
Na Ásia, a conformidade de produto e comércio é moldada por normas nacionais e classificação alfandegária. A China mantém a GB 25571-2011 como Norma Nacional de Segurança Alimentar para argila ativada usada como aditivo alimentar, o que reforça a demanda por controle consistente de impurezas (por exemplo, metais pesados) em material de grau alimentar. Na Índia, disputas de classificação alfandegária que distinguem a terra descolorante ativada processada (por exemplo, sob CTH 3802.90) da bentonita natural (sob 2508.10) destacam como o alinhamento HS/CTH pode afetar o tratamento tributário e a documentação, influenciando as decisões de fornecimento entre graus processados importados e material ativado localmente.
Análise da cadeia de valor
A cadeia de valor das argilas descolorantes começa com a mineração e o beneficiamento de minerais de argila bruta (comumente bentonita e, em algumas regiões, terra de Fuller ou outras argilas absorventes), seguidos por britagem, secagem e moagem para atingir os tamanhos de partícula desejados. A etapa de agregação de valor fundamental é a ativação, geralmente ativação ácida usando ácidos minerais como ácido sulfúrico ou ácido clorídrico, seguida de lavagem e neutralização, secagem e moagem para produzir graus adaptados a óleos comestíveis, matérias-primas para biodiesel, lubrificantes e aplicações especializadas. O controle de qualidade e a certificação (para usos alimentares e de alta pureza) são atividades intermediárias essenciais, pois refinadores e formuladores adquirem material conforme limites definidos de desempenho e contaminantes.
No estágio posterior, os produtos são transportados em big bags, sacos ou remessas a granel para refinarias de óleos vegetais, plantas de biodiesel e diesel renovável, e usuários industriais, com suporte técnico para otimizar a dosagem e o desempenho de filtração. O manejo pós-uso da terra descolorante usada tornou-se um nó distinto na cadeia, com rotas de recuperação como extração de óleo e conversão em biodiesel fortalecendo as capacidades de reciclagem e conformidade com resíduos como diferenciais competitivos. Produtores integrados e especialistas regionais competem em logística da mina ao mercado, proximidade a polos de refino (notavelmente na Ásia-Pacífico) e capacidade de gerenciar a volatilidade dos insumos (por exemplo, ácido de ativação e frete) mantendo um desempenho de adsorção consistente.
Panorama Competitivo
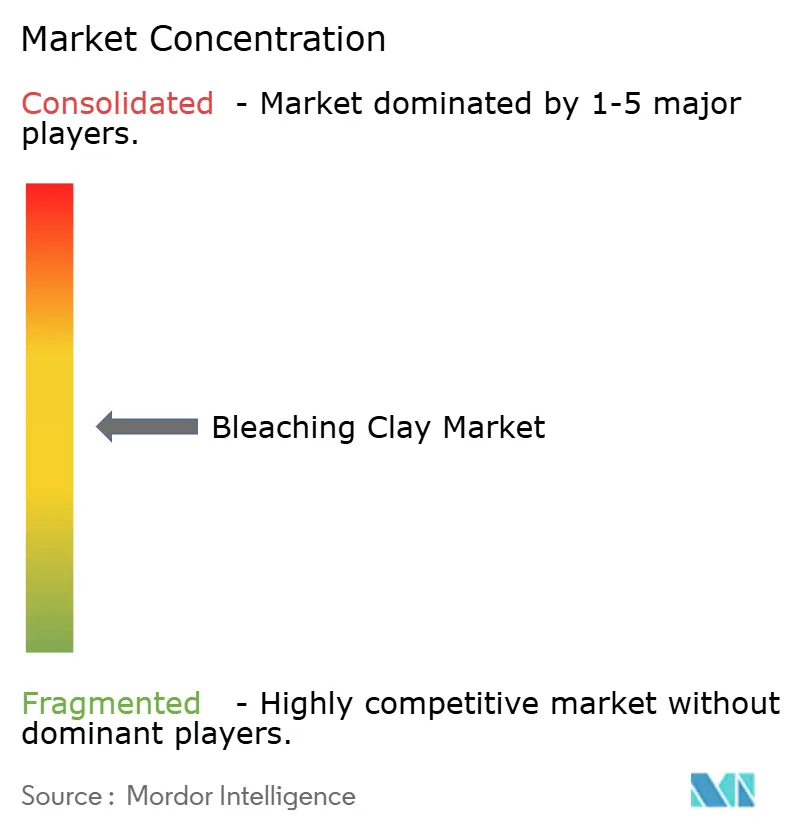
O mercado de argila descolorante permanece moderadamente fragmentado. Clariant, Oil-Dri e Minerals Technologies detêm conjuntamente cerca de 28% do volume global, alavancando a integração da mina ao mercado, redes de serviço técnico e processos de ativação proprietários. A Clariant reportou uma margem EBITDA de 16,4% no quarto trimestre de 2024, graças à forte procura de Químicos de Cuidados, ilustrando a resiliência em nichos especializados. O aumento de preços da Oil-Dri em novembro de 2024 refletiu a inflação nas matérias-primas, mas também a confiança na diferenciação do produto. A Minerals Technologies registou resultados recorde no primeiro trimestre de 2024, impulsionados pelo segmento de Consumo e Especialidades, confirmando que o posicionamento premium proporciona melhoria das margens.
Os especialistas regionais, como a Taiko Clay na Malásia e a Refoil Earth na Índia, defendem a sua quota através de logística localizada e rápida personalização de produtos. Os participantes africanos visam reduzir o custo de entrega para os clientes da Ásia-Pacífico, processando bentonite próximo da mina. As táticas competitivas incluem o desenvolvimento de produtos híbridos, onde portadores naturais de argila alojam sílica engenheirada, e o investimento em instalações de reciclagem de terra gasta que convertem resíduos em biodiesel comercializável.
As ameaças surgem de inovadores em adsorventes sintéticos que oferecem tolerâncias de desempenho mais precisas, atrativas para os utilizadores farmacêuticos. Em resposta, os operadores estabelecidos destacam a menor pegada de carbono das argilas naturais e publicam dados de avaliação do ciclo de vida para satisfazer as auditorias ESG dos clientes. Os acordos de fornecimento a longo prazo com grandes empresas de óleo vegetal proporcionam estabilidade de volume, permitindo um financiamento contínuo de I&D apesar das oscilações nos preços das commodities.
Líderes do Setor de Argila Descolorante
Clariant AG
Taiko Clay Marketing
Oil-Dri Corporation of America
Ashapura Group
U.S. Silica
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os programas de resíduos e circularidade em torno da terra descolorante usada (SBE) representam um claro espaço em branco para fornecedores capazes de combinar desempenho de adsorção com rotas de fim de vida em conformidade. O mercado já demonstra viabilidade técnica para recuperação, incluindo rotas que recuperam óleo de certos tipos de argila e um rendimento de biodiesel comprovado de até 85% a partir do óleo recuperado. Isso cria espaço para ofertas orientadas a serviços, como coleta, desoleificação e valorização, ao lado do fornecimento de argila, particularmente em regiões onde a SBE é tratada como resíduo perigoso e os custos de descarte são relevantes.
Uma segunda oportunidade está em aplicações premium e regulamentadas, onde consistência e controle de impurezas orientam as decisões de compra mais do que o simples custo unitário. Especificações de grau alimentar, por exemplo a GB 25571-2011 da China para argila ativada usada como aditivo alimentar, e a demanda de usos de maior margem, como cosméticos e óleos de grau farmacêutico, sustentam argilas ativadas diferenciadas com estrutura de poros controlada e baixo teor de metais pesados. No lado da oferta, a sensibilidade da classificação alfandegária entre terra descolorante ativada processada e bentonita natural, destacada pelo tratamento alfandegário indiano da terra descolorante ativada em comparação com a bentonita bruta, favorece fornecedores capazes de localizar a ativação próxima aos centros de demanda, aprimorar a documentação e reduzir a exposição à volatilidade de tarifas transfronteiriças e logística.
Desenvolvimentos recentes do setor
- Junho de 2026: A Oil-Dri Corporation of America anunciou aumentos de preços em quase todo o seu portfólio de produtos, comunicados como efetivos durante o primeiro trimestre de seu ano fiscal de 2027, para lidar com custos externos mais altos, como frete e embalagens à base de resina. Para argila descolorante e adsorventes relacionados, a atualização sinaliza a continuidade da inflação de custos e reforça a importância do poder de precificação e da diferenciação de produtos na manutenção das margens.
- Maio de 2026: A Ashapura Minechem revelou que o desempenho de sua divisão de argila descolorante foi pressionado por um forte aumento nos preços do ácido sulfúrico, um insumo essencial para a ativação ácida. A atualização evidencia como a volatilidade dos produtos químicos de ativação pode rapidamente impactar o custo dos produtos vendidos e apoia a otimização de compras e processos como uma alavanca de curto prazo para produtores que competem em cadeias de fornecimento de óleos comestíveis sensíveis a preços.
- Junho de 2024: A Clariant introduziu a argila Geko, um material de moldagem especializado para a indústria de fundição, expandindo seu portfólio à base de argila além dos usos centrais de purificação. O lançamento destaca o investimento contínuo em desenvolvimento de produtos em argilas de desempenho e apoia estratégias de plataforma multissetoriais que podem aprimorar escala, aproveitamento de P&D e alcance de clientes para fornecedores atuantes em terra descolorante.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange argilas descolorantes usadas como adsorventes para remover corpos de cor e impurezas de óleos e gorduras durante a refinação, incluindo formas naturais e ativadas vendidas em cadeias de valor de processamento industrial e alimentar.
Exclusões de escopo: exclui óleos comestíveis e lubrificantes acabados, e também exclui adsorventes não argilosos, como carvão ativado e meios à base de sílica.
Visão geral da segmentação
- Por Tipo
- Argilas Ativadas
- Terra de Fuller
- Bauxita Ativada
- Por Aplicação
- Óleo Mineral e Ceras
- Óleo Industrial
- Óleo Vegetal e Gorduras Animais
- Por Indústria do Utilizador Final
- Processamento de Alimentos e Bebidas
- Cosméticos e Cuidados Pessoais
- Produtos Químicos
- Outras Indústrias do Utilizador Final (Energia e Eletricidade, etc.)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Restante do Médio Oriente e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de um mapa de demanda claro em torno da atividade de refino de óleo e da disponibilidade de fornecimento de argila. Recorremos a fontes públicas como a FAOSTAT para produção de oleaginosas e óleos vegetais, relatórios de oleaginosas do USDA para balanços globais, o UN Comtrade para fluxos comerciais de argilas e materiais relacionados, e publicações do USGS para o contexto de minerais industriais.
Para tornar o modelo utilizável por região, também analisamos relatórios anuais de empresas, apresentações a investidores e notas técnicas publicadas por associações do setor e periódicos universitários que discutem práticas de descoloração e filtração em plantas de refino. Dados de embarque de importação e exportação em nível de remessa, além de uma assinatura de notícias e dados financeiros, são usados para verificar a direção dos preços e o momento das transações comerciais, especificamente para verificar se o crescimento do volume e o crescimento do valor se movem juntos. As fontes listadas aqui são apenas ilustrativas, e outros documentos públicos também foram usados para coleta, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário concentra-se em alinhar o conjunto de demanda com as taxas de uso reais, já que a dosagem de argila e os ciclos de substituição variam de acordo com a qualidade do óleo bruto e a configuração da refinaria. Conversamos com fornecedores de argila, refinadores de óleos comestíveis, processadores industriais de óleo, distribuidores e engenheiros de processo em toda a Ásia-Pacífico, EMEA e Américas para confirmar faixas de utilização, termos de compra típicos e como os graus ativados são precificados em relação aos graus naturais nas operações de refino.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Executivos (CXOs): 19% | Ásia-Pacífico: 43% |
| Nível médio: 45% | Líderes funcionais/de unidade: 38% | EMEA: 34% |
| Participantes menores: 22% | Gerentes: 43% | Américas: 23% |
Dimensionamento e previsão de mercado
Nosso dimensionamento central é construído por meio de uma reconstrução de demanda top-down, na qual os volumes regionais de refino de óleo comestível e industrial são convertidos em consumo de argila descolorante usando taxas de dosagem típicas e fatores de perda de processo. Como a mesma argila pode ser usada de forma diferente entre matérias-primas, o modelo é ajustado usando insumos como a produção de óleo de palma e óleo de soja, a utilização das refinarias, a participação de linhas refinadas fisicamente versus quimicamente, a dependência de importação para graus ativados e os diferenciais de preço observados entre argilas padrão e de alta atividade.
Os resultados são então submetidos a testes de estresse com aproximações seletivas bottom-up, incluindo verificações de capacidade e utilização dos fornecedores, feedback dos canais sobre divisões de vendas, e faixas amostradas de preço por tonelada vinculadas a grau e aplicação. Quando os sinais de volume local são fracos, as lacunas são tratadas por meio de indicadores substitutos, como adições próximas de capacidade de refino e entradas comerciais, seguidas de normalização para que os totais permaneçam consistentes com o conjunto geral de demanda. As previsões são desenvolvidas usando análise de cenários apoiada por suavização de tendências de curto prazo, na qual as mudanças esperadas na produção de óleo vegetal, na demanda de lubrificantes industriais e nos direcionadores de custo de ativação são discutidas com os respondentes do setor antes de as premissas finais serem definidas.
Validação de dados e ciclo de atualização
A validação é feita em camadas para que os números finais permaneçam explicáveis e repetíveis. Verificamos os resultados do modelo em relação a sinais independentes, como tendências de throughput de refino, movimentos comerciais e adições de capacidade declaradas publicamente, e investigamos variações que não correspondem ao que os indicadores de demanda sugerem.
Antes da aprovação final, as premissas são revisadas por outro analista, e valores discrepantes são contestados por meio de recontatos com entrevistados selecionados quando necessário, especialmente quando as faixas de preço ou dosagem se movem de forma acentuada. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes expansões de capacidade, mudanças de política que afetam as importações de óleo comestível ou choques repentinos de matéria-prima. Imediatamente antes da publicação, é realizada uma última revisão para que a visão entregue reflita os dados verificados mais recentes.
Tamanho de mercado das argilas descolorantes da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para argilas descolorantes podem parecer muito distantes entre si porque o mesmo setor é medido em unidades diferentes e com inclusões de produtos diferentes. O ano de partida também afeta a comparabilidade, especialmente quando a produção de óleo comestível e a precificação da argila não se movem juntas.
O carvão ativado e o gel de sílica ficam fora do escopo da Mordor Intelligence para este mercado, o que mantém o tamanho vinculado apenas ao consumo de argila, relacionado aos volumes de refino e às taxas de dosagem típicas. Algumas outras publicações incluem adsorventes adjacentes ou enfatizam a receita com premissas amplas de escalonamento de preços que não são verificadas em relação ao feedback de comércio e compras, o que pode aumentar rapidamente o valor total divulgado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,49 milhões de USD (2026) | |
| Consultoria Global A | 1,70 bilhão de USD (2025) | O dimensionamento voltado para valor pode ampliar os totais quando um preço combinado é assumido sem vínculo claro com o throughput de refino regional, a combinação de graus e o movimento de volume validado por comércio. A cobertura também é enquadrada em torno de países selecionados, o que pode alterar a forma como as consolidações globais são inferidas. |
| Editora do Setor B | 3,14 bilhões de USD (2024) | Regras de inclusão mais amplas e uma perspectiva baseada apenas em receita podem incorporar adsorventes adjacentes ou componentes de serviços downstream, e o ano-base pode refletir um momento cambial diferente. Previsões de longo prazo também podem aplicar trajetórias de CAGR uniformes que não são reconciliadas com as variações da produção de óleo comestível. |
A dispersão na tabela decorre principalmente da escolha da unidade e do que é contabilizado como parte dos meios descolorantes, e de como o preço é reportado ano após ano. Ao ancorar a demanda à atividade de refino e verificar sua consistência com o feedback de fornecedores e canais, mantemos a visão final rastreável a um pequeno conjunto de insumos observáveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de argila descolorante e a que ritmo está a crescer?
O tamanho do mercado de argila descolorante atingiu 2,49 milhões de toneladas em 2026 e está projetado para crescer a um CAGR de 4,62% para 3,12 milhões de toneladas até 2031.
Qual é a região que lidera o mercado de argila descolorante?
A Ásia-Pacífico detém a quota de mercado líder de 47,10%, graças à extensa capacidade de refino de óleo vegetal e à expansão dos programas de biodiesel.
Por que razão a Terra de Fuller domina entre os tipos de produto?
A Terra de Fuller oferece entre 15% e 20% menos perda de retenção de óleo do que as argilas alternativas, resultando em poupanças de custos significativas para as refinarias de óleo comestível.
Como é que a regulamentação ambiental está a moldar o setor de argila descolorante?
As regras de resíduos perigosos da UE e normas de descarga mais rigorosas da EPA elevam os custos de conformidade, mas estimulam inovações como a recuperação de biodiesel a partir de terra gasta, que melhoram a sustentabilidade.
Qual é o setor de utilização final com crescimento mais rápido?
Os cosméticos e cuidados pessoais estão a expandir-se a um CAGR de 5,02%, à medida que as marcas privilegiam argilas naturais multifuncionais para controlo de óleo e estabilização de filtros UV.
Página atualizada pela última vez em:



