
亜鉛クエン酸塩市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
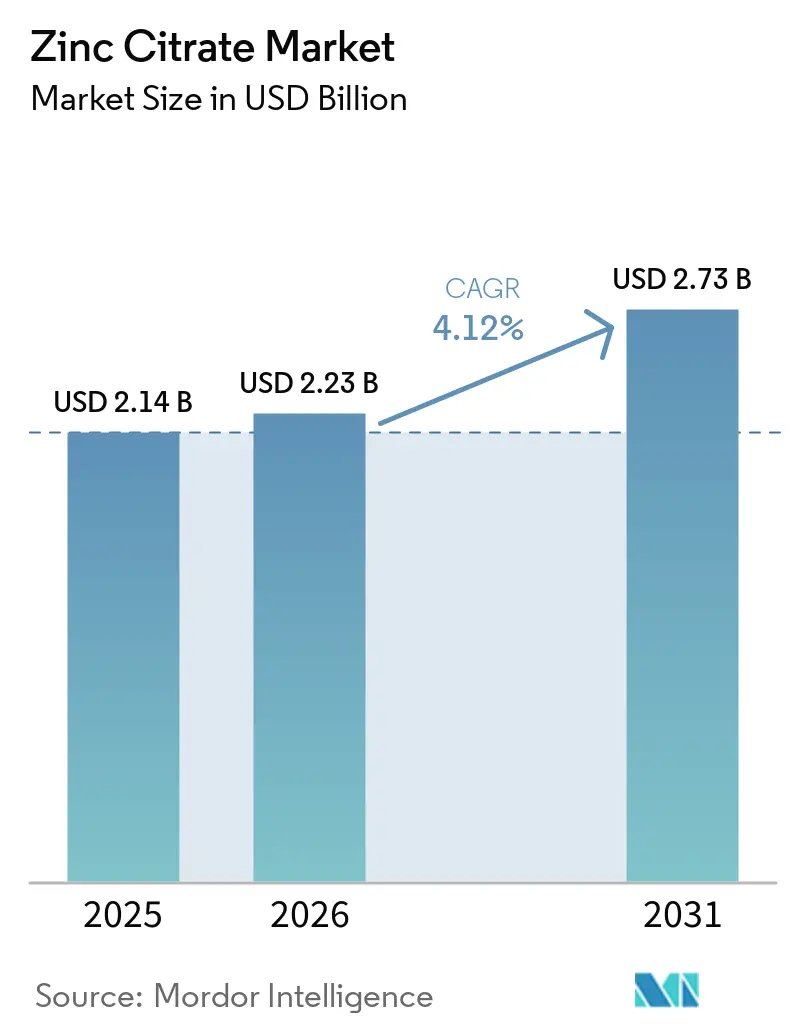
| 市場規模 (2026) | 2.23 十億米ドル |
| 市場規模 (2031) | 2.73 十億米ドル |
| 成長率 (2026 - 2031) | 4.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる亜鉛クエン酸塩市場分析
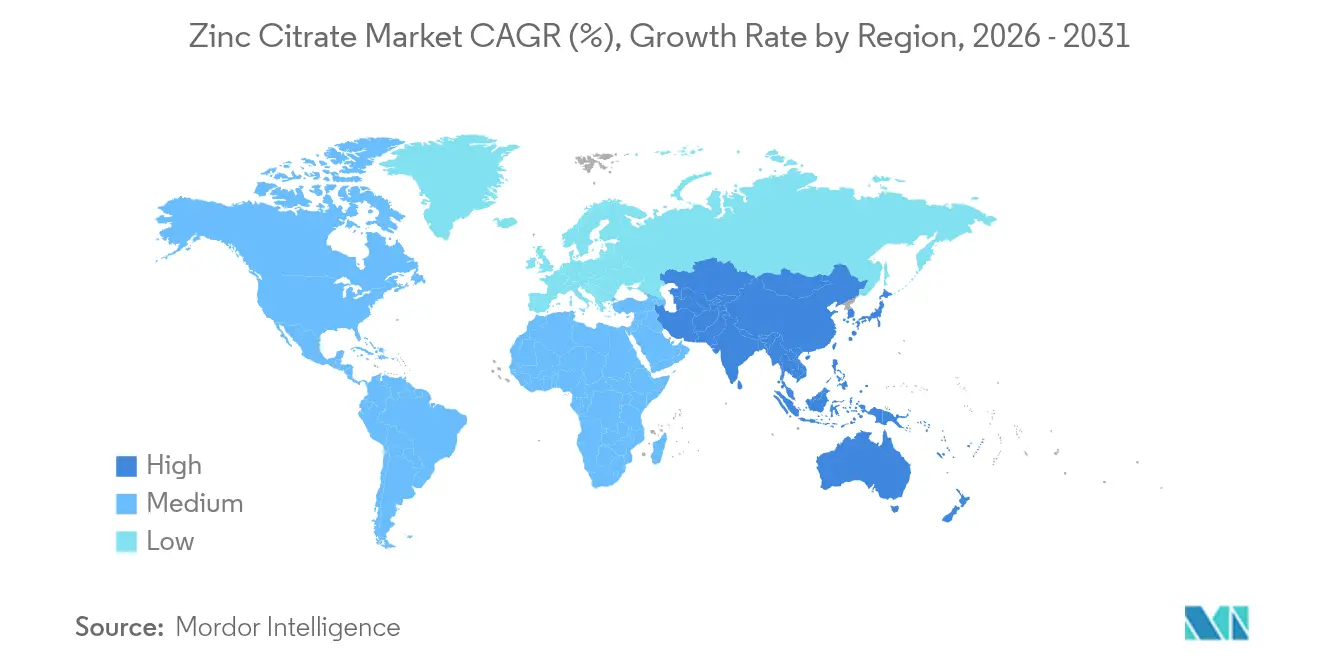
亜鉛クエン酸塩市場規模は2025年に21.4 ビリオン 米ドルと評価され、2026年の22.3 ビリオン 米ドルから2031年には27.3 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは4.12%となっています。この安定した成長軌道は、同化合物の61.3%という吸収率に支えられており、高い生物学的利用能が求められる用途においてグルコン酸亜鉛や酸化亜鉛よりも優位に立っています。免疫健康サプリメント、オーラルケア製剤、バイオフォーティフィケーションプログラムが需要の根幹を形成しており、31%という元素亜鉛含有量中性の風味がグミや歯磨き粉への採用を促進しています。アジア太平洋地域は、中国とインドにおける大規模な栄養強化政策とサプリメント使用の増加により、生産と需要の両面でリードしており、同地域は2031年までに最高の4.65%のCAGRを記録すると見込まれています。一方、低価格の酸化亜鉛やグルコン酸亜鉛からのコスト圧力、およびクエン酸原料コストの変動が成長見通しを抑制しており、規制上の承認と臨床的検証が重要な競争上のレバーとなっています。
レポートの主要ポイント
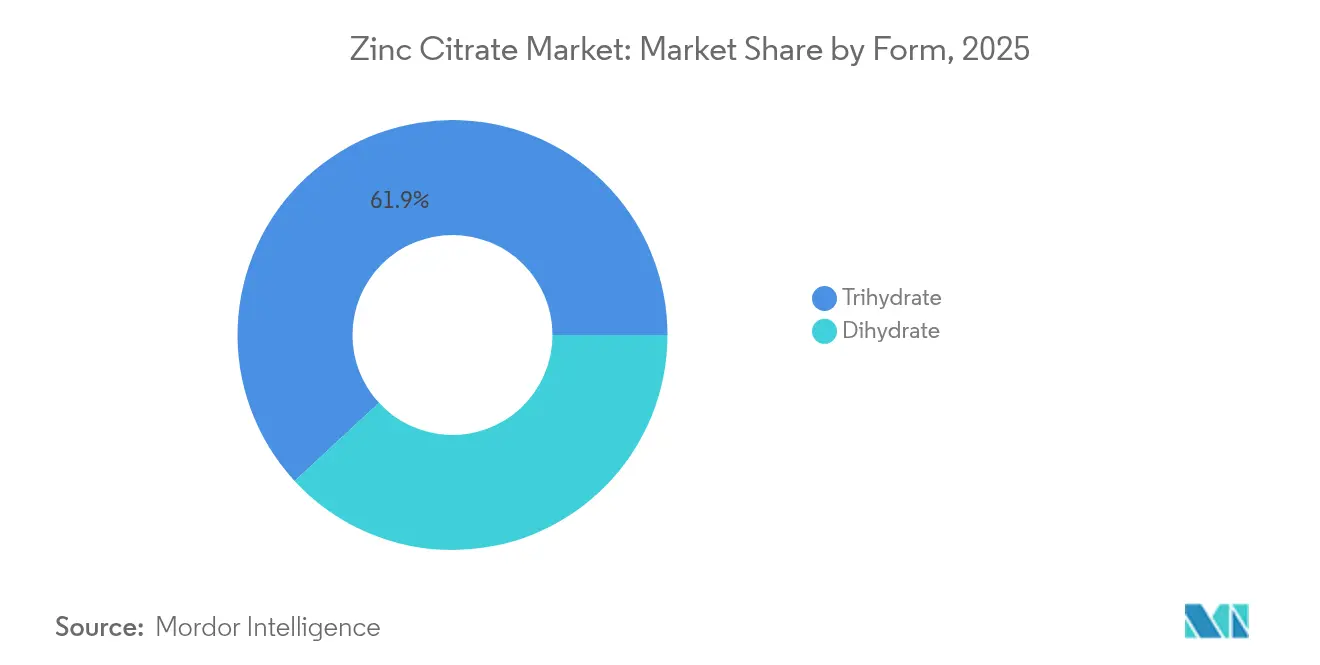
- 形態別では、三水和物が2025年の亜鉛クエン酸塩市場において売上高シェア61.87%を獲得し、2031年までに4.62%のCAGRで成長すると予測されています。
- 純度グレード別では、医薬品グレードが2025年の亜鉛クエン酸塩市場シェアの44.85%を占め、食品・飲料グレードが2031年まで最速の4.68% CAGRを達成すると予測されています。
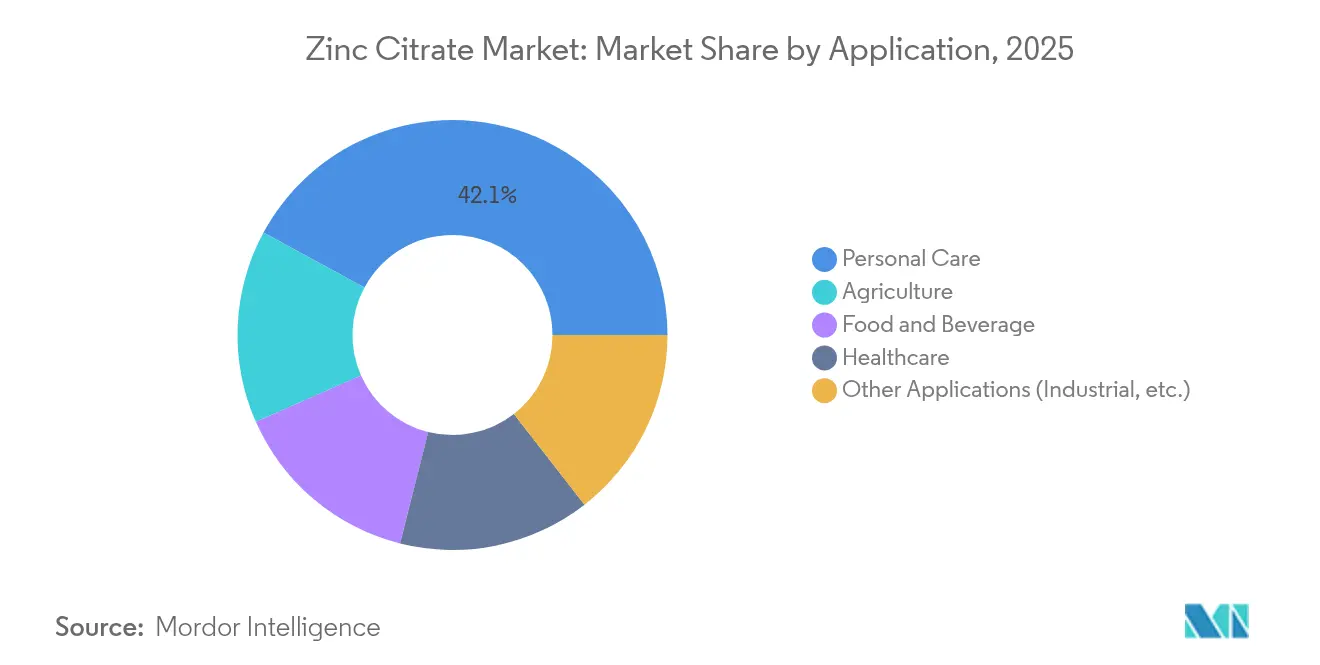
- 用途別では、パーソナルケアが2025年の亜鉛クエン酸塩市場規模の42.10%を占め、農業が2031年まで4.87%のCAGRで成長する見込みです。
- 地域別では、アジア太平洋が2025年の亜鉛クエン酸塩市場規模において39.05%のシェアで首位を占め、2031年まで4.65%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 免疫健康サプリメントへの需要急増 | +1.2% | 北米・欧州に集中するグローバル市場 | 中期(2〜4年) |
| 口腔ケア製剤への採用加速 | +0.8% | アジア太平洋の都市市場が牽引するグローバル市場 | 短期(2年以内) |
| 亜鉛強化食品・飲料製品の成長 | +0.9% | アジア太平洋がコアで、ラテンアメリカへ拡大 | 長期(4年以上) |
| グミ・キレート剤デリバリー形態への需要拡大 | +0.7% | 北米・欧州がアジア太平洋へ波及 | 中期(2〜4年) |
| 農業用微量栄養素におけるバイオフォーティフィケーションプログラム | +0.6% | 南アジア、サブサハラアフリカ、ラテンアメリカでのパイロットプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
免疫健康サプリメントへの需要急増
パンデミック後の微量栄養素不足に対する意識の高まりにより、亜鉛クエン酸塩は免疫製剤の中心的存在となっており、欧州食品安全機関(EFSA)による正常な免疫機能における亜鉛の役割の認定によって裏付けられています[1]。臨床研究では、補充により好中球走化性およびNK細胞活性が改善されることが示されており、吸収効率の低下が生じる高齢者にとって特に重要な成果です。無機塩類に対する優れた吸収率はプレミアムポジショニングを可能にし、亜鉛クエン酸塩をAlkalihalobacillus clausiiなどのプロバイオティクス菌株と組み合わせることで腸管・免疫クロストークが強化され、製剤担当者に付加価値をもたらします。一貫したバイオアベイラビリティが治療効果の主張を支えるため、医薬品グレードの需要が最も恩恵を受けます。北米・欧州の高齢化人口は、亜鉛クエン酸塩市場における安定した需要の底支えを保証します。
口腔ケア製剤への採用加速
臨床試験では、亜鉛クエン酸塩を歯磨き粉に使用した場合、歯肉炎が13.4%、歯肉出血が55.3%減少することが示されており、一般的な歯周病原菌に対する抗菌活性が実証されています。塩化亜鉛や硫酸亜鉛とは異なり、このキレート化合物は苦味や金属味を残さずに同等の有効性を発揮し、消費者の受容において重要な特性です。2024年、化粧品成分安全性専門家委員会(Expert Panel for Cosmetic Ingredient Safety)が亜鉛クエン酸塩の安全性を再確認し、採用を遅らせていた規制上の障壁が取り除かれました。アルギニンとの共製剤化はバイオフィルム破壊における相乗効果をもたらし、亜鉛使用量の低減とコスト改善を実現します。アルミニウムフリーのパーソナルケア製品への消費者シフトの拡大が、デオドラントおよび制汗剤における亜鉛クエン酸塩需要を加速させ、亜鉛クエン酸塩市場の見通しを強化しています。
亜鉛強化食品・飲料製品の成長
82の低・中所得国が強化基準を有していますが、亜鉛を義務付けているのは33カ国にとどまり、将来的な普及に向けた大きな余地を示しています。亜鉛クエン酸塩の溶解性と中性の風味は、酸性飲料における酸化亜鉛を凌駕し、飲料ブランドが官能的な妥協なしに強化規制を充足することを可能にします。研究によれば、亜鉛クエン酸塩ナノ粒子は大豆において443.8 µg/gの吸収を達成し、硫酸塩レベルを大幅に上回り、農業食品バイオフォーティフィケーションにおける役割を支持しています。亜鉛欠乏症が世界人口の最大20%に影響すると推計する世界保健機関(WHO)の試算から生じる政策的推進力が深化しており、義務的強化によって欠乏症有病率を半減できる可能性があります。このダイナミクスは、予測期間にわたって亜鉛クエン酸塩市場への構造的な需要を保証します。
グミ・キレート剤デリバリー形態への需要拡大
グミは食べやすさと利便性を兼ね備えているため、店頭での存在感を高めています。亜鉛クエン酸塩の31%という元素態含有量により、製造業者はミネラル配合グミにおける既知の課題である金属的な後味を残さずに表示量を達成できます。キレート化形態は、マルチビタミンマトリックス内における他の栄養素との望ましくない相互作用に対して耐性があり、色調と効力の両方を保持します。スポーツニュートリション(スポーツ栄養)ブランドは、運動後の迅速なミネラル補給を目的としたオンザゴー形式のパケットにこれらの特性を活用しています。パーソナライズドニュートリション(個別化栄養)プラットフォームも消費者をキレート化ミネラルへと誘導し、亜鉛クエン酸塩産業におけるプレミアムポジショニングを強化しています。クリーンラベルの要件は天然クエン酸から誘導された成分を優遇し、亜鉛クエン酸塩にブランディング上の優位性をもたらしています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低コスト代替品(酸化物、グルコン酸塩、硫酸塩) | -0.9% | 価格敏感な農業・テクニカルセグメントを中心とするグローバル市場 | 短期(2年以内) |
| クエン酸原料価格の変動 | -0.6% | 中国・欧州に集中するグローバル製造拠点 | 中期(2〜4年) |
| 抗菌有効性に関する臨床的議論 | -0.4% | 主として北米・欧州の規制市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低コスト代替品(酸化物、グルコン酸塩、硫酸塩)
酸化亜鉛は亜鉛クエン酸塩に対して大幅に低い価格で販売されており、価格敏感な作物栄養および大量テクニカル製剤においてデフォルトの選択肢となっています。グルコン酸塩はより低コストで同等の吸収レベル(60.9%)を達成し、マスマーケットサプリメントにおける亜鉛クエン酸塩のプレミアム価値を低下させています。産業ユーザーはサプライチェーンと規制テンプレートが確立されていることから、引き続き硫酸亜鉛を選好しています。コモディティ亜鉛市場が循環的な供給過剰局面に入るにつれて価格差が拡大し、製剤担当者はより強い有効性主張によって追加コストを正当化することを余儀なくされており、亜鉛クエン酸塩市場にとって短期的な障壁となっています。
クエン酸原料価格の変動
クエン酸は主要な原材料であり、その価格変動は亜鉛クエン酸塩の生産コストに直接反映されます。米国国際貿易委員会(USITC)による低価格クエン酸輸入による損害認定は、生産者が直面する変動性を示しています[2]。中国への仕入先集中度の高さは地政学的リスクを高め、いかなる通商政策ショックもコストを急騰させ利益率を圧迫する可能性があります。非遺伝子組み換え(非GMO)専用のクエン酸はプレミアム価格で取引されますが、クリーンラベル製剤には不可欠であり、コスト層をさらに加算します。長期的な購買契約は変動を緩和しますが、最終市場需要が変化した場合の柔軟性を損ないます。この環境は生産者にプロセスの合理化または垂直統合を促し、亜鉛クエン酸塩産業における競争戦略を形成しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
三水和物の優位性が市場の安定を牽引三水和物は2025年の亜鉛クエン酸塩市場シェアの61.87%を占め、バランスの取れた亜鉛含有量と優れた加工特性を反映しています。この形態は、低吸湿性による安定した錠剤・カプセルをサプリメントメーカーが好むことから、2031年まで4.62%のCAGRを達成すると予測されています。三水和物は農学的な可能性も広げており、ナノ粒子化三水和物は葉面吸収を加速し、バイオフォーティフィケーションプログラムの拡大に伴う優位性となっています。二水和物は特定の溶出プロファイルが必要なニッチな医薬品用途に留まっていますが、取り扱いの複雑さが成長を制限しています。飲料企業やパーソナルケア製剤担当者が広いpH範囲にわたって安定した成分を求める中、三水和物の幅広い適合性は亜鉛クエン酸塩市場においてそのリードを長期化させるものと考えられます。
三水和物の結晶化に最適化された既存の製造基盤は規模の経済をさらに促進し、より高い原材料コストにもかかわらず競争力のある価格設定を可能にします。酸性飲料条件とアルカリ性歯磨き剤環境の両方における安定性は、三水和物ベース製品の亜鉛クエン酸塩市場規模が予測期間を通じて安定的に拡大すると見込まれる理由を裏付けています。


注記: 各セグメントのシェアはレポート購入後に入手可能
純度グレード別:
医薬品基準がプレミアムポジショニングを形成医薬品グレードは2025年の亜鉛クエン酸塩市場規模の44.85%を占め、免疫健康サプリメントおよび治療製品に対する厳格なバイオアベイラビリティ・純度要件に支えられています。このグレードはより高いマージンを実現しますが、義務的強化法規およびGRAS(一般に安全と認められる物質)の認定を背景に4.68%のCAGRが予測される食品・飲料グレードと比較すると成長が緩やかです。テクニカルグレードは専門的な触媒および表面処理ニッチに限定されており、代替亜鉛塩との価格競争によって上限が設けられています。
食品メーカーは、酸化亜鉛が沈殿したり風味を損ねたりする酸性飲料やシトラス濃縮物においてキレート化亜鉛を重視しています。より多くの国が強化基準に亜鉛を追加するにつれ、亜鉛クエン酸塩市場は医薬品分野を超えて拡大する機会を得ます。欧州食品安全機関(EFSA)による飼料用キレート化亜鉛への継続的な好意的意見は、人用食品における並行的な受容を示唆し、亜鉛クエン酸塩産業への追い風となっています。
用途別:
パーソナルケアのリーダーシップと農業分野の成長パーソナルケアは、歯磨き粉、マウスウォッシュ、アルミニウムフリーデオドラントにおける役割により、2025年の亜鉛クエン酸塩市場規模の42.10%のシェアを占め首位となりました。天然抗菌剤への消費者の注目が継続的な需要を支えています。ヘルスケア用途(主として免疫サポートサプリメントおよび創傷ケアスプレー)は勢いを維持していますが、成熟した経済圏では市場浸透が成長を制限しています。
農業は政府および非政府組織(NGO)が主食作物の亜鉛欠乏を解消するためのバイオフォーティフィケーションプログラムを拡大していることから、最速の4.87% CAGRを記録しています。亜鉛クエン酸塩の高溶解性を活用した葉面散布は少ない施用量で効果を発揮し、肥料予算が限られながら有効性基準が厳しい地域で重宝されています。食品・飲料の強化はアジア太平洋全域の組織的給食スキームに牽引されてすぐ後に続いています。産業用途は少数のシェアにとどまり、亜鉛クエン酸塩のキレート特性が触媒を改善しますが、硫酸塩や酸化物に対する高コストを相殺できていません。

注記: 各セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の亜鉛クエン酸塩市場
アジア太平洋地域は2025年の亜鉛クエン酸塩市場規模の39.05%を占め、2031年に向けて4.65%のCAGRで成長軌道にある。クエン酸製造における中国の優位性が原料調達の安定性をもたらす一方、インドの栄養強化およびバイオフォーティフィケーション政策が農業需要を堅調に維持している。都市部中間層の拡大がサプリメントおよびパーソナルケア製品の販売を押し上げており、Hindustan Zincの低炭素ブランドEcoZenに代表される地域の持続可能性イニシアチブは、よりグリーンなミネラルを求める多国籍バイヤーのニーズと合致している。
北米の亜鉛クエン酸塩市場
北米は、確立されたサプリメント文化と堅調なグミビタミン販売に支えられ、次位に位置している。FDAのGRAS認定が製品上市を円滑化しているが、精製亜鉛の輸入依存度が高く(76%)、サプライチェーンが外部ショックに対して脆弱な状態にある。高度なパーソナライゼーションプラットフォームがキレートミネラルの需要を押し上げ、プレミアム価格設定を支えているものの、地域全体の成長率は新興経済圏に比べて低い水準にとどまっている。
欧州の亜鉛クエン酸塩市場
欧州では、医薬品およびオーラルケア生産拠点に支えられた安定した需要が見られる。EFSAのキレート亜鉛に対する肯定的な見解が規制上のハードルを低下させており、クリーンラベルトレンドが関心をさらに高めている。地政学的な貿易摩擦およびBrexitがコスト増加をもたらしているが、供給元の多様化により混乱リスクは緩和されている。東欧におけるバイオフォーティフィケーションプロジェクトは、パイロット試験が硫酸塩農法に対してコスト競争力を証明できれば、新たな農業需要を生み出す可能性がある。低用量で高い生物学的利用能を持つ形態を優遇する環境規制は、亜鉛クエン酸塩のエコロジカルな優位性を強化している。
バリューチェーン分析
クエン酸亜鉛のバリューチェーンは、上流の亜鉛供給(採掘された亜鉛を酸化亜鉛または他の高純度亜鉛源に精製)とクエン酸の生産から始まり、続いて化学変換が行われる。製造では通常、クエン酸を高純度の亜鉛源(多くは酸化亜鉛)で中和し、その後、沈殿、結晶化、遠心分離、乾燥を経て二水和物または三水和物グレードを生産する。下流工程には、粉砕または造粒、そして医薬品および食品用途向けの厳格な不純物管理が含まれる。
ミッドストリームの参加者には、直接圧縮錠剤用の粒径や流動性、口腔ケアおよび飲料システムにおける分散性を調整する特殊化学品メーカーや受託製造業者が含まれる。これらの製品はGMPまたはISOの品質システム、および薬局方または食品規格の適合文書によって支えられている。流通は一般的にB2B原料チャネルを通じて、栄養補助食品・医薬品配合業者、口腔ケア・パーソナルケアメーカー、農業用微量栄養素配合業者へと流れ、そこでのサプライヤー適格性は性能に関する主張(バイオアベイラビリティ、味の中立性、広いpH安定性)と規制関連の文書に依存する。主要なボトルネックは、クエン酸および亜鉛原料の調達価格の変動性、医薬品グレードとして規模拡大時に一貫した低不純物プロファイルを達成すること、そしてクリーンラベルおよび規制対象の最終市場が求めるトレーサビリティの維持に集中している。
競争環境
市場集中度
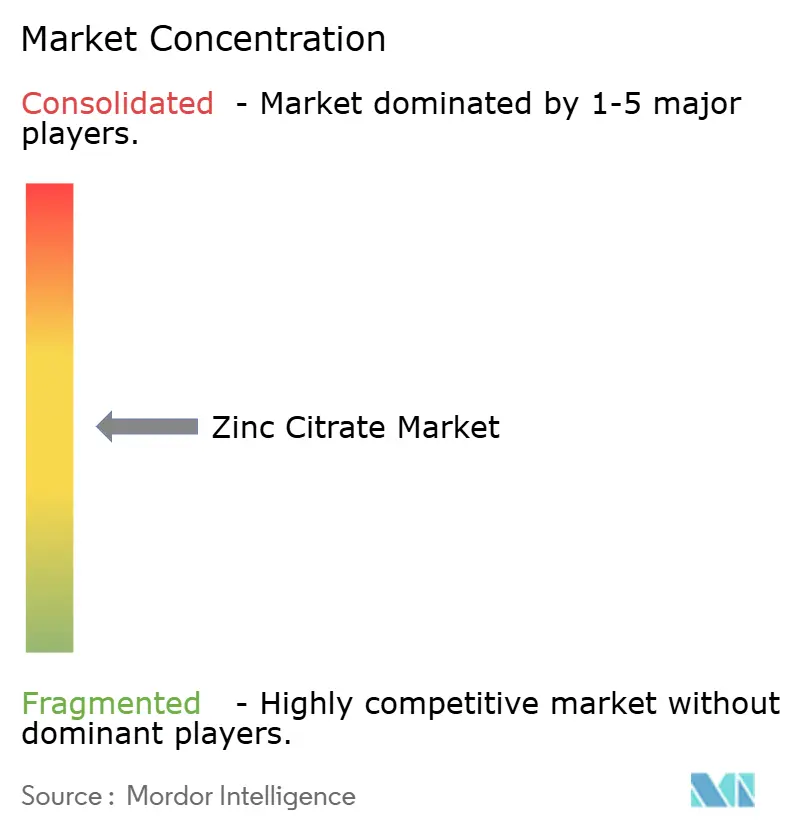
亜鉛クエン酸塩市場は中程度の断片化状態にあります。Jungbunzlauer(ユングブンツラウアー)のような垂直統合型生産者は自社のクエン酸能力をコストリーダーシップに活用し、地域の専門企業は製剤サポートとカスタム粒子設計によって競争しています。医薬品、食品、農業にわたる純度・用途要件の多様性を反映し、グローバルシェアが二桁に達する企業は存在しません。
競争戦略は純粋な価格競争よりも検証されたバイオアベイラビリティデータを中心に展開されています。特許出願はデリバリーシステムの革新を標的とするものが増加しており、皮膚刺激に対する亜鉛塩組成物に関する米国特許7951840B2は知的財産活動を示しています。プロバイオティクス企業および飲料ブランドオーナーとのパートナーシップは共同開発への傾向を示しています。原材料のトレーサビリティおよび非GMOステータスを保証できる生産者はクリーンラベルブランドから支持を得ており、農業顧客はコンプライアンス報告のための一貫した微量栄養素アッセイを重視しています。
クエン酸の価格変動は後方統合または長期購買契約の模索を促しています。一部の製造業者は作物栄養における目標価格帯を達成するために亜鉛クエン酸塩と低コスト酸化物をブレンドすることでヘッジしています。亜鉛クエン酸塩産業においてシェアの獲得を決定するのは、純粋な生産能力よりもサプライチェーンの信頼性、規制ドシエ、技術サービス体制です。
亜鉛クエン酸塩産業主要企業
-
Dr. Paul Lohmann GmbH & Co. KGaA
-
Gadot Biochemical Industries Ltd.
-
Jost Chemical Co.
-
Jungbunzlauer Suisse AG
-
Sucroal
- 注:主要企業の掲載順は順位を示すものではありません。
亜鉛クエン酸塩市場 このレポートでカバーされる企業
- Ava Chemicals.
- Dr. Paul Lohmann GmbH & Co. KGaA
- Gadot Biochemical Industries Ltd.
- Global Calcium
- Henan Alfa Chemical Co., Ltd.
- Jost Chemical Co.
- Jungbunzlauer Suisse AG
- Kronox Lab Sciences Ltd.
- NINGXIANG Xinyang Chemical Co., Ltd.
- Noah Chemicals
- Salvi Chemical Industries Ltd.
- Sisco Research Laboratories Pvt. Ltd.
- Sucroal
- Thermo Fisher Scientific Inc.
市場機会と将来展望
ホワイトスペースは、食品・飲料の強化および農業用微量栄養素の分野で最も顕著であり、多くの国の栄養強化フレームワークは亜鉛の添加を義務付けておらず、製品開発者は代替亜鉛塩に関して依然として風味や溶解性の制約に直面している。クエン酸亜鉛は、味の中立性と酸性マトリックスにおける優れた適合性を求める用途に適しており、強化飲料やグミへの利用を支えるとともに、欠乏削減を優先する地域における農学的なバイオフォーティフィケーション・プログラムは、より生物学的利用性の高い葉面施用フォーミュレーションの余地を生み出している。規制対象市場では、機会は医薬品グレードおよびサプリメントグレードの製品形態に集中しており、薬局方への準拠(例えば、クエン酸亜鉛に関するUSPモノグラフの要件)と強力な文書パッケージが、受託製造業者やブランド所有者の適格性確認サイクルを短縮できる。
供給側の動きも、GMP準拠の生産能力および用途別グレードにおいて機会を開いている。Jungbunzlauerは、医薬品グレードの需要に対応するため欧州における鉱物クエン酸塩の生産能力拡大を発表しており、業界全体の戦略は、直接圧縮やその他の低加工フォーマット向けのカスタマイズされた粒子設計をますます重視するようになっている。生産能力の整合とフォーマット主導の仕様の厳格化が相まって、単位当たりの亜鉛コストだけでなく、再現性のある分析値、低重金属含量、加工効率に対して購買者が価格を払う高付加価値セグメントを支えており、これはバイオアベイラビリティと消費者に好まれる味を重視する口腔ケアおよび免疫サプリメントで特に顕著である。
最近の産業開発事情 亜鉛クエン酸塩市場
- 2026年4月:Hindustan Zincは、下流利用者が低炭素原材料の調達イニシアチブを拡大するのに合わせ、低炭素亜鉛製品EcoZenを顧客プログラム全体で拡大し続けた。この動きは、亜鉛塩およびキレート供給チェーンに関連する低炭素亜鉛原料の入手可能性を強化し、パーソナルケアおよび栄養用途における持続可能性連動型の調達を後押しする。
- 2025年5月:米国FDAは、Zinpro Corp.の食品添加物申請を受けて、ブロイラー用飼料におけるセレン源としてL-セレノメチオニン亜鉛を承認した。この決定は、動物栄養分野における先進的な亜鉛キレート原料システムに対する規制上の継続的な受容性を示すものであり、従来の無機塩と並ぶ高付加価値亜鉛源の道を強化している。
- 2024年7月:Hindustan Zincは、典型的な基準よりも実質的に低い炭素フットプリントを持つ低炭素亜鉛ブランドとして位置付けられたEcoZenを発売した。これにより、下流の化学品・原料メーカーは、消費者向けフォーミュレーションに使用されるクエン酸亜鉛を含む亜鉛系原料ポートフォリオにおいて、スコープ3排出量を削減する追加的な手段を得た。
亜鉛クエン酸塩市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、各地域における栄養、食品強化、オーラルケア、パーソナルケア、農業ニーズに関連する需要に基づき、主要な最終用途向けの原料として販売される亜鉛クエン酸塩の価値を対象としています。
対象外の範囲:完成消費者製品の小売価値は除外し、製造および流通を通じて移動する亜鉛クエン酸塩原料の価値に焦点を当てています。
セグメンテーション概要
- 形態別
- 二水和物
- 三水和物
- 純度グレード別
- 医薬品グレード
- 食品・飲料グレード
- テクニカルグレード
- 用途別
- パーソナルケア
- ヘルスケア
- 食品・飲料
- 農業
- その他用途(産業用等)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、亜鉛クエン酸塩の生産と消費地に関する基本的な事実基盤を構築し、実際に需要を牽引する最終用途にマッピングすることから始まります。貿易フローについては国連ムトレードデータベース、米国の輸出入パターンについてはUSITC DataWeb、関連する製造・貿易指標についてはユーロスタットなどの公開情報源を活用しています。
前提条件を現実的に保つため、食品・サプリメント関連規制については米国食品医薬品局(FDA)や欧州食品安全機関(EFSA)の情報源も参照するとともに、採用に影響を与える亜鉛欠乏症や摂取ガイダンスについては世界保健機関(WHO)や米国国立衛生研究所(NIH)スタイルの出版物も確認しています。グレードミックスと用途エクスポージャーを把握するために、企業の開示書類、製品仕様書、投資家向けプレゼンテーションも使用しています。企業財務データや特許データベースへの有料サブスクリプションにより、単一の声明に依存することなく、設備能力の発表や製品の方向性を追跡しています。これらの情報源は例示的なものであり、データ収集、検証、調査の明確化のために他の多くの公開・有料参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、公開データセットでは把握できない価格設定、グレド分割、用途需要の変化を検証するために活用しています。アジア太平洋地域、欧州・中東・アフリカ地域、南北アメリカ地域の製造業者、流通業者、川下の製剤業者と対話することで、モデルが生産や貿易動向だけでなく、地域の需要シグナルを反映するようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | 最高経営幹部(CXO):13% | アジア太平洋地域:41% |
| 中位層:45% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ地域:33% |
| 小規模プレイヤー:16% | マネージャー:58% | 南北アメリカ地域:26% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップのアプローチを組み合わせて構築されており、トップダウンの視点では主要な用途と地域にわたる需要プールを構築し、グレードレベルの価格ポイントを用いて価値に換算しています。実際には、サプリメントや栄養強化活動、オーラルケア原料の使用、農業用微量栄養素の採用など、亜鉛クエン酸塩の消費を動かす指標から出発し、インタビューで確認た現実的な浸透率と投与量の前提条件を適用しています。
合計値を確かなものにするため、アウトプットはサプライヤーおよび流通業者の収益確認、グレード別のキログラム当たり価格範囲のサンプリング、国境を越えた流通が重要な市場における貿易ベースの整合性確認など、選択的なボトムアップ近似値と照合しています。モデルは、純度グレードミックス(医薬品、食品・飲料、工業用)、剤形ミックス(二水和物および三水和物)、地域別消費シェア、小規模市場における輸入依存度、クエン酸および亜鉛原材料の価格動向などのインプットを使用しており、これらが数量の意図と実現価値の両方を形成しています。
予測については、ベースケースを中心にシナリオ分析を適用し、栄養強化政策の勢い、サプリメント需要、パーソナルケア製剤の変化に関するトレンドフィッティングと専門家が検証した前提条件の組み合わせを用いてドライバーを将来に向けて展開しています。断片化した地域でボトムアップの可視性が低い場合は、代理指標を通じてギャップを処理し、地域合計に調整し直すことで、最終的な数値が一貫性を保ち、説明可能なものとなるようにしています。
データ検証と更新サイクル
検証は、モデル化された合計値を、貿易の方向性、報告された設備能力の変化、通話で繰り返し言及された地域需要の動向など、独立したシグナルと照合することで行われます。国や用途が、価格変動、グレードミックスの変化、または既知の政策転換では説明できない急増を示している場合、そのブロックは承認前に再検討・修正されます。
当社の推計は多段階のアナリストレビューを経ており、前提条件、換算、年度分割が再確認され、最終的な市場数値に照合されます。レポートは年次で更新され、大規模な設備能力の追加、急激な為替変動、供給混乱などの重大な事象が発生した場合は、中間調整を行い、迅速な再コンタクトで再検証します。納品前に最終確認を行い、クライアントが毎回同じロジックに基づいた最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの亜鉛クエン酸塩市場規模算定と他の公表推計との比較
亜鉛クエン酸塩の市場価値、トピック名が同一に見えても、基準年、価格ロジック、含まれる需要バケットが必ずしも一致していないため、情報源によって異なって見えることがあります。一方の推計が他方よりも頻繁に更新されている場合にも差異が生じますが、これは数量が安定していても、インプットコストや為替レートが価値を変動させる可能性がある市場では重要な点です。
主な差異の要因は通常、平均販売価格の構築方法(スポット価格対年間平均)、どの剤形とグレードが計上されているか、隣接する亜鉛塩や完成品が同じ数値に混入しているかどうかから生じます。もう一つの一般的な理由は、換算に使用される通貨タイミングと、リリース前にモデルが最新の貿易シグナルおよびバイヤーフィードバックで再検証されているかどうかです。ここでMordor Intelligenceは、古い為替前提条件ではなく、年間平均価格と最新の検証チェックに規模算定を結びつけています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 22.3 ビリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 20.1 ビリオン 米ドル(2024年) | より早い基準年と高い長期成長軌道を使用しており、価格がグレード別の年間平均に明確に結びついておらず、市場ノートに通貨タイミングが記載されていないため、価値が変動する可能性があります。 |
| 産業リサーチパブリッシャーB | 21.2 ビリオン 米ドル(2025年) | 異なる基準年と予測ウィンドウで運用されており、スコープの説明が複数の用途の説明を混在させており、グレードミックスと地域価格差が1つの年次価値にどのように調整されているかを明確に示していません。 |
この比較は、タイミングと価格構築が差異の大部分を説明することを示しています。為替と原材料連動価格設定における1年のずれは、基礎需要が安定していても価値を変動させる可能性があります。スコープを亜鉛クエン酸塩の剤形とグレードに固定し、貿易とインタビューフィードバックに対して合計値を再確認することで、明確なインプットに遡ることができ、更新サイクルごとに繰り返し使用できる市場数値を得ることができます。
レポートで回答される主要な質問
亜鉛クエン酸塩市場の現在の規模は?
亜鉛クエン酸塩市場規模は2026年に22.3億米ドルでした。
亜鉛クエン酸塩市場の成長速度はどの程度ですか?
市場は4.12%のCAGRで拡大し、2031年までに27.3億米ドルに達すると予測されています。
亜鉛クエン酸塩市場において最大のシェアを持つ形態はどれですか?
三水和物形態が2025年に61.87%のシェアで首位を占め、最も急成長している形態であり続けています。
アジア太平洋が主要な地域市場となっている理由は何ですか?
同地域は旺盛なサプリメント需要、大規模な食品強化政策、域内クエン酸生産を組み合わせており、2025年において39.05%の市場シェアを有しています。