
木材接着剤市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 7.21 十億米ドル |
| 市場規模 (2031) | 9.94 十億米ドル |
| 成長率 (2026 - 2031) | 6.63 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
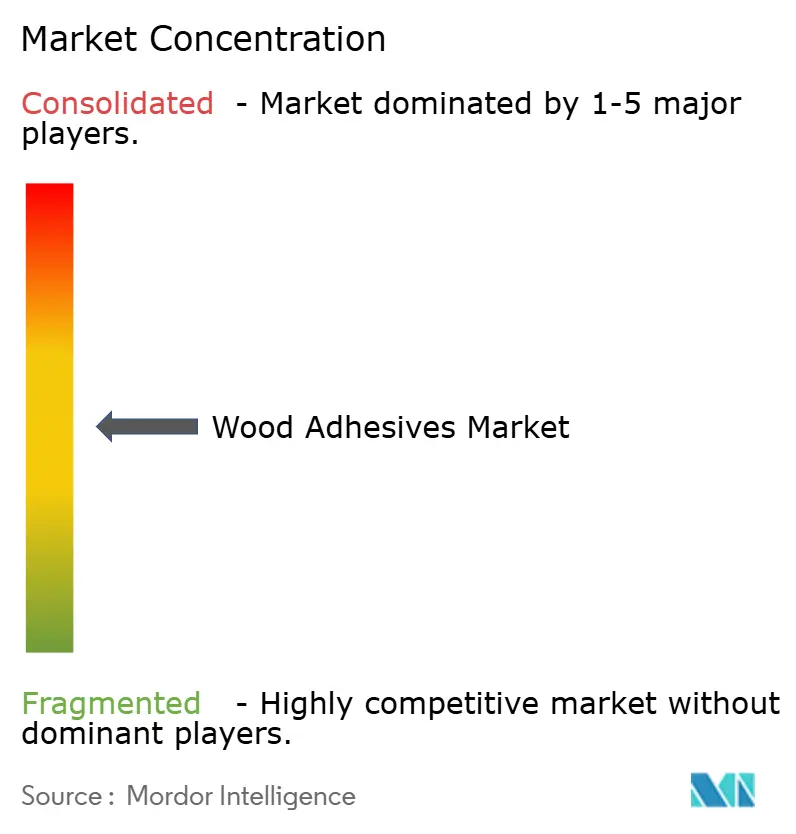
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる木材接着剤市場分析
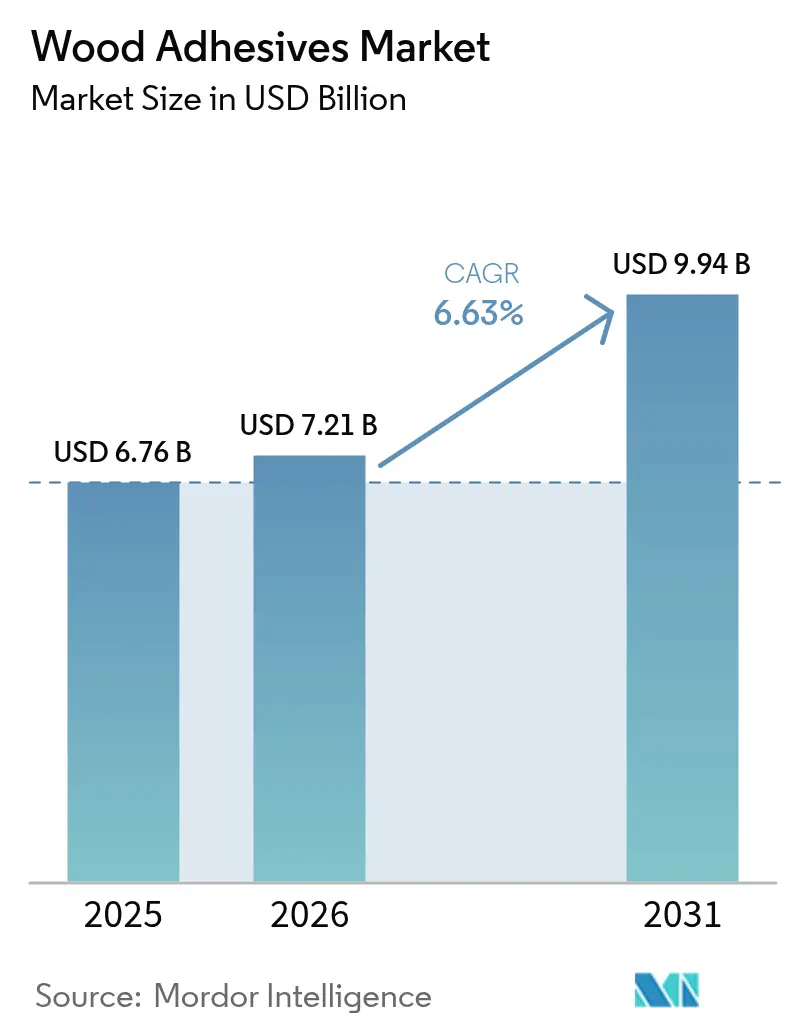
木材接着剤市場規模は2025年に67億6,000万米ドルと評価され、2026年の72億1,000万米ドルから2031年には99億4,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.63%です。
エンジニアードウッドの生産量が着実に増加しており、特にアジア太平洋地域では2024年に生産能力が8%増加して2億2,100万立方メートルに達したことが、高性能接合ソリューションへの需要を支えています。低VOC・水性化学製品への急速な移行と、マス・ティンバー構造の採用加速が成長の勢いを持続させており、合成および生物由来樹脂の段階的な技術革新が用途の幅を広げています。競争の激しさは中程度であり、規模の大きなリーダー企業が環境規制の強化に対応しながらシェアを守るため、インダストリー4.0プロセス制御と戦略的M&Aに投資しています。長期的な機会は、直交集成材(CLT)向け構造用接着剤、循環設計向け可逆的接合化学製品、およびコスト・パフォーマンス指標を最適化する地域特化型配合品に集中しています。
主要レポートのポイント
- 樹脂タイプ別では、合成樹脂が2025年に56.25%の収益シェアを占めてリードしており、2031年に向けて7.05%のCAGRで成長しています。
- 技術別では、水性システムが2025年に木材接着剤市場シェアの37.90%を占め、2031年までに6.95%のCAGRで拡大すると予測されています。
- 用途別では、家具が2025年に木材接着剤市場規模の30.10%を占めており、キャビネットがエンドユーザーの中で最も速い成長率となる6.72%のCAGR(2031年まで)を記録しています。
- エンドユーザー別では、住宅建設セグメントが2025年に木材接着剤市場規模の44.05%を占めており、産業・専門木工が最も速い成長率となる7.55%のCAGR(2031年まで)を記録しています。
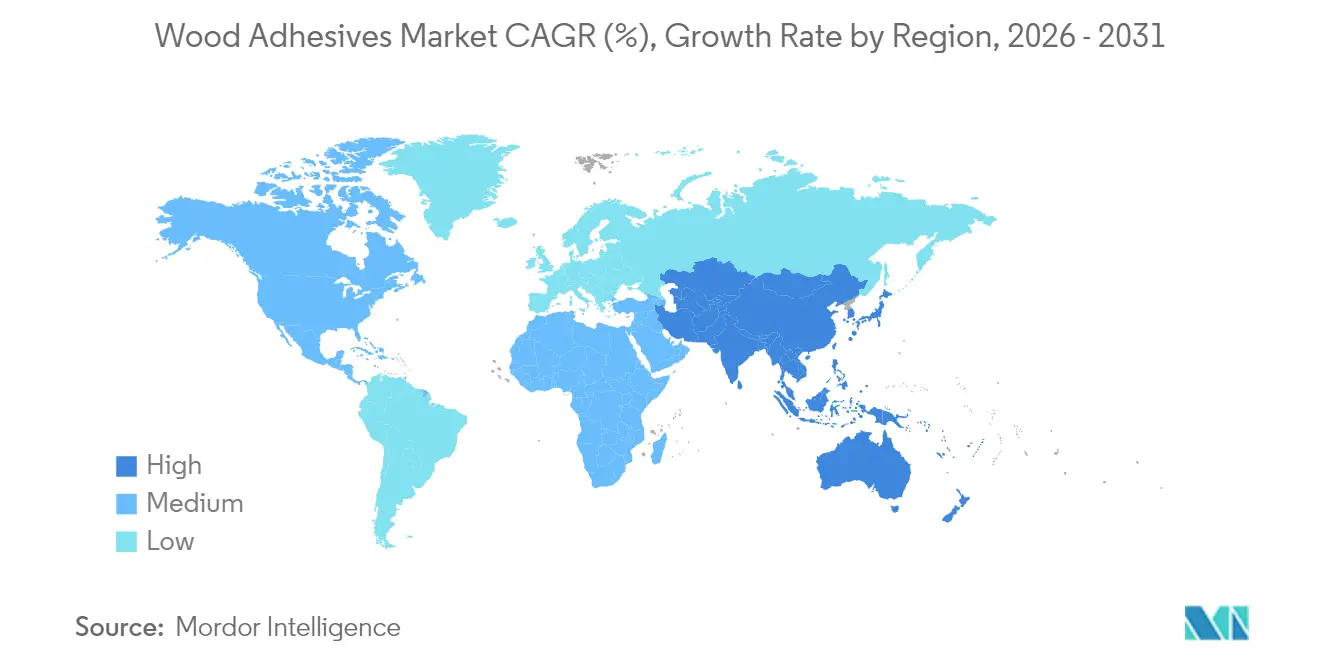
- 地域別では、アジア太平洋が2025年に木材接着剤市場の41.70%の収益シェアを占め、2031年に向けて7.12%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋におけるエンジニアードウッド生産量の急増 | +2.10% | アジア太平洋がコア、グローバルサプライチェーンへの波及 | 中期(2〜4年) |
| 低VOC・水性システムへの急速な移行 | +1.80% | カリフォルニア州およびEUが規制をリード、グローバル展開 | 短期(2年以内) |
| 欧州家具セクターのリノベーションブーム | +1.30% | 欧州、北米への二次的影響あり | 中期(2〜4年) |
| 高層建築物におけるマス・ティンバー(CLTおよび集成材)の採用 | +1.10% | 北米およびEU、アジア太平洋での普及が進む | 長期(4年以上) |
| インダストリー4.0技術の統合による接着剤塗布および硬化工程の精度向上 | +0.60% | 先進市場での早期採用が先行、グローバル展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋におけるエンジニアードウッド生産量の急増
中国の合板生産能力は2024年に8%増加して2億2,100万立方メートルに達した一方、生産者数は19%減少し、高性能接着剤への需要を高める規模の効率性が示されました。ベトナムの木材製品の対米輸出が過去最高を記録し、中国の1,327万立方メートルの合板輸出量は、地域の生産量が世界的なバリューチェーンに供給されていることを示しています。現地の成長が国内消費を牽引する一方、輸出志向の製造業が耐水性・耐熱安定性接合剤の需要量を拡大させています。中国、タイ、インドにわたるバイオポリマーへの同時投資が、持続可能な樹脂開発をさらに促進しています。
低VOC・水性システムへの急速な移行
水性化学製品はすでに38.12%のシェアを占め、規制強化に伴い7.14%の成長を示しています。カリフォルニア州のCARB(カリフォルニア大気資源局)フェーズIIは、硬材合板のホルムアルデヒドを0.05 ppmに制限しており、EUは2026年8月までに排出量を0.062 mg/m³に上限設定する予定です[1]カリフォルニア大気資源局、「複合木材製品規制」、California ARB、arb.ca.gov。特にH.B. Fullerは、リサイクル可能包装向けSwiftmelt 1850などの持続可能な配合品にR&D予算の60%を配分するようになっています。水性システムは取り扱いコストを低減し、作業現場の安全性を向上させる一方、ポリマー架橋剤の進歩が従来のパフォーマンスギャップを縮小しています。
欧州家具セクターのリノベーションブーム
欧州の家具需要は、住宅所有者がサステナビリティと柔軟なインテリアを優先するにつれ、年率4〜6%の安定した成長で落ち着きつつあります。2024年、ドイツのOSB(配向性ストランドボード)価格はマクロ経済の逆風にもかかわらず安定した消費を示す小幅な上昇を経験しました。Homann Holzwerkstoffe社は2024年に3億5,450万ユーロの売上を達成し、循環経済基準の強化を背景に2030年までに生物由来接着剤の使用率50%を目標としています。リノベーションプロジェクトでは、異種基材、短縮された硬化サイクル、および将来のリサイクルに対応したサルベージ可能な接合部という課題が配合業者に突きつけられています。
高層建築物におけるマス・ティンバー(CLTおよび集成材)の採用
米国のマス・ティンバープロジェクトは2,100件以上が登録されており、1年前の1,650件から増加しています。建築基準の改訂により、ミルウォーキーの32階建てエジソンビルなどの木造高層ビルが認められ、専門的な構造グレード接着剤の需要が触発されています。Hexion社は、グリーン認証に合格し長時間の火災にも耐えるCLTパネル向けに調整されたメラミン樹脂およびレゾルシノール樹脂を提供しています。需要は、広大な表面積にわたる長期強度、耐湿性、および耐熱安定性接合に集中しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油系原料(フェノール、ホルムアルデヒド)価格の変動 | -1.40% | コスト敏感市場に特に影響、グローバル展開 | 短期(2年以内) |
| カリフォルニア州およびEUにおける室内空気VOC上限規制の強化 | -1.20% | カリフォルニア州およびEUがコア、グローバルサプライチェーンへの影響あり | 短期(2年以内) |
| 生物由来ポリオール・デンプンの供給不足 | -0.80% | 先進市場での供給制約、グローバル展開 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
石油系原料価格の変動
フェノール・ホルムアルデヒド樹脂のコストは2024年に急激に変動し、H.B. Fullerが報告しているように原料が売上原価の75%を占めることでマージンを圧迫しました。中小製造業者はボラティリティのヘッジに苦労しており、契約の見直しやスポット市場への依存度の高まりを招いています。価格急騰はサプライチェーン全体に不均等に波及し、家具やパネルメーカーが上昇する接着剤コストを吸収できない場合、需要の代替リスクをもたらしています。
生物由来ポリオール・デンプンの供給不足
米国農務省(USDA)は、工業用生化学品向けバイオマスフローを制限するインフラのギャップを特定しています。北京林業大学のキシラン系ホットメルト(30 MPaのラップシェア強度)などのパイロットスケールのブレークスルーは性能の実現可能性を示しているものの、原料不足によって依然として妨げられています[2]Phys.org、「キシラン系ホットメルト接着剤のブレークスルー」、Phys.org、phys.org。Stora EnsoのNeoLignoリグニン結合剤は商業的意図を示していますが、設備投資および調達上の障壁に直面しています[3]Stora Enso Oyj、「NeoLigno®バインダー発売」、Stora Enso、storaenso.com。供給不足が木材接着剤産業の完全再生可能原料への移行を遅らせ、潜在的なCAGRの上振れを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
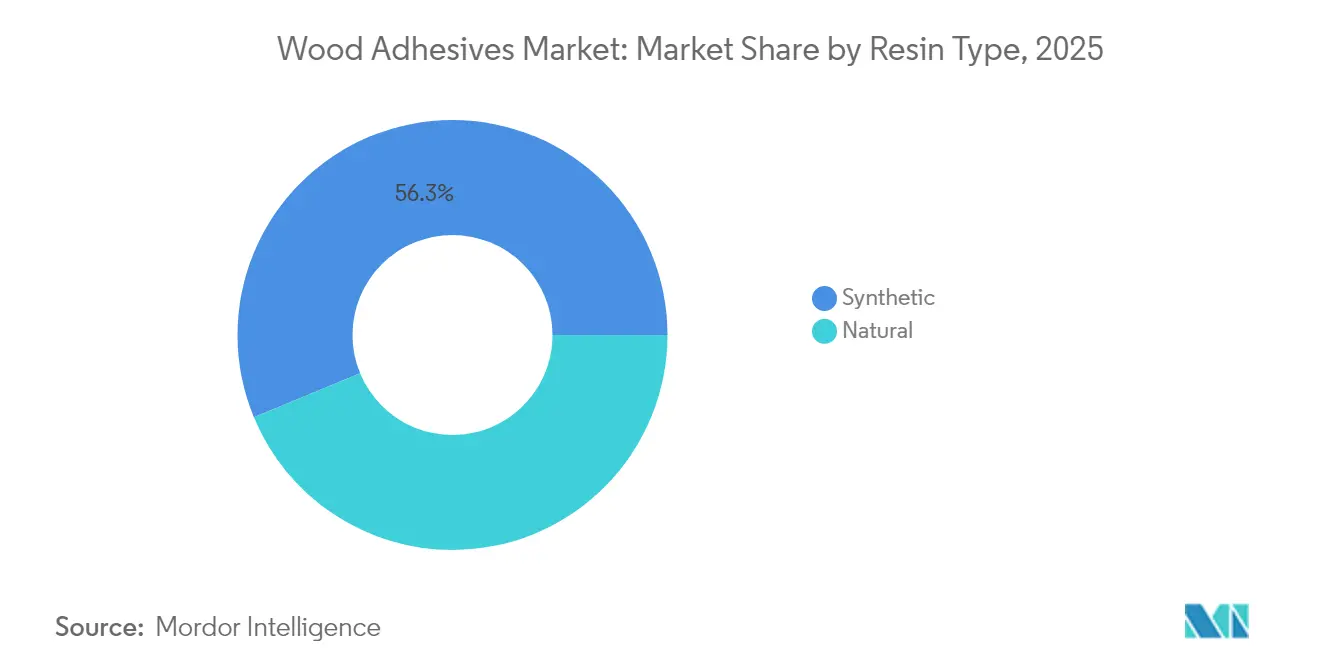
合成の優位性がイノベーションを牽引合成樹脂は2025年の収益の56.25%を占め、環境規制の強化の中でもコスト・パフォーマンスのリーダーシップを裏付けています。このセグメントは、超低排出(ULEF)および無添加ホルムアルデヒド(NAF)化学製品が商業的成熟度に達するにつれ、2031年まで7.05%の成長が見込まれています。メーカーは、改質コーンコブ粉末(接合強度を最大19.6%向上させる)などのバイオフィラーを配合し、排出量を27.8%削減しています。合成プラットフォームはこのようにして性能基準を設定しながら環境フットプリントを着実に低減させ、木材接着剤市場における優位性を維持しています。
環境配慮への移行は、厳格な室内空気基準が設けられた地域で最も速く、構造的完全性を損なわずにフェノール代替品を目指したR&Dが進んでいます。0.93 MPaのせん断強度を達成したドングリ強化フェノール樹脂は、ハイブリッド化学製品がバイオ含有量と実証済みの硬化挙動を両立できることを示しています。IoT対応リアクターが反応速度論と供給精度を最適化するにつれ、メーカーは一貫性とスループットのさらなる向上を実現しています。
注記: 各セグメントの個別シェアはレポート購入後にご覧いただけます


技術別:
水性システムが環境移行をリード水性プロセスは2025年に37.90%のシェアを占め、世界的な排出上限の収束に伴い6.95%のペースで拡大します。これらの配合品は、高温フラッシュオフを不要とし溶剤回収費用を削減することで、プラントのエネルギー負荷を軽減します。CelaneseおよびHenkelは現在、捕捉したCO₂をポリマー骨格に変換し、ゲート間での環境フットプリントを25%削減しています。塗布設備は進化しており、レーザーガイドノズルが薄く均一な膜を計量塗布することで、従来の水分重量の重さを補完しています。
反応性ホットメルト、UV硬化性分散体、デジタル調整ハイブリッドエマルジョンが技術構成を補完し、それぞれニッチなスループットと環境プロファイルに適しています。継続的なインライン監視によりリアルタイムの粘度調整が可能となり、高速での接合再現性を確保し、木材接着剤市場の運営効率を向上させています。
用途別:
家具のリーダーシップとキャビネット市場の成長家具は2025年に30.10%で最大の消費者セグメントであり続け、高い生産効率とコスト効率の高い接着剤を好む標準化された生産ラインによって支えられています。キャビネット製造は、リフォーム施工者がより強固で見えない接合部を必要とするプレミアム仕上げを選択するにつれ、6.72%のCAGRで成長しています。配向性ストランドボード向けグリーン接着剤は現在、従来の曲げ強度基準の94%を達成しており、低排出基材での実用的な採用を示しています。
小売バイヤーは室内空気コンプライアンスのためにトレーサビリティをますます求めており、サプライヤーにすべての接合層の検証を迫っています。使用寿命終了時の分解を可能にする接着剤は欧州の引き取りスキームで注目を集めており、表面ベニヤを傷つけることなく中程度の熱で不活性化できる可逆的架橋技術の台頭をもたらしています。
エンドユーザー別:
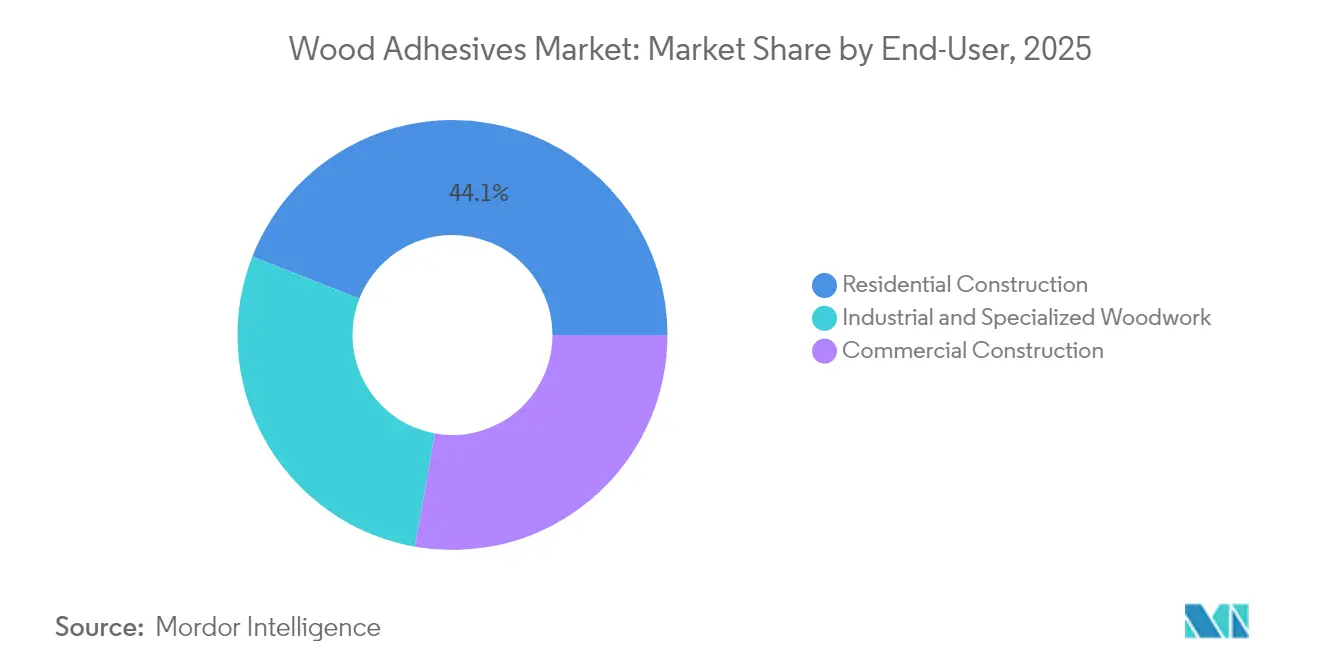
住宅建設の優位性と産業用途の成長住宅建設は2025年の接着剤需要量の44.05%を吸収しました。住宅リノベーションでは、ダウンタイムを短縮するために水性・速乾性製品が使われています。しかし、産業・専門木工は、直交集成材、防音パネル、エネルギー効率の高いファサードが自動化ラインによる精密接合を必要とするため、2031年まで最速の7.55%のCAGRを記録するでしょう。
HexionのSmartech買収後に統合されたようなAIガイドロボットは、スプレッドレートとUV強度をリアルタイムで調整し、スクラップを削減して構造信頼性を向上させています。産業ユーザーはこうして接着剤性能を中核的な品質レバーとして位置づけており、木材接着剤市場の着実な拡大を支えています。
注記: 各セグメントの個別シェアはレポート購入後にご覧いただけます
地域分析
北米、アジア太平洋、欧州および中東の木材接着剤市場
アジア太平洋地域は2025年の支出の41.70%を占め、輸出志向のパネル工場および大規模な国内インフラプログラムにより、2031年に向けて7.12%のCAGRで推移しています。中国は2024年に1,327万m³の合板を52.71億米ドル相当輸出し、台湾、ベトナム、および中東のバイヤーにサービスを提供しました。北米では、マスティンバータワーの建設ラッシュおよび連邦インフラパッケージが特殊構造用接着剤の採用を促進しています。欧州のより厳格な化学物質およびリサイクル規制は、低VOCシステムへの急速な転換を推進しており、しばしば他の地域への技術波及効果をもたらしています。
南米および中東の木材接着剤市場
ブラジルおよびチリは引き続き林業製材所への投資を行っており、Sikaなどの参入企業が現地ブレンディングユニットを追加しています。中東におけるエンジニアードウッドラインの生産能力増強は、原料、技術、および最終用途のトレンドが相互に影響し合い、世界の木材接着剤市場を前進させるグローバルなサプライチェーンの相互依存性を浮き彫りにしています。

バリューチェーン分析
木材接着剤のバリューチェーンは、UF/PF/MF系やポリウレタン成分向けの石油系原料を含む上流の原材料および特殊添加剤から始まり、リグニンやタンパク質などの再生可能原料への関心も高まっている。接着剤配合業者および樹脂メーカーは、これらの原料を水性、ホットメルト、PUR、構造用システムなどの高機能製品に変換し、プライウッド、OSB、MDF/パーティクルボード、家具、キャビネット、マスティンバー(CLT/集成材)用途向けにパネルメーカーおよび木材製品メーカーに供給する。下流では、大口の産業顧客は、施工機器およびプロセス支援と連携した直接技術営業モデルを通じて対応され、一方、小規模な家具・建具工場はディストリビューターや小売・DIYチャネルへの依存度が高い。
コンプライアンスおよび機能要件は、チェーン全体にわたって調達および提携関係の形成にますます影響を与えている。EUでは、規則(EU)2023/1464に基づく木質パネルのホルムアルデヒド放出限度値が、2026年8月6日から0.062 mg/m3に引き下げられ、低放出型接着剤システムおよび検証済み原料品質に依存するCEマーク付きパネル市場へのアクセスの重要性が高まっている。イノベーションと統合の面では、化学産業と木材産業の協業が接着剤の役割を単なる接合機能を超えて拡大しており、2026年4月のCitroTechとHexionによる50/50合弁事業(プライウッド、OSB、エンジニアードウッド向けの難燃化学技術の展開)や、エンジニアードウッドメーカー向けのBindEthics Ecohesiveなどホルムアルデヒドフリー代替品に関する2026年の産業規模での量産化の動きが挙げられる。
競争環境
競争の場は中程度の分散状態にあります。HenkelのAdhesive Technologies部門は2024年に109億7,000万ユーロの収益を計上し、購買とR&D強度における規模のレバレッジを示しています。H.B. Fullerは新製品支出の60%をサステナビリティ連動ソリューションに配分し、VOC規制強化の中でシェアを守っています。Sikaはボルトオン買収と地域工場のデボトルネッキングを活用して、アジアと南米の成長を取り込んでいます。
戦略的コラボレーションが盛んです。Dow、Henkel、Kratonはバイオマテリアル代替によりTECHNOMELTホットメルトの炭素フットプリントを25%削減しました。HexionのSmartech買収はAIプロセス制御を導入し、プレスラインの歩留まりを最大6%向上させながら樹脂廃棄物を最小化しています。リグニン系樹脂や可逆結合の新興専門企業は、大手企業がゼロから構築するよりもパートナーシップを好むニッチな領域に対応しています。
地域の挑戦者は物流上の近接性と現地コンプライアンス知識を活用して、サービス面でグローバルブランドを凌駕しています。それでも、イノベーション資本とブランド信頼は依然として多国籍企業に有利であり、特に責任リスクが歴史的に実績のあるサプライヤーへの購買者選好を傾けさせる長期サイクルの構造プロジェクトにおいてそうです。
木材接着剤産業のリーダー企業
Henkel AG & Co. KGaA
H.B. Fuller Company
Arkema Group (Bostik)
Sika AG
Akzo Nobel N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
木材接着剤市場
- 3M
- Aica Kogyo Co. Ltd
- Akzo Nobel N.V.
- Arkema Group (Bostik)
- Ashland
- BASF SE
- Dow
- Dynea AS
- Franklin International
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Huntsman Corporation
- Jowat SE
- Jubilant Agri and Consumer Products Limited (JACPL)
- KLEIBERIT
- Pidilite Industries Ltd
- Sika AG
- Weyerhaeuser

市場機会と将来展望
より厳しい排出規制や文書化要求に対応しながら性能特性を追加する、構造用およびエンジニアードウッド用接着剤において需給ギャップが生じている。米国では、2,100件を超える登録済みマスティンバープロジェクトのパイプラインが、CLTおよび集成材向け構造グレードシステムの需要を後押ししている。欧州では、2026年8月に導入される木質パネルのホルムアルデヒド限度値0.062 mg/m3が、超低放出型およびホルムアルデヒドフリー製剤に対するプレミアムを高めている。この組み合わせは、環境製品宣言(EPD)や追跡可能な原材料戦略などのコンプライアンス支援策と製品性能を両立できるサプライヤーに有利であり、グリーンビルディング認証や市場アクセスを必要とする下流顧客を支援するものである。
供給の安定性および現地化も、コストに敏感で成長が速い製造ハブにおいて機会を生み出している。インドでは、樹脂への後方統合が戦略から実行段階へと移行しており、Century Adhesives and Chemicalsが2026年5月にアンドラプラデーシュ州ナイドゥペタで新しい樹脂製造ユニットの商業生産を開始したことがその代表例であり、木材用接着剤利用者のリードタイム短縮および調達変動性の低減が期待される。持続可能な化学の分野では、統合と量産化技術がニッチから広範な採用へと移行している。Bakeliteは2025年7月にポーランドのSestecの買収を完了し、100%バイオベースのタンパク質接着剤技術と生産拠点を追加した。BindEthicsは2026年7月に、ホルムアルデヒドフリー接着剤Ecohesiveを、2,000リットル規模の生産体制に向けた検証済みルートを伴う量産グレードの産業規模へと発展させた。これらの動きは、性能、供給可能性、認証準備が一致するバイオベースおよびホルムアルデヒドフリーシステムにおける近い将来の商業的機会を示している。
Recent Industry Developments in 木材接着剤市場
- 2026年7月:BindEthicsは、ホルムアルデヒドフリー接着剤Ecohesiveを量産グレードの産業規模へと発展させ、2,000リットル規模の生産量に向けたルートを検証し、より広範な商業展開への準備が整ったことを示した。この開発は、エンジニアードウッド分野におけるバイオベース接着剤の実用的な適用範囲を拡大し、認証対応可能な生産量を後押しする。
- 2026年5月:Henkelは、CLTおよび集成材用途向けに1K-PUR Loctite HB XEを発表し、防火性能の向上とプレス工程の高速化を目指した。この製品発表は、木造建築分野における需要の高まりの中で、構造用木材接着剤におけるHenkelの地位を強化するものである。
- 2026年4月:CitroTechとHexionは、プライウッド、OSB、エンジニアードウッド向けの難燃化学技術を展開する50/50合弁事業を発表し、構造用パネルにおける高機能接着剤の範囲を拡大した。この協業は、木材用接着剤エコシステムにおける難燃ソリューションの統合が継続していることを示している。


木材接着剤市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、パネル、家具、建具などの製品において木材および木質材料の接合を主目的として配合・販売される接着剤を対象とし、接着剤の販売時点における価値ベースで測定される。
対象範囲の除外項目:本市場規模には、包装、自動車組立、または一般建築用途など、木材が主要基材ではない用途向けの非木材系接合製品は含まれない。
セグメンテーション概要
- 樹脂タイプ別
- 天然
- 合成
- 技術別
- 水性
- 溶剤系
- その他の技術
- 用途別
- 家具
- 合板
- キャビネット
- ドアおよび窓
- その他の用途
- エンドユーザー別
- 住宅建設
- 商業建設
- 産業・専門木工
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、接着剤の使用が構造的または繰り返し発生する木材製品の需要をマッピングすることから始まり、それを生産および貿易に関する公表データと照合する。参照したソースには、米国商務省人口調査局(木材製品および建設データ)、米国国際貿易委員会の貿易統計、国別貿易フローに関するUN Comtrade、FAOの林業・木材製品統計、ASTMなどの機関による規格および技術文献が含まれる。
モデルを商業的な実態に基づいて構築するため、企業の年次報告書、投資家向け説明資料、製品技術データシート、パネル・家具・建材を扱う業界団体のウェブサイトも確認した。一部のケースでは、企業財務・ニュースの有料サブスクリプション、輸出入出荷レベルデータ、特許データベースを用いて、生産能力に関する記述、製剤動向、主要な最終用途の露出度を相互確認した。これらのソースは例示であり、データ収集、検証、明確化のためにその他の公開資料も使用した。
一次インタビューおよび調査
一次情報は、接着剤サプライヤー、ディストリビューター、配合業者、木材パネル・家具メーカーの調達・生産部門との専門家対話および構造化調査を通じて収集された。これは世界市場であるため、回答者の入力範囲がAPAC、EMEA、南北アメリカを含むことを確認し、樹脂ミックス、規制、需要サイクルにおける地域差が、価値算定および数量割り当てに用いる前提条件に反映されるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):22% | APAC:52% |
| ミドルティア:41% | 部門/事業リーダー:18% | EMEA:30% |
| 小規模プレーヤー:22% | マネージャー:60% | 南北アメリカ:18% |
市場規模算定と予測
市場規模算定にはトップダウン方式を用いており、木質パネルの生産量、家具製造活動、建設内装関連指標を接着剤需要プールに変換し、その後、化学種および用途別の一般的な市場ASP(平均販売価格)レンジを用いて価格付けを行う。モデルを構築した後、製品ライン別のサンプル抽出したサプライヤー収益、平均販売価格に関するチャネルからのフィードバック、プライウッドや複合パネルなど高使用量用途の量から価値への変換など、選択的なボトムアップ近似値との相互確認を行う。
主要な入力項目には、エンジニアードウッドパネル(プライウッド、パーティクルボードおよび類似ボード)の生産動向、内装需要に影響する住宅・リノベーション活動、水性システムへの製品ミックスの移行、VOCおよびホルムアルデヒド排出に関する規制圧力、購買パターンを変える地域レベルの製造集積が含まれる。予測に際しては、建設着工件数、パネル生産能力の増加、樹脂供給可能性に関する専門家の見解に基づくベースケースを用いたシナリオ分析を適用し、地域が異なる周期を示す場合には調整を行う。小規模国においてボトムアップ検証が不十分な場合は、類似市場からの単位当たり接着剤使用強度および価格プロキシを較正して適用し、総計を集計する前にギャップを補完する。
データ検証および更新サイクル
算出結果は、木材製品の生産量、関連原料の貿易動向、関連サプライヤーの報告業績といった独立した指標との比較による段階的なトライアンギュレーションを通じて検証される。異常値はフラグ付けされ調査対象となり、変換係数、通貨換算のタイミング、想定用途ミックスの再確認後に修正され、承認前に第2のアナリストによるレビューが行われる。
本レポートは年1回更新され、原料価格の急激な変動、エンジニアードウッド分野における大規模な生産能力の変化、製品ミックスを変える規制変更など、重大な事象が発生した場合には随時アップデートが行われる。提出前には、数値および補足説明が最新の公開データおよび直近の一次情報を反映しているかを確認する最終的な整合性チェックを実施する。
Mordor Intelligenceの木材接着剤市場規模と他社発表推定値との比較
木材接着剤に関する公表市場規模はしばしば異なり、以下の表はその差異を複雑な計算を必要とせずに可視化するものである。差異は通常、何を木材接着剤として数えるか、どの最終用途が含まれるか、値がメーカー販売価格または他の価格基準で報告されているかによって生じる。
このギャップは、各企業が一般建築用接着剤、包装用接着剤、より広範な接合化学品といった隣接カテゴリをどのように扱うか、また原料価格が不安定な時期に価格変動をどのように適用するかにも影響される。通貨換算のタイミング、樹脂化学の組み合わせ、前提条件の更新頻度は、成長ストーリーが似ていても報告される総計を変動させる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.21 B (2026) | |
| 産業調査出版社A | USD 7.03 B (2023) | より早い基準年および異なる予測期間を使用しており、その定義はエンジニアードウッドパネル用途に重点を置いているため、使用される変換係数によっては、より小規模な建具・キャビネット用途を過小評価する可能性がある。 |
| 産業調査出版社B | USD 10.98 B (2024) | より広範な対象範囲には、木材対木材の接合を超える複数の非中核用途および基材の組み合わせが含まれており、これは木材製品に限定した需要プールと比較して総計を押し上げる傾向がある。 |
この表は、より高い推定値が主に対象範囲の広さによって説明されることを示しており、Mordor Intelligenceのモデルでは、市場は木材および木質製品の需要指標に基づいて算定され、その後、用途に連動したASPロジックを用いて価格付けされる。明確な活動指標と再現可能な検証セットにより、この範囲を整合させ、最終値をバイヤーが議論・更新できる実務的な変数にまで追跡可能な状態に保つことができる。


レポートで回答される主要な質問
木材接着剤市場の現在の規模はどのくらいですか?
木材接着剤市場は2026年に72億1,000万米ドルとなっています。
木材接着剤市場はどのくらいの速さで成長すると予測されていますか?
市場は6.63%のCAGRで拡大し、2031年までに99億4,000万米ドルに達すると予測されています。
木材接着剤市場で最大のシェアを持つ樹脂タイプはどれですか?
合成樹脂が2025年に56.25%の収益シェアでリードしています。
水性接着剤がなぜ普及しているのですか?
カリフォルニア州とEUにおける厳格なVOCおよびホルムアルデヒド規制と、同等のパフォーマンスが相まって、水性システムの6.95%のCAGRを牽引しています。
どの地域が木材接着剤市場を支配していますか?
アジア太平洋が2025年に世界収益の41.70%を占め、強固なエンジニアードウッド生産能力によって支えられています。
生物由来木材接着剤の主な課題は何ですか?
強力な規制および顧客の需要にもかかわらず、原料供給の制限と規模拡大の制約が採用を抑制しています。
最終更新日:



