
微生物タンパク質市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.52 十億米ドル |
| 市場規模 (2031) | 2.93 十億米ドル |
| Growth Rate (2026 - 2031) | 14.06 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる微生物タンパク質市場分析
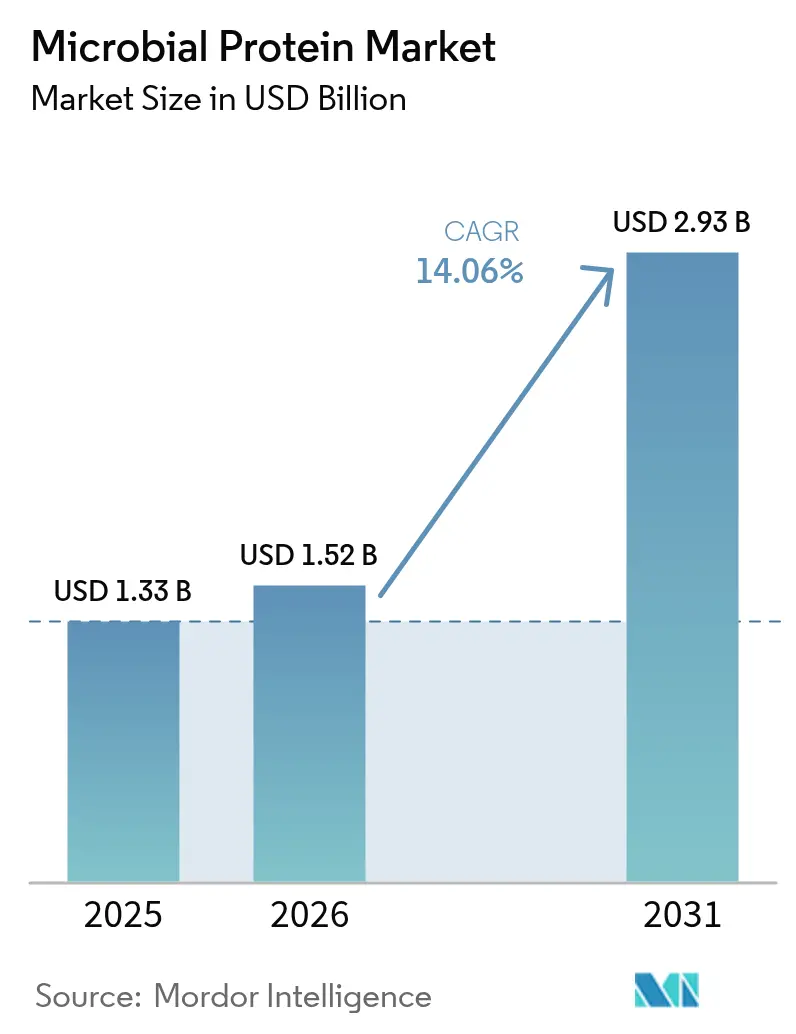
2026年の微生物タンパク質市場規模はUSD 15億2,000万と推定され、2025年のUSD 13億3,000万から成長し、2031年にはUSD 29億3,000万に達する見通しで、2026年から2031年にかけて14.06%のCAGRで成長します。精密発酵技術の急速な進歩、規制上の受容拡大、および企業の脱炭素化目標が、環境負荷の低いタンパク質原料への需要を牽引しています。欧州の持続可能性政策、アジア太平洋の製造投資、および北米の合理化されたGRAS(一般的に安全と認められた物質)経路が、微生物タンパク質市場に多様化した成長環境を生み出しています。新規微生物タンパク質に対するFDAのGRAS認定承認およびEFSAの新規食品申請に関する最新ガイダンスは、主要地域における市場浸透を促進しています[1]欧州食品安全機関、「新規食品のナビゲーション」、www.efsa.europa.eu。マイコプロテインは確立されたインフラにより現在の生産量で優位を占めていますが、細菌タンパク質技術は生産コストの削減と収率向上を実現することでベンチャー資金を集めています。市場は代替肉や飲料を超えて、水産養殖飼料、ペット栄養、機能性食品へと拡大を続けており、持続的な成長ポテンシャルを確立しています。
レポートの主要ポイント
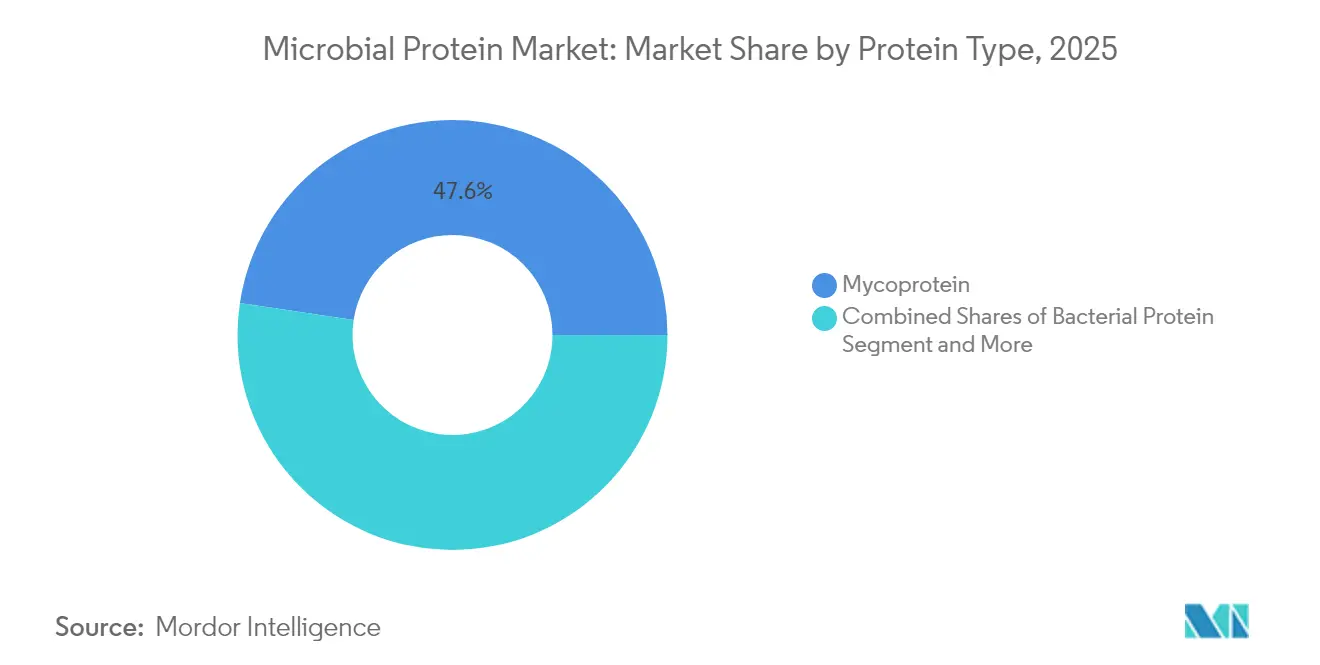
- タンパク質タイプ別では、マイコプロテインが2025年に47.62%の収益シェアをリードし、細菌タンパク質は2026年から2031年にかけて16.54%のCAGRで拡大する見込みです。
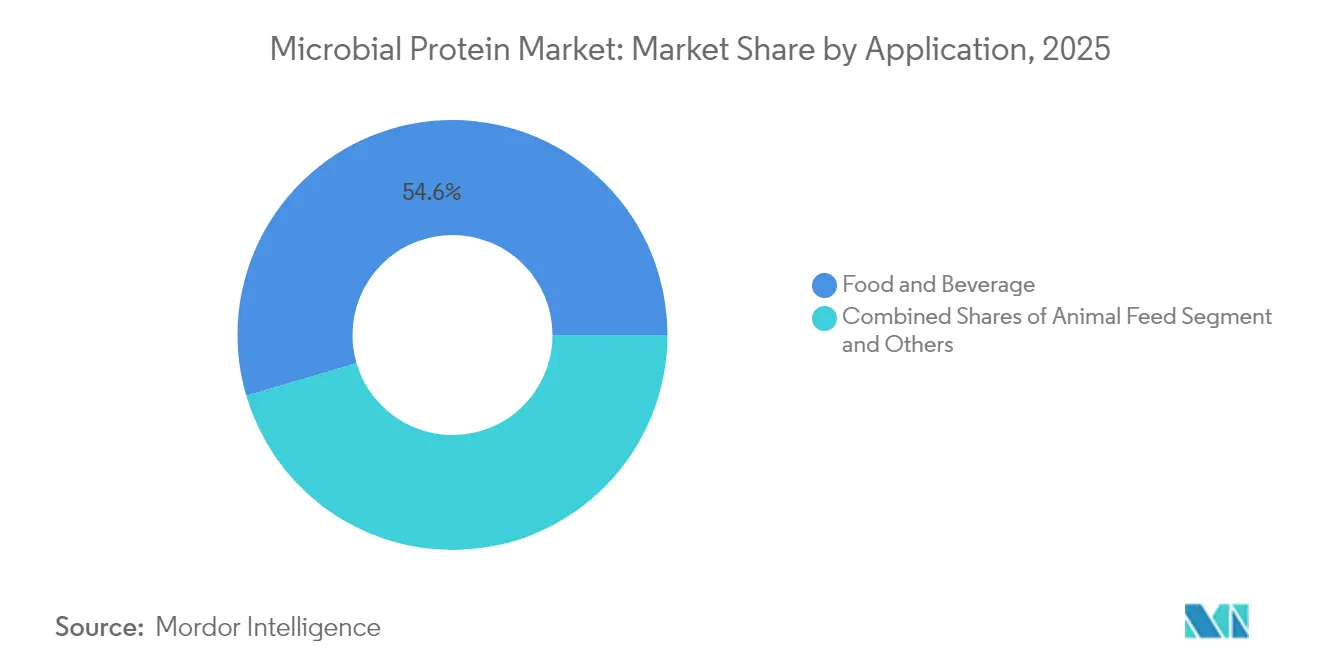
- 用途別では、食品・飲料が2025年の微生物タンパク質市場規模の54.55%のシェアを占め、飼料は2031年に向けて19.02%のCAGRで拡大しています。
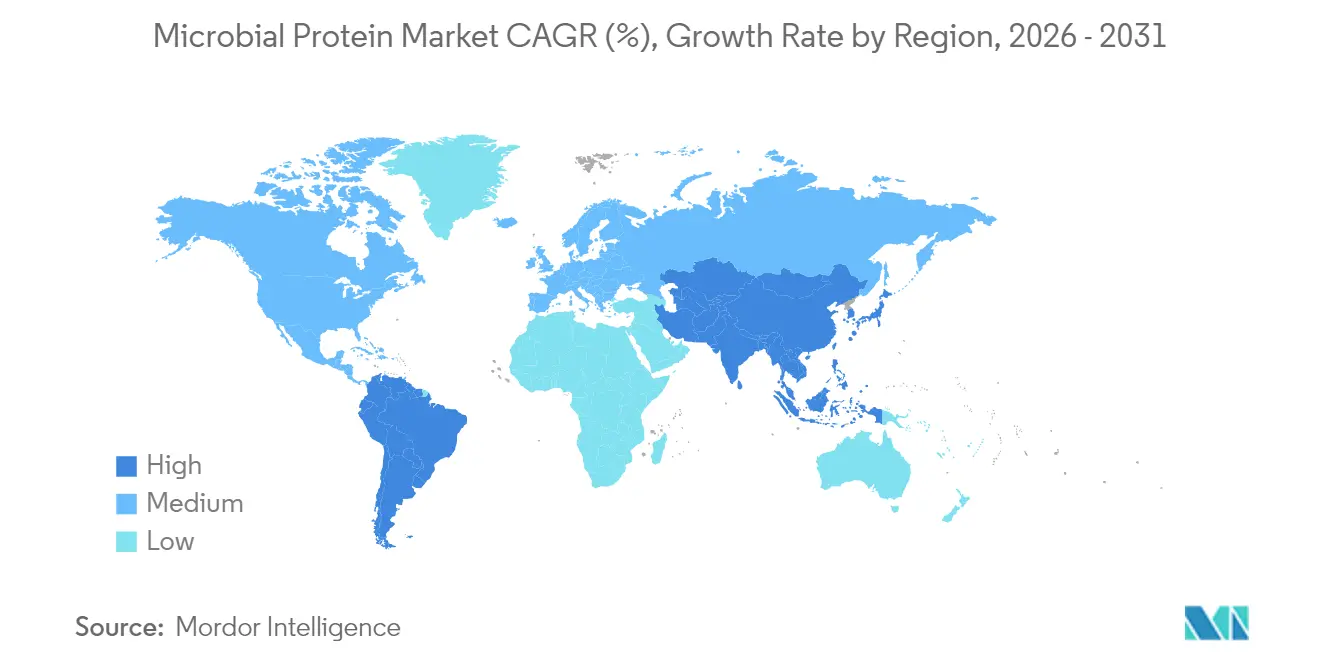
- 地域別では、欧州が2025年の微生物タンパク質市場シェアの33.05%を占め、アジア太平洋は2031年までに最速の18.21%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 持続可能なタンパク質源への 需要増大 | +3.2% | 世界全体、 特に欧州・北米で最大の影響 | 長期 (4年以上) |
| 発酵・バイオプロセシングにおける 技術的進歩 | +2.8% | 世界全体、 オランダ、フィンランド、ドイツに集中 | 中期 (2~4年) |
| ペット・水産養殖飼料分野での 採用拡大 | +2.1% | アジア太平洋が中核、 欧州・北米への波及 | 中期 (2~4年) |
| 新規食品原料に対する 規制上の支援 | +1.9% | 欧州・北米、 アジア太平洋へ拡大中 | 短期 (2年以内) |
| 機能性食品・飲料における 用途拡大 | +1.7% | 北米・欧州、 アジア太平洋で新興 | 中期 (2~4年) |
| 高タンパク質含有量と 急速なバイオマス生成 | +1.5% | 世界全体 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
持続可能なタンパク質源への需要増大
従来型農業の環境への影響に対する消費者の意識が高まり、気候変動を意識した代替品として微生物タンパク質への前例のない需要が生まれています。この変化は特に欧州で顕著であり、規制の枠組みが低炭素タンパク質源をますます優遇しており、持続可能性を重視する若い世代の間でも同様の傾向が見られます。タンパク質転換は、スコープ3排出量を代替タンパク質調達によって削減しようとする大手食品メーカーの企業持続可能性コミットメントによってさらに加速しています。消費者需要、規制圧力、企業の持続可能性目標の収束が、典型的な技術普及曲線を超えた長期的な市場成長を持続させる自己強化サイクルを生み出しています。市場調査によると、微生物タンパク質は従来の動物性タンパク質と比較して必要な土地と水が大幅に少なく、持続可能な食品生産の魅力的な選択肢となっています。さらに、発酵プロセスにおける技術的進歩により、微生物タンパク質生産のスケーラビリティとコスト効率が向上し、市場拡大をさらに支援しています。
発酵・バイオプロセシングにおける技術的進歩
発酵技術の革新により生産コストが削減され、タンパク質収率が向上し、微生物タンパク質は従来の代替品に対してよりコスト競争力を持つようになっています。最近の進歩には、生産タイムラインを加速させ、バイオマス生成を強化するために発酵パラメータを最適化する独自のシードトレイン技術が含まれます。バイオプロセス最適化における人工知能と機械学習の統合により、タンパク質含有量を最大化しながら資源消費を最小化するリアルタイム調整が可能になります。連続培養法と新規バイオリアクター設計の開発により、より低い設備投資要件で産業規模の生産が可能になります。これらの技術的進歩により、食品グレードタンパク質の厳格な規制要件を満たす製品品質と一貫性が向上しました。さらに、これらのプロセスのスケーラビリティが大手食品メーカーからの多大な投資を引き付け、市場成長をさらに加速させています。
ペット・水産養殖飼料分野での採用拡大
飼料産業は微生物タンパク質市場において大きな成長を牽引しており、特に魚粉調達に関する持続可能性への懸念が顕著な水産養殖分野でその傾向が強まっています。シンガポールの南洋理工大学によると、微生物タンパク質は成長パフォーマンスに影響を与えることなく水産養殖飼料の魚粉を最大50%代替でき、経済的・環境的課題の両方に対処できます。ペットフードセグメントは戦略的コラボレーションを通じて拡大しており、MicroHarvestとVEGDOGによる微生物タンパク質犬用おやつの導入がその証拠であり、従来の鶏肉ベース製品よりも高い嗜好性を示しています。この市場は人間用食品申請と比較して簡素化された規制の枠組みの恩恵を受けており、より迅速な市場参入とコンセプト検証を促進しています。市場調査によると、英国とドイツの犬の飼い主の78.4%が微生物タンパク質含有製品を購入する意欲を示しており、市場拡大に有利な条件が整っていることが示されています。
新規食品原料に対する規制上の支援
規制の枠組みは、合理化された承認プロセスと更新された安全性評価ガイドラインを通じて微生物タンパク質を受け入れるよう進化しています。FDAの更新されたGRAS経路と2025年2月に発効したEFSAの改訂新規食品ガイダンスは、承認タイムラインを短縮し、微生物タンパク質申請に対するより明確な規制経路を提供しています。最近の承認には、String BioのGRAS認定と水産養殖飼料に対するCalystaのMARA承認が含まれており、複数の管轄区域にわたる規制上の受容を示しています。欧州委員会[2]欧州委員会、「5つの新規食品の承認」、www.cirs-group.comによる2024年4月のLemna種由来タンパク質濃縮物を含む5つの新規食品の承認は、代替タンパク質源に対する規制上の認識の拡大を示しています。オランダ国家成長基金による細胞農業への6,000万ユーロの配分やBusiness Finlandの発酵技術への助成金など、政府の資金調達イニシアチブが追加的な規制・財政支援を提供しています。この規制の勢いは市場参入のための予測可能な経路を生み出し、微生物タンパク質技術を開発する企業の投資リスクを低減します。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 食品配合における味覚・官能的課題 | -2.30% | 世界全体、特に北米・欧州で顕著 | 中期(2~4年) |
| その他の代替タンパク質との競合 | -2.00% | 北米・欧州が中核、アジア太平洋へ拡大 | 長期(4年以上) |
| 高い研究開発・生産設備コスト | -1.80% | 世界全体、新興市場でより大きな影響 | 短期(2年以内) |
| 消費者の認知・受容の限界 | -1.50% | アジア太平洋・中東・アフリカが中核、先進市場では中程度の影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
食品配合における味覚・官能的課題
微生物タンパク質製品の消費者受容は、味、食感、視覚的魅力における官能的制限により制約を受けています。食品への微細藻類の配合は色と味に関する課題に直面しており、消費者調査では官能的影響を軽減するために最小限の配合レベルを好む傾向が示されています。これらの課題は直接消費用途において特に重要であり、微生物タンパク質は確立された味のプロファイルに合致し、消費者の期待に応える必要があります。企業は風味マスキング技術と製品配合の改善に投資しており、一部は酵素処理と加工技術の革新を通じて嗜好性向上に成功しています。この制約は、Quornが親しみある味を組み合わせながら代替タンパク質を段階的に導入する肉・マイコプロテインブレンド製品へのシフトに見られるように、ブレンド製品の革新につながっています。フレーバーハウスや食品技術者との業界パートナーシップがソリューションを開発していますが、これらの課題に対処するには継続的な研究開発投資と消費者教育の取り組みが必要です。
高い研究開発・生産設備コスト
微生物タンパク質生産施設に必要な資本集約的要件は、特に中小企業や新興市場参加者にとって、市場参入とスケーリングに対する重大な障壁となっています。マッキンゼーは、発酵ベースのタンパク質生産において規模の経済を達成するために2050年までに2,500億USD以上の投資が必要になると推定しています。しかし、技術的進歩がコスト削減を促進しており、MicroHarvestのような企業は最適化された発酵プロセスを通じて1日10トンの生産量を達成するスケーラブルな生産モデルを実証しています。戦略的パートナーシップと受託製造の取り決めが、過大な設備投資なしに生産能力へのアクセスを可能にする実行可能な代替手段として台頭しています。政府の資金調達イニシアチブと政府系ファンドの参加が代替的な資金調達源を提供していますが、資本集約的な制約は引き続き業界の統合パターンと競争力学を形成しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タンパク質タイプ別:
細菌タンパク質がイノベーションを牽引マイコプロテインはQuorn Foodsなどの企業による数十年にわたる商業開発とFusarium venenatum培養の確立された方法に基づき、2025年に47.62%の支配的な市場シェアを保持しています。細菌タンパク質は2031年にかけて16.54%のCAGRで最高の成長率を示しており、効率的なスケーリングと高いタンパク質収率を可能にする新しい生産技術によって支えられています。Solar Foodsは、欧州バイオテクノロジーが報告するように、従来の農業と比較して最小限の土地と水資源を使用しながらCO2と水素からタンパク質を生産するSolein製品でこのポテンシャルを実証しています。スピルリナやクロレラを含む藻類タンパク質は、既存の規制承認と機能性食品での使用増加を通じて安定した成長を維持しています。酵母タンパク質は、タンパク質含有量と機能性を高めるSaccharomyces cerevisiaeの工学的改良を通じて進歩しています。
市場セグメントは異なる発展段階を示しており、マイコプロテインは既存の生産インフラの恩恵を受ける一方、細菌タンパク質は新しい生産施設のためのベンチャーキャピタルを引き付けています。CargillのENOUGHへの投資は、ゼロウェイスト発酵法を使用して2033年までに100万トン以上のABUNDAマイコプロテインを生産することを目指しています。細菌タンパク質は、農業投入物なしに動物と同一のタンパク質を生産する精密発酵技術を通じて成長を続けています。このセグメントは、生産コストが低下し規制承認が世界的に拡大するにつれて、採用増加に向けて位置付けられています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


用途別:
飼料が採用を加速食品・飲料は2025年に54.55%の市場シェアを持つ支配的な用途セグメントを代表しており、持続可能なタンパク質代替品への消費者需要の増加と新規食品原料に対する有利な規制の枠組みによって支えられています。飼料セグメントは2031年にかけて19.02%のCAGRで急速な成長を示しており、主に水産養殖での採用増加によるもので、微生物タンパク質が魚粉生産における持続可能性の問題に対処するのに役立っています。サプリメントセグメントはスポーツおよび医療栄養のための高タンパク質含有量と生理活性化合物を活用しており、産業用途は特殊タンパク質原料の可能性を持ちながら初期段階にとどまっています。
規制環境は用途セグメントによって異なり、飼料は人間用食品申請と比較して承認要件が少ない傾向があります。業界のコラボレーションが飼料セグメントを強化しており、NutrecoのBiomEditへの投資が動物の健康と生産性を向上させるマイクロバイオームベースの飼料添加物の開発に取り組んでいることがその証拠です。食品・飲料用途では、メーカーがブレンド配合を通じて革新を続け、消費者の受容を確保するために親しみある味のプロファイルを維持しながら微生物タンパク質を配合しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
ヨーロッパ微生物タンパク質市場
ヨーロッパは2025年に33.05%の市場シェアを占めており、確立された発酵インフラ、有利な規制環境、および代替タンパク質開発に向けた政府資金援助によって支えられています。同地域は著しい商業的進展を示しており、フィンランドにあるSolar FoodsのFactory01はSoleinを年間最大160トン生産し、CargillとENOUGHのパートナーシップはヨーロッパのバイオテクノロジーによれば2033年までにABUNDAマイコプロテインを100万トン以上生産することを目標としています。ドイツはイノベーションの中心地として台頭しており、MicroHarvestは1日10トンの生産能力を達成し、Nosh.bioはドレスデンで年間数千トンの生産能力で操業しています。2025年2月に施行されたEFSAの新食品ガイダンスの改訂版は、承認プロセスを簡素化し、市場参入障壁を低減しています。同地域の規制環境と消費者の嗜好は市場成長を支援していますが、高い生産コストと規制の複雑さは中小企業にとって引き続き課題となっています。
アジア太平洋微生物タンパ質市場
アジア太平洋地域は、バイオ製造への投資、タンパク質需要の増加、および食料安全保障への取り組みに支えられ、2031年までのCAGRが18.21%と最も高い成長率を示しています。シンガポールは規制上のゲートウェイとしての地位を維持しており、Solar FoodsとAjinomoto Groupは規制当局の承認を経てアジア全域でのSolein流通を計画しています。地域の研究の進展としては、南洋理工大学が水産養殖用途向けに食品加工廃水から単細胞タンパク質を開発したことが挙げられます。消費者意識の向上と食料安全保障におけるバイオテクノロジーイノベーションへの政府支援を通じて、成長が続いています。
南北アメリカおよび中東・アフリカ微生物タンパク質市場
北米は、ヨーロッパおよびアジア太平洋と比較して市場シェアは小さいものの、効率的なGRAS規制経路とベンチャーキャピタルの支援を通じて市場成長を維持しています。最近のFDA承認には、Superbrewed Foodのポストバイオティクス培養タンパク質および各種微生物タンパク質のGRAS通知が含まれます。業界の動向としては、乳糖透過物を使用したストバイオティクスタンパク質成分に関するFonterraとSuperbrewed Foodのパートナーシップ、CO2を水産養殖用飼料タンパク質に転換するためのNovoNutrientsへの1,800万米ドルの資金調達、およびLiberation Labsの精密発酵施設への資金調達が挙げられます。南米および中東・アフリカは成長ポテンシャルを示しており、サウジアラビアの精密発酵施設に対するNEOM投資ファンドの支援や、トウモロコシエタノール副産物を使用したマイコプロテイン生産に関するEniferとブラジル企業FSとのコラボレーションがその例として挙げられます。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます

規制環境
ヒト向け食品用途の微生物性タンパク質は、単独の微生物タンパク質規制ではなく、既存の新規食品フレームワークと安全性評価経路の下で主に管理されている。欧州連合では、規則(EU) 2015/2283が新規食品認可プロセスの基盤となっている。EFSAはまた、2025年2月から有効な更新版の科学的ガイダンスを実施し、微生物の同定およびハザード特性評価に関する申請書要件を明確化した。これは、細菌、酵母、菌類、藻類由来のタンパク質に対する立証責任に影響を与える。
2026年、EUはThe Protein Breweryの菌糸体由来原料Fermotein(Rhizomucor pusillus)を認可し、その後、2026年7月26日から5年間、実施規則(EU) 2026/1507に基づくデータ保護を付与した。これは、新規食品承認における申請データの排他性が生み出す先行者優位性を示している。アジア太平洋地域では、シンガポール食品庁が2026年3月に承認済み新規食品の一元化リストを公開して透明性を強化し、2019年から2025年までの承認をまとめた。同時に、英国食品基準庁(Food Standards Agency)とスコットランド食品基準局(Food Standards Scotland)は、精密発酵製品に関する公式な安全性ガイダンスを発行し、既存の衛生規則が発酵由来原料にどのように適用されるかを明確化した。
競争環境
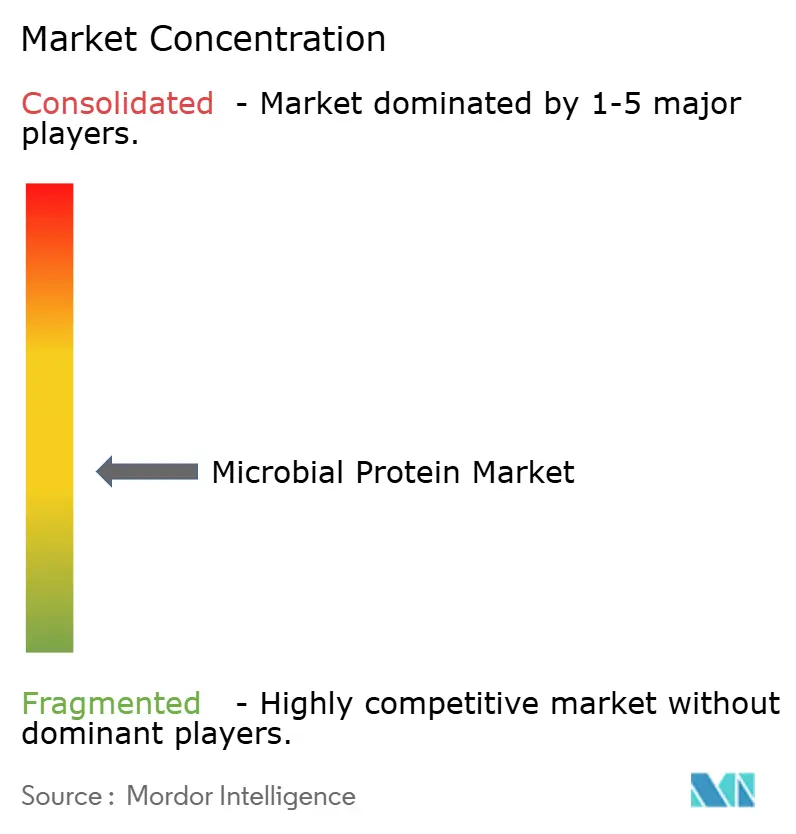
微生物タンパク質市場は10点満点中4点の集中スコアで中程度の分散を示しています。主要プレーヤーにはCargill, Incorporated.、Corbion、DSM-Firmenichなどが含まれます。これにより、確立された企業と新規参入者の両方が技術革新と戦略的パートナーシップを通じて市場シェアを獲得する機会が生まれています。市場リーダーのQuorn Foodsは、コアのマイコプロテイン生産を維持しながらフレキシタリアン消費者を引き付けるために肉・マイコプロテインブレンド製品に拡大しています。業界はCargillのENOUGHへの投資とABUNDAマイコプロテインの販売契約に見られるように戦略的統合を経験しており、ゼロウェイスト発酵を使用して2033年までに100万トン以上の生産目標を掲げています。
企業は主に技術的進歩を通じて競争しています。MicroHarvestは発酵時間を短縮する独自のシードトレイン技術を通じて1日10トンへの生産スケーリングを達成しました。この生産効率の向上により、企業は製品品質を維持しながら増大する市場需要に応えることができるようになりました。改善された発酵プロセスにより、製造業務における大幅なコスト削減も実現しています。
新規市場参入者はコストと持続可能性の優位性を達成するために革新的な生産方法を開発しています。Solar Foodsは空気タンパク質技術を使用し、他の企業はコストと持続可能性の優位性を達成するために農業廃棄物を原料として活用しています。規制遵守も競争を形成しており、GRAS[3]一般的に安全と認められた物質(GRAS)、「新規食品承認」、https://www.knoell.com 認定と新規食品承認を取得した企業は、より迅速な市場参入と低い規制リスクを通じて優位性を獲得しています。
微生物タンパク質産業のリーダー企業
Cargill, Incorporated.
DSM-Firmenich
Sensient Technologies Corporation
Kerry Group plc.
Corbion N.V.
- *免責事項:主要選手の並び順不同
微生物タンパク質市場
- Cyanotech Corporation
- Corbion N.V.
- ENOUGH (3F Bio Ltd.)
- Naplasol BV (Mycorena AB)
- Roquette Frères S.A.
- KnipBio Inc.
- Algenol Biotech LLC
- Alver World SA
- Enifer
- Zilor (Biorigin)
- Cargill, Incorporated
- DSM-Firmenich
- Allmicroalgae- Natural Products, S.A
- Sophie’s Bionutrients Pte. Ltd.
- NovoNutrients
- Sensient Technologies Corporation
- ABF Ingredients (Ohly)
- Kerry Group plc
- AngelYeast Co., Ltd.
- Lallemand Inc.

市場機会と将来展望
既存インフラの近接地への併設を伴う産業規模の拠点建設は、微生物タンパク質、特に飼料用途や混合食品への原料投入のコスト低減と供給安定性向上の余地を広げている。2026年2月、MicroHarvestは年間15,000トンの生産能力を持つ工場の建設地として、ドイツのインダストリーパーク・ロイナを選定し、546万ユーロの連邦補助金の支援を受けた。この選定は、パイロット規模の運用から、ユーティリティと物流が既に整備された既存の化学・生物加工拠点における大規模モジュールへの移行を示している。
中東の産業地帯も、ガス供給と統合ユーティリティに結びついた飼料向け単細胞タンパク質生産能力として注目を集めている。2026年5月、Unibioは、サウジアラビア産業投資グループ(SIIG)とのアル・ジュベイルにおける合弁事業について、エンジニアリング設計の完了、ガス割当、用地選定を確認し、初期生産能力年間50,000トンを目標に、30万トンを超える拡張計画を掲げた。この規模は、水産養殖用飼料やその他の動物栄養チャネルに向けられており、その認証サイクルや規制経路は新規食品承認とは異なる場合がある。地域間では、EUの新規食品ルートと米国のGRAS経路との対比が商業化における規制順序を依然として中心的な要素とし続けており、各社はヒト向け食品の認可が進む間、飼料やペット栄養を初期の量的拡大の手段として活用している。
Recent Industry Developments in 微生物タンパク質市場
- 2026年4月: DSM-Firmenichは、DTUとの協力によりエタノールを原料とする単細胞タンパク質発酵のモデルを発表し、CO2からエタノールへの変換と微生物タンパク質生産を結びつけた。この研究は、砂糖以外の代替原料経路を支援するもので、持続可能性の訴求力を高め、低コストのアルコール流が入手可能な立地選定の選択肢を広げることができる。
- 2025年5月: Vivicはリバティー・ラブズ(Liberation Labs)との製造提携を発表し、インディアナ州リッチモンドの施設で動物性原料を使用しない乳タンパク質(Vivitein BLG)を生産することとした。この契約は、食品・飲料の製剤における微生物由来タンパク質の商業化を加速させるうえで、専用の精密発酵能力と受託製造提携の役割を強調している。
- 2024年2月: CargillはENOUGHとの提携を拡大し、ABUNDAマイコプロテインの販売を行うとともに、ENOUGHのシリーズC成長資金調達キャンペーンに投資した。この動きは、マイコプロテイン原料の市場アクセス力を強化するものであり、大手原料メーカーが提携と資金提供を活用して、拡大された発酵生産へのアクセスを確保していることを反映している。


微生物タンパク質市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、微生物(酵母、菌類、細菌、藻類など)を培養して製造される微生物由来タンパク質原料の価値を対象とし、主要地域全体でヒト向け食品、栄養補助食品、動物飼料用途に販売されるものを含む。
対象外事項: 植物性タンパク質、昆虫タンパク質、細胞培養による動物性タンパク質は除外される。また、パイロット規模にとどまる、または商業化されていない微生物バイオマスも除外される。
セグメンテーション概要
- タンパク質タイプ別
- 藻類タンパク質
- スピルリナタンパク質
- クロレラタンパク質
- その他
- マイコプロテイン
- 細菌タンパク質
- 酵母タンパク質
- 藻類タンパク質
- 用途別
- 食品・飲料
- 食肉・家禽・水産物および代替肉製品
- 乳製品および乳製品代替品
- ベーカリー
- サプリメント
- スポーツ・パフォーマンス栄養
- 高齢者・医療栄養
- 飼料
- 水産養殖飼料
- 家禽飼料
- ペットフード
- 産業用途およびその他用途
- 食品・飲料
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、業界の背景を把握し、我々の前提を公に確認可能な情報に基づかせるために用いられた。FAOの食料・農業統計、飼料・タンパク質原料に関するUSDAの刊行物、新規食品に関する欧州委員会およびEFSAの資料、GRAS経路や原料安全性に関連する米国FDAの資料などを参照した。また、査読済みの発酵・食品科学文献を検討し、生産能力から販売可能な原料出力への転換に影響を与える現実的な収率、タンパク質濃度、典型的な加工損失を把握した。
モデルを実用的なものとするため、企業報告書、投資家向け説明資料、監査済み財務資料を相互確認し、収益動向と商業化のタイミングを検証した。また、企業財務・インテリジェンス、特許データベース、ニュースおよび財務情報の有償サブスクリプションを活用し、拡張、提携、施設稼働開始のタイムラインを追跡した。ここに挙げたデスクリサーチのソースはあくまで例示であり、収集、相互検証、明確化のために他多数の公的文書やデータポイントも使用された。
一次インタビューおよび調査
一次調査は、発表されている内容と実際に商業的に出荷されている内容との違いに重点を置き、その後、規模拡大に伴う価格動向を確認した。原料サプライヤー、食品・サプリメント・飼料分野の下流フォーミュレーターやバイヤー、さらに工程および規制の専門家とも意見交換を行った。この情報は、報道発表や将来予測的な主張のみに依拠するのではなく、転換係数や採用のタイミングを地域の実際の状況に基づいて確認するのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層: 36% | 経営幹部(CXO): 14% | アジア太平洋: 41% |
| 中堅層: 48% | 機能/事業部門責任者: 39% | 欧州・中東・アフリカ: 33% |
| 中小規模企業: 16% | マネージャー: 47% | 南北アメリカ: 26% |
市場規模算定と予測
規模算定は、最終用途の消費量を対象製剤における微生物タンパク質の現実的な配合率に結びつけたトップダウン型の需要プール構築から始まり、その需要を観測された価格帯を用いて原料価値に転換する。モデルは地域別にまず構築され、その後グローバル合計に統合されるため、国レベルの採用ペースが早期に平均化されてしまうことを避けている。総額を現実に基づかせるため、サプライヤーの収益代替指標、施設立ち上げのタイムライン、標準的な販売価格を乗じたサンプル出荷量など、選択的なボトムアップ検証も行われた。これにより、公表された主張が商業的な実態を先取りしている場合に調整することができる。
モデルにおける主要な入力データには、発酵生産能力の追加および稼働率の拡大、生物種別のタンパク質含有率および収率の前提、用途別の1キログラム当たり価格の傾向、規制承認のタイミング(例:新規食品承認およびGRASに関連する経路)、そして食品、サプリメント、飼料への需要の分配が含まれる。直接的な出荷量が観測できない場合には、生産能力と稼働率の前提を販売可能な出力に結びつける転換ロジックを通じて差を埋める。これらの前提は、確定前にインタビューを通じてストレステストが行われる。
予測については、短期的なトレンド平滑化を併用したシナリオ分析を用い、短期的な稼働開始リスクと長期的な採用促進要因の両方を反映させた。生産能力構築のタイミング、稼働率の成熟度、カテゴリー別の浸透度などの変数は、基本、より速い、より遅いという各ケースの下で予測された。最終的な見通しは、大多数の一次回答者が実現可能と見たケースに設定された。
データ検証および更新サイクル
我々は、段階的なトライアンギュレーションを通じて出力を検証しており、最終的な合計値を、発表された生産能力、観測された商業化のタイミング、主要用途における原料価格の方向性といった独立した情報と比較している。異常値はレビュー対象としてフラグ付けされ、地域構成や用途構成といった明確な要因で説明できない偏差がある場合には、前提が再検討され、関連する専門家へのフォローアップコールが実施される。
承認前に、モデルおよび計算は複数段階のアナリストチェックを経て、単位の整合性、通貨処理、および年次の連続性が確認される。報告書は毎年更新され、大規模工場の稼働開始、規制承認、原料・エネルギーコストの急激な変化といった重大な事象が発生した場合には、中間更新が行われる。提供直前には、最終確認が行われ、公表される内容が最新の公的動向および検証済みの入力データを反映していることを確認する。
Mordor Intelligenceのグローバル微生物タンパク質市場規模と他の公表推計値との比較
微生物タンパク質の公表市場価値は、同じテーマに見えても大きく異なる場合がある。これは、ソースが異なる製品範囲、商業化フィルター、価格前提を適用していることが多いためである。また、あるモデルが発表済みの生産能力に重きを置き、別のモデルが確認済みの販売実績に重きを置く場合、当年値がずれることがある。
パイロット規模の微生物バイオマスはMordor Intelligenceの対象範囲外であり、これは、商業化以前の出力や計画中の生産能力を市場供給として数える推計値と当年値が異なる実務上の理由の一つである。もう一つのよくあるギャップの要因は、対象数値が食品・サプリメントに限定されているか、動物飼料まで拡張されているか、また価格が一定に保たれているか、規模拡大に応じて段階的に下がることを許容しているかである。通貨のタイミングや更新頻度もばらつきを広げる要因であり、特に新規承認や工場の稼働拡大が単年度内の到達可能な需要を変化させる場合には、その影響が大きくなる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.52 B (2026) | |
| 業界団体A | USD 1.90 B (2026) | 発表された発酵生産能力と想定稼働率に依拠する供給主導型の見方として示されることが多く、これは初期段階の出力を取り込み、安定的な出荷が実証される前の近い将来の量を過大に見積もる可能性がある。 |
| 業界誌B | USD 1.20 B (2026) | 一般的には最終用途の対象範囲が狭く、食品専用または高付加価値原料に重点を置き、飼料用途の扱いが限定的である。価格設定も用途構成を調整せずに保守的な平均値に固定されることがある。 |
表中のばらつきは、主に今日商業的供給として数えられるものと、食品、サプリメント、飼料にわたる最終用途の対象範囲の扱い方に起因する。入力データを観測可能な拡大の兆候、現実的な配合率、再現可能な価格ロジックに結びつけることで、最終的な数値は追跡可能な状態を維持し、新たな承認や生産能力が実際に出荷へとつながった際に、円滑に更新することができる。


レポートで回答される主要な質問
微生物タンパク質市場の急速な成長を牽引しているものは何ですか?
精密発酵技術の突破口、EFSAの2025年ガイダンスなどの支援的な規制、および企業の持続可能性目標が、微生物タンパク質市場を2031年に向けて14.06%のCAGRで推進しています。
最も急速に拡大しているタンパク質タイプはどれですか?
細菌タンパク質は最も急成長しているセグメントであり、低い資源要件とコスト競争力のあるスケーリングにより16.54%のCAGRが見込まれています。
アジア太平洋が微生物タンパク質の成長エンジンである理由は何ですか?
政府のバイオ製造投資、タンパク質需要の増加、およびマレーシアの今後の微細藻類バイオリファイナリーなどの施設が、2031年にかけてこの地域の18.21%のCAGRを支えています。
消費者の広範な採用に対する主要な障壁は何ですか?
味と色に関する官能的課題および新工場への高い資本コストが現在より迅速な浸透を抑制していますが、継続的な研究開発と新しい資金調達モデルがこれらの課題に対処しています。
市場参入に最も影響を与える規制はどれですか?
FDAのGRASプロセスとEFSAの新規食品経路はいずれも最近更新されており、新しい微生物タンパク質製品の商業化リスクを低減する明確で迅速な承認経路を提供しています。
最終更新日:



