
小麦グルテン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
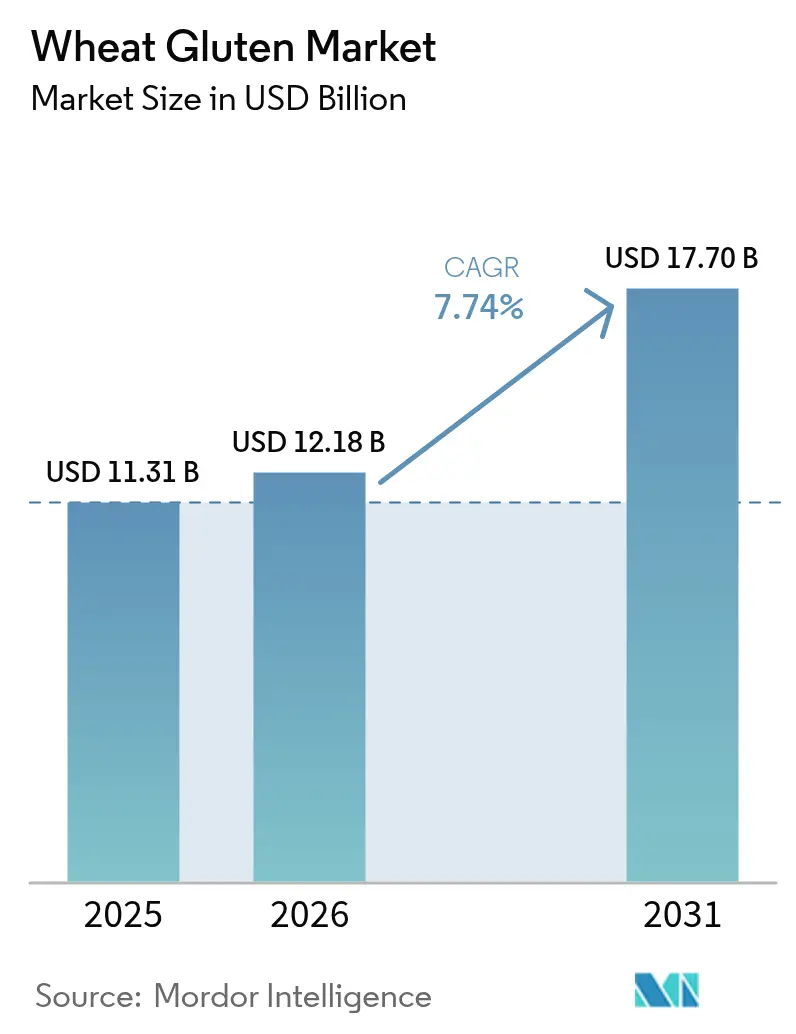
| 市場規模 (2026) | 12.18 十億米ドル |
| 市場規模 (2031) | 17.7 十億米ドル |
| Growth Rate (2026 - 2031) | 7.74 % |
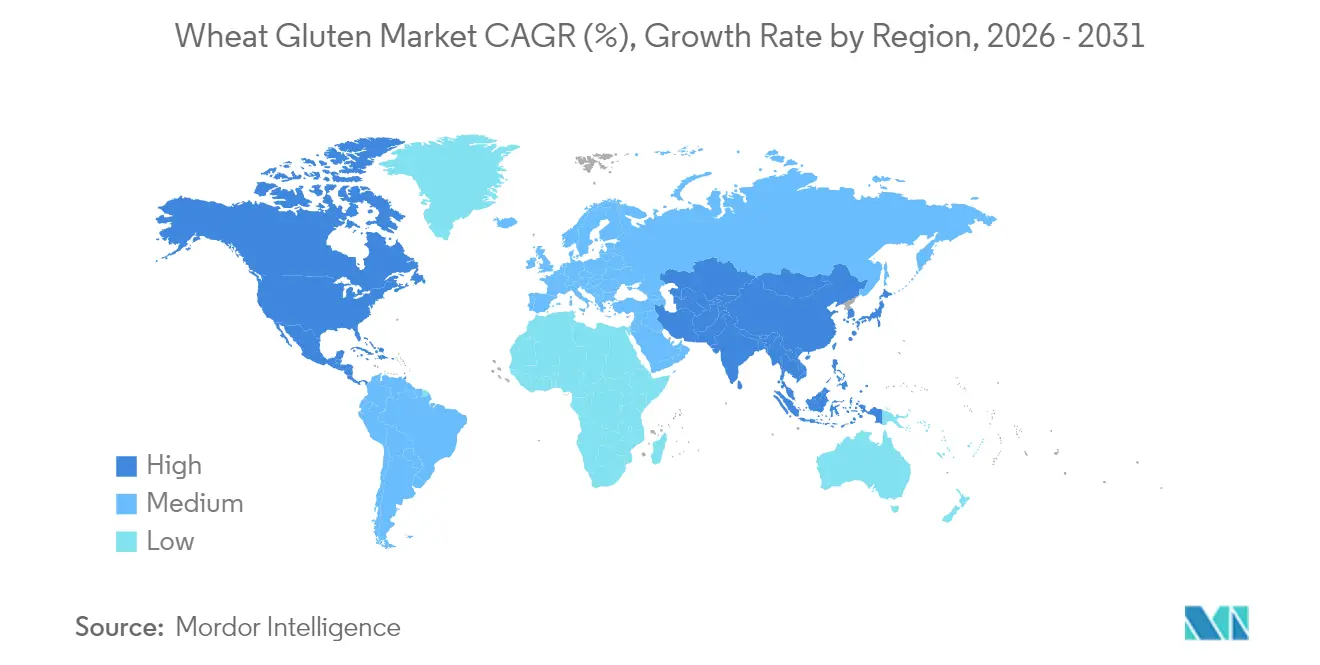
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
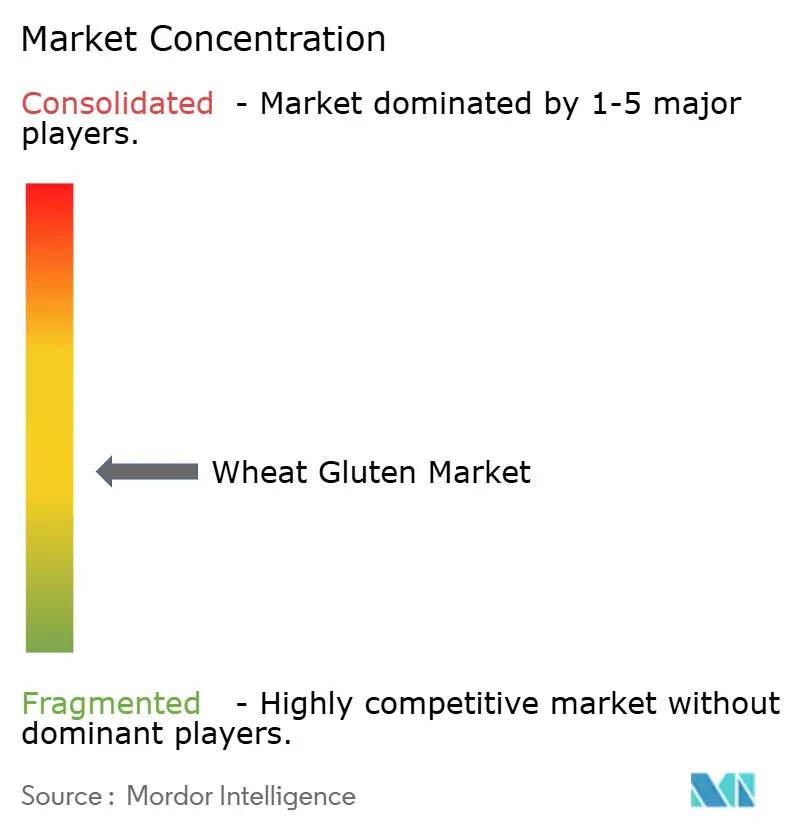
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる小麦グルテン市場分析
小麦グルテン市場規模は、2025年の113億1,000万米ドルから2026年には121億8,000万米ドルに成長し、2026年〜2031年にかけてCAGR 7.74%で2031年までに177億米ドルに達すると予測されています。植物性タンパク質への需要増加、ベーカリー消費の持続、クリーンラベル再配合の拡大が、対象顧客基盤を広げ、平均販売価格を押し上げています。食肉代替ブランドは、小麦グルテンの粘弾性を活用して動物性タンパク質の食感を模倣し、グローバル展開を拡大しています。液体製剤は自動化生産ラインでの採用が進む一方、有機品は自然食品チャネルで棚上プレミアムを獲得しています。スポーツ栄養製品やタンパク質サプリメントにおける小麦グルテンの採用増加が、市場成長をさらに強化しています。食品メーカーがコスト効率の高い持続可能なタンパク質代替品に注力していることが、様々な用途における小麦グルテン消費を引き続き押し上げています。供給面では、タンパク質抽出における技術的アップグレードと、FDA[1]出典:FDA、「GRAS通知インベントリ」、fda.govのGRAS(一般的に安全と認められる)ステータスが、加工収率と規制上の確実性を高めています。適度な市場分散により、多国籍企業と原料専門企業の双方が、機能的カスタマイズ、サステナビリティの信頼性、地域調達戦略を通じて競争できる環境が整っています。
主要レポートのポイント
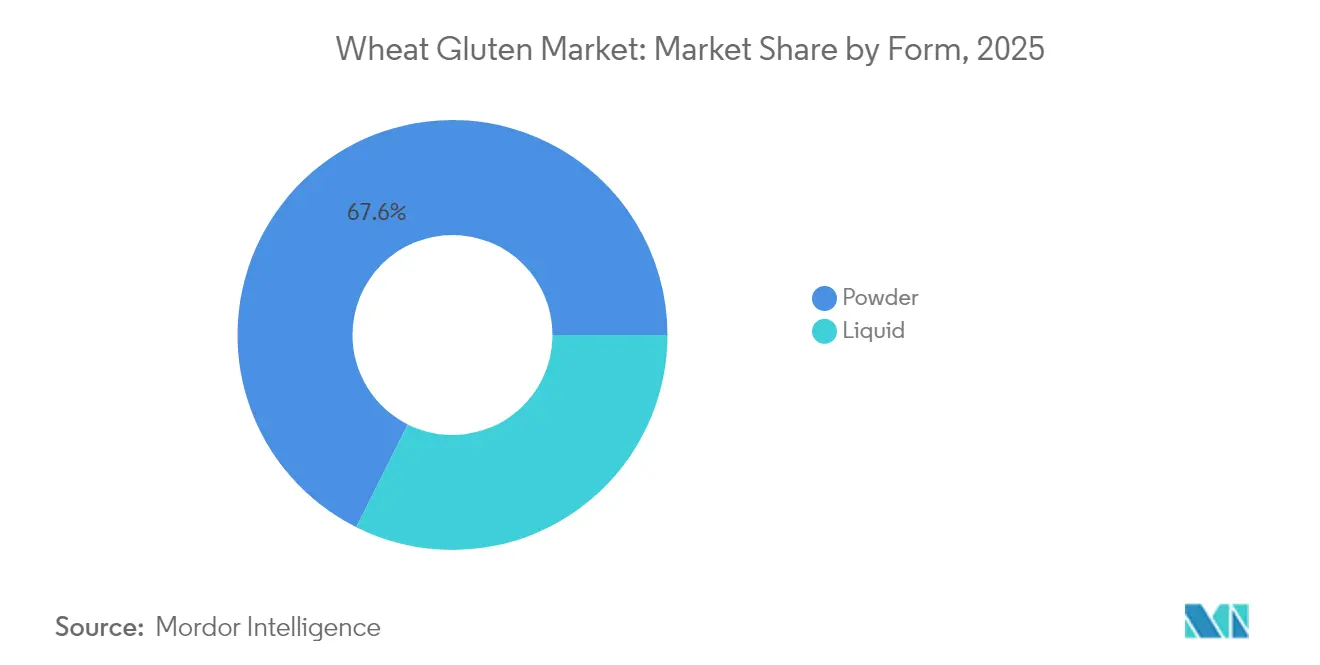
- 形態別では、粉末が2025年の小麦グルテン市場シェアの67.62%を占め、液体は2031年にかけてCAGR 9.62%で拡大する見込みです。
- 性質別では、従来型製品が2025年の小麦グルテン市場規模の89.12%を維持し、有機品はCAGR 10.06%で成長する見通しです。
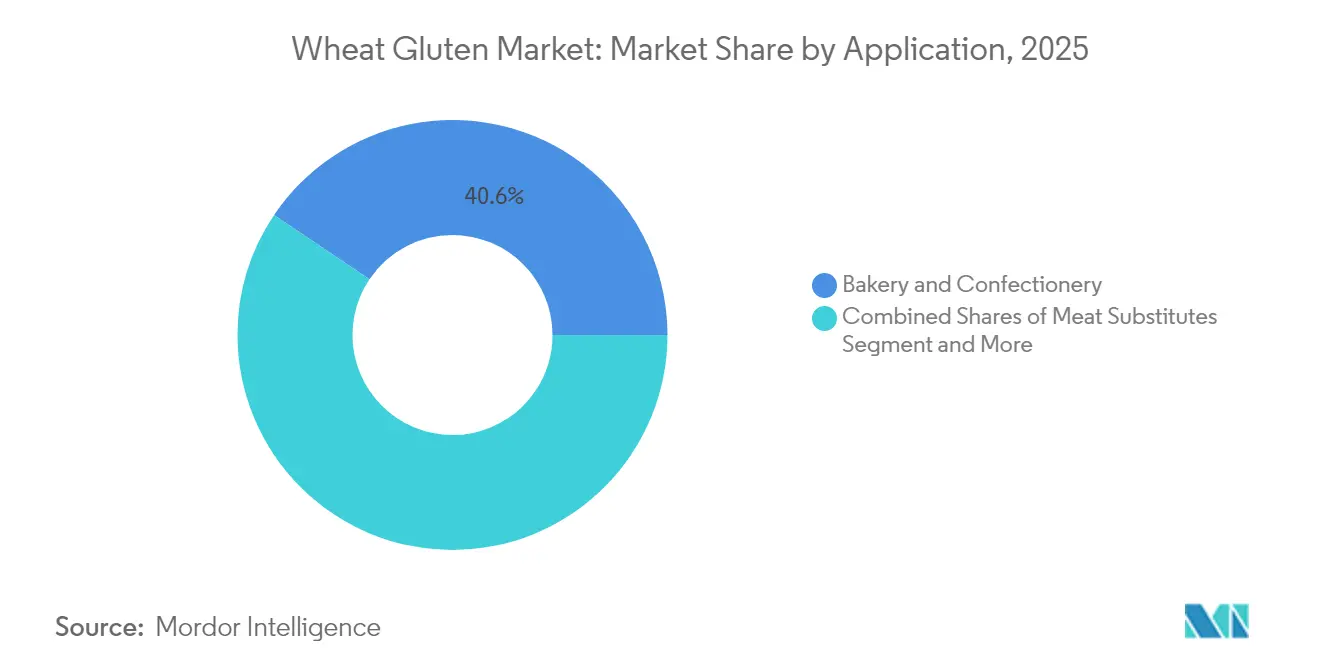
- 用途別では、ベーカリー・菓子類が2025年の小麦グルテン市場規模の40.58%を占め、食肉代替品が最速のCAGR 9.88%を記録する見込みです。
- 地域別では、北米が2025年の小麦グルテン市場シェアの34.12%でトップを維持し、アジア太平洋は2031年にかけてCAGR 9.44%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドウの強度と食感に関するベーカリー・菓子類での需要増加 | +1.8% | 北米と欧州に集中したグローバル | 中期(2〜4年) |
| 多様な食品用途における優れた機能特性 | +1.5% | グローバル | 長期(4年以上) |
| 植物性・高タンパク食品への需要増加 | +2.1% | 北米、欧州、アジア太平洋の都市部 | 短期(2年以内) |
| 包装食品・飲料におけるタンパク質強化トレンド | +1.3% | 先進市場主導のグローバル | 中期(2〜4年) |
| クリーンラベルおよび天然原料トレンドの拡大 | +1.0% | 主に北米と欧州連合 | 中期(2〜4年) |
| コスト効率の高いタンパク質源としての小麦グルテンへの認識向上 | +0.9% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ドウの強度と食感に関するベーカリー・菓子類での需要増加
商業ベーカリーは、異なる小麦粉品質や加工条件においても一貫したドウ性能を維持するために、小麦グルテンの粘弾性特性に依存しています。職人的・特産パン製品市場の拡大により需要が増加しており、製造業者は生産効率を最適化しながら伝統的な発酵特性を維持することを目指しています。クリーンラベル配合への業界の注力が小麦グルテンの使用を増加させており、特に硬質赤春小麦粉ブレンドにおいて、合成添加物と比較してより優れたドウ強化効果を発揮しています。これにより、製造業者は製品品質を維持しながら認識しやすい原料を使用することが可能になります。プレミアムベーカリーセグメントはこのトレンドから恩恵を受けており、独特の食感が高いマージンをもたらし、特定の機能特性を持つ小麦タンパク質分離物への継続的な需要を生み出しています。新興市場における工業ベーカリーの拡大が、均一な製品品質を確保するための標準化された小麦グルテン製品への需要を高めています。さらに、タンパク質強化ベーカリー製品を求める健康志向の消費者の増加が、天然タンパク質源としての小麦グルテンの市場ポジションをさらに強化しています。
多様な食品用途における優れた機能特性
主にグリアジンとグルテニンサブユニットから構成される小麦グルテン独自のタンパク質組成は、従来の用途を超えて新興食品カテゴリーにまで及ぶ比類のない弾力性と保水能力を発揮します。凝集性のあるタンパク質ネットワークを形成するこの原料の能力は、セイタンやその他の植物性タンパク質に特有の歯ごたえのある食感を提供する食肉代替品製造において不可欠です。高度な加工技術がタンパク質改質を通じて新たな機能性を解放しており、クエン酸と酵素処理が生分解性包装材料を含む特殊用途向けの泡立て安定性と機械的特性を向上させています。タンパク質の熱安定性とフィルム形成特性が、パスタ強化からソース増粘まで、特定の食感特性を必要とする加工食品における汎用性の高い原料としての地位を確立しています。MGP IngredientsのAriseタンパク質分離物ファミリーは、標的を絞った改質が特定のドウシステム向けに小麦タンパク質を最適化し、従来の小麦粉では実現できない吸水性と混合耐性の向上を達成できることを示しています。
植物性・高タンパク食品への需要増加
植物性タンパク質革命は小麦グルテン需要パターンを根本的に再形成しており、食肉代替用途が全市場セグメントの中で最も高い成長率を経験しています。スポーツ栄養における小麦ベースタンパク質の消費者受容が拡大しており、研究によりスポーツ栄養製品で最も頻繁に使用される52種の植物分類群の中に普通小麦(Triticum aestivum)が特定されており、植物性タンパク質のパフォーマンス上の利点への認識の高まりを反映しています。アジア太平洋市場における規制枠組みが採用を加速させており、シンガポール食品庁とオーストラリアのFSANZが小麦ベース代替品を含む新規タンパク質用途の合理化された承認プロセスを確立しています。他の植物性タンパク質と比較したコスト効率が価格感応度の高い市場での競争優位性を生み出す一方、確立されたGRASステータスが新しいタンパク質源を制約する規制上の障壁を排除しています。代替タンパク質の商業化を支援する欧州連合の規制が、特に複数の植物性タンパク質源を組み合わせて栄養プロファイルを向上させたハイブリッド製品において、小麦グルテン用途のさらなるイノベーションを促進すると期待されています。
包装食品・飲料におけるタンパク質強化トレンド
食品メーカーは、味や食感プロファイルを損なうことなく高タンパク質含有量への消費者需要を満たすために、主流の包装製品への小麦グルテンの配合を増加させています。この原料の中性的な風味プロファイルと優れた溶解性は、他の植物性タンパク質が望ましくない感覚特性を生み出すことが多い飲料強化に特に適しています。ベーカリー技術における組織化小麦粉の用途は、タンパク質強化が栄養価と製品機能性を同時に向上させる方法を示しています。このトレンドは従来の食品カテゴリーを超えてスナック食品や利便性製品にまで拡大しており、小麦グルテンの結合特性が構造的妥協なしにタンパク質強化を可能にしています。FDAによる小麦グルテンの栄養補助食品としての認定を通じた規制支援が食品カテゴリー全体での広範な採用を促進する一方、新しいタンパク質源に対する製造スケーラビリティの優位性が大量市場製品のコスト効率の高い実装を確保しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セリアック病およびグルテン不耐症の有病率増加 | -1.4% | 先進市場でより高い影響を持つグローバル | 長期(4年以上) |
| 小麦価格の変動とサプライチェーンの混乱 | -0.9% | グローバル | 短期(2年以内) |
| 厳格な規制上の制限と表示要件 | -0.6% | 主に欧州連合と北米 | 中期(2〜4年) |
| 実行可能な代替品の存在 | -0.8% | プレミアムセグメントに集中したグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
セリアック病およびグルテン不耐症の有病率増加
セリアック病は世界人口に影響を与えており、第一度近親者や特定の民族グループでの有病率が高く、小麦グルテン製品にとって重大かつ拡大する市場除外を生み出しています。保健省によると、2023年時点でイタリアにおけるセリアック病罹患者数は、ロンバルディア州49,278人、ラツィオ州26,854人、カンパニア州25,266人などとなっています。この疾患の認識と診断率の増加、特に小麦ベース食事に移行している地域では、グルテンフリー消費者基盤が医学的に診断された個人を超えて、グルテン感受性を感じる人々にまで拡大しています。IfD Allensbach によると、2021年から2023年にかけてドイツでグルテンフリー製品を過去14日以内に購入した人の数は、2021年の203万人から2023年には216万人に増加しました。セリアック病の経済的負担(医療費や食事制限を含む)が、小麦グルテン用途と直接競合するグルテンフリー代替品への持続的な需要を生み出しています。
小麦価格の変動とサプライチェーンの混乱
世界の小麦市場は、地政学的緊張、気候変動、貿易政策の不確実性によって引き起こされる持続的な変動に直面しており、これが小麦グルテンの生産コストと供給可能性に直接影響しています。世界銀行データによると、USDAの予測では2025〜2026年の小麦価格は1メートルトン当たり平均265米ドルとなっており、小麦グルテンメーカーの投入コストへの継続的な圧力を示しています[2].出典:米国農務省、「世界農業需給見通し」、usda.govサプライチェーン分析によると、小麦の在庫対使用比率は2025〜2026年に47%に改善しているものの、USDAデータによれば、ロシア、ウクライナ、オーストラリアを含む主要小麦生産地域での生産ショックに対して依然として脆弱です[3]出典:米国農務省、「USDAは2025/26年マーケティング年度の小麦、トウモロコシ、ソルガムの価格が平均以下と予測」、www.usda.gov。特定の地理的地域への小麦グルテン生産の集中がサプライチェーンリスクを増幅させており、主要加工センターでの混乱がグローバルな供給可能性に影響を与える可能性があります。米ドル高、地政学的緊張、天候の変動性などの農業商品要因が、小麦グルテン調達戦略に継続的な不確実性をもたらし、食品メーカーにより安定したサプライチェーンを持つ代替タンパク質源の検討を迫っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
市場における粉末の優位性にもかかわらず液体セグメントが勢いを増す特殊食品加工要件が、2025年に粉末形態が67.62%の市場シェアを維持しているにもかかわらず、2031年にかけてCAGR 9.62%で液体小麦グルテンの採用を促進しています。液体セグメントの成長は、粉末の再溶解が加工非効率と品質管理上の課題を生み出す自動化食品生産システムにおける即使用可能なタンパク質ソリューションへの需要増加を反映しています。工業ベーカリーは特に連続混合操作において液体小麦グルテンを好んでおり、一貫したタンパク質分散が粉末水和に伴う変動を排除し、労働コストを削減します。液体小麦グルテンの採用は、大規模操作における生産ダウンタイムの最小化とバッチ間の一貫性向上を求めるメーカーによってさらに加速されています。
粉末小麦グルテンは、従来の食品製造慣行に合致したコスト優位性と保存安定性を通じて引き続き優位を維持しており、液体製剤は特殊な加工要件と短い賞味期限によりプレミアム価格を実現しています。粉末セグメントは、バルク原料取り扱いに最適化された確立された流通ネットワークと包装インフラから恩恵を受けており、価格感応度の高い用途における液体セグメント拡大への障壁を生み出しています。しかし、即食製品や利便性食品における新興用途は、追加の加工ステップなしに既存の生産ラインにシームレスに統合できる液体製剤を好む傾向があります。食品メーカーが原材料コストよりも運用効率を優先するようになるにつれて市場ダイナミクスが変化しており、液体小麦グルテン取り扱いシステムへの投資が促進されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


性質別:
クリーンラベル需要の中で有機成長が加速クリーンラベルポジショニングが2031年にかけてCAGR 10.06%で有機小麦グルテンの成長を促進する一方、従来型製品は確立されたサプライチェーンとコスト競争力を通じて2025年に89.12%の市場シェアを維持しています。有機認証要件が市場拡大を制限する供給制約を生み出していますが、数量制限を相殺するプレミアム価格戦略を可能にしています。有機セグメントは特に、規制枠組みが有機表示を支援し、消費者が認証原料に対してプレミアムを支払う意欲を持つ欧州および北米市場から恩恵を受けています。これらの地域におけるクリーンラベルおよび有機製品への消費者の嗜好の高まりが、供給制限にもかかわらず、メーカーを有機小麦グルテン調達へと向かわせ続けています。
従来型小麦グルテンは、有機認証が限られた付加価値しか提供しない工業規模の用途、特に機能特性が有機ポジショニングを上回る動物飼料や技術的用途において優位を維持しています。サプライチェーン分析によると、有機小麦生産の制約が原料の入手可能性を制限しており、一貫した数量を必要とする大規模食品メーカーにとって調達上の課題を生み出しています。従来型セグメントの確立された加工インフラと品質管理システムが、有機サプライヤーが同等の規模で匹敵することが困難な信頼性上の優位性を提供しています。従来型小麦生産者の広範なグローバルネットワークが、小麦グルテンへの増大する工業需要を支える安定したサプライチェーンを確保しています。
用途別:
食肉代替品がベーカリーの牙城を超えたイノベーションを牽引食肉代替用途が2031年にかけてCAGR 9.88%で最速成長セグメントとして台頭し、2025年のベーカリー・菓子類の40.58%の市場シェア優位に挑戦しています。植物性タンパク質の採用が用途の優先順位を根本的に再形成しており、セイタンやハイブリッド食肉代替品が従来のベーカリー用途と比較してプレミアム価格を実現する特殊な小麦タンパク質機能性を必要としています。このセグメントはアジア太平洋市場における規制支援から恩恵を受けており、代替タンパク質の合理化された承認プロセスが製品開発と市場参入を加速させています。クリーンラベルおよび持続可能なタンパク質源への消費者の嗜好の高まりが、植物性セグメントにおける小麦グルテンのポジションをさらに強化しています。
ベーカリー・菓子類用途は、代替原料への切り替えコストを生み出す確立された消費パターンと工業規模の加工インフラを通じて市場リーダーシップを維持しています。技術的用途や生分解性材料を含むその他の用途は、小麦グルテンの独自の特性が従来のタンパク質源に対する差別化優位性を生み出す新興機会を代表しています。食感、水分保持、賞味期限の改善における小麦グルテンの汎用性が、多様な食品用途全体での採用を引き続き促進しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米小麦グルテン市場
北米は2025年に34.12%のシェアで市場リーダーシップを維持しており、高度な食品加工インフラと一人当たりのベーカリー消費量の高さが、複数の用途にわたる小麦グルテンへの持続的な需要を生み出している。同地域は、主要な小麦生産地域と加工施設を結ぶ確立されたサプライチェーンの恩恵を受けており、FDAによる小麦グルテンのGRAS認定を含む規制の枠組みが、食品カテゴリー全体での広範な普及を促進している。北米における産業用ベーカリーの統合は、小規模な加工業者では対応できない大規模な品質・一貫性要件を満たすことができる専門的な小麦タンパク質サプライヤーに機会をもたらしている。
アジア太平洋小麦グルテン市場
アジア太平洋地域は、オーストラリア政府のデータによると、タンパク質消費量の増加、中間層人口の拡大、および中国・インド・東南アジア市場における西洋型食生活パターンの採用拡大に牽引され、2031年までのCAGR 9.44%で最も成長の速い地として台頭している。シンガポールやオーストラリアを含む主要市場の規制の枠組みは、小麦ベースの用途を含む代替タンパク質に対する合理化された承認プロセスを確立しつつあり、革新的な製品の市場参入障壁を低減している。こうした支援的な規制環境は、特に肉代替品およびタンパク質強化食品セグメントにおいて、メーカーが新たな小麦グルテンベースの製品を開発することを促進している。
EMEAおよび南米小麦グルテン市場
欧州はプレミアム小麦グルテン用途を支持する確立されたオーガニックおよびクリーンラベル志向を持つ成熟市場を形成しており、南米および中東・アフリカは食品加工産業の拡大とタンパク質消費量の増加に牽引された新興成長ポテンシャルを示している。ブレグジットの影響やEU規制の調和を含む地域の貿易動向が競争上のポジショニングを形成し続ける一方、ラテンアメリカおよびアフリカの新興市場は、小麦グルテンが独自に提供できるコスト効率の高いタンパク質ソリューションに対する成長機会を提示している。これらの地域における西洋型食生活パターンの採用拡大は、さまざまな食品用途における小麦グルテンの需要をさらに加速させている。

規制環境
米国では、小麦グルテンは21 CFR 184.1322のもとで生地強化剤、栄養補助剤、安定剤、増粘剤、テクスチャー改良剤としての使用が一般に安全と認められる物質(GRAS)として認定されており、加工食品全般での幅広い採用を支えている。グルテン表示に関する規制順守は依然として重要な制約であり、「グルテンフリー」として販売される食品は21 CFR 101.91に基づくFDAの要件、すなわち20ppmの閾値および発酵・加水分解を伴う原料に関連する管理基準の遵守が求められる。
欧州連合では、欧州委員会施行規則(EU)No 828/2014が消費者向けのグルテン表示に関する閾値を定めており、「グルテンフリー」は20mg/kg以下、「グルテン極少」は100mg/kg以下と規定されている。これはEU向けに販売するメーカーの配合、試験、文書化の実務を形作っている。貿易政策も供給に影響を及ぼしており、2026年6月、カナダ国境サービス庁はADM Agri-Industries Co.からの申し立てを受け、イタリア、ポーランド、および英国を原産または輸出元とする小麦グルテンに対するアンチダンピング調査を開始し、北米の購入者と欧州の輸出業者にとって新たなコンプライアンスおよび調達上の考慮事項となっている。
バリューチェーン分析
小麦グルテンのバリューチェーンは、小麦の栽培と集荷から始まり、次に製粉を経て小麦粉ストリームが生成され、湿式処理でデンプンが分離され、グルテンが洗い出される。乾燥後、原料は粉砕され、活性小麦グルテンとして包装されるか、工業用計量投入向けに液体形態で供給される。製粉・分離段階における規模とプロセス管理は、収率と機能的一貫性の中心をなす一方、ベーカリーシステム、代替肉の構造化、タンパク質強化における川下用途サポートは、コモディティ仕様を超えた差別化を推進している。
流通は通常、大規模な工業用ベーカリーおよび食品メーカーへの直接販売、および中規模の配合業者向けの原料販売代理店を通じて行われる。小麦タンパク質協会などの団体は、世界の小麦タンパク質生産の大きな割合を代表し、品質および用途に関するノウハウの業界整合を支援している。ボトルネックには小麦価格の変動、エネルギー集約的な乾燥作業、水分感受性に伴う物流上の制約が含まれ、これらは生産者を地域調達、垂直統合、トレーサビリティの向上へと後押しし、混乱リスクへの露出を減らしている。
競争環境
小麦グルテン市場は適度な分散を示しており、確立されたプレイヤーと専門サプライヤーの双方が差別化された製品提供と標的を絞った用途フォーカスを通じて市場シェアを獲得する重要な機会が存在しています。Manildra Group、Cargill Incorporated、Archer Daniels Midland Company、Roquette Frères、Tereos SCAなどの主要プレイヤーは、統合されたサプライチェーンと加工規模を活用してコストリーダーシップを維持する一方、MGP Ingredientsなどの中堅専門企業はプレミアム価格を実現する高付加価値タンパク質分離物とカスタマイズ製剤に注力しています。
競争ダイナミクスは、顧客が汎用小麦グルテンを超えた特殊ソリューションを求めるにつれて、タンパク質改質と用途開発における技術的専門知識を持つ企業をますます優遇しています。戦略的パターンは、進化する顧客要件を満たすために有機認証と透明なサプライチェーン文書化に投資する企業とともに、サステナビリティイニシアチブとクリーンラベルポジショニングへの重点の増加を示しています。市場の成長軌跡は、多様な用途にわたる特定の機能要件に対応するカスタマイズされた小麦グルテンソリューションを開発するメーカーによってさらに強化されています。
技術採用はタンパク質機能性の向上と加工効率の改善に焦点を当てており、企業は知的財産の障壁と顧客ロックイン効果を生み出す独自の改質技術を開発しています。生分解性材料や特殊栄養製品を含む新興用途にホワイトスペースの機会が存在しており、小麦グルテンの独自の特性が従来の食品用途と比較してプレミアム価格を実現できます。高度な加工技術の統合により、メーカーは小麦グルテンの機能特性を最適化し、特定の業界需要を満たす高付加価値製品を生み出すことができます。
小麦グルテン産業リーダー
Manildra Group
Cargill, Incorporated
Archer-Daniels-Midland
Roquette Frères
Tereos SCA
- *免責事項:主要選手の並び順不同
小麦グルテン市場
- Manildra Group
- Cargill, Incorporated
- Archer-Daniels-Midland
- Roquette Frères
- Tereos SCA
- MGP Ingredients
- Südzucker AG (CropEnergies AG)
- Ardent Mills LLC
- First Dutch (Royal Ingredients Group)
- Pioneer Industries Private Limited
- Crespel & Deiters GmbH & Co. KG
- AGRANA Beteiligungs-AG
- Kröner-Stärke GmbH
- Anhui Ante Food Co., Ltd.
- Sedamyl IT
- Bryan W Nash and Sons Ltd.
- Z and F Sungold Corporation
- GLICO NUTRITION CO.,LTD.
- Lantmännen Group
- Molinos Juan Semino SA

市場機会と将来展望
能力増強と深加工投資は、地域調達の小麦グルテンおよび隣接する小麦タンパク質形態のための空白領域を拡大しており、特に購入者がベーカリー、代替肉、タンパク質強化向けに原産地と機能的一貫性のより厳格な管理を求める場合に顕著である。2026年5月、カザフスタン政府、JSC Asia Altyn Dan、大連合成控股集団(Dalian Hesheng Holdings Group)が関与するカザフスタン(アクモラ州)における合意が締結され、年間100万トンの小麦処理能力(うち小麦グルテン30万トンを含む)を持つ小麦深加工プラントの建設が計画されており、より高付加価値な小麦誘導体への川上統合の継続を示している。
貿易措置もまた、輸入依存市場における国内・地域サプライヤーの機会領域を変化させている。2026年6月、カナダ国境サービス庁はイタリア、ポーランド、英国産の小麦グルテンに対するアンチダンピング調査を開始し、コンプライアンス、リードタイム、価格リスクを管理する北米顧客にとって、代替供給ルートおよび現地生産への関心を高めている。テクスチャライズド製品を巡る原料イノベーションも対象用途を拡大しており、2024年10月、Kröner-Stärkeは3,600万ユーロの投資を経て、小麦ベースのTVPを含むテクスチャライズド製品の新生産棟を稼働させ、構造化のために小麦タンパク質を使用する代替肉およびハイブリッド製剤に向けた製品開発の継続を裏付けている。
Recent Industry Developments in 小麦グルテン市場
- 2026年5月:Archer Daniels Midland(ADM)は、代替肉およびベーカリー用途を対象とした欧州産のArcon RおよびArcon T大豆タンパク質濃縮物を含む新たなタンパク質原料ソリューションを発表した。この発売は、大手サプライヤーがテクスチャー主導かつタンパク質強化食品において小麦グルテンと配合の座を競うため、より広範な植物性タンパク質ポートフォリオの構築に注力していることを裏付けている。
- 2026年3月:Manildra Groupは、2024年10月にShoalhaven Starchesプラントで発生したサイロ崩壊と小麦流出事故を受け、ニューサウスウェールズ州環境保護庁との間で17万豪ドルの支払いを含む法的拘束力のある履行誓約に合意した。この措置は、小麦加工拠点における環境管理およびインフラの健全性に対する監視を強化し、封じ込め、リスク管理、事業継続性に関する設備投資の優先順位に影響を与えている。
- 2025年6月:Roquetteは、フランス・リール工場において初のテクスチャード小麦タンパク質製品であるNUTRALYS T WHEAT 600Lを発売した。テクスチャード小麦タンパク質分野への進出は、構造化性能とラベル表示上の位置づけが原料選定に影響を与える代替肉およびハイブリッド製品の配合を行う顧客を支援する。


小麦グルテン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、主に粉末または液体形態で供給され、食品・飼料用途におけるテクスチャー、弾力性、結着性、およびタンパク質含有量の改善に使用される原料としての小麦グルテンの商業的販売を対象とする。
対象範囲の除外事項:小麦以外の原料由来のグルテンは含まれず、また小麦グルテンが微量成分にすぎない完成食品も含まれない。
セグメンテーション概要
- 形態別
- 液体
- 粉末
- 性質別
- 従来型
- 有機
- 用途別
- ベーカリー・菓子類
- サプリメント・スポーツ栄養
- 動物飼料・ペットフード
- 食肉代替品
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- 英国
- ドイツ
- スペイン
- フランス
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、実際の需要プールと供給環境の構築から始まり、これにより数量や価格を推測に頼ることを避けている。FAOSTAT、USDA、Eurostat、および各国の関税・貿易統計などの公的情報源を用いて、小麦加工生産量、貿易フロー、食品・飼料需要の変化を把握した。また、規制および規格に関する参考資料(FDAの食品原料ガイダンスや同様の各国機関など)や、小麦タンパク質の機能性に関する査読済み論文も確認し、用途に関するロジックの現実性を維持した。
業界構造をモデルに結びつけるため、企業の年次報告書、投資家向けプレゼンテーション、製品仕様書も使用し、代表的な製品グレードと販売形態をマッピングした。場合によっては、企業財務、出荷単位の貿易データ、特許動向を追跡する有料サブスクリプションを用いて、能力増強と価格動向の裏付けを行った。これらのデスクリサーチの結果は、専門家インタビューで検証可能な前提条件の設定に用いられた。ここに列挙した情報源は例示であり、検証および明確化のために他の多くの公開資料も参照されている。
一次インタビューおよび調査
一次調査は、現行の契約価格動向、価格改定の頻度、増分需要を牽引する用途など、デスクリサーチでは十分に把握できない点を検証するために実施された。APAC、EMEA、南北アメリカ全域の原料サプライヤー、販売代理店、川下購入者に幅広く聞き取りを行い、地域ごとの需要変化と貿易の影響を一貫したモデルに反映できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:27% | 経営幹部(CXO):13% | APAC:44% |
| 中堅層:53% | 機能・部門リーダー:41% | EMEA:32% |
| 小規模プレイヤー:20% | マネージャー:46% | 南北アメリカ:24% |
市場規模算定と予測
市場規模算定はトップダウン方式を用いて構築され、小麦加工生産量および貿易データを用いて対象となる原料プールを再構築し、それを用途構成と価格帯を用いて価値に変換している。すべての国が同じレベルの詳細を報告しているわけではないため、製粉集約度、加工食品生産量、輸入依存度といった代替指標を用いてギャップを補い、専門家の意見を反映して調整した。
合計値の現実性を保つため、選択的なボトムアップ検証も実施した。例えば、地域別のサプライヤー収益のサンプルを集計し、典型的な平均販売価格を用いて示唆される数量を比較した。特に重要な入力要素には、小麦供給と製粉処理能力、ベーカリーおよび製菓分野からのグルテン需要、代替肉および高タンパク食品での採用、動物飼料およびペットフードの動向、供給可能性を変化させる地域間の貿易収支が含まれる。予測に際しては、小麦価格サイクルと需要の勢いに関するシナリオ分析を用いた。最終的な予測経路は、能力稼働率、価格改定のタイミング、食品用と飼料用グレード間の予想される構成変化に関するインタビュー結果と前提条件を整合させたうえで選定された。
データ検証と更新サイクル
算出結果は独立した指標と照合され、最終数値が単一の仮定ではなく、観測可能な市場動向に基づくものであることを確認している。地域間の乖離を確認し、示唆される数量と価格が実務上妥当な範囲に収まっているかを検証し、異常な変動については貿易データ、小麦価格の動き、主要最終用途からの需要指標と照らして再確認する。不一致が残る場合は、関連する前提を見直し、必要に応じて専門家に再度連絡を取り、変化した内容を確認する。
各レポートは年次で更新され、商品価格の急変、主要プラントの拡張、貿易に影響する政策変更などの重大な出来事が発生した際には、随時の更新も行われる。納品前には、アナリストが最終確認を行い、最新の公開統計と最新のインタビュー結果がモデルに反映されていることを確認する。
Mordor Intelligenceの小麦グルテン市場規模算定と他の公開推定値との比較
小麦グルテンに関する公開値は、同じ原料を扱っている場合でも、調査間で時期や測定方法の選択が一致しないため、しばしば整合しない。差異は通常、どの年を現行基準年として扱うか、現地価格が急速に変動する際にどの為替レートが用いられるか、平均販売価格がどのように予測に持ち越されるかといった点に現れる。
この市場では、最も大きな乖離は価格ロジックと更新頻度に起因する傾向がある。小麦および加工コストは急速に変化しうるうえ、サプライヤーは年内の異なる時点で契約を改定するためである。価格が一定に保たれている場合、あるいは通貨換算が同一の時間軸に整合していない場合、数量が同程度であっても金額の合計は乖離しうる。Mordor Intelligenceは、モデルを確定する前に最新の価格確認を行い、貿易額の指標と突き合わせることで、短期的な商品価格の変動が長期的な段階的変化として市場規模に組み込まれるリスクを低減している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.18 B (2026) | |
| グローバル出版社A | USD 10.03 B (2024) | より早い基準年を用いており、価格層に関しては、小麦コストのインフレや契約改定が米ドル換算にどのように反映されているかの透明性が低く、価格が上昇している場合に現行の価値を過小評価する可能性がある。 |
| 調査会社B | USD 2.74 B (2024) | より狭い境界(例えば特定のタイプまたは最終用途に焦点を当てるなど)を適用している可能性が高く、公開の概要では地理的対象範囲が明確に示されていないため、捕捉される需要プールが大幅に縮小する可能性がある。 |
この表は、年の選定、対象範囲の境界、価格と通貨のタイミングの取り方が、ほとんどの差異の実質的な要因であることを示している。明確な包含ルールと、貿易指標および用途需要にまで遡って追跡可能な価格・数量ロジックを用いることで、当社は数値を再現可能な形で説明でき、市場状況が変化した際にも明確に更新することができる。


レポートで回答される主要な質問
小麦グルテン市場の現在の規模はどのくらいですか?
小麦グルテン市場は2026年に121億8,000万米ドルに達し、2031年までに177億米ドルに達すると予測されています。
どの地域がグローバル需要をリードしていますか?
北米は根強いベーカリー消費と堅固な加工インフラにより、2025年の収益の34.12%を占めています。
液体小麦グルテンが人気を集めている理由は何ですか?
液体形態は自動化ラインでの投入を簡素化し、労働力を削減し、連続混合をサポートすることで、2031年にかけてCAGR 9.62%を達成しています。
食肉代替品セグメントはどのくらいの速さで成長していますか?
小麦グルテンを使用した食肉代替品は、2026年から2031年にかけてCAGR 9.88%で成長すると予測されており、用途の中で最速です。
最終更新日:



