
教育分野におけるバーチャルリアリティ市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
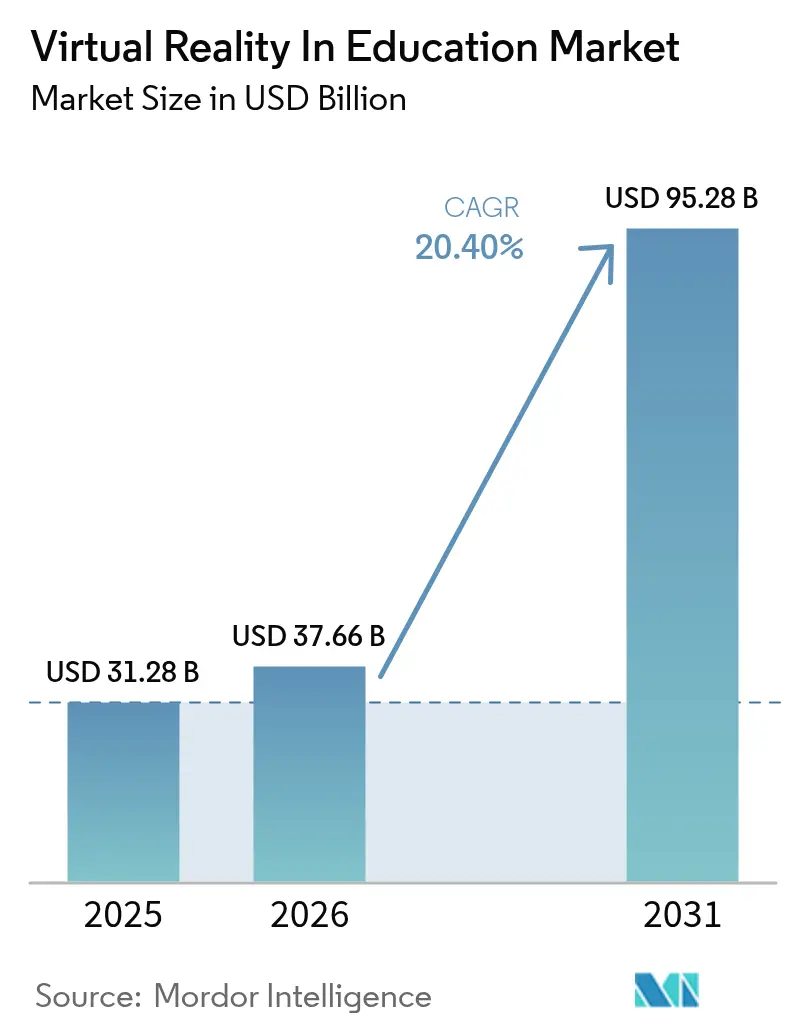
| 市場規模 (2026) | 37.66 十億米ドル |
| 市場規模 (2031) | 95.28 十億米ドル |
| Growth Rate (2026 - 2031) | 20.40 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
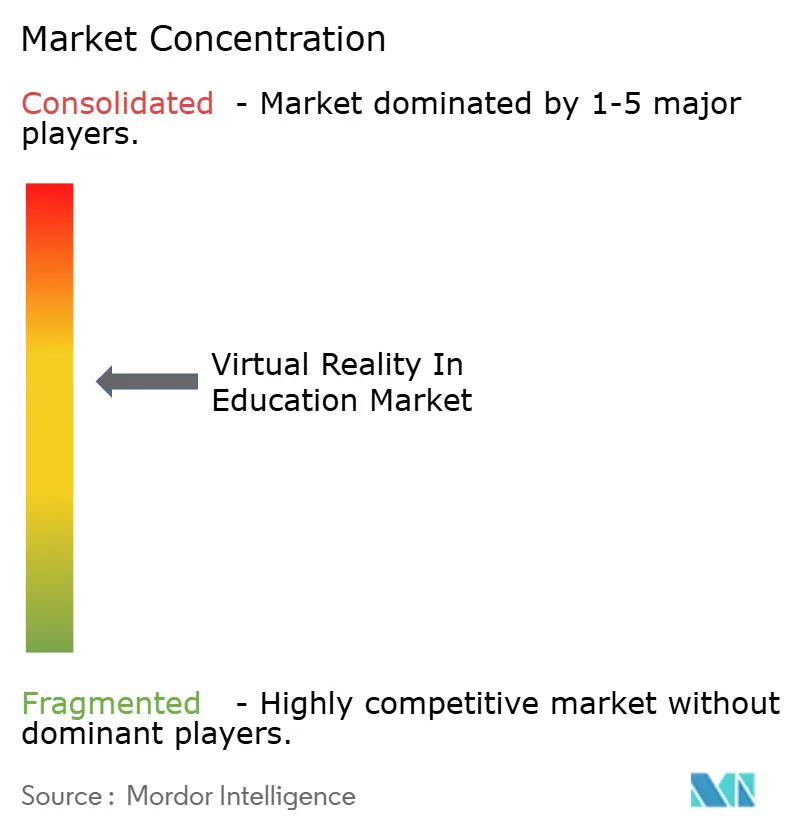
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる教育分野におけるバーチャルリアリティ市場分析
教育分野におけるバーチャルリアリティ市場は2025年に312億8,000万米ドルと評価され、2026年の376億6,000万米ドルから2031年には952億8,000万米ドルへと、予測期間(2026年~2031年)において年平均成長率20.4%で成長すると推定されます。
ヘッドセット価格の低下、政府による多額の助成金、および学習者パフォーマンスにおける測定可能な改善が、引き続き教育分野のバーチャルリアリティ市場を牽引しています。特に、企業がイマーシブ型研修プログラムを導入することで、座学時間を最大75%削減しつつ知識定着率を4倍に高めるケースが増えています。ハードウェアが依然として収益の大半を占めていますが、機関がターンキー型コンテンツおよびアナリティクスを求める中、サービス指向のサブスクリプションパッケージが最も急速に拡大しています。北米はバイデン・ハリス政権による2億7,700万米ドルのイノベーションファンドを背景にリードしており、アジア太平洋地域は中国および日本のインフラプログラムを追い風に加速しています。MetaやMicrosoftのような大規模プラットフォームが、カリキュラムに沿ったコンテンツとコスト効率の高い展開モデルを組み合わせるzSpaceやLabsterのような専門企業と競い合う中、競争の激しさは中程度となっています。
主要レポートのポイント
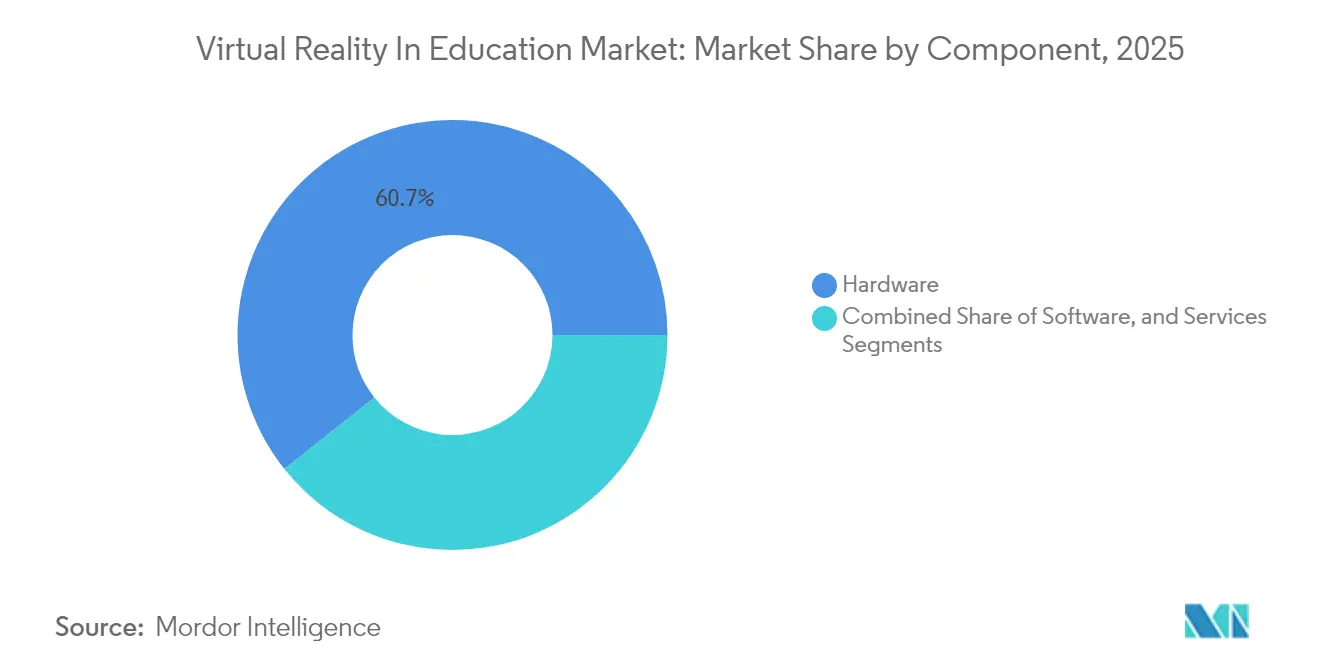
- コンポーネント別では、2025年においてハードウェアが教育分野のバーチャルリアリティ市場シェアの60.72%をリードし、サービスは2031年にかけて年平均成長率22.2%で拡大する見込みです。
- エンドユーザー別では、2025年において学術機関が教育分野のバーチャルリアリティ市場規模の64.62%を占め、企業研修は2031年に向けて年平均成長率22.9%で拡大しています。
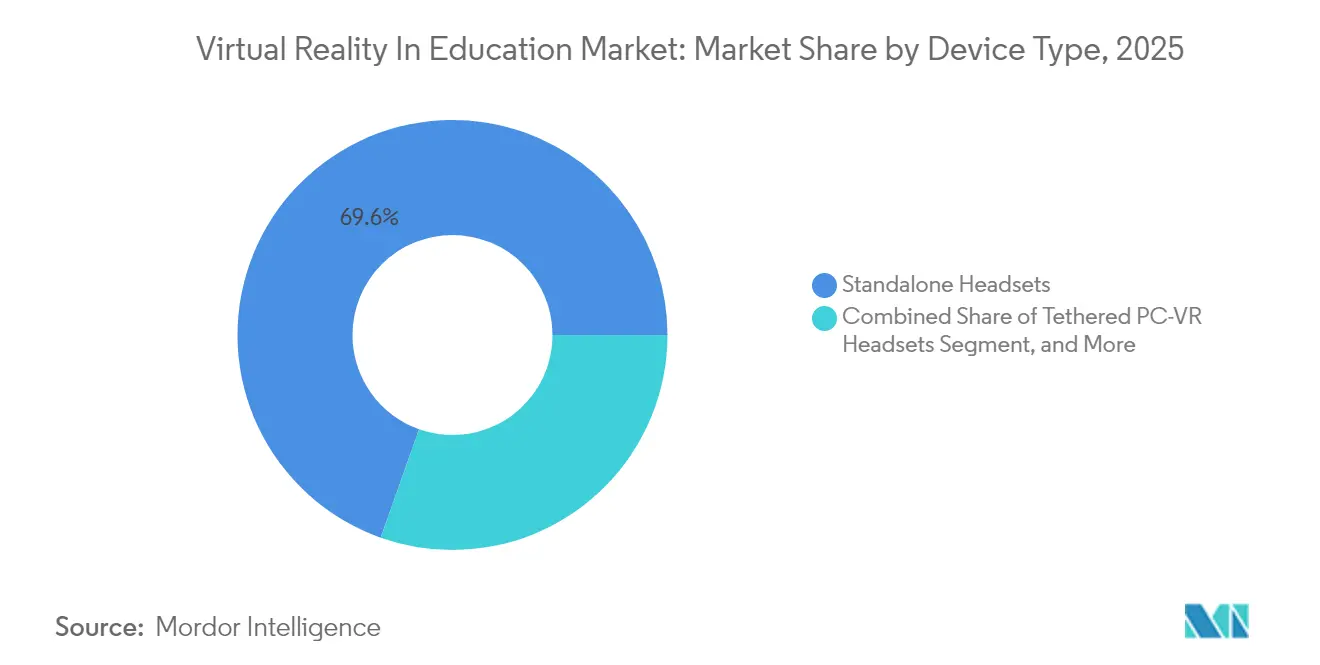
- デバイスタイプ別では、2025年においてスタンドアロンヘッドセットが教育分野のバーチャルリアリティ市場の69.58%のシェアを占めてリードし、複合現実(MR)対応ヘッドマウントディスプレイ(HMD)は2031年にかけて年平均成長率23.2%で成長する見込みです。
- アプリケーション領域別では、2025年において学術機関が教育分野のバーチャルリアリティ市場規模の36.45%を占め、ソフトスキルは2031年に向けて年平均成長率21.4%で拡大しています。
- 地域別では、2025年において北米が教育分野のバーチャルリアリティ市場規模の38.95%を占め、アジア太平洋地域は2031年にかけて最高の地域別年平均成長率21.5%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インタラクティブかつパーソナライズされた学習への需要の高まり | +3.2% | グローバル、北米とEUでの早期導入 | 中期(2〜4年) |
| エンゲージメント向上による利害関係者の受容拡大 | +2.8% | グローバル、アジア太平洋地域と北米で最も顕著 | 短期(2年以内) |
| スタンドアロンVRヘッドセットの価格低下と普及 | +4.1% | グローバル、コスト感度はアジア太平洋地域とラテンアメリカで最も高い | 短期(2年以内) |
| COVID後の政府・機関によるエドテック(EdTech)資金援助 | +3.5% | 北米、EU、中国が主導する取り組み | 中期(2〜4年) |
| 適応型VRのための視線追跡アナリティクスの統合 | +2.3% | 北米とEUが早期採用、アジア太平洋地域が追随 | 長期(4年以上) |
| 総所有コストを低減するWebXR標準 | +1.9% | グローバル、開発者集中は北米とEU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インタラクティブかつパーソナライズされた学習への需要の高まり
機関は多様な学習スタイルに適応するイマーシブな授業をますます重視しており、VR学習者は275%高い自信を達成し、クラスルームの受講者と比較して4倍速くコースを修了するという研究結果が示されています。大学は現行のVRカリキュラムにおけるデザイン思考スキルの不足を指摘しており、技術的厳密さと教授法を組み合わせるプロバイダーに機会をもたらしています。[1]ブリティッシュコロンビア大学、「VRアプリケーションのためのインタラクションデザイン:大学カリキュラムにおけるニーズの理解」、UBC.CA AI駆動のエンジンが各学習者にコンテンツを調整します。例えばzSpaceのキャリアコーチAIは、地域の労働市場データをパーソナライズされた学習経路と照合します。[2]zSpace、「zSpaceがzSpace AIを発表」、ZSPACE.COM 管理された仮想環境は、感情的な障害を持つ学生の不安も軽減し、定着率を向上させます。学習者中心のモデルが主流となる中、教育分野のバーチャルリアリティ市場は、成果向上を求める機関にとってコアインフラとなっています。
エンゲージメント向上による利害関係者の受容拡大
定量化された成果が、管理者、保護者、および企業の人材開発(L&D)責任者を説得しています。看護プログラムでは、シナリオをVRで実施した場合に95%の参加率が得られるのに対し、従来の実習室では15%にとどまります。製造企業はVR安全訓練の実施後に職場での負傷が43%減少したと報告しています。数学の授業では、学生が抽象的な概念を明確にする3次元オブジェクトを操作することでクラスルームのエンゲージメントが急上昇します。Metaが13の大学と展開するプログラムは、機関の信頼を示し、同調採用を促すリファレンスサイトを生み出しています。これらの成果が、教育分野のバーチャルリアリティ市場への投資と受容の好循環を生み出しています。
スタンドアロンVRヘッドセットの価格低下と普及
Quest 2のような入門機器は299米ドル未満に抑えられており、ほとんどの教育機関が一括購入に必要とする400米ドル未満という閾値に沿っています。スタンドアロン型の形状は高性能PCの必要性をなくし、総所有コストを大幅に削減するとともに、ITサポートを簡素化します。大規模な展開の例として、イースト・レンフルーシャー評議会がスコットランドのすべての学校にClassVRユニットを導入したことは、価格競争力に基づく拡大を示しています。GoogleによるHTC VIVEへの2億5,000万米ドルの出資は価格競争を激化させ、ハードウェアの改善を加速させるでしょう。価格帯が引き続き低下するにつれて、教育分野のバーチャルリアリティ市場のアドレサブルベースは新興経済圏全体で広がっています。
パンデミック後の政府・機関によるエドテック(EdTech)資金援助
パンデミック後の復興計画には、多額のVR関連予算が含まれています。欧州委員会は2025年から2027年にかけてデジタルスキルプログラムに13億ユーロを配分し、教育における仮想世界を明示的に引用しています。米国国立科学財団(NSF)のRITELスキームは、イマーシブ学習研究に2,500万米ドルを確保しています。[3]米国国立科学財団、「強化された学習のための革新的技術に関する研究(RITEL)」、NSF.GOV中国の各省は2025年に職業訓練キャンパスを対象として合計1,500万米ドルを超えるVR入札を発出しました。日本のDXハイスクールプログラムは、デジタルカリキュラムの高度化に向けてキャンパスあたり1,000万円の助成金を提供しています。このような政策は、VRを国家教育戦略に組み込み、教育分野のバーチャルリアリティ市場に長期的な安定性をもたらしています。
阻害要因の影響分析*
| 阻害要因 | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カリキュラムに沿った質の高いVRコンテンツの不足 | -2.7% | グローバル、英語圏以外の地域で最も深刻 | 中期(2〜4年) |
| 機関にとっての高い初期費用および維持費用 | -3.4% | 途上国経済および予算制約のある学区 | 短期(2年以内) |
| 教室における生体認証データのプライバシーに関する懸念 | -1.8% | EU(GDPRの下)、米国(FERPA/COPPAの枠組みの下) | 長期(4年以上) |
| 教員研修の不足と教授法的な抵抗 | -2.9% | グローバル、農村部および資源の乏しい地域で最も顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
カリキュラムに沿った質の高いVRコンテンツの不足
多くのアプリケーションは教授法よりもエンターテインメントを優先しており、特に英語圏以外の市場において、教育者は学習基準に合致した教材の不足に直面しています。教員は、評価ツールや構成主義的な手法を組み込んだVRモジュールを見つけることに苦労しており、ハードウェアが利用可能であるにもかかわらず導入が妨げられています。医学のような専門分野では規制遵守が必要とされますが、検証済みシナリオのパイプラインは依然として薄い状態です。PearsonとXRブートキャンプのようなパートナーシップは初期の進展を示していますが、グローバルな需要を満たすには不十分です。コンテンツライブラリが拡充されるまで、教育分野のバーチャルリアリティ市場の成長は、基盤となるハードウェア能力に後れを取ることになります。
教員研修の不足と教授法的な抵抗
調査によれば、現在のVR専門能力開発プログラムのほとんどは自然科学と若い教員に集中しており、他の教科やベテラン教員が置き去りにされています。教育者は、めまい、教室管理、および不明確な教育的価値への懸念を挙げています。Unityの30時間の「教育者のためのVRで創る(Create with VR for Educators)」コースのようなプログラムはスキル不足に対処しますが、グローバルなニーズに対してスケールは限られています。「Educators in VR」のようなピアサポートネットワークはベストプラクティスの普及を助けていますが、正式なトレーニングに取って代わることはできません。これらのギャップを埋めることは、教育分野のバーチャルリアリティ市場の持続的な拡大にとって不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアの優位性がサービスモデルへシフト2025年において、ハードウェアは学校および研修センター全体でのデバイス普及を背景に、教育分野のバーチャルリアリティ市場シェアの60.72%を占めました。しかし、機関がコンテンツ、デバイス管理、およびアナリティクスを束ねたサブスクリプションバンドルを好む中、サービスセグメントは年平均成長率22.2%のペースで進んでいます。サービスに関連する教育分野のバーチャルリアリティ市場規模は、2031年に近づくにつれてソフトウェア収益を上回る勢いです。スタンドアロンヘッドセットの価格競争力がハードウェアの関連性を維持していますが、プラットフォームベンダーはすでに恒久的なアップデートをバンドル化し、交換サイクルを短縮しています。
サブスクリプションモデルはまた、予算が限られた学区にとっての設備投資障壁を軽減します。ArborXRの学習アナリティクスへのシフトとzSpaceのAI搭載ガイダンスツールは、ベンダーがハードウェアの足がかりをリカーリングレベニュー(継続収益)エコシステムへと転換する方法を示しています。インストラクショナルデザインを改善するトレーニングおよびコンサルティングサービスが、現在RFPにおいて重要な要素となっています。これらのパターンは、アウトカムベースの調達へのピボットを示しており、バーチャルリアリティ産業全体にわたって定期的な収入源を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー別:
企業研修が学術機関の採用を凌駕学術機関は引き続き教育分野のバーチャルリアリティの64.62%を占めており、K-12および大学全体における初期の助成金で賄われたパイロットを反映しています。しかし企業研修は、安全、コンプライアンス、および顧客サービスシナリオにおける測定可能なROIに支えられ、年平均成長率22.9%で進んでいます。企業に帰属する教育分野のバーチャルリアリティ市場規模は、2031年までに学術機関と同等に近づくと予測されています。ヘルスケアおよび鉱業の企業は、イマーシブプログラムの実施後に40%以上のエラー削減を記録し、投資回収期間を短縮しています。
企業はソフトスキルおよび製品知識モジュールを推進し、ラピッドオーサリングツールおよびアナリティクス統合への需要を高めています。学術機関の成長は続いていますが、予算サイクルおよびカリキュラム承認プロセスという課題に直面しています。ベンダーにとって、両セグメントに対応する多様なポートフォリオは、バーチャルリアリティ産業内での経済的変動に対するレジリエンスをもたらします。
デバイスタイプ別:
スタンドアロンの優位性と複合現実(MR)の加速スタンドアロンユニットはケーブルフリーの形状が教室の実態に合致するため、69.58%のシェアでリードしました。複合現実(MR)ヘッドセットは、物理的なコンテキストとデジタルコンテキストを統合するApple Vision ProおよびアップグレードされたHoloLensエディションに後押しされ、年平均成長率23.2%を記録すると予測されています。スタンドアロンユニットに関連する教育分野のバーチャルリアリティ市場規模は拡大し続けますが、コストが収束するにつれてそのシェアは徐々に複合現実(MR)デバイスに譲ることになります。
教員はシンプルさを重視するため、リモートアップデートとコンテンツロックを提供するArborXRのようなデバイス管理プラットフォームが普及しています。高性能なテザード型リグは、外科手術および工学シミュレーション用の専門ラボに留まっています。長期的には、シリコン価格の低下とクラウドレンダリングによってデバイスカテゴリの境界が曖昧になり、バーチャルリアリティ産業全体でフィーチャーの収束が加速するでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション領域別:
STEM基盤とソフトスキルの加速STEM分野は、3次元ビジュアライゼーションが分子構造や機械システムの理解を自然に向上させることから、2025年においてアプリケーション収益の36.45%を構成しました。ソフトスキルシナリオは現在最も急速な拡大を見せており、リーダーシップとコミュニケーション能力に対する企業の重点を反映して、年平均成長率21.4%を記録しています。STEMに結びついた教育分野のバーチャルリアリティ市場規模は安定した助成金を追跡しており、ソフトスキルの成長は企業のサブスクリプション更新に依存しています。
医療研修プラットフォームは、1回の外科モジュール後に26%の知識向上などの検証済みの成果をもたらしています。VRを活用した語学学習は、Immerseが空間語学ラボ構築のために900万米ドルのラウンドを実施したことでベンチャーキャピタルの投資を受けています。教授法的な研究が広がるにつれて、学際的なカリキュラムがバーチャルリアリティ産業のバランスの取れた成長を促進するでしょう。
地域分析
北米バーチャルリアリティ教育市場
北米は、充実した助成金プログラムと成熟したEdTechエコシステムにより、2025年の収益の38.95%を維持しました。政府の2億7,700万米ドルのイノベーション助成金は没入型代数ツールに充当されており、国立科学財団はR&Dに2,500万米ドルを拠出し、大学とのパートナーシップの基盤を築いています。Interplay Learningなどの企業が人材不足に対応するVRモジュールを拡充するなど、ヘルスケア、小売、技能職にわたって企業の導入が進んでいます。こうした要因により、教育分野におけるバーチャルリアリティ市場は堅調な拡大を続けていますが、普及率の上昇に伴い成長は緩やかになっています。
アジア太平洋バーチャルリリティ教育市場
アジア太平洋地域は、2031年までに最も高い地域別CAGRである21.5%を記録する見込みです。中国の各省は2025年だけで職業訓練向けVRラボに1,500万米ドルを超える入札を実施し、日本のDX高校構想はデジタル化のためにキャンパスあたり最大1,000万円の資金を提供しています。韓国の教育機関は技術訓練における設備コスト削減にVRを活用しており、この取り組みは世界銀行の研究者によっても注目されています。こうした協調的な政策が教室への統合を加速させ、アジア太平洋地域はバーチャルリアリティ教育市場において北米との差を縮めつつあります。
欧州、南米および中東バーチャルリアリティ教育市場
欧州はデジタル・ヨーロッパ・プログラムによる13億ユーロの配分と、バーチャルワールドカリキュラムを含む専門アカデミー向けの1億800万ユーロの恩恵を受けています。スコットランドの自治体全域にわたるClassVRの導入は、地域機関が体系的な調達を積極的に採用していることを示しています。南米および中東の新興市場では、ハードウェア価格が300米ドルを下回るにつれて普及が進んでいますが、インフラ上の制約が即時の導入を依然として抑制しています。全体として、政策の整合性と資金の集中度が、バーチャルリアリティ教育市場における地域的な普及の主要な予測因子であり続けています。


規制環境
教育分野におけるVRの規制は、主にデータ保護および児童安全に関するルールと、教室での導入や調達を規定する教育テクノロジー基準によって形成されている。欧州連合では、VRプログラムが視線追跡などの生体情報を追加するにつれてGDPRの義務がより厳格化しており、欧州委員会のデジタル教育行動計画(2021年~2027年)は新興技術を学習システムに統合するための政策的枠組みを提供している。また、欧州委員会のWeb 4.0およびバーチャルワールド戦略(COM(2023)442)は、相互運用性とオープンスタンダードを政策目標として重視しており、公共部門の教育購買者によるプラットフォーム選定やコンテンツの移植性に影響を与えている。
米国では、FERPAおよびCOPPAに基づくプライバシーと学生データの要件が、公共部門でのXRパイロットの増加や連邦政策の動きと交差している。デラウェア州は、機器の調達、保守、専門能力開発を対象とする「学校におけるAIおよび拡張現実(XR)パイロットプログラム」を設立する法案を提出し、州レベルでより体系的でエビデンスに基づく導入経路が進んでいることを示している。連邦レベルでは、第119議会が2025年米国イマーシブテクノロジー・リーダーシップ法(H.R.2321/S.1106)を提出し、経済的・教育的影響を評価するイマーシブテクノロジー諮問委員会を設置しようとしている。一方、教室での実施は、ワシントン州教育長官事務局などの州機関が参照するISTEスタンダード2024(v4.02)といった認知された枠組みに、ますます対応付けられるようになっている。
バリューチェーン分析
バリューチェーンは、ディスプレイ、光学系、センサー、プロセッサーなどの基幹コンポーネントおよびデバイスから始まり、Meta、HTC、Lenovo、Samsung、MicrosoftなどのOEMによってスタンドアロン型VRヘッドセットや複合現実(MR)HMDに組み立てられる。次に、プラットフォームおよびミドルウェア層がID管理、デバイスプロビジョニング、アプリ配信、パフォーマンス管理ツールを提供し、これらはクラウド管理型スタック(企業研修向けのAzure連携デプロイメントなど)を通じて提供される傾向が強まっている。コンテンツ制作およびシミュレーション開発は施設導入の上流に位置し、3Dアセットパイプライン、オーサリングツール、学習体験設計、評価分析にまで及ぶ。EON RealityやLobakiなどのプロバイダーは、カリキュラムに紐づいたモジュールやスキルシミュレーターを構築している。
流通と導入は、学区、大学、企業の学習開発(L&D)チーム、そしてハードウェア、ソフトウェア、サービスをデバイス管理、コンテンツ更新、サポートを含むサブスクリプションバンドルにパッケージ化するチャネルパートナーを通じて行われる。最近のエコシステムの動向は、施設規模でのターンキー展開を重視している:EON Realityは2026年に、認定されたXRおよびAI学習エコシステム(UBT)とグローバル・バーチャル・キャンパス(オラデア大学)に関する大学とのパートナーシップを発表した。一方、Lobakiは国立科学財団(National Science Foundation)の資金支援を受けた14種類の体験型VR化学実験スイートを提供し、公的助成金が検証済みの教育コンテンツの育成において果たす役割を示している。主な障壁は、カリキュラムの整合性、教員の専門能力開発、共有デバイスラボの接続環境の準備、そして生体情報を活用した分析が教室で使用される際のプライバシー管理である。
競争環境
市場構造は中程度に集中しており、グローバルなテックプラットフォームがハードウェアエコシステムを活用する一方で、ニッチな専門企業はカリキュラムの深みに注力しています。Metaはその教育ポータルにQuestラインナップを組み合わせ、科学および歴史モジュールを提供することで、幅広いデバイス+コンテンツスタックを確立しています。MicrosoftはHoloLensを医療および製造における高付加価値の複合現実(MR)トレーニングに向けて位置づけており、多くの場合Azureを通じて共同販売しています。zSpaceはAI搭載のキャリアツールによって差別化を図り、3,700以上の機関にサービスを提供しています。
Labsterはバーチャルラボ分野でリードしており、臨床研修需要に対応するためにUbiSimを買収して看護カタログを強化しました。ArborXRはInformXRを吸収してデバイス管理スイートにアナリティクスを追加し、優位性を拡大しました。AppleのVision Pro参入が複合現実(MR)競争を促進しており、ボストン・チルドレンズ・ホスピタルでの早期パイロットは、より高い価格設定を正当化するプレミアムユースケースを示しています。コンテンツのローカライゼーションは、特に英語以外のカリキュラムにおいて、出版社とXRスタジオの間のアライアンスを促す空白スペースであり続けています。
データプライバシーへの準拠は、学校がGDPRおよびFERPAの生体認証取得に関するルールをナビゲートするにつれて、戦略的な重要性を増しており、Secure Privacyのような同意管理スタートアップの台頭をもたらしています。プライバシー保護を統合し、教員に使いやすいアナリティクスを提供できるベンダーが、リピート契約を獲得するうえで最も有利な立場にあります。全体として、競争の争点は、ハードウェアの価格競争力、標準に沿ったコンテンツ、およびスケーラブルな専門能力開発を組み合わせたエンドツーエンドのソリューションにあり、これらはすべて教育分野のバーチャルリアリティ市場の持続的な成長にとって不可欠な要素です。
教育分野のバーチャルリアリティ産業リーダー
Microsoft Corporation
HTC Corporation
Lenovo Group Limited
Meta Platforms, Inc.
Samsung Electronics Co., Ltd.
- *免責事項:主要選手の並び順不同
バーチャルリアリティ教育市場
- Meta Platforms, Inc.
- HTC Corporation
- Lenovo Group Limited
- Samsung Electronics Co., Ltd.
- Microsoft Corporation
- Sony Group Corporation
- Alphabet Inc.
- Pico Technology Co., Ltd.
- Valve Corporation
- Unity Technologies SF
- Epic Games, Inc.
- zSpace, Inc.
- EON Reality, Inc.
- Avantis Systems Ltd.
- Veative Labs Pvt. Ltd.
- Virtalis Holdings Limited
- Nearpod, Inc.
- Labster ApS
- Immerse VR Ltd.
- VictoryXR, Inc.
- Dreamscape Immersive, Inc.
- Alchemy Immersive Limited

市場機会と将来展望
施設規模のプログラムは、カリキュラムに整合したコンテンツ、デバイス管理、測定可能な学習成果を調達可能なバンドルにまとめられるベンダーにとって新たな余地を生み出している。アジアでは、政府主導の取り組みが大規模な体験型学習を明確に求めている。例えば、2026年6月にはインドのタミル・ナードゥ州教育局が、州内5,000校の公立学校を対象にAR/VR、AI、コーディングを網羅するパイロット事業を発表した。同様に、モーリシャス・デジタル振興機関は2025/2026年度国家予算のもとで「小学校におけるバーチャルリアリティ(VRPS)」プロジェクトを開始し、2029年までに215校での展開を目指している。これは、複数年にわたる導入、現地化されたコンテンツ、教員支援を提供できるプロバイダーに有利な状況を生み出している。
2つ目の機会領域は、公的資金や資格取得経路と連動した労働力志向の体験型学習であり、特にVRが選択的な教室ツールではなく、スキル基盤として位置づけられる場合に重要となる。米国議会はH.R. 6968を提出し、体験型技術の労働力開発助成金(2026年度から2035年度まで年間5,000万米ドル)を承認しようとしており、これにより標準化された研修コンテンツ、評価ツール、デバイス間で相互運用可能な提供方式への需要が高まっている。供給側では、AIを活用したコンテンツ制作および教材設計により、施設側のコンテンツ制作にかかる時間が短縮されている。この流れは、AIが従来の評価方法を変える中で新しい評価モデルに焦点を当てたEDUCAUSE 2026 Horizon Reportによって強化されており、単なる着席時間の完了ではなく、真の、プロセスに基づく学習証拠を生み出すVR体験への需要を後押ししている。
Recent Industry Developments in バーチャルリアリティ教育市場
- 2026年3月:EON Realityは、ビジネス・テクノロジー大学(UBT)とのパートナーシップを発表し、大学認定のXRおよびAI学習エコシステムを立ち上げた。この取り組みは、高等教育機関の購買者が単発コースのパイロットから、コンテンツ、プラットフォーム、資格取得経路を組み合わせたエコシステム展開へと移行していることを示している。
- 2025年2月:Metaは「Meta for Education」を一般提供開始し、Meta Questデバイスと教室管理・ヘッドセットの集中管理を目的とした管理ソフトウェアを組み合わせた。これにより、拡張可能なプロビジョニングとポリシー管理を必要とする学校や研修センターの運用上の障壁が減少し、サブスクリプション主導の導入市場が拡大した。
- 2024年11月:Metaは大学向けデジタルツインプログラムを拡大し、リーズ大学、バスク大学、ハノーバー大学を追加した。この拡大により、キャンパス規模の体験型学習に関する参照基盤が強化され、単発の体験ではなく施設インフラに紐づいたVR活用事例の定着が進んだ。


バーチャルリアリティ教育市場 レポートの範囲と調査方法論
市場の定義と範囲
この市場は、教育および研修のためにバーチャルリアリティ体験を活用することで得られる収益をカバーしており、施設や職場学習における教育用途向けに販売される関連ハードウェア、ソフトウェア、サービスを含む。
範囲の除外:同様のヘッドセットやコンテンツツールを使用している場合でも、消費者向けゲームや純粋な娯楽用途など、教育以外のVR支出は除外する。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- エンドユーザー別
- 学術機関
- K-12学習
- 高等教育
- 企業研修
- IT・テレコム
- ヘルスケア
- 小売・Eコマース
- その他の法人ユーザー
- 学術機関
- デバイスタイプ別
- スタンドアロンヘッドセット
- テザードPC-VRヘッドセット
- スマートフォン対応VR
- 複合現実(MR)対応ヘッドマウントディスプレイ
- アプリケーション領域別
- STEM・技術教育
- 医療・ヘルスケアトレーニング
- 語学・芸術学習
- 職業・技術スキル
- ソフトスキル・チームコラボレーション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールを特定し、教育支出と隣接するVR用途との境界線を定めるために用いられた。全米教育統計センター(NCES)、OECD教育指標、UNESCO教育データセット、世界銀行教育統計などの公的教育支出指標および デジタル学習の導入に関する情報を検証した。
導入状況を金額に換算するため、価格設定や更新サイクルの理解に役立つ公的な製品・調達情報も活用した。これには、デバイスに関連する場合のFCC機器申請、ヘッドセットや光学系の動向を示すUSPTO特許データベース、ヘッドセット関連の輸出入方向を確認するための税関貿易統計が含まれる。これらに加えて、企業の開示資料や投資家向け説明資料、学校導入に関する信頼できる報道を利用し、公的報告が薄い部分を補うために企業財務・インテリジェンスの有料サブスクリプションおよび特許データベースを選択的に利用した。ここに記載したソースは例示であり、データの収集、検証、明確化のために他の多くの公的・有料資料も参照した。
一次インタビューおよび調査
一次調査は、同じヘッドセットが複数の最終市場で使用され得ることから、教育購買者が実際に何を購入し、どのように予算を組んでいるかを検証することに重点を置いた。学術機関および企業研修部門の関係者と対話を行い、さらにAPAC、EMEA、アメリカ地域のソリューション導入担当者、デバイスおよびコンテンツのチャネルパートナー、研修設計者からの意見も取り入れ、導入ペースと現実的な価格帯を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部(CXO):17% | APAC:41% |
| ミドルティア:43% | 部門・機能責任者:26% | EMEA:35% |
| 中小プレーヤー:18% | マネージャー:57% | アメリカ:24% |
市場規模算定と予測
当社の基本的な市場規模算定は需要側から出発する。教育テクノロジーの導入、デバイス展開のパターン、研修利用状況を地域別の支出プールとして再構築し、それを市場価値に変換する。
需要ベースの見解を構築した後、選択的なボトムアップ推定と照合する。これには、教育チャネルへのヘッドセット出荷のサンプリング、典型的な教室・研究室キットの規模、デバイスクラス別に観察された平均販売価格が含まれる。初期の想定がヘッドセットおよびキットレベルの経済性と整合しないと判断された場合、合計を調整する。
モデルへの入力には、スタンドアロン型、テザード型PC-VR、スマートフォン対応VR、複合現実型ヘッドマウントディスプレイにわたるデバイスミックス、ヘッドセットの一般的な買い替えサイクル、ハードウェア・ソフトウェア・サービス間の支出配分、そして導入時にコンテンツやデバイス管理サブスクリプションがバンドルされる速度が含まれる。アプリケーションの需要動向も追跡しており、STEMおよび技術学習、医療研修、ソフトスキル協働、職業訓練シミュレーションは、統合前に個別の需要指標として扱われた。予測にあたっては、シナリオ分析を適用し、導入曲線、価格変動、施設予算制約に対する耐性を検証した上で、インタビュー対象者が予測期間中に実現可能と述べる範囲に最終的な予測経路を整合させている。
データ検証および更新サイクル
合計値を確定する前に、モデルの出力結果と、デバイス出荷の方向性、公表された導入発表、教育テクノロジー購買にしばしば段階的変化をもたらす予算のタイミングパターンなどの独立した指標との相互検証を行う。異常値は複数回にわたって見直され、地域やコンポーネントがインタビューやデスクリサーチの示す範囲を超えて変動した場合には、基礎となる前提を再検討し、関連する専門家に再度連絡を取る。
本レポートは年次で更新され、価格設定、調達アクセス、または導入規模に有意な変化をもたらす重要な変化が生じた場合には、中間更新が実施される。提供直前には最終的な検証パスが完了し、クライアントが最新の入手可能な情報に基づいた最新の見解を受け取れるようにしている。
Mordor Intelligenceの教育向けバーチャルリアリティ(VR)市場規模と他の公開推計との比較
教育分野のVRに関する公開市場価値は、境界線の定め方が異なり、その上で異なる需要指標に基づいて算出されているため、大きく異なる場合がある。差異は通常、教育支出として何を計上するか、サービスを含めるかどうか、価格低下の想定速度、そして数値の更新頻度から生じる。
この分野における主なギャップの要因は、範囲と単位を比較すると特定しやすくなる傾向がある。一部の推計はARとVRを混在させたり、K-12および高等教育のみに焦点を当てて企業研修を除外しており、これにより対象可能な市場プールが急速に変化する。他の推計は、デバイスミックスの変化やサブスクリプション付帯率との照合を行わずに強気な導入曲線に大きく依存しており、表面上のCAGRが妥当に見えても予測経路が過大評価される可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 31.28億米ドル(2025年) | |
| 業界ニュースワイヤーA | 2.40億米ドル(2024年) | ARとVRを統合した定義を用いており、2024年の基準値が小さく報告されている。これは、デバイス、ソフトウェア、サービスが一貫して分離されていない場合、VR単独の教育収益を過小評価する可能性がある。 |
| 業界ニュースワイヤーB | 47.28億米ドル(2028年) | 非常に高い成長率を示した短期予測結果を公表しているが、導入から金額への裏付けとなる根拠が、デバイスミックス、買い替えサイクル、サービスサブスクリプション付帯率と明確に結びついていない。 |
教育導入に関する指標や、バンドル化されたデバイス管理・コンテンツサブスクリプションへの移行観察は、Mordor Intelligenceの2025年の数値を、複合的なXR総計ではなくVR特化型の教育支出に基づいたものとして裏付ける検証要素である。各発行元間の差異は、主に範囲の境界(VR単独かAR+VRか)と、価格設定・導入の想定が予測にどのように反映されるかによって説明され、明確な変数主導型モデルによって結果の再現性が高まる。


レポートで回答される主要な質問
教育分野のバーチャルリアリティ市場の現在の規模は?
教育分野のバーチャルリアリティ市場は2026年に376億6,000万米ドルの収益を記録し、2031年までに952億8,000万米ドルに達すると予測されています。
教室および研修センターにおけるVR採用でリードしている地域はどこか?
北米は現在、多額の米国連邦助成金と成熟したエドテック(EdTech)エコシステムを背景に、支出の38.95%を占めています。
アジア太平洋地域の急速な成長を牽引しているものは何か?
VRラボとカリキュラム高度化に向けた中国、日本、および韓国の協調的な政府資金が、アジア太平洋地域を年平均成長率21.5%へと推進しています。
どのデバイスカテゴリが展開を支配しているか?
スタンドアロンヘッドセットはケーブルフリーで価格競争力が高く、学校のITチームが管理しやすいため、出荷台数の69.58%を占めています。
なぜサービスが最も成長の速いコンポーネントなのか?
機関はコンテンツ、アナリティクス、およびサポートを束ねたサブスクリプションバンドルを好み、サービスを2031年にかけて年平均成長率22.2%へと押し上げています。
最終更新日:



