
ベトナムのデータセンターストレージ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 210 百万米ドル |
| 市場規模 (2026) | 219.70 百万米ドル |
| 市場規模 (2031) | 275.5 百万米ドル |
| 成長率 (2026 - 2031) | 4.62 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナムのデータセンターストレージ市場分析
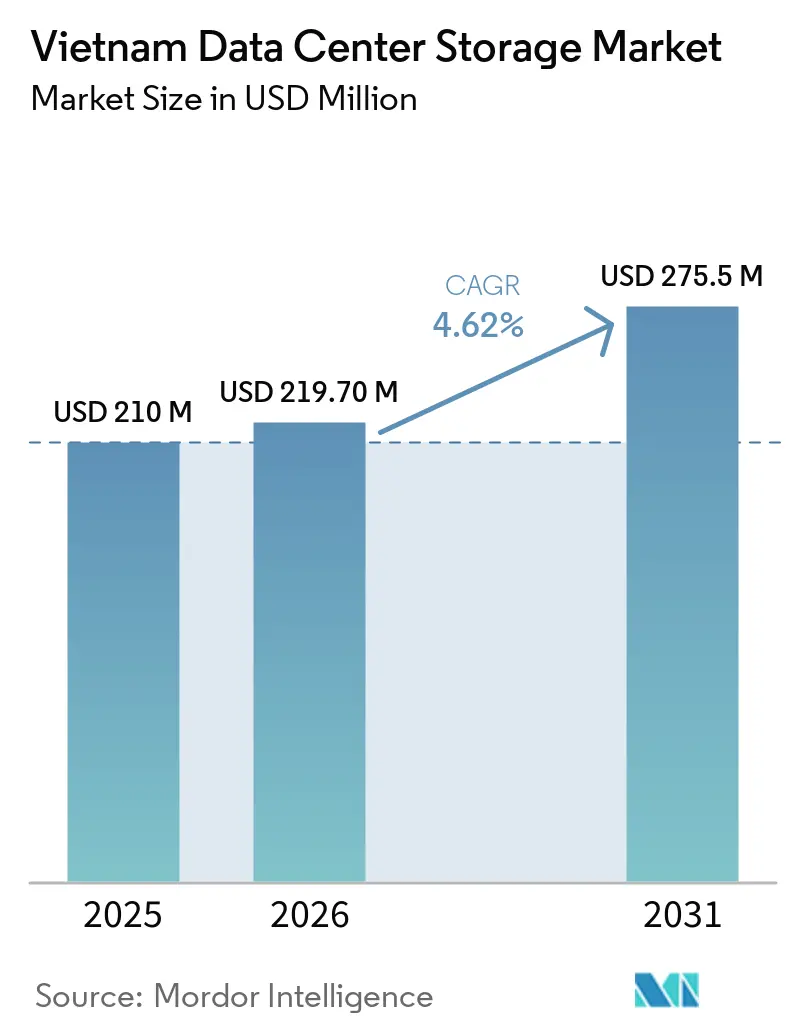
ベトナム データセンター ストレージ市場規模は、2025年の210 ミリオン 米ドルから2026年には219.70 ミリオン 米ドルへと拡大し、2031年までに275.5 ミリオン 米ドルに達する見込みで、2026年〜2031年のCAGRは4.62%で成長します。
一貫した政策支援、データセンターに対する外資100%所有の承認、そしてハイパースケールプロジェクトの流入により、ベトナムはエンタープライズおよびクラウドワークロード向けの新興地域ハブとして台頭しています。国家デジタル経済目標、厳格化するデータ主権規制、そしてAI・MLの急速な普及により、企業はフラッシュおよびNVMeプラットフォームへの近代化を進めています。ViettelのTan Phu Trung施設(140 MW)のような高密度建設は、電力消費の大きいAIクラスターがラック設計とストレージインターフェース選好をいかに再編しているかを示しています。自由な規制が外国資本の流入を加速させる一方、電力網の制約と限らた人材プールが近期の設備容量実行を抑制しつつも、エネルギー効率の高いマネージドサービスの提案に対するニッチな機会を生み出しています。
主要レポートの重要事項
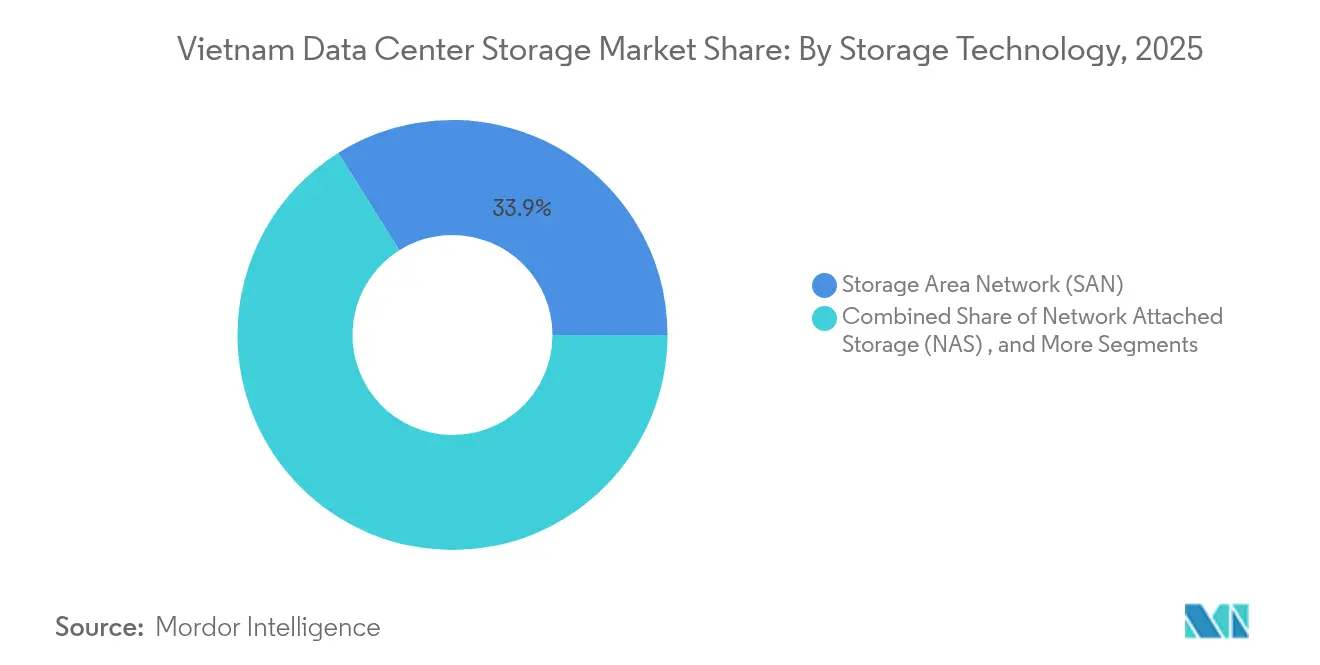
- ストレージ技術別では、SANが2025年に33.92%の収益シェアを首位で占め、NASは2031年にかけて年平均成長率6.58%で最も急速な成長を示すと予測されています。
- ストレージタイプ別では、HDDアレイが2025年のベトナムのデータセンターストレージ市場規模の42.55%を占め、オールフラッシュアレイは2031年にかけて年平均成長率9.12%で拡大しています。
- データセンタータイプ別では、コロケーションが2025年に49.05%の収益を占め、ハイパースケーラーは年平均成長率8.16%で拡大しています。
- エンドユーザー別では、ITおよび通信が2025年のベトナムのデータセンターストレージ市場シェアの29.10%を占め、銀行・金融サービス・保険(BFSI)が年平均成長率7.21%で最も急速に拡大しています。
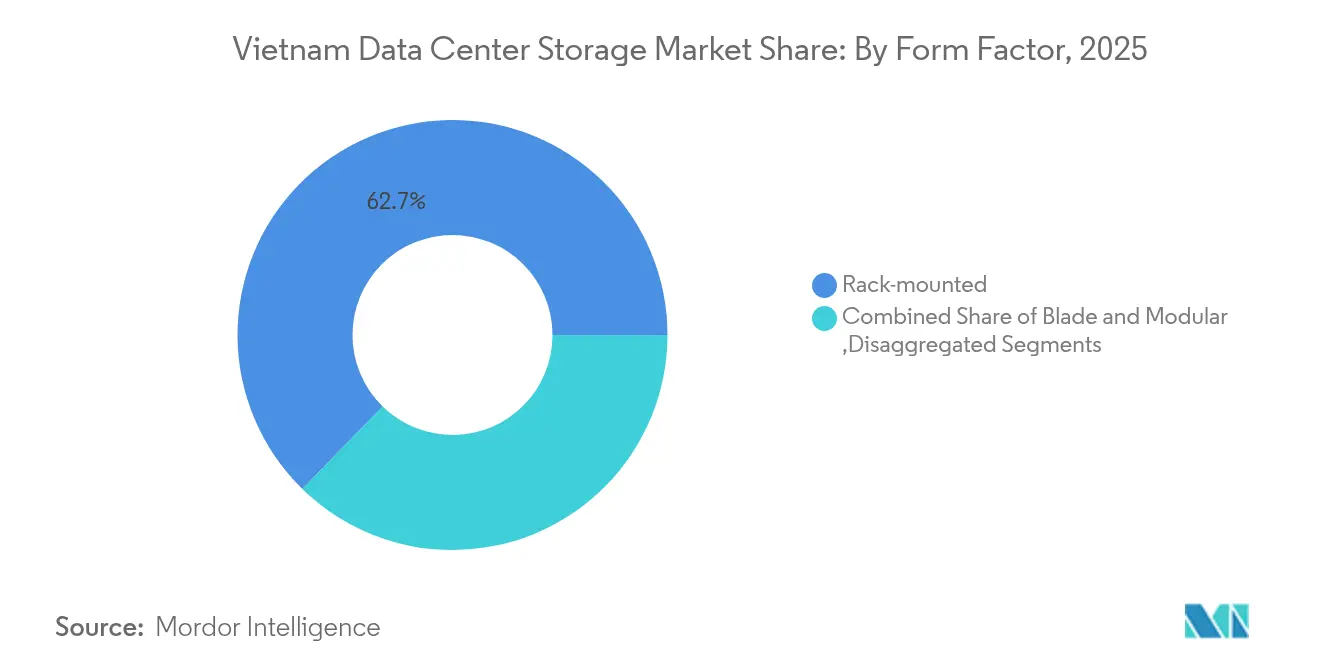
- フォームファクター別では、ラックマウント型システムが2025年に62.70%のシェアを保持し、コンポーザブルインフラストラクチャは年平均成長率9.28%で成長しています。
- インターフェース別では、SAS/SATAが2025年に53.85%のシェアを維持し、NVMeは年平均成長率8.01%で増加しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ベトナムのデータセンターストレージ市場の動向と洞察
促進要因の影響分析*
| 促進要因 | CAGRの予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ITインフラおよびブロードバンドの拡大 | +1.2% | ホーチミン市、ハノイ | 中期(2〜4年) |
| ハイパースケールデータセンターへの投資 | +1.5% | 全国の産業地帯 | 長期(4年以上) |
| デジタルトランスフォーメーションおよびデータ主権 | +1.8% | 全国 | 短期(2年以内) |
| NASを促進するSMEのクラウド普及 | +0.9% | 都市クラスター | 中期(2〜4年) |
| オールフラッシュを促進するAI・機械学習ワークロードの急増 | +1.1% | テクノロジーハブ | 中期(2〜4年) |
| 外資100%所有の自由化 | +0.7% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ITインフラおよびブロードバンドの拡大
国家デジタルトランスフォーメーションプログラムの下、2025年までに家庭用ブロードバンドカバレッジ80%を目指すベトナムの目標が、エッジおよびコアストレージシステムへの需要を刺激しています。[1] 2030年までに計画されている10本の追加海底ケーブルにより、総容量が350テラビット毎秒に引き上げられ、陸揚げ地点沿いの高密度エッジアプライアンスへの持続的な需要が生まれます。VTIなどの企業はクラウド移行後に70%のコスト削減を報告しており、分析およびバックアップ業務向けのハイブリッドストレージの採用を強化しています。製造業や物流業の採用者は、ロボティクスおよびリアルタイム品質管理のための低遅延・コンピュート近接型ストレージを必要とするインダストリー4.0ワークフローを導入しています。自動車OEMおよび電子機器輸出業者は注目すべき先行採用者であり、生産フロアでのインライン分析を維持するためにラックスケールのフラッシュを活用しています。このインフラ整備の勢いが、ベトナムのデータセンターストレージ市場の長期的な成長を支えています。
ハイパースケールデータセンターへの投資拡大
ViettelのTan Phu Trung施設(140 MW)の建設は、ベトナム初の100 MW超データセンターを代表するものであり、ラックあたり10 kWで稼働しており、これは全国平均の2.5倍に相当し、NVMeアクセラレーション型高密度アレイへの需要を触媒しています。[2] Saigon Asset Managementによる15億 米ドル・150 MWのSAM DigitalHubは、ハイパースケールフットプリントに対する強い資本需要を示しています。投資家はウォームウォーターおよびリアドア冷却によりPUEを1.4未満に抑えることを目標とし、ソフトウェア定義型ストレージが分散ノード間のワークロード配置を最適化する機会を創出しています。ラック消費電力を最小化する水平スケーラブルプラットフォームを提供するベンダーは、オペレーターが地域のAI需要に対応するために高性能コンピュートファブリックを標準化するにつれ、競争上の優位性を獲得しています。
政府のデジタルトランスフォーメーションとデータ主権に関する規制
2025年7月に施行されるベトナムのデータ法は、3段階のデータ分類制度を設けており、「中核」および「重要」データセットを国内に保管することを義務付けています。国家データセンターは2025年8月に開設され、それぞれ約1,000ラックを収容する2つのミラーリングされた施設が、レジリエントな主権アーキテクチャの概念実証を確立します。アリババのリース契約から自社サイト建設への転換は、国境をまたぐリスク評価がいかにグリーンフィールド投資を誘発するかを示しています。調達基準は現在、法的規制に直接対応する静止時暗号化、ジオフェンシング、および監査ログを優先しており、コンプライアンス対応ファームウェアと国内サービスチームを持つベンダーを後押ししています。この規制は、国家機関および規制対象産業全体でのストレージハードウェアの近期更新サイクルを加速させています。
NASを促進するSMEのクラウド普及の急増
情報通信省のSMEデジタルトランスフォーメーション計画は、11の国内プロバイダーからのクラウドサービスを補助し、参入コストを20%削減してNAS普及を加速させています。VNG Cloudなどのプロバイダーは、コスト重視のSMEに直接訴求するペイアズユーグロウモデルを提供しています。成長は電子商取引の物流に明確に表れています。アハムーブはMongoDBアトラス上で1日20万件の配達を管理しており、取引ピーク時に対応するNASバックアップクラスターに依存しています。政府のワークロードもNASを裏付けています。SaoBacDauのRed Hat OpenStackベースのサービスは、国内ホスティングを必要とする省庁に弾力的なオブジェクトストレージを提供しています。この傾向は、ベトナムのデータセンターストレージ市場でのNASの年平均成長率6.8%を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRの予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ティアIII/IVサイトの高い初期設備投資 | -0.8% | 全国;小規模オペレーターに顕著 | 中期(2〜4年) |
| 熟練ストレージエンジニアの不足 | -1.1% | 都市部 | 長期(4年以上) |
| 高密度ラックの電力網エネルギー制約 | -0.6% | 産業地帯 | 短期(2年以内) |
| 熱帯気候における冷却コストの上昇 | -0.4% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ティアIII/IV施設の高い初期設備投資
ティアIII認証は、デュアルパスの電源、冷却、およびストレージの冗長性を要求します。ホアラックにおけるDelta ElectronicsのEPC契約は、開発者が長い投資回収期間を負担するという資本集約性を示しています。CMC Telecomなどの国内企業は、ベトナム初のレベル4情報セキュリティ認定サイトとなった後、多国籍クライアントを獲得するためにグローバル基準に見合う水準を維持しなければなりません。資金調達の制約により、オペレーターはベンダーファイナンスによるモジュラーブロックとハイパーコンバージドアプライアンスへと向かい、初期支出を圧縮しています。この抑制要因はグリーンフィールドの進捗を抑える一方で、オンサイトのエンジニアリング作業を削減する事前統合ソリューションへの需要を刺激しています。
熟練ストレージエンジニアの不足
ベトナムのハードウェア専門家数は約6,000人であるのに対し、5年以内に20,000人が必要と見込まれています。[3] ホーチミン市が2030年までに40,000人のマイクロチップエンジニアを育成するための500万米ドルの取り組みなどの公的プログラムがギャップの縮小を目指しています。一方、ベンダーは管理スタックに自動化を組み込み、日々の運用に必要なスキルの閾値を下げています。ハイパーコンバージドプラットフォームとAI駆動のテレメトリーは、ベトナムのデータセンターストレージ産業での採用ボトルネックに直面するオペレーターにとって重要な差別化要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ストレージ技術別:NASの加速の中でのSANの優位性
SANソリューションは2025年の収益の33.92%を占め、ミッションクリティカルなコアにおける低遅延ブロックレベルサービスへのエンタープライズ需要を反映しています。このシェアはSANをベトナムのデータセンターストレージ市場のパフォーマンスバックボーンとして位置付けています。NASは年平均成長率6.58%で上昇しており、費用対効果の高いイーサネットベース導入を評価するSMEクラウドプログラムから恩恵を受けています。NASのベトナムのデータセンターストレージ市場規模は、政府のインセンティブに支援されて2031年までに1億米ドルを超えると予測されています。ダイレクトアタッチドおよびオブジェクトシステムは、新興のデータ保持規則に準拠した特殊なエッジおよびアーカイブワークロードを補完しています。
Viettel IDCがCloudian HyperStoreを統合してオブジェクトとファイルサービスを統合アプライアンスで提供し、トランザクションワークロード向けのSANグレードのスループットと分析向けのNASスケーラビリティを組み合わせるなど、ハイブリッド採用パターンが激化しています。ソフトウェア定義オーバーレイはプロトコル境界を曖昧にし、ブロック、ファイル、オブジェクトAPIの間での動的な選択を可能にしています。企業はこのようにして投資の将来性を確保しながらTCO(総保有コスト)を最適化し、すべての技術カテゴリにわたる堅調な需要を持続させています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
ストレージタイプ別:フラッシュの勢いにもかかわらずHDDアレイが優位
HDDアレイは、米ドル毎GBの良好な経済性から2025年の支出の42.55%を占めました。最も急速に成長しているオールフラッシュは年平均成長率9.12%で、AI推論、リアルタイム分析、デジタルバンキングのピークを取り込んでいます。オールフラッシュアレイのベトナムのデータセンターストレージ市場シェアは2031年までに31.2%を超えて上昇する見込みです。ハイブリッド階層は、容量とパフォーマンスのニーズの間で変動する中間ワークロードに継続して対応しています。
フラッシュの牽引力は、TechcombankのIBM DS8886への移行によって強調されており、ラックのフットプリントを縮小しながらピーク取引スループットを4倍にしています。KingstonのDC600M SSDラインは混合使用トラフィックと電力効率に対応し、持続可能なITに関する政策の重点を反映しています。エネルギーインセンティブがさらに、カーボンニュートラル認証を求めるオペレーターのためにフラッシュ有利なTCOの計算を促進しています。
データセンタータイプ別:コロケーションのリーダーシップとハイパースケーラーの成長
コロケーションサイトは、企業が資本および運用の複雑さをオフロードする共有インフラを選択するため、2025年の収益の49.05%を占めました。ベトナムのデータセンターストレージ市場は引き続きコロケーションに依存して相互接続アクセスと迅速な導入を実現しています。ハイパースケーラーは年平均成長率8.16%に支えられ、高密度ラックおよびペタスケールストレージプールへの大量発注を促進しています。ハイパースケーラーのベトナムのデータセンターストレージ市場規模は、2026年の0.07億米ドルから2031年までに0.12億米ドルを超えるまで上昇すると推定されています。
Viettelの10,000ラックの旗艦施設は、強化された電力・冷却エンベロープを必要とするAIおよび5Gワークロードの参照設計を設定しています。コロケーション既存事業者は、AWS、Google Cloud、Azureへのオンランプサービスで対抗し、ハイブリッド移行に最適化された付加価値ストレージ階層を追加しています。エンタープライズおよびエッジのマイクロデータセンターは、厳格なデータローカライゼーション規則の下、遅延に敏感な製造業および公共部門のユースケースに不可欠であり続けています。
エンドユーザー別:BFSIの加速の中での通信の強み
ITおよび通信は2025年の収益の29.10%を占め、バックボーンネットワークと国家バックホールを活用してISP、CDN、5Gサービスを提供しています。BFSIは年平均成長率7.21%で拡大しており、デジタルバンキング、電子決済プラットフォーム、規制監査をサポートするための暗号化された低遅延ストレージへの突出した需要を示しています。BFSIのベトナムのデータセンターストレージ市場規模は2030年までにほぼ倍増すると予測されています。
VPBankのOpenAPIプラットフォームはMongoDBクラスター上で月間1億件のトランザクションを処理しており、容量よりもストレージIOに負荷をかける新時代のワークロードを浮き彫りにしています。政府のデジタルオフィスは市民サービスを主権クラウドに移行させており、アーカイブおよびコンプライアンスリポジトリの拡張を促しています。ホーチミン市のeClinicのような医療の先行採用者は、80,000件の電子患者記録を統合するための構造化ストレージを活用しており、セクターの多様化を浮き彫りにしています。
フォームファクター別:コンポーザブルイノベーションを伴うラックマウント型の優位性
ラックマウント型シャーシは、広範なエコシステムサポートと簡単な統合のおかげで2025年の収益の62.70%を占めました。年平均成長率9.28%で上昇しているコンポーザブル設計は、コンピュート、ストレージ、ネットワークを分解して動的プーリングを可能にします。コンポーザブルソリューションのベトナムのデータセンターストレージ市場規模は2031年までに0.06億米ドルを超えると予測されています。
DellのIntegrated Rack 7000は液体冷却とGPU高密度スレッドをAI向けにバンドルしており、フォームファクターイノベーションが電力とパフォーマンスの向上にどのように対応するかを示しています。ブレード型およびモジュラー型フォーマットは、コンパクトなフットプリントを必要とするエッジテレコシェルターにおける支店および災害復旧ノードに対応しています。ソフトウェアオーケストレーションエンジンはオンデマンドでストレージボリュームを割り当て、利用率を最大化し、スキル不足の要請に対応しています。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
インターフェース別:NVMeの台頭を伴うSAS/SATAの優位性
SAS/SATAは、成熟したツールチェーンと広範なアプリケーション互換性から2025年に53.85%のシェアを維持しました。年平均成長率8.01%で進展するNVMeは、AIトレーニングセットと遅延に敏感なフィンテックワークロードを支えています。NVMeデバイスのベトナムのデータセンターストレージ市場規模は2025年から2030年の間に3倍になると予測されています。
KingstonのFURY Renegade G5 PCIe 5.0 SSDは最大14,800MB/秒の読み取り速度を記録しており、AI推論向けの次世代スループット曲線を描いています。TMBタナチャートバンクによるHuaweiのエンドツーエンドNVMeの導入は遅延を60%削減しコンピュートを25%向上させ、インターフェース移行の経済性を実証しています。ファイバーチャネルはミッションクリティカルなSANファブリックに継続して使用されている一方、iSCSIおよびRoCEオーバーレイは費用対効果の高いイーサネット統合戦略を可能にしています。
地理的分析
ホーチミン市とハノイがストレージ展開の3分の2以上を占めており、経済力、光ファイバーの密度、海底ケーブル陸揚げ地点との近さを反映しています。ViettelのタンフートゥルンコンプレックスとCMCのタンタンサイトは南部クラスターを主要なハイパースケール回廊として位置付け、近隣省のエッジノードへのスピルオーバー需要を供給しています。北部では、VNPTの2,000ラックを持つ23,000平方メートルのホアラックキャンパスが政府省庁と国営銀行を支援し、機器ベンダーに対する引力を生み出しています。
中部の省は再生可能エネルギーの利用可能性を通じてオペレーターを誘致しています。ニントゥアンは1,500MWの太陽光と1,442MWの風力発電能力を有しており、スコープ2排出量削減を目指すESG重視の投資家向けにグリーンエネルギーの誘因を提供しています。2050年までに地域デジタルハブを指定する政府戦略が、光ファイバーの普及と経済特区の税制優遇を加速させ、分散型ストレージトポロジーを促進しています。沿岸部はフリーエアおよび海水冷却ソリューションの熱力学的効率を享受し、内陸の産業公園は数ヘクタールのキャンパス建設のための低廉な土地を提供しています。
接続性は、ベトナムのデータセンターストレージ市場全体でのサイト選定において決定的な要素であり続けています。予定されている海底ケーブル路線と国家バックボーンへの継続的な投資により、オペレーターは都市部の需要拠点への遅延を犠牲にすることなく、再生可能エネルギー源に近い場所に設備を配置できるようになります。メトロ区間のダークファイバー料金が低下するにつれ、タイグエンなどの中堅都市が半導体およびAI専門分野の人材育成計画に支えられた魅力的なクラスターサイトとして浮上してきています。
規制環境
ベトナムは、2023年電気通信法(2024年7月施行)の下、データセンターに対してより明確な運用体制へと移行しました。同法はデータセンターサービスを定義し、通信事業者向けのライセンス方式ではなく、登録およびコンプライアンスに関する運営者の義務を定めています。同時に、Decree No. 163/2024/ND-CP(2024年12月施行)により、データセンターへの100%外資出資が認められ、現地施設への国際的な参入が支援され、それが企業向けおよびクラウドストレージ調達に波及しています。
技術的コンプライアンスに関しては、Circular No. 42/2025/TT-BKHCN(2026年2月1日施行)が建設・運用要件を更新し、QCVN 32:2020/BTTTTやQCVN 06:2021/BXDなどの国家技術標準を参照しています。運営者は情報通信省(MIC)およびその電気通信局に対して一定の設備変更を登録・報告する必要があり、一方で規制対象および公共部門向けワークロードのストレージ購入者は、ベトナムのデータ主権の方向性(2025年7月施行のData Lawを含む)によって形成される国内ホスティングおよびセキュリティ管理に調達を整合させています。
バリューチェーン分析
ベトナムのデータセンターストレージのバリューチェーンは、国際的なストレージOEMおよびコンポーネントサプライヤー(HDDおよびSSDメディア、コントローラー、NIC/HBA、NVMeファブリック)が現地の販売代理店、システムインテグレーター、通信主導のデータセンター運営者を通じて販売する形で始まります。Dell Technologies、NetApp、Oracle、Kingston Technology、Huawei、Seagate、Western Digitalなどのグローバルベンダーは、通常チャネルパートナーを介してエンタープライズおよびコロケーション導入向けにプラットフォームを展開しますが、ハイパースケールおよびAI関連プロジェクトでは、リファレンスアーキテクチャや高密度設計に関する直接的な関与も求められます。
中流工程では、現地施設運営者(Viettel IDC、VNPT VinaData、CMC Telecom、FPT Telecomなど)が容量拡張をバルクストレージ発注、統合サービス、およびブロック、ファイル、オブジェクトストレージ全体にわたるマネージドサービスへと転換しています。下流工程には、導入、移行、継続的な運用(モニタリング、バックアップ、災害復旧、コンプライアンス)が含まれ、Delta Group、Aurecon、Apave、GreenVietなどの専門データセンター設計・建設業者によって支えられています。MICへの登録や技術標準要件も、国内でのメンテナンス、部品供給、コンプライアンス対応ファームウェアおよびセキュリティサービスに対する需要を強めており、これがベンダー選定やライフサイクルサポートモデルに影響を与えています。
競争環境
市場集中度
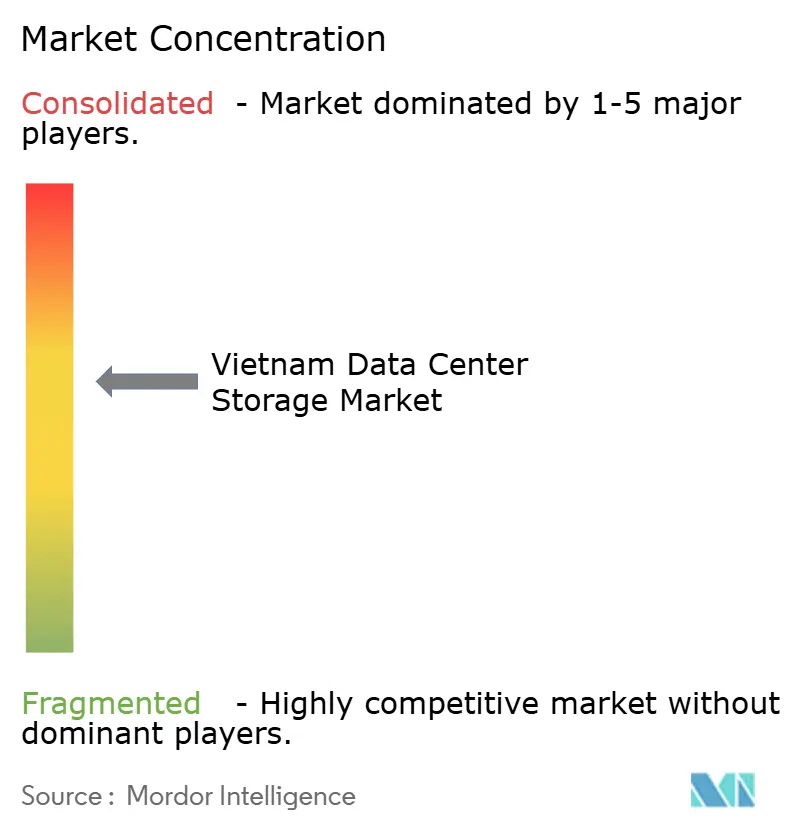
地元通信グループであるViettel IDC、VNPT VinaData、CMC Telecom、FPT Telecomは、長距離ネットワーク、全国POPおよび政府との親和性を活用して、アンカーコロケーション契約を確保し、24時間365日のコンプライアンス監査を管理しています。国際的なハードウェア大手であるDell Technologies、NetApp、Oracle、Kingston Technology、Huaweiは、リセラーアライアンスおよびハイパースケール直接契約を通じて事業を拡大し、AIに最適化されたフラッシュアレイ、NVMeファブリック、ソフトウェア定義型ストレージスタックを供給しています。
戦略的ポジショニングはスケーラビリティ、エネルギー効率、フルスタックサービスを中心に展開されています。DellのAI Factoryは、コンピュート、冷却、PowerStoreアレイを単一のラックスケールSKUに統合することで、パブリッククラウドと比較して最大62%の総コスト削減を実現すると主張しています(cafebiz)。NetAppによるNVIDIA DGX SuperPODの検証とGoogle Cloudとのパートナーシップは、レイテンシーおよびデータ主権の制約を受ける金融機関にアピールするハイブリッドAIの信頼性を強調しています。Kingstonは、電圧変動が多い地域での導入を容易にするため、PCIe 5.0製品に電源喪失保護機能をバンドルすることで差別化を図っています。
人材獲得競争が大学との連携を生み出してお、KioxiaのNVMeカリキュラムに関する共同プログラム提案は、長期的なチャネルロイヤルティを育成する動きの典型例です。一方、ハイパーコンバージド型・Kubernetesネイティブストレージのスタートアップは、深いITリソースを持たない中堅企業に響く運用簡素化を武器にニッチセグメントを侵食しています。単一ベンダーがシェア30%を超えないため、業界の集中度は中程度にとどまり、プロジェクト入札全体で健全な価格対性能競争が維持されています。
ベトナムのデータセンターストレージ産業のリーダー企業
-
Viettel IDC Co. Ltd.
-
VNPT VinaData Co. Ltd.
-
FPT Telecom International
-
Dell Technologies Inc.
-
Seagate Technology Holdings plc
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
データ主権要件の実施により、国内施設内でのコンプライアンス適合型ストレージスタックに対する新たな余地が生まれています。特に暗号化、監査、耐障害性アーキテクチャが調達基準となる政府や規制対象産業においてその傾向が顕著です。2025年7月施行のベトナムのData Law、および2025年8月に開始された国家データセンター(それぞれ約1,000ラックを備えたミラーリング構成の2拠点)は、ベトナム国内に留まる主権的ホスティング、バックアップ、アーカイブ層に対する明確な需要の兆候を示しており、現地サービス網とセキュリティ構成の検証を備えたベンダー・運営者を優位に立たせています。
AI対応インフラの整備も、ストレージ要件をより高スループットのフラッシュおよびNVMeへと移行させており、これは最近の設備拡張やパートナーシップに表れています。NVIDIA H200システムを統合し、Uptime Tier III認証を取得したViettelのHoa Lac 2 AI Data Center、および140MWのTan Phu Trungハイパースケールキャンパスは、ラック密度とワークロードあたりの性能の基準を引き上げています。これにより、オールフラッシュアレイ、NVMe-oF対応設計、および電力とフットプリントを最適化するソフトウェア定義ストレージの機会が拡大しています。投資面では、FPT、Viet Thai Group、G42の間で結ばれた、AIおよびクラウドインフラに対して最大10億米ドルの投資コミットメントを含むフレームワークが、ストレージベンダーがリファレンスデザイン、マネージドサービス、現地コンプライアンスおよび電力制約下での効率性に調整されたライフサイクル供給プログラムを通じて連携できるハイパースケール級施設のパイプラインを支えています。
最近の業界動向
- 2026年6月:Viettel(IDC)がHoa Lac 2 Data CenterにNVIDIA H200 GPUスーパーコンピューティングシステムを統合し、Uptime Institute TCCF Tier III認証を取得しました。このAI対応データセンターインフラは、GPUアクセラレーテッドワークロードを支援し、ハイパースケールAI展開に向けた現地の容量を強化します。これにより、ベトナムのハイパースケールAI対応キャンパスの拡大が進み、地域のクラウド主権の位置付けが強化されます。
- 2026年2月:FPT Corporationは、G42およびViet Thai Groupとの間で、ベトナムにハイパースケールデータセンターを開発するフレームワーク契約を締結し、最大10億米ドルの投資コミットメントを行いました。このフレームワークは、ハイパースケールデータセンターの開発と国境を越えたAIインフラの拡大を加速します。この契約は、国際的な支援を受けた大規模な容量拡大を示すものであり、国家のAI・クラウド戦略と整合しています。
- 2026年1月:Viettel IDCは、ホーチミン市のHoang Hoa Tham Data Centerに新たな400ラック規模のサーバールーム(T6N6)を開設しました。これはベトナムの主要データセンターにおけるオンプレミス規模の拡大を示すものです。これは、増大する企業・クラウドワークロードおよびAI対応ストレージ需要を支えるための急速な容量拡大を示しています。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本レポートでは、市場はベトナム国内のデータセンターに導入されたデータストレージシステムから得られる収益を対象としており、エンタープライズおよびクラウドワークロードのオンサイトストレージを可能にするハードウェアプラットフォームおよび関連ソフトウェアを含みます。
対象外の範囲:エンドユーザーデバイス、サブスクリプション課金の純粋なパブリッククラウドストレージサービス、およびストレージシステムの一部として販売されないスタンドアロンのネットワーク機器は除外します。
セグメンテーション概要
- ストレージ技術別
- ネットワーク接続ストレージ(NAS)
- ストレージエリアネットワーク(SAN)
- ダイレクトアタッチドストレージ(DAS)
- オブジェクトおよびテープストレージ
- ストレージタイプ別
- 従来型HDDアレイ
- オールフラッシュアレイ(AFA)
- ハイブリッドストレージ
- データセンタータイプ別
- コロケーション施設
- ハイパースケーラー/クラウドサービスプロバイダー
- エンタープライズおよびエッジ
- エンドユーザー別
- ITおよび通信
- 銀行・金融サービス・保険(BFSI)
- 政府および公共部門
- メディアおよびエンターテインメント
- ヘルスケアおよびライフサイエンス
- 製造業
- フォームファクター別
- ラックマウント型
- ブレード型およびモジュラー型
- 分解型・コンポーザブル型
- インターフェース別
- SAS/SATA
- NVMe
- ファイバーチャネルおよびiSCSI
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ベトナムのデータセンター内ストレージに関する基本的な需要コンテキストを設定し、建設拡大とデータトラフィック成長の動向を把握するために活用されました。ベトナム情報通信省の発表、統計総局(GSO)、国際電気通信連合(ITU)指標、世界銀行データ、国際エネルギー機関(IEA)の電力系列などの公開情報源は、データ生成と施設拡張に影響を与えるマクロトレンドの妥当性確認に役立てられました。
また、更新サイクルと調達タイミングを把握するため、サプライヤーの年次報告書、投資家向けプレゼンテーション、地元オペレーターの発表、信頼性の高いテクノロジー専門誌も精査しました。必要に応じて、企業財務・インテリジェンスの有料サブスクリプションおよび特許データベースを活用し、単発記事に依存することなく企業レベルのスナップショットを標準化し、製品の方向性を検証しました。ここで言及したデスクリサーチのソースはあくまで例示であり、データ収集・検証・明確化の過程では他の多くの公開・有料情報源も使用されています。
一次インタビューおよびサーベイ
一次調査は、ストレージシステムの価格、典型的な導入規模、およびベトナムにおける旧型アレイの更新速度を検証するために活用されました。データセンターオペレーター、ストレージチャネルパートナー、システムインテグレーター、エンタープライズITバイヤーなど多様な関係者と対話し、仮想化、フラッシュ移行、データ主権ニーズといった採用促進要因を確認しました。
ベトナムについては、ホーチミン市とハノイの主要需要拠点を中心にカバッジを設定し、新たな設備容量の計画・調達が進む二次的な産業ハブにも対象を拡大しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:16% |
| 中位層:48% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:18% | マネージャー:52% |
市場規模算定と予測
規模算定はトップダウン方式から始まり、ベトナムのデータセンター設備容量の追加、サーバーベースの成長、ストレージアタッチレートを用いて年別のストレージ支出プールを再構築します。モデルを実際の購買行動に結びつけるため、主要ワークロードにおけるラックまたはサーバーあたりの典型的なストレージ量、新規導入におけるフラッシュおよびハイブリッドアレイのシェア、レガシーシステムの更新タイミング、プラットフォームタイプおよび容量ティア別の平均販売価格の動向などのインプットを使用しました。
これらの合計値は、ベトナムにおけるサプライヤーおよびチャネルの収益分割のサンプリング、ディストリビューターチェックによる出荷方向の検証、一般的な構成の小規模セットに対するASP×数量のテストなど、選択的なボトムアップ推計によって相互検証されます。小規模顧客グループでギャップが生じた場合は、近接するベンチマーク(例:同等のエンタープライズ更新サイクル)を用いて仮定を補完し、確定前に電話で再検証しました。
予測は短期トレンドフィットに支援されたシナリオ分析を用いて実施され、主要ドライバーはデータ成長の強度、新規データセンターの稼働スケジュール、および調達リードタイムでした。最終予測は、フラッシュの価格下落率、AI ワークロードの普及見込み、大型プロジェクト展開のタイミングに関する一次フィードバックを受けて調整されました。
データ検証と更新サイクル
検証は、発表済みのデータセンター拡張計画、ITロードあたりの推定ストレージ強度、インタビュー対象者が共有したエンタープライズ設備投資計画の方向性など、独立したシグナルとモデル出力を比較することで実施されます。設備容量の追加や価格変動では説明できない急激な増減が特定の年に見られた場合、インプットを再確認し、最も関連性の高い回答者タイプへのフォローアップ連絡が行われます。
承認前に、単位ロジック、通貨換算、前年比の合理性チェックに焦点を当てた多段階のアナリストレビューが実施されます。レポートは年次で更新され、重大なイベントが稼働スケジュールや調達パターンを変化させた場合には中間更新が行われます。納品直前に最終確認が完了し、クライアントは最新の更新済みビューを受け取ります。
Mordor Intelligenceのベトナム データセンター ストレージ市場規模と他の公表推計値との比較
ベトナム データセンター ストレージの公表市場規模は、各出版社が独自のスコープ、通貨タイミング、ストレージ収益と隣接するIT支出の扱いを選択するため、差異が生じることがあります。また、ある調査がベンダー発表に依存し、別の調査が設置活動と更新需要に重点を置く場合にも差異が現れます。
一部の外部数値は、クラウドストレージサービスや広範なデータセンターインフラ予算を組み込むことで市場を拡大しており、施設に販売されるハードウェアおよびイネーブリングソフトウェアを超えて合計値が膨らむ可能性があります。Mordor Intelligenceでは、ベトナムのータセンターに導入されたストレージシステムのみを計上し、マネージドクラウドストレージサブスクリプションおよび無関係なネットワーク機器を除外することで、調達主導の支出を追跡しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 210.00 ミリオン 米ドル(2025年) | |
| 業界ポータルA | 565.97 ミリオン 米ドル(2025年) | ストレージハードウェアとクラウドストレージ収益および関連インフラ支出を統合した広範なスコープを使用しており、オンプレミスとホスト環境間の二重計上の除去方法が不明確です。 |
| 業界専門メディアB | 0.75 ビリオン 米ドル(2023年) | 使用された換算レート、基準年の更新タイミング、価格が設置済み容量に基づくものか年間調達に基づくものかについて可視性が限られたヘッドライン値として報告されています。 |
この表は、差異の主な原因が含まれる内容と、価格および時期の扱い方にあることを示しています。需要プールをデータセンターストレージ調達に結びつけ、設備容量の追加と実際の更新サイクルに照らして検証することで、当社の推計は年度ごとに追跡・再現しやすい状態を維持しています。
レポートで回答される主要な質問
ベトナムのデータセンターストレージ市場の現在の価値はいくらですか?
2026年に2億1,970万米ドルと評価されています。
ベトナムのデータセンターストレージ市場はどのくらいの速さで成長すると予想されていますか?
市場は年平均成長率4.62%で成長し、2031年までに2億7,550万米ドルに達すると予測されています。
どのストレージ技術が最も急速に成長していますか?
ネットワーク接続ストレージはSMEのクラウド普及により年平均成長率6.58%で拡大すると予測されています。
ハイパースケールプロジェクトがベトナムにとって重要な理由は何ですか?
Viettelの140MWキャンパスのようなプロジェクトは高密度フラッシュアレイへの需要を生み出し、外国資本を引き付けて長期的なインフラ成長を促進します。
ストレージ調達に影響を与える規制上の変化は何ですか?
ベトナムのデータ法は「中核」および「重要」データの国内ホスティングを義務付けており、コンプライアンス対応の国内施設への需要を促進しています。
スキル不足はどの程度深刻ですか?
国内には約6,000人のストレージエンジニアがいる一方、20,000人が必要と見込まれており、マネージドおよび自動化ストレージサービスへの関心が高まっています。
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- ベトナムデータセンターサーバー市場 ベトナム全域におけるサーバー需要(データセンターティア別、フォームファクター別、アプリケーション/ワークロード別)。
- ベトナム データセンターネットワーキング市場 ベトナムのネットワーキング市場(コンポーネント・エンドユーザー・データセンタータイプ別)。
- 東南アジアデータセンターGPU市場 東南アジアのGPU市場を、導入形態、GPUタイプ、インターコネクト別に分類。
- ベトナムハイパースケールデータセンター市場 ベトナムのハイパースケール拠点を、施設タイプ、コンポーネント、ティア別に分類。
- 南米データセンターサーバー市場 南米のサーバーを、施設規模とティア別に分類。
- アラブ首長国連邦 ハイパースケールデータセンター市場 UAEのハイパースケール拠点を、施設タイプ、コンポーネント、ティア別に分類。