
ベトナムのデータセンターサーバー市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
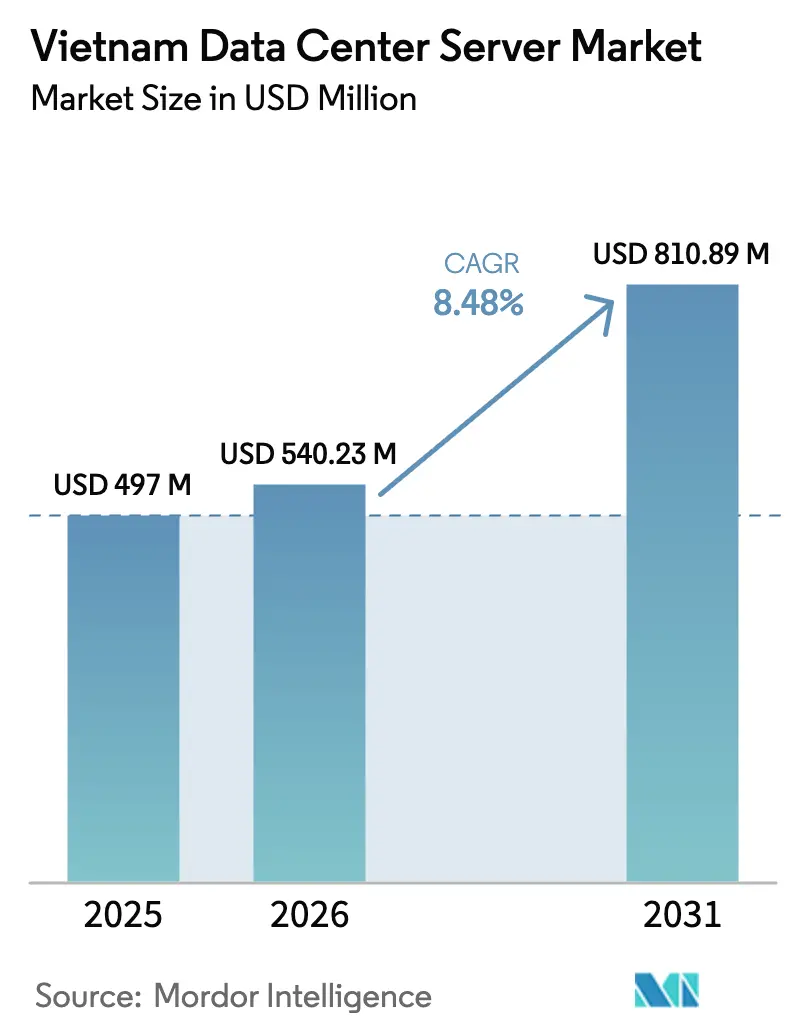
| 基準年の市場規模 (2025) | 497 百万米ドル |
| 市場規模 (2026) | 540.23 百万米ドル |
| 市場規模 (2031) | 810.89 百万米ドル |
| Growth Rate (2026 - 2031) | 8.48 % |
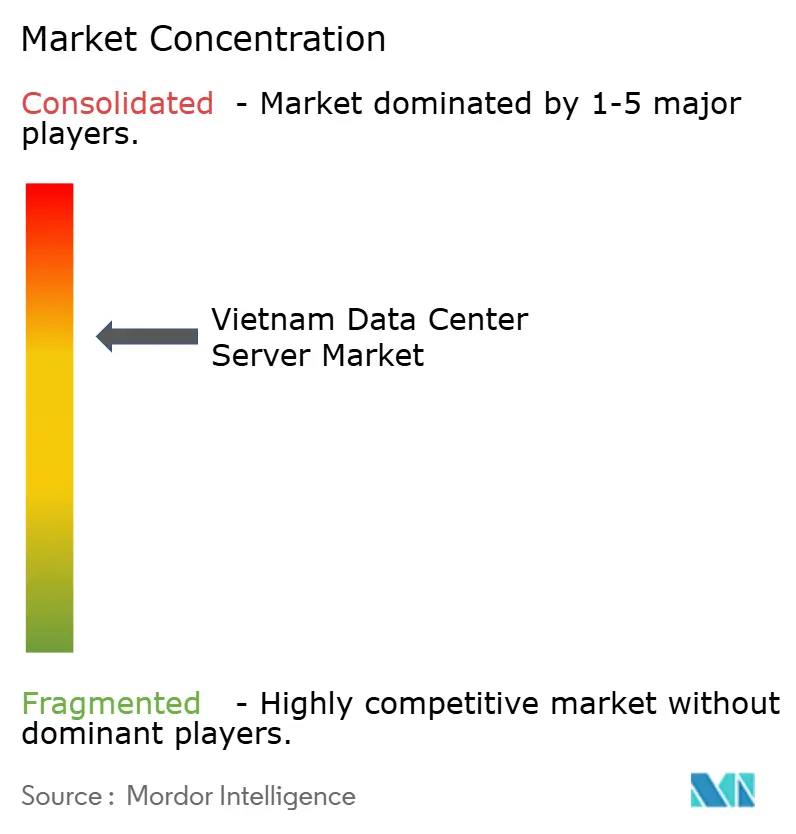
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナムのデータセンターサーバー市場分析
ベトナムのデータセンターサーバー市場規模は、2025年の4億9,700万米ドルから2026年には5億4,023万米ドルへと成長し、2026年から2031年にかけて年平均成長率8.48%で推移し、2031年には8億1,089万米ドルに達すると予測されています。デジタルインフラに対する堅固な財政的優遇措置、進行中の電力セクターの整備、外国人所有制限の撤廃が新たなサーバー容量への資本流入を加速させています。ティア3施設が導入の中心を占めていますが、ハイパースケーラーがAIクラスター向けに同時保守可能性を求めるなかで、ティア4の建設も急速に増加しています。ハーフハイトブレードが依然として主流のフォームファクターですが、事業者がラックレベルの高密度化を追求するなかで、クォーターハイトおよびマイクロブレードシステムも成長しています。第二級都市のエッジノード、直接電力購入協定、および中国プラス1製造シフトが、東南アジアの戦略的ハブとしてのベトナムの地位を継続的に強化しています。
主要レポートのポイント
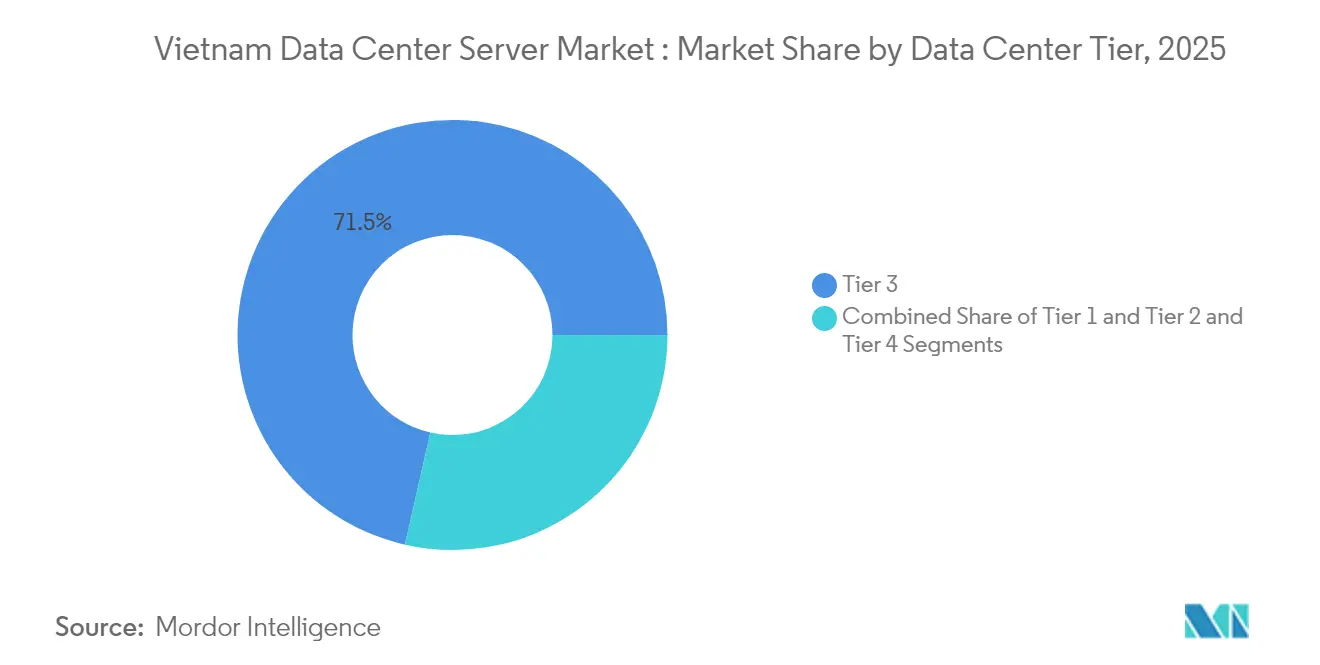
- データセンタータイア別では、ティア3施設が2025年のベトナムのデータセンターサーバー市場シェアの71.45%を占めトップとなっており、ティア4は2031年までに年平均成長率16.08%で拡大する見込みです。
- フォームファクター別では、ハーフハイトブレードサーバーが2025年のベトナムのデータセンターサーバー市場規模の47.98%を占め、クォーターハイトおよびマイクロブレードシステムが2026年から2031年にかけて最も高い年平均成長率14.87%を記録する見込みです。
- アプリケーション別では、仮想化およびプライベートクラウドが2025年のベトナムのデータセンターサーバー市場規模の38.74%のシェアを保持しており、AI/ML(人工知能/機械学習)ワークロードは2031年までに年平均成長率17.05%で拡大しています。
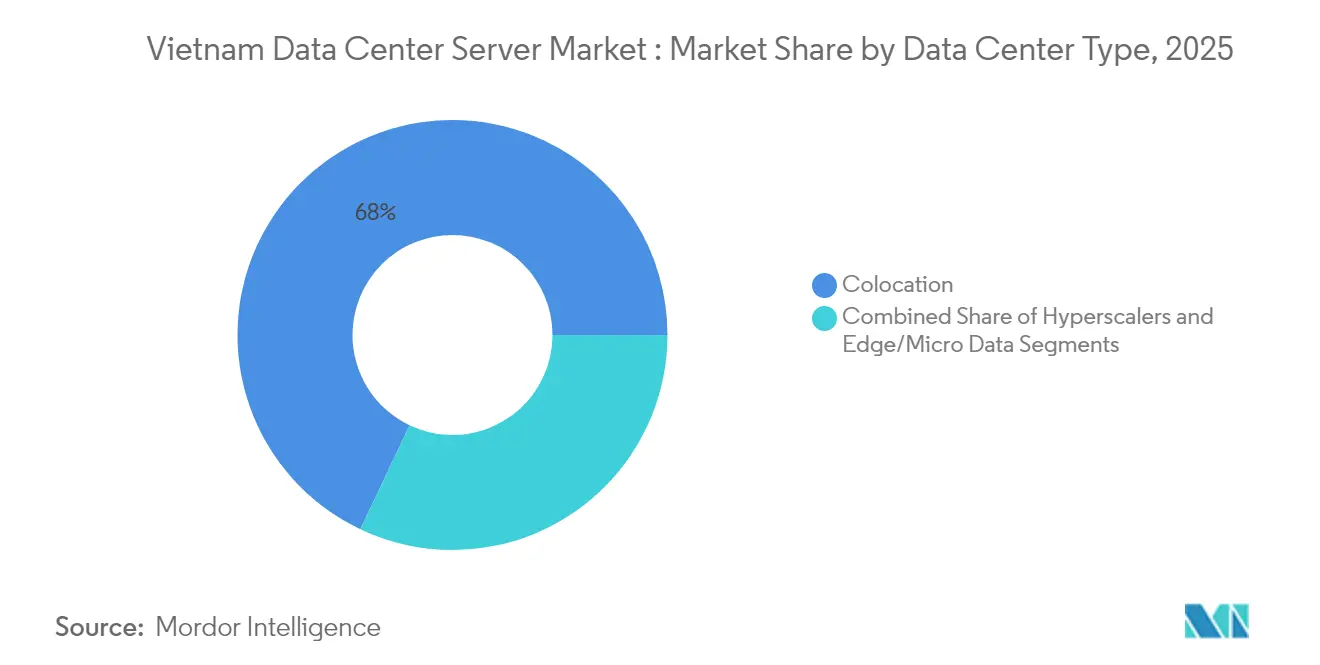
- データセンタータイプ別では、コロケーションサイトが2025年のベトナムのデータセンターサーバー市場規模の67.95%を占め、ハイパースケーラー施設は2031年まで年平均成長率14.76%で成長しています。
- エンドユーザー産業別では、IT・通信が2025年のベトナムのデータセンターサーバー市場シェアの25.93%を占め、政府機関向け導入が2031年までに年平均成長率12.74%で最も急速な成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ベトナムのデータセンターサーバー市場のトレンドと洞察
ドライバー影響分析*
| ドライバー | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 新たなデータセンターおよびインターネットインフラの建設増加 | +2.8% | 全国規模、ホーチミン市とハノイに集中 | 中期(2~4年) |
| クラウドおよびIoTサービスの導入拡大 | + 2.1% | 全国規模、主要都市の企業に重点 | 短期(2年以内) |
| 政府によるデータローカライゼーションおよびデジタル経済に関する義務付け | +1.9% | 全国規模、全セクターに影響 | 長期(4年以上) |
| 中国プラス1シフトによるベトナムでのサーバー組立促進 | +1.2% | 北部省、バクザンおよびビンズオン | 中期(2~4年) |
| ベトナム語大規模言語モデル向けAI/GPUクラスターの台頭 | +0.6% | ホーチミン市とハノイのテクノロジーコリドー | 長期(4年以上) |
| ティア2都市の税制優遇措置による第二波データセンター建設誘致 | +0.6% | 全国規模、ティア2地域で早期成果 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
新たなデータセンターおよびインターネットインフラの建設増加
ベトナムの建設ブームはサーバー需要を再定義しています。Viettel Groupのホーチミン市140MWキャンパスは、国内初の100MW超え施設となり、熱帯地域の気流と再生可能エネルギー対応の電力システムに最適化されたカスタムブレード構成を促進しています。[1]Datacenter Dynamics, "Viettel breaks ground on Ho Chi Minh City's first 140 MW data centers," datacenterdynamics.com 第二級都市のエッジサイトは5Gバックホールおよびレイテンシーに敏感なワークロードをサポートするため増殖しています。Saigon Asset Managementなどの外国投資家はビンズオン省に150MWキャンパスに対して15億米ドルを投じることを決定しており、納期を短縮するローカル組立パートナーシップへの要件が高まっています。
クラウドおよびIoTサービスの導入拡大
2025年に向けた450億米ドルのデジタル経済目標が企業のクラウド移行を促進しています。タントゥアンの製造ゾーンでは予知保全分析のために堅牢なエッジサーバーが導入され、バクザンのFoxconnライトハウスファクトリーではGPU対応デジタルツインワークロードが稼働しており、プレミアムサーバー需要を牽引しています。バックマイ病院が全国医療ネットワーク全体で電子カルテを拡張するなかで、医療のデジタル化もさらなる勢いを加えています。[2]ライトリーディング「SAMはビンズンに15億米ドルのデータセンター・キャンパスを計画」lightreading.com
政府によるデータローカライゼーションおよびデジタル経済に関する義務付け
2025年1月施行のデータ法により、機密データの国内保存が義務付けられ、グローバルクラウドはベトナムをリモートでサービスするのではなく、国内にサーバーファームを構築することを余儀なくされています。An Binh銀行などの銀行はFortinet強化アーキテクチャを導入して主権ルールに準拠し、2025年8月の国家データセンター開設により認証済み・改ざん防止サーバーの調達が標準化される見込みです。
中国プラス1シフトによるベトナムでのサーバー組立促進
Quanta Computerの5,000万米ドル工場と台湾系OEMの拡張は、サーバー組立のベトナム北部コリドーへのシフトを示しています。対米輸出の関税優遇と熟練労働者プールにより、高湿度環境への対応や現地コンプライアンスに対応したローカルカスタマイズが可能となっています。
阻害要因影響分析*
| 阻害要因 | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データセンター建設の高い初期資本支出 | -1.4% | 全国規模、特に中小企業の導入に影響 | 短期(2年以内) |
| 電力網の信頼性の低さと電気料金の上昇 | -1.1% | ホーチミン市と工業地帯 | 中期(2~4年) |
| 認定データセンターエンジニアの不足 | -0.8% | 全国規模、ティア2都市で深刻 | 長期(4年以上) |
| 先端部品の地域サプライチェーンの断片化 | -0.5% | 北部製造コリドー | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
データセンター建設の高い初期資本支出
1MWあたり690万米ドルであっても、資金調達の障壁は中小規模企業を制約しています。電気系統が予算の不均衡な割合を吸収し、ワット当たりコンピューティング比率を最大化する標準化されたラックマウントサーバーへの購買を誘導しています。資産管理ファンドが資本支出を軽減するために台頭していますが、調達チームは依然として生の性能よりもライフサイクルコスト最適化を優先しています。
電力網の信頼性の低さと電気料金の上昇
ベトナムは2030年までに電力網投資として1,283億米ドルを必要としており、ホーチミン市での断続的な不足が運用リスクを高めています。[3]国際貿易局「ベトナム電力開発計画VIII概要」trade.gov 事業者は直接電力購入協定を通じて再生可能エネルギーの供給を確保しており、サーバーOEMは30kW BCLPを超えるラック向けに低消費電力シリコンと液冷の認定を余儀なくされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイア別:エンタープライズグレードのインフラが優勢
ティア3施設は2025年のベトナムのデータセンターサーバー市場において71.45%のシェアを保持しており、コストとのバランスが取れた冗長性に対する企業の許容度を反映しています。このティアは99.982%の可用性を要求する銀行、通信、公共部門のワークロードを支えています。事業者は平均修復時間を管理するために二重電源ブレード、ホットスワップ対応ドライブ、バッテリーアシストモジュールを指定しています。年平均成長率16.08%で成長するティア4サイトは、同時保守可能性を必要とするAIクラスターを構築するハイパースケーラーによって牽引されています。
ティア4内のベトナムのデータセンターサーバー市場規模は、GPU高密度ラックが耐障害性冷却を求めるなかで急激に拡大すると予測されています。ティア1およびティア2の施設は分散型エッジノードとして引き続き有効であり、コスト最適化された1Uおよび2Uサーバーを収容しています。NTTのホーチミン市1施設(6MW)は、外国参入者がリージョナルクラウドテナンシー向けにティア3仕様をターゲットとする方法の典型例です。AIに対応したブループリント設計がティア4の採用を加速させており、施設はBlackwellクラスGPU向けにラックあたり100kWのプロビジョニングを行っています。


フォームファクター別:密度最適化がマイクロブレード採用を促進
ハーフハイトブレードは2025年に47.98%のシェアを維持し、密度と熱的余裕のバランスに優れた選択肢を提供しています。企業は統合シャーシ管理を活用してファームウェア更新と電力予算管理を効率化しています。クォーターハイトおよびマイクロブレードプラットフォームは年平均成長率14.87%で成長しており、床面積と電力供給が限られるエッジサイトの制約を反映しています。
マイクロブレード導入向けのベトナムのデータセンターサーバー市場規模は、無線アクセスポイントに計算リソースを組み込む通信5Gロールアウトの恩恵を受けています。フルハイトブレードはベトナム国立大学プログラムの下で資金提供を受けた研究機関のHPC(高性能コンピューティング)クラスターに対応しています。特にViettel Groupは、35℃の周囲温度での運用を支援するため、ラックユニットあたりの発熱を最小限に抑えるマイクロブレードを標準化しています。
アプリケーション/ワークロード別:AI変革が仮想化を超えて加速
仮想化およびプライベートクラウドのワークロードが2025年の収益の38.74%を占めました。企業はVMwareおよびKVMベースのクラスターへのレガシーx86フットプリントの統合を継続しています。しかし、AI/ML(人工知能/機械学習)サーバーの出荷台数は年平均成長率17.05%で急増しています。通信企業は、KT(韓国通信)とViettel Groupとの9,460万米ドルの契約に基づき、自然言語チャットボットおよび不正検知分析向けにGPUファームを活用しています。
AI(人工知能)アプリケーションに関連するベトナムのデータセンターサーバー市場規模は、2028年までに大規模サイトにおいて仮想化を超える見込みです。HPC(高性能コンピューティング)ワークロードは地震モデリングおよび製薬研究に特化したニッチ分野として残ります。ストレージ中心の構築は規制上のバックアップ義務を果たし、IoTゲートウェイサーバーはサムスンのスマートファクタリープログラムなどのインダストリー4.0工場に普及しています。
データセンタータイプ別:ハイパースケーラーの拡大がコロケーション優位を脅かす
コロケーション施設は2025年に容量の67.95%を占め、企業は独自のホールを建設するよりも運用費用モデルを好んでいます。Viettel IDC単独で国内コロケーションラックの49%を管理し、マネージドサービスとの接続性をバンドルしています。現在年平均成長率14.76%で成長しているハイパースケーラー投資が、外国クラウドが専用キャンパスを展開するなかでベトナムのデータセンターサーバー市場を再構築しています。
ハイパースケーラー向けのベトナムのデータセンターサーバー市場シェアは、2024年7月に外国投資家への株式上限を撤廃した政策自由化によって促進されています(VietnamBriefing)。Googleのサイト選定調査とAmazonのリージョナルロードマップは、200MW超のキャンパスへのさらなる移行を示しています。データ主権やプロセス制御ループがパブリッククラウドを排除する低レイテンシーワークロード向けに、エッジおよびエンタープライズマイクロセンターが継続して存在しています。
エンドユーザー産業別:政府のデジタル化が従来のリーダーを凌駕
IT・通信は2025年にサーバー出荷台数の25.93%を吸収し、Qualcomm対応の大規模MIMOサーバーによるネットワークコアの近代化と5G RANアップグレードを持続させています(LightReading)。しかし、政府プログラムが国家データセンターと義務的なデジタルプロセス推進によって活性化され、年平均成長率12.74%で最も急速な成長を記録しています。
ベトナムのデータセンターサーバー産業の参加者は、Cake Digital BankのGPUサーバー上でホストされるAI駆動リスクエンジン(Google Cloud)など、デジタルバンキングスタックを発展させるBFSIクライアントに対応しています。電子健康記録の展開に伴い医療分野での採用が増加し、エネルギー公益事業者は送電コリドー沿いのスマートグリッドテレメトリ向けに堅牢なサーバーを導入しています。
地理分析
ホーチミン市とハノイは、海底ケーブルゲートウェイと高密度の企業クラスターを組み合わせているため、設置済みサーバーラックの約80%が集中しています。ホーチミン市のサイゴンハイテクパークは、AAE-1およびAPGケーブル着地点への近接性を活かし、Viettel Groupの140MWキャンパスなどのハイパースケール建設を支援しています。ハノイの政治的役割は連邦ワークロードと南部からの地理的分散を優先した災害復旧を確保しています。
ダナンなどの第二級ノードがエッジ集約拠点として台頭しており、そのIDC施設は両主要ハブへの遅延を20ミリ秒未満に抑えています(DevelopingTelecoms)。バクザン省を筆頭とする北部省は、深圳サプライヤーとの道路網を活用し、中国プラス1戦略のもとでサーバー組立の一大集積地へと発展しています。Foxconnのライトハウスファクトリーは、カスタム熱帯仕様サーバーSKUをサポートする深い階層統合を例示しています(SloveniaTimes)。
ビンズオンとロンアンでのベトナムのデータセンターサーバー市場規模は、PDP VIII(電力開発計画8)のもとで太陽光発電所に支えられた100MW超の電力プロジェクトが解禁されるにつれて成長しています。電力網信頼性の改善と直接電力購入協定(PPA)が、Saigon Asset Managementなどの投資家を主要な工業団地近くに15億米ドルのキャンパスを設置するよう誘引しています(LightReading)。沿岸部の光ファイバー海底着地の拡張により東西トラフィックの冗長性が拡大し、マルチリージョンレプリカとしての魅力が高まっています。
規制環境
ベトナムの政策枠組みは、データセンターを規制対象のデジタルインフラとして扱う傾向を強めており、データガバナンスを強化する一方で市場参入を開放している。2024年7月1日に発効した電気通信法第24/2023/QH15号は、データセンターサービスを付加価値通信サービスとして分類し、外資出資規制を撤廃しており、国際事業者や投資家によるより一層の参入を支えている。
データガバナンスに関しては、データ法およびその関連政令が2025年7月1日に発効し、重要データ、ローカライゼーション、および国家インフラ優先事項内での位置付けに関する要件を定めている。2026年1月1日発効の個人データ保護法は、越境データ移転評価および侵害通知義務を追加し、規制対象ワークロード向けにサーバー容量がどのように展開されるかを形作っている。技術面では、情報通信省が通達23/2022/TT-BTTTTを通じてコンプライアンスを管理しており、データセンター技術インフラに関するTCVN 9250:2021(ANSI/TIA-942-B:2017に整合)や、建築物の防火要件であるQCVN 06:2021/BXDなどが含まれる。2026年3月31日発効の政令第96/2026/ND-CP号は、投資手続きをさらに簡素化し、ハイテク、AI、クラウドデータセンター事業への優遇措置を拡大しており、サーバー調達仕様や認証要件に影響を与える承認・コンプライアンス環境を強化している。
バリューチェーン分析
ベトナムのデータセンターサーバーのバリューチェーンは、グローバルなシリコン、マザーボード、GPUエコシステムから始まり、OEM/ODMのシステム統合を経て、国内の流通、システム統合、そしてコロケーション、ハイパースケーラー、企業施設内での展開に至る。国際的なサーバーOEM(Dell Technologies、HPE、Cisco、Huawei、Inspurなどを含む)は通常、輸入対応、構成、保証、現地サービスを提供する現地パートナーや代理店を通じて最終顧客に到達する。データ法(2025年7月1日発効)および個人データ保護法(2026年1月1日発効)に紐づくローカライゼーション要件は、規制対象産業向けにコンプライアンスに準拠した設計、セキュリティ強化、文書化を提供できるベトナムのインテグレーターの役割も高めている。
下流では、データセンター開発事業者や運営事業者が需要シグナルをサーバー注文に変換しており、工業団地のエコシステムが用地選定と電力供給までの時間において特に大きな役割を果たしている。サイゴンハイテクパークやベトナム・シンガポール工業団地などの拠点でのプロジェクトは、土地、認可、系統接続の各経路が施設開発とどのようにパッケージ化されているかを示しており、高密度ブレードおよびAIサーバー構成向けの集中的な購買サイクルを促している。電力と冷却の制約が主要な制限要因であり、事業者に対して効率重視のアーキテクチャや、液冷対応、ラックレベルの電力管理、24時間365日運用向けのサービスレベルサポートを含む調達パッケージへの移行を促している。新興のダイレクト電力購買契約(DPPA)の枠組みも、事業者が再生可能エネルギー調達とエネルギーコスト管理にサーバー更新サイクルを合わせる中で、ハードウェア選定に影響を与えている。
競争環境
国内通信大手が大きな影響力を保持しています。Viettel Groupは光ファイバー、モバイル、IDCのフットプリントを統合し、14サイトにわたり23万台のサーバーを運用し、国内コロケーション収益のほぼ半分を占めています(TheInvestor)。VNPT TechnologyおよびFPT Telecomは全国光ファイバー網と政府契約パイプラインで続きます。国際OEMはアライアンスモデルで競争しており、Dell TechnologiesはFPT Information Systemと提携してPowerEdgeプラットフォームを現地コンプライアンスサービスとバンドルし、HPEはAI(人工知能)ファクトリー提供に向けてFPTと協業しています(FPTSoftware)。
競争はAI最適化設計とエネルギー効率を中心に展開しています。NVIDIAの近日開設予定の研究開発センターがBlackwell GPUブレードと液冷ラックに向けたエコシステム需要を育成します(NVIDIA)。Viettel IDCを含む地元SI(システムインテグレーター)インテグレーターが堅牢な環境グレードサーバーを提供するティア2都市エッジ導入には、ホワイトスペースの機会が引き続き存在しています。
外国人所有制限の自由化により競争が激化しています。GoogleとMicrosoftがファーストパーティキャンパスのサイトを探索し、バクニンで組立を行うODMへのサプライチェーン受注の賭けが高まっています。市場参入企業は公共部門および規制業種の入札で勝つために再生可能エネルギー統合、高度な冷却技術、ソブリンクラウド認証を通じて差別化を図る必要があります。
ベトナムのデータセンターサーバー産業リーダー
Dell Inc.
Hewlett Packard Enterprise
Cisco Systems Inc.
Huawei Technologies Co. Ltd.
Inspur Group
- *免責事項:主要選手の並び順不同

市場機会と将来展望
政策およびプロジェクトの発表は、オンショア処理向けにコンプライアンスに準拠した高密度コンピュートを供給できるサーバーベンダーやインテグレーターにとって新たな空白領域を生み出している。2024年7月1日発効の電気通信法はデータセンターサービスに対する外資出資規制を撤廃し、データ法(2025年7月1日発効)および個人データ保護法(2026年1月1日発効)は、特にBFSI、政府、医療分野のワークロードにおいて、国内ホスティングおよび管理された越境データ処理の必要性を高めている。これらの変化は、主権対応のリファレンスアーキテクチャ、監査対応構成、および通達23/2022/TT-BTTTTとTCVN 9250:2021に整合したライフサイクルサービスを提供できるサプライヤーに有利に働く。
短期的な機会は、サーバー向けの対象導入基盤を拡大するキャンパス規模の建設やAI主導のインフラ計画に見られる。Saigon Asset Managementはビンズオン省(ベトナム最大と位置付けられる)における大規模キャンパスの計画を進めており、Sembcorpは、BB HoldingsとのStarMason合弁事業を通じてホーチミン市のサイゴンハイテクパークにおける90MWのデータセンターについてベトナム政府の投資承認を取得しており、いずれも標準化された調達とラック準備済みシステムの迅速な提供を必要とする新規ホールを示唆している。別途、G42、FPT Corporation、Viet Thai Groupによる、3つのデータセンター拠点にわたり主権的なAIおよびクラウドインフラを開発するための枠組み協力協定(10億米ドルの投資コミットメント)は、GPU対応プラットフォーム、ネットワーキング、および付随するサーバー管理スタックへの需要を示している。2026年2月の政府決定によりデータセンターが商業電気料金の下に分類され、運用コストが大幅に上昇することも、電力を意識したスケジューリングや、制約のある系統環境下で性能単位当たりのワット数を削減する液冷対応サーバー構成など、効率的なコンピュート設計への需要を支えている。
最近の業界動向
- 2026年7月:本プロジェクトは、BB HoldingsとのStarMason合弁事業を通じて、ホーチミン市のサイゴンハイテクパークにおける90MWデータセンターの規制承認を取得した。この容量拡大はホーチミン市のデータセンター基盤を強化し、大規模ハイパースケールインフラに対する政府支援の高まりを示している。
- 2026年3月:Saigon Asset Managementは、ビンズオン省においてベトナム最大のデータセンターキャンパスの計画を発表した。このキャンパス計画は、大幅な容量追加によりベトナム南部の供給・需要動態を変化させる可能性がある。
- 2026年2月:3つのデータセンター拠点にわたり主権的なAI能力とクラウドインフラを開発するための枠組み協力協定が10億米ドルを投じる。この協定はベトナムにおける主権的なAIおよびクラウド容量を強化し、大規模なデータセンター展開を示唆している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートにおいて、ベトナムのデータセンターサーバー市場とは、ベトナム国内のデータセンター内に展開されるサーバーから得られる収益を意味し、各種ワークロードにわたるコンピュートおよびストレージニーズを支える新規サーバー出荷および更新分を対象とする。
対象範囲の除外:データセンターの建設、電力および冷却インフラ、ネットワーキング専用機器、およびデータセンター環境に展開されないスタンドアロンPCや企業向けサーバーは除外する。
セグメンテーション概要
- データセンタータイア別
- ティア1および2
- ティア3
- ティア4
- フォームファクター別
- ハーフハイトブレード
- フルハイトブレード
- クォーターハイト/マイクロブレード
- アプリケーション/ワークロード別
- 仮想化およびプライベートクラウド
- HPC(高性能コンピューティング)
- AI(人工知能)/ML(機械学習)およびデータ分析
- ストレージ中心
- エッジ/IoTゲートウェイ
- データセンタータイプ別
- ハイパースケーラー/クラウドサービスプロバイダー
- コロケーション施設
- エンタープライズおよびエッジ
- エンドユーザー産業別
- BFSI
- IT・通信
- 医療・ライフサイエンス
- 製造業およびインダストリー4.0
- エネルギー・公益事業
- 政府・防衛
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは市場境界の設定と、業界関係者への聞き取りを行う前に現実的な入力範囲を構築するために用いられた。ベトナム統計総局、情報通信省、世界銀行によるマクロおよびデジタル経済指標など、ベトナムにおけるデータセンター建設に影響を与える公開統計や政策動向を参照した。
サーバー需要の論理を根拠に基づいたものとするため、国際電気通信連合、国際エネルギー機関(電力供給の文脈)、およびサーバー効率やデータセンターハードウェアの動向を扱う関連するIEEEその他の査読済み論文などの公開資料やデータも精査した。商業面では、企業の開示資料、投資家向け説明資料、信頼できる報道記事、およびサーバー調達が確認できる公開入札通知を精査した。企業財務、報道の流れ、特許活動、出荷・貿易動向のクロスチェックについては、年度間の一貫性を高める場合に、選定された有料データベースの契約を利用した。ここに挙げたデスクソースは例示であり、データ収集、検証、確認のために他の多くの公開資料および内部資料も使用された。
一次インタビューおよび調査
ベトナムでサーバーを購入・導入するデータセンター運営事業者、サーバー販売チャネルパートナー、システムインテグレーター、企業ITチームを対象に、一次インタビューおよび短時間の調査を実施した。これらの議論は、購買サイクル、典型的な構成の組み合わせ、新しいCPUプラットフォームが発売された時や供給制約が緩和された時に価格がどのように動くかを確認するのに役立ち、これによって当社の前提が精緻化された。
単一都市への偏りを避けるため、主要な需要拠点全体、および国内・外資系双方の運営事業者から見解を収集し、デスクリサーチの結果と現場からの反応が一致しない場合には追加の質問を行った。
一次調査現地調査回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | 経営幹部:17% |
| 中堅層:44% | 部門/事業リーダー:28% |
| 小規模事業者:19% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、ベトナムのデータセンター拡張および更新ニーズからのサーバー需要のトップダウン再構築から始まり、施設建設活動と設置容量の増加が対象サーバー導入数に変換される。需要プールが構築された後、典型的なラック密度、CPUプラットフォームサイクル、および時間経過に伴う構成変化に整合したサンプリング平均販売価格(ASP)を用いて価値に変換される。
次に、供給側からの選択的な集計、例えば出荷、構成比、企業およびコロケーション購買者間の典型的な取引規模に関するチャネルチェックを通じて合計値を検証するボトムアップチェックが用いられ、ギャップが見られた場合には調整が行われる。このモデルは、データセンター稼働開始のタイムライン、平均サーバー更新期間、ワークロードの組み合わせ(仮想化、クラウド、AI対応クラスター)、ハードウェアの輸入依存度、および大規模プラットフォームリリース後に観測されるASPの低下または上昇といった実務的な入力によって形作られている。
予測に関しては、データセンター容量の追加および調達タイミングを軸としたシナリオ分析を適用し、続いてARIMAベースの平滑化を過去の価値動向に適用することで、一時的な急上昇が定常的な進行率を過大評価しないようにしている。サブグループのデータが欠落している場合は、インタビューから得られた範囲付きの仮定を使用し、それを独立した需要シグナルと再検証した上で系列を確定させる。
データ検証および更新サイクル
出力結果は三角測量によって検証され、価値系列は、データセンター容量の発表、調達タイムライン、一般的なサーバー構成に関する観測された価格変動などの独立したシグナルと比較される。モデルが急激な上昇または異常な減速を示した場合、前提が再検討され、変動が説明できるまで一次接触先へ追加質問が送られる。
承認前に、計算ロジック、単位、年次マッピングの一貫性を確認するため、二次的なアナリストレビューが完了される。本レポートは年次で更新され、政策変更、大規模データセンタープロジェクトの変化、または急激な通貨・部品価格の変動などの重要な事象が発生した場合には中間更新が行われる。提供前には、最終的な更新確認が行われ、クライアントには最新の見解が提供される。
Mordor Intelligenceによるベトナムデータセンターサーバー市場規模と他の公表推計との比較
ベトナムのデータセンターサーバーに関する公表市場価値は、通貨換算のタイミング、プラットフォームサイクルにわたるASPの段階的な低下(または上昇)の方法、および新規建設発表に用いられる更新頻度が必ずしも一致しないため、大きく異なるように見えることがある。
本調査では、サーバー価格シグナルの四半期ごとの確認と一貫した米ドル換算タイミングを用いることで、為替が不安定な年における価値の過大評価を避けており、これらの更新確認はMordor Intelligenceにおいて2025年の数値が現在の水準に落ち着いている理由の一つである。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 497 M (2025) | |
| 地域コンサルティング会社A | USD 403 M (2023) | より早い基準年を使用しており、異なる調達ウィンドウを捉えることが多いため、新しいデータセンター容量が稼働開始した際に始まる更新サイクルを過小評価する可能性がある。 |
| 業界誌B | USD 693 M (2029) | ASPの低下が反映される速度が遅すぎる場合や、発表された容量が遅延や段階的なサーバー立ち上げなしに完全に稼働しているものとして扱われる場合、予測年の値が過大に見積もられる可能性がある。 |
3つの数値を通じて、その差異は主に年の選択と、モデル内で価格および展開がどれだけ迅速に更新されるかによって説明される。需要プールを稼働開始タイミングに紐づけ、更新の際にASPの動きを再確認することで、最終的な数値は一時的な仮定ではなく再現可能な手順に基づいて追跡可能な状態を保っている。


レポートで回答される主要な質問
ベトナムのデータセンターサーバー市場の現在の規模はどれくらいですか?
ベトナムのデータセンターサーバー市場は2026年に5億4,023万米ドルの収益を生み出し、2031年までに8億1,089万米ドルに達すると予測されています。
最大のシェアを持つデータセンタータイアはどれですか?
ティア3施設が導入の71.45%を占め、高可用性とコスト管理のバランスを企業に提供しています。
AIサーバーセグメントの拡大速度はどれくらいですか?
AI(人工知能)/ML(機械学習)ワークロードは年平均成長率17.05%で増加しており、2031年までに他のすべてのアプリケーションセグメントを上回っています。
なぜハイパースケーラーはベトナムに投資しているのですか?
外国人所有制限の自由化、1MWあたり690万米ドルという低い建設コスト、データローカライゼーション法により、ベトナムはハイパースケールキャンパスにとって魅力的な立地となっています。
最終更新日:
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した全地域の建設市場。
- 人工知能(AI)データセンター市場 全地域のAI施設を、施設タイプ、コンポーネント、ティア別に分析。
- ベトナムデータセンターストレージ市場 ベトナムのストレージを、ストレージ技術、ストレージタイプ、施設タイプ別に分類。
- メキシコ データセンターストレージ市場 メキシコのストレージを、ストレージ技術、ストレージタイプ、エンドユーザー別に分類。
- ベトナムデータセンターラック市場 ベトナムのラックを、施設規模と階層別に分類。
- ブラジル データセンターストレージ市場 ブラジルのストレージ市場を、ストレージ技術、ストレージタイプ、エンドユーザー別に分類。
- 中東 データセンターストレージ市場 中東全体のストレージ需要(ストレージ技術、ストレージタイプ、エンドユーザー別)
- メキシコデータセンターネットワーキング市場 メキシコ全域におけるネットワーキング需要を、コンポーネント別に網羅。
- 東南アジアデータセンターGPU市場 東南アジアのGPUを、展開タイプ、GPUタイプ、インターコネクト別に分類。



