
シンガポールデータセンターストレージ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.20 十億米ドル |
| 市場規模 (2026) | 1.24 十億米ドル |
| 市場規模 (2031) | 1.46 十億米ドル |
| Growth Rate (2026 - 2031) | 3.40 % |
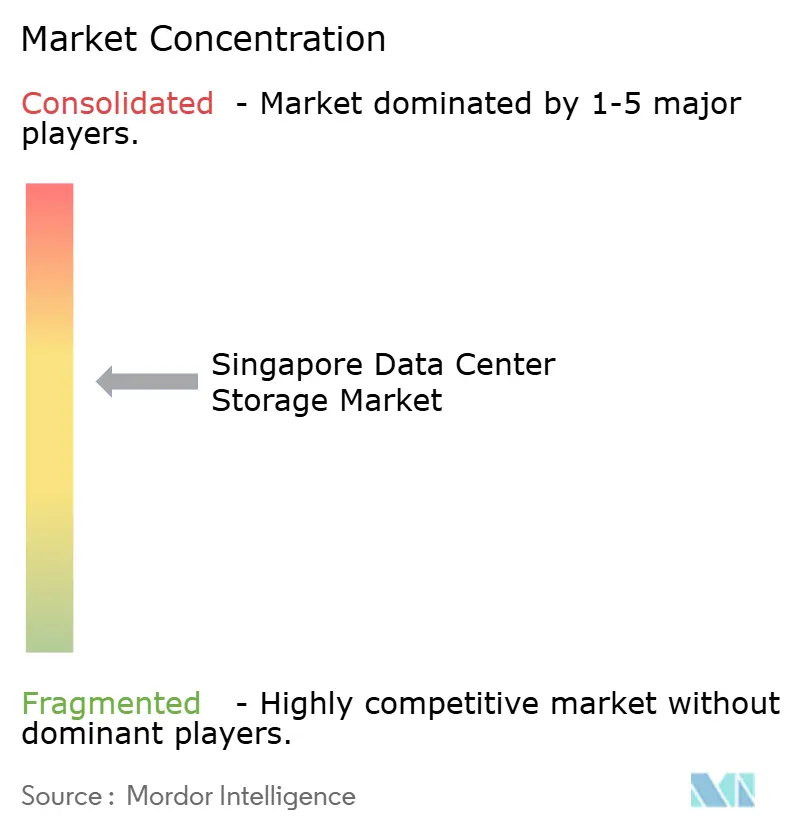
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポールデータセンターストレージ市場分析
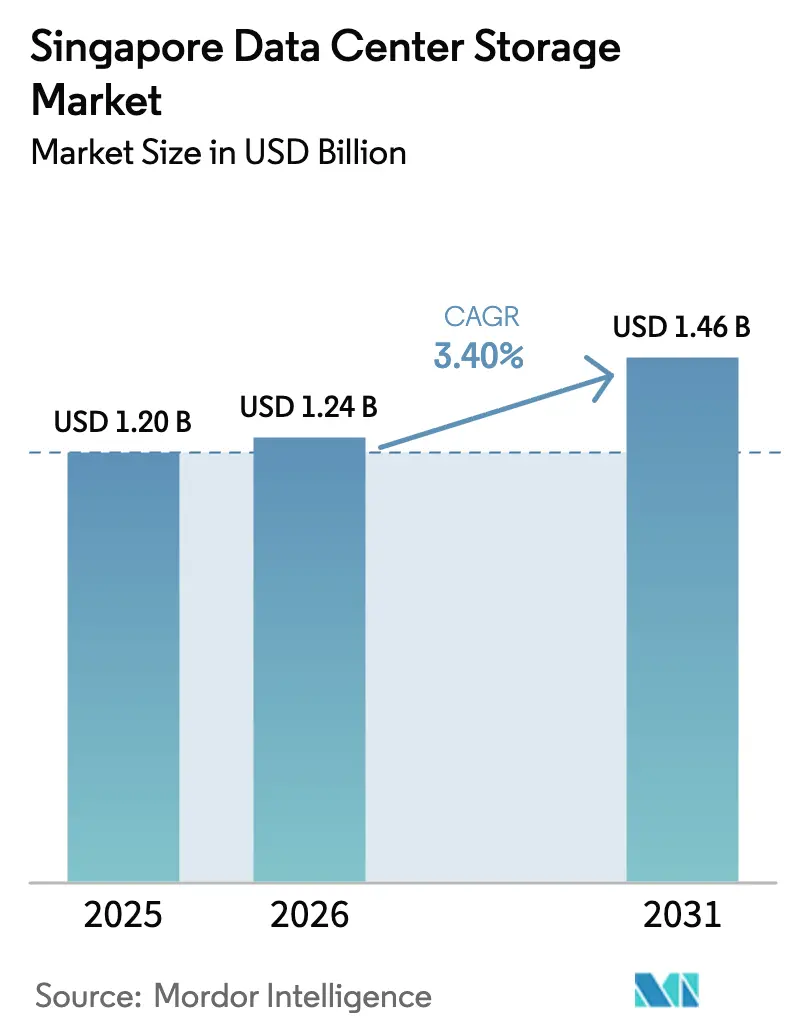
シンガポールデータセンターストレージ市場規模は2026年に12億4,000万USDと推定され、2025年の12億USDから成長し、2031年には14億6,000万USDに達する予測で、2026年〜2031年の年平均成長率は3.40%です。この安定した成長ペースは、単なる床面積拡張よりもエネルギー効率の高い設備を優遇する政策転換に起因しており、新規電力配分が厳格な持続可能性指標に連動しています [1]シンガポール経済開発庁、「シンガポール、データセンター容量を少なくとも3分の1拡大へ」、edb.gov.sg。AI導入の加速により低遅延フラッシュアレイへの需要が高まる一方、近年のデータ主権規制により企業は詳細なガバナンス制御を備えたストレージアーキテクチャの採用を迫られています。 [2]個人データ保護委員会、「AIレコメンデーションおよび意思決定システムにおける個人データ利用に関する指針ガイドライン」、pdpc.gov.sgジョホール・シンガポール特別経済区への越境展開は土地制約を緩和する一方、コンプライアンスおよび運用面の複雑性を増大させています。また、2030年までに1トン当たりシンガポールドル50〜80ドルに引き上げられる炭素税の上昇が、HDD比で消費電力を最大85%削減可能なオールフラッシュストレージへの移行を急速に促進しています。
主要レポートポイント
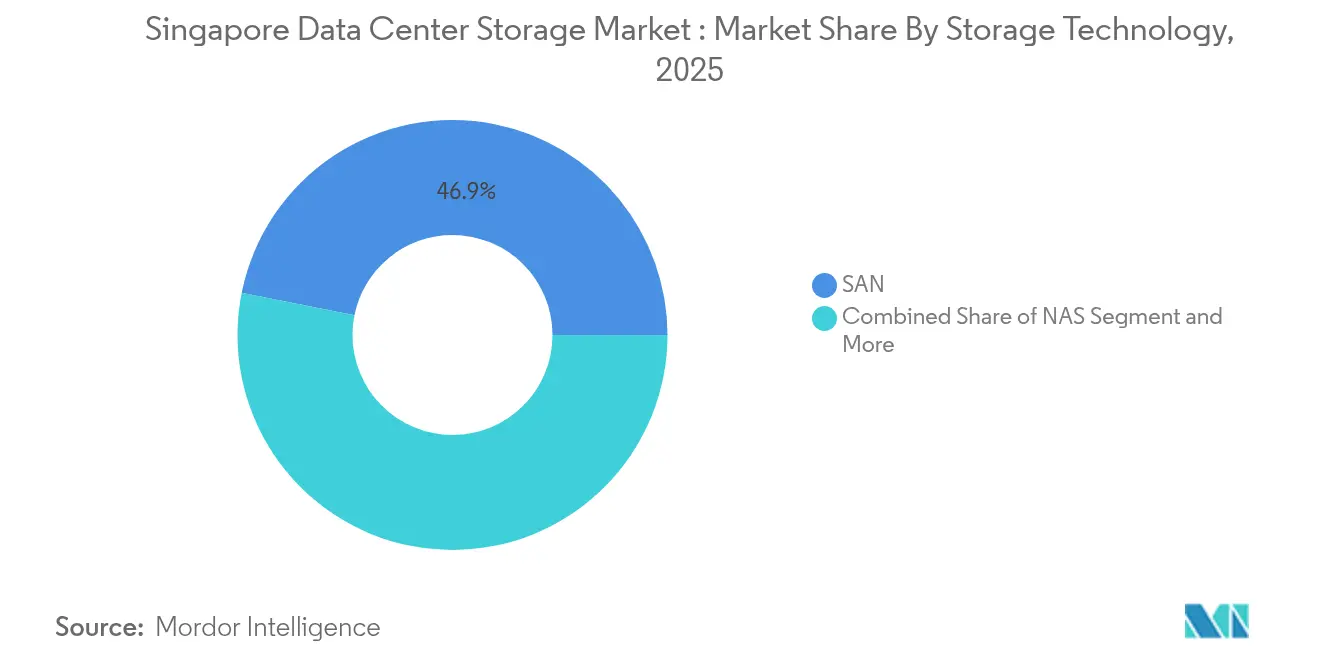
- ストレージ技術別では、SANセグメントが2025年のシンガポールデータセンターストレージ市場シェアの46.85%を占め、NASは2031年までに年平均成長率5.12%で拡大する見込みです。
- ストレージタイプ別では、従来型HDDアレイが2025年のシンガポールデータセンターストレージ市場規模の39.55%を占め、オールフラッシュアレイは2031年まで年平均成長率6.54%で進展しています。
- データセンタータイプ別では、ハイパースケーラーおよびクラウドサービスプロバイダーが2025年の収益シェアで62.95%をリードし、当セグメントは2031年までの予測年平均成長率が最高の8.05%を記録しています。
- エンドユーザー別では、IT・通信が2025年のシンガポールデータセンターストレージ市場規模の38.76%を占め、ヘルスケアおよびライフサイエンスは年平均成長率6.18%で最速の成長を示しています。
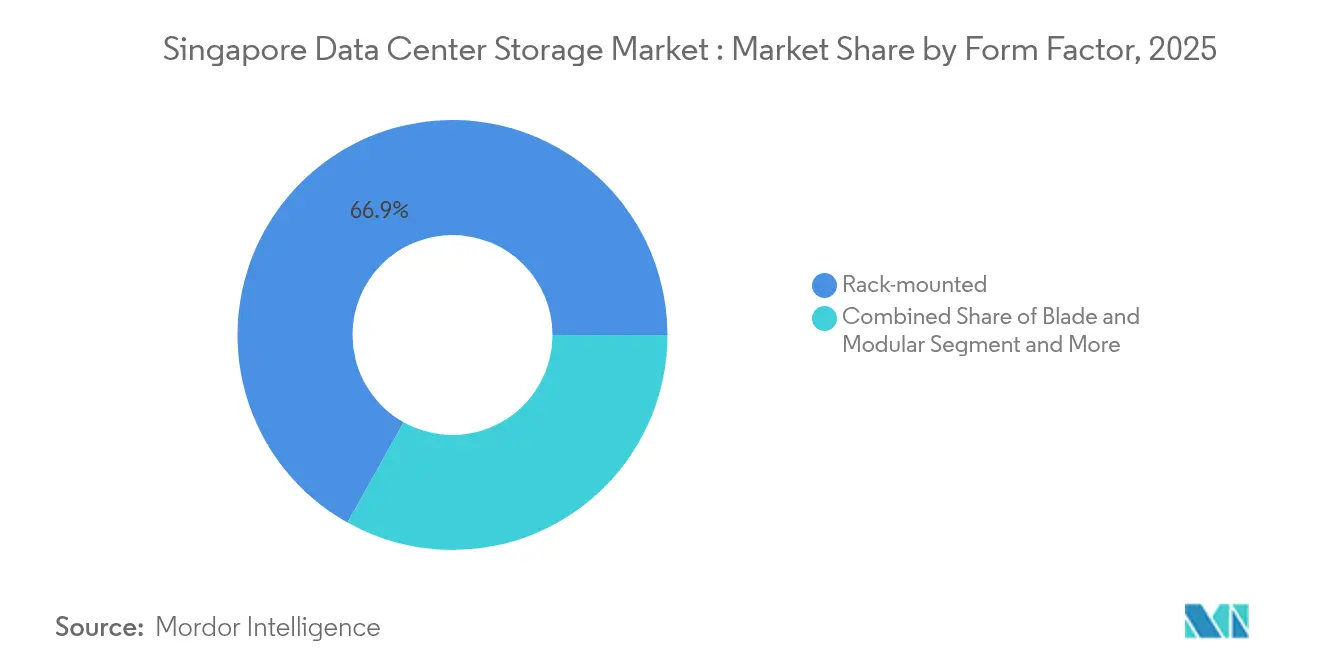
- フォームファクター別では、ラックマウント型システムが2025年のシンガポールデータセンターストレージ市場シェアの66.88%を占め、ブレードおよびモジュラー型システムは2026年〜2031年に年平均成長率5.08%で成長する見込みです。
- インターフェース別では、SAS/SATAが2025年のシェアを51.60%保持し、NVMeは2031年までに年平均成長率8.88%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
シンガポールデータセンターストレージ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への(+)%影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| グリーンDC電力配分がフラッシュストレージの設備投資を解放 | +0.7% | シンガポール、ジョホールへの波及 | 中期(2〜4年) |
| AIの構築が超低遅延NVMeアレイを必要とする | +0.5% | グローバル、シンガポールに注力 | 短期(2年以内) |
| PDPAに基づくデータ主権規制 | +0.4% | シンガポール | 中期(2〜4年) |
| クラウドオンランプの拡大 | +0.6% | シンガポール、東南アジア | 中期(2〜4年) |
| ハイパースケール投資パイプライン | +0.4% | シンガポール | 短期(2年以内) |
| ジョホール・シンガポール特別経済区のモジュラーポッド | +0.4% | 国境地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府の「グリーンDC」電力配分がフラッシュストレージ採用を推進
シンガポールは新規容量300MWを確保し、そのうち200MWを再生可能エネルギーを利用するオペレーター向けに留保しており、厳格なPUE1.3の閾値内に収まる低消費電力のオールフラッシュアレイへの購入者誘導を図っています。オペレーターはHDD比で最大85%の消費電力削減と大幅なラックフットプリントの縮小を報告しています。ある省庁の最近の刷新では、Pure Storageシステム導入後に床面積が94%削減され、政策が技術を触媒する好例となっています。同政策は早期採用者に対して優先的な電力配分を付与し、シンガポールデータセンターストレージ市場全体でフラッシュ需要を加速させる競争上の優位性を生み出しています。
AIワークロードがNVMeのパフォーマンス機能を必要とする
生成AIモデルは従来のストレージ設計に負荷をかけており、NVMeの並列キューは大容量GPUクラスターにとって不可欠な遅延ボトルネックを解消します。Kioxiaの122.88TBエンタープライズSSDおよびMicronの6500 IONシリーズはいずれもスループットを向上させながら、ラックの消費電力を抑制しています。これらのパフォーマンス向上によりAI学習サイクルが短縮され、クラウドプロバイダーはシンガポールデータセンターストレージ市場における新規容量の標準としてNVMeを指定するようになっています。
データ主権規制がストレージアーキテクチャを再構築
2024年3月のPDPA改正により、個人データのAI利用に関して同意、業務改善、研究、および匿名化という明確な経路が設けられました。企業はコンプライアンスを監査で証明するために、多層暗号化、監査証跡、およびリージョン固定機能に投資しています。Google CloudのMTCS認定リージョンおよび類似のサービスは、シンガポールデータセンターストレージ市場においてソブリン制御がベンダー選定にどのように影響するかを示す好例です。
ITインフラおよびクラウドオンランプの拡大
AWS、Microsoft、Googleからの新規オンランプにより、東南アジア全域での低遅延接続が拡張され、シンガポールが越境トラフィックのデフォルトハブとなっています。このトラフィックの集約により、動的スケーリングを備えた共有ストレージプールへの需要が高まり、自動ティアリングを備えたSANおよびNASシステムの価値提案が深まっています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への(≈)%影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| エンタープライズグレードストレージの高い初期設備投資 | −0.8% | シンガポール | 短期(2年以内) |
| 土地・電力の希少性 | −0.3% | シンガポール | 長期(4年以上) |
| SSDコントローラーのサプライチェーンのボラティリティ | −0.4% | グローバル、シンガポールに影響 | 中期(2〜4年) |
| 炭素税上昇/ESGコンプライアンスコスト | −0.3% | シンガポール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資が採用障壁を形成
オールフラッシュアレイはHDDシステムと比較して購入時のコストが依然として2〜3倍高く、中堅企業の予算を圧迫しています。電力アップグレードおよび冷却設備の改修に伴う追加コストにより回収期間が延長されています。サービスとしてのストレージモデルは初期投資コストを部分的に相殺するものの、規制対象ワークロードに対するデータ主権上の懸念を生じさせ、シンガポールデータセンターストレージ市場の成長を抑制しています。
土地・電力の制約がポリシー変更後も継続
島内の土地希少性とプレミアム不動産価格により、モラトリアム解除後も大規模施設の建設は制限されています。AIラックはさらに高い電力密度を必要とし、総需要が300MWの配分を超える可能性があります。この制約によりオペレーターはジョホールでの建設に誘導されますが、越境ガバナンスの負担が増加し、シンガポールデータセンターストレージ市場の拡大を緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ストレージ技術別:SANがコアワークロードを維持
ストレージエリアネットワークは2025年のシェアの46.85%を占め、低遅延ブロックストレージを必要とする金融・通信アプリケーションのパフォーマンス基盤としての地位を反映しています。NASは年平均成長率5.12%で拡大し、柔軟なファイルプロトコルが重要な協調ワークロードおよびエッジインジェストのユースケースを担っています。シンガポールデータセンターストレージ市場は、長期アーカイブ向けのオブジェクトストレージ層を追加したハイブリッド環境で両技術を融合し続けています。ベンダーのロードマップでは統合管理レイヤーの提供が増加しており、オペレーターはダウンタイムなしにSANとNAS間でデータセットを移動できるようになっています。
同時に、米国特許US10917321B2に概説された非集中型メモリアーキテクチャが、コンピュートとストレージを分離してリソース利用を最適化する新たな選択肢を生み出しています(patents.google.com)。初期の実証では、シンガポールデータセンターストレージ市場全体で炭素コスト圧力が強まる中、未使用容量を削減する優れた利点として、利用率の改善が示唆されています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます


ストレージタイプ別:フラッシュがHDDを犠牲にしてシェアを獲得
従来型HDDアレイは2025年においてもシェアの39.55%を保持していますが、オールフラッシュアレイは年平均成長率6.54%で最も急速に拡大しています。この転換は、AIおよびアナリティクスワークロードを直接改善するサブミリ秒の遅延と高IOPSという具体的なパフォーマンス向上によって推進されています。オールフラッシュアレイのシンガポールデータセンターストレージ市場規模は2031年までにXX百万USD(未公開)に達する見込みであり、メディアコストの低下とフラッシュの低ワット毎IO特性を有利とするエネルギー価格の上昇の両方を反映しています。
公共部門のプロジェクトはフラッシュの経済性を鮮明に示しています。ある省庁の導入ではラックスペースが94%削減され、電力コストが半減しました。2026年までに150TBおよび300TBドライブを約束するフラッシュ密度ロードマップにより、HDDの廃棄がさらに加速するでしょうが、シンガポールデータセンターストレージ市場の中期的な展望において、ハイブリッドシステムはティア2ワークロード向けに引き続き活用されます。
データセンタータイプ別:ハイパースケーラーが建設をリード
ハイパースケーラーおよびクラウドサービスプロバイダーは2025年に容量の62.95%を掌握し、2031年まで年平均成長率8.05%で拡大しています。Equinix SG6およびDigital Realtyの今後のキャンパスといった投資は、液体冷却とAI最適化電力幹線を備えた専用ホールを示しています。コロケーションオペレーターはハイブリッドエンタープライズ要件に対応し、エッジマイクロサイトが低遅延のリアルタイムアプリに向けて交通ハブ周辺に展開しています。シンガポールデータセンターストレージ市場はハイパースケーラーエコシステムから調達量を吸収することで恩恵を受け、小規模購入者向けのフラッシュ価格低下を促進しています。
エッジおよびエンタープライズ施設はデータ主権においても重要です。銀行およびヘルスケアプロバイダーは、データ居住義務を満たすために、オンプレミスハードウェアとコロケーションラック間でワークロードを常時分割しており、シンガポールデータセンターストレージ市場全体を支える多層構造を強化しています。
エンドユーザー別:ヘルスケアがデジタル導入を加速
IT・通信は5GおよびSaaSの成長を背景に2025年の収益の38.76%を占めました。最速の成長部門であるヘルスケアおよびライフサイエンスは年平均成長率6.18%で、画像診断およびゲノム解析処理向けの高スループットストレージを必要としています。Iron Mountain SIN-1のようなコンプライアンス対応コロケーションサイトは、監査環境を必要とする病院を引き付けています。政府機関は「グリーンデータセンターロードマップ」に沿ってインフラの近代化を続け、シンガポールデータセンターストレージ市場に参加する民間企業が後に採用するサステナビリティ基準を設定することが多くなっています。
メディア・エンターテインメントおよび製造業は、バースト性コンテンツワークロードと工場フロアアナリティクスをそれぞれ担い、さらなる多様性をもたらしています。ベンダーは業種別ニーズに合わせたソフトウェア定義型ストレージバンドルを提供するようになっており、シンガポールデータセンターストレージ業界内のセグメンテーションの成熟を示しています。
フォームファクター別:ブレードがラックあたりのテラバイト数を増大
ラックシステムはプラグアンドプレイの特性から66.88%のシェアを占めています。ブレードおよびモジュラー設計は年平均成長率5.08%で成長しており、オーバーヘッドケーブル配線を削減し電源供給を共有するため、床面積が希少な場所での採用に適しています。シンガポールデータセンターストレージ市場におけるブレードシステムの規模は、エンクロージャーあたりの高密度コンピュートノードを可能にする液体冷却の普及に伴い上昇する見込みです。
コンポーザブルアーキテクチャにより、オペレーターはAIのバーストに対応してオンデマンドでストレージプールを立ち上げることができ、固定ラックに資本を固定することなく運用できます。炭素課税が強化されるにつれ、ワット毎IOの比率を最大化するフォームファクターがシンガポールデータセンターストレージ市場全体で優先されるようになっています。
注記: 個別セグメントのシェアはレポート購入後にご覧いただけます
インターフェース別:NVMeがデファクトスタンダードへ
SAS/SATAは依然として搭載ドライブの半数以上を接続していますが、NVMeはPCIeへの直接接続と豊富な並列性により年平均成長率8.88%で急速に普及しています。Micronの200層SSDラインは、AIワークロードにおけるモデル収束の高速化をもたらす34%の読み取り遅延低減というパフォーマンス向上を実証しています。NVMe-over-Fabricsはこれらの利点をイーサネットファブリック全体に拡張し、ネットワークホップに伴う遅延ペナルティを軽減しています。
シンガポールデータセンターストレージ市場の企業は新規導入においてNVMeを指定するケースが増加しており、保証期限切れに合わせてSAS/SATAシェルフを廃止する段階的な移行計画を策定しています。ファイバーチャネルは決定論的スループットが重要なミッションクリティカルな銀行システムにおいてニッチを維持し、この予測期間を通じてインターフェースの多様性を保っています。
地理分析
シンガポールは87のアクティブなデータセンターと1,026MWの設置電力を擁し、東南アジア最大のクラスターを形成しています。国家ロードマップは300MWを追加しますが、配分は効率指標に連動しており、液体冷却や再生可能エネルギー(ケッペルの水素発電型浮体式データセンター構想を含む)における革新を促進しています。これらの革新はシンガポールデータセンターストレージ市場に波及し、低消費電力フラッシュアレイと、アイドル状態のディスクを制御できる高度な管理ソフトウェアを優先させる要因となっています。
ジョホール・シンガポール特別経済区は、シンガポールの接続性の優位性を損なうことなく土地とエネルギー供給を補完しています。NTT DATAの290MWジョホールキャンパスはメッシュファイバールートでシンガポールのワークロードに対応し、シンガポールデータセンターストレージ市場規模を事実上国境を越えて拡大しています。戦略的分野向けの法人税率5%という税制優遇措置は、コンプライアンス上重要なデータをシンガポールに置き、オーバーフローやテスト環境を国境を越えた場所に設置するデュアルサイトトポロジーの採用をオペレーターにさらに奨励しています。
アジア太平洋全域では、AIに対応したラックへの需要が2028年まで推定15〜25GWの供給不足を生じさせています。マレーシアはジョホールへの170億マレーシアリンギットの投資とともに、2028年までにデータセンター分野で72%の成長を見込んでいます。この地域的な急増は、シンガポールを多国籍企業の司令センターおよびコンプライアンスの拠点として位置付け、一部のコンピュートが海外に移転した後もシンガポールデータセンターストレージ市場へのスループットを持続させています。
規制環境
シンガポールのデータセンターストレージの購買環境は、エネルギー効率のゲーティングとデータガバナンス上の義務によって形成されている。IMDAのグリーンデータセンターロードマップおよびグリーンデータセンター標準といった関連フレームワーク、さらにBCA-IMDAのデータセンター向けグリーンマーク(GMDC)認証階層(ゴールド、ゴールドプラス、プラチナ)は、事業者が持続可能性目標を達成するのに役立つ、より低電力なストレージアーキテクチャへの調達移行を後押ししている。データセンター申請募集(DC-CFA)のような容量解放メカニズムは、新規開発の承認を効率性および経済的価値の基準と結び付けており、入札仕様におけるストレージ密度、自動ティアリング、電力を意識したデータ管理の重要性を高めている。
耐性とコンプライアンスの側面では、デジタル開発情報省(MDDI)とIMDAが、臨界ITロードのしきい値(3MW以上)を満たすデータセンター事業者に対して環境持続可能性の基本要件を定めるデジタルインフラ法案の草案について公開協議を開始した。並行して、責任あるデータ利用に関するPDPAが求める期待(報告書の文脈で言及されているAI関連のガイダンスを含む)は、企業を暗号化、監査証跡、ワークロード単位のガバナンスを備えたストレージプラットフォームへと導き続けており、監査時に管理体制を証明できるエンタープライズアレイやソフトウェアレイヤーの需要を高めている。
バリューチェーン分析
シンガポールのデータセンターストレージのバリューチェーンは、グローバルなストレージOEMおよびコンポーネントエコシステム(コントローラー、NANDメディア、NIC、HBA、ソフトウェアスタック)から始まり、現地の流通、システムインテグレーター、そしてアレイ、サーバー、ネットワーキングの継続的な注文を行うコロケーションおよびハイパースケール事業者を経由する。需要側の影響力は、ハイパースケーラーおよびクラウドサービスプロバイダー、コロケーションプロバイダー、規制対象企業(BFSI、ヘルスケア、政府)から生じており、これらは高可用性アーキテクチャ、マルチサイトレプリケーション、PDPAおよび重要インフラ要件に沿ったガバナンス機能を軸にソリューション設計を形成している。
実行と運用は、エンジニアリング、構築、モジュール化の専門家に加え、物流プロバイダーを含むサービスによって支えられている。エコシステム全体で見られる例としては、機械電気(M&E)および施設エンジニアリングを担うPro-MatrixおよびASTI、展開サイクルを短縮する事前製造・モジュール式インフラアプローチのEPG Modular Data Center、エンドツーエンドのデータセンター物流およびサプライチェーン処理を担うDHLが挙げられる。エネルギーおよび持続可能性に関するパートナーシップは提供モデルにますます組み込まれており、その例として、DayOneがSembcorp Powerと結んだ、20MW施設向けの再生可能エネルギー供給に関する10年間の電力購買契約が挙げられる。DayOneとシンガポール国立大学によるSustainable Tropical Data Center Testbed(STDCT 2.0)に関する研究開発の協力も、冷却および運用条件に関する知見をストレージ密度と熱包絡線の判断に反映させている。
競合環境
Dell Technologies、HPE、NetAppなどの既存ベンダーは深いチャネルプレゼンスを維持していますが、フラッシュ専業ベンダーとクラウドネイティブサービスが購買者の嗜好を再構築しています。Pure StorageはNCSアライアンスを通じて、床面積を94%削減しながらAIパフォーマンスを向上させるという画期的な公共部門案件を獲得しました。この参照事例は民間部門の関心を呼び、シンガポールデータセンターストレージ市場における競争を激化させています。
従来型プレーヤーはオールフラッシュポートフォリオを拡充し、ブロック、ファイル、オブジェクトサービスを統合するソフトウェアレイヤーを組み込むことで対応しています。NetAppの2025年ロードマップは、SANとNASおよびパブリッククラウドバケット間でデータセットをシームレスに移動するデータファブリック機能を強調しています。クラウドオペレーターは自社シリコンとグローバルスケールを活用し、オンプレミスの設備投資を回避するAIアクセラレーターとマネージドサービスをストレージにバンドルしています。
ホワイトスペースの機会は、非集中型メモリアーキテクチャとジョホール・シンガポール回廊向けに最適化された越境データレプリケーションツールに存在しています。コンピュートとメモリの分離に関する特許活動は、シンガポールデータセンターストレージ市場のサステナビリティ目標に合致するリソースプーリングへのシフトを裏付けています。
規制は参入障壁と差別化要因の両面で機能しています。デジタルインフラ法はデータセンターを重要インフラに指定し、高度な耐障害性レイヤー、マルチサイトフェイルオーバー、および監査済みサプライチェーンを義務付けています。プラットフォームレベルで暗号化、自動復旧、電力効率レポートを組み込めるベンダーが信頼を獲得し、コンプライアンスと製品設計の結びつきが強まっています。
シンガポールデータセンターストレージ業界リーダー
Dell Technologies
Hewlett Packard Enterprise
NetApp
Huawei Technologies
Pure Storage
- *免責事項:主要選手の並び順不同

市場機会と将来展望
シンガポールが新規かつ効率基準を満たすデータセンター容量を割り当てることで、ワットあたりのパフォーマンスが高く、検証可能なガバナンスを実現するストレージプラットフォームにホワイトスペースが生まれている。IMDAのグリーンデータセンターロードマップ、グリーンデータセンター標準、BCA-IMDAのGMDC認証を含む国家プログラムおよび標準は、事業者にストレージの更新サイクルをエネルギー最適化の手段として扱うよう促している。この重点は、ラックの占有面積と冷却負荷を削減しつつエンタープライズグレードの耐性を維持できる、オールフラッシュアレイ、NVMe、およびポリシー主導のティアリングを後押ししている。
短期的な機会は、一次および二次ストレージを必要とする施設の設置ベースを増加させる拡張・投資活動によって強化されている。ジュロン島に計画されている700MWのデータセンターパークは、大規模な低炭素プロジェクトとして位置付けられており、一方でDigital Realtyはシンガポールへの投資として70億シンガポールドルを公にコミットしており、その中には新規データセンター開発向けに割り当てられた43億シンガポールドルが含まれる。DayOneも2025年にシンガポールで20MWのデータセンターの着工を行い、サービス開始は2026年に予定されており、高密度アレイ、バックアップおよびレプリケーションソフトウェア、ストレージ使用状況を持続可能性およびコンプライアンス報告の要件に対応させる運用ツールに対するもう一つの需要拠点を追加している。
最近の業界動向
- 2026年6月:Hewlett Packard Enterprise(HPE)は、Alletra Storage MP X10000とPrivate Cloud AIを統合し、ガバナンスおよびメタデータの自動ポリシーを適用した。このアップグレードにより、HPEはシンガポールでの展開に向けたAI対応ストレージにおける地位を強化した。
- 2026年5月:Hewlett Packard Enterprise(HPE)は、Alletra Storage MP X10000プラットフォームを16ノード、23PBに更新し、RDMAアクセラレーテッドファイルワークロードに対応させた。この規模拡大は、シンガポールのデータセンターにおけるAIデータパイプラインを対象としている。
- 2026年5月:Hewlett Packard Enterprise(HPE)は、Alletra Storage MP B10000を6つのコントローラーノードに拡張し、約50パーセントの性能向上を実現した。この性能向上は、シンガポールのデータセンターにおけるエンタープライズストレージ需要を支えている。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本報告書において、市場はシンガポール国内のデータセンター内に展開され、デジタルワークロード(エンタープライズおよびクラウド駆動の環境を含む)の保存、保護、検索に使用されるストレージハードウェアおよび関連システムから生じる収益を対象とする。
範囲の除外事項:データセンターの一般的な建設およびフィットアウトに関する支出、純粋なネットワーキング機器、およびデータセンターストレージシステムに直接関連しないソフトウェアのみのサービスは除外する。
セグメンテーション概要
- ストレージ技術別
- ネットワーク接続型ストレージ(NAS)
- ストレージエリアネットワーク(SAN)
- ダイレクトアタッチドストレージ(DAS)
- オブジェクトおよびテープストレージ
- ストレージタイプ別
- 従来型HDDアレイ
- オールフラッシュアレイ(AFA)
- ハイブリッドストレージ
- データセンタータイプ別
- ハイパースケーラー/クラウドサービスプロバイダー
- コロケーション施設
- エンタープライズおよびエッジ
- エンドユーザー別
- IT・通信
- BFSI
- 政府および公共部門
- メディア・エンターテインメント
- ヘルスケアおよびライフサイエンス
- 製造業
- フォームファクター別
- ラックマウント型
- ブレードおよびモジュラー型
- 非集中型/コンポーザブル型
- インターフェース別
- SAS/SATA
- NVMe
- ファイバーチャネルおよびiSCSI
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、シンガポールのデータセンターに関する現実的な需要背景を設定し、その需要をストレージ導入と結び付けるために用いられた。IMDAの刊行物、MASのマクロ指標、エネルギー市場庁の電力統計、個人データ保護委員会のガイダンス、そしてデータローカライゼーションおよびガバナンスに関連する情報通信メディア開発庁の関連更新情報など、公開データセットおよび公式発表を確認した。
また、企業の開示資料、投資家向け説明資料、信頼できる報道、およびデータセンター事業者の最新情報を用いて、展開のタイムラインおよび容量追加のペースを相互確認した。収益構成や製品価格の方向性にギャップがある場合は、企業の財務情報とニュースを統合した有料サブスクリプション、および技術動向の妥当性を時系列で検証するための特許データベースで補完した。このデスクリサーチの一覧は例示的なものにすぎず、データ収集、検証、明確化のために他にも多くの情報源が使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチによる見解を検証し、ストレージの更新サイクル、ワークロード別の典型的な構成、現実的な価格下落の前提といった、活用可能な規模算定インプットに変換するために用いられた。データセンター事業者、ストレージおよびインテグレーションパートナー、規制対象・デジタルネイティブ両セクターの企業バイヤーなど幅広いステークホルダーと意見交換を行い、その後、モデル内で見つかった不整合を解消するためのフォローアップを実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:36% | 経営幹部(CXO):12% |
| ミドルティア:47% | 機能・部門リーダー:41% |
| 小規模プレイヤー:17% | マネージャー:47% |
市場規模算定と予測
規模算定は、シンガポールのデータセンター容量の追加と利用パターンをワークロード別のストレージ強度に結び付けるトップダウン型の需要再構築から始まり、それを観察された価格動向を用いて年間支出に変換した。結果を実態に基づいたものにするため、サンプル抽出した構成のビルド(ASPに推定台数を乗じたもの)、ミックス変化に関するチャネルからのフィードバック、サプライヤーおよびインテグレーターの収益エクスポージャーとの相互確認といった選択的なボトムアップチェックで裏付けを行った。
用いられた主要なインプットの例としては、シンガポールにおける容量稼働のペース、ワークロードミックスの変化(AIおよびレイテンシに敏感な用途を含む)、フラッシュとHDDの間のストレージ技術の変化、更新および保証サイクル、データセンター内での典型的なインターフェースおよびフォームファクターの好みなどが挙げられる。予測は、政策や電力配分の選択がタイミングを変動させる可能性があるため、専門家の合意に支えられたシナリオ分析に基づき、その後バイヤーおよび事業者が現実的に展開できると述べた内容を用いてシナリオを絞り込んだ。直接的なボトムアップの詳細が薄い部分については、範囲に基づく仮定で対応し、後に一次調査への再確認および全時系列にわたる整合性チェックを通じて精緻化した。
データ検証と更新サイクル
モデルの出力は独立した信号と照合され、特に設置容量あたりの想定支出が期待される範囲から外れた場合には、確定前に差異が調査された。既知の稼働開始スケジュール、価格動向、または更新サイクルの論理と一致しない前年比の急変についてもチェックが行われ、複数の情報源で裏付けが取れた場合にのみインプットが調整された。
各推定値は複数段階のアナリストレビューを経ており、主要な前提が変化した場合や新たな開示によって不整合が生じた場合には、対象を絞った再連絡が行われた。報告書は年次で更新され、需要、価格、または展開タイミングに影響を及ぼす重要な事象があった場合には中間更新が行われる。提供前には、数値が最新の検証済みの見解を反映するよう、最終的なアナリストによる確認が行われる。
Mordor Intelligenceのシンガポールデータセンターストレージ市場規模と他の公表推定値との比較
シンガポールのデータセンターストレージに関して公表されている市場規模は、同じ話題を扱っているように見えても、範囲の線引きや容量指標から収益への変換の扱い方が異なるため、差が生じることがある。差異は通常、何がストレージ支出として計上されるか、価格下落がどのように適用されるか、そして新規データセンター容量が出荷・設置済みストレージにどれだけ速く転換すると仮定されているかによって生じる。
主な差異は、クラウドストレージサービスやソフトウェア定義レイヤーといった隣接カテゴリーが総額に含まれているかどうか、および政策主導の供給制約下での成長がどれだけ積極的に予測されているかに起因する。それに対しMordor Intelligenceは、シンガポール国内のデータセンターストレージシステム収益のみを計上し、ASPの経路を固定する前に更新サイクルおよび技術ミックスのチェックを適用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.20 B (2025) | |
| 業界出版社A | USD 1.16 B (2025) | 基準年の扱いが異なり、報告されているコロケーション容量に依存する傾向が強いため、実際のストレージ更新活動に遅れて反映される可能性があり、エンタープライズ所有の展開を過少に見積もる可能性がある。 |
| 業界ポータルB | USD 1.28 B (2026) | ストレージシステムをより広範なデータセンターインフラ支出と混合させることが多く、フラッシュおよびAI主導のアップグレードに対してより楽観的な採用曲線を適用しており、短期的な収益を押し上げている。 |
この表は、差異の大部分が範囲の選択と、容量から支出への変換の背後にあるタイミングの前提から生じていることを示している。インプットを稼働開始のペース、更新サイクル、現実的な価格変動に基づいて固定することで、最終的な数値は追跡可能性を保ち、新たなデータポイントが出現した際にも同じ手順で再現できる。


レポートで回答される主要な質問
シンガポールデータセンターストレージ市場の予測成長率はどの程度ですか?
市場は2026年の12億4,000万USDから2031年の14億6,000万USDへ、年平均成長率3.40%で成長する見込みです。
シンガポールデータセンターストレージ市場で最大のシェアを持つセグメントはどれですか?
ハイパースケーラーおよびクラウドサービスプロバイダーが2025年の収益シェアで62.95%をリードし、強力な投資パイプラインを反映しています。
シンガポールでオールフラッシュアレイが普及している理由は何ですか?
フラッシュはHDD比で消費電力を最大85%削減しながら低遅延と高IOPSを実現し、炭素税の圧力とグリーンDC義務に合致しています。
新しいPDPA規制はストレージの購買判断にどのような影響を与えますか?
データ主権要件の厳格化が、暗号化、監査証跡、および地域データ居住管理を備えたアーキテクチャの採用を促進しています。
最終更新日:
- データセンター電力市場 全地域における電力システムを、構成要素、ティア、施設規模別に区分。
- データセンターサーバー市場 世界市場のサーバーを、ティア、施設規模、施設タイプ別に分析。
- データセンター建設市場 グローバル建設需要を、ティア、施設規模、施設タイプ別に分類。
- 南米データセンターSSD市場 南米のSSD市場(フォームファクター別、インターフェース別、NAND技術別)。
- 中東 データセンターサーバー市場 中東のサーバー市場を、施設規模とティア別に分類。
- APACグリーンデータセンター市場 アジア太平洋におけるエネルギー効率需要、コンポーネント、施設タイプ、ティア別。
- 米国データセンターSSD市場 米国のSSD市場(フォームファクター・インターフェース・NAND技術別)。
- アフリカデータセンターSSD市場 アフリカのSSD市場(フォームファクター・インターフェース・NAND技術別)。
- 中国 データセンターSSD市場 中国全体のSSD需要(フォームファクター、インターフェース、NAND技術別)。
- 欧州データセンターSSD市場 欧州のSSD市場(フォームファクター・インターフェース・NAND技術別)。



