
獣医ポイント・オブ・ケア(POC)診断市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
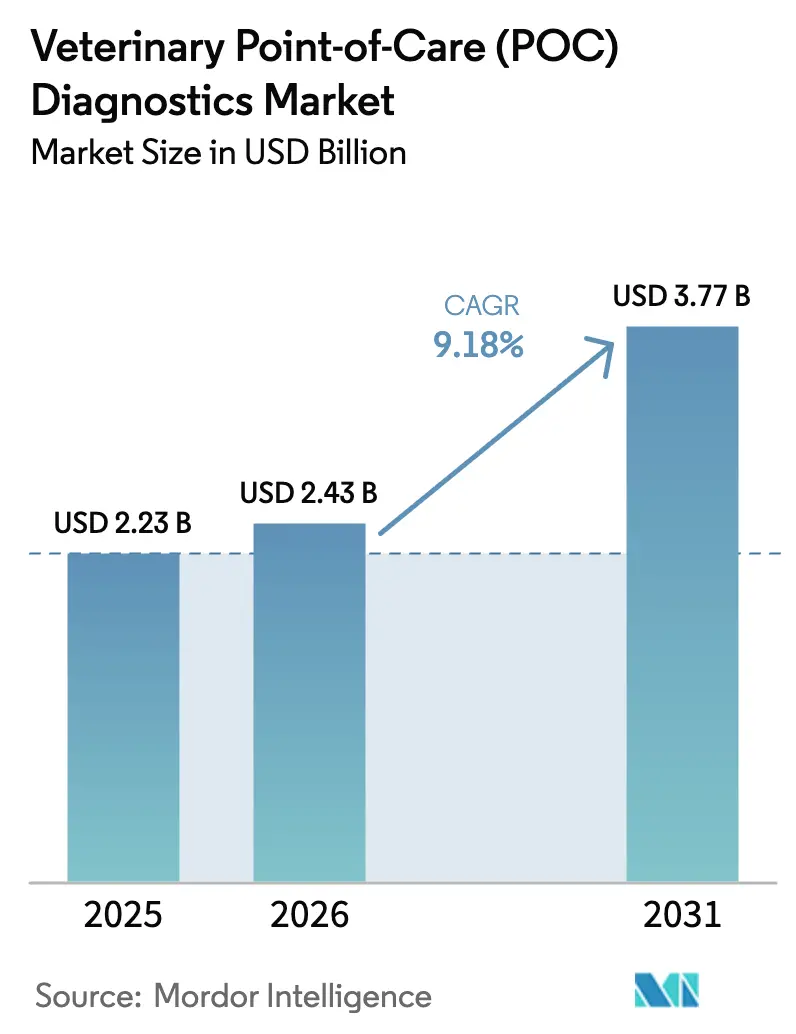
| 市場規模 (2026) | 2.43 十億米ドル |
| 市場規模 (2031) | 3.77 十億米ドル |
| Growth Rate (2026 - 2031) | 9.18 % |
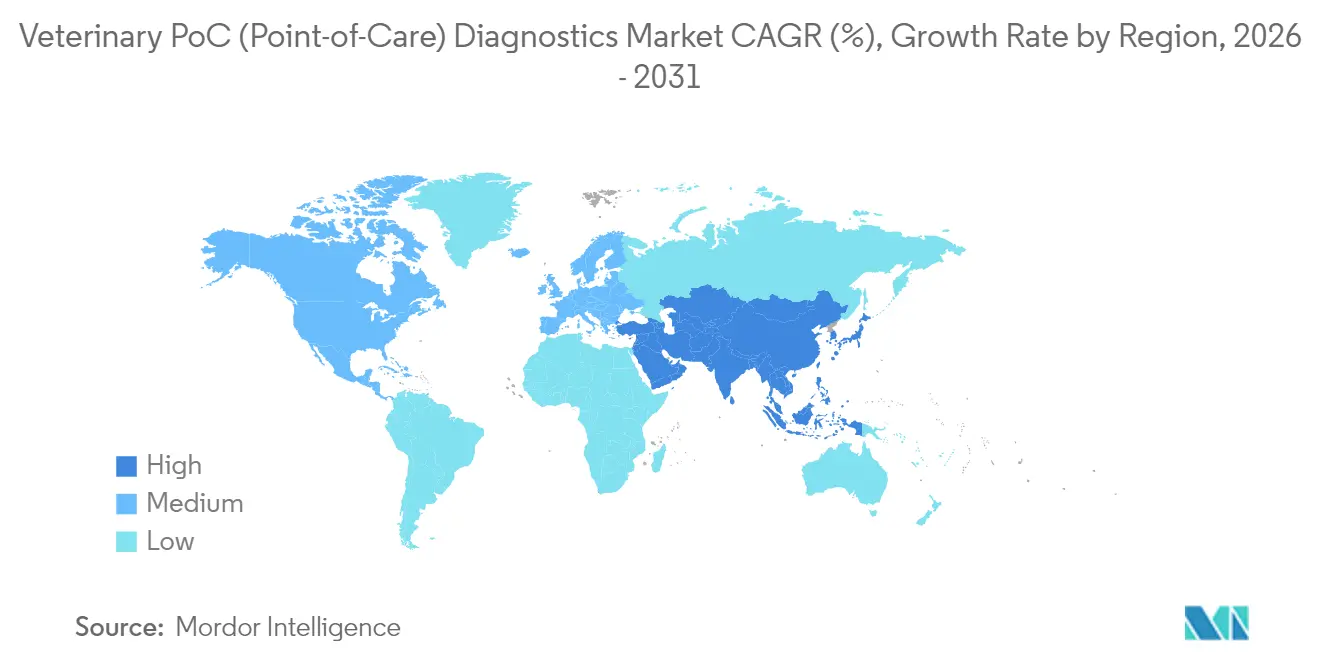
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
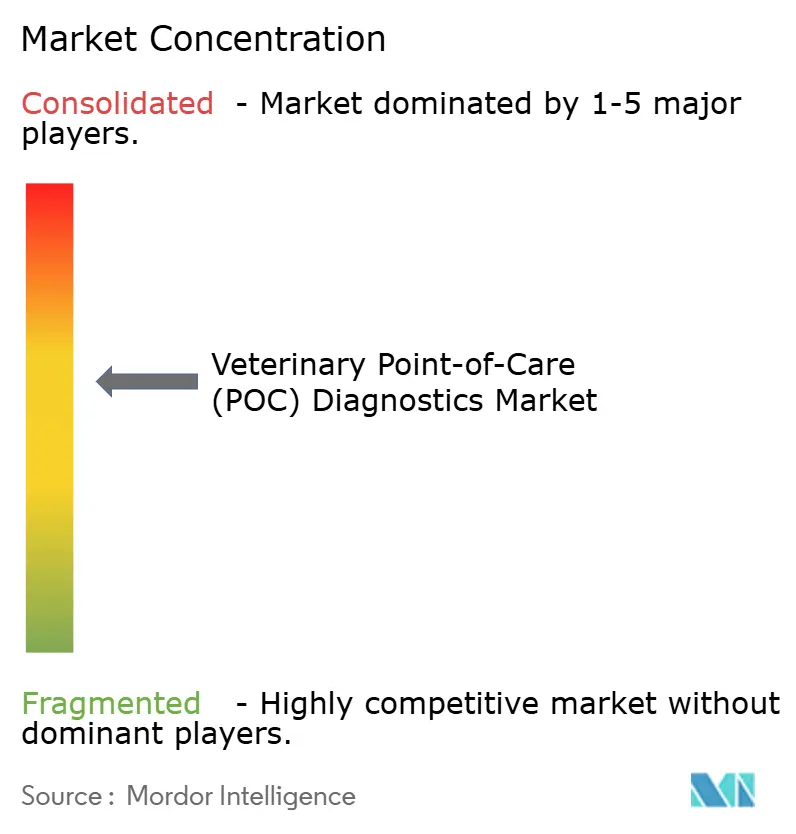
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる獣医ポイント・オブ・ケア(POC)診断市場分析
獣医ポイント・オブ・ケア診断市場規模は、2025年のUSD 22億3,000万から2026年にはUSD 24億3,000万へと拡大し、2026年〜2031年の9.18%のCAGRで2031年までにUSD 37億7,000万に達すると予測されます。成熟経済圏におけるペットの人間化トレンドの強まり、発展途上地域における家畜疾病監視ニーズの急増、および技術の小型化の継続的進展が相まって、患者近傍検査への需要を押し上げています。分子プラットフォームは、等温増幅およびCRISPRイノベーションにより検査所要時間を数分単位に短縮したことで、12.13%のCAGRと最も急速な進展を遂げています。診断機器は依然として最大の収益シェアを維持していますが、コスト意識の高いクリニックが柔軟な検査メニューを求めるなか、シングルユース検査キットの普及速度はより速くなっています。抗菌薬適正使用(AMR)規制が食用動物領域における導入を加速させる一方、画像診断および血液学ワークフローへのAI統合が診療経済を再編しています。
主要レポートの要点
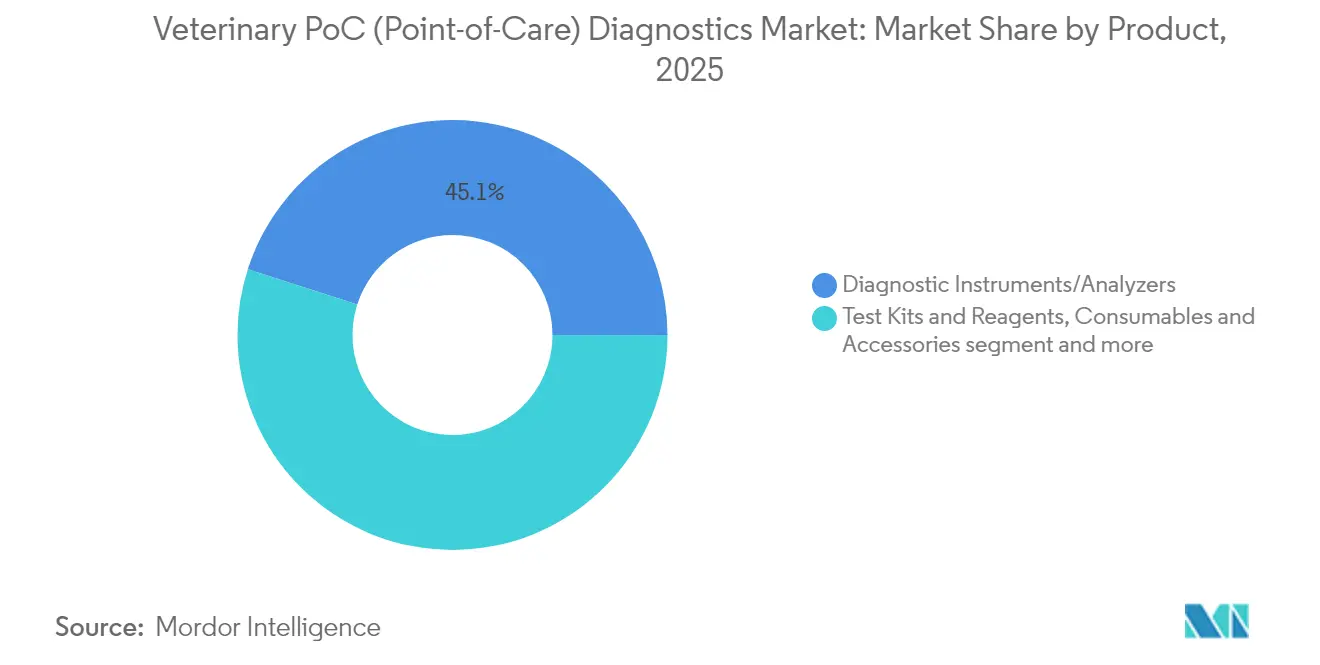
- 製品別では、診断機器・アナライザーが2025年に45.05%の収益シェアで首位を占め、検査キットおよび試薬は2031年にかけて10.12%のCAGRで拡大する見込みです。
- 技術別では、臨床化学が2025年の獣医ポイント・オブ・ケア診断市場シェアの33.10%を占め、分子診断は最高の11.64%CAGRを達成する見通しです。
- 動物種別では、コンパニオン動物が2025年の市場の58.00%を占め、家畜の検査は2031年にかけて11.72%のCAGRで成長すると予測されます。
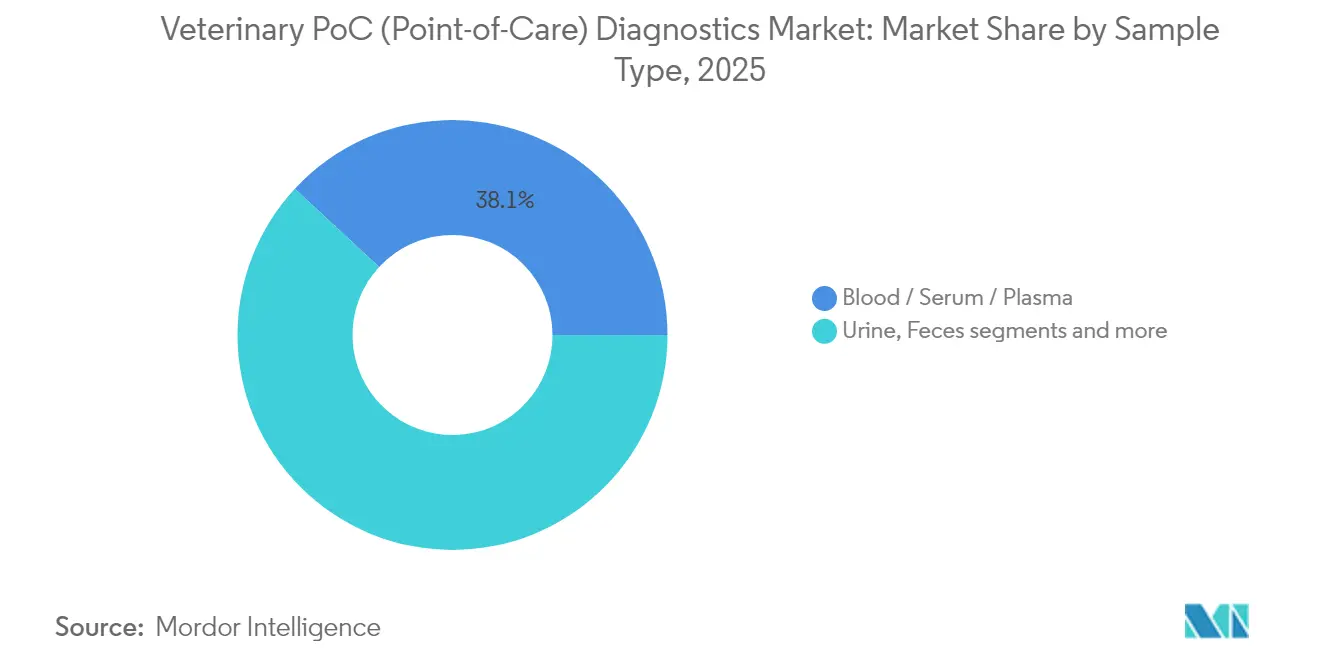
- サンプル種類別では、血液・血清・血漿が2025年の市場の38.10%を占め、尿検査が最高の11.98%CAGR成長ポテンシャルを示しています。
- 適応症別では、感染症が2025年に46.10%のシェアで市場を牽引し、繁殖・妊娠管理が12.58%のCAGRで前進しています。
- エンドユーザー別では、動物病院・クリニックが2025年の収益の64.00%を掌握し、診断検査室が10.35%CAGRと最も高い成長見通しを記録しています。
- 地域別では、北米が2025年に42.10%の収益シェアをリードし、アジア太平洋が2031年にかけて10.92%のCAGRで最も急速に成長している地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| コンパニオン動物の飼育頭数の増加 | +2.50% | 北米および欧州で最も大きな影響、グローバル | 短期(2年以内) |
| 人畜共通感染症および越境性家畜疾病の蔓延拡大 | +2.10% | アジア太平洋およびアフリカで顕著な影響、グローバル | 中期(2〜5年) |
| 診断プラットフォームの技術的小型化 | +1.80% | 北米および欧州での早期導入、グローバル | 中期(2〜5年) |
| 抗菌薬適正使用に向けた規制的推進 | +2.30% | 欧州および北米で最も大きな影響、グローバル | 中期(2〜5年) |
| 遠隔獣医サービスの成長 | +1.60% | 北米で最も高い導入率、グローバル | 長期(5年以上) |
| 情報源: Mordor Intelligence | |||
コンパニオン動物の飼育頭数の増加がオンサイト診断需要を牽引
ペット導入の持続的な増加により、飼い主が高度なケアに対して費用を支払う意欲が高まり、診察時のリアルタイム結果提供への期待がシフトしています。米国の家庭では70%のペット飼育率が維持されており、クリニックの報告によれば、獣医師のおよそ30%が現在、画像診断の解釈および記録管理にAIツールを活用しています[1]出典:米国獣医師会、「人工知能が獣医療を変革する態勢、」avma.org。Zoetis Vetscan ImagystなどのプラットフォームはPCR機能で、細胞診・糞便・血液塗抹の結果を10分以内に提供し、再診率を低下させてケースのスループットを向上させています。同診察日中に回答を活用するクリニックは、フォローアップ療法とウェルネスパネルへのコンプライアンスが向上し、患者一人当たりの収益指標を強化しています。このトレンドは、かつて参照検査室でのみ実施可能だった予防的スクリーニングのアップセル機会も促進しています。
人畜共通感染症および越境性家畜疾病の蔓延拡大が現地での迅速な検査導入を促進
アフリカ豚熱の再燃、鳥インフルエンザの侵入、およびブルセラ症の集団発生が、農場での感染状況を確認するためのポータブル診断機器への投資を生産者に促しています。米国FDAの2024年方針は、検査室で開発された検査(LDT)を医療機器として再分類し、バリデーション基準を厳格化するとともに、畜舎やトラック向けの認証済み耐久性キットの開発革新を企業に促しています。カリフォルニア大学で開発中のCRISPR-カスケードアッセイは、サーマルサイクラーを使用せずに数分で血流病原体を検出し、群管理サーベイランスに有用な感度の高さを示しています。迅速な確認により検疫期間が短縮され、意図しない淘汰が削減され、輸出認定資格が保護されるため、食用動物分野において価格の高い分子カートリッジに対するビジネスケースが形成されています。
免疫アッセイおよび分子プラットフォームの技術的小型化がポータブル獣医機器を実現
バイオセンサーとマイクロ流体カートリッジの小型化により、診療所はベンチトップサイズのフットプリントで検査室レベルの分析を実施できるようになっています。Zoetis Vetscan OptiCellはこのシフトを体現しており、50 µLの全血を処理して4分以内に結果を返す携帯型デバイスで自動完全血球計算を提供しています。bioMérieuxによるSpinChip買収は、未処理血液から10分での心臓マーカー読み取りを加え、クレジットカードサイズのディスクにおける多分析物パネルの先例を示しています。試薬容量の削減により検査当たりコストが低下し、密閉カートリッジが生物学的危険リスクとメンテナンスのダウンタイムを抑制しています。都市部のクリニックがこのようなプラットフォームをいち早く採用しますが、ハードウェア価格の低下により、混合診療および移動クリニックへのアクセスが拡大しています。
食用動物における即時診断を求める抗菌薬適正使用のための規制的推進
各国政府は薬剤耐性を抑制するために処方規則を厳格化しており、優先度の高い抗生物質に対する培養ガイド治療が前提条件となっています。米国の獣医クリニックの調査では、抗生物質が診察の29.2%に処方されているにもかかわらず、重要な処方のうち培養および感受性検査と対になっているのはわずか17.5%であることが判明しています。リアルタイムPOC検査により、動物が保定場所から移動する前にエビデンスに基づく選択が可能となり、経験的治療を制限します。欧州の厳格な適正使用ガイドラインは、迅速乳房炎および呼吸器病原体パネルの販売を促進しており、米国のフィードロット実務者は処理日に30分PCRキットの導入を開始しています。適正使用ソフトウェアをバンドルした製造業者は、規制当局と生産者の双方を満足させる監査証跡を作成しています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い初期投資コストと検査単価 | -1.90% | 発展途上地域で最も大きな影響、グローバル | 短期(2年以内) |
| 償還制度の整備不足 | -1.50% | 保険普及率に基づき異なる影響、グローバル | 中期(2〜5年) |
| 厳格な規制承認プロセス | -1.35% | 北米、欧州、アジア太平洋 | 中期(2〜5年) |
| 情報源: Mordor Intelligence | |||
高性能POCアナライザーの高い初期投資コストと検査単価が価格敏感地域での普及を制限
マルチモーダルアナライザーの定価は通常USD 1万〜USD 4万の範囲であり、カートリッジ1枚がUSD 25を超えることもあり、地方の小規模クリニックのキャッシュフローを圧迫しています。品質管理材料やキャリブレーションテープにより消耗品費用が増加し、サービス契約は機器価格の年間8〜10%が追加されます。IDEXXのUSD 15の犬リンパ腫パネルは、低価格分子検査への需要を示しています。リースプログラムやリージェントレンタルモデルが普及しつつありますが、コンパニオン動物診察の平均チケットサイズがUSD 100を下回る地域ではバリアが依然として存在しています。家畜分野では、資本予算が畜産投資と競合するため、抗菌薬コスト削減に関する実証済みROIにもかかわらずアナライザーの導入が遅れています。
クリニック内獣医診断に対する限られた償還制度が検査量の成長を阻害
ペット保険の普及率はグローバルでペットの4%未満にとどまり、保険は診断費用の補償に上限を設けていることが多い状況です。全額自己負担に直面した飼い主は培養検査を先送りにすることがあり、米国の診療所における主要抗生物質処方との検査対応率が17.5%と低いことからも示されています。体系的な償還制度の欠如は、新興市場での定期的なウェルネスパネルに対するインセンティブも失わせています。法人化された病院グループがウェルネスプランバンドルを交渉する一方で、独立クリニックはアナライザーの稼働率を抑制するマージン圧力に直面しています。保険の普及拡大と診断サービスの標準給付への組み込みにより、先送りされた需要が解放され、患者一人当たりの診察あたり検査頻度が向上するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
アナライザーが優位を維持しながら検査キットが勢いを増す診断機器・アナライザーの獣医ポイント・オブ・ケア診断市場規模は2025年にUSD 10億1,000万に達し、グローバル収益の45.05%を占めました。これらのプラットフォームは最小限の検体量から包括的な化学、血液学、および免疫アッセイパネルを提供し、ワークフロー効率化目標と整合しています。VETSCAN VS2などのモジュール式システムは12分間で12パネルを処理でき、技術者が患者ケアに集中できるよう解放します。プレミアムアナライザーには、不正確な結果にフラグを立て確認検査を提案するAIアルゴリズムが組み込まれており、臨床的信頼性を高めています。
2025年にUSD 7億4,000万と評価される検査キットおよび試薬は、製品ラインの中で最も速い10.12%のCAGRで2031年まで成長する見通しです。カートリッジ方式のフォーマットは外部キャリブレーションを必要とせず、混合診療バンや酪農施設に適しています。IDEXX Cancer DxはUSD 15の単一疾患パネルが早期発見率を高める新たなスクリーニングプログラムを開拓できることを示しています。消耗品・アクセサリーは収益プールとしては小さいものの、ベンダーのキャッシュフローを安定させ、サービスバンドル戦略をサポートするアニュイティ型収益を提供します。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です


技術別:
臨床化学がリードし、分子診断が加速臨床化学は2025年の獣医ポイント・オブ・ケア診断市場においてUSD 7億4,000万の収益と33.10%のシェアを生み出し、多種にわたって臓器機能をプロファイルする能力に根ざしています。ポータブルな光度計および電気化学センサーは今や50 µLのサンプルからアスパラギン酸アミノトランスフェラーゼまたは胆汁酸パネルを提供し、エキゾチック動物診療における実現可能性を拡大しています。自動化された品質管理サイクルの統合により、参照検査室と同等の精度が維持され、麻酔判断を行う臨床医の安心感を高めています。
分子診断は2031年にかけて最高の11.64%のCAGRを追跡しています。等温増幅キットはサーマルサイクラーを迂回し、バッテリー駆動のハンドヘルドでワークフローを圧縮します。CRISPRカスケードプロトタイプはアトモル感度を実現し、ラテラルフロー装置では検出不可能な混合感染を明らかにします。免疫診断は内分泌マーカーを識別する多重化蛍光アッセイで進化を続け、血液学は細網赤血球と血小板を同時にグレーディングする光学フローサイトメーターによって進歩しています。
動物種別:
コンパニオン動物が支出をリードし、家畜が勢いを増すコンパニオン動物は2025年に獣医ポイント・オブ・ケア診断市場のUSD 12億9,000万の売上と58.00%のシェアを生み出し、飼い主が長寿と生活の質を優先していることを反映しています。犬のウェルネスプランは年2回の完全血球計算とSDMA評価をバンドルし、検査量の繰り返しを促進しています。猫の診療従事者はAI強化糞便画像診断を活用し、専門家への紹介なしに希少条虫を検出し、単一診察の結果においてクライアント満足度を向上させています。
酪農牛群は同日繁殖決定を可能にし、空胎日損失を削減する乳汁ベースの妊娠検査を採用しています。フィードロット管理者は搬入時に呼吸器PCRパネルを実施して集合薬剤投与プログラムを細分化し、1日当たりの増体指標を保護しながら薬剤コストを削減しています。輸出認定に連動した政府補助金が群レベルのサーベイランスへのインセンティブをさらに強化し、バイオセキュリティ上の脅威を背景に需要を下支えしています。
サンプル種類別:
血液が主導的地位を維持し、尿検査が急増血液、血清、および血漿は依然としてゴールドスタンダードであり、2025年収益のUSD 8億5,000万および38.10%を占めています。毛細管サンプリングの進歩により必要量が100 µLから30 µLに削減され、小型犬種でのコンプライアンスが向上しています。カートリッジ化学により試薬のコールドチェーン保存が不要となり、移動診療車両の在庫管理が効率化されます。ただし、血液処理には依然として除タンパク質化および遠心分離ステップが必要であり、ワークフローの複雑さが加わります。
現在USD 3億4,000万の尿検査は11.98%のCAGRで拡大しています。Vetscan Imagyst AI尿沈渣モジュールは、120秒以内に自動的なキャストとクリスタルの分類を提供します。非侵襲的採取は採血を嫌がる猫の飼い主に支持されており、慢性腎臓病の早期検出は予防的栄養製品の販売を促進します。糞便、乳汁、唾液アッセイはサンプリング戦略を多様化しており、唾液コルチゾールパネルは馬のリハビリ農場でのストレスおよび福祉監査に注目が集まっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
適応症別:
感染症が首位、繁殖管理が急速に上昇感染症パネルは2025年にUSD 10億3,000万の収益と46.10%のシェアを生み出し、持続的なバイオセキュリティ上の脅威を反映しています。FDAの医療機器再分類は製造業者に堅牢なバリデーション経路を求め、複数動物種の試験に資金を調達できる確立された企業に優位をもたらします。多重PCRスイートはパルボウイルス、ジステンパー、およびアデノウイルスを同時検出し、シェルターでの隔離室のバックログを削減します。
繁殖・妊娠管理はUSD 2億4,000万相当で12.58%のCAGRが予測されています。肉用牛における受胎の迅速確認は飼料の無駄を防ぎ、不妊による経済的損失は100頭当たりUSD 2,800〜USD 13,200の範囲に及びます。AIによる胎児ステージングアルゴリズムと連携したポータブル超音波ヘッドが分娩予測を精緻化します。コンパニオン動物クリニックでは黄体形成ホルモンのベッドサイド検査をパイロット実施して繁殖タイミングの最適化を図り、新たなサービス収益を開拓しています。
エンドユーザー別:
クリニック・病院が優位を維持し、検査室が高複雑度成長を取り込む動物病院・クリニックは2025年の売上のUSD 14億3,000万および64.00%を占め、症例解決の迅速化に院内検査室を活用しています。VetPartnersなどの法人グループはEQTによる買収後、POC血液学および微生物学スイートに多額の投資を計画しており、267病院にわたるアナライザーフリートのスケーラビリティを示しています。AIトリアージダッシュボードは、リアルタイムの乳酸値またはcTnI結果に基づいて緊急ケースを振り分け、ワークフローを改善するために前受付チームを支援します。
IDEXXは世界中で90以上の検査室を運営しており、POC機器と郵送専門検査のクロスセルにより年率6.56%の収益成長を達成しています。ホームケア市場は依然として黎明期にありますが、遠隔監視下で慢性疾患を管理するペット飼い主へのグルコースおよびケトンストリップのアウトソーシングに可能性を示しています。
地域分析
北米獣医ポイント・オブ・ケア(POC)診断市場
北米は2025年の世界収益のうち0.94 ビリオン 米ドル、42.10%を創出しており、ペット保険の高い普及率と成熟した販売代理店ネットワークの恩恵を受けている。AIイメージングの早期導入者が1回の診察あたりの支出を増加せており、スチュワードシップ政策が牛・豚セクターでの普及を促進している。北米の獣医ポイント・オブ・ケア診断市場規模は、クリニックが老朽化したベンチトップ機器をカートリッジ式ユニットに刷新するにつれ、2031年までに8.25%のCAGRで拡大する見込みである。
EU獣医ポイント・オブ・ケア(POC)診断市場
厳格な抗菌薬管理規制により、カテゴリーB抗生物質を処方する前に診断による確認が義務付けられており、混合診療環境におけるラボスキャナーの設置が促進されている。犬・猫の尿路病原体における低〜中程度の耐性レベル(1〜20%)は、検査とスチュワードシップの間の正のフィードバックループを示している。補助金支払いを健康モニタリングと連動させるEUの持続可能性プログラムが、羊・山羊の生産システムにおける需要を押し上げている。
アジア太平洋獣医ポイント・オブ・ケア(POC)診断市場
アジア太平洋地域は2031年までに最も速い10.92%のCAGRを示している。急速な都市化によりペットヘルスケアに充てられる可処分所得が増加する一方、各国政府は豚肉・家禽輸におけるトレーサビリティを優先している。韓国およびシンガポールの地域バイオテクノロジークラスターは、ヒトワクチンに最初に適用されたmRNAおよびゲノム編集プラットフォームを動物診断試薬向けにライセンス供与しており、技術普及を加速させている。地域のサービスプロバイダーは、二次都市におけるクリニック不足を克服するために遠隔医療と自宅サンプル回収をバンドル提供し、対応可能な市場範囲を拡大している。

規制環境
獣医POC診断は、単一の統一されたグローバルな経路ではなく、断片化された各国規制の下で運用されており、国や検査対象によって求められる証拠および品質システム要件が異なる。米国では、USDA APHISの獣医用生物製剤センター(CVB)が9 CFR part 101.2に基づき感染因子や免疫状態を検出する診断製品を規制しているが、がんや一般的な疾病マーカーなど一部の非感染性用途については裁量権を行使しており、これがベンダーによる検証および表示戦略の優先順位付けに影響を与えている。
カナダでは、カナダ食品検査庁(CFIA)が動物衛生法に基づき、感染症用の獣医診断検査キットを獣医用生物製剤として規制しており、これがアッセイ更新に伴う輸入、流通、変更管理プロセスに影響を与える可能性がある。南アフリカでは、SAHPRAが安全性と性能に関する基本原則に沿った獣医用医療機器および診断機器の要件を定めており、ISO 13485やISO 9001などの品質認証を参照することで、複数地域でアナライザーとカートリッジを販売するメーカーの文書化および市販後義務を強化している。
競合状況
本市場は中程度の集中度を示しており、上位5社が市場収益の半分を支配しています。IDEXXがトップに立ち、アナライザー、参照検査室、クラウド診療管理の閉鎖的エコシステムを活用して業界成長を継続的に上回っています。Zoetisが僅差で続き、消耗品カートリッジの売上を強化する組み込みAIで差別化を図っています。HeskaはコンパニオンアニマルアナライザーをAntech検査室ネットワークと統合し、マルチチャネルのシナジーを獲得しています。
戦略的な企業買収が増殖しています。MarsによるCerba VetおよびANTAGENEの2024年7月の買収は、独自のゲノム能力を拡大し、欧州への浸透を深めるものです。bioMérieuxによる2025年1月のSpinChip Diagnostics買収は超高速心臓パネルをポートフォリオに注入し、コンパニオン動物の心臓専門医へのクロスセルを可能にします[2]出典:bioMérieux、「bioMérieuxがSpinChip Diagnosticsを買収、」biomerieux.com 。Zoetisは2025年にVetscan Imagystスキャナーへの統合が予定されるリンパ節細胞診のためのAI Massesの提供発表により、AIへの取り組みを強化しています。
アナライザーと消耗品エコシステムに組み込まれたスイッチングコストにより価格競争は緩和されており、イノベーション競争はアッセイの幅とクラウドベースの意思決定支援に集中しています。地域プレーヤーは特にアジアで価格競争力を発揮していますが、試薬供給について多国籍企業と提携することが多いです。LDTに関する規制強化は、堅牢な品質システムインフラを持つ企業に有利に働き、既存プレーヤーの優位性を強固にする可能性が高いです。
獣医ポイント・オブ・ケア(POC)診断業界リーダー
IDEXX
Zoetis
Virbac
Thermo Fisher Scientific Inc.
Antech Diagnostics, Inc.
- *免責事項:主要選手の並び順不同
獣医ポイント・オブ・ケア(POC)診断市場
- IDEXX
- Zoetis
- Antech Diagnostics
- Thermo Fisher Scientific
- Virbac
- Mindray Bio-Medical Electronics Co., Ltd.
- Randox Laboratories
- Neogen
- scil animal care company GmbH (Henry Schein)
- Bionote USA Inc.
- Woodley Equipment Company Ltd.
- Eurolyser Diagnostica
- Fassisi
- BioChek B.V.
- QIAGEN

市場機会と将来展望
コネクテッド診断とイメージングはより活発な注目分野となりつつあり、院内でのPOC結果を専門家による解釈やリファレンスラボのワークフローと統合できるベンダーにとって新たな余地が生まれている。Zoetisが2026年にVitalRADS(獣医テレラジオロジーサービス)を買収する契約を結んだことは、AI支援によるレポーティングと院内アナライザーを補完する分散型診断能力への需要が継続していることを示しており、特にケアパスの標準化を目指す複数拠点のクリニックグループにおいて顕著である。
顧客がコスト圧力に対応しつつも、来院時に実用的な回答を必要としているため、ポイントオブケアにおけるアッセイメニューの拡大は現実的な手段として残っている。IDEXXは2025年後半から2026年初頭にかけてinVue Dxプラットフォームの設置を拡大し、犬のリンパ腫向けのIDEXX Cancer Dxを発売したが、これはクリニックが完全なリファレンスラボ能力を構築せずに導入できる、より高付加価値の疾病特化型検査の商業化が続いていることを反映している。畜産分野では、家畜衛生モニタリングと抗菌薬適正使用プログラムが、乳房炎および呼吸器病原体の迅速検査への需要を維持しており、EnaleesとUnisensorによるMastiSensorおよびRespiSensorの北米および複数の欧州地域における提携などの国境を越えた流通の動きが後押ししている。
Recent Industry Developments in 獣医ポイント・オブ・ケア(POC)診断市場
- 2026年4月:Zoetisは、ポイントオブケア血液学アナライザーVetscan OptiCellの機能を拡張し、CHCMおよびPCTに対応した。この拡張により、Zoetis POCエコシステム内での院内診断の幅が広がり、獣医師によるより迅速なワークフロー実行が可能となる。
- 2026年3月:Vimian Groupは、リファレンスラボサービスおよび院内診断ソリューションプロバイダーであるI-Vetの買収を完了した。この取引は、リファレンスラボ機能を院内診断ポートフォリオと組み合わせることで、エンドツーエンドの診断能力を強化し、地理的な範囲を拡大する。
- 2026年3月:Enaleesは、米国、カナダ、および複数の欧州地域でMastiSensorおよびRespiSensor検査を流通させるためUnisensorと販売契約を締結した。この提携により、主要市場において家畜向け迅速検査の流通が追加され、家畜衛生分野での市場開拓の対象範囲および地域を越えた検査能力が拡大する。


獣医ポイント・オブ・ケア(POC)診断市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、獣医療の現場またはその近くで臨床結果を生成するために使用される診断検査および患者近接機器を対象とし、同じ来院時に判断を下せるものである。伴侶動物および家畜の健康管理を支える一般的な院内および現場でのワークフロー全体にわたって収益を算定する。
対象外事項:ポイントオブケアで実施されない集中型リファレンス検査室検査、および一般診療管理ソフトウェアや通常の治療処置などの非診断サービスは除外する。
セグメンテーション概要
- 製品別
- 診断機器・アナライザー
- 検査キット・試薬
- 消耗品・アクセサリー
- 技術別
- 免疫診断
- 分子診断(PCR、等温)
- 血液学
- 臨床化学
- 尿検査
- 微生物培養・寄生虫学(迅速)
- その他
- 動物種別
- コンパニオン動物
- 犬
- 猫
- 馬
- その他
- 家畜
- 牛
- 豚
- 家禽
- 小型反芻動物
- その他
- コンパニオン動物
- サンプル種類別
- 血液・血清・血漿
- 尿
- 糞便
- 乳汁
- 唾液
- その他
- 適応症別
- 感染症
- 代謝・内分泌疾患
- 繁殖・妊娠管理
- 消化器・肝疾患
- 心肺疾患
- 腎臓・泌尿器疾患
- その他
- エンドユーザー別
- 動物病院・クリニック
- 診断検査室
- ホームケア施設
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、疾病および検査に関する背景情報の構築から始まり、その後、製品がメーカーからクリニックおよび農場現場へどのように流通するかをマッピングする。USDAの動物衛生アップデート、WOAHの疾病通知、FAOSTATの家畜個体数シリーズ、および利用可能な場合の獣医療サービス活動に関する各国統計発表などの公開情報源は、ケア現場の構成や動物衛生上の需要を把握する基盤となる。
また、一般的なPOCモダリティにおける検査メニューの進化、サンプル取扱い、実用的な検査実施率を理解するために、臨床・技術論文(例えば査読済みの獣医診断学術誌)も検討する。需要と収益を結びつけるために、企業の開示資料、投資家向け説明資料、信頼性の高いプレスリリース、および企業財務・ニュースに関する一部有料サブスクリプション、さらにアッセイおよび機器のパイプライン動向を追跡するための特許データベースを相互確認する。デスクソースのリストはあくまで例示であり、データ収集、仮定の検証、未解決の疑問点の明確化のために他の多くの公開文書も使用された。
一次インタビューおよび調査
一次情報は、実際のクリニックおよび現場の制約を把握している人々、すなわち獣医師、診療管理者、流通担当チーム、検査ワークフローを支える技術専門家との構造化された専門家インタビューおよび調査から得られる。これらの対話を用いて、院内検査の頻度、機器設置状況、消耗品の消費動向、地域ごとの価格変動、および伴侶動物と生産動物用途の実際の分布を検証し、それによってモデルの前提条件を精緻化する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:31% | CXO:20% | アジア太平洋:46% |
| ミドルティア:48% | 機能/事業部門リーダー:34% | 欧州・中東・アフリカ:35% |
| 中小プレイヤー:21% | マネージャー:46% | 南北アメリカ:19% |
市場規模算定と予測
市場規模算定は、動物個体数および疾病モニタリング指標をケア現場ごとの現実的な検査対象群に変換し、それをPOC検査および機器の典型的な価格帯を用いて価値に換算するトップダウン方式を用いて構築されている。総計を確実に裏付けるため、クリニックタイプ別のサンプル抽出ASPと推定検査量、キットのスループットに関する流通業者からのフィードバック、公開されている場合のサプライヤーの収益分解など、選択的なボトムアップ確認によって結果を照合する。
主要なモデル入力には、伴侶動物と家畜の比率、迅速な回答が必要な来院の割合、典型的な院内検査メニュー(化学、血液学、免疫測定、分子診断)、稼働中のクリニックあたりの平均検査頻度、および買い替え需要に影響する機器設置サイクルが含まれる。予測にあたっては、導入速度、価格圧力、新しいアッセイメニューが日常業務にどれだけ速く広がるかに関する一次情報に基づくベースケースを用いたシナリオ分析を行う。直接的な地域データが乏しい場合は、獣医療サービス活動、家畜密度、インタビューに基づく調整などの代替指標を用いてギャップを埋め、その後、レビューおよび再現が可能となるよう地域間で前提条件の一貫性を保つ。
データ検証と更新サイクル
確定前に、結果は独立した複数の情報源を用いて三角測量され、その後、地域および製品レベルで分散チェックを実施し、現場からのフィードバックと一致しない異常値、急激な変化、または価格の急上昇を検出する。不一致が見つかった場合は、入力データ系列の再確認を行い、必要に応じて回答者へのフォローアップを実施し、変化の内容が一時的なものか構造的なものかを確認する。
各レポートは複数段階のアナリストレビューを経て、前提条件が検証され、入力から出力への計算過程を追跡できるよう文書化が強化される。更新は年次で行われ、大幅な規制変更、供給制約、急激な価格変動などの重大な事象が発生した場合には、中間的な改訂が行われる。納品直前には最新のレビューを実施し、クライアントには最新の見解が提供される。
他の公表推定値と比較したMordor Intelligenceの獣医ポイントオブケア診断市場規模算定
公表されている獣医ポイントオブケア診断の市場規模は、対象とするケア現場、製品の範囲、および想定される検査実施強度が発行者ごとに異なるため、しばしば異なった値となる。通貨のタイミング、価格を安定的または上昇的にモデル化するか、および数値の更新頻度も、目立った差異を生む要因となる。
主な相違は、リファレンス検査室診断およびより広範な獣医診断収益が総計に含まれているかどうかに起因する。Mordor Intelligenceは、検査が患者近くで実施され、クリニックレベルでの使用状況確認によって検証された機器と消耗品の経済性に裏付けられている場合にのみ、ポイントオブケアの価値として計上する。他の推定値では、現実的な設置サイクルおよび消耗品の消費動向と結びつけずに、より速い分子診断の導入を仮定することで、より高い成長曲線を適用している場合もある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論における相違点 |
|---|---|---|
| Mordor Intelligence | USD 2.23 B (2025) | |
| 業界誌A | USD 1.80 B (2024) | より早い基準年を採用しており、迅速検査および小規模クリニックのワークフローに焦点を当てているように見えるため、アナライザー設置に関連する機器収益および消耗品の消費動向を過小評価する可能性がある。 |
| 業界トラッカーB | USD 1.58 B (2023) | より狭いポイントオブケアの定義に依拠しており、一部の院内アナライザーカテゴリーを除外している可能性があり、ASPの変化や導入状況が毎年再検証されない場合、低い基準値が持続する可能性がある。 |
この表は、差異の主な要因が、何をポイントオブケアとして数えるか、開始値としてどの年を使用するか、そして価格と利用状況をどのように扱うかにあることを示している。需要をケア現場での検査行動に結びつけ、その上で示唆される収益を実用的な検査実施率と照合することにより、当社の推定値は広範なカテゴリー集計ではなく、再現可能な入力に基づいて追跡可能な状態を保っている。


レポートで回答される主要設問
獣医ポイント・オブ・ケア診断市場の現在の市場規模は?
本市場は2026年にUSD 24億3,000万と評価されており、2031年までにUSD 37億7,000万に達すると予測されています。
本市場で最も急速に成長している技術セグメントは何ですか?
分子診断は11.64%のCAGRで拡大しており、迅速かつ高感度の病原体検出により他のすべての技術セグメントを上回っています。
アジア太平洋が最も急速に成長している地域と見なされる理由は何ですか?
ペット飼育数の増加、獣医インフラの拡充、および家畜疾病サーベイランスへの政府の注力が、同地域の10.92%のCAGR見通しを支えています。
抗菌薬適正使用規制は機器の導入にどのような影響を与えていますか?
より厳格な規制により重要な抗生物質の処方前に診断による確認が求められ、クリニックや農場における迅速なポイント・オブ・ケアアナライザーの設置が促進されています。
最終更新日:



