
獣医診断市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 9.53 十億米ドル |
| 市場規模 (2031) | 15.05 十億米ドル |
| 成長率 (2026 - 2031) | 9.57 % |
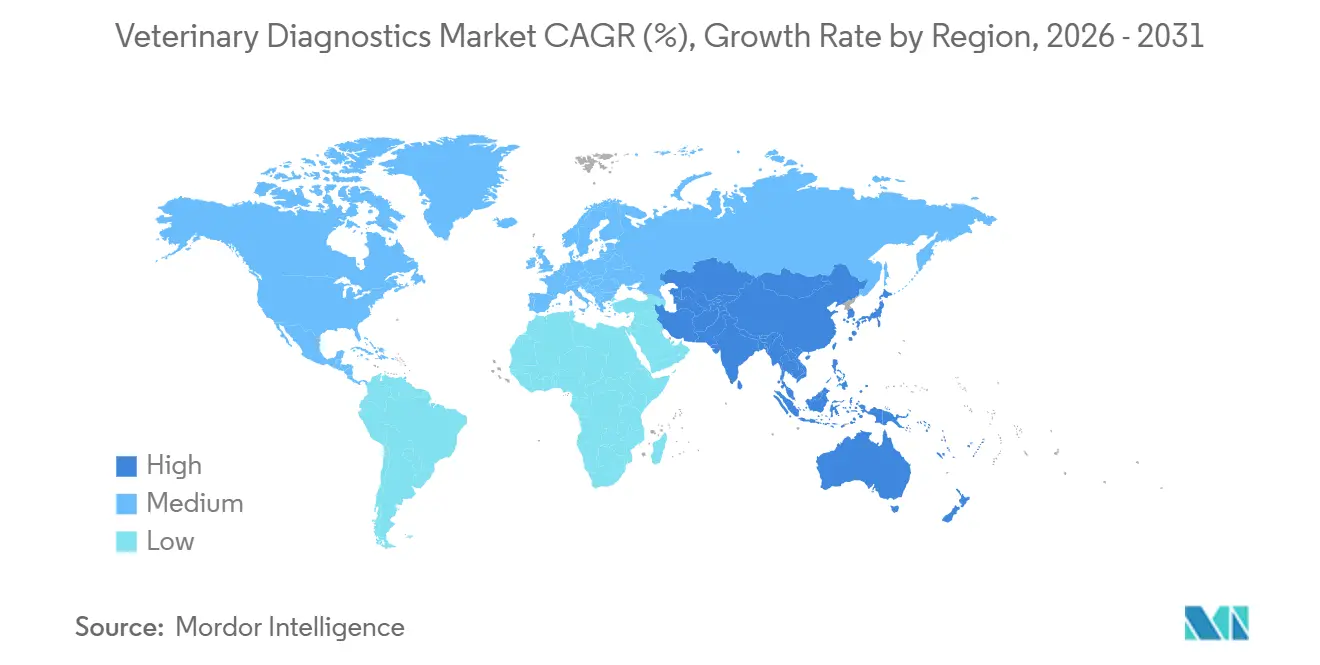
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
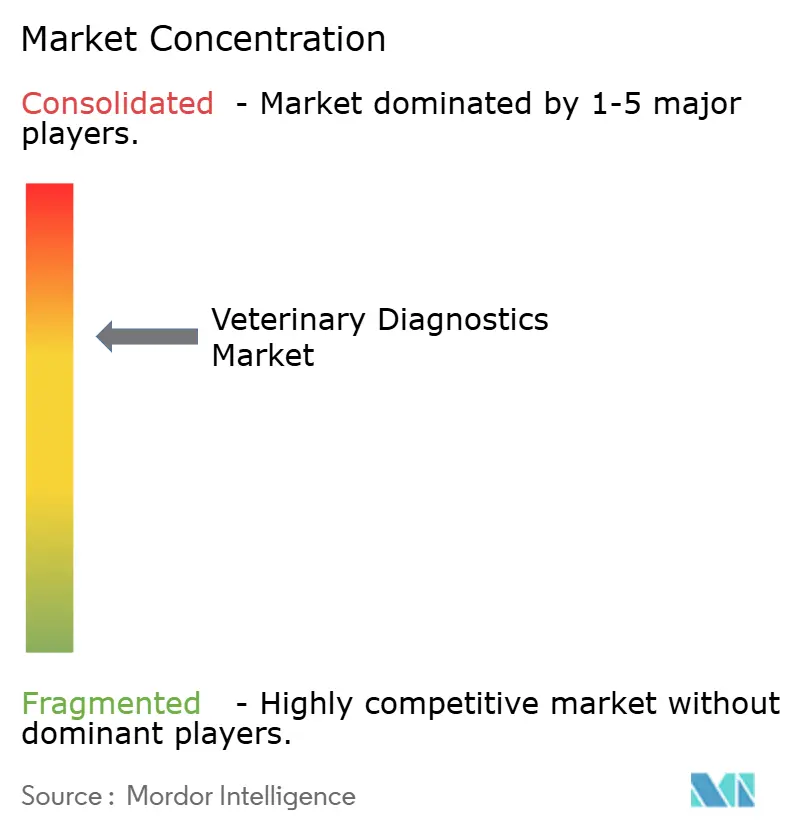
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる獣医診断市場分析
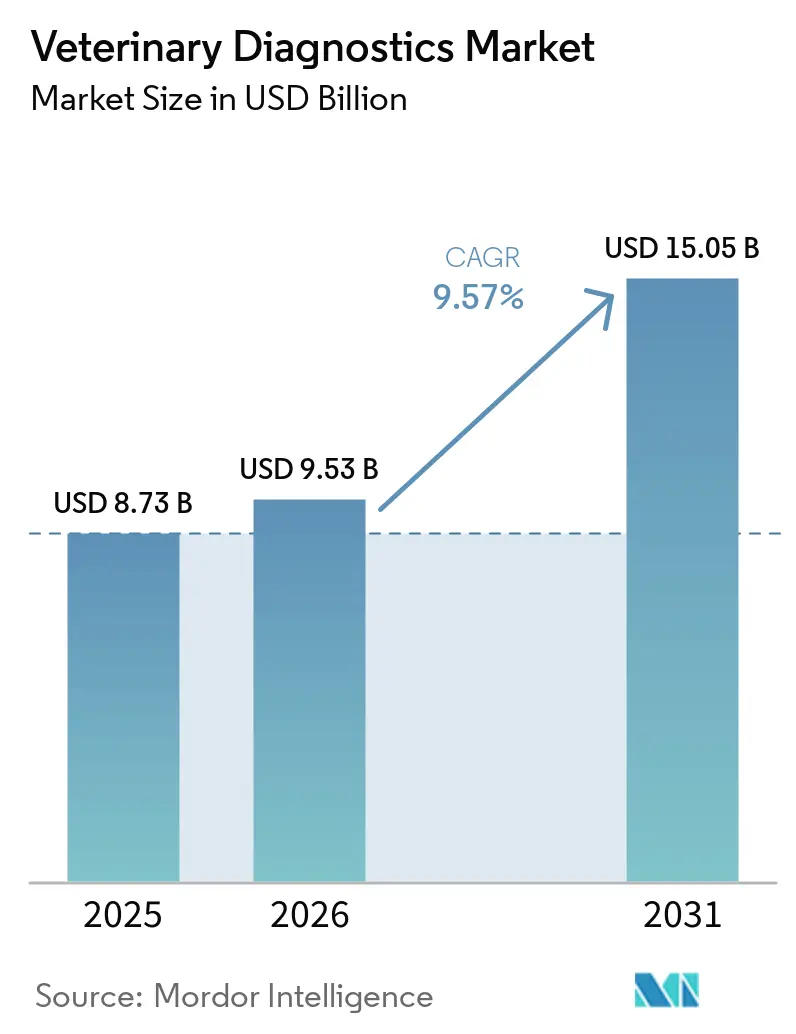
獣医診断市場規模は2025年に87億3,000万米ドルと評価され、2026年の95億3,000万米ドルから2031年には150億5,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは9.57%である。
コンパニオンアニマルの人間化、家畜疾病サーベイランスの義務化、および人工知能を活用したポイント・オブ・ケアシステムが診断需要を再編しており、所要時間を数日から数時間に短縮し、参照検査機関の確認を待たずに獣医師が治療を開始できるようにしている。北米および欧州の一部における堅調なペット保険の普及が価格感度を緩和する一方、中国およびインドにおける可処分所得の増加は1回の診察あたりの診断支出の増加を支えている。一方、アジア太平洋、ラテンアメリカ、アフリカの各国政府は、アフリカ豚熱や鳥インフルエンザなどの越境性疾病に対する大規模スクリーニングプログラムへの資金提供を継続しており、かつて散発的であった検査購入を予測可能なコンプライアンス主導の需要量へと転換している。
主要レポートのポイント
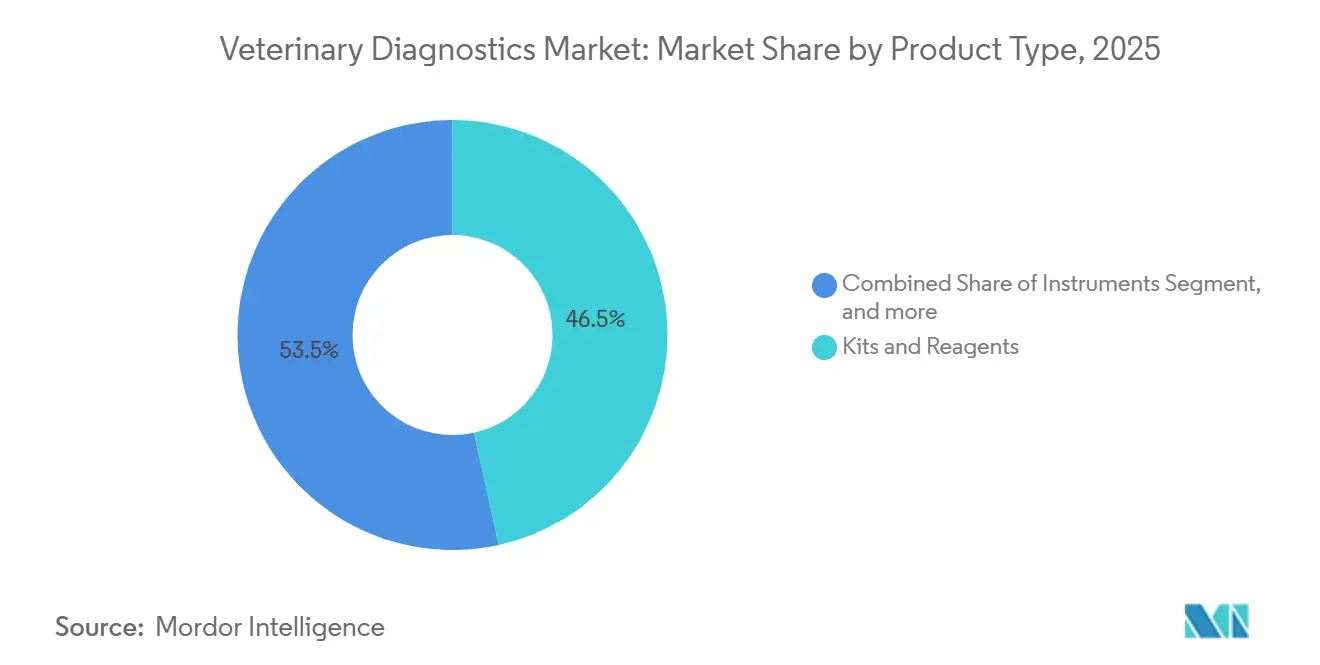
- 製品タイプ別では、キットおよび試薬が2025年の獣医診断市場シェアの46.54%を占め、一方でソフトウェアおよびサービスは2031年にかけてCAGR 11.45%で成長すると予測されている。
- 技術別では、免疫診断が2025年に38.64%のシェアでトップとなったが、分子診断は2031年にかけてCAGR 11.32%で拡大すると予測されている。
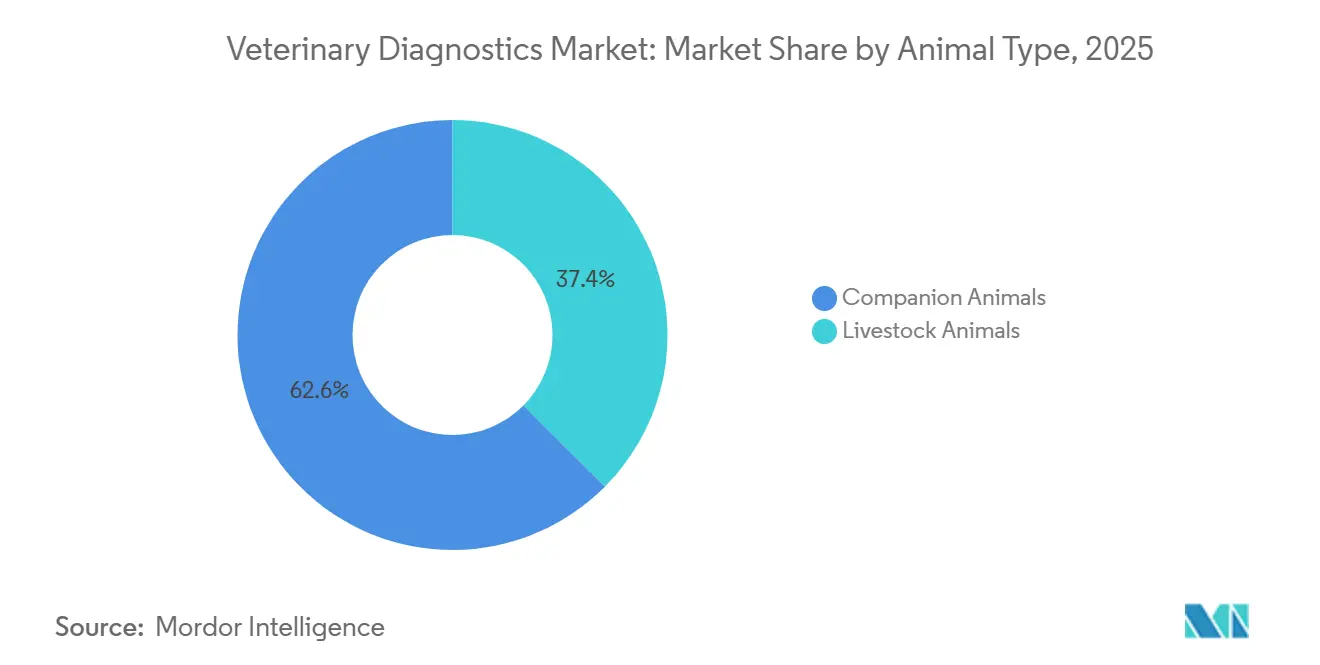
- 動物タイプ別では、コンパニオンアニマルが2025年の収益の62.56%を占め、一方で家畜検査は義務的な群れの健康サーベイランスに牽引されてCAGR 11.78%で増加すると見込まれている。
- エンドユーザー別では、動物病院・クリニックが2025年収益の55.43%を占め、一方で往診・移動型サービスは2031年にかけてCAGR 12.43%で増加すると予測されている。
- 地域別では、北米が2025年の世界収益の41.45%を占めたが、アジア太平洋地域は2026年から2031年にかけてCAGR 10.54%が見込まれている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コンパニオンアニマルの飼育頭数増加とヘルスケア支出の拡大 | +2.1% | 北米、西欧、都市部アジア太平洋でピーク強度を示すグローバル規模 | 中期(2〜4年) |
| 人獣共通感染症および食品由来疾患の有病率の増加 | +1.8% | サハラ以南アフリカ、東南アジア、ラテンアメリカで急性的な圧力を示すグローバル規模 | 短期(2年以内) |
| ポイント・オブ・ケアおよび分子診断における技術的進歩 | +2.3% | 北米・欧州での早期導入、アジア太平洋での急速な規模拡大 | 長期(4年以上) |
| ペット保険適用範囲の拡大と獣医支出の増加 | +1.5% | 北米、英国、スカンジナビア、オーストラリアおよび日本で新興 | 中期(2〜4年) |
| 自動化された画像・データ分析のための人工知能の統合 | +1.2% | 北米・欧州でのパイロット展開、アジア太平洋での商業展開 | 長期(4年以上) |
| 家畜疾病スクリーニングを義務付ける政府サーベイランスプログラム | +1.4% | アジア太平洋、サハラ以南アフリカ、ラテンアメリカ、中東への波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コンパニオンアニマルの飼育頭数増加とヘルスケア支出の拡大
中国の都市部ペットオーナーは、単身世帯数の増加に伴い、2020年から2025年の間に年間獣医支出を8,200人民元(1,150米ドル)に倍増させた。ミレニアル世代およびZ世代のオーナーは、定期的な健康診断において血液検査、甲状腺パネル、尿検査を要求するようになり、院内化学分析装置をほぼフル稼働させている。特に北米およびスカンジナビアにおけるペット保険の普及率の向上が、高度な画像診断や分子検査に対するコスト障壁を取り除いている。これらの要因が相まって、獣医診断市場の成長基盤を確固たるものにしている。
人獣共通感染症および食品由来疾患の有病率の増加
東南アジアおよび東欧でのアフリカ豚熱の発生が、2024年から生きた豚の輸送に対するPCRスクリーニングの義務化を引き起こし、農場での堅牢な携帯型分析装置の採用を促進した。インドの国家動物疾病管理プログラムは現在6億頭の牛を対象としており、ブルセラ症および口蹄疫に対する四半期ごとの血清学的検査を必要としている。2025年には、米国の16州でH5N1が検出されたことにより、ウイルスの排出が食料供給を汚染する前に感染した群れを隔離するための15分抗原検査に対する緊急使用許可が発令された[1]米国農務省、「H5N1迅速検査の緊急使用許可 2025年」、usda.gov。強化されたサーベイランス予算が、獣医診断市場をマクロ経済の減速から守っている。
ポイント・オブ・ケアおよび分子診断における技術的進歩
IDEXXのSediVue Dxは、96%の一致率で尿沈渣顕微鏡検査を自動化しており、補完的な獣医診断イメージング技術はクリニックにおける包括的な検査能力の拡充を支援しています。ZoetisのVetscan Imagystは、スマートフォンカメラとクラウドベースのAIを活用し、医療資源が限られたクリニックにおいて糞便寄生虫を検出します。HelkaのElement POC血液ガスユニットは、リアルタイムの乳酸値およびイオン化カルシウム値を電子記録にアップロードし、迅速な麻酔調整を支援します。これらのイノベーションは診断の分散化を促進し、獣医診断市場の持続的な成長を可能にしています。
家畜スクリーニングを義務付ける政府サーベイランスプログラム
ブラジルは現在、50頭以上の群れに対してブルセラ症および結核の四半期ごとの検査を義務付けており、ラテラルフローおよびインターフェロンガンマアッセイの需要を牽引している。インドは2025年に120億インドルピー(約1億4,500万米ドル)を投資し、500台の移動診断車にPCRユニットと迅速検査キットを装備した。欧州動物衛生法は農場レベルの診断を中央データベースに連携させており、EU全域でクラウド対応分析装置の注文を加速させている。コンプライアンス主導の支出が、獣医診断市場を商品価格の変動から守っている。
制約インパクト分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高度な診断機器および検査の高コスト | -1.6% | サハラ以南アフリカ、南アジア、農村部ラテンアメリカで深刻な購入能力障壁を示すグローバル規模 | 中期(2〜4年) |
| 熟練した獣医診断専門家の不足 | -1.3% | 北米、欧州、オーストラリア、都市部アジア太平洋での新興圧力 | 長期(4年以上) |
| 接続型診断プラットフォームの採用を遅らせるデータ相互運用性の制限 | -0.8% | 独立系動物病院および小規模参照検査機関で断片化が最も深刻なグローバル規模 | 中期(2〜4年) |
| 消耗品の入手可能性に影響する輸入関税とサプライチェーンの混乱 | -0.9% | ラテンアメリカ、サハラ以南アフリカ、東南アジア、中東での断続的な影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高度な診断機器および検査の高コスト
5分類血液分析装置の定価は25,000〜45,000米ドルであり、試薬が年間8,000〜12,000米ドル追加されるため、1回の診察平均が30米ドルのクリニックには手が届かない。2025年時点でケニアの診療所のうち自動化学システムを所有していたのはわずか18%であり、手動アッセイへの依存と3〜5日の結果待ち時間をもたらしている。米国における媒介動物由来疾患の分子パネルは1検査あたり80〜120米ドルかかり、保険未加入のクライアントは経験的治療を選択することが多く、スチュワードシップの目標を損なっている。サブスクリプションバンドルおよび試薬レンタルスキームが台頭しているが、機器コストを償却できる大量処理クリニックに集中したままである。
熟練した獣医診断専門家の不足
2025年には米国の獣医診療所の78%が人員不足を報告しており、特に病理学および臨床検査の分野で顕著であった。英国の病理学レジデンシー応募者数は、卒業生がより高収入の救急医療に転向したため、2020年から2025年にかけて22%減少した[2]英国獣医外科医協会、「レジデンシー応募レポート 2025年」、rcvs.org.uk。オーストラリアの移動クリニックは、機器の充実にもかかわらず、遠隔地向けの超音波技師の採用に苦労しており、地理的なリーチが制限されている。そのため獣医診断市場は自動化と人工知能に多額の投資を行っているが、規制上の検証要件が人材不足の解消を遅らせている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
定期的な試薬収益が成長を支えるキットおよび試薬が2025年収益の46.54%を生み出し、ベンダーに継続的なキャッシュフローを確保する消耗品主導モデルを強化している。一方、ソフトウェアおよびサービスは年率11.45%で成長する軌道にあり、獣医診断市場内でのアナリティクスサブスクリプションへの戦略的転換を示している。機器は比較的小さなシェアを占めるが、現在では凝固または電解質モジュールなどのモジュール式アドオンパネルを備えており、完全な交換を必要とせずに耐用年数を延長している。
クラウドネイティブの検査情報プラットフォームは複数クリニックのデータを集約し、品質管理を標準化し、企業病院チェーン全体でのベンチマーキングを可能にする。ZoetisのVetscan CloudおよびHeskaのバンドル試薬・メンテナンス・人工知能パッケージは、設備投資を運営費に転換し、予測可能なマージンを求めるコンソリデーターにとって魅力的である。このサービス主導の進化により、ベンダーは予測期間中に獣医診断市場のより大きなシェアを獲得できる立場にある。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能


技術別:
分子アッセイが経済的実行可能性を獲得免疫診断が2025年収益の38.64%を占め、一方で分子診断は試薬価格の低下と専門技術者を不要にするサンプルから回答までの自動化を活用してCAGR 11.32%を記録すると予測されている。古典的な生化学および血液学プラットフォームは依然として定着しているが、マイクロサンプル機能により必要量が1mLから数マイクロリットルに削減され、ネコおよびエキゾチックペットの検査における制約が緩和されている。
IDEXXのRealPCRは、口腔液を介した豚繁殖・呼吸障害症候群(PRRS)の非侵襲的スクリーニングに対して米国農務省の承認を取得しており、分子ワークフローが参照検査機関から農場や診察室へと移行していることを示している。Thermo Fisherの12ヶ月安定凍結乾燥PCR試薬は、信頼性の低いコールドチェーンを持つ地域でのアクセスをさらに民主化している。これらの進歩が獣医診断市場の持続的な勢いを支えている。
動物タイプ別:
家畜サーベイランスの義務化が検査を加速コンパニオンアニマルが2025年需要の62.56%をもたらしたが、家畜診断は義務的な疾病移動検査と食品安全保証に支えられて年率11.78%で拡大する。犬と猫は依然としてウェルネスパネルおよび専門的な腫瘍学ワークアップを主導しているが、エキゾチックペットも少量に対応した携帯型ブラッドガスおよび超音波機器の恩恵を受けている。
中国は現在、省間の豚の輸送すべてにPCR認証を義務付けており、年間約1億5,000万件の検査をもたらしている。インドの500台の移動PCR車とブラジルの農場内鳥インフルエンザ検査施設が集合的にバイオセキュリティを強化し、獣医診断市場に商品サイクルに依存しない安定した家畜収益源を提供している。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
往診サービスが携帯型技術を活用動物病院・クリニックが2025年支出の55.43%を占めたが、往診・移動型サービスは獣医師が農場や自宅に診断を持ち込むにつれてCAGR 12.43%が見込まれている。参照検査機関は引き続き統合が進んでおり、IDEXXは世界80施設を運営しているが、独立系はエキゾチックおよび研究モデル向けのパーソナライズされた検査メニューで依然として繁栄している。
米国の移動型診療所は2020年から2025年にかけて34%増加しており、この傾向はオーストラリアの広大な家畜地域でも観察されており、実店舗施設までの距離が100kmを超える。堅牢なバッテリー駆動分析装置とワイヤレス超音波ユニットがこの分散化を支え、獣医診断市場のリーチを広げている。
地域分析
北米獣医診断市場
北米は2025年の獣医診断市場収益の41.45%を占め、米国は42億ビリオン米ドルを支出した。これは、企業チェーンがプロトコルを標準化し、試薬の一括購入契約を活用していることが主な要因である。カナダの牛結核および慢性消耗病サーベイランスに対する連邦補助金は、さらに検査室需要を下支えしている[3]カナダ食品検査庁、「牛結核サーベイランス補助金2025」、inspection.gc.ca。FDAおよびヘルスカナダの厳格な承認審査プロセスは市場投入までの期間を長引かせるが、承認取得後はプレミアム価格設定を正当化するものである。
アジア太平洋地域獣医診断市場
アジア太平洋地域は2031年までにCAGR 10.54%で最も急成長する地域と予測されている。中国の1億2,000万頭規模のペット人口は、ティア1都市においてすでに西洋のペット1頭当たりの支出水準に匹敵しており、インドのモバイル検査室および新設の地区診断センターは牧畜地帯における検査格差を縮小しつつある。日本では高齢ペットの増加が慢性疾患パネルへの需要を生み出しており、韓国ではペット保険普及率12%が高額イメージング診断の導入を促進している。
欧州・中東・アフリカおよび南米獣医診断市場
欧州はペット保険の高い普及率とEUが義務付ける家畜追跡制度に支えられ、安定した成長を享受している。ドイツは野生イノシシの死骸におけるアフリカ豚熱のPCR検査に補助金を交付しており、スペインとフランスは輸出シーズンを前に鳥インフルエンザのモニタリングを強化している。中東・アフリカ地域は現時点では収益規模が小さいものの、湾岸諸国が食料安全保障に投資し、アフリカ諸国がアウトブレイク対策のためにWOAH・FAOの支援を受けることで加速が見込まれる。南米はブラジルの家禽・豚肉インテグレーターが牽引し、輸出バイヤーの病原体フリー認証要件を満たすために現地PCR検査室を設置している。

規制環境
動物用診断薬の規制は、製品監督(検査キット、IVDシステム、および特定の診断用生物製剤)と、届出対象動物疾病に関する公式検査機関の認可の両方にまたがっており、世界各国のベンダーにとって複数経路のコンプライアンス対応が必要となる。米国では、USDA APHISが国立獣医サービス研究所(NVSL)を通じて公式の動物疾病検査に関する検査機関認可(9 CFR 71.22に基づく要件を含む)を監督する一方、ウイルス・血清・毒素法(VSTA)に基づく動物用生物製剤の枠組みでは、診断に用いる診断用生物製剤に対して純度、安全性、力価、有効性に関する要求事項を満たすことが求められる。
国際的には、WOAHがTerrestrial Manualおよび標準試薬プログラムを通じて、引き続きバリデーションと標準化の方向性を形成している。2026年1月、WOAHの診断キットに関するアドホックグループが、WOAH基準に整合した非規制的な枠組み(国際登録の枠組みを明示的に回避)を進めるために会合を開催し、2026年5月にはWOAHがTerrestrial Manualの改訂を採択し、新たなアッセイ指針の更新(例えば、化学発光ウェスタンブロットに関する章)などを含んだ。国別の医療機器型の承認経路も市場参入に影響を与えており、南アフリカのSAHPRAによるクラスCおよびDの動物用医療機器(IVDを含む)に関する要件は、認定管轄区域(オーストラリア、ブラジル、カナダ、欧州、日本、米国)からの市販前承認の証拠、またはWHOの事前認証に依拠しており、これにより世界的に転用可能な技術文書やバリデーションパッケージの重要性が高まっている。
バリューチェーン分析
動物用診断薬のバリューチェーンは、通常、標的選定とアッセイまたは機器の研究開発から始まり、分析バリデーション、管理された品質システムの下でのスケールアップ製造、規制当局への申請を経て、その後、診療所、往診提供者、リファレンス検査機関向けの機器および継続的な消耗品の流通へと進む。IDEXX、Zoetis、Mars/Antechを含む大手統合企業は、商業チャネルとともにメニュー開発を支援し、MWIやCovetrusなどの流通業者や診療管理サプライプラットフォームが、ラストマイルの到達範囲を拡大し、試薬、サービス、保守を検査1件あたりのコストベースでパッケージ化するバンドル調達モデルを支援している。
運用面では、コールドチェーンおよび取扱要件が、迅速検査カセットや温度感受性試薬にとって継続的な制約となっている。輸送条件(一般的には摂氏4~30度程度の管理された範囲)および凍結防止は、膜やコンジュゲートの安定性にとって重要である。規制へのアクセスや文書対応の準備状況も、リードタイムや調達判断に影響を与える可能性がある。米国では、国内に同等品が存在せず、リスク基準を満たす場合、USDA APHISの動物用生物製剤センターが輸入診断検査キットに対して研究・評価許可を発行することができる。需要側では、動物病院の企業統合が進むことで買い手の集中度が高まり、診断結果が診療記録や公的セクターのサーベイランス業務に反映されるよう、接続性、品質管理、標準化されたデータ管理の重要性が高まっている。
競合環境
獣医診断市場は中程度に集中しており、上位5社であるIDEXX、Zoetis、Heska、Boehringer Ingelheim、Thermo Fisherが2025年収益の約60%を占めている。IDEXXは消耗品販売を固定するクローズドカートリッジ分析装置を通じてコンパニオンアニマルのポイント・オブ・ケアを支配し、Zoetisは広範な流通ネットワークを通じて診断と医薬品をバンドルしている。BioNoteやMindrayなどの新規参入企業は、サードパーティ試薬を受け入れるオープンアーキテクチャシステムを出荷することでアジアおよびラテンアメリカでシェアを獲得している。
家畜診断は、手頃な価格のフィールドPCRを持つベンダーが既存企業を凌駕できるホワイトスペースを提供している。Heskaの太陽光発電凍結乾燥試薬プロトタイプは、オフグリッドの牧畜市場をターゲットにしている。人工知能駆動の画像解釈は別の競争の場を形成しており、IDEXX、Boehringer Ingelheim、Antechが放射線学的または細胞学的異常を検出する畳み込みモデルをトレーニングし、所要時間を短縮して病理学者不足を補っている。
参照検査機関は規模のために統合を続けているが、機動力のある独立系はエキゾチック種および研究契約向けの柔軟なパネルでニッチな権威を維持している。
獣医診断業界のリーダー企業
Idexx Laboratories
Zoetis, Inc
Thermo Fisher Scientific Inc
Biomérieux SA
Virbac Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
獣医診断市場
- Abaxis
- Biochek
- bioMérieux
- BioNote Inc.
- Bio-Rad Laboratories
- Boehringer Ingelheim
- Covetrus
- Danaher
- Esaote
- Heska
- IDEXX
- IDVet
- Indical Bioscience
- Mindray
- Neogen
- QIAGEN
- Randox Laboratories
- Thermo Fisher Scientific
- Virbac
- Zoetis

市場機会と将来展望
動物用診断薬における空白領域は、より迅速なターンアラウンド、より高い臨床的信頼性、そして結果をサーベイランスおよび院内ワークフローシステムへより密接に連携させることと、ますます関連付けられるようになっている。リファレンス検査機関における能力とロジスティクスの統合が投資テーマとして浮上している。2025年5月、Zoetisはケンタッキー州ルイビルのUPS Healthcare Labportに32,000平方フィートのリファレンス検査機関を開設した。これは、物流拠点との併設が、より高いスループットの検体処理と迅速な報告を支えることを裏付けるものであり、特に集中型検査機関でより経済的なパネルにとって重要である。
ポイントオブケア製造の規模拡大と専門メニューの拡大も、統合と能力構築に支えられ、ベンダーに機会をもたらしている。2025年12月、KVP InternationalはSafePath-IVD(カリフォルニア州カールスバッド)を買収し、ポイントオブケア診断の製造および研究能力を拡大した。これは、信頼性の高い消耗品供給と拡大されたアッセイメニューへの需要を反映している。研究開発の整合化の取り組みは、感染症診断における空白領域にさらなる示唆を与えており、ロードマップやギャップ分析のアプローチ(疾病優先度ツールおよびWAHISなどのサーベイランスデータセットを診断薬の入手可能性の枠組みと連携させることを含む)は、開発者が現在のサーベイランスニーズに合致するアッセイ(病舎現場での分子検査手法(LAMPなど)や、独立診療所や小規模検査機関間の断片化を減らすことを目的とした相互運用可能なデータプラットフォームを含む)を対象とするのに役立っている。
Recent Industry Developments in 獣医診断市場
- 2026年5月:IDEXXは、Fecal Dx抗原検査プラットフォームを拡張し、条虫科サナダムシの検出を追加した。米国およびカナダの顧客向けには2026年6月下旬から提供開始予定である。この拡張により、既存プラットフォーム上での感染症・寄生虫学メニューが広がり、新規機器の設置を必要とせずに消耗品の需要を高めることができる。
- 2026年4月:Zoetisは、Vetscan OptiCell血液学分析装置の機能を拡張し、細胞内ヘモグロビン濃度平均(CHCM)および血小板容積比(PCT)パラメータを追加した。プラットフォームの更新を通じて臨床的に関連性の高いパラメータを追加することで、外部委託検査に対するポイントオブケアの価値が強化され、OptiCellワークフローに標準化した診療所の乗り換えコストが増加する。
- 2026年1月:IDEXXは、米国およびカナダでImageVue DR50 Plus Digital Imaging Systemを発売した。この製品刷新は、新しいハードウェア製品によって院内画像診断の普及を後押しし、付随するソフトウェアおよびサービス収益を支えるとともに、診療所の診断ワークフローとの統合を強化する。


獣医診断市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおける獣医診断市場は、検査室およびポイント・オブ・ケア検査を通じて動物の健康状態を検出、モニタリング、または確認するために使用されるツールおよびサービスを対象としています。これには、一般的な診断技術全般にわたる機器、キットおよび試薬、ならびに関連するソフトウェアおよびサービスが含まれます。
対象外の範囲:獣医薬品およびワクチン、通常の治療手順、および一般的なクリニック用品は、診断検査ワークフローの一部として販売される場合を除き、対象外となります。
セグメンテーション概要
- 製品タイプ別
- 機器
- キットおよび試薬
- ソフトウェアおよびサービス
- 技術別
- 免疫診断
- 臨床生化学
- 分子診断
- 血液学
- その他の技術
- 動物タイプ別
- コンパニオンアニマル
- 犬
- 猫
- その他のコンパニオンアニマル
- 家畜
- 牛
- 豚
- 家禽
- その他の家畜
- コンパニオンアニマル
- エンドユーザー別
- 動物病院・クリニック
- 参照検査機関
- 往診・移動型獣医サービス
- 研究機関・大学
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、需要の背景を設定し、公開された再現可能なデータ系列でモデルを固定するために使用されました。家畜および生産指標についてはUSDAおよびEurostat、届出義務のある動物疾病シグナルについてはOIE-WAHISシステム、人獣共通感染症サーベイランスの背景についてはWHOおよびCDCの刊行物などのソースを活用しました。また、疾患および動物タイプ別の検査採用パターンを把握するため、査読済みの獣医学ジャーナルも参照しました。
供給および価格面では、製品ファミリーと一般的な使用環境をマッピングするために、企業の年次報告書、投資家向けプレゼンテーション、製品カタログ、および信頼性の高い報道を精査しました。利用可能な場合には、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および輸出入の船積みレベルの確認を選択的に使用し、方向性のあるトレンドを検証し、成長の前提が観察された活動と一致していることを確認しました。これらの参考資料は例示的なものであり、データ収集、検証、および明確化のために他の多くの公開ソースも使用されました。
一次インタビューおよびサーベイ
一次調査は、検査開発者、販売代理店、基準検査機関、および獣医クリニックの関係者をむ診断バリューチェーン参加者へのインタビューおよびサーベイに重点を置き、主要地域において実際に購入・使用されているものを確認しました。これらの議論を通じて、採用の推進要因、一般的な検査メニュー、価格の変化、コンパニオンアニマルと家畜の環境間のチャネルの違いを確認し、公開データが不足している部分のギャップを補完しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:12% | アジア太平洋:48% |
| 中位層:45% | 機能・ユニットリーダー:30% | 欧州・中東・アフリカ:32% |
| 中小規模プレイヤー:22% | マネージャー:58% | 南北アメリカ:20% |
市場規模の算定と予測
規模の算定は、動物個体数とケア提供指標を地域別の診断可能な需要プールに変換し、次いで一般的な検査技術とエンドユーザーの環境別に分割するトップダウン構築から始まります。合計値を現実的に保つため、サンプリングされた検査量に一般的な平均販売価格を乗じた試算、検査機関およびクリニックとのチャネルチェック、および適合る場合の機器設置台数ロジックなど、選択的なボトムアップ近似値で出力を裏付けます。
モデルの主要インプットには、コンパニオンアニマルおよび家畜の個体数、クリニックおよび病院の受診頻、基準検査機関の利用率、検査ミックスの変化(例:分子診断対イムノアッセイ)、ならびに消耗品およびパネルの価格動向が含まれます。成長ドライバーは地域によって均一ではないため、予測にはシナリオ分析が使用され、予防的検査の普及、疾病サーベイランスの強度、およびポイント・オブ・ケアの普及に関する専門家のコンセンサスを用いて変数が調整されます。小規模国のボトムアップデータが不足している場合は、比較可能な市場からの代理比率が適用され、最終的な集計時に地域合計に正規化されます。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションによって行われ、その後、承認前に外れ値を確認する第二のパスが実施されます。モデルの出力を、動物個体数の変化、基準検査機関の活動シグナル、主要消耗品の可視的な価格帯などの外部指標と比較し、定性的なストーリーと矛盾するように見える差異を調査します。
レポートは年次で更新され、主要な規制変更、重要な技術ローンチ、または疾病サーベイランスの焦点の急激な変化ど、重大なイベントが発生した場合には中間更新が実施されます。納品前に、アナリストが最新のレビューを完了し、最終的な数値が最新の利用可能な情報と最新の専門家インプットを反映するようにします。
Mordor Intelligenceの獣医診断市場規模の算定と他の公表推計との比較
獣医診断の公表市場価値は、含まれる収益ストリームとタイミングの前提が一致していないため、同じ一般的なテーマを説明していても大きく異なって見える場合があります。企業がサービスおよびソフトウェアを製品収益に混在させる場合、または需要プールを異なる動物環境に基づいて設定する場合にも差異が生じます。
イメージング診断の収益は、より広範な獣医診断の合計に組み込まれることが多いですが、イメージングはMordor Intelligenceの本レポートの対象範囲外です。これにより、モデルはインビトロ検査機器、キットおよび試薬、ならびに関連するソフトウェアおよびサービスに限定されます。対象範囲の違いに加え、検査価格の上昇速度の前提、モバイルおよび往診サービスが独立したエンドユーザーチャルとしてカウントされるかどうか、ならびにポイント・オブ・ケアの利用が基準検査機関の検査と比較してどの程度急速に普及すると予想されるかによっても差異が生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.53 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 9.72 ビリオン 米ドル(2026年) | 隣接する診断カテゴリーを混在させる可能性のある若干広範な収益捕捉を使用しており、基準年における検査パネルの近期価格上昇に対してより高い前提を適用しています。 |
| 業界出版社B | 8.40 ビリオン 米ドル(2025年) | 異なる基準年に推計を基づかせ、過去と予測のフレーミングを混在させており、検査量と消耗品価格が2026年に向けて拡大する際に見られるステップアップを過小評価する可能性があります。 |
3つの数値間の差異は、主に何がカウントされるか、いつカウントされるか、そして価格と検査ミックスが年々どのように繰り越されるかによって説明されます。インプットを動物個体数、利用率、および現実的な価格チェックに追跡可能な状態に保つことで、推計は再現可能であり、計画の議論において照合しやすい状態を維持します。


レポートで回答される主要な質問
獣医診断市場の現在の価値と予測される成長は?
獣医診断市場規模は2026年に95億3,000万米ドルであり、2031年までに150億5,000万米ドルに達すると予測されており、CAGR 9.57%を反映している。
どの製品セグメントが定期的な収益の大部分を牽引しているか?
キットおよび試薬が2025年収益の46.54%を生み出し、メーカーに予測可能な消耗品収入を確保している。
なぜ分子診断が獣医分野で普及しているのか?
試薬コストの低下と自動化されたサンプルから回答までのシステムが、分子アッセイを2031年にかけてCAGR 11.32%に向けて推進しており、迅速な現地病原体検出を可能にしている。
移動型獣医診断の急速な拡大を支える要因は何か?
携帯型分析装置、遠隔医療プラットフォーム、および在宅ケアに対するクライアントの嗜好が、2031年までの往診サービスのCAGR 12.43%を支えている。
2031年にかけて最も急成長が見込まれる地域はどこか?
アジア太平洋がCAGR 10.54%の予測でトップとなり、ペット飼育頭数の増加と政府義務の家畜スクリーニングプログラムが成長を牽引している。
最終更新日:


