
獣医用輸液ポンプ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 368.39 百万米ドル |
| 市場規模 (2031) | 494.86 百万米ドル |
| Growth Rate (2026 - 2031) | 6.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
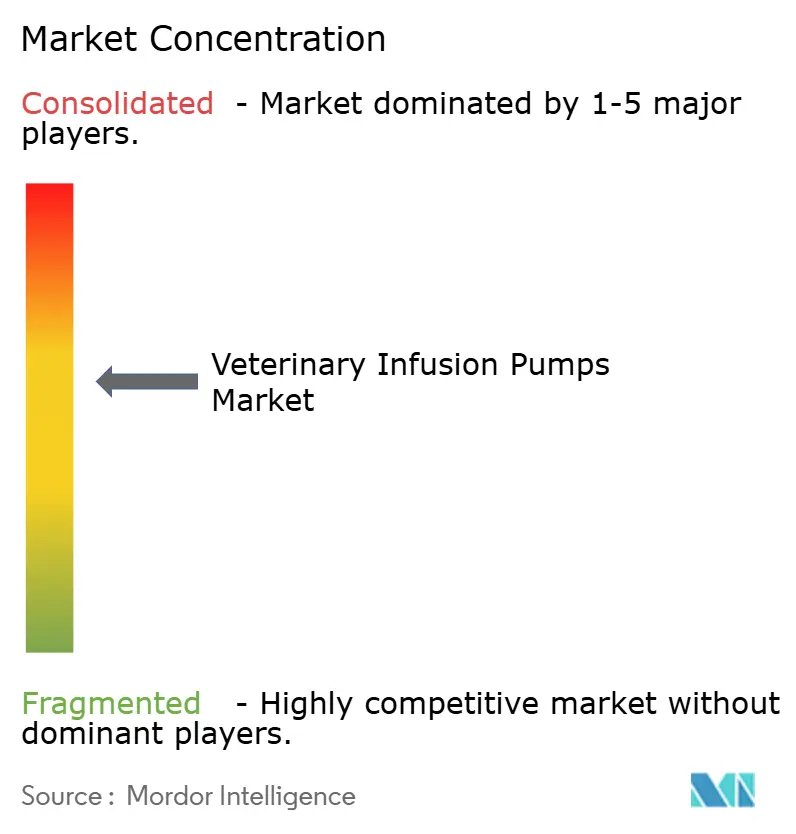
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
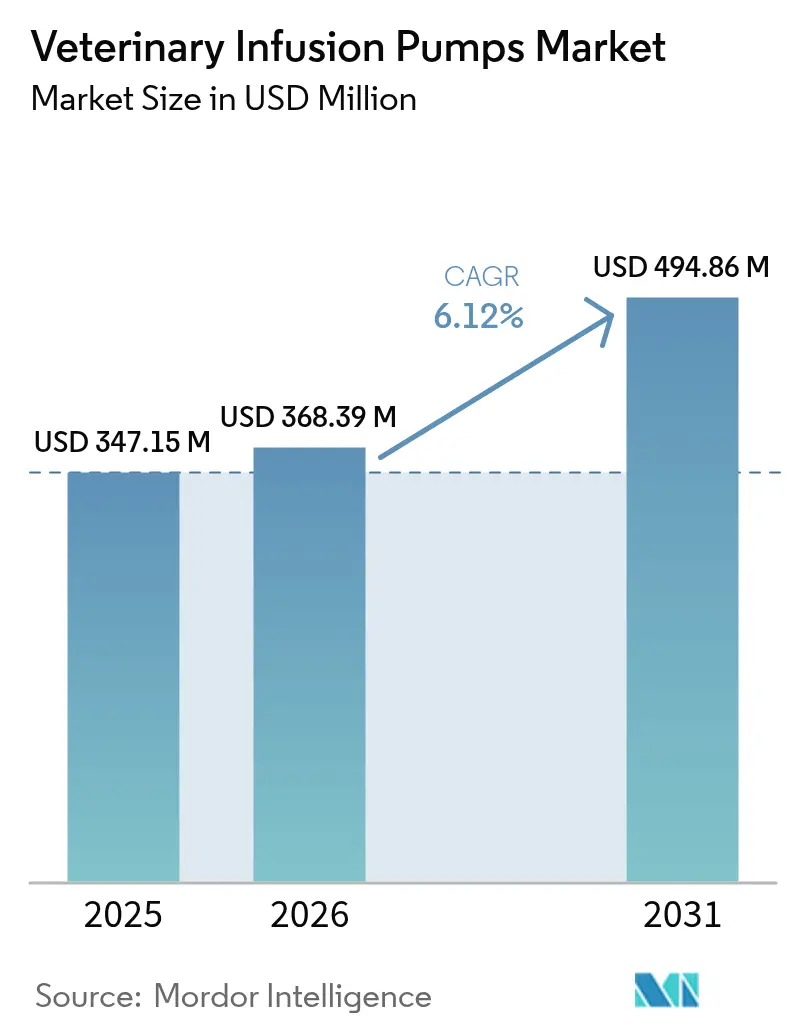
Mordor Intelligenceによる獣医用輸液ポンプ市場分析
獣医用輸液ポンプ市場規模は、2025年のUSD 347.15百万から2026年のUSD 368.39百万へと成長し、2026〜2031年にかけて6.12%のCAGRで2031年にはUSD 494.86百万に達すると予測されています。
普及を促進しているのは、ペットの人間化、専門クリニックの急速な拡大、そして人医療グレードのスマートポンプ技術の動物医療分野への移行です。犬や猫における慢性疾患有病率の上昇、投与精度規制の強化、そしてフローレートを自動調整するAI搭載デバイスが普及をさらに加速させています。同時に、半導体やPTFEチューブを中心としたサプライチェーンの地産地消化により、メーカーの設備投資負担が増加しており、厳格なFDAリコール活動が製品発売スケジュールを見直させています。現在の競争差別化は、統合ドラッグライブラリ、遠隔監視接続性、および獣医専用ユーザーインターフェースを中心に展開されており、これらの機能はプレミアム要素というよりも基本要件として急速に位置づけられています。
主要レポートのポイント
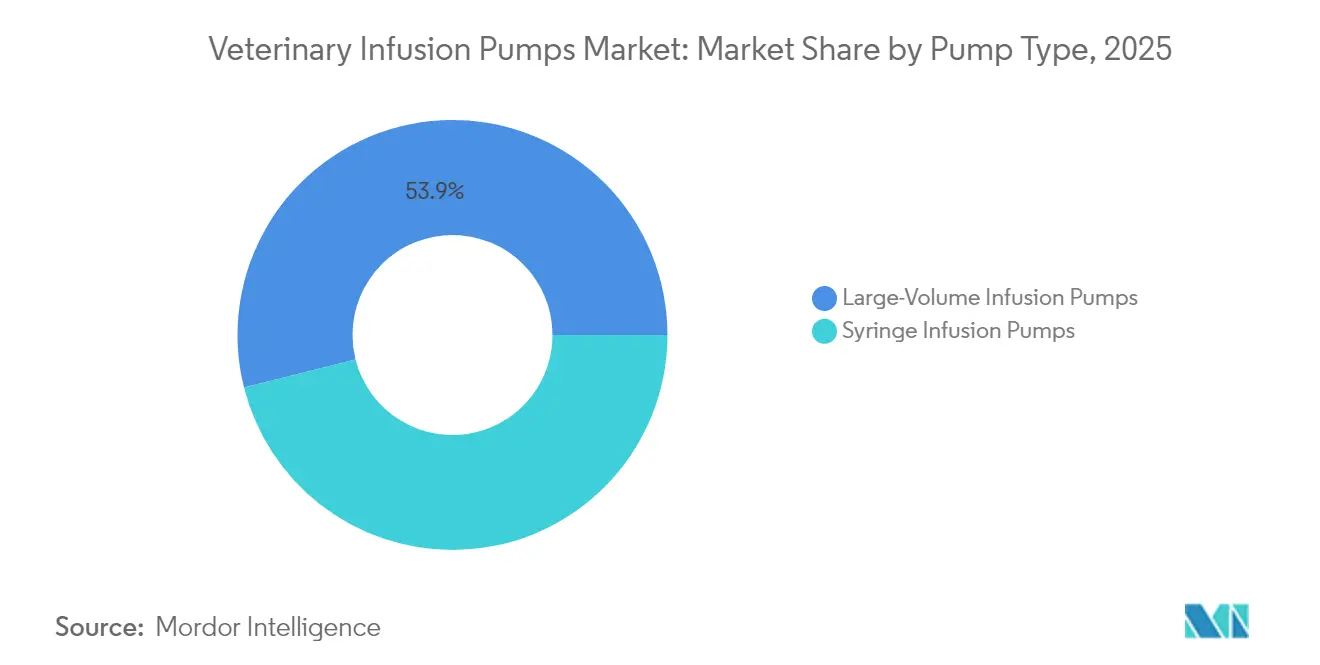
- ポンプタイプ別では、大容量デバイスが2025年の獣医用輸液ポンプ市場シェアの53.92%を占め、シリンジポンプは2031年にかけて8.78%のCAGRで成長する見込みです。
- 動物タイプ別では、コンパニオンアニマルが2025年の獣医用輸液ポンプ市場において56.15%の収益シェアでトップとなり、同セグメントは2031年にかけて9.62%のCAGRで拡大する見通しです。
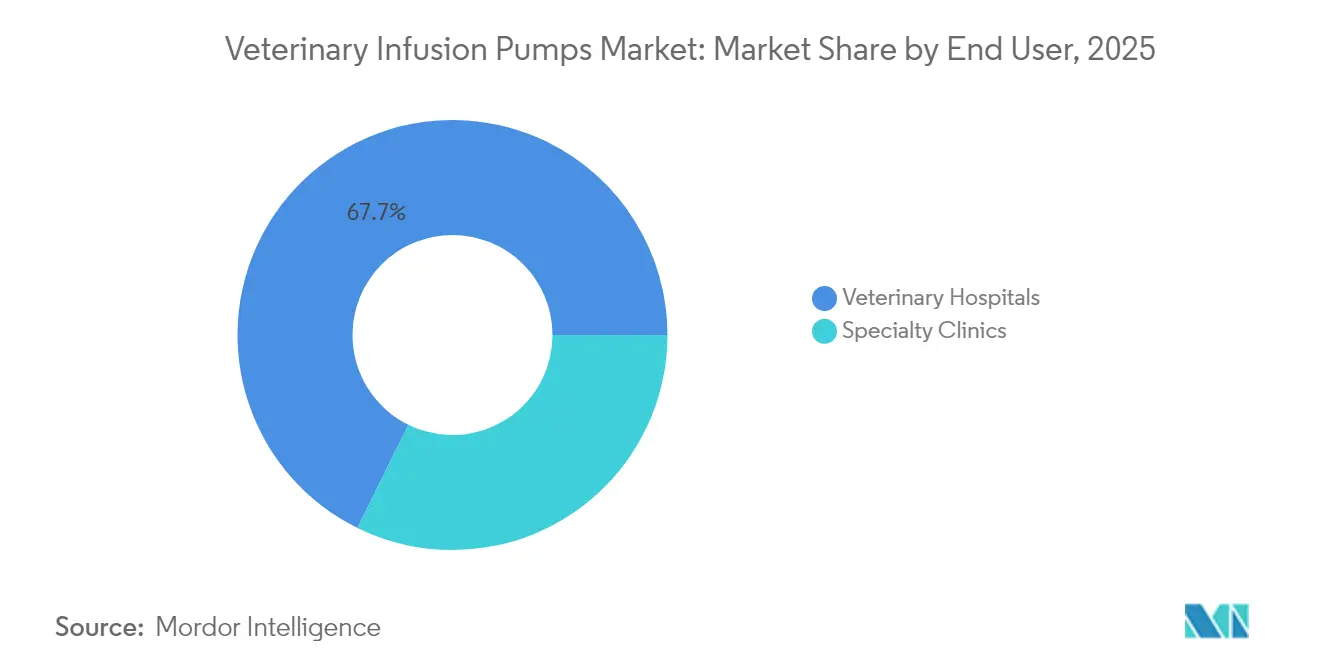
- エンドユーザー別では、動物病院が2025年の獣医用輸液ポンプ市場規模の67.72%のシェアを保持しており、専門クリニックは最も高い予測CAGRとして10.62%を記録しています。
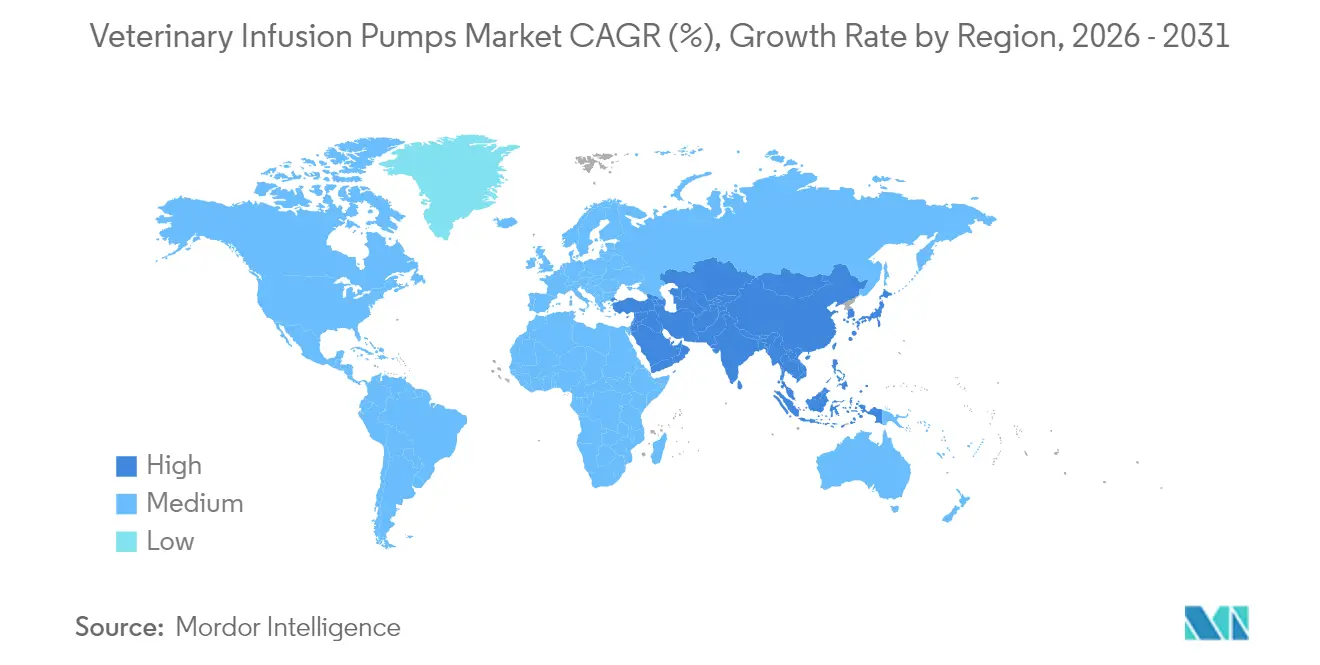
- 地域別では、北米が2025年の獣医用輸液ポンプ市場において38.89%のシェアを維持しており、アジア太平洋地域は2031年にかけて最高の地域CAGR13.48%を達成する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | (〜)% CAGRへのインパクト予測 | 地域的 関連性 | インパクト 期間 |
|---|---|---|---|
| コンパニオンアニマルの飼育増加と 医療費支出の拡大 | +1.8% | 北米、 欧州 | 中期 (2〜4年) |
| 慢性疾患・重篤疾患の 罹患率増加 | +1.2% | グローバル | 長期(≥ 4年) |
| 輸液ポンプ設計における 技術的進歩 | +1.5% | 北米、欧州、 APACへ拡大 | 短期(≤ 2年) |
| 専門動物病院・クリニックの 成長 | +1.1% | 北米、 欧州 | 中期 (2〜4年) |
| 遠隔監視と テレヘルスの導入 | +0.7% | 北米、 新興APAC | 中期 (2〜4年) |
| 低侵襲・在宅療法への 移行 | +0.3% | 先進国 市場 | 長期(≥ 4年) |
| 情報源: Mordor Intelligence | |||
コンパニオンアニマルの飼育増加と医療費支出の拡大
ペットオーナーは今や人医療の行動様式を反映し、高度な獣医ケアに記録的な予算を投じています。北米と欧州では、保険会社が輸液ベースの腫瘍学および腎臓プロトコルの償還を進めており、高度デバイスに対するコスト障壁を緩和しています。[1]食品医薬品局(Food and Drug Administration)、「医療機器リコール(Medical Device Recalls)」、fda.gov 小規模世帯へのシフトという人口動態の変化がペットとの感情的絆を強め、スマートポンプを通じた長期治療への資金提供意欲の向上につながっています。動物向け処方薬の拡充が治療の複雑性を高め、獣医用輸液ポンプ市場を日常診療に定着させています。そのため、クリニックは複数の処置室にネットワーク接続されたポンプを設置し、長時間点滴を必要とする高齢ペットの増大する症例数を管理しています。
動物における慢性疾患・重篤疾患の罹患率増加
寿命の延長により、精密な複数日にわたる輸液が必要な内分泌疾患、腫瘍疾患、消化器疾患が明らかになっています。犬の膵炎に対するPANOQUELL-CA1のFDA条件付き承認は、緊急ケアにおける静脈内療法の役割を強化しています。同様の承認は、投与エラー防止ソフトウェアがコンプライアンス上の必須要件となるにつれ、デバイスのアップグレードを促進しています。家畜分野では、集約的農業が代謝障害を増加させ、複数の動物種への同時投与が可能な頑丈な大容量ポンプへの需要を高めており、これは専門ベンダーが取り込みつつあるニッチです。
輸液ポンプ設計における技術的進歩
次世代デバイスはリアルタイムのバイタルサインに基づいてフローレートを調整するAIアルゴリズムを統合し、有害事象リスクを低減しています。大手メーカーは人医療ポートフォリオからワイヤレス接続、ドラッグライブラリ、閉塞検知機能を移植し、クリニック内での習熟曲線を短縮しています。FDAの申請において現在必須とされているデータログへの規制上の要求が、クラウド対応ポンプの普及を加速しています。ファームウェアのアップデートが展開されるにつれ、サービス契約が安定した収益源を生み出し、獣医用輸液ポンプ市場における競争上の優位性を深化させています。[2]Terumo Corporation、「統合年次報告書2025年(Annual Integrated Report 2025)」、terumo.com
専門動物病院・クリニックの成長
救急・重篤ケアセンターが急速に規模を拡大しており、各新設施設は通常、外科、ICU、腫瘍科スイートに8〜12台のスマートポンプを予算計上しています。英国に拠点を置くDick White Referralsによる1,500万ポンドの拡張は、この資本集約的なトレンドの典型例であり、輸液能力をほぼ3倍に増強しています。[3]Inside Media Limited、「Dick White Referrals、1,500万ポンドの拡張を完了(Dick White Referrals Completes £15 Million Expansion)」、insidermedia.com コンソリデーターはネットワーク全体で機器リストを標準化し、数量割引を実現しています。これは独立系クリニックを圧迫する一方で、大手OEMのユニット出荷台数を押し上げています。
抑制要因インパクト分析*
| 抑制要因 | (〜)% CAGRへのインパクト予測 | 地域的 関連性 | インパクト 期間 |
|---|---|---|---|
| 初期コストと 維持コストの高さ | -1.2% | グローバル、 特に新興市場 | 短期(≤ 2年) |
| 保険償還の 限界 | -0.8% | グローバル | 中期 (2〜4年) |
| 電子部品の サプライチェーン混乱 | -0.6% | グローバル、 APACで深刻 | 短期(≤ 2年) |
| 規制当局の 厳格な監視 | -0.4% | 北米、 欧州 | 中期(2〜4 年) |
| 情報源: Mordor Intelligence | |||
初期コストと維持コストの高さ
USD 6,000〜9,000で価格設定されたスマートポンプは小規模診療所に負担をかけています。年次校正、ソフトウェアライセンスおよびスタッフのスキルアップにより、5年間の総所有コストは18〜22%増加し、ラテンアメリカと東南アジアへの普及が遅れています。ベンダーは輸液ごとの従量課金モデルを試験運用していますが、普及は依然として限定的です。高度な輸液システムに対する設備投資要件は、特に診療経済が先進国地域と大きく異なる新興市場において、小規模な獣医診療所にとって大きな参入障壁となっています。2026年2月に施行されるFDA品質マネジメントシステム規制改正によりコンプライアンスへの追加負担が増大し、メーカーがそのコストを顧客に転嫁する可能性が高まる中、規制コンプライアンス要件が製造コストを押し上げることで経済的圧力が強まっています。
獣医処置に対する保険償還の欠如
ほとんどの市場でペット保険の普及率が5%未満であるため、オーナーが直接コストを負担しています。輸液療法に対する標準的な償還コードの不在は、特に価格感応度の高いセグメントにおいて需要の弾力性を制限しています。高度な獣医処置に対する保険適用の制限は、高額な自己負担に直面した場合に費用意識の高いペットオーナーがより安価な治療の選択肢を選ぶ可能性があることから、高度な医療機器に対する直接的な需要制約を生み出しています。特定の輸液療法に対する標準化された償還プロトコルの欠如は、人医療現場において通常、大型機器の購入を正当化する予測可能な収益源を減少させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
シリンジポンプがプレシジョンメディシンを牽引シリンジデバイスは8.78%のCAGRを記録すると予測されており、2025年に53.92%のシェアを保持した大容量ユニットを上回る成長率となっています。腫瘍学および重篤ケアのボーラス投与における精密投与がアップグレードを加速しており、ドラッグライブラリ統合が安全な動物種間計算を保証しています。その結果、シリンジモデルの獣医用輸液ポンプ市場規模は2026〜2031年にかけて急激に拡大する見通しです。大容量ポンプは水分補給および完全静脈栄養において不可欠な役割を果たし続けていますが、革新の焦点は現在、AIによるフロー制御ロジックを搭載したスマートシリンジモデルに完全に移っています。
精度を損なうことなくマイクロリットルのフローを処理できる柔軟性が、専門外科医や内科医の双方を取り込んでいます。一方、整備済みの大容量ユニットはコスト意識の高いセグメントに移行しており、総ユニット量を安定的に保ちつつもプレミアム価格設定を制約しています。獣医用輸液ポンプ市場のこの部分における競争の激しさは、ハードウェアスペックよりもファームウェアのエコシステムがユーザーの選好を定義するようになるにつれて、中程度に留まっています。
注記: 各セグメントのシェアはレポート購入時に閲覧可能


動物タイプ別:
コンパニオンアニマルが拡大を牽引コンパニオンアニマルは2025年収益の56.15%を生み出しており、9.62%のCAGRが見込まれることから、2031年にかけての獣医用輸液ポンプ市場規模の明確な牽引役となっています。ミレニアル世代はペットを家族と捉え、継続的な輸液を必要とする長期の化学療法や腎臓療法への資金を拠出しています。犬だけで、ポンプを必要とする処置のほぼ3分の2を占めており、猫の腫瘍学がそれに続いています。
家畜における抗菌薬使用削減を目指す公衆衛生の取り組みが、自動ポンプによる精密投与に向けて農場を誘導していますが、資本制約が普及を抑制しています。馬のスポーツ医学は高圧シリンジユニットがプレミアム価格で取引されるニッチとして浮上しており、収益の多様化に寄与しています。全体として、獣医用輸液ポンプ市場シェアは依然として犬と猫に傾いていますが、新興の大型畜群への応用は第二の成長波を示唆しています。
エンドユーザー別:
専門クリニックが成長軌道を牽引動物病院は2025年に67.72%のシェアを保持していましたが、専門・救急クリニックは2031年にかけて10.62%のCAGRを記録し、複数ポンプの調達を正当化する症例の複雑性の高まりを反映しています。企業チェーンは統一された機器基準を義務付けており、新しい拠点が開設されるたびに予測可能な需要の急増を生み出しています。その結果、専門クリニック向けの獣医用輸液ポンプ市場規模は、予測期間において他のどのエンドユーザーグループよりも速く拡大すると予測されています。
教育病院と紹介センターは麻酔、腫瘍科、ICUスイートにポンプを導入し、施設当たりの設置台数を20台以上に押し上げています。独立系診療所はキャッシュフロー保全のためにポンプのリースを増加させており、柔軟な資金調達を通じて中堅OEMが市場参入できるようにしています。これらの変化は総じて、体系的なサービスネットワークと迅速な交換ポリシーを持つベンダーに向けて市場シェアを再配置しています。
注記: 各セグメントのシェアはレポート購入時に閲覧可能
地域分析
北米獣医用輸液ポンプ市場
北米は2025年の収益の38.89%を占め、世界最高水準のペットケア支出と成熟した畜産セクター支えられています。米国だけで販売されるポンプの10台中4台以上を占めており、保険の普及および人間用グレードの機器に対する臨床的な親しみやすさが需要を牽引しています。ただし、初回導入よりも交換サイクルが主流となっているため、成長率は中一桁台に鈍化しています。カナダはより小規模ながら同様の動向を示しており、メキシコでは都市部クリニックの段階的な近代化が進んでいます。
アジア太平洋獣医用輸液ポンプ市場
アジア太平洋地域は2031年までのCAGRが13.48%と最も成長が速い市場であり、今十年が終わる前にユニット出荷台数でヨーロッパを上回ると予測されています。中国の急成長する中産階級はペットをステータスシンボルとして扱っており、スマートポンプを備えた高度急性期対応の獣医病院の急増を引き起こしています。日本では高齢化するペット人口が慢性疾患への輸液を必要としており、オーストラリアの発達した紹介ネットワークが着実なアップグレードを支えています。インドの酪農セクターは乳房炎管理のための大容量ポンプを求めており、動物種をまたいだ様な需要を押し上げています。
欧州獣医用輸液ポンプ市場
欧州は両極端の中間に位置し、堅調ではあるものの際立った成長には至っていません。特に抗菌薬スチュワードシップに関するEUの厳格な動物福祉規制により、牛や豚への精密投与が必要とされ、獣医用輸液ポンプ市場の需要が維持されています。ドイツ、フランス、英国が調達をリードする一方、東欧のクリニックは導入曲線の初期段階にあり、潜在的な成長余地を有しています。Brexitに関連する通関上の摩擦により納期がわずかに延長されていますが、これを受けてディストリビューターが欧州大陸に在庫拠点を設置する動きが進んでおり、長期的なレジリエンスの向上につながっています。

規制環境
米国では、FDA獣医学センターが連邦食品・医薬品・化粧品法に基づき動物用医療機器を規制しており、誤表示および変質の管理、合法的に販売される機器のラベリング要件に重点を置いている。獣医専用機器は、通常、ヒト用機器の市販前承認経路(例えば510(k)やPMA)を利用しない。その結果、動物用および人間用医療の両方に対応する輸液ポンプメーカーは、投与精度に対する臨床現場での要求が厳しくなる中で、市販後の品質管理、文書化、リコール対応体制に大きく依存している。
米国以外では、獣医用機器規則の規定が比較的緩やかな地域であっても、市場アクセスは適合性の証拠や品質マネジメント規格との結びつきを強めている。南アフリカのSAHPRAは、安全性および性能の基本原則への適合を重視し、ISO 13485またはISO 9001に準拠した認証を求める獣医用医療機器の規制要件を公表している。欧州では、獣医用機器はヒト向け機器規則と並存することが多いが、欧州委員会は2026年5月に実施規則(EU)2026/977を採用し、適合性評価活動および認証機関に関する統一要件を強化した。これにより、認証機関の経路や品質システムを利用するメーカーに対するコンプライアンス基準が高まっている。
バリューチェーン分析
バリューチェーンは、大容量ポンプおよびシリンジポンプを含む獣医用輸液ポンプのOEM設計・製造から始まり、統合ドライブシステム、センサーおよびアラーム(閉塞、気泡混入)、組み込みソフトウェア(薬剤ライブラリ、イベントログ)を備える。消耗品側では、獣医対応の静脈内投与セットおよびチューブが含まれ、そのリードタイムは半導体やPTFEチューブなどの特殊ポリマーといった部品供給状況に影響される。この制約により、一部のサプライヤーは現地化とデュアルソーシング戦略に向かっている。
下流では、市場参入の方法として、大規模動物病院、紹介センター、統合ネットワークへの直接販売と、独立診療所向けの代理店主導の販路展開に分かれている。Patterson Veterinary Supplyなどの全国的な代理店は、製品アクセスとバンドル販売(ポンプとセット、サービス)を支援し、一方でAIV Vetなどのサードパーティのサービス・改修専門業者は、保守、修理、既存機器の再配置を含むライフサイクル対応を管理する。臨床使用基準とトレーニング要件はサービス層を強化しており、American Animal Hospital Association(AAHA)の2024年輸液療法ガイダンスなどでは、静脈内投与セットの仕様に合わせたポンプ性能が重視されており、これが提供ソリューションの一部として、検証済みのポンプ・セット互換性、キャリブレーション支援、スタッフ教育への需要を支えている。
競合状況
獣医用輸液ポンプ市場は中程度の集約状態を維持しています。B. BraunやICU Medicalなどの人医療機器大手は既存プラットフォームを活用し、獣医用消耗品をバンドルしてクライアントのロックインを強化しています。しかし、度重なるFDAリコールが信頼を損ない、動物種固有のカセットを設計するGradyVetなどのニッチプレーヤーへのチャンネルが開かれています。
戦略的買収が現在の競争地図を形成しています。Patterson Companiesによる2024年のInfusion Conceptsの買収は、英国における同社の重篤ケアポートフォリオを即座に強化し、より広範な国境を越えた統合を示唆しています。OEMはポンプをクラウドアナリティクスとバンドルするケースが増加しており、アフターマーケットのソフトウェア収益を強化しています。一方、アジアの新規参入企業はコスト競争力のあるスマートポンプを提供し、既存企業は延長保証とクリニック内トレーニングを通じてシェアを守ることを余儀なくされています。
AI駆動のフロー制御アルゴリズムが特許保護されるにつれ、知的財産の障壁が高まっています。深いソフトウェアチームを持つ企業が優位性を獲得し、ハードウェア中心の競合他社はコモディティ化のリスクにさらされています。規制上の障壁もモートとして機能しており、ISO 13485適合工場を持つ企業は改訂を迅速に認証でき、コンプライアンスの柔軟性が市場の俊敏性に転換されています。全体として、差別化は今やスタンドアローンのハードウェアスペックではなく、エコシステムの幅に依存しています。
獣医用輸液ポンプ業界リーダー
Burtons Medical Equipment Ltd
Heska Corporation
Avante Animal Health
Digicare Biomedical
B. Braun SE
- *免責事項:主要選手の並び順不同
獣医用輸液ポンプ市場
- B. Braun
- Heska
- Avante Health Solutions
- Burtons Medical Equipment
- Beckton Dickinson
- Eitan Medical Ltd
- Digicare Biomedical Technologies
- Kent Scientific
- Opto Circuits
- Grady Medical Systems Inc.
- Jorgensen Laboratories
- SAI Infusion Technologies
- ICU Medical
- Smiths Group
- Mindray
- Terumo
- QIAGEN
- VetPro Medical
- Norwell Veterinary Hospital Equipment
- Tri-Anim Health Services

市場機会と将来展望
重要なホワイトスペースの一つは、高い初期コストに加え、継続的なキャリブレーションおよびソフトウェア費用に直面する中小規模の診療所における所有負担の軽減である。レンタル、リース・トゥ・オウン、サービスベースのモデルにより、代理店やOEMはポンプを消耗品、予防保守、トレーニングとバンドルし、総所有コストを資本予算から施術件数に基づく形へと移行させることができる。専門・紹介センターにおける機器標準化も、複数室にわたる展開を簡素化するフリート管理ツール、交換プログラム、ネットワーク対応ポンプ構成の余地を生み出している。
もう一つの機会は、ヒト用のスマートポンプ機能が獣医ワークフローに移行する中で、輸液投与、モニタリング、文書化間の臨床ループを強化することである。2026年6月、Bomimedはポンプ選定と安全な使用における臨床適合性とスタッフトレーニングを重視した最新の実践ガイダンスを公表し、教育に基づく導入と一貫した保守規律への需要を支えている。規制および品質面では、FDAは2026年4月に一般向け説明を更新し、動物用機器に対する監督重点(ラベリング、誤表示、変質)を再確認しつつ、獣医診療行為そのものは規制対象外であることを明示した。これにより、メーカー間の差別化は、新たな市販前障壁を導入することなく、検証可能な機器性能、ログ、互換消耗品に軸を置き続けており、世界的な商業化における品質システムの成熟度(例えばISO 13485への適合)の重要性を強めている。
Recent Industry Developments in 獣医用輸液ポンプ市場
- 2026年5月:Burtons Medical Equipment Ltdが、英国およびアイルランドにおけるMindray Animal Medicalの獣医用麻酔技術の独占代理店となり、Mindrayモニタリングシステムとの統合を実現した。この取り決めにより、Burtonsは麻酔、モニタリング、隣接する輸液ワークフローにわたる互換性のある資本機器のパッケージング能力を強化し、拡大する専門診療所における標準化の決定に影響を与えている。
- 2026年4月:FDAは動物用機器に対する監督重点を再確認する一般向け説明を更新し、ラベリング、誤表示、変質を重視しつつ、規制が獣医診療行為には及ばないことを明確にした。メーカーは安全な導入を支えるため、機器性能ログと互換消耗品に重点を置くべきである。
- 2024年10月:Patterson Companiesは、動物用ヘルスケア流通事業の強化を目的とした買収を発表し、その中で英国子会社National Veterinary Services Limitedが、獣医専門職向けの輸液、ドレナージ、クリティカルケア製品のプロバイダーであるInfusion Concepts Ltdを買収した。この取引により、英国における輸液関連製品アクセスに対する流通面での優位性が拡大し、確立された獣医チャネルを通じたポンプおよび消耗品のクロスセルが広がっている。


獣医用輸液ポンプ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、市場を、臨床ケアにおいて動物に輸液、栄養、または薬剤を投与するために使用される新規製造の獣医用輸液ポンプから生じる年間収益として定義する。
対象範囲外:研究室またはラット・マウス研究環境のみで使用される輸液ポンプは除外する。
セグメンテーション概要
- タイプ別
- 大容量輸液ポンプ
- シリンジ輸液ポンプ
- 動物タイプ別
- コンパニオンアニマル
- 犬
- 猫
- 家畜
- 牛
- 豚
- 家禽
- その他の動物タイプ
- コンパニオンアニマル
- エンドユーザー別
- 動物病院
- 専門クリニック
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、獣医用輸液ポンプの販売として何を数えるか、そして日常ケアおよびクリティカルケアにおいて需要がどのように形成されるかについて、実務的な境界を設定するのに役立った。USDAや米国CDCなどの公的な動物ヘルスケアおよび獣医療の指標を確認し、これらの傾向を世界銀行やUN Comtradeなどの出典によるマクロおよび貿易シグナルと組み合わせた。
供給の方向性と価格圧力を理解するため、年次報告書、投資家向け説明資料、製品更新や販路拡大に関する信頼できる報道も確認した。企業財務およびニュースに関する有料サブスクリプションを整合性確認に使用し、有料の特許データベースを用いて、時間の経過とともにポンプ構成を変化させうる機能・デザインのテーマを特定した。ここに挙げた出典は網羅的なものではなく、データ収集、検証、および明確化のために他多数の公開資料も確認した。
一次インタビューおよび調査
一次インタビューおよび調査は、動物病院や専門診療所が異なるケア環境や動物種に応じてポンプをどのように選定しているか、またそれらの選択が台数および一般的な価格帯にどのように影響するかを確認するために実施した。APAC、EMEA、および南北アメリカにわたるメーカー、代理店、獣医療提供者と意見交換を行い、交換サイクル、使用寿命、大容量ポンプとシリンジポンプの比率といった前提を検証し、精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:30% | 経営幹部(CXO):19% | APAC:38% |
| ミドルティア:48% | 機能/部門リーダー:34% | EMEA:35% |
| 小規模プレイヤー:22% | マネージャー:47% | 南北アメリカ:27% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップを組み合わせた手法を用い、主な構築は獣医療現場における臨床需要に結び付けている。まず獣医療活動をマッピングし、管理された輸液を必要とする症例の見込み割合を算出した上で、動物病院や専門診療所における導入水準を用いてポンプ需要へと変換した。
需要プールが確定した後、地域別の価格帯と、大容量輸液ポンプとシリンジ輸液ポンプの間の製品構成比を用いて価値を推定した。総計を現実的に保つため、各ポンプタイプのサンプル抽出したASP×台数、年間導入に関する販路フィードバック、データが存在する場合のサプライヤー側収益確認など、選択的なボトムアップ近似によって出力結果を裏付けた。国別の分割が直接観測できない場合には、伴侶動物の症例密度、施術構成、流通到達範囲などの代理指標を用い、その後フォローアップの聞き取りで確認した。
予測にはシナリオ分析を用い、保守的なケースと導入加速ケースのもとで導入率、ポンプ構成、ASPの変動を柔軟に調整し、その後単一のベースケースへと正規化した。特に重要な入力要素には、エンドユーザー構成(病院対専門診療所)、交換サイクル、より高度なケアにおけるシリンジポンプへの構成比シフトが含まれる。
データ検証および更新サイクル
検証は複数のステップを通じて実施し、地域、ポンプタイプ、エンドユーザーにわたって総計、シェア、および暗示される単価が一貫性を保つようにした。モデルの出力結果を、獣医療利用動向、報告された機器購入の変化、供給制約や新製品発売に関連する段階的変化といった独立した需要シグナルと比較した。
差異が重大とみられる場合には前提を見直し、それが価格、構成、または導入時期のいずれによって生じたものかを明確にするため出典に再確認を行った。レポートは年1回更新され、重大な事象があれば中間更新を行い、クライアントが最新の見解を受け取れるよう、納品前の最終レビューを完了させている。
Mordor Intelligenceの獣医用輸液ポンプ市場規模と他の公表推定値との比較
獣医用輸液ポンプの市場規模の数値が発行機関ごとに異なるのは通常のことであり、これは各発行機関が異なる製品範囲、購入者環境、収益ポイントを含めることが多いためである。価格の推移、通貨のタイミング、更新頻度が同一の基準年に一致しない場合にも差異が生じる。
一部の推定値は、静脈内輸液療法用消耗品や他の隣接機器からの収益を加算しており、また一部は獣医需要と、同様のポンプハードウェアを使用する小規模なヒト向けケア導入を混在させている。Mordor Intelligenceでは、対象を動物の臨床使用のために販売される新規製造の獣医用容量式およびシリンジ輸液ポンプに限定し、研究室またはラット・マウス研究専用のポンプは除外している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 368.39 M (2026) | |
| 総合コンサルティング会社A | USD 0.56 B (2026) | この数値は、ポンプ収益に静脈内輸液療法用消耗品やモニタリング関連機器を組み合わせているように見え、集計対象範囲が拡大し、同一年に対する暗示的な価値が高くなっている。 |
| 業界誌B | USD 0.29 B (2025) | この推定値は、より狭い臨床購買層と、より早い年の価格設定を反映している可能性が高く、より高度なケアにおけるシリンジポンプへの構成シフトを完全には反映していない可能性がある。 |
この表からわかるように、最大の差異は市場の一部として何が数えられているか、そして構成や価格設定が基準年にどのように引き継がれているかによって生じている。ポンプのみの収益、明確なポンプタイプ別の分割、再現可能な導入指標に基づいて構築を維持することで、各ステップを追跡し、新たな情報が得られるたびに再確認することができる。


レポートで回答されている主要な質問
獣医用輸液ポンプ市場の現在の規模はどのくらいですか?
市場は2026年にUSD 368.39百万の価値を持ち、6.12%のCAGRで2031年までにUSD 494.86百万に達すると予測されています。
どの動物セグメントが需要を支配していますか?
コンパニオンアニマルは2025年収益の56.15%を占め、9.62%のCAGRで成長し、最大かつ最も急速に拡大するセグメントとなっています。
シリンジポンプがシェアを拡大しているのはなぜですか?
腫瘍学および重篤ケア療法における精密投与がクリニックをスマートシリンジポンプへと推進しており、2031年にかけて8.78%のCAGRを記録すると予測されています。
新興市場での普及を阻む要因は何ですか?
高い初期コストとペット保険の普及不足が手頃な価格を低下させており、サプライチェーンの不足が高度なモデルの配送時間を延長させています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域は2031年にかけて13.48%のCAGRでリードしており、中国、日本、インドにおけるペット飼育増加と急速な病院建設が後押ししています。
FDAの新たな規制は業界にどのような影響を与えますか?
2026年に施行される厳格な品質システム規則は製品開発サイクルを延長させますが、参入障壁も高め、強固なコンプライアンスインフラを持つ企業に有利に働きます。
最終更新日:



