
真空インタラプター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
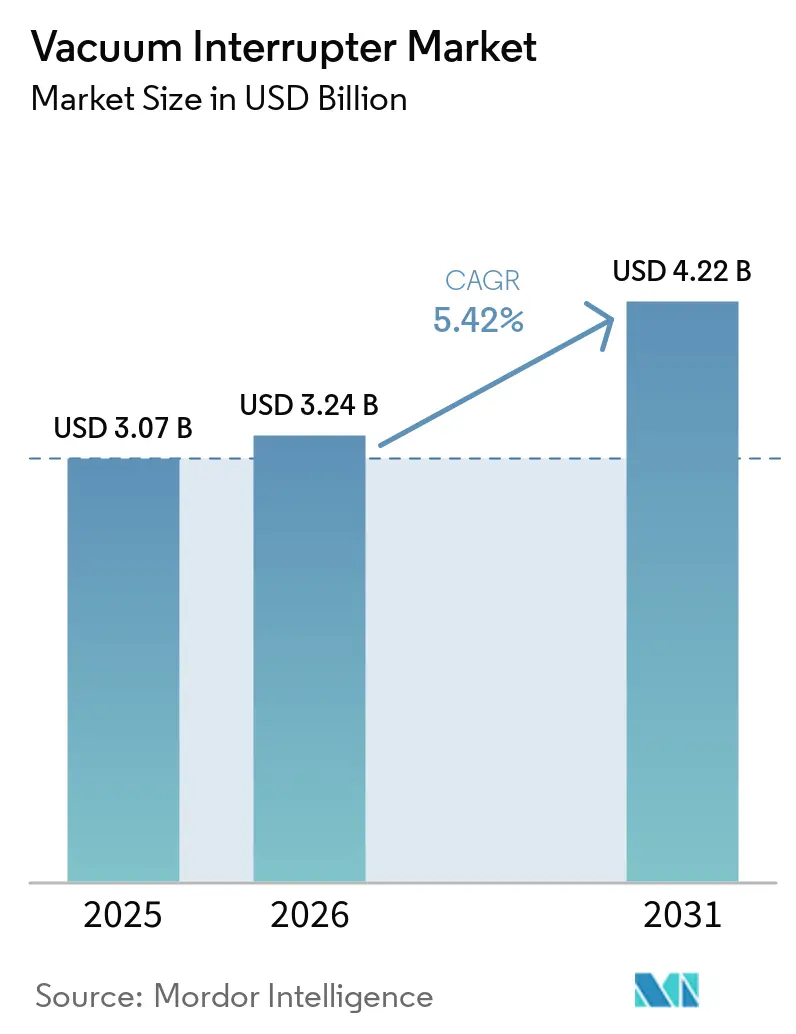
| 市場規模 (2026) | 3.24 十億米ドル |
| 市場規模 (2031) | 4.22 十億米ドル |
| 成長率 (2026 - 2031) | 5.42 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる真空インタラプター市場分析
2026年の真空インタラプター市場規模は32億4,000万米ドルと推定され、2025年の30億7,000万米ドルから成長し、2031年予測は42億2,000万米ドルで、2026〜2031年にかけて5.42%のCAGRで成長しています。この軌跡は、メンテナンス不要の中圧スイッチギアに対する電力会社の嗜好、送配電グリッドの近代化推進、および鉄道・データセンターキャンパスの急速な電化を反映しています。需要はまた、六フッ化硫黄(SF6)に対する規制強化と、スマートグリッドアプリケーションへの普及拡大を支える優れたアーク消弧性能からも恩恵を受けています。アジア太平洋地域が主要な成長エンジンであり続けている一方、北米と欧州は老朽化した油入機器の安定した更新市場を提供しています。メーカーがSF6フリー高電圧ソリューションの商業化およびインドおよび中東での現地生産を競う中、競争は激化していますが、ソリッドステート遮断器は依然として試験段階にとどまっています。
主要レポートの要点
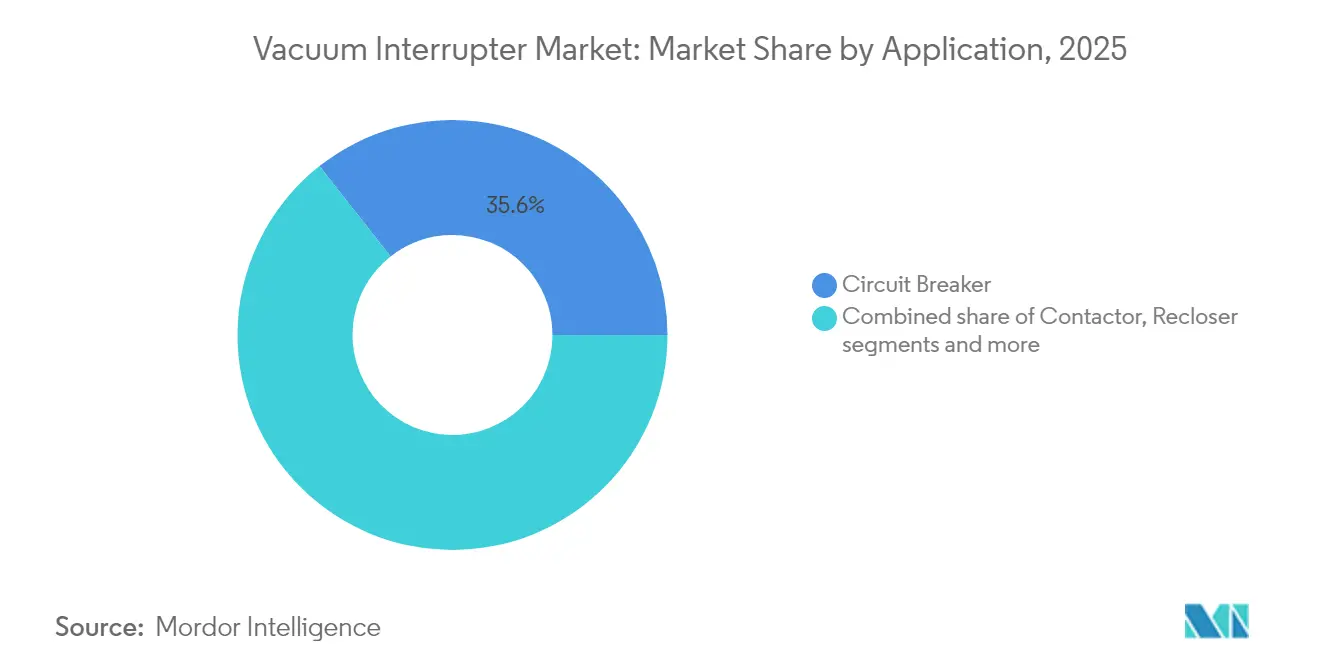
- 用途別では、遮断器が2025年に35.62%の売上シェアで首位を占める一方、リクローザーは2031年まで5.72%の最高予測CAGRを記録しました。
- 電圧クラス別では、15.1〜27 kVセグメントが2025年の真空インタラプター市場シェアの47.65%を占め、38 kV超の用途は6.21%のCAGRで拡大する見込みです。
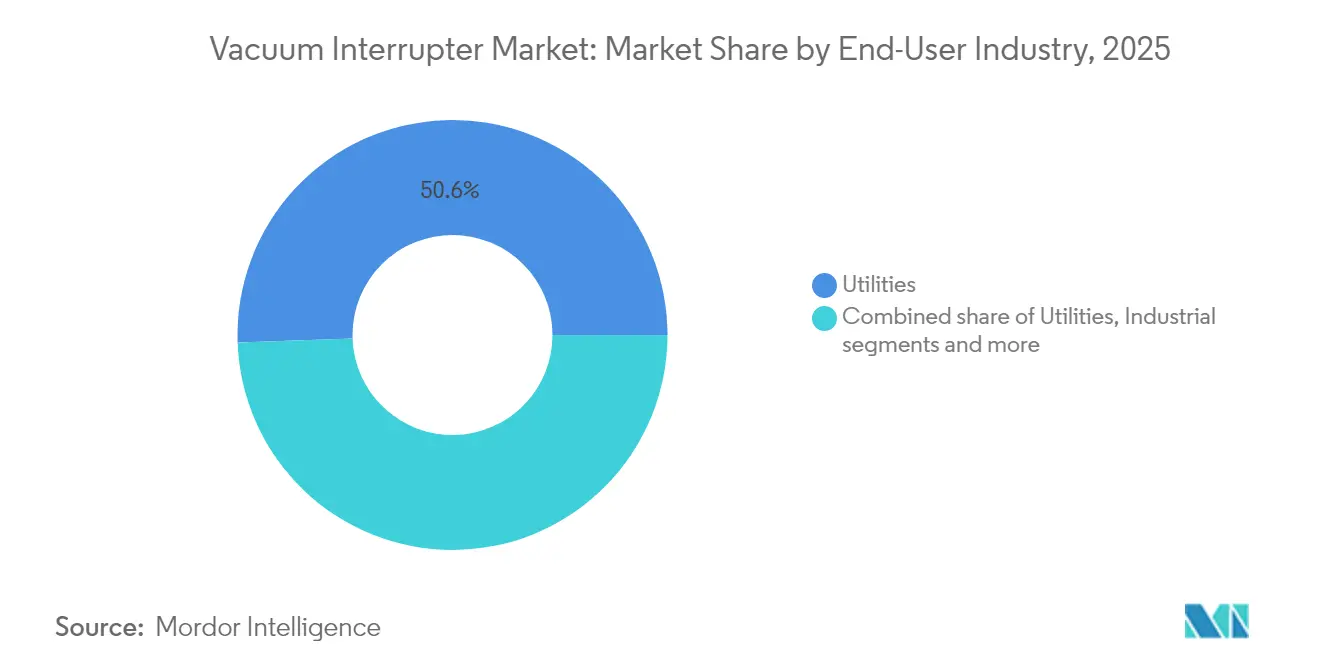
- 最終使用産業別では、電力会社が2025年の真空インタラプター市場規模の50.55%を占めましたが、再生可能エネルギーおよび独立系発電事業者は2031年に向けて5.94%のCAGRで前進しています。
- 設置タイプ別では、屋内スイッチギアが2025年の真空インタラプター市場規模の54.75%を占め、屋外柱上搭載ユニットは6.55%のCAGRで拡大しています。
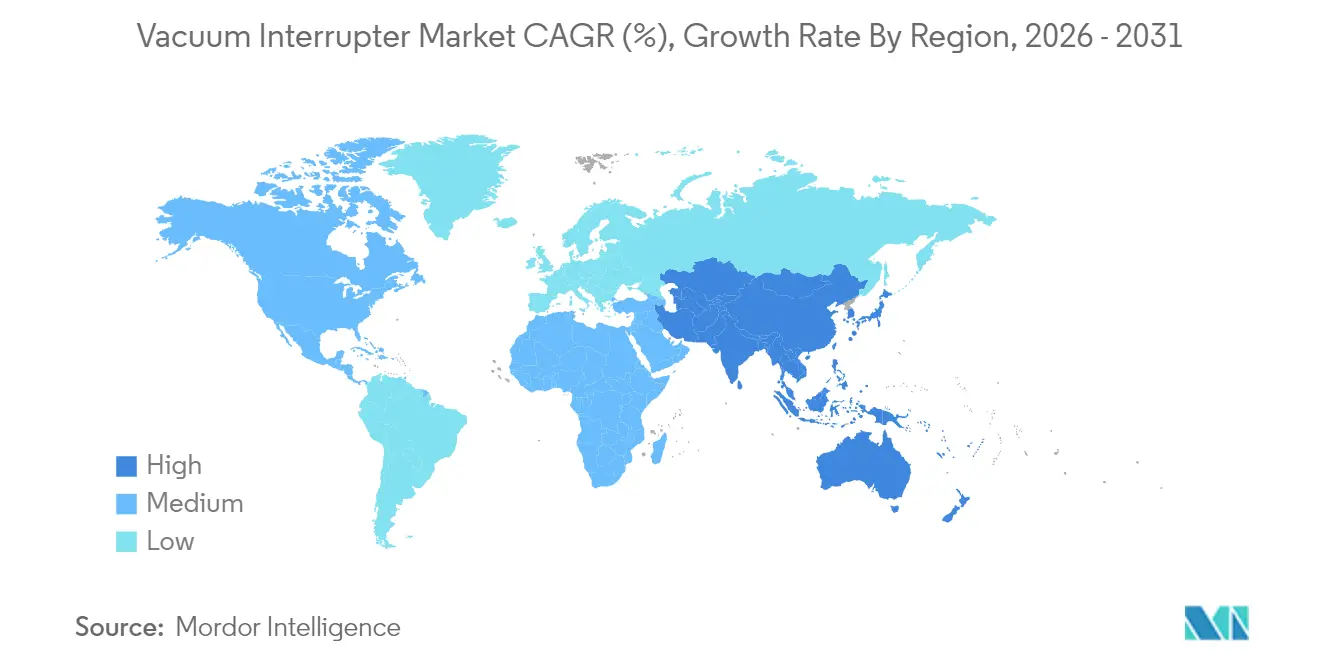
- 地域別では、アジア太平洋が2025年収益の41.05%を占め、2031年まで5.88%のCAGRで全地域を上回る成長を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スマートグリッド展開および中圧スイッチギア需要 | +1.8% | 世界全体、特に北米・欧州・アジア太平洋 | 中期(2〜4年) |
| 老朽化した送配電インフラの更新 | +1.5% | 北米、欧州、成熟アジア太平洋市場 | 長期(4年以上) |
| データセンター電力ネットワークの急速な拡大 | +1.2% | 世界全体、北米および欧州が先導 | 短期(2年以内) |
| アジアにおける鉄道フィーダーの電化 | +0.8% | 中国、インド、ASEAN | 中期(2〜4年) |
| 電力会社によるSF6フリーエコ設計への移行 | +0.6% | 欧州・北米が先行 | 長期(4年以上) |
| インドおよびMENAにおける現地生産義務化 | +0.4% | インド、中東・北アフリカ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スマートグリッド展開および中圧スイッチギア需要
分散型エネルギーリソースの普及により、頻繁な負荷時操作と瞬時の事故隔離に対応できるスイッチギアが必要とされています。そのため、米国および西欧の電力会社は、高度なフィーダー自動化に向けた真空インタラプターベースのスイッチギアを優先しており、真空インタラプター市場における増分受注の相当なシェアを牽引しています。規制当局が停電時間に対するパフォーマンスインセンティブを関連付け、連邦刺激策がグリッドの耐性に資金を投じる環境で普及が加速しています。現代のインタラプターに内蔵されたデジタルセンサーは、自己修復ネットワークに必要な運用可視性を電力会社に提供する一方、メンテナンス不要の真空デバイス設計はライフサイクルコストを削減します。これらのメリットは総合的に、特に15 kV〜27 kVフィーダークラスにおいて2028年まで延びる明確な受注パイプラインを支えています。
老朽化した送配電インフラの更新
北米および欧州の電力会社は平均4十年超の設備を抱えており、資産管理プログラムが真空インタラプター市場にとって大規模な調達の流れとなっています。油入またはSF6ベースの遮断器を廃止するオペレーターは、温室効果ガスの排出を抑制し、サービス車両の出動回数を削減するために真空デバイスを採用しています。延期されたメンテナンスの積み残しが更新サイクルを複雑にしており、すでに実行中の複数年資本支出計画は2030年をはるかに超えて続く安定した改修量を示しています。高電圧マルチブレーク設計は72 kVおよび145 kVの変電所に浸透しつつあり、平均販売価格を引き上げ、バリューミックスをプレミアム接触材料合金に向けて高めています。
データセンター電力ネットワークの急速な拡大
AIに最適化されたキャンパスを構築するハイパースケールオペレーターは、サイトあたり200 MWから400 MWを消費でき、電気的負荷を頻繁に再構成します。真空インタラプターは、最小限の接触摩耗による必要な高デューティスイッチングを可能にします。これが、真空インタラプター市場において当セグメントが一般産業需要の約3倍速で拡大している中核的な理由です。コンパクトなフットプリントはダブルスタック型ITヴォールトに適しており、リモート監視インターフェースは施設管理ソフトウェアと連携します。欧州のFLAP-Dコリドーおよび米国の中西部・山岳地域における急峻な成長曲線は、少なくとも今後5年間の持続的な受注を示しています。
アジアにおける鉄道フィーダーの電化
中国の50 Hz、27.5 kV単相トラクションネットワークおよびインドの25 kV AC幹線回廊はいずれも、繰り返しの負荷サイクルおよび空気中の塵埃に耐える頑丈なインタラプターを必要としています。架線下の路線距離が拡大するにつれ、専用の柱上搭載遮断器がフィーダー区間の延長を図り、真空インタラプター市場に新たな需要の流れをもたらしています[1]。2029年までに17,000 kmのインド路線を電化するという国家計画により需要は高水準を維持し、ASEAN全域における同様の新規幹線もこの中期的見通しを支えています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 40 kV超定格における高い単価 | -0.9% | 世界全体、特にコスト感応度の高い新興市場 | 中期(2〜4年) |
| ソリッドステート遮断器による代替の脅威 | -0.7% | OECD諸国での早期採用 | 長期(4年以上) |
| 接触材料合金に関する知的財産問題 | -0.4% | 世界全体 | 短期(2年以内) |
| セラミックエンベロープのサプライチェーンの脆弱性 | -0.3% | アジア太平洋の製造拠点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
40 kV超定格における高い単価
40 kV超では、複数の遮断ギャップと高度な電圧分担コンデンサーを必要とする設計により、資本コストがシングルブレーク形式の2〜3倍に上昇します。ラテンアメリカやアフリカの電力会社はいまだに価格感応度が高く、従来の気中絶縁機器にとどまるため、真空インタラプター市場における高電圧セグメントの数量成長を抑制しています。メーカーがアジアの新工場で規模の経済を追求しているものの、大幅な価格同等性は2029年以前には実現しない可能性があり、この抑制要因は予測期間を通じて継続します。
ソリッドステート遮断器による代替の脅威
双方向トランジスター(B-TRAN)デバイスのスタートアップによる進歩は、マイクロ秒以下の遮断とゼロ機械摩耗を約束します。大手アジア系スイッチギアOEMにおける試験設置では、15 kVラック搭載パネルでの実現可能性が示されており、経営陣は10年以内に10億米ドルのサービス可能なニッチ市場を目標としています[2]。現時点では、電力損失のペナルティとコンポーネントコストが普及を遅らせていますが、炭化ケイ素ウェハーの価格が予想通りに下落した場合、真空インタラプター市場は再生可能エネルギーが豊富なマイクログリッドおよびデータセンタースイッチボードにおいてより激しい競争に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
遮断器が数量を支え、リクローザーが加速遮断器は真空インタラプター市場規模の最大セグメントを構成しており、2025年の収益の35.62%を占めています。このカテゴリーは、電力会社が長い電気的寿命と低いメンテナンス頻度を重視する一次配電変電所に対応しています。ただし、成長は再閉路器に傾いてり、配電自動化の普及に伴い2031年までのCAGRは5.72%を記録しています。電力会社は、急速な故障隔離と自動再投入が信頼性指標を向上させる、屋上太陽光発電および電気自動車負荷を持つ側路フィーダーに再閉路器を導入しています。高度なマイクロプロセッサ制御により、インバーターベースのリソースに適応した多段ショットプロファイルが可能となり、真空デバイスが優先されるアーク消弧コアとしての地位を確立しています。コンタクターおよび負荷開閉器は、主にセメント、金属、石油精製コンプレックスのモーターコントロールセンターおよびコンデンサバンク開閉において、安定した産業需要をもたらしています。これらのニッチ市場は、その受注サイクルが一般的な産業設備投資と相関しているため、真空インタラプター市場全体に対してレジリエンスをもたらしています。
再閉路器の動作に固有の高デューティサイクルは、繰り返しトリップによって機械的リンク機構が劣化する油入りまたはSF6パッファ機構に対する真空接点の優位性を裏付けています。米国中西部の電力会社のフィードデータによると、真空設計への移行後、再閉路器1台あたりのメンテナンス呼び出し件数が60%減少し、運用支出を直接削減しています。この実証済みのコスト優位性がベンダーの受注残を支え、真空インタラプターコアとバンドルされたソフトウェア対応フィーダー自動化ソリューションを推進しています。その結果、真空インタラプター市場は、全体的な設備投資計画が横ばいであっても、フィーダーの段階的な改修予算を取り込み続けています。


注記: 全個別セグメントのシェアはレポート購入時に入手可能
電圧クラス別:
38 kV超の設置が加速15.1 kV〜27 kVの区分は依然として主力であり、2025年収益の47.65%を占めています。配電レベルのフィーダーおよび産業キャンパスは通常この範囲に該当し、電力会社は迅速な車両交換用に標準化されたフットプリントを好みます。それにもかかわらず、38 kV超セグメントは再生可能エネルギーが豊富な送電回廊に支えられ、6.21%のCAGRで最も急速に成長しています。マルチブレーク72 kVおよび145 kVのプロトタイプは欧州の気候チャンバーで絶縁耐力を実証しており、252 kVプラットフォームは最近KEMAラボラトリーズで短絡試験に合格し、市場範囲を拡大しています。2031年から145 kVリングへの新規SF6ガス機器を禁止する地域送電コードが存在する場所では、ネットワーク所有者が早期に真空代替品に移行し、真空インタラプター市場のプレミアム端を押し上げています。
電圧スケーリングは、高エネルギーアークに耐える精製CuCr50接触合金に依存しており、特許出願はナノ結晶微細構造が従来の組成と比較して陰極侵食を35%低減することを示唆しています。これらの合金を所有するサプライヤーは価格支配力を持ち、高電圧SKUに向けて収益をさらに歪めます。一方、15 kV未満のセグメントは商業ビルおよび屋上太陽光発電農場のパネルビルダーに対応しており、電力会社の設備投資予算における景気循環的な変動を緩和する、より短い販売サイクルを持つセグメントです。全体的に、多様な電圧需要が真空インタラプター市場全体でバランスの取れた成長プロファイルを維持しています。
最終使用産業別:
再生可能エネルギーが電力会社コアを上回る成長電力会社は依然として支出を支配し、2025年に50.55%を占めていますが、独立系発電事業者および再生可能エネルギー開発業者は5.94%のCAGRで最も急峻な軌跡を示しています。太陽光発電+蓄電池パークおよび陸上風力クラスターは、双方向フローと頻繁な接続サイクルを管理するために真空インタラプターに依存しています。インバーターはグリッド形成機能を組み込み、遮断器の操作回数を増加させているため、機械的耐久性が購入選定基準となっており、真空技術はこれを十分に満たしています。採掘、金属、石油化学の各業種は、大型馬力ドライブの確実な遮断を求めるプロセス電化プロジェクトから安定した基本需要を提供しています。一方、商業キャンパスおよびハイパースケールデータセンターは長期設備マスター契約を通じて購入を拡大しており、真空インタラプター市場に断続性—ただし大規模なブロック—をもたらしています。
スペインおよびオーストラリアの開発業者は、バッテリーエネルギー貯蔵システムに接続された遮断器ストリングで1日あたり5〜7回のスイッチングイベントを報告しており、油入デバイスはそのようなサイクルに中途メンテナンスなしでは耐えられないことが多いです。一方、真空接触子は30,000回の機械的操作定格を持ち、総保有コストを低減します。このようなフィールドエビデンスは、輸入スイッチギアへの関税が変動しても調達の勢いを維持します。それゆえ、真空インタラプター産業は複数の顧客アーキタイプにわたる広範な脱炭素化の推進から恩恵を受けています。

注記: 全個別セグメントのシェアはレポート購入時に入手可能
設置タイプ別:
屋外機器が差を縮小屋内金属被覆スイッチギアは2025年設置の54.75%を占め、電力会社変電所、都市部の不動産制約に最適化された環境、またはクリーンルーム半導体工場などの封じ込め環境で好まれています。しかし、屋外柱上搭載ユニットは、農村電化および鉄道フィーダーの拡大に伴い、より急峻な6.55%のCAGRを示しています。非封止型固体絶縁スイッチギアは、シリコーンゴムおよびエポキシ樹脂を活用してUV、塩霧、および地震に耐えており、このような堅牢性により真空インタラプターはかつてドロップアウトヒューズが使用されていたフィーダー回路に位置づけられます。この動向はアフリカのミニグリッドイニシアチブにも現れており、独立型柱上リクローザーおよびセクショナライザーが人口密度の低い地域での停電範囲を縮小しています。
鉄道オペレーターは、25 kV自動変圧器システム用に真空遮断器を組み込んだコンパクトな屋外キュービクルを採用し、線路近傍への高額な構造物建設を回避しています。一方、アジアの人口密集した大都市圏の地下配電は、ディーゼル排気および湿気で満たされた地下室向けに設計された真空インタラプターモジュールへと移行しています。これらの多様な設置条件全体にわたり、共通の信頼性要件とより低いメンテナンス負担が市場の魅力を維持し、屋外および屋内セグメントを真空インタラプター市場の中で緊密に連結させています。
地域分析
アジア太平洋地域の真空インタラプター市場
アジア太平洋地域は2025年に世界収益の41.05%を占め、5.88%のCAGRで拡大しており、中国の国内送電網強化、インドの現地化推進、および東南アジアの都市鉄道建設から恩恵を受けている。政府主導の製造インセンティブにより、国内電力会社の調達リードタイムが短縮され、同地域の自給自足能力が高まり、地域需要を下支えしている。現地化はインドで特に顕著であり、同国の業績連動型インセンティブ制度は国産スイッチギアに対して工場渡し価格の最大4%を還付し、多国籍サプライヤーを地元の金属クラッドパネルメーカーとの合弁事業およびライセンス契約へと誘導している。
北米の真空インタラプター市場
北米では、40年を超える設備が耐用年数の終わりに近づくにつれ、安定した更新投資が続いている。米国の連邦資金は送電網の強靭化に130億米ドルを充当しており、その一部が中圧遮断器に流入している。テキサス州、ルイジアナ州、カリフォルニア州における異常気象の頻発がセクショナライザーおよびリクローザーの導入を加速させる一方、バージニア州およびオハイオ州へのハイパースケールデータセンターの集積が民間資本支出を押し上げている。その結果、同地域は成長率の見出し数値が低いにもかかわらず、真空インタラプター市場において健全なシェアを維持している。
欧州・中東・アフリカおよび南米の真空インタラプター市場
欧州はネットゼロ目標に沿った政策を整備しており、2026年からは24kV以下の新規SF6機器の設置を禁止し、2031年からは52kV超についても同様の規制を適用することで、配電および送電の双方において真空ソリューションを義務付けている。420kVでのパイロット設置により技術的実現可能性が実証され、複数の電力会社による共同調達コンソーシアムが2029年まで延長される数百万ユーロ規模の契約の入札枠組みを公示している。南米、中東、およびアフリカは合計でよ小さな市場基盤を形成しているが、農村電化、湾岸地域における産業多角化、ならびにチリおよびペルーにおける鉱業拡大を背景に、平均を上回る成長率を実現している。各地域の需要プロファイルは、保守訪問を最小限に抑える耐久性の高い設備に依存しており、長寿命の真空インタラプターが入札仕様の中核に組み込まれている。
バリューチェーン分析
バリューチェーンは、高純度セラミック絶縁体および外囲器、CuCr接点材料、精密金属部品といった上流の原材料から始まる。製造工程は、セラミックと金属の封止、真空ろう付け、型式試験および定期試験といった管理された工程に依存する。封止・ろう付け工程における品質と歩留まりはコストとリードタイムに直接影響し、接点合金の配合や封止プロセスに関する知的財産は、既にプロセス管理が確立されているサプライヤーへの依存をさらに強める傾向がある。
需要面では、真空インタラプタは通常、OEMチャネルを通じて販売され、遮断器、リクローザ、コンタクタ、負荷開閉器などの中電圧スイッチギヤ組立品に組み込まれ、電力会社、産業プラント、鉄道電力、商業・データセンター向け電力網に供給される。接点材料の垂直統合と自社封止能力を持つ既存企業は、より高い使用頻度要件に対応できる一方、流通層はインタラプタベースのスイッチギヤにデジタル監視・診断機能を組み合わせる傾向を強めている。電力会社はこれらの機能を活用し、状態監視型保守やフィーダー自動化を支援している。
競争環境
市場集中度
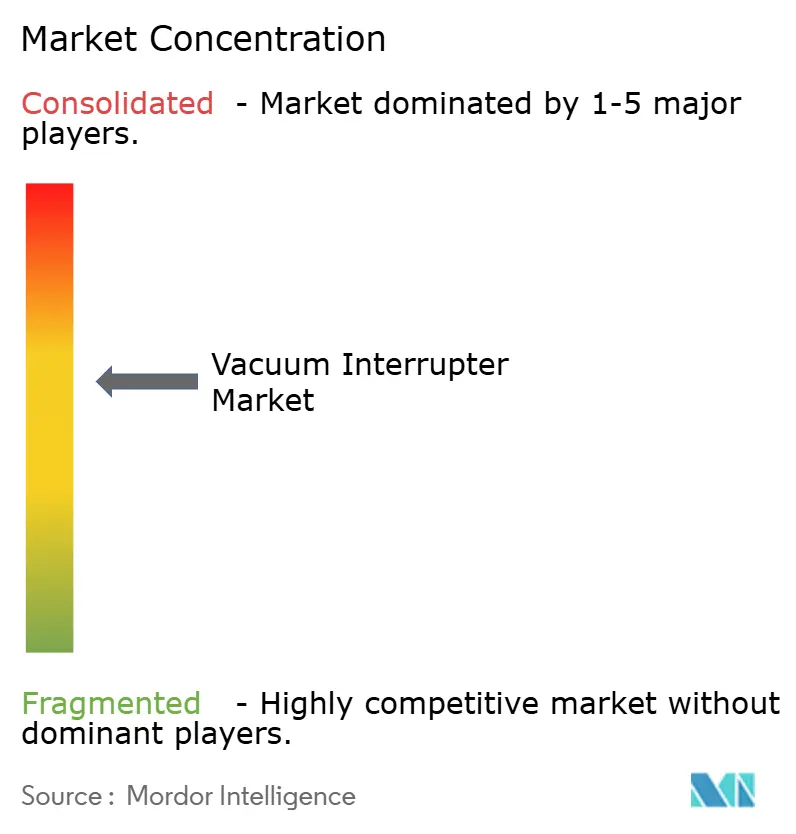
確立された多国籍企業—ABB、Siemens Energy、Hitachi Energy、Mitsubishi Electric、Toshiba、Schneider Electric—は、垂直統合された接触材料生産とグローバルサービスネットワークを通じて技術リーダーシップを発揮しています。上位5社合計で2024年収益の約58%を支配しており、真空インタラプター市場は中程度に集中した構造となっています。主要企業はSF6フリー製品ラインに資本を投入しており、SiemensはフランクフルトのBlueテクノロジースイッチギアを製造する工場のアップグレードに1億ユーロを投資し、ABBは米国のグリッド強化プロジェクト向けフルオロニトリル充填パネルに焦点を当てたニューメキシコ州アルバカーキの施設に4,000万米ドルを投入しています。Hitachi Energyも同様にペンシルベニア州の設備能力に7,000万米ドルを拠出し、材料科学の突破口を加速するための研究開発ラボを追加しています。
接触材料のイノベーションが主要な差別化要素として台頭しています。研究によれば、ナノ結晶CuCr50粉末はアーク柱崩壊時間を短縮することで絶縁回復を向上させ、真空エンベロープを拡大せずに高い遮断定格を可能にします。これらの合金の特許を保有するサプライヤーはプレミアム価格を享受し、特に40 kV超において製品寿命を延ばします。インドおよび中国の地域メーカーは技術移転ライセンスおよび政府資金を通じて格差を縮めようとしていますが、依然として主に低・中電圧の範囲に集中しています。
ソリッドステート遮断器が最も顕著な破壊的脅威を示しています。Ideal Powerの双方向トランジスターモジュールは大手アジア系OEMで型式試験を通過し、マイクログリッド、船舶、高速鉄道トラクションセグメントを狙っています。1アンペアあたりの製造コストが2028年までに0.60米ドルを下回った場合、アナリストはデータセンターUPS連絡遮断器におけるニッチな代替を見込んでいます。既存企業は機械-ソリッドステートハイブリッドアーキテクチャーに関する並行研究開発を実施してリスクを軽減していますが、より広範な真空インタラプター市場は、予測期間の大部分において主流の電力会社用途でのコストおよびエネルギー損失の優位性を維持する可能性が高いです。
真空インタラプター産業リーダー
-
Eaton Corporation PLC
-
Meidensha Corporation
-
Mitsubishi Electric Corporation
-
Siemens AG
-
ABB Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
真空インタラプタ市場 このレポートでカバーされる企業
- ABB Ltd
- Siemens AG
- Eaton Corporation plc
- Toshiba Corp.
- Mitsubishi Electric Corp.
- Meidensha Corp.
- Schneider Electric SE
- General Electric (GE Grid Solutions)
- CG Power and Industrial Solutions
- LS ELECTRIC Co., Ltd.
- Hitachi Energy
- Hyundai Electric and Energy Systems
- Kirloskar Electric Co. Ltd.
- Wuhan Feite Electric Co. Ltd.
- Shaanxi Joyelectric Intl. Co. Ltd.
- Zhejiang Xuhong Vacuum Electric Appliance
- Vacuum Interrupters Inc.
- Bilcare Electric (China)
- Changzhou Huaguang Vacuum Electric
- Allied Power Products (US)
市場機会と将来展望
SF6ガスの段階的削減とグリッド近代化プログラムにより、真空技術はSF6フリーのスイッチギヤ計画に採用が進み、より高い電圧定格、コンパクトな改修、デジタル化された状態監視の分野に空白地帯が生まれている。欧州では、スイッチギヤにおける脱炭素化要件が真空ベースの代替技術に対する具体的な需要の支えとなっている。同時に、多重遮断やハイブリッド方式を含む高電圧真空プラットフォームの実証・型式試験が進み、電力会社が既存の変電所敷地内で容量を拡大しようとする中、研究開発が調達プロセスへと移行している。
製造の現地化と生産能力の拡大は、特に地域のリードタイムや関税リスクが調達を制約する場合、OEMやパネルメーカーとの新たな供給契約の余地も生み出している。ABBが発表した欧州における2億米ドル規模・複数国にわたる中電圧生産投資プログラムには、SF6フリースイッチギヤと真空技術が含まれており、Schneider Electric Infrastructure Limitedのコルカタ中電圧部品工場向けの拡大資本支出計画は、真空インタラプタの生産能力を増強することを目的としている。需要側では、SF6フリー導入に注力した電力会社との提携、例えばSchneider Electricが真空技術を用いたSF6フリーガス絶縁スイッチギヤについてSouthern California Edisonと協働している事例は、グリーンフィールド建設ではなくブラウンフィールド改修を中心とした短期的な機会を示している。
最近の産業開発事情 真空インタラプタ市場
- 2026年6月:Schneider Electricは、カリフォルニア州の既存変電所におけるグリッド近代化のため、真空技術を用いたSF6フリーガス絶縁スイッチギヤを導入するべく、Southern California Edisonと提携した。焦点は既存の変電所敷地内での容量拡大の迅速化にあり、これにより真空ベースの遮断部品の短期的な調達が支えられ、電力会社によるSF6フリーアーキテクチャの検証が加速する。
- 2025年10月:ABBは、欧州における2億米ドル規模・複数国にわたる中電圧生産投資プログラムを発表し、SF6フリースイッチギヤと真空技術を明確に含めた。同プログラムは地域の製造能力を拡大し、欧州の変電所全体における真空ベースソリューションの導入を推進する。
- 2024年10月:Mitsubishi Electric Power Products, Inc.は、先進的スイッチギヤおよびパワーエレクトロニクスに関連した北米における8,600万米ドルの投資を発表し、これには西ペンシルベニアにおける新工場の建設が含まれる。追加された製造拠点と現地化は、真空インタラプタ技術を組み込んだスイッチギヤプラットフォームの供給サイクルの迅速化を支え、米国におけるグリッド近代化に起因する需要と整合している。
真空インタラプタ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、エンドユーザー向けに最大約40kVの中電圧開閉用途向けに、密封された真空エンベロープ内で電流を遮断する工場製造済み真空インタラプターユニットから生じる収益を市場として計上しています。
対象外の範囲:SF6または油入り遮断技術、固体インタラプター、ならびにアフターマーケットの修理キットおよび再生サービスは含みません。
セグメンテーション概要
- 用途別
- 遮断器
- コンタクター
- リクローザー
- ロードブレークスイッチ
- その他(コンデンサーバンク、接地)
- 電圧クラス別
- 15 kV
- 15.1〜27 kV
- 27.1〜38 kV
- 38 kV超
- 最終使用産業別
- 電力会社
- 産業(石油・ガス、採掘、セメント)
- 再生可能エネルギーおよびIPP
- 商業およびデータセンター
- 設置タイプ別
- 屋内スイッチギア
- 屋外柱上搭載
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、真空インタラプターが実際にどこで使用・販売されているかをマッピングし、それを電力機器チェーンにおける測定可能な需要シグナルに結びつけることから始まりました。国際エネルギー機関(系統および電化指標)、世界銀行およびIMFのマクロシリーズ、ならびに送配電投資シグナルのための各国系統・エネルギー機関などの公開ソースをレビューしました。
製の境界を現実的に保つため、電圧クラス、機器のデューティサイクル、および交換パターンを説明するIECおよびIEEEの刊行物、ならびに電力会社および開閉装置協会の資料などの技術・安全参考文献も活用しました。企業の年次報告書、投資家向け資料、および信頼性の高いプレス報道は、設備増強、地域別フットプリント、および屋内開閉装置と屋外設置の間のミックスシフトを把握するために使用しました。必要に応じて、特定の前提を裏付けるため、企業財務インテリジェンス、特許ランドスケーピング、および出荷レベルの貿易チェックのための有料サブスクリプションを利用しました。これらの例は網羅的なものではなく、データの収集、検証、および未解決事項の明確化のために他の多くの公開ソースも使用しました。
一次インタビューおよびサーベイ
一次調査は、インタラプター出荷の背後にある実際の需要プールを検証すること、特に電圧クラス、設置環境、および電力会社の調達行動によって交換サイクルがどのように異なるかを検証することに重点を置きました。OEMおよびコンポネントサプライチェーンの役割を担う関係者と、電力会社および産業バイヤーの双方と対話し、APAC、EMEA、およびアメリカ大陸全体で価格、リードタイム、および仕様変化を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:17% | APAC:47% |
| 中位層:54% | 部門・ユニットリーダー:35% | EMEA:29% |
| 小規模プレーヤー:17% | マネージャー:48% | アメリカ大陸:24% |
市場規模算定と予測
規模算定は、開閉装置および保護機器の導入活動から始まり、電圧範囲およびアプリケーション別に真空遮断採用へと絞り込むトップダウン需要再構築を用いて構築されました。その需要プールが形成された後、電圧クラスおよび受注規模別の代表的な単価(コンタクター、再閉路器、遮断器の間で大きく異なる)を用いて金額に換算しました。
合計値が実用的なものとなるよう、サンプリングされたOEM収益分割、インタラプターユニット出荷のチャネルチェック、調達フィードバックからの価格帯検証などの選択的なボトムアップ近似によって結果を裏付け、チェックが一致しない場合は合計値を調整しました。主要なモデル入力には、中電圧系統の設備投資および近代化指標、電力会社の交換サイクル前提、配電開閉装置の設置ベース成長、電圧クラスミックス(15kV以上)、再閉路器およびコンパクト屋内開閉装置へのアプリケーションシェアシフト、ならびに材料・認証コストに連動した平均販売価格の動向が含まれます。予測にはシナリオ分析を使用し、ベースケースは系統投資見通しに基づき、SF6関連代替タイミング、リードタイム制約、およびローカライゼーション動向に関する専門家コンセンサスを通じて精緻化しました。セグメントの出荷可視性が不明確な場合は、保守的な普及率レンジを適用し、追加インタビューのコールバックを通じて再検証することで対処しました。
データ検証と更新サイクル
検証は、機器設置活動、主要コンポーネントの貿易フロー、および業界参加者から公表された受注モメンタムなどの独立したシグナルとモデル出力を比較する複数のパスを通じて実施されました。大きな乖離にはフラグが立られ、前提が再確認された後、最終承認前に第二のアナリストレビューが行われました。
レポートは年次で更新され、主要な規制変更、急激な価格変動、または注目すべき設備増強などの重要なイベントが発生した場合には中間更新が実施されます。納品前に最終更新パスを実施し、最新の公開リリースを反映させ、モデルが同じ需要指標とスコープロジックに引き続き結びついていることを確認します。
Mordor Intelligenceの真空インタラプター市場規模と他の公表推計との比較
真空インタラプターの公表市場規模はしばしば異なります。これは、スコープラインの引き方が異なること、および価格・数量の前提が必ずしも同じ機器デューティおよび電圧境界に結びついていないためです。また、一方の推計がレガシー遮断技術のより速い代替を前提としている場合、または地域収益の換算に異なる通貨タイミングを使用している場合にも差異が生じます。
この表は、主にインタラプター自体の周辺で何がカウントされるか、および電圧カバレッジがどのように扱われるかによって説明される乖離を示しており、Mordor Intelligenceのモデルでは、完全な開閉装置パネルや無関係な遮断媒体をバンドルするのではなく、約40kV以下の開閉装置アプリケーション全体で使用される工場製造済み真空インタラプターユニットに価値を限定しています。もう一つの一般的な乖離要因は、平均販売価格の進行方法であり、コンタクターと中電圧遮断器が年々同じ価格カーブをたどるわけではないにもかかわらず、アプリケーション全体で単一のブレンド価格を使用するアプローチが存在します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.24 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 4.10 ビリオン 米ドル(2026年) | この数値はインタラプターをより広範な中電圧開閉装置の価値に組み込んでいるように見受けられ、完全な遮断器アセンブリおよびパネルを含む可能性があり、それによりインタラプター単体の収益を超えて合計が引き上げられています。 |
| 産業協会B | 2.85 ビリオン 米ドル(2026年) | この推計は需要プールを電力会社の交換品に絞り込み、産業およ商業用開閉用途の一部を除外している可能性が高く、コンタクターと遮断器の価格帯を分離せずに保守的なASP前提を適用している可能性があります。 |
総じて、差異の大部分はカウントがインタラプター単体か、より広範な機器バスケットかという点、および価格がアプリケーションおよび電圧クラス別に構築されているかどうかという点に起因しています。当社のアプローチは、系統投資、交換サイクル、および現実的な価格帯などの明確な需要シグナルに対して追跡可能であり、結果の再現およびストレステストを容易にしています。
レポートで回答される主要な質問
真空インタラプター市場の現在の価値はいくらですか?
市場は2026年に32億4,000万米ドルと評価されており、5.42%のCAGRで成長して2031年までに42億2,000万米ドルに達すると予測されています。
最も急速に成長しているアプリケーションセグメントはどれですか?
リクローザーは、配電自動化の需要により、2031年まで5.72%のCAGRで最高の成長を記録しています。
真空インタラプターがデータセンターで好まれる理由は何ですか?
接触摩耗なしに頻繁なスイッチングに対応し、コンパクトなレイアウトをサポートし、リモート監視システムと統合できます。これらはすべて、99.99%の稼働時間目標にとって重要な要素です。
環境規制が普及にどのような影響を与えていますか?
欧州における新規SF6機器の禁止により、電力会社は真空インタラプターソリューションへと移行を迫られ、配電および高電圧クラスの双方での普及が加速しています。
ソリッドステート遮断器は真空インタラプター産業を脅かしますか?
超高速遮断とゼロ機械部品を提供しますが、高コストとエネルギー損失レベルが予測期間の大部分においてニッチなアプリケーションへの浸透を制限しています。
真空インタラプター市場で最大のシェアを持つ地域はどこですか?
アジア太平洋が2025年の世界収益の41.05%を占めてリードしており、中国とインドにおける大規模なグリッド投資が下支えとなっています。