
米国導電性エネルギー兵器市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
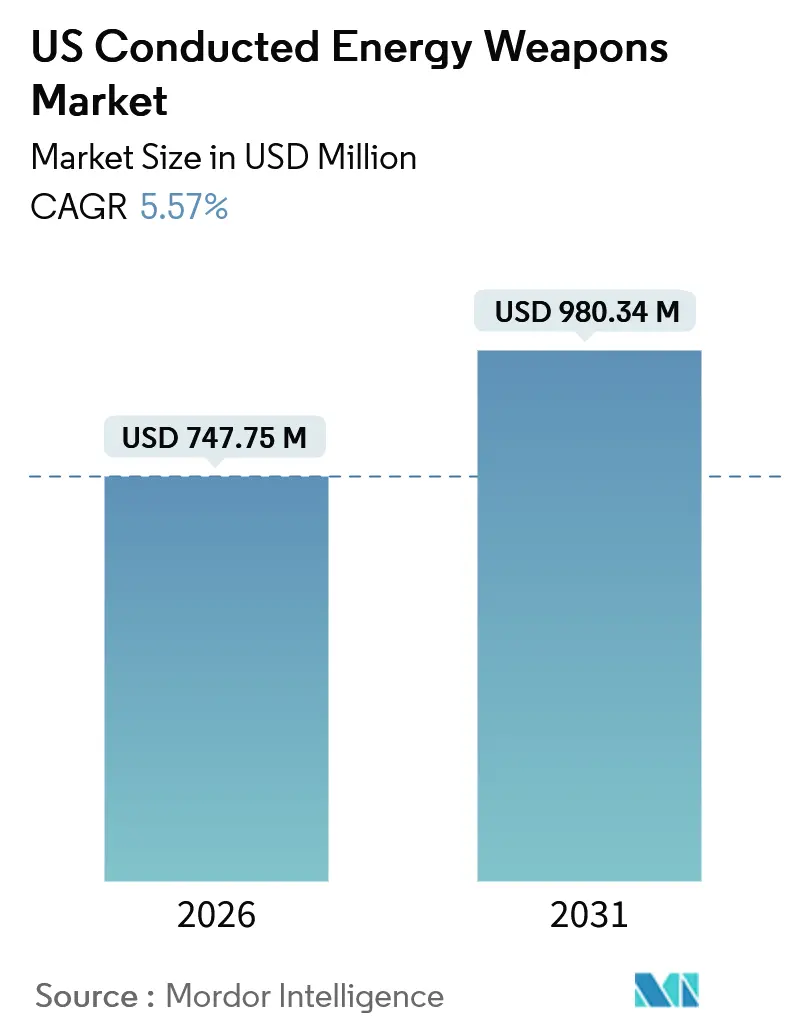
| 市場規模 (2026) | 747.75 百万米ドル |
| 市場規模 (2031) | 980.34 百万米ドル |
| 成長率 (2026 - 2031) | 5.57 % |
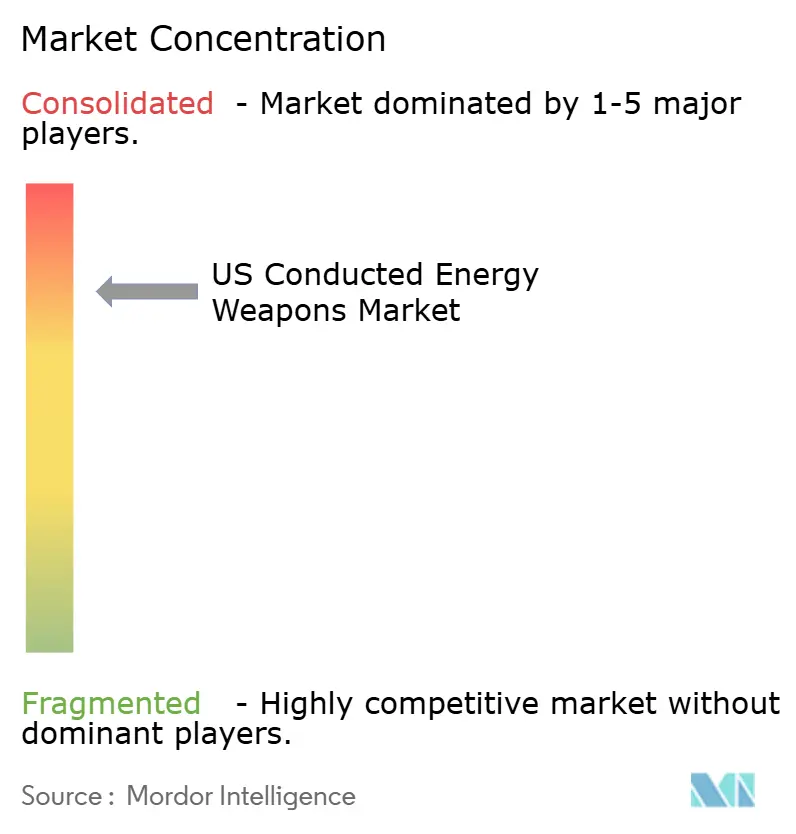
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国導電性エネルギー兵器市場分析
米国における導電性エネルギー兵器市場規模は、2026年の7億4,775万USDから予測期間にわたってCAGR5.57%で成長し、2031年までに9億8,034万USDに達する見込みです。この安定した全体的成長の裏側では、需要の牽引力が法執行機関の更新サイクルから民間購入の増加や二連射・革新的プラットフォームへの急速なアップグレードへと移行しています。連邦政府のデエスカレーション指令、訓練込みの一括購入要件、クラウドベースの証拠システムとの統合が引き続き機関支出を押し上げており、訴訟リスクの上昇にもかかわらず法執行機関の支出は維持されています。民間購入者は30USD未満の軽量・充電式スタンガンを好む傾向があり、これにより個人保護セグメントが複数のブランドに分散しています。一方、矯正施設では限られたスペースで安定的に使用できる長射程スタンバトンへの需要が高まっており、機関がTASER 10に移行するにつれて兵器のアップグレードがカートリッジ補充を上回るペースで進んでいます。
主要レポートのポイント
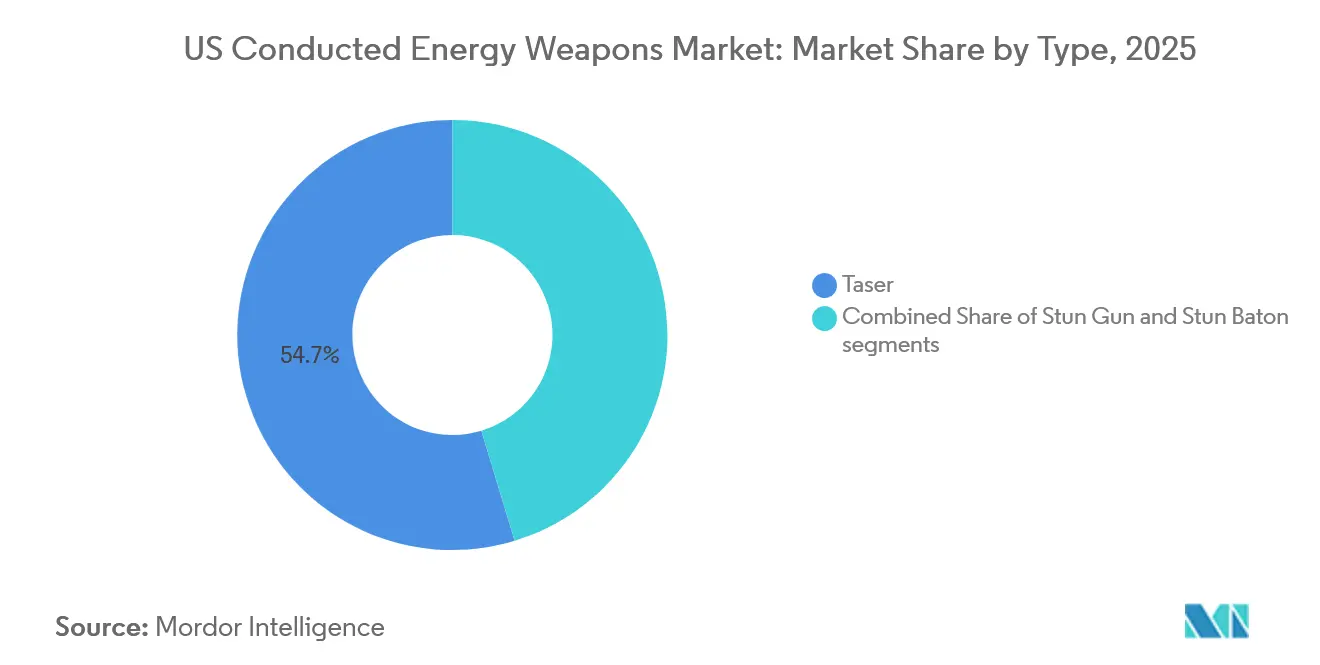
- 製品タイプ別では、テーザーが2025年の収益シェア54.67%をリードしており、スタンバトンは2031年にかけてCAGR5.97%で拡大する見込みです。
- 装備タイプ別では、兵器プラットフォームが2025年の導電性エネルギー兵器市場規模の64.78%を占め、2031年にかけてCAGR6.12%で拡大する見込みです。
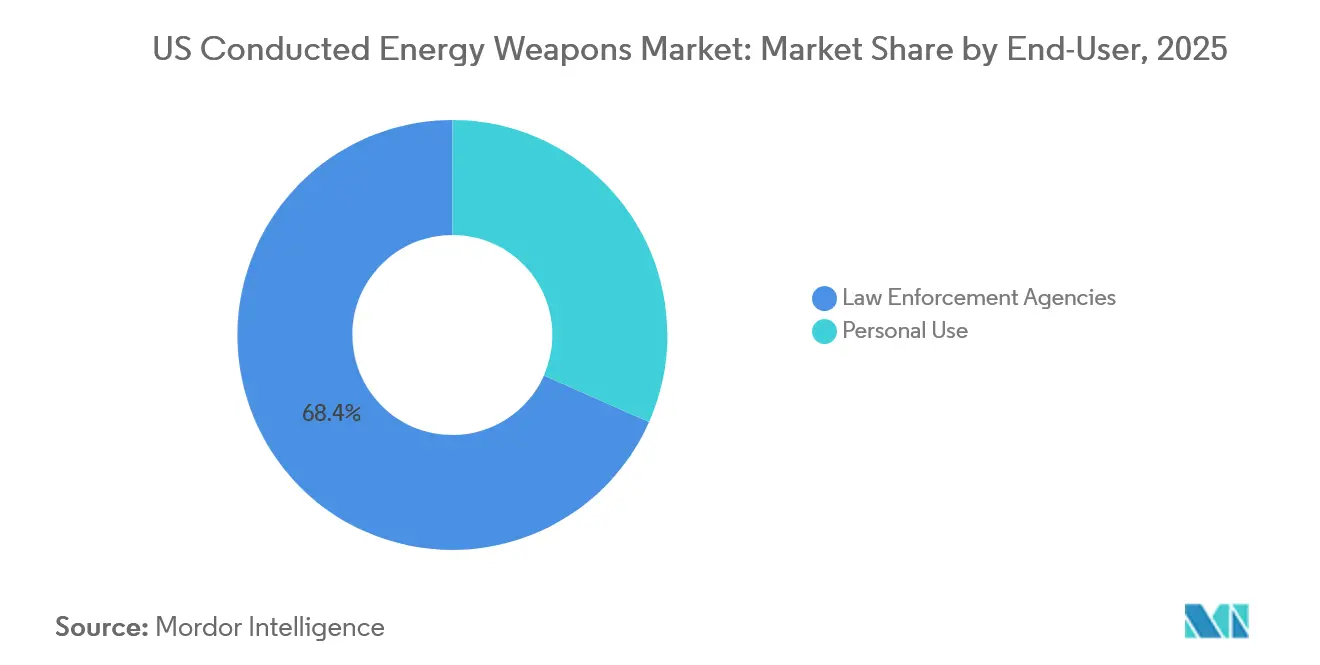
- エンドユーザー別では、法執行機関が2025年の導電性エネルギー兵器市場シェアの68.37%を占め、個人使用は2031年にかけてCAGR6.78%で成長する予測です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国導電性エネルギー兵器市場のトレンドとインサイト
牽引要因インパクト分析*
| 牽引要因 | (〜)CAGRへの影響割合(予測) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 法執行機関調達を促進する連邦デエスカレーション助成金 | +1.2% | BJA JAGおよびCOPS BWC資金の恩恵を受ける全国・都市圏司法管轄区 | 中期(2〜4年) |
| 非致死性護身用デバイスに対する民間需要の増加 | +1.5% | 全国、所有を認める49州において最も強い | 短期(2年以内) |
| データ分析およびAI機能を備えたスマート導電性エネルギー兵器 | +1.1% | 全国、Evidence.comエコシステムを導入する大都市圏警察署がリード | 長期(4年以上) |
| 小売対象市場を拡大する州レベルの合法化 | +0.8% | 許可要件を緩和している州固有の司法管轄区 | 中期(2〜4年) |
| 矯正施設および受刑者輸送向けウェアラブル導電性エネルギー兵器 | +0.6% | 全国、連邦および大規模州矯正施設での早期採用 | 長期(4年以上) |
| ボディーウォーンカメラおよび証拠エコシステムとの統合 | +0.9% | 全国、BWCポリシーが助成金コンプライアンスに紐づけられている場所において義務化 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
法執行機関調達を促進する連邦デエスカレーション助成金
2022年の法執行機関デエスカレーション訓練法は、連邦資金を代替制圧手段の訓練と連動させており、導電性エネルギー兵器を助成金対象購入計画における適合ツールとして位置づけています。JAGガイドラインは単独での兵器購入を「一般的に認められない」と分類しているため、機関は適格性規則を満たす訓練・ハードウェア一括パッケージを購入するケースが増えています。AxonはQ3 2024のTASERセグメント収益として2億3,800万USDを報告しており、これはVRシミュレーターとEvidence.comサブスクリプションを含むTASER 10パッケージへのアップグレードに牽引された前年比17%増です。[1]「Axon Enterprise Q3 2024決算報告書」、Axonインベスター・リレーションズ、investor.axon.com 警察庁ボディーウォーンカメラプログラムは、兵器データを映像証拠と同期するシステムへの助成を通じてこのパターンをさらに強化しています。その結果、自治体の予算難にもかかわらず機関の更新サイクルは短縮し、導電性エネルギー兵器市場を持続的に支えています。
非致死性護身用デバイスに対する民間需要の増加
個人使用向け売上は2031年にかけてCAGR6.78%で増加しており、機関調達を約1パーセントポイント上回るペースです。Googleトレンドは2025年4月から8月にかけて「フラッシュライト付き護身用スタンガン」の検索数が23%急増したことを報告しており、都市部・郊外における安全意識の高まりを裏付けています。手頃な価格帯のVipertek VTS-880は15.99USDで販売される一方、SABREのプレミアム充電式モデルは199USDで、NIJ適合マイクロクーロン定格を訴求しています。49州が民間所有を認めており、ロードアイランド州のみが導電性エネルギー兵器を全面禁止し、ハワイ州は許可を義務付けることで全国小売業者にとって複雑な状況を生み出しています。この分散は警察分野でのAxonの優位性とは対照的であり、規制の多様性に対応しながら透明性のある性能指標を提供できるブランドにとって白地となっています。
データ分析およびAI機能を備えたスマート導電性エネルギー兵器
2023年に導入されたTASER 10は、二連射能力、45フィートの射程、Evidence.comへの自動データアップロードを提供し、AIによる分析をあらゆる武力行使報告に組み込んでいます。このプラットフォームを採用する機関は複数年のクラウドサブスクリプションとVR訓練にも同時にコミットするため、乗り換えコストが上昇します。ロサンゼルス警察の2023年指令は、配備後24時間以内のデータ自動転送を義務付けており、このワークフローはAxonのエコシステムに依存しています。PhaZZerなどの競合他社はこのソフトウェアスタックに匹敵できず、価格感応度の高い部署以外での訴求力が限られています。その結果、電圧仕様ではなく革新的な機能が調達を主導するようになり、Axonのプラットフォーム戦略が強固なものとなっています。
ボディーウォーンカメラおよび証拠エコシステムとの統合
連邦BWC助成金規則は、導電性エネルギー兵器が装備された際にカメラが自動起動する装備パッケージを推奨しており、証拠の収集を効率化し報告書のエラーを削減しています。[2]「ボディーウォーンカメラポリシーおよび実施プログラム」、米国司法省COPS局、cops.usdoj.gov TASER 10はこの同期ワークフローに対応しており、各配備をAxonのクラウドダッシュボードに集約されるデータリッチなイベントへと変換します。ロサンゼルス警察の2023年ポリシーはこのコンプライアンス負荷の典型例であり、24時間以内のアップロードおよび医療文書の即時提出を義務付けています。カメラエコシステムを持たないベンダーは機関が別個のプラットフォームを管理することに依存せざるを得ず、管理上の摩擦が生じます。この統合上の優位性が、警察官数が横ばいにもかかわらず2024年Q3においてAxonのTASER収益が17%増加した要因を支えています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGRへの影響割合(予測) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 訴訟および責任コストの上昇 | -1.3% | 全国、注目度の高い事例が集中する司法管轄区 | 短期(2年以内) |
| 法執行機関支出に対する自治体予算の制約 | -0.9% | 全国、歳入不足に直面する中規模都市において顕著 | 中期(2〜4年) |
| 民間販売を制限するまちまちの規制 | -0.7% | 州固有、特にロードアイランド州およびハワイ州 | 長期(4年以上) |
| 禁止・モラトリアムを求める世論の監視 | -0.6% | 改革連合が活発な都市圏司法管轄区 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
訴訟および責任コストの上昇
議会調査局は導電性エネルギー兵器への露出後の死亡例を1,000件以上記録しており、不法死亡訴訟が引き続き注目を集め、保険会社が自治体保険料を引き上げる要因となっています。[3]「導電性エネルギー兵器に関する報告書」、議会調査局、crsreports.congress.gov 2023年のキーナン・アンダーソン事件などの注目事例は監視を強め、使用ごとに医療診断および迅速なデータアップロードを義務付ける指令の発出を促しました。Axonは2024年Q3の決算説明会で「法的費用の増加」を認めましたが、充実した訓練がリスクを軽減すると主張しています。規模の小さい競合他社は財務体力が薄く、長期にわたる訴訟への耐性が低いため、既存の大手企業への市場支配力の集中が進んでいます。このため、責任コストの上昇は既存企業の優位性を固める一方で、導電性エネルギー兵器市場全体の成長を抑制しています。
法執行機関装備支出に対する自治体予算の制約
パンデミック後の歳入不足により多くの都市は資本予算を優先順位付けせざるを得ず、連邦助成金があっても導電性エネルギー兵器の更新サイクルが遅延しています。JAG資金は一般的に訓練と組み合わせない単独の導電性エネルギー兵器購入を禁じているため、機関は初期費用が高い一括パッケージに乏しい予算を充てなければなりません。TASER 10はレガシーのTASER 7より大幅にプレミアムが高く、部署はデータ分析の観点から投資を正当化する必要があります。COPS BWC助成金は一部の費用を相殺しますが、マッチング資金要件により財政難の司法管轄区は対象外となります。予算の圧力は、アップグレードを負担できる大規模都市部署と、使用年数を延長するか低コストの代替品を求める小規模機関との間で需要を二分しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:スタンバトンは矯正施設オペレーターの射程を拡大
テーザーは2025年収益の54.67%を占めており、クラウド証拠システムと統合した遠距離制圧プラットフォームに対する長年にわたる機関の優先度を反映しています。このシェアは主にAxonのTASER 10アップグレードウェーブによるものであり、2024年Q3に導電性エネルギー兵器収益を17%押し上げました。対照的に、スタンバトンはCAGR5.97%で最も速い成長を示すと予測されており、カートリッジ使用の物流的負担なく信頼性の高いドライブスタン能力を必要とする矯正官がその需要を牽引しています。バトンルージュ警察署の2024年ポリシーレビューは、週次機能テストと露出上限を承認しており、受刑者移送通路における接触型デバイスへの選好を強化しています。
スタンガンは民間向けの低価格帯の中間ポジションを占めています。VipertekのVTS-880はフラッシュライトとアラーム機能を15.99USDで統合しており、所有を認める49州の購入者に訴求しています。SABREの充電式モデルは1.820マイクロクーロンの定格を持ち、法執行機関での実績を活かして199USDのプレミアム価格を実現しています。[4]「SABRE製品カタログ」、SABRE - Security Equipment Corp.、sabrered.com NIJが性能指標を電圧表示を超えた基準へと移行させるにつれて、情報を持つ消費者は評価を充電供給効果へとシフトさせており、このトレンドが将来のカテゴリーシェアを変化させる可能性があります。


装備タイプ別:兵器プラットフォームがカートリッジ売上を上回る
兵器は2025年収益の64.78%を占め、Axonの消耗品中心ビジネスモデルにもかかわらず、カートリッジを上回るペースで2031年まで年率6.12%の成長が見込まれています。機関は分析・訓練要件を満たすためにTASER 10のデュアルショットアップグレードを優先しており、旧世代の単発式装置の更新サイクルを圧縮しています。プレミアム価格の延長射程カートリッジは一台当たりの経済性を高めますが、特に予算制約のある自治体では補充数量を鈍化させています。個人向けセグメントはカートリッジをまったく必要としない充電式設計に依存しており、定期収益がバッテリー販売とアクセサリーへとシフトしています。
レガシーのTASER 7在庫は依然として十分に機能しているため、一部の部署はプラットフォーム全体の切り替えにコミットせずカートリッジ在庫の使用期間を延ばしています。BJA助成金の言語はカートリッジ購入をカリキュラム支出に紐付けることでこのパターンを強化し、消耗品の需要成長をさらに抑制しています。しかし長期的には、データドリブンな報告義務が遅れている機関に包括的なプラットフォーム更新を促し、導電性エネルギー兵器市場における兵器収益のより高い軌跡を維持することになるでしょう。
エンドユーザー別:民間販売が加速し機関は統合が進む
法執行機関の購入者は2025年の導電性エネルギー兵器市場シェアの68.37%を占めており、機関の約94%が導電性エネルギー兵器の配備を承認しています。現在のインストールベースはボディーウォーンカメラおよび証拠プラットフォームと同期する相互接続型TASER 10システムへのアップグレードに注力しており、部署をサービスとしてのソフトウェア(SaaS)の定期支払いに固定しています。2024年Q3のAxonのTASER収益2億3,800万USDは、警察官数が横ばいであるにもかかわらずこのチャネルの持続性を示しています。
個人購入者は最も成長の速いエンドユーザーグループであり、2031年にかけて年率6.78%で拡大しています。携帯性、USB充電対応、30USD未満の価格が数量を押し上げる一方、プレミアム購入者はNIJ認定の充電定格を求めています。ロードアイランド州とハワイ州では規制上の摩擦が続いていますが、ほとんどの州は通信販売を許可しており、Eコマース小売業者に広範なリーチを与えています。統合された機関需要と分散した民間需要の乖離が、導電性エネルギー兵器市場における競争戦略を規定しています。
地域分析
導電性エネルギー兵器市場は米国内において顕著な地域差を示しています。カリフォルニア州、テキサス州、ニューヨーク州の都市部警察は、証拠クラウドと統合した二連射革新プラットフォームに多くの予算を割り当てており、TASER 10売上の不均衡なシェアに貢献しています。連邦助成金はこれらの司法管轄区に集中して流入しており、訴訟リスクが依然として高い中でも更新サイクルを加速しています。中西部の郊外郡はより慎重なペースで追随しており、しばしばマッチング助成金が実現するまでアップグレードを延期しています。平原州の農村部署は運営予算がより厳しく、プラットフォーム更新が遅れるとともに、PhaZZer Enforcerのような低コストの代替品への需要が持続しています。
民間普及も地域によって異なります。許容度の高い携行法規を持つ南部州はコンパクトなスタンガンの小売速度が高く、量販店流通に支えられています。対照的に、北東部の州はより厳格な訓練義務を維持しており、SABREなどのブランドのプレミアムNIJ認定デバイスへの販売を促しています。西部州は堅調なEコマース活動を示していますが、独自の許可制度によりハワイ州では物流上の障壁が続いています。全体として、地域の規制の異質性が導電性エネルギー兵器市場の成長を抑制するとともに再分配しています。
矯正施設セグメントの成長は受刑者人口の分布を反映しています。フロリダ州、テキサス州、カリフォルニア州の大規模な州矯正施設が受刑者輸送へのスタンバトン採用を主導している一方、北東部の小規模施設は既存のプローブモード在庫に依存しています。全国各地に点在する連邦矯正局施設は、ウェアラブルデバイスを優遇するコンプライアンスログ記録プロトコルの標準化を進める中で安定した基礎需要を形成しています。すべての地域において、助成金プログラムによって定められた事後記録要件が、データ統合型プラットフォームへのシフトを強化しており、導電性エネルギー兵器市場ダイナミクスの全国的な方向性を確認しています。
規制環境
電気ショック武器(CED/CEW)は、州ごとの所持制限と連邦憲法上の武力行使に関する判例法、そして連邦調達コンプライアンスが組み合わさった、複雑な米国のルール体系の下に置かれている。民間向けでは規制の内容が大きく異なり、ロードアイランド州は市場において全面禁止と見なされ、ハワイ州は許可制を採用しており、これが全国的な小売・電子商取引の物流戦略を複雑にしている。法執行機関向けでは、NIJが研究と現場運用に伴うCED政策の進化を継続的に記録しており、機関が導入を拡大する中で標準化された訓練、報告、および医療フォローアップの手順の必要性が引き続き強調されている。
組織利用者にとって、政策と監督は連邦基準および調達ガバナンスを通じても機能する。DOJの助成金コンプライアンス(エスカレーション回避やボディカメラ関連の要件を含む)は、各機関を訓練とハードウェアを一体化したパッケージや証拠管理ワークフローへと向かわせ、デジタル証拠の管理連鎖(チェーン・オブ・カストディ)の重要性を高めている。また、国防省指令5000.69(2023年8月発行)は、武器システム(指向性エネルギー兵器を含む)に関する統合安全性審査プロセスを制度化しており、武器システムの安全性ガバナンスと文書化に対する連邦全体の重視をさらに強調している。これは、契約企業が訓練、安全性、データ要件を機器や支援システムとともにどのように取りまとめるかに影響を与える可能性がある。
バリューチェーン分析
米国の電気ショック武器のバリューチェーンは、上流の電子部品、バッテリーセル、ポリマー、カートリッジ消耗品から始まり、機器設計、組立、品質保証を経て、機関および消費者チャネルへの流通に至る。バッテリーおよび電子部品の調達は依然として重要な懸念点であり、リチウムイオンセルや一部の電子部品には国際的な供給依存が伴うことが多い一方、公共部門の調達圧力(適用される場合のバイ・アメリカン条項を含む)が、米国内での組立とトレーサビリティへの重視を高めている。民間向け製品では、ブランドインポーターやプライベートブランドの販売業者が量販小売や電子商取引による物流に大きく依存しており、そのためコンプライアンス審査(州の規制、配送規則、製品ラベリング)は後方支援業務ではなく中核的な運用工程として位置づけられている。
下流工程では、法執行機関向けのチェーンが単独のハードウェアの流れというより、エコシステム型のビジネスとしての性格を強めている。Axonを筆頭とするベンダーは、CEWプラットフォーム(TASER 10など)、ドックや付属品、訓練(VRを含む)、クラウド証拠ソフトウェアを複数年契約として一体化し、価値の獲得をサブスクリプションやアナリティクスを備えたデバイス・クラウド連携へと移行させている。この構造は各機関の切替コストを高め、調達から訓練、データ保持、監査対応可能な報告に至るまでを一体化したパッケージを提供できるベンダーへ、チャネルの力を集中させている。
競合環境
法執行機関調達における優位性はAxonが確固として保持しており、そのEvidence.com統合、VR訓練モジュール、自動BWC同期は、小規模ベンダーが参入困難なクローズドプラットフォームを形成しています。2024年Q3におけるAxonのTASER収益の前年比17%増はエコシステムへのロックインの成果を示しています。同社は兵器、カートリッジ、ソフトウェア、訓練を一括した複数年契約を定期的に獲得しており、解約を最小限に抑え、導電性エネルギー兵器市場への参入障壁を高めています。
民間市場では競争が複数のブランド間に集中しています。SABREは警察での実績を活用してNIJ認定の充電式モデルにプレミアム価格を正当化し、Vipertekは価格とUSBの利便性を重視する消費者を獲得しています。Guard Dog Securityは低電圧スタン出力を組み込んだ多機能フラッシュライトでニッチを埋めています。PhaZZerはそのEnforcerを農村部の機関向けの低コストオプションとして位置づけていますが、射程、分析機能、クラウド接続性においてAxonに遅れをとっています。[5]「PhaZZer Enforcer仕様」、PhaZZer LLC、phazzer.com Byrnaは電気ショックデバイスではなく化学刺激物発射器を販売することで間接的に競合しており、重複は限られていますが同じ個人護身用の購買予算を取り合っています。
技術統合が主要な差別化の手段です。AxonのVR訓練シミュレーター、AIによる武力行使分析、自動証拠アップロードは、各兵器配備をより広範なデータエコシステムに統合し、機関の乗り換えコストを高めています。小規模ベンダーはオープンAPIファームウェアを提供したりサードパーティのカメラメーカーと提携したりしてこの差を縮めようとしていますが、部署が好む単一ベンダーの利便性に匹敵することはほとんどありません。その結果、導電性エネルギー兵器市場は機関向け売上が高度に集中し、民間向け売上が激しく競争するという二極化した状態が続いています。
米国導電性エネルギー兵器産業リーダー
Axon Enterprises Inc.
Streetwise Security Products
PhaZZer LLC
Guard Dog Security
Vipertek
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
大きな機会は、CEWと機関全体の証拠・事案文書化ワークフローを結びつける調達パッケージにある。助成金と連動したエスカレーション回避やボディカメラの運用が、統合されたデータ処理を業務コンプライアンスの一部としているためである。Axonは、米連邦保安局(U.S. Marshals Service)との高度に権限付与されたデジタル証拠管理システムに関する5年間・3,020万米ドルの単独契約(2026年1月授与)を含む連邦レベルでのデジタル証拠管理の導入により、この方向性を強化している。これにより、武器データ、映像、管理連鎖、政策に基づく保持を網羅するエンドツーエンドのパッケージを提供できるベンダーやインテグレーターにとっての商業的合理性が強まっている。
もう一つの空白領域は、従来の巡回業務にとどまらず、コンパクトカメラ、報告自動化、訓練を武力行使選択肢やガバナンスと合わせて調達できる、より広範な最前線・拘留環境への拡大である。ボディカメラに関する調達の動きはCEWにも重要であり、同期起動と統合的な証拠処理は多くの機関でCEWプラットフォームの選定に直接影響を与える。例えば、ICEは最大2億2,000万米ドル規模のボディカメラ関連要件と関連づけられており、連邦の購買機関が統合されたハードウェア・ソフトウェアのスタックをどの規模で拡大できるかを示している。同時に、分散化した個人利用セグメントでは、(電圧を訴求するマーケティングを超えた)透明な性能指標での差別化を図り、49の許容州にわたる小売コンプライアンスに対応した流通を行いながら、残る規制の厳しい管轄区域にも対応できるブランドに機会が生まれている。
最近の業界動向
- 2026年7月:Axon Enterprises Inc.は、ボディカメラに関するICEの発注命令(非競争的契約変更)を発表した。この動向は、統合されたハードウェアとソフトウェアのエコシステムを強化することで、公共安全ハードウェア調達の力学を再構築する。Axonの法執行機関導入におけるハードウェア・ソフトウェア契約を通じたエコシステムのロックインを強化する。
- 2026年6月:Axon Enterprises Inc.は、最前線チーム向けにAxon Body Miniを一般提供した。この拡大により、Axonのコンパクトなボディカメラ製品ラインが最前線機関向けにさらに広がり、現場での運用準備が加速する。Axonの法執行機関ハードウェアエコシステムおよびデータ統合における影響力を拡大する。
- 2026年4月:Axon Enterprises Inc.は、AIを活用した機能Axon VisionおよびAxon Assistantを導入し、Axon 911プラットフォームを統合した。この展開は、公共安全技術スタックにおけるデータ処理と相互運用性を強化する。ユーザーあたりの価値をより高めた導入を支援し、調達サイクルにおける他のAxon機器との組み合わせの可能性を高める。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、電気ショックにより人を一時的に無力化するために使用される電気ショック武器(CEW)に対する米国内の需要を対象とし、民間および機関向けチャネルに販売されるCEW機器およびその関連消耗品の売上高として測定される。
対象範囲の除外事項:化学刺激剤、衝撃弾、音響装置、および電気放電によらない指向性エネルギーシステムは対象外とする。
セグメンテーション概要
- タイプ別
- スタンガン
- テーザー
- スタンバトン
- 装備タイプ別
- 兵器
- カートリッジ
- エンドユーザー別
- 法執行機関
- 個人使用
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、米国のCEWについて一貫して測定可能な項目を洗い出すことから始まり、続いて数量および価格の前提を支える データポイントを収集する。SAM.govやUSASpending.govといった公共調達・安全性関連の情報源、および武力行使や訓練要件を示すDOJおよびNIJの公表資料を活用した。
モデルを実際の購買行動に結びつけるため、SECの提出資料や投資家向け説明資料から市場向けの売上シグナルも確認し、また米国国勢調査局(U.S. Census Bureau)の貿易・製造統計についても、カテゴリー区分が有用な手がかりとなる場合には参照した。特許データベースは、買い替え需要やカートリッジの技術革新に影響を与えうる技術更新サイクルを把握するために用いた。公共機関の購買パターンの確認には、有料の契約・入札情報サブスクリプションを用いて、選定した契約・入札記録を精査した。ここに挙げた情報源は網羅的なものではなく代表例であり、データ収集、検証、確認の過程では他の公開資料も併用している。
一次インタビューおよび調査
一次調査は、実際に何が購買されているか、機器がどの頻度で買い替えられているか、機器とカートリッジの価格変動を何が引き起こしているかを検証することに重点を置いた。米国内の法執行機関の調達担当者、訓練担当者、販売代理店、および個人向け防犯チャネルの関係者と対話を行い、デスクリサーチの前提を現在の購買サイクルに合わせて調整できるようにした。
グループ間で回答が異なる場合には、利用目的(巡回業務、矯正施設、または個人防護)を確認し直し、その上で価格ロジックとアタッチレートの前提を再確認してから、モデルの入力値を最終決定した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:39% | 経営幹部(CXO):15% |
| ミドルティア:44% | 機能/部門リーダー:41% |
| 中小規模企業:17% | マネージャー:44% |
市場規模算定と予測
規模算定にはトップダウン方式を採用し、機関の調達需要、個人防護に関する指標、買い替えサイクルを組み合わせて、米国におけるCEWの対象支出プールを再構築した。その後、サンプリングした平均販売価格に機器およびカートリッジの推定販売数量を乗じる選択的なボトムアップ方式による検証を行い、続いて明らかな不整合を修正するために販売代理店やチャネルからのフィードバックを取り入れた。
モデルに反映した主要な入力要素には、機器とカートリッジのアタッチレート、機関発給機器の典型的な買い替え時期、訓練や政策主導の導入(エスカレーション回避や報告要件を含む)が含まれる。また、単発式と多発式のプラットフォーム間の構成比の変化も反映し、機関向け購買と一般消費者向け小売との価格差も反映した。予測は主にシナリオ分析に基づき、インタビュー対象者と合意した基本ケースを起点として、政策変更、調達タイミングの変動、技術更新のペースに応じて調整を加えた。
直接的な数量の把握が限られる場合には、公開されている契約額とその時期を用い、単純な均等配分ではなく、検証済みの利用パターンに基づいて機器と消耗品への支出を配分することでギャップに対応した。
データ検証と更新サイクル
出力結果はいくつかの段階でチェックされ、大きな変動があれば承認前にその理由を説明できるようにした。モデル化した合計値を、契約授与、企業が報告した方向性のある業績、買い替えサイクルのロジックといった独立したシグナルと比較し、インタビュー結果と整合しない変動があれば見直した。
大きな不一致が見られた場合には、根底にある前提を再検証し、関連する回答者に再度連絡を取り、価格変更、製品の切り替え、または調達の遅延がその変動を引き起こしているかどうかを確認した。レポートは年1回更新され、重要な事象が発生した場合には中間更新を行い、クライアントが最新の見解を受け取れるよう、納品前に最終レビューを実施している。
Mordor Intelligenceの米国電気ショック武器市場規模と他の公表推定値との比較
米国の電気ショック武器に関する市場規模の公表値が調査ごとに異なるのは一般的であり、それぞれの調査が異なる製品、購買者、収益フローの組み合わせを対象とし、為替や価格更新のタイミングも独自に適用しているためである。対象範囲がより広範な非致死性カテゴリーと機器を混在させている場合や、予測期間の基準年が異なる場合には、その差はさらに大きくなる傾向がある。
最大の差異要因は、カートリッジおよび買い替え需要が機器とともに完全に計上されているかどうかであり、Mordor Intelligenceでは、法執行機関および個人利用にわたる機器と消耗品を合わせたものとして市場を捉えている。最終的な合計を確定する前に、チャネルおよび訓練担当者からのフィードバックを通じて機器とカートリッジの関係を検証している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の限界 |
|---|---|---|
| Mordor Intelligence | USD 0.75 B (2026) | |
| 業界情報誌A | USD 0.62 B (2023) | より古い基準年を使用しており、機関の移行期間やカートリッジ使用率を現在のプラットフォーム構成に合わせて更新していない場合、買い替え主導の支出を過小評価する可能性がある。 |
| 業界情報レポートB | USD 0.84 B (2028) | より短い期間における高成長シナリオに依拠しており、買い替えサイクルがより速く進み、平均価格がより急激に上昇すると仮定される場合、合計値が上振れする可能性がある。 |
総合すると、基準年の選定の違いと、何が継続的な支出として計上されるかの違いが、公表数値間の差異の大半を説明している。調達タイミング、カートリッジ使用状況、現実的な買い替えペースに前提を結びつけることで、この推定値は、新たな契約授与や政策の変化に応じて見直し可能な明確な変数に基づいた、追跡可能なものとなっている。


レポートで回答されている主要な質問
現在の米国における導電性エネルギー兵器市場の規模はどの程度ですか?
導電性エネルギー兵器市場規模は2026年に7億4,775万USDであり、2031年までに9億8,034万USDに達する予測です。
最も急速に成長している製品タイプはどれですか?
スタンバトンが最も急速な伸びを示しており、2031年にかけてCAGR5.97%で拡大しています。
機関がTASER 10にアップグレードする要因は何ですか?
連邦デエスカレーション指令およびボディーウォーンカメラとEvidence.comの自動統合が、部署に二連射TASER 10プラットフォームの採用を促しています。
民間の導電性エネルギー兵器購入が加速している理由は何ですか?
携帯性、USB充電対応、30USD未満の価格が民間需要を押し上げており、特に所有規制が最小限の州において顕著です。
民間向け導電性エネルギー兵器を最も規制している州はどこですか?
ロードアイランド州は全面禁止しており、ハワイ州は許可要件を課しており、顕著な流通上の障壁を生み出しています。
最終更新日:



