
自動火器市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 9.63 十億米ドル |
| 市場規模 (2031) | 13.81 十億米ドル |
| Growth Rate (2026 - 2031) | 7.48 % |
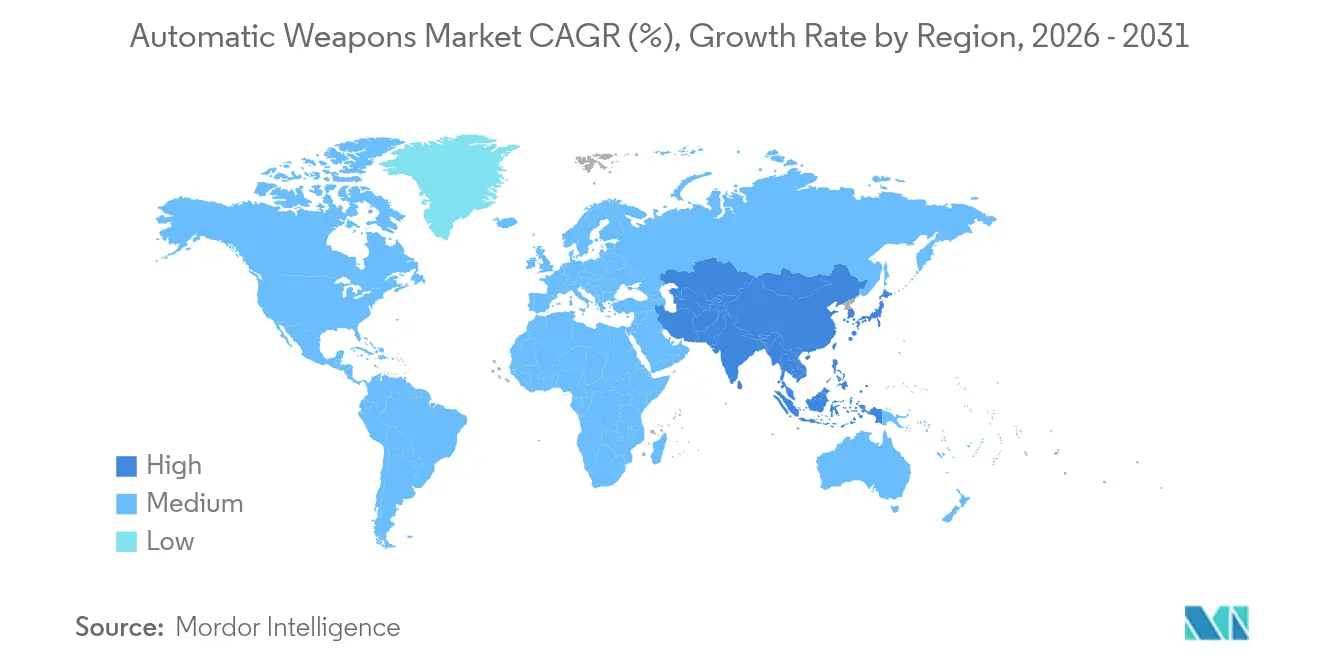
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
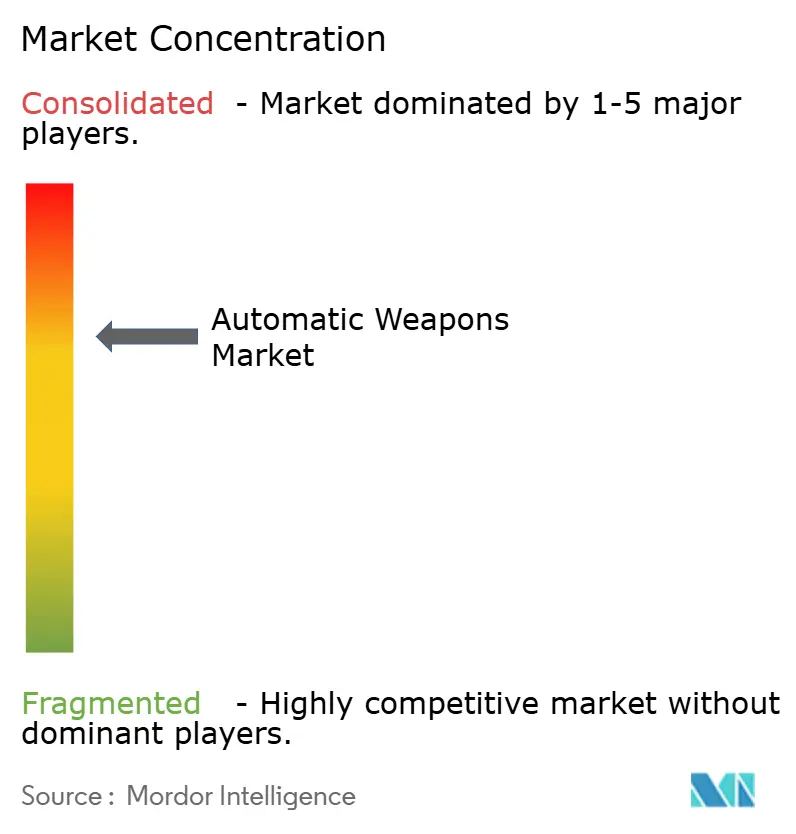
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動火器市場分析
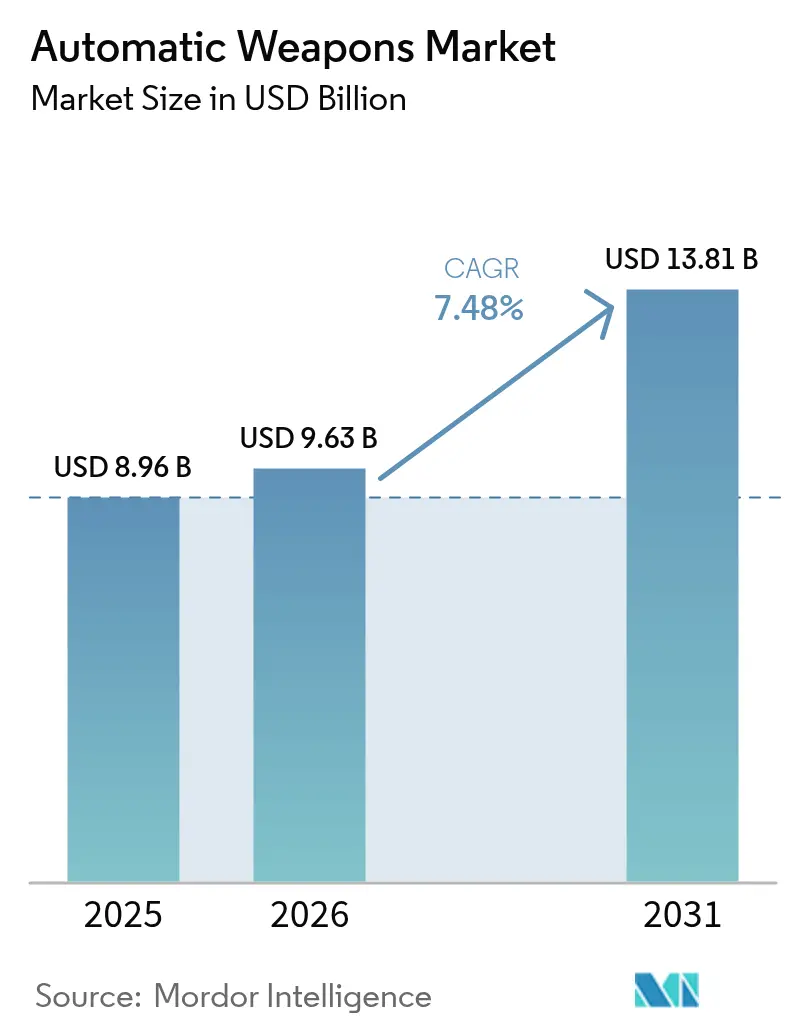
自動火器市場規模は、2025年の89億6,000万米ドルから2026年には96億3,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率7.48%で推移し、2031年には138億1,000万米ドルに達すると予測されています。防衛費の増大、持続する地政学的緊張、および冷戦時代の老朽化した装備を更新する緊急性が、デジタルネットワーク対応かつAI対応の小口径・中口径システムへの需要を下支えしています。軍事計画立案者は、陸・海・空のより広範なセンサーグリッドに接続可能な兵器を選好しており、迅速な目標認識とデータ交換を実現しています。口径の迅速な交換を可能にするモジュラー設計、陸上車両や哨戒艇へのリモート兵器ステーションの普及、ドローン群に対する部隊強化を目的とした国家的取り組みが調達をさらに促進しています。希土類磁石、砲身用鋼材、特殊推進薬に関するサプライチェーンリスクは短期的な逆風となっていますが、米国、欧州、アジア太平洋地域における国内調達推進の契機ともなっています。
レポートの主要ポイント
- タイプ別では、自動小銃が2025年の自動火器市場シェアで36.10%を占めトップとなり、自動機関砲は2031年に向けて年平均成長率8.32%で拡大しています。
- プラットフォーム別では、陸上プラットフォームが2025年の自動火器市場で58.55%を占め、海上プラットフォームは2031年にかけて最速の年平均成長率9.05%を示しています。
- 口径別では、小口径システムが2025年の自動火器市場規模の41.25%を占め、大口径兵器は2031年に向けて年平均成長率8.11%で成長しています。
- エンドユーザー別では、防衛セグメントが2025年の収益の78.80%を占め、特殊作戦部隊は2031年に向けて年平均成長率9.62%を記録しています。
- 地域別では、北米が2025年に38.20%のシェアを維持していますが、アジア太平洋地域は地域近代化の加速により最速の年平均成長率8.74%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 地政学的緊張の激化とマルチドメイン・ドクトリン | +2.1% | グローバル(東欧・インド太平洋に重点) | 中期(2〜4年) |
| 老朽化した小火器のモジュラープラットフォームへの更新 | +1.8% | 北米・EU、アジア太平洋へ拡大 | 長期(4年以上) |
| 非対称戦争における軽量・高機動兵器への需要 | +1.4% | グローバル、紛争地帯での早期採用 | 短期(2年以内) |
| AI対応射撃管制電子機器の統合 | +1.6% | 北米、EU、先進アジア太平洋市場 | 中期(2〜4年) |
| 無人・遠隔操作兵器ステーションの普及 | +1.3% | グローバル、海上・陸上車両に重点 | 中期(2〜4年) |
| ポリマーケースおよびケースレス弾薬への移行 | +1.1% | 北米、EU;アジア太平洋での段階的採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
地政学的緊張の激化とマルチドメイン作戦ドクトリン
マルチドメイン・ドクトリンは、陸・海・空のネットワーク間でほぼリアルタイムに目標データを交換できる自動火器を軍に装備させることを義務付けています。ウクライナのSky Sentinelターレットは、.50口径M2ブローニング機関銃を使用してシャヘドドローン6機を撃墜し、レガシー火力とAIセンサーの新たな融合を示しました。同様の脅威に注目した同盟国は、ドローンを自動追尾する1,300万米ドルのSMASH 2000Lスコープなどのスマート光学機器を統合しており、現在は米陸軍に配備されています。調達担当者は、要件策定の際に接続プロトコルと低遅延データリンクを優先するようになっています。並行して、艦隊司令官は哨戒艇にリモート兵器ステーションを後付けし、低コストの徘徊型弾薬から要衝を防護しています。これらの取り組みにより、自動火器市場は単独の小火器から指揮統制ネットワークに組み込まれたネットワーク型エフェクターへと移行しています。
老朽化した小火器在庫の継続的更新サイクル
NATO加盟国はM16系およびAK系の老朽化した小銃の更新を急いでいます。スウェーデンは地域緊張の高まりを受け、予備役強化のためにコルトM4を15,000丁、6,400万米ドルで緊急発注しました。米陸軍は2025会計年度に、6.8mm弾と高度光学機器を組み合わせた次世代分隊兵器(NGSW)に3億6,730万米ドルを割り当て、60年ぶりとなる米国最大の小火器転換を示しました。シンガポールはコルトのIAR6940E-SGを選択し、40年以上使用されてきたUltimax 100を更新しており、技術先進国でさえ国内開発よりも輸入を選ぶ場合があることを示しています。小銃以外では、Israel Weapon Industries(IWI)がコンピューター制御システム「Arbel」を発表し、試験中に移動目標の90%に命中し、デジタル射撃管制が精度基準を再定義していることを実証しました。
非対称戦争要件の増大
市街地戦闘および対反乱作戦は、精密補助機能を備えた軽量兵器への需要を促進しています。米海兵隊はZeroMarkシステムを試験しました。これはマシンビジョンとLiDARで照準を補正する電動バットストックであり、ドローンへの交戦時間を短縮します。ウクライナ部隊は、兵士の危険を最小限に抑えながら塹壕を制圧するために、小銃とグレネードランチャーを搭載した武装地上ロボットを配備しました。SOCOMが2,000mの射程を持つ重量24ポンド未満の.338ノルマ機関銃を推進していることは、機動性が単純な発射速度を上回るようになったことをさらに示しています。こうした要件はR&Dをポリマー弾薬、サプレッサー、軽量合金へと向け、多様な参入企業を刺激し競争を激化させています。
高度射撃管制電子機器とAI統合
火器は機械的装置からセンサー豊富なエッジノードへと移行しています。中国のリチウムイオン電池駆動で毎分3,000発を発射するコイルガンの試作品は、将来の電磁兵器を示唆しています。インドはアエロ・インディア2025において、オンボードAIで目標を自動追尾する7.62mm中機関銃「Ten AI Weapon System」を発表しました。カラシニコフは、脅威を自律的に識別・交戦するステーションを実演し、伝統的な銃器製造とAI分析を融合させました。これらの進歩はオペレーターの作業負荷を軽減し、センサーからシューターまでのループを短縮し、航空宇宙分野に類似したソフトウェア更新パイプラインへの需要を生み出しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度電気光学センサーおよびデジタル射撃管制ユニットの高い統合コスト | -1.2% | グローバル、コスト重視市場で顕著 | 短期(2年以内) |
| 砲身用鋼合金、希土類磁石、エネルギー化学物質のサプライチェーン不安定性 | -0.9% | グローバル、西側メーカーへの深刻な影響 | 中期(2〜4年) |
| 厳格な国際武器移転規制と複雑なエンドユーザー証明書要件 | -0.8% | グローバル、特に国境を越えた取引 | 長期(4年以上) |
| 調達サイクルへの統合コスト圧力の重複 | -0.7% | 新興市場および予算制約のある軍 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度センサーシステムの高い統合コスト
次世代光学機器はユニット価格をレガシー品をはるかに上回る水準に引き上げています。現在一部の米軍小銃に標準装備されているSMASH 2000Lは、相当な訓練とライフサイクルサポートを必要とし、小規模軍の予算を圧迫しています。NGSWの初期ロットは1丁あたり約9,000米ドルと、レガシーカービンの4倍のコストとなっています。メーカーは価格上昇を相殺するために軽量化を追求しており、Sig SauerのPitbullリモートステーションは500ポンドから205ポンドへと軽量化され、軽車両への搭載が可能になりました。それでも、予算の厳しい国防省は近代化を先送りし、短期的な採用率を抑制しています。
重要材料のサプライチェーン不安定性
中国は世界の希土類の90%以上を処理しており、2024年のガリウムおよびゲルマニウムの輸出規制は西側のミサイルおよび光学機器の生産ラインを混乱させました。米国の戦略備蓄は1950年代の420億米ドルから8億8,800万米ドルへと減少し、増産能力が制限されています。工作機械のボトルネックが砲兵および小口径砲身の生産を遅らせており、この現実はウクライナ支援物資の補充時に浮き彫りになりました。各国政府は国内処理施設や合金工場への資金提供を行っていますが、タイムラインは数年に及び、主要調達プログラムにコストとスケジュールのリスクをもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
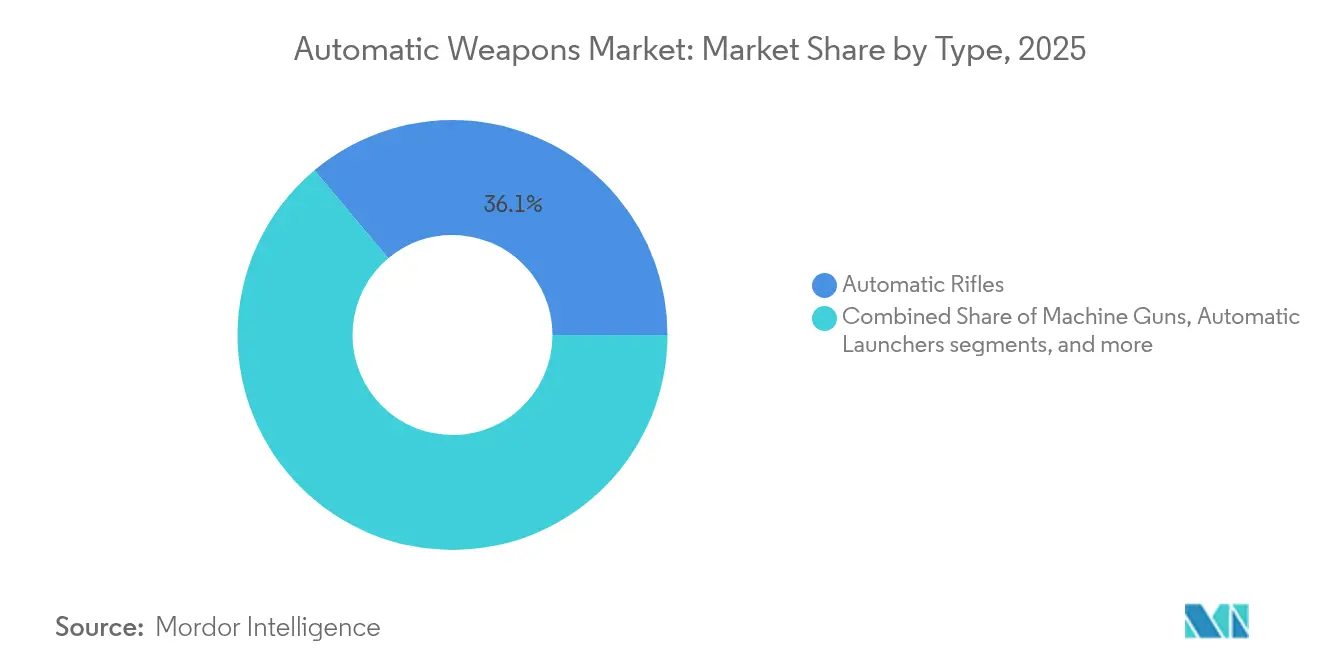
自動機関砲がイノベーションを牽引自動小銃は2025年に36.10%の最大シェアを占め、歩兵の主力としての役割を裏付けています。自動火器市場における小銃の市場規模は、軍がモジュラーかつサプレッサー対応設計を標準化するにつれて着実に成長すると予測されています。自動機関砲は、ドローンや軽装甲を撃破するためにより高エネルギーの発射体を必要とする海上および防空用途により、最速の年平均成長率8.32%を記録しています。
機関砲の成長は、米海兵隊のACV向けに発注された30mmターレットと、空中炸裂弾薬を搭載した35mmシステムを追加する欧州プログラムによって推進されています。機関銃は更新需要を享受しているものの成長は緩やかであり、自動ランチャーは都市環境での対無人機(対UAS)任務において重要性を増しています。ガトリング設計は、近接防衛兵器システムにとってニッチながら不可欠であり、艦船レーダーフィードとの連携のための電子機器アップグレードを受け、2030年まで継続的な生産が確保されています。


プラットフォーム別:
海上の加速が陸上の優位性を上回る陸上システムは2025年の収益の58.55%を占め、装甲車両の後付けと非搭乗型近代化を反映しています。しかし、海上設備は年平均成長率9.05%を記録し、艦隊が高速・低空飛行の脅威に対応できるリモートステーションを設置するにつれて、自動火器市場全体を上回るペースで成長するでしょう。陸上システムの自動火器市場シェアは安定していますが、在庫が成熟するにつれて成長は緩やかになります。
重要なことに、海上での採用は外洋海軍を超えて拡大しています。台湾の哨戒フリゲートは台湾海峡での侵入を抑止するために20mm XTR-102A2システムを搭載する予定です。航空搭載型はドア銃が車列護衛や医療後送に不可欠な回転翼プラットフォームに集中しています。無人水上・地上車両は小型安定化ターレット向けの追加の船体とシャシーを提供し、対応可能なプラットフォームベースを拡大しています。
口径別:
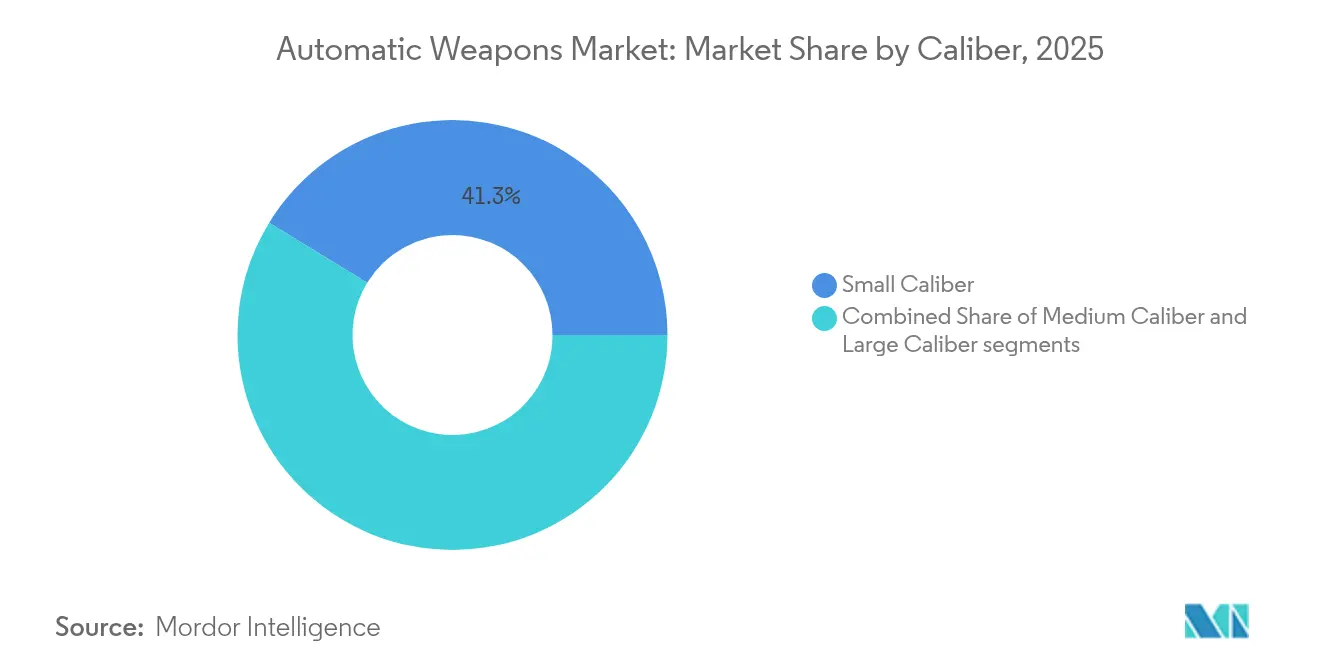
大口径システムが勢いを増す小口径システムは2025年に41.25%を占めトップとなり、広範な歩兵配備を反映しています。真鍮製より37%軽量なポリマーケース弾薬がさらなる効率化を実現しています。しかし、大口径兵器は部隊がより長い射程と改善された装甲貫通力を求めるにつれて年平均成長率8.11%を示しています。50〜60mmのプログラマブル弾薬が量産に入ると、大口径機関砲の自動火器市場規模は拡大すると予想されています。
中口径は、重量と効果のバランスが取れる30mmおよび35mmが特に重要な装甲車両および海上搭載型において引き続き重要です。空中炸裂信管などの技術波及効果により各弾薬の効果が向上し、弾薬需要を線形に拡大させることなく採用を促進しています。兵站計画担当者は現在、単純な発射速度ではなく1キログラムあたりの致死性を評価しており、この指標はスマート弾薬を備えた高度な口径に有利に働いています。
エンドユーザー別:
特殊作戦部隊がイノベーションを牽引国防省が2025年の支出の78.80%を占めていますが、特殊作戦部隊は2031年にかけて年平均成長率9.62%を記録する見込みです。自動火器市場は引き続き特殊作戦部隊を早期採用者として位置付け、7.62mmと.50口径重機関銃の間を埋める軽量.338ノルマ機関銃を配備しています。
量的には小規模ながら、法執行機関は重要インフラ保護のためにサプレッサー対応カービンやコンパクトなリモートステーションを調達しています。軍と警察の基準に準拠したデュアルユース設計は開発サイクルを短縮し、生産ラインを安定させます。時間の経過とともに、人間工学、反動軽減、センサー統合に関する特殊作戦部隊のフィードバックが汎用歩兵兵器に反映され、正規部隊全体の基本能力を向上させています。
地域分析
北米自動火器市場
北米は2025年の世界収益の38.20%を占め、世界の武器輸出の約40%を担う米国がその中心を支えている。NGSW小銃およびリモートターレットに関する複数年にわたる継続契約が国内生産を維持する一方、カナダのNATOコミットメントおよびメキシコの国内治安調達が段階的な需要量を加えている。地域サプライヤーはエンドユーザーとの短いフィードバックループの恩恵を受け、迅速なスパイラルアップグレードを可能にするとともに、自動火器市場の競争力を維持する反復的な製品開発を促進している。
アジア太平洋自動火器市場
アジア太平洋地域は8.74%のCAGRで最も急速成長を示しており、中国の314 ビリオン 米ドルの国防予算、およびインド、日本、韓国による支出増加がその原動力となっている。日本は国防費を21%増の55.3 ビリオン 米ドルに引き上げ、長距離火力および強化された基地防衛を重視している。世界最大の武器輸入国であるインドは、技術移転条項を含む小火器ラインを含む現地生産パートナーシップを推進している。台湾は1.8%の予算増額を海軍リモートステーションおよび対ドローンライフルに充当しており、同地域の海上脅威への注力を浮き彫りにしている。多様な作戦ドクトリンにわたる近代化が総じて多様な仕様を生み出し、グローバルサプライヤーにとっての販売機会を拡大している。
欧州およびイスラエル自動火器市場
欧州はロシアによる2022年のウクライナ侵攻を受けて調達を加速しており、2019年から2024年にかけて地域の輸入量は47%増加した。共同弾薬生産を強化するEUの取り組みは、リトアニアによる3,600 ミリオン 米ドルのミニミ機関銃購入などの二国間取引を補完している。2024年のイスラエルの記録的な147 ビリオン 米ドルの防衛輸出のうち大部分が欧州向けであり、同地域が実績ある既製品ソリューションへと傾斜していることを示している。同時に、欧州各国は外部依存を低減するために国内工場への資金投入を進め、NATOの相互運用性に適合したスマート弾薬およびAI支援射撃管制のR&Dを刺激している。

規制環境
自動火器の規制は、輸出管理体制、最終用途の検証、および複数の法域におけるより具体的な移転許可要件によって形作られている。欧州連合では、規則(EU) 2025/41が銃器、必須部品、弾薬の輸入、輸出、通過措置の枠組みを強化し、EU域内および域外における小型武器および関連部品の移動に関する許可・追跡可能性の要件を強化した。
米国では、国防貿易管理局(DDTC)が、ITAR第130部を改正する2026年6月公表の規則案を通じて、行政上のコンプライアンス変更を示唆した。この提案には、特定の防衛関連売却における報告義務の閾値を100万米ドルに引き上げることや、報告負担の仕組みの調整が含まれ、パブリックコメントの締切は2026年8月14日とされている。各国の規則に加え、国連通常兵器登録制度(UNROCA)などの国際的な透明性メカニズムは、小型武器および軽兵器の移転に関する年次報告を引き続き求めており、国境を越えた取引全体における文書管理の徹底を強化している。
バリューチェーン分析
自動火器のバリューチェーンは、原材料およびエネルギー物質の投入(銃身・レシーバー用の特殊鋼、合金、装薬、雷管、照準・射撃管制用のレアアース依存型電子機器)から、精密機械加工および鍛造、熱処理、表面仕上げ、組立、適格性試験にまで及ぶ。上流の制約は、下位サプライヤー(ティア2・ティア3)においてますます顕在化しており、機械加工能力、鋳造・鍛造品、専門部品などが含まれる。インテグレーターはその後、ネットワーク化および対無人航空機(counter-UAS)要件を満たすため、武器を光学機器、消音器、遠隔操作銃塔サブシステム、デジタル射撃管制ユニットと組み合わせる。
需要の大部分は政府調達チャネル(国防省、および比較的小規模ながら法執行機関)を通じて流れる。供給は契約手段、輸出許可、最終使用者証明によって形作られる。本レポートの文脈では、銃身用鋼合金とレアアース磁石を取り巻くサプライチェーンの不安定性が強調されており、産業基盤の分析からも、下位サプライヤーの能力、熟練労働力の確保、資本アクセスが、完成品組立のみならず生産スケジュールを左右する主要な要因であることが示されている。これにより、モジュール設計、部品の標準化、国内調達プログラムへの重点がさらに高まり、生産の安定化が図られている。
競合状況
自動火器市場は適度に集約されています。レガシー大手企業であるGeneral Dynamics Corporation、Northrop Grumman、Rheinmetall AGは中口径砲と弾薬バックログにおいてスケールの優位性を維持していますが、ソフトウェア定義照準器と無人ターレットを専門とする機動力のある企業との競争に直面しています。例えばNorthrop Grummanは、ブッシュマスターラインでグローバルな中口径販売をリードし、社内弾薬ラインを維持することで、固定価格契約に適したバンドル提案を確保しています。[2]Northrop Grumman、「兵器システムおよび弾薬」、northropgrumman.com
企業が垂直統合を追求する中、合併・買収は活発に続いています。Colt CZ GroupはMk 47グレネードランチャー技術を取得し、その後Valley Steel Stampを買収して米国部品の足がかりを確保しました。[3]Colt CZ Group、「Colt CZ GroupがMk 47自動グレネードランチャー技術を取得」、coltczgroup.com 同グループはThe Kinetic Groupを22億2,500万米ドルで買収し、弾薬生産を一元化しました。RheinmetallによるLoc Performanceの9億5,000万米ドルの買収は、米国における車両統合能力を強化し、陸軍の選択的有人戦闘車両プログラムに魅力的なターレット・車両バンドル提案を可能にしています。
テクノロジースタートアップは、自動目標検知のAIモデルや超軽量複合材レシーバーにおけるホワイトスペースのニッチを活用しています。自動脅威検知および非致死性車両搭載兵器に関する特許出願は2024年に急増しました。競合他社を上回るために、既存企業は光学機器メーカーとデータ共有協定を締結し、ソフトウェアロードマップがプラットフォーム更新サイクルと一致するよう確保しています。特に希土類磁石に関するサプライチェーンのストレスが国内処理を目的とした合弁事業を促進し、パートナーネットワークをさらに再編しています。市場の勝者は、進化する交戦規則に対応するアップデート可能なソフトウェアスタックと機械的な実績を融合させた企業となるでしょう。
自動火器業界リーダー
Rheinmetall AG
BAE Systems plc
General Dynamics Corporation
SIG SAUER, Inc.
Northrop Grumman Corporation
- *免責事項:主要選手の並び順不同
自動火器市場
- General Dynamics Corporation
- Northrop Grumman Corporation
- Rheinmetall AG
- Denel Land Systems (Denel SOC Ltd.)
- BAE Systems plc
- Sig Sauer, Inc.
- Israel Weapon Industries (IWI) Ltd.
- Singapore Technologies Engineering Ltd.
- Heckler & Koch GmbH
- FN HERSTAL (FN Browning Group)
- Kalashnikov Concern JSC
- Colt CZ Group SE (Ceska Zbrojovka)
- China North Industries Group Corporation Limited (NORINCO Group)
- Advanced Weapons & Equipment India Ltd. (AWEIL)
- PT Pindad
- STV GROUP a.s.

市場機会と将来展望
機会は、自動火器をネットワーク化され対無人航空機能力を備えたエフェクターとして位置づける改良、および老朽化した歩兵装備の代替プログラムに集中している。米陸軍の次世代分隊武器ファミリー(M7ライフルおよびM250自動小銃)への移行、およびレポートの文脈で言及されているSMASH 2000LのようなAI対応光学機器の配備は、デジタル射撃管制、耐環境性センサー、ソフトウェア更新パイプライン、統合サービスへの需要を生み出している。これらの提供は、操作者の負担を軽減しつつ、無人機無力化性能および移動目標への対応性能を向上させることを目的としている。
同様の需要押し上げ効果は、遠隔操作銃塔が陸上車両や巡視艇に拡大する中で、車両および艦艇用途にも見られる。これにより、安定化マウント、電子光学機器、中口径機関砲の統合に対する要件が拡大している。プラットフォーム自体の需要に加え、同盟国のサプライチェーンおよび輸出における政策・調達イニシアティブが、追加の商業機会を生み出している。米国国防省は2026年1月に2026年国家防衛戦略を発表し、国内防衛産業基盤の再構築を重視する姿勢を示した。また、ホワイトハウスは2026年2月に「アメリカ・ファースト武器移転戦略」を発表し、外国への武器売却において米国の利益を優先する方針を示した。カナダでは、30年以上使用されているライフルの代替として、2026年に開始されたと報じられている65,000丁超の新型突撃銃調達活動が、現代的でモジュール化された小型武器およびライフサイクル支援に対する継続的な需要を示すとともに、生産の現地化、コンプライアンスの確保、下位部品の確保によりスケジュールリスクを低減できるサプライヤーへの要求水準を高めている。
Recent Industry Developments in 自動火器市場
- 2026年7月:American Rheinmetallは、米陸軍精密グレネードシステム要件に対する40 mm候補として、Highly-Advanced Multi-Mission Rifle(HAMMR)を発表した。プログラム可能な空中炸裂弾とデジタル射撃管制を組み合わせたこの発表は、分隊レベルの空中炸裂および対無人航空機能力を、より軽量で統合された自動発射装置形態にもたらす動きを反映しており、米国の小部隊近代化におけるRheinmetallの地位を強化するものである。
- 2025年5月:米陸軍は、SIG SAUER M7ライフルおよびM250自動小銃を対象とする次世代分隊武器ファミリーについて、タイプ分類スタンダード承認を付与した。この節目は、広範な配備に向けた構成を正式化し、継続的な生産、補用部品、訓練、および自動小型武器装備全体における高度な光学機器の統合へのサプライヤー需要を移行させるものである。
- 2024年9月:米陸軍は、7.62x51 mm M60E6およびM60E4機関銃、転換キット、支援機材、訓練を対象に、US Ordnanceに1,500万米ドルの契約を発注した。この契約は、次世代プログラムと並行して、既存の自動火器に対する維持・近代化支出が継続していることを示しており、混成艦隊(装備)の即応性維持および短期的な補充需要を支えるものである。


自動火器市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、自動小銃、機関銃、自動発射装置、自動火砲、ガトリング型システムを含む、防衛および法執行用途で販売される自動火器の価値を、陸上、艦艇、航空プラットフォームにわたって対象としている。
範囲の除外事項:防衛または法執行用途として調達されない民間スポーツ用・狩猟用銃器は、本市場規模の算定から除外される。
セグメンテーション概要
- タイプ別
- 自動小銃
- 機関銃
- 自動ランチャー
- 自動機関砲
- ガトリング砲
- プラットフォーム別
- 陸上
- 航空
- 海上
- 口径別
- 小口径
- 中口径
- 大口径
- エンドユーザー別
- 防衛
- 陸軍
- 海軍
- 空軍
- 特殊作戦部隊
- 法執行機関
- 防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
文献調査
文献調査は、公開されている防衛調達情報および戦力構成の文脈から、明確な需要マップを構築することから始まった。通常、ストックホルム国際平和研究所(SIPRI)、UN Comtrade貿易統計、NATOおよび各国国防省の予算文書、議会予算局、および入手可能な範囲での税関・輸出管理関連の発表などの情報源を活用している。
モデルの妥当性を確保するため、企業の年次報告書、投資家向け説明資料、契約受注発表に加え、プログラムの時期やプラットフォームの更新サイクルに関する信頼性の高い防衛関連報道も確認している。一部の箇所では、企業財務情報およびニュースインテリジェンスの有料サブスクリプション、さらに世界規模の契約・入札データベースを活用し、発表内容や受注金額の相互確認を迅速化した。これらの文献情報源は網羅的なものではなく、データ収集、検証、明確化のために他の多くの公開情報源も使用された。
一次インタビューおよび調査
一次調査は、防衛プログラムマネージャー、法執行機関の調達担当チーム、販売代理店、部品サプライヤーなど調達に関わる関係者へのインタビューおよび構造化調査に重点を置き、需要サイクルおよび価格設定に関する仮定を実際の購買行動と照合して検証した。このような世界規模の市場においては、APAC、EMEA、アメリカ大陸にわたって調査対象をバランスよく配分し、それぞれの近代化の優先事項や調達のペースの違いを反映した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:39% | 経営幹部(CXO):13% | APAC:39% |
| ミッド層:47% | 機能/部門リーダー:32% | EMEA:35% |
| 小規模プレーヤー:14% | マネージャー:55% | アメリカ大陸:26% |
市場規模算定と予測
市場規模算定は、防衛および法執行の需要プールを調達予算、プラットフォーム更新サイクル、輸出入の流れを用いて再構築するトップダウン方式から始まり、その後、本レポートの範囲における自動火器の定義に合わせて調整される。データが不足していた箇所については、明確に示された導入・代替に関する仮定によって対応し、その仮定は、特定の武器種が現役でどの程度の頻度で更新されるかを含め、インタビューにおいて検証された。
その後、結果が現実から大きく外れないよう、選択的なボトムアップ方式による近似値との照合が行われた。この確認作業には、サンプル抽出したプログラムの量に標準的な単価を乗じたもの、平均販売価格の変動に関するサプライヤーおよび販路からのフィードバック、そして開示されている可視化された契約受注の集計が含まれる。主要な入力データには、防衛費の動向、現役人員および戦力拡大計画、近代化プログラムの時期、陸上・艦艇システム間のプラットフォーム構成の変化、口径選好の変化、防衛需要と法執行需要の割合が含まれた。
予測は、調達のペースに関する専門家の見解を踏まえたシナリオ分析によって行われた。これは、入札の時期や予算発表が、実際の安全保障上の需要よりも速く変化しうるためである。基本シナリオは、より速い近代化シナリオおよびより遅い受注サイクルシナリオに対してストレステストが行われ、その上で最終的な成長パスが確定された。
データ検証と更新サイクル
最終確定の前に、推計値は独立した複数の情報源を用いて三角検証され、地域および segment レベルでばらつきの確認が行われ、異常値の早期発見に努めた。数値に違和感がある場合は、前提条件を見直し、回答者に再度連絡を取り、その変化が実際の調達動向の変化なのか、データ上の誤差なのかを確認した。
各レポートは複数段階の社内レビューを経ており、計算、単位の取り扱い、通貨換算がワークブック全体で整合性を保つようにしている。モデルは年次で更新され、大規模な契約受注、調達に影響する政策変更、防衛予算の明確な変化などの重要な出来事が発生した場合には、随時更新が行われる。提供直前には、最終的なアナリストによる確認作業が行われ、最新の公開情報がクライアントに提供される成果物に反映される。
Mordor Intelligenceの自動火器市場推計と他の公表推計の比較
自動火器の市場規模は、タイトルが同じように見えても、算定対象の境界が異なるため、異なる数値が示されることが一般的である。対象とする年、プラットフォームの扱い方、契約や地域全体における価格設定の処理方法は、それぞれ最終的な数値に影響を与える可能性がある。
プラットフォームレベルの調達動向を追跡し、通貨のタイミングおよび契約から納入までの前提条件を更新することで、Mordor Intelligenceは推計値を防衛および法執行用の自動火器に焦点を当てたものとし、一部の資料で総計を膨らませる要因となっている隣接する民間銃器の収益を混入させないようにしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 8.96 B (2025) | |
| グローバルコンサルティングA | 99.9億米ドル(2025年) | 防衛・法執行用自動火器を隣接する銃器収益プールから明確に分離せず、より広範なカテゴリー分類を用いているため、2025年の合計値が高くなる可能性がある。より長い予測期間もまた、当社モデルが明示的に扱う短期的な調達タイミングの変動を平滑化する傾向がある。 |
| 業界出版社B | USD 9.87 B (2025) | 同一の市場定義の中で半自動および完全自動を含めており、これにより本調査より対象範囲が広がり、基準年の値が上昇している。また、防衛および法執行予算に関連する調達フィルターを明確にせずに、異なる最終用途の枠組み(携行型および据置型を含む)を適用している。 |
表に示されたばらつきは、主に範囲の境界の違いと、需要が調達の実態にどの程度紐付けられているかによるものである。包含基準を厳格に保ち、前提条件を予算および受注情報と照合して検証することで、結果として得られる市場規模はより説明しやすく、毎年再現可能なものとなる。


レポートで回答される主要な質問
自動火器市場の現在の規模はどのくらいですか?
自動火器市場は2026年に96億3,000万米ドルに達しており、2031年までに138億1,000万米ドルに達すると予測されています。
自動火器調達において最も急成長している地域はどこですか?
アジア太平洋地域は年平均成長率8.74%で最高の成長を示しており、中国、インド、日本、韓国にわたる近代化が牽引しています。
なぜ自動機関砲が最も急成長している兵器タイプなのですか?
海上および防空プログラムは、ドローンや軽装甲に対抗する空中炸裂弾薬を備えた30〜40mm機関砲を好み、年平均成長率8.32%を生み出しています。
サプライチェーンリスクはメーカーにどのような影響を与えていますか?
中国の希土類処理への依存と限られた砲身用鋼材の生産能力がコストとスケジュールのリスクを加え、各国政府に国内生産の回帰を促しています。
特殊作戦部隊はイノベーションにどのような役割を果たしていますか?
特殊作戦部隊は軽量・大口径システムを早期に採用し、新素材とAI照準器を検証することで、後に一般歩兵へと普及させています。
AI対応光学機器は標準化されつつありますか?
はい。米陸軍向けSMASH 2000Lスコープの契約は、ドローンを自動追尾できるスマート照準器が試作品から現場配備へと移行していることを示しています。
最終更新日:



